
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
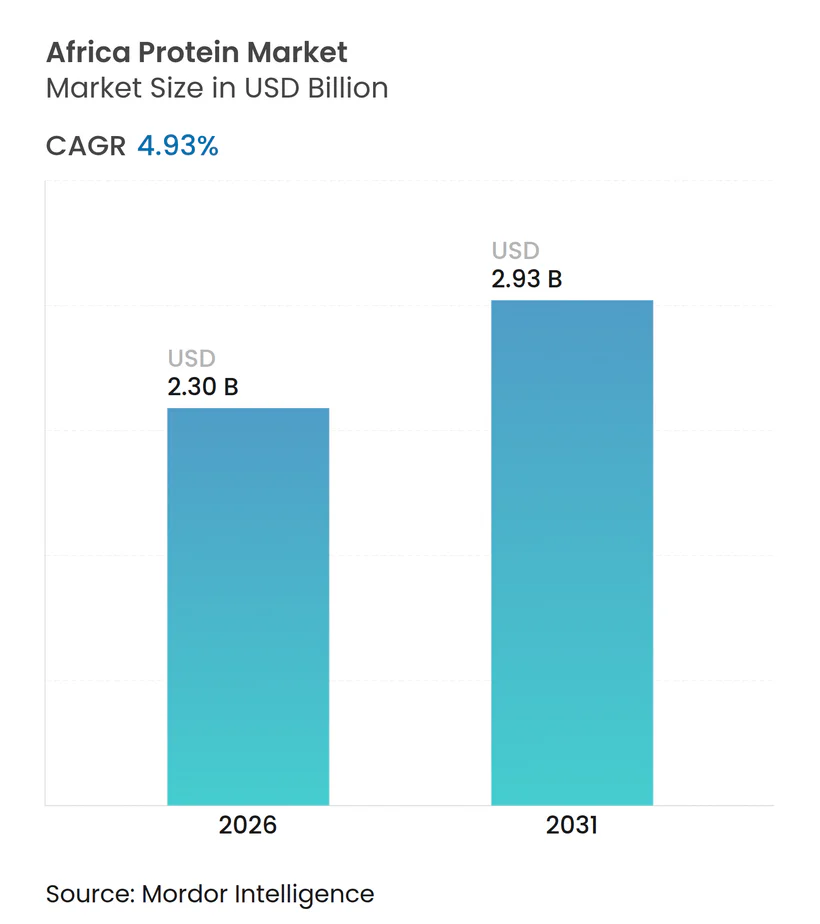
| Taille du Marché (2026) | 2.30 Milliards de dollars |
| Taille du Marché (2031) | 2.93 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.93 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché africain des protéines par Mordor Intelligence
La taille du marché africain des protéines est estimée à 2,30 milliards USD en 2026 et devrait atteindre 2,93 milliards USD d'ici 2031, à un TCAC de 4,93 % pendant la période de prévision (2026-2031). L'urbanisation croissante, l'émergence d'une classe moyenne et les programmes gouvernementaux de nutrition orientent les consommateurs vers des régimes alimentaires plus riches en protéines, tandis que les avancées technologiques en matière d'extraction et de fermentation continuent d'élargir les options d'approvisionnement local. Les ingrédients d'origine animale dominent toujours les volumes, mais les alternatives microbiennes et à base d'insectes progressent, à mesure que les producteurs cherchent à contourner les contraintes liées aux aliments pour animaux, aux terres et à l'eau. Les hydrolysats devancent les autres formes en raison de leur absorption rapide et de leurs propriétés hypoallergéniques, appréciées par les marques de préparations pour nourrissons et de récupération sportive. Les fabricants de produits alimentaires et de boissons absorbent la majeure partie de la demande, tandis que les compléments alimentaires et la nutrition sportive connaissent la croissance la plus rapide, portés par la diffusion de la culture fitness de Johannesburg à Nairobi. L'intensité concurrentielle reste modérée, les multinationales se concentrant autour de l'Afrique du Sud et du Nigeria, tandis que les jeunes entreprises régionales comblent les niches dans les protéines microbiennes et à base d'insectes.
Principaux enseignements du rapport
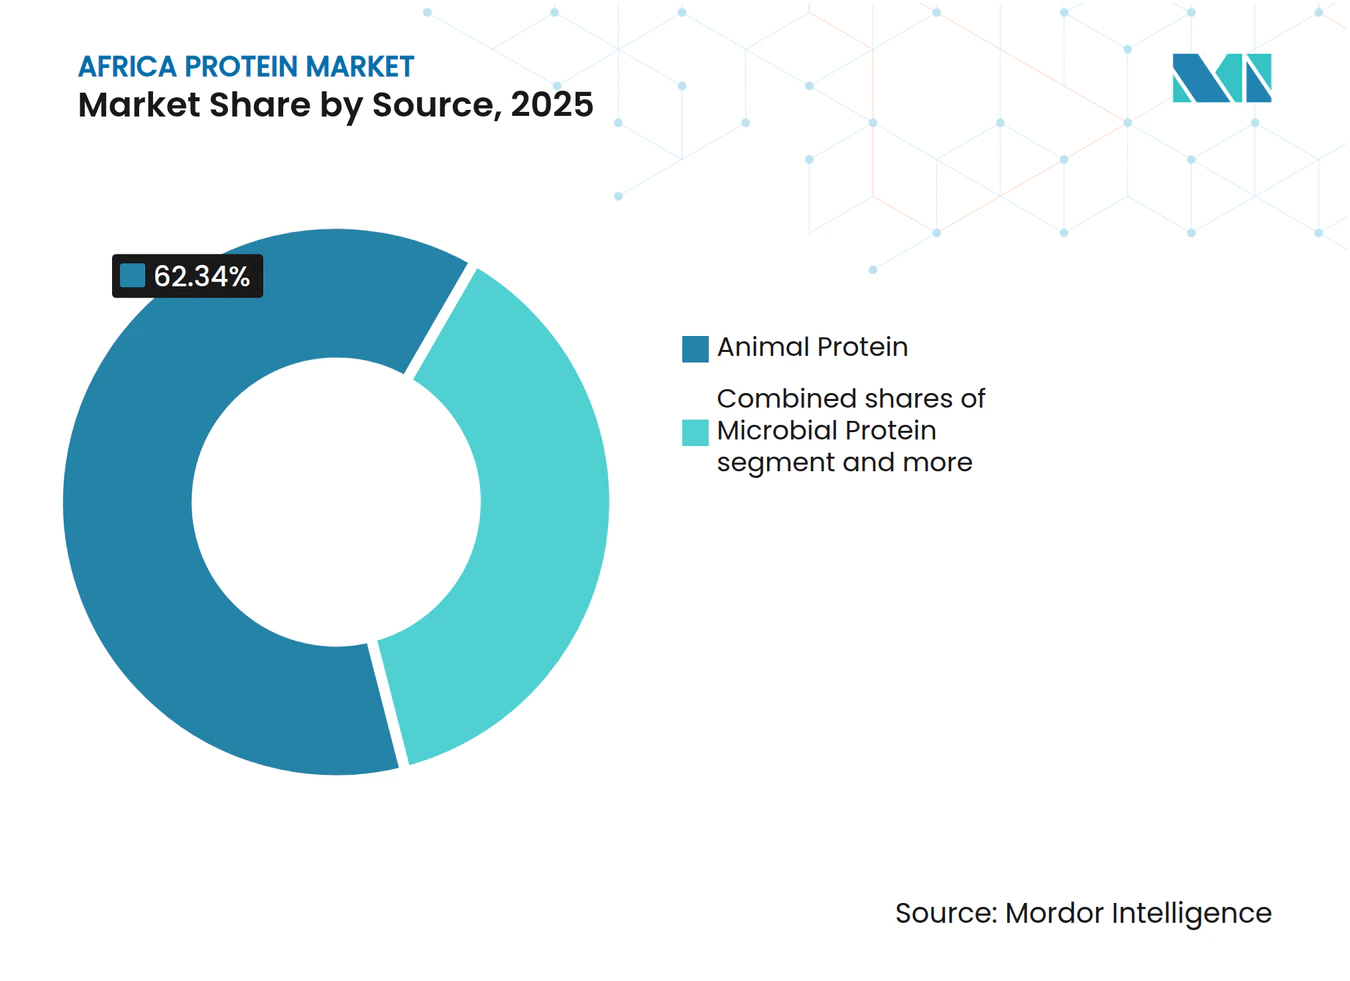
- Par source, les protéines animales ont dominé avec une part de revenus de 62,34 % en 2025 ; les protéines microbiennes affichent la croissance la plus rapide, progressant à un TCAC de 5,03 % jusqu'en 2031.
- Par forme, les hydrolysats ont capté 58,67 % de la part du marché africain des protéines en 2025 et devraient se développer à un TCAC de 5,67 % jusqu'en 2031.
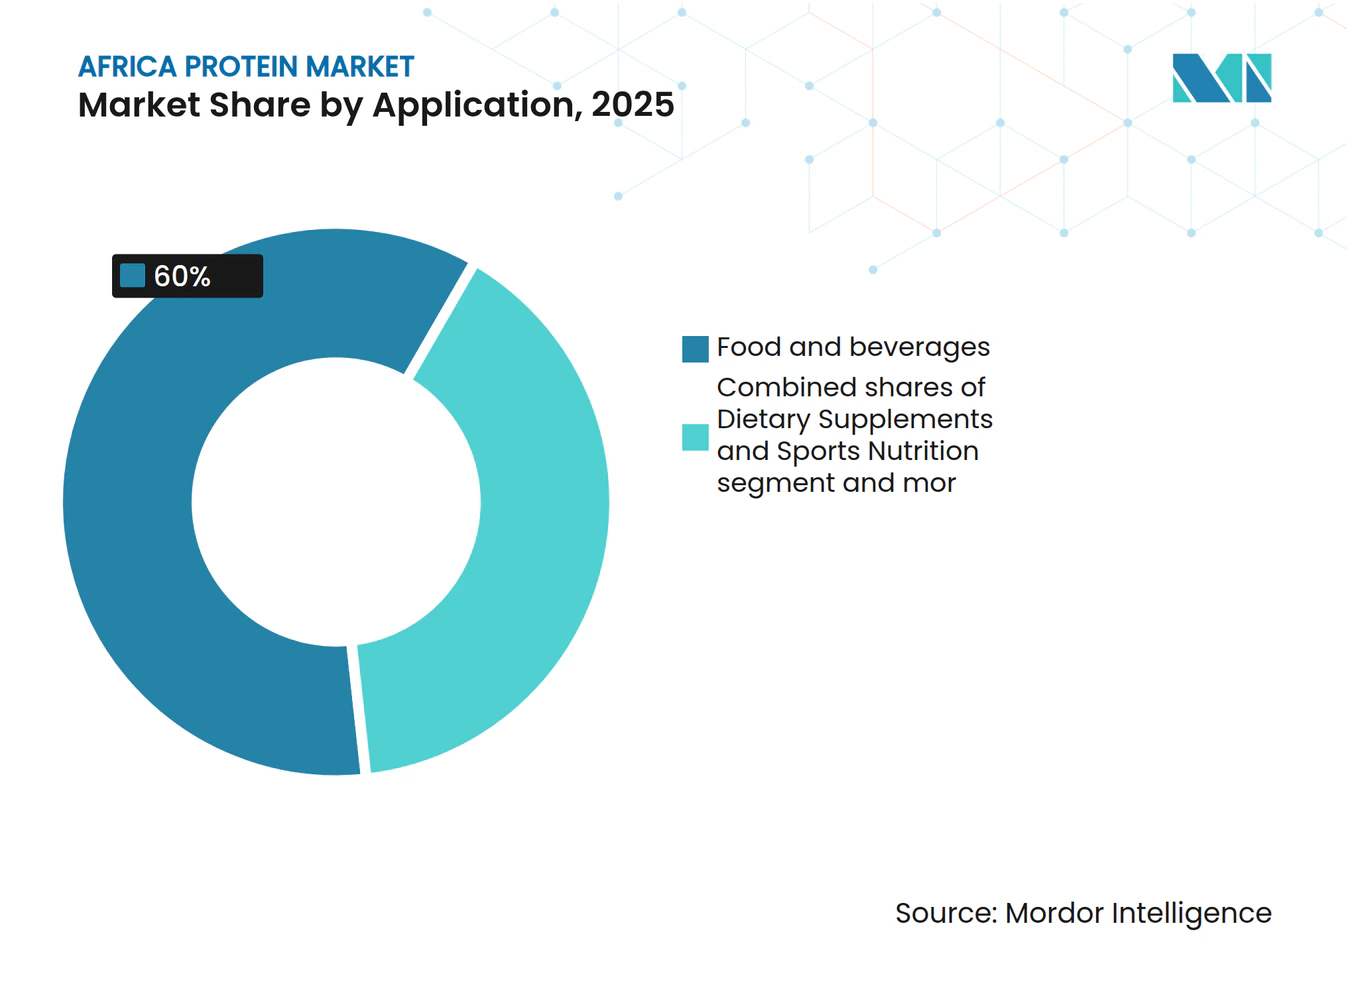
- Par application, les aliments et boissons ont représenté 60,03 % de la consommation en 2025, tandis que les compléments alimentaires et la nutrition sportive ont enregistré le TCAC le plus élevé, à 6,32 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation croissante à la santé parmi les consommateurs africains | +1.2% | Panafricain, plus prononcé dans les centres urbains d'Afrique du Sud, du Kenya et du Nigeria | Moyen terme (2 à 4 ans) |
| Adoption croissante des tendances en matière de fitness et de nutrition sportive | +0.8% | Zones métropolitaines d'Afrique du Sud, du Kenya, du Nigeria et d'Égypte avec extension vers les villes secondaires | Moyen terme (2 à 4 ans) |
| Expansion de l'utilisation dans le secteur de l'alimentation et des boissons | +1.5% | Nigeria, Afrique du Sud, Égypte, Kenya ; en émergence au Ghana et en Côte d'Ivoire | Court terme (≤ 2 ans) |
| Améliorations technologiques des procédés d'extraction des protéines | +0.6% | Afrique du Sud et Kenya en tant que centres de production ; transfert de technologie vers l'Afrique orientale et australe | Long terme (≥ 4 ans) |
| Demande d'ingrédients protéiques naturels et à étiquette claire | +0.5% | Afrique du Sud urbaine, Kenya, Nigeria ; adoption progressive en Afrique du Nord | Moyen terme (2 à 4 ans) |
| Pénétration accrue de la distribution au détail pour les aliments riches en protéines | +0.7% | Afrique du Sud, Kenya, commerce moderne ; circuits traditionnels en Afrique de l'Ouest | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante à la santé parmi les consommateurs africains
Le taux d'urbanisation a atteint 43 % de la population africaine en 2025, créant des marchés concentrés où les messages nutritionnels se diffusent rapidement via les canaux numériques et les campagnes gouvernementales de santé publique[1]. Les maladies non transmissibles représentent désormais 37 % de la mortalité, incitant les ministères du Kenya, d'Afrique du Sud et d'Égypte à imposer des normes de fortification en protéines pour les programmes de restauration scolaire et les denrées subventionnées[2]. Cette impulsion réglementaire coïncide avec une évolution des comportements de consommation documentée par l'Organisation des Nations Unies pour l'alimentation et l'agriculture : selon la FAO (Organisation des Nations Unies pour l'alimentation et l'agriculture), les ménages dont les revenus annuels dépassent 5 000 USD ont augmenté leurs dépenses en protéines de 18 % entre 2024 et 2025, privilégiant les produits laitiers, les œufs et les alternatives végétales aux régimes traditionnels à base de céréales. L'élément clé réside dans la vitesse de ce changement : les Nigérians et les Kényans urbains adoptent les céréales de petit-déjeuner riches en protéines et les boissons enrichies à des rythmes comparables à ceux observés en Asie du Sud-Est il y a une décennie, comprimant ainsi la courbe d'adoption et récompensant les premiers entrants par une fidélisation à la marque avant que la concurrence ne s'intensifie.
Expansion de l'utilisation dans le secteur de l'alimentation et des boissons
Les fabricants de produits alimentaires multinationaux et régionaux ont alloué des milliards de dollars au renforcement des capacités de transformation en Afrique en 2024 et 2025, les ingrédients protéiques jouant un rôle clé dans les stratégies de reformulation des produits. Tiger Brands s'est engagé à investir 300 millions ZAR pour créer une usine de beurre de cacahuète et 746 millions ZAR pour étendre les opérations de produits de grignotage de PepsiCo. Ces deux initiatives intègrent des variantes enrichies en protéines pour répondre aux exigences des distributeurs en matière de nutrition fonctionnelle et satisfaire l'évolution des préférences des consommateurs pour des produits axés sur la santé. Cette approche vise à sécuriser une chaîne d'approvisionnement stable et à dégager des marges supplémentaires. En conséquence, la liquidité du marché spot devrait diminuer, avec un passage des pratiques d'approvisionnement transactionnel aux accords d'enlèvement à long terme. Cette tendance reflète une démarche stratégique visant à atténuer les risques liés à la chaîne d'approvisionnement et à garantir une disponibilité constante des ingrédients dans un environnement de marché concurrentiel.
Adoption croissante des tendances en matière de fitness et de nutrition sportive
Les adhésions aux salles de sport en Afrique du Sud, au Kenya et au Nigeria ont progressé d'une année sur l'autre en 2025, tandis que la participation aux épreuves d'endurance telles que les compétitions Hyrox et CrossFit a doublé dans les principales villes. Cette évolution culturelle se traduit par une monétisation via la distribution de nutrition sportive, où les isolats de protéines de lactosérum et les boissons prêtes à consommer offrent des marges élevées. Myprotein a étendu son empreinte dans le commerce électronique et la distribution physique en Afrique du Sud en 2024, capitalisant sur un segment où la confiance dans la marque et la transparence des formulations priment sur la sensibilité au prix chez les milléniaux urbains. Les cadres réglementaires pour les compléments sportifs demeurent embryonnaires. Le Bureau des normes du Kenya a publié des lignes directrices sur l'étiquetage en 2025, mais leur application reste inégale, permettant aux importateurs et aux mélangeurs locaux d'opérer avec des coûts de conformité minimaux — une fenêtre qui se réduira à mesure que les agences de protection des consommateurs gagneront en capacité[3].
Améliorations technologiques des procédés d'extraction des protéines
Les technologies d'hydrolyse enzymatique et de filtration membranaire déployées dans les installations d'Afrique du Sud et du Kenya en 2024 et 2025 ont amélioré les rendements en protéines et réduit la consommation d'eau, répondant ainsi aux pressions liées aux coûts et à la durabilité, selon le Journal of Food Science. Des projets pilotes de fermentation de précision à Nairobi et au Cap produisent des protéines microbiennes avec des profils en acides aminés comparables à la caséine, ciblant les applications de nutrition infantile et médicale où les barrières réglementaires favorisent les ingrédients innovants par rapport aux alternatives d'origine animale sur les marchés soumis à des exigences de certification halal ou casher. Des transformateurs de protéines d'insectes tels qu'InsectiPro au Kenya et AgriProtein en Afrique du Sud ont intensifié leurs opérations d'élevage de mouches soldats noires afin de produire des farines à haute teneur en protéines à des coûts inférieurs à ceux de la farine de poisson importée, s'emparant ainsi des segments de l'aquaculture et de l'alimentation des volailles, où l'élasticité des prix est élevée et les préoccupations liées à la traçabilité sont moindres que dans les applications destinées à l'alimentation humaine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obstacles réglementaires dans l'enregistrement et l'étiquetage des produits | -0.9% | Panafricain, particulièrement aigu en Afrique de l'Ouest et centrale ; en amélioration en Afrique du Sud et au Kenya | Moyen terme (2 à 4 ans) |
| Problèmes de goût et de texture dans les produits protéiques | -0.6% | Marchés de consommation à travers l'Afrique, en particulier pour les protéines végétales et microbiennes | Court terme (≤ 2 ans) |
| Faible harmonisation réglementaire entre les marchés africains | -0.5% | Toutes les régions ; la fragmentation est la plus élevée en Afrique de l'Ouest et la plus faible en Afrique australe | Long terme (≥ 4 ans) |
| Insuffisance des infrastructures de stockage frigorifique et de transport | -0.8% | Afrique de l'Ouest, Afrique centrale, zones rurales de toutes les régions | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Obstacles réglementaires dans l'enregistrement et l'étiquetage des produits
La fragmentation des processus d'approbation entre 54 juridictions nationales entraîne des délais de 12 à 24 mois pour les nouveaux ingrédients protéiques, décourageant l'investissement dans la production microbienne et végétale, selon l'Union africaine. L'Autorité nationale de sécurité alimentaire d'Égypte exige des dossiers distincts pour chaque source et forme de protéine, tandis que la NAFDAC du Nigeria (Agence nationale d'administration et de contrôle des aliments et des médicaments) applique un niveau de contrôle pharmaceutique aux compléments alimentaires, générant des coûts de conformité dépassant 200 000 USD par SKU (unité de gestion des stocks) pour les multinationales et prohibitifs pour les jeunes entreprises régionales. Ce patchwork pénalise les acteurs de grande envergure qui doivent naviguer entre plusieurs régimes et favorise les mélangeurs locaux agiles opérant en dessous des seuils de contrôle, faussant ainsi la dynamique concurrentielle et ralentissant la diffusion des formulations avancées.
Insuffisance des infrastructures de stockage frigorifique et de transport
L'Afrique perd une part significative de sa production alimentaire en raison des pertes après récolte, les produits riches en protéines tels que les produits laitiers, les œufs et le poisson subissant des pertes disproportionnées en raison de l'insuffisance de la réfrigération, selon la Banque mondiale. Le Nigeria, malgré le fait d'être la plus grande économie d'Afrique, dispose d'une capacité de stockage frigorifique insuffisante pour les denrées périssables, contraignant les transformateurs à surinvestir dans des installations sur site ou à accepter des pertes entre la ferme et l'usine. Les micro-chambres froides à énergie solaire, déployées par ColdHubs au Nigeria et par des initiatives similaires au Ghana, réduisent les pertes, mais nécessitent des périodes de récupération sur investissement de 18 mois qui freinent l'adoption par les petits exploitants sans subvention. La conséquence stratégique est une concentration géographique : la production d'ingrédients protéiques se regroupe près des ports et des centres urbains, creusant les différentiels de prix entre zones rurales et urbaines et limitant le marché adressable pour les isolats et hydrolysats de qualité supérieure qui ne peuvent tolérer des écarts de température lors de la distribution du dernier kilomètre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
les protéines animales en tête, les protéines microbiennes en forte progressionLes protéines animales ont fourni 62,34 % de la valeur en 2025, portées par les flux de lactosérum, de caséine et de collagène issus des laiteries sud-africaines, nigérianes et égyptiennes. Le lactosérum issu des opérations fromagères sud-africaines a atteint 180 000 tonnes métriques de liquide en 2025, transformé en concentrés pour les marques de nutrition sportive nationales et destiné à l'exportation. La farine d'insectes provenant de larves de mouche soldat noire est en plein essor au Kenya et en Afrique du Sud, atteignant une teneur maximale en protéines et se vendant à un prix inférieur à la farine de poisson. Les protéines végétales occupent une position intermédiaire, avec des concentrés de soja utilisés dans les substituts de viande et les applications de boulangerie, tandis que les isolats de pois et de pois chiche restent de niche en raison de la dépendance aux importations et de la méconnaissance des consommateurs.
Les protéines microbiennes restent encore sous-représentées en volume, mais elles affichent la croissance la plus élevée avec un TCAC de 5,03 %, grâce à des projets pilotes de fermentation de précision qui contournent les contraintes foncières et hydriques. Le climat réglementaire favorise les protéines animales bien établies dans le cadre des règles universelles du CODEX (Codex Alimentarius), tandis que les produits microbiens et à base d'insectes font l'objet d'approbations au cas par cas. La directive kényane de 2025 sur les protéines d'insectes a conféré aux acteurs est-africains un avantage de précurseur, mais l'Afrique de l'Ouest reste non réglementée, fragmentant les opportunités. Les flux animaux domineront probablement les applications de masse en termes de coût et de certitude, tandis que les catégories microbiennes et à base d'insectes ciblent les formules infantiles haut de gamme et les marques axées sur la durabilité, où les majorations de prix justifient la charge réglementaire supplémentaire.



Par forme :
les hydrolysats imposent leur rythmeLes hydrolysats détenaient une part de 58,67 % en 2025 et se développent à un TCAC de 5,67 %, portés par les réglementations sur les préparations pour nourrissons hypoallergéniques et la demande des sportifs pour une absorption rapide. Les lignes enzymatiques sud-africaines et kényanes ouvertes en 2025 produisent des hydrolysats de lactosérum et de caséine par hydrolyse, équilibrant solubilité et amertume pour les boissons prêtes à consommer. Les isolats et concentrés servent toujours les utilisateurs à grande échelle dans la boulangerie, la viande et les alternatives laitières, qui privilégient le coût à la fonctionnalité avancée.
Les protéines texturées et les crisps restent marginaux en raison des coûts d'équipement et de la réticence des consommateurs envers les formats fortement transformés. La production d'hydrolysats nécessite des réacteurs et des colonnes de chromatographie dont le prix se chiffre en millions, ce qui concentre le contrôle entre les mains des multinationales bien capitalisées, tandis que les concentrés peuvent être produits avec des kits de filtration à moindre coût, laissant de la place aux concurrents locaux. Cette double structure canalise les hydrolysats haut de gamme vers les pharmacies et le commerce moderne avec des marges élevées, tandis que les concentrés transitent par les distributeurs traditionnels avec des marges de base.
Par application :
la nutrition sportive s'accélèreLes aliments et boissons ont absorbé 60,03 % en 2025, couvrant la fortification de la boulangerie, les snacks protéinés, la transformation de la viande et les alternatives laitières. La nutrition infantile, bien que représentant une part plus modeste en volume, a contribué de manière significative aux revenus en raison des primes attribuées aux formules à base d'hydrolysats. Les canaux de vente directe au consommateur ont capté les ventes de nutrition sportive en 2025, en hausse par rapport à deux ans auparavant, comprimant les marges des intermédiaires et favorisant les marques natives du numérique. L'alimentation animale, les soins personnels et les cosmétiques restent collectivement plus modestes, mais les protéines d'insectes dans l'aquaculture progressent grâce à des prix compétitifs.
Les compléments alimentaires et la nutrition sportive constituent l'application connaissant la croissance la plus rapide, progressant à un TCAC de 6,32 %, portés par l'expansion de la culture fitness et du commerce électronique qui contournent les circuits de distribution traditionnels. Les marges migrent. Les utilisateurs du secteur alimentation et boissons font face à une érosion annuelle des prix à mesure que les chaînes de supermarchés consolident leur pouvoir de négociation, tandis que la nutrition sportive et les formules infantiles maintiennent des hausses de prix à deux chiffres soutenues par des allégations fonctionnelles et la fidélité à la marque. Les producteurs réorientent par conséquent leurs capacités vers des flux à marges plus élevées, une tendance illustrée par l'usine d'hydrolysats de Kerry au Rwanda qui cible en premier lieu les clients du secteur des formules infantiles.

Paysage concurrentiel
Concentration du Marché
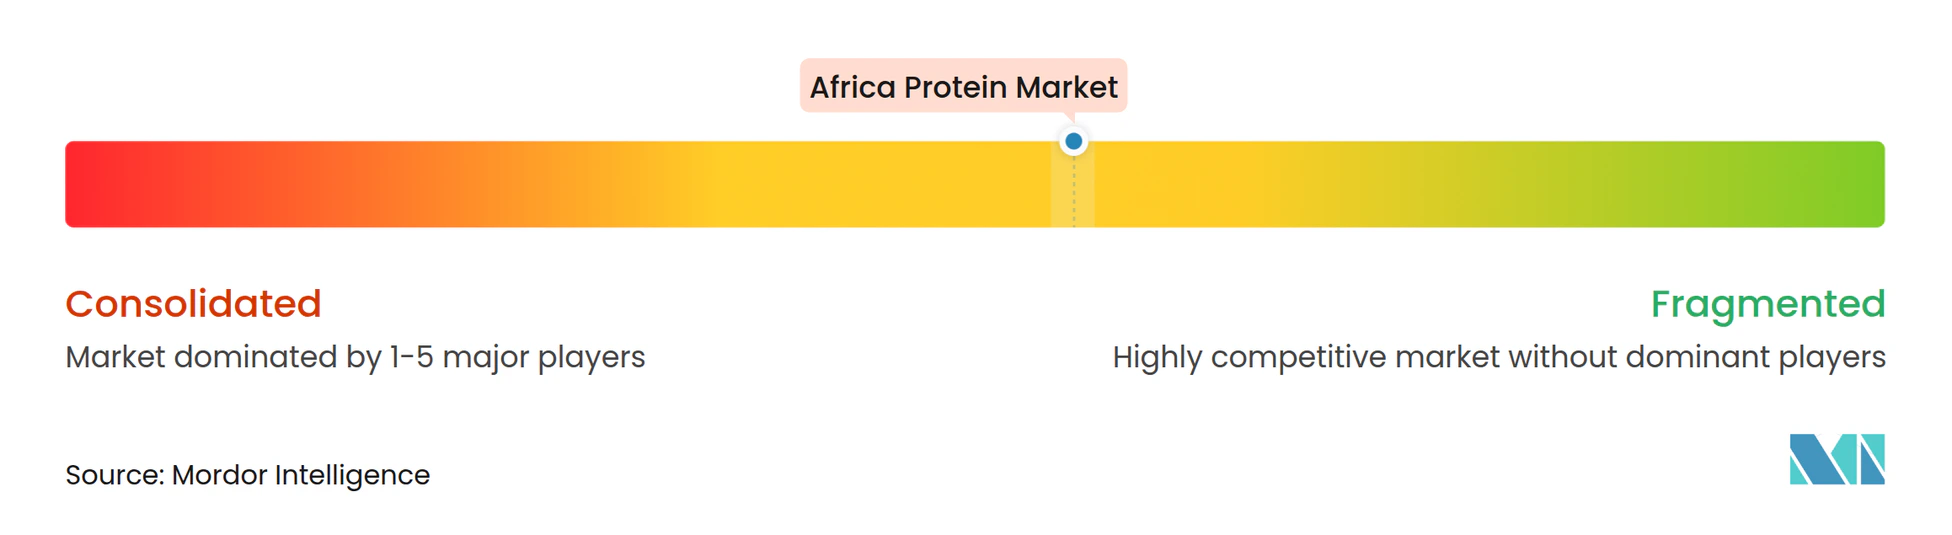
Le marché africain des protéines présente une fragmentation modérée. Les multinationales comme Fonterra, Kerry Group, Cargill et Lactalis dominent les hydrolysats et les isolats de spécialité grâce à leur technologie et leur distribution établies, tandis que les coopératives laitières régionales telles que Clover, Juhayna et FrieslandCampina WAMCO captent le lactosérum de masse en s'appuyant sur les bassins laitiers locaux. Les thèmes d'investissement s'articulent autour de l'intégration verticale et de la concentration géographique : le complexe nigérian de JBS et le hub sud-africain de Kerry illustrent les démarches visant à co-localiser l'extraction et la fabrication en aval, réduisant ainsi les délais de transport et les cycles de stocks.
Les acteurs disruptifs incluent InsectiPro et AgriProtein, qui fournissent des protéines pour l'alimentation animale à des prix inférieurs à la farine de poisson, séduisant les clients de l'aquaculture et de l'aviculture sensibles aux coûts des matières premières. Les brevets en fermentation de précision et en hydrolyse enzymatique déposés auprès de l'ARIPO ont fortement progressé entre 2024 et 2025, les innovateurs sud-africains et kényans se concentrant sur des procédés économes en eau et en énergie. Les transformateurs d'Afrique de l'Ouest, contraints par le capital et les compétences techniques, importent principalement des concentrés pour le mélange, laissant les avantages fonctionnels et les marges aux concurrents d'Afrique australe et orientale.
Le marché africain des protéines bénéficie de la réduction des tarifs intra-continentaux, ramenés à un niveau bas d'ici 2025 après le lancement de la Zone de libre-échange continentale africaine, mais les barrières non tarifaires alourdissent toujours les coûts à l'atterrissage via les retards portuaires, les divergences d'étiquetage et les tests redondants. La production s'organise donc en hub-and-spoke : l'Afrique du Sud et l'Égypte constituent les nœuds primaires pour les hydrolysats et les isolats, tandis que le Nigeria, le Kenya et le Ghana se concentrent sur les concentrés et les mélanges adaptés à des délais d'approvisionnement plus longs et à des besoins moins stricts en matière de chaîne du froid. Les territoires émergents tels que l'Éthiopie, la Tanzanie et la Zambie attirent des investissements pilotes dans les protéines de pois chiche et d'arachide de bambara, mais manquent d'infrastructures à grande échelle pour dépasser les volumes significatifs avant 2028.
Leaders du secteur africain des protéines
-
Fonterra Co-operative Group Limited
-
Hilmar Cheese Company Inc.
-
International Flavors & Fragrances, Inc.
-
Kerry Group plc
-
Cargill, Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché africain des protéines Entreprises couvertes dans ce rapport
- Fonterra Co-operative Group Ltd
- Kerry Group
- Hilmar Cheese Company, Inc.
- Saputo Inc.
- Fonterra Co-operative Group Ltd
- Cargill, Incorporated
- FrieslandCampina N.V.
- Lactalis Ingredients
- Carbery Group
- Hilmar Ingredients
- Agri-Mark, Inc.
- Agropur Dairy Co-operative
- Milk Specialties Global
- Olam International Ltd
- Nestlé Nigeria Plc
- GIVANAS Group
- The Agropur Dairy Co-operative
- Westland Milk Products
- Bunge Limited
- Burcon NutraScience Corporation
Développements industriels récents dans Marché africain des protéines
- Août 2024 : La coopérative laitière mondiale Fonterra et le fabricant d'ingrédients naturels Superbrewed Food se sont associés pour stimuler la production alimentaire durable. Ce partenariat combine la plateforme de protéines biomassiques de Superbrewed avec l'expertise de Fonterra en matière de transformation laitière, d'ingrédients et d'applications, afin de développer des protéines biomassiques fonctionnelles et riches en nutriments supplémentaires.
- Février 2024 : Cargill a signé un accord commercial lui permettant d'utiliser et de commercialiser la protéine ABUNDA propriétaire d'ENOUGH, et investit également dans le financement de série C de cette entreprise.
- Février 2024 : Cargill a signé un accord commercial lui permettant d'utiliser et de commercialiser la protéine ABUNDA propriétaire d'ENOUGH, et investit également dans le financement de série C de cette entreprise.
Périmètre du rapport sur le marché africain des protéines
La protéine animale est une protéine complète de haute qualité provenant de sources telles que la viande, le poisson, les œufs et les produits laitiers, ce qui signifie qu'elle fournit tous les acides aminés essentiels dont le corps a besoin mais ne peut pas produire, favorisant la croissance, la réparation et la fonction corporelle globale. Le marché africain des protéines est segmenté par source (animale, microbienne, végétale), forme (concentrés, isolats, hydrolysats et autres formes), application (alimentation animale, aliments et boissons, soins personnels et cosmétiques, et autres). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes).
Aperçu de la segmentation
Source
| Animal | Caséine et caséinates |
| Collagène | |
| Protéine d'œuf | |
| Gélatine | |
| Protéine d'insecte | |
| Protéine de lait | |
| Protéine de lactosérum | |
| Autres protéines animales | |
| Microbien | Protéine d'algue |
| Mycoprotéine | |
| Végétal | Protéine de chanvre |
| Protéine de pois | |
| Protéine de pomme de terre | |
| Protéine de riz | |
| Protéine de soja | |
| Protéine de blé | |
| Autres protéines végétales |
Forme
| Concentrés |
| Isolats |
| Hydrolysats |
| Autres formes |
Application
| Aliments et boissons | Boulangerie |
| Boissons | |
| Céréales de petit-déjeuner | |
| Condiments/Sauces | |
| Confiserie | |
| Produits laitiers et alternatives laitières | |
| Produits à base de viande/volaille/fruits de mer et alternatives à la viande | |
| Produits alimentaires prêts à consommer/prêts à cuisiner | |
| Snacks | |
| Nutrition infantile | |
| Autres applications alimentaires et boissons | |
| Soins personnels et cosmétiques | |
| Alimentation animale | |
| Compléments alimentaires et nutrition sportive |
| Source | Animal | Caséine et caséinates |
| Collagène | ||
| Protéine d'œuf | ||
| Gélatine | ||
| Protéine d'insecte | ||
| Protéine de lait | ||
| Protéine de lactosérum | ||
| Autres protéines animales | ||
| Microbien | Protéine d'algue | |
| Mycoprotéine | ||
| Végétal | Protéine de chanvre | |
| Protéine de pois | ||
| Protéine de pomme de terre | ||
| Protéine de riz | ||
| Protéine de soja | ||
| Protéine de blé | ||
| Autres protéines végétales | ||
| Forme | Concentrés | |
| Isolats | ||
| Hydrolysats | ||
| Autres formes | ||
| Application | Aliments et boissons | Boulangerie |
| Boissons | ||
| Céréales de petit-déjeuner | ||
| Condiments/Sauces | ||
| Confiserie | ||
| Produits laitiers et alternatives laitières | ||
| Produits à base de viande/volaille/fruits de mer et alternatives à la viande | ||
| Produits alimentaires prêts à consommer/prêts à cuisiner | ||
| Snacks | ||
| Nutrition infantile | ||
| Autres applications alimentaires et boissons | ||
| Soins personnels et cosmétiques | ||
| Alimentation animale | ||
| Compléments alimentaires et nutrition sportive | ||
Définition du marché
- Utilisateur final - Le marché des ingrédients protéiques fonctionne sur une base B2B. Les fabricants de produits alimentaires, de boissons, de compléments alimentaires, d'alimentation animale ainsi que de soins personnels et cosmétiques sont considérés comme les utilisateurs finaux du marché étudié. Le périmètre exclut les fabricants achetant du lactosérum liquide/sec à utiliser comme agent liant, épaississant ou pour toute autre application non protéique.
- Taux de pénétration - Le taux de pénétration est défini comme le pourcentage du volume du marché utilisateur final enrichi en protéines par rapport au volume global du marché utilisateur final.
- Teneur moyenne en protéines - La teneur moyenne en protéines correspond à la teneur moyenne en protéines présente pour 100 g de produit fabriqué par l'ensemble des entreprises utilisatrices finales incluses dans le périmètre de ce rapport.
- Volume du marché utilisateur final - Le volume du marché utilisateur final est le volume consolidé de tous les types et formes de produits destinés aux utilisateurs finaux dans le pays ou la région.
| Mot-clé | Définition |
|---|---|
| Alpha-lactalbumine (α-Lactalbumine) | Il s'agit d'une protéine qui régule la production de lactose dans le lait de presque toutes les espèces de mammifères. |
| Acide aminé | Il s'agit d'un composé organique contenant à la fois des groupes fonctionnels aminés et carboxyliques, nécessaires à la synthèse des protéines corporelles et d'autres composés importants contenant de l'azote, tels que la créatine, les hormones peptidiques et certains neurotransmetteurs. |
| Blanchiment | Il s'agit du procédé consistant à chauffer brièvement des légumes à la vapeur ou à l'eau bouillante. |
| BRC | British Retail Consortium (Consortium britannique du commerce de détail) |
| Améliorant de panification | Il s'agit d'un mélange à base de farine composé de plusieurs ingrédients aux propriétés fonctionnelles spécifiques, conçu pour modifier les caractéristiques de la pâte et conférer des attributs de qualité au pain. |
| BSF | Mouche soldat noire |
| Caséinate | Il s'agit d'une substance produite en ajoutant un alcali à la caséine acide, un dérivé de la caséine. |
| Maladie cœliaque | La maladie cœliaque est une réaction immunitaire à l'ingestion de gluten, une protéine présente dans le blé, l'orge et le seigle. |
| Colostrum | Il s'agit d'un liquide laiteux sécrété par les mammifères ayant récemment accouché, avant le début de la production de lait maternel. |
| Concentré | Il s'agit de la forme de protéine la moins transformée, dont la teneur en protéines varie de 40 à 90 % en poids. |
| Base protéique sèche | Il s'agit du pourcentage de « protéines pures » présentes dans un complément après élimination complète de l'eau par chauffage. |
| Lactosérum sec | Il s'agit du produit résultant du séchage du lactosérum frais qui a été pasteurisé et auquel aucun agent conservateur n'a été ajouté. |
| Protéine d'œuf | Il s'agit d'un mélange de protéines individuelles, notamment l'ovalbumine, l'ovomucine, l'ovoglobuline, la conalbumine, la vitelline et la vitellenine. |
| Émulsifiant | Il s'agit d'un additif alimentaire qui facilite le mélange d'aliments non miscibles entre eux, tels que l'huile et l'eau. |
| Enrichissement | Il s'agit du procédé d'ajout de micronutriments perdus lors de la transformation du produit. |
| ERS | Service de recherche économique de l'USDA (Département de l'agriculture des États-Unis) |
| Extrusion | Il s'agit du procédé consistant à forcer des ingrédients mélangés et ramollis à travers une ouverture dans une plaque perforée ou une filière conçue pour produire la forme requise. L'aliment extrudé est ensuite découpé à une taille spécifique par des lames. |
| Fève | Également connue sous le nom de Faba, il s'agit d'un autre terme désignant les haricots jaunes à cosses. |
| FDA | Food and Drug Administration (Agence américaine des produits alimentaires et médicamenteux) |
| Floconnage | Il s'agit d'un procédé dans lequel une céréale (comme le maïs, le blé ou le riz) est généralement transformée en gruaux, cuite avec des arômes et des sirops, puis pressée en flocons entre des rouleaux refroidis. |
| Agent moussant | Il s'agit d'un ingrédient alimentaire permettant de former ou de maintenir une dispersion uniforme d'une phase gazeuse dans un aliment liquide ou solide. |
| Restauration hors domicile | Il s'agit de la partie du secteur alimentaire qui comprend les entreprises, les institutions et les sociétés préparant des repas en dehors du domicile. Elle inclut les restaurants, les cantines scolaires et hospitalières, les opérations de restauration et de nombreux autres formats. |
| Fortification | Il s'agit de l'ajout délibéré de micronutriments absents naturellement ou perdus lors de la transformation, afin d'améliorer la valeur nutritive d'un produit alimentaire. |
| FSANZ | Food Standards Australia New Zealand (Normes alimentaires Australie Nouvelle-Zélande) |
| FSIS | Food Safety and Inspection Service (Service d'inspection de la sécurité alimentaire) |
| FSSAI | Food Safety and Standards Authority of India (Autorité indienne de sécurité alimentaire et des normes) |
| Agent gélifiant | Il s'agit d'un ingrédient qui agit comme stabilisant et épaississant pour assurer une consistance sans rigidité par la formation d'un gel. |
| GHG | Gaz à effet de serre |
| Gluten | Il s'agit d'une famille de protéines présentes dans les céréales, notamment le blé, le seigle, l'épeautre et l'orge. |
| Chanvre | Il s'agit d'une classe botanique de cultivars de Cannabis sativa cultivés spécifiquement à des fins industrielles ou médicinales. |
| Hydrolysat | Il s'agit d'une forme de protéine fabriquée en exposant la protéine à des enzymes qui peuvent rompre partiellement les liaisons entre les acides aminés de la protéine et décomposer de grandes protéines complexes en fragments plus petits. Son traitement facilite et accélère la digestion. |
| Hypoallergénique | Il s'agit d'une substance provoquant moins de réactions allergiques. |
| Isolat | Il s'agit de la forme de protéine la plus pure et la plus transformée, qui a subi une séparation pour obtenir une fraction protéique pure. Elle contient généralement ≥ 90 % de protéines en poids. |
| Kératine | Il s'agit d'une protéine qui contribue à la formation des cheveux, des ongles et de la couche externe de la peau. |
| Lactalbumine | Il s'agit de l'albumine contenue dans le lait et extraite du lactosérum. |
| Lactoferrine | Il s'agit d'une glycoprotéine liant le fer présente dans le lait de la plupart des mammifères. |
| Lupin | Il s'agit des graines légumineuses jaunes du genre Lupinus. |
| Milléniaux | Également connus sous le nom de Génération Y ou Gen Y, ce terme désigne les personnes nées entre 1981 et 1996. |
| Monogastrique | Il s'agit d'un animal doté d'un estomac à un seul compartiment. Les exemples de monogastriques comprennent les humains, la volaille, les porcs, les chevaux, les lapins, les chiens et les chats. La plupart des monogastriques sont généralement incapables de digérer une grande quantité de matières cellulosiques telles que les herbes. |
| MPC | Concentré de protéines de lait |
| MPI | Isolat de protéines de lait |
| MSPI | Isolat de protéines de soja méthylé |
| Mycoprotéine | La mycoprotéine est une forme de protéine unicellulaire, également connue sous le nom de protéine fongique, dérivée de champignons pour la consommation humaine. |
| Nutricosmétiques | Il s'agit d'une catégorie de produits et d'ingrédients agissant comme compléments nutritionnels pour prendre soin de la beauté naturelle de la peau, des ongles et des cheveux. |
| Ostéoporose | Il s'agit d'une pathologie médicale dans laquelle les os deviennent fragiles et cassants en raison d'une perte de tissu, généralement due à des changements hormonaux, ou à une carence en calcium ou en vitamine D. |
| PDCAAS | Le score d'acides aminés corrigé de la digestibilité des protéines (PDCAAS) est une méthode d'évaluation de la qualité d'une protéine basée à la fois sur les besoins en acides aminés des humains et sur leur capacité à la digérer. |
| Consommation par habitant de protéines animales | Il s'agit de la quantité moyenne de protéines animales (telles que le lait, le lactosérum, la gélatine, le collagène et les protéines d'œuf) disponible pour la consommation de chaque personne dans une population réelle. |
| Consommation par habitant de protéines végétales | Il s'agit de la quantité moyenne de protéines végétales (telles que les protéines de soja, de blé, de pois, d'avoine et de chanvre) disponible pour la consommation de chaque personne dans une population réelle. |
| Quorn | Il s'agit d'une protéine microbienne fabriquée à partir de mycoprotéine comme ingrédient, dans laquelle la culture fongique est séchée et mélangée avec de l'albumine d'œuf ou de la protéine de pomme de terre servant de liant, puis ajustée en texture et pressée sous diverses formes. |
| Prêt à cuisiner (RTC) | Il désigne des produits alimentaires comprenant tous les ingrédients, pour lesquels une certaine préparation ou cuisson est requise selon un procédé indiqué sur l'emballage. |
| Prêt à consommer (RTE) | Il désigne un produit alimentaire préparé ou cuisiné à l'avance, ne nécessitant aucune cuisson ou préparation supplémentaire avant d'être consommé. |
| RTD | Prêt à boire |
| RTS | Prêt à servir |
| Graisses saturées | Il s'agit d'un type de graisse dans lequel les chaînes d'acides gras ne contiennent que des liaisons simples. Elles sont généralement considérées comme nocives pour la santé. |
| Saucisse | Il s'agit d'un produit à base de viande composé de viande finement hachée et assaisonnée, pouvant être fraîche, fumée ou en saumure, généralement ensuite conditionnée dans un boyau. |
| Seitan | Il s'agit d'un substitut végétal à la viande fabriqué à partir de gluten de blé. |
| Capsule molle | Il s'agit d'une capsule à base de gélatine contenant un remplissage liquide. |
| SPC | Concentré de protéines de soja |
| SPI | Isolat de protéines de soja |
| Spiruline | Il s'agit d'une biomasse de cyanobactéries pouvant être consommée par les humains et les animaux. |
| Stabilisant | Il s'agit d'un ingrédient ajouté aux produits alimentaires pour maintenir ou améliorer leur texture d'origine ainsi que leurs caractéristiques physiques et chimiques. |
| Complémentation | Il s'agit de la consommation ou de l'apport de sources concentrées de nutriments ou d'autres substances destinées à compléter les nutriments dans l'alimentation, dans le but de corriger les carences nutritionnelles. |
| Texturant | Il s'agit d'un type spécifique d'ingrédient alimentaire utilisé pour contrôler et modifier la sensation en bouche et la texture des produits alimentaires et des boissons. |
| Épaississant | Il s'agit d'un ingrédient utilisé pour augmenter la viscosité d'un liquide ou d'une pâte et le rendre plus épais, sans modifier substantiellement ses autres propriétés. |
| Graisses trans | Également appelées acides gras trans-insaturés ou acides gras trans, il s'agit d'un type de graisse insaturée présente naturellement en petites quantités dans la viande. |
| TSP | Protéine de soja texturée |
| TVP | Protéine végétale texturée |
| WPC | Concentré de protéines de lactosérum |
| WPI | Isolat de protéines de lactosérum |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Les variables clés quantifiables (sectorielles et exogènes) relatives au segment de produit spécifique et au pays sont sélectionnées parmi un ensemble de variables et facteurs pertinents sur la base d'une recherche documentaire et d'une revue de la littérature, ainsi que d'apports d'experts primaires. Ces variables sont ensuite confirmées par modélisation par régression (le cas échéant).
- Étape 2 : Construire un modèle de marché : Afin de développer une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles sur le marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 3 : Valider et finaliser : Dans cette étape essentielle, toutes les données de marché, variables et conclusions des analystes sont validées par un réseau étendu d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux hiérarchiques et fonctions afin de générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




