
Taille et part du marché des dispositifs 3D TSV
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.74 Milliards de dollars |
| Taille du Marché (2031) | 10.39 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs 3D TSV par Mordor Intelligence
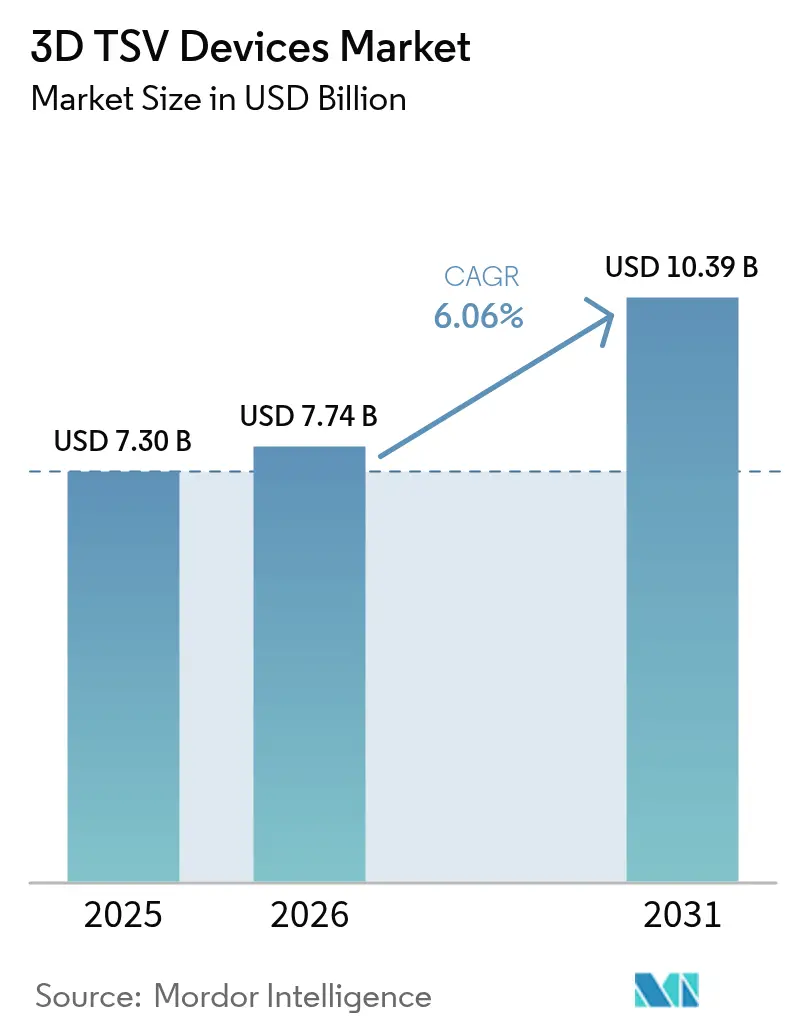
La taille du marché des dispositifs 3D TSV en 2026 est estimée à 7,74 milliards USD, en hausse par rapport à la valeur de 2025 de 7,30 milliards USD, avec des projections pour 2031 atteignant 10,39 milliards USD, progressant à un CAGR de 6,06 % sur la période 2026-2031. La demande soutenue provenant du calcul haute performance, des accélérateurs d'IA et des systèmes avancés d'aide à la conduite maintient les capacités pleinement chargées, tandis que les subventions gouvernementales aux États-Unis, en Europe et en Corée du Sud accélèrent les extensions de fabs. La co-encapsulation logique-mémoire, la liaison hybride et les conceptions d'interposeurs compatibles avec les chiplets éliminent les goulots d'étranglement de bande passante et réduisent le pas du TSV à moins de 20 microns. Les commandes d'équipements pour la gravure ionique réactive profonde et le remplissage au cuivre restent élevées malgré des réglementations environnementales plus strictes sur les chimies fluorées. L'intensité concurrentielle s'accroît à mesure que les sous-traitants d'assemblage et de test (OSAT) rivalisent avec les fabricants de dispositifs intégrés (IDM) pour sécuriser des contrats à long terme avec les hyperscalers et les fournisseurs automobiles de rang 1. Des segments de niche modestes mais en forte croissance, tels que la co-encapsulation en photonique sur silicium et les capteurs médicaux implantables, offrent des perspectives supplémentaires de création de valeur.
Principaux enseignements du rapport
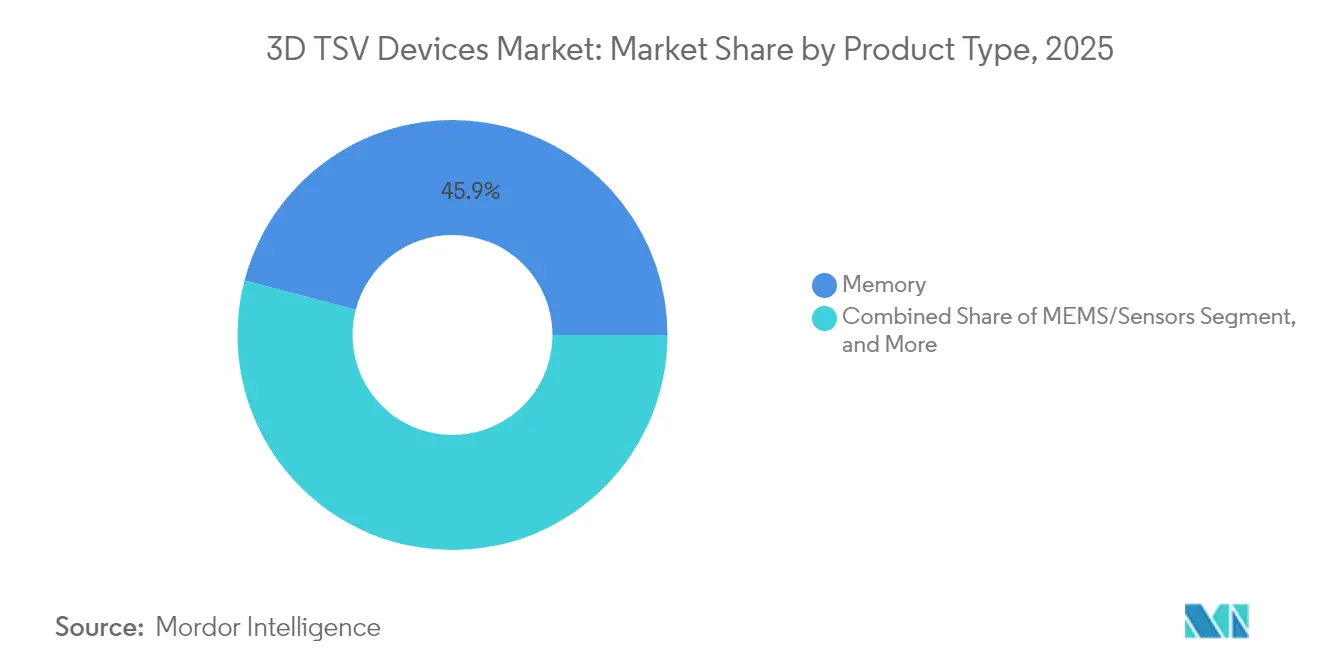
- Par type de produit, la mémoire a dominé le marché des dispositifs 3D TSV avec une part de marché de 45,92 % en 2025 ; les MEMS et capteurs devraient progresser à un CAGR de 8,57 % jusqu'en 2031.
- Par technologie TSV, le via-milieu a contribué à 54,15 % du chiffre d'affaires du marché des dispositifs 3D TSV en 2025, tandis que le via-premier devrait se développer à un CAGR de 7,69 % jusqu'en 2031.
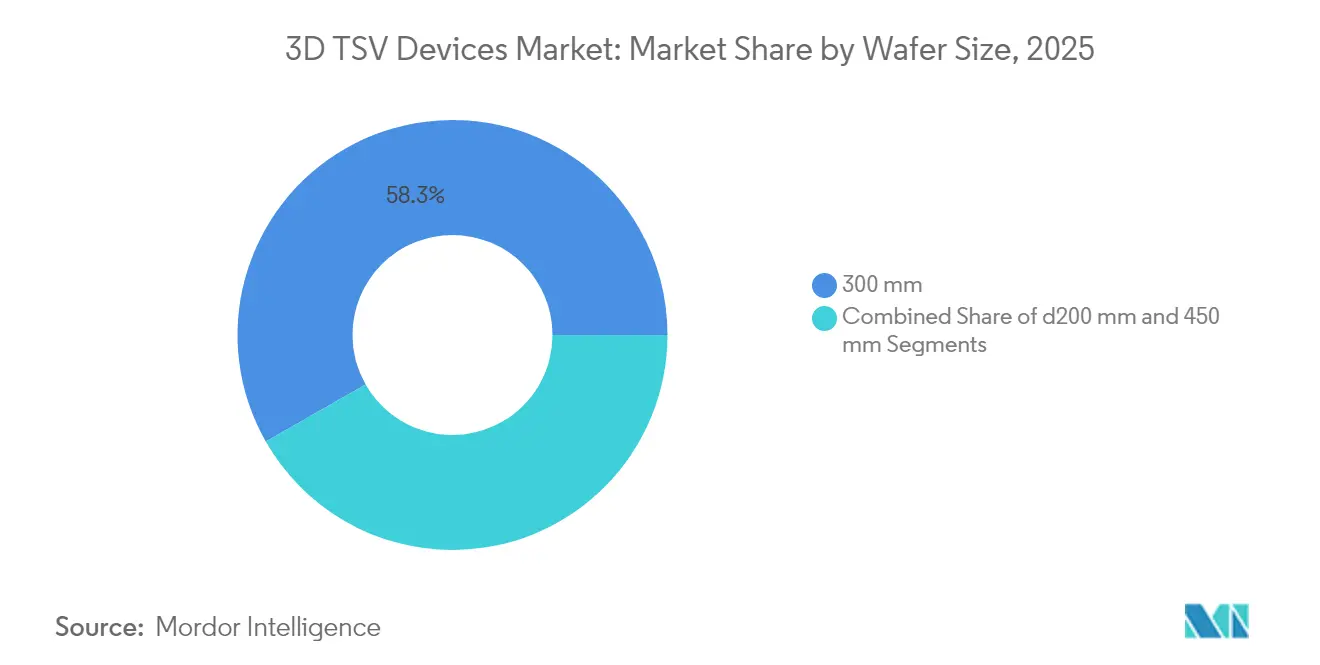
- Par taille de tranche, les substrats de 300 mm représentaient 58,25 % de la taille du marché des dispositifs 3D TSV en 2025 ; le segment 450 mm croît à un CAGR de 7,88 %.
- Par utilisateur final, l'informatique et les télécommunications représentaient 37,54 % du marché des dispositifs 3D TSV en 2025, tandis que le segment automobile est le plus rapide à croître, avec un CAGR de 9,08 %.
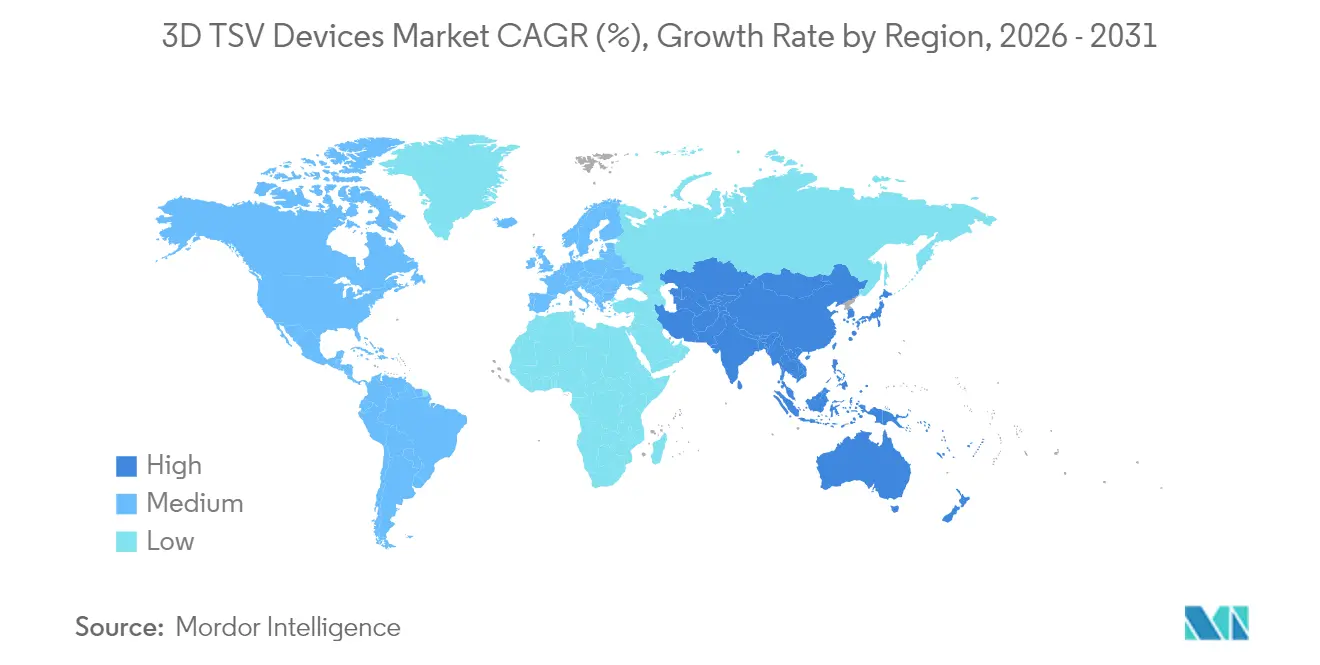
- Par géographie, l'Asie-Pacifique a dominé le marché des dispositifs 3D TSV, représentant 42,70 % du chiffre d'affaires mondial en 2025 et progressant à un CAGR de 8,56 % jusqu'en 2031. L'Amérique du Nord a suivi, soutenue par 6,165 milliards USD de financements au titre de la loi CHIPS, qui devrait favoriser le rapatriement des activités d'encapsulation TSV.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante en calcul haute performance et en charges de travail d'IA | +1.8% | Mondial, avec concentration en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion des centres de données stimulant l'adoption des mémoires à haute bande passante | +1.5% | Mondial, porté par l'Amérique du Nord, l'Asie-Pacifique et l'Europe | Court terme (≤ 2 ans) |
| Miniaturisation rapide dans les smartphones et l'électronique grand public | +1.2% | Cœur Asie-Pacifique, avec débordement vers l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Architectures d'intégration hétérogène basées sur les chiplets | +1.0% | Mondial, adoption précoce en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Besoin de la photonique sur silicium en empilage d'interposeurs 3D | +0.4% | Amérique du Nord et Europe, avec une activité émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Subventions gouvernementales pour les fabs d'encapsulation avancée | +0.9% | Amérique du Nord, Europe et marchés sélectionnés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante en calcul haute performance et en charges de travail d'IA
L'entraînement des grands modèles de langage dépasse désormais 1 billion de paramètres, obligeant les hiérarchies de mémoire à dépasser la GDDR6. Les échantillons d'ingénierie de SK Hynix pour les empilements HBM4 à 12 couches offrent une bande passante de 2,1 Tbit/s, soit une augmentation de 64 % par rapport à la HBM3E, dotant les clusters GPU d'une marge suffisante pour les pics de multiplication matricielle.[1]SK Hynix, « SK hynix présente la HBM4 au Symposium technologique TSMC Amérique du Nord », skhynix.com La norme HBM4 du JEDEC, ratifiée en 2024, fige une interface 2048 bits que seules les architectures à vias traversant le silicium peuvent servir. Le rapport annuel 2024 de Micron indique que le chiffre d'affaires HBM a plus que doublé, avec 1,5 milliard USD mis de côté pour des capacités qui monteront en puissance en 2026.[2]Micron Technology, « Rapport annuel de l'exercice 2024 », micron.com Le passage de Samsung à la liaison hybride cuivre-cuivre réduit la résistance des vias de 40 %, améliorant l'intégrité du signal à plusieurs GHz. L'accélérateur Gaudi 3 d'Intel intègre huit empilements HBM3E sur un interposeur en silicium, entraînant un investissement de 3,5 milliards USD dans l'encapsulation en Arizona et au Nouveau-Mexique dans le cadre du cofinancement de la loi CHIPS.
Expansion des centres de données stimulant l'adoption des mémoires à haute bande passante
Les hyperscalers déploient des serveurs d'IA à une cadence record, les sockets NVIDIA H200 et AMD MI300X consommant chacun plus de 80 Go de HBM3. Les lignes CoWoS de TSMC ont fonctionné à plus de 100 % d'utilisation tout au long de 2024, déclenchant une expansion de 2,8 milliards USD pour atteindre 60 000 tranches/mois à Taïwan. La présentation aux investisseurs de Micron de mai 2024 indiquait que l'offre de HBM était entièrement réservée jusqu'en 2025, ce qui pourrait faire augmenter les prix de vente moyens de 30 %. Broadcom a expédié des ASIC d'IA personnalisés intégrant chacun une HBM à base de TSV et offrant plus de 3 Tbit/s de bande passante par boîtier. Ces dynamiques renforcent le pouvoir de fixation des prix à court terme du marché des dispositifs 3D TSV.
Miniaturisation rapide dans les smartphones et l'électronique grand public
Les smartphones haut de gamme visent désormais une épaisseur inférieure à 8 mm. Les capteurs d'image CMOS empilés de Sony, qui représentent plus de 50 % des modules de caméra phares expédiés en 2024, utilisent le TSV via-dernier pour connecter la logique sans sacrifier la surface des pixels, augmentant ainsi la sensibilité en faible luminosité de 40 %. L'A18 Pro d'Apple utilise l'InFO-PoP avec un TSV via-premier pour réduire la hauteur z de 0,4 mm, libérant ainsi du volume pour une batterie plus grande. Le Snapdragon 8 Gen 4 de Qualcomm associe son processeur applicatif 3 nm à la LPDDR5T via des micro-TSV, maintenant des débits de données allant jusqu'à 9,6 GT/s pour l'IA générative embarquée. Les objets connectables portables reflètent cette tendance : l'IMU IIM-20670 de TDK InvenSense empile deux puces avec des TSV pour s'intégrer dans des écouteurs de 5 mm.
Architectures d'intégration hétérogène basées sur les chiplets
À mesure que les nœuds logiques approchent de leurs limites de mise à l'échelle, la désagrégation permet à chaque tuile d'utiliser son processus optimal. Les CPU Zen 5 d'AMD utilisent la 3D V-Cache, empilée via le TSV via-milieu, ce qui réduit la latence de 15 ns et augmente les fréquences d'images dans les jeux de 25 %. La puce Meteor Lake d'Intel utilise une puce de base Foveros avec un pas de TSV de 36 µm, permettant un transfert de données de 2 Tbit/s entre les tuiles de calcul, de graphique et d'entrée/sortie. La spécification UCIe 1.1, publiée en 2024, standardise les liaisons puce à puce qui reposent sur des interconnexions TSV sous-100 pJ/bit. Le commutateur Ethernet Tomahawk 5 de Broadcom présente des tuiles SerDes à 51,2 Tbit/s entourant un processeur de paquets sur un interposeur compatible TSV, illustrant comment le marché des dispositifs 3D TSV est indissociablement lié à l'ère des chiplets.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût unitaire élevé des boîtiers 3D TSV | -1.2% | Mondial, avec une pression aiguë dans les segments grand public sensibles aux coûts | Moyen terme (2 à 4 ans) |
| Défis de fiabilité et de rendement induits par la thermique | -0.9% | Mondial, particulièrement dans les empilements HBM à nombre de couches élevé et les empilements logiques | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans la chaîne d'approvisionnement pour les outils de gravure et de remplissage TSV | -0.5% | Asie-Pacifique et Amérique du Nord, avec des effets secondaires en Europe | Court terme (≤ 2 ans) |
| Réglementations environnementales plus strictes sur les chimies TSV | -0.3% | Europe et Amérique du Nord, avec adoption progressive en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût unitaire élevé des boîtiers 3D TSV
L'assemblage d'un TSV ajoute entre 15 et 40 USD à chaque dispositif, réduisant ainsi les marges des téléphones de milieu de gamme et des dispositifs IoT. Les outils de gravure dépassent 15 millions USD par chambre, tandis que les systèmes d'électrodéposition coûtent 8 millions USD supplémentaires.[3]Applied Materials, « Transcription de la conférence téléphonique sur les résultats de l'exercice 2024 », appliedmaterials.com Les dépôts réglementaires d'Amkor pour l'exercice 2024 révèlent des marges brutes d'encapsulation avancée de 28 %, soit 500 points de base en dessous des niveaux de liaison par fil. Les cycles de qualification sont longs ; l'expansion d'ASE à Kaohsiung a mis en évidence que les boîtiers TSV de qualité automobile nécessitent 1 000 heures de tests HTOL, ce qui peut allonger le délai de mise sur le marché de jusqu'à 16 semaines.
Défis de fiabilité et de rendement induits par la thermique
Les empilements HBM4 dissipent plus de 15 W sur une empreinte de 5 × 7 mm, provoquant un gauchissement de 80 µm à 85 °C, selon les données de SK Hynix présentées à l'IEEE ECTC. Les essais pilotes de liaison hybride de Samsung ont atteint un rendement de 75 %, limité par des spécifications de planéité du cuivre inférieures à 2 nm RMS. Le Foveros Direct d'Intel a rapporté un rendement de puces bonnes connues de 82 %, la formation de vides étant le défaut dominant. Le rapport de développement durable de Micron indique que la DRAM à base de TSV nécessite des temps de test 60 % plus longs, engendrant un coût supplémentaire de 3 USD par unité. La qualification par TSMC de dissipateurs thermiques en carbone de type diamant a amélioré la mitigation des points chauds de 30 %, mais complique les flux de matériaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la dominance de la mémoire ancre la base de revenusLes dispositifs de mémoire ont capturé 45,92 % du marché des dispositifs 3D TSV en 2025, la HBM étant devenue la solution haute bande passante de référence pour les accélérateurs d'IA. La taille du marché des dispositifs 3D TSV pour les MEMS et capteurs devrait se développer à un CAGR de 8,57 % jusqu'en 2031, reflétant l'adoption du radar automobile et des unités inertielles. L'imagerie et l'opto-électronique bénéficient du TSV via-dernier, permettant aux capteurs à éclairement par la face arrière de Sony d'atteindre une efficacité quantique de 90 % dans le proche infrarouge. Les fournisseurs de LED utilisent le TSV via-premier pour alimenter les affichages micro-LED, bien que des rendements inférieurs à 60 % retardent le déploiement à grande échelle.
D'autres produits, tels que les circuits intégrés de gestion de l'alimentation et les modules frontaux RF, utilisent le TSV pour minimiser l'inductance. Le module mmWave QTM565 de Qualcomm atteint 10 Gb/s dans des boîtiers de 1 cm³, tandis que l'accéléromètre BMA580 de Bosch empile des puces MEMS et ASIC pour un courant de veille de 1 µA. Ces exemples illustrent comment le secteur des dispositifs 3D TSV s'étend au-delà de la mémoire, même si la HBM établit le plancher de revenus.


Par technologie TSV :
le via-premier gagne du terrain dans les conceptions à chipletsLe via-milieu détenait 54,15 % du chiffre d'affaires en 2025, en raison de la maturité de la DRAM et du CIS ; cependant, le via-premier croît à un CAGR de 7,69 %, car les puces à base de chiplets exigent une précision de superposition inférieure à 1 µm. La ligne Foveros d'Intel atteint aujourd'hui un pas de 36 µm et vise 10 µm d'ici 2026, libérant une bande passante verticale supérieure à 1 Tbit/s/mm².
Le via-dernier reste essentiel pour les capteurs, maintenant les facteurs de remplissage des pixels au-dessus de 95 %. La liaison hybride dans les trois approches double la densité d'interconnexion et dominera après 2026, cimentant le rôle du TSV comme colonne vertébrale du marché des dispositifs 3D TSV.
Par taille de tranche :
les substrats de 300 mm ancrent la production en volumeLes tranches de 300 mm représentaient 58,25 % du volume en 2025, soutenues par plus de 120 fabs qualifiés dans le monde. La taille du marché des dispositifs 3D TSV pour 450 mm reste modeste, mais croît à un CAGR de 7,88 % tandis que TSMC et Samsung valident leurs lignes pilotes.
Intel a réorienté son budget 450 mm vers l'encapsulation avancée, confirmant le consensus industriel selon lequel le TSV associé aux chiplets génère un meilleur retour sur le capital investi. Les lignes sub-200 mm perdurent pour les dispositifs d'alimentation en GaN et en SiC, où le TSV permet la conduction verticale.
Par secteur d'utilisation final :
le segment automobile accélère le plus rapidementL'informatique et les télécommunications ont conservé une part de 37,54 % en 2025, tandis que l'automobile progressait le plus rapidement avec un CAGR de 9,08 %, portée par les contrôleurs de domaine pour véhicules électriques intégrant l'ADAS, l'infodivertissement et la gestion de batterie.
L'électronique grand public soutient la demande en CIS empilés et en LPDDR, tandis que le secteur de la santé poursuit des implants compatibles TSV dans le cadre de parcours approuvés par la FDA. L'aérospatiale et la défense s'appuient sur des mémoires TSV durcies aux radiations pour une tolérance aux doses totales supérieure à 100 krad. Ensemble, ces secteurs verticaux diversifient les sources de revenus à travers le marché des dispositifs 3D TSV.
Analyse géographique
Marché des dispositifs 3D TSV en Asie-Pacifique
L'Asie-Pacifique détenait 42,70 % des revenus en 2025 et se développe à un TCAC de 8,56 %, porté par la part de plus de 70 % de TSMC dans la capacité CoWoS, la maîtrise de 45 % de Samsung sur la HBM, et l'intégration de bout en bout de SK Hynix à Icheon. La subvention de 920 milliards JPY du Japon amène l'emballage avancé à Kumamoto d'ici 2026, au service de Sony et Denso. La YMTC chinoise vise le TSV pour l'empilement de contrôleurs 3D NAND, mais les restrictions à l'exportation ralentissent la montée en puissance. Les incitations fiscales de 26 billions KRW de la Corée du Sud financent 50 nouvelles chambres de gravure TSV chez SK Hynix. L'Inde attire 2,75 milliards USD de Micron pour une installation OSAT au Gujarat à partir de 2026, consolidant la position de l'Asie comme épicentre du marché des dispositifs 3D TSV.
Marché des dispositifs 3D TSV en Amérique du Nord
L'Amérique du Nord a capturé environ 34,40 % en 2025. Micron a remporté 6,165 milliards USD pour construire des usines HBM à New York et en Idaho dans le cadre du CHIPS Act. L'usine de 2 milliards USD d'Amkor en Arizona est prévue pour ouvrir en 2027, traitant des boîtiers TSV de 300 mm pour les secteurs automobile et défense. Les expansions d'Intel au Nouveau-Mexique et en Arizona triplent la capacité Foveros d'ici 2026, tandis que le Canada investit 240 millions CAD dans une ligne pilote d'optique co-packagée à Ottawa. La délocalisation de proximité incite Texas Instruments et NXP à transférer l'assemblage fan-out au Mexique, bien que les équipements TSV restent rares dans la région.
Marché des dispositifs 3D TSV en EMEA et en Amérique du Sud
L'Europe détenait environ 18,55 % en 2025. STMicroelectronics a obtenu 2,9 milliards EUR pour développer des lignes TSV de 300 mm en France. Infineon a qualifié le TSV via-middle pour les dispositifs de puissance GaN à Dresde, réduisant la résistance à l'état passant de 35 %. Le Fraunhofer IZM a atteint un pas de 0 µm via le collage hybride sur des lots pilotes, et le Royaume-Uni a investi 50 millions GBP dans une ligne TSV GaN pour les onduleurs de véhicules électriques à haute température. L'Amérique du Sud et la MEA représentent ensemble 4,35 %, bien que le Brésil et les Émirats arabes unis signalent des ajouts de capacité après 2027.

Paysage réglementaire
Le contrôle des exportations et la politique commerciale revêtent une importance croissante pour les dispositifs TSV 3D, en particulier lorsque la densité et les performances des TSV suivent des cas d'usage en informatique avancée. Le Département du Commerce américain, via le Bureau of Industry and Security (BIS), applique des mesures de diligence raisonnable renforcées pour les circuits intégrés d'informatique avancée (action du Federal Register datée du 16 janvier 2025). Les DRAM avancées à forte densité de TSV peuvent également relever des cadres de contrôle des nœuds avancés, ce qui affecte à la fois les IDM et les OSAT qui assemblent les boîtiers HBM et interposeurs TSV. Au-delà de l'exposition liée aux licences, les exigences de documentation de la chaîne d'approvisionnement et de filtrage des clients ou des utilisations finales augmentent pour les expéditions mondiales de boîtiers IA et HPC à base de TSV.
En Europe, le cadre du EU Chips Act (règlement (UE) 2023/1781) constitue l'ancrage réglementaire. Il renforce la coordination en cas de crise des semi-conducteurs et donne à la Commission européenne des mécanismes pour demander des informations sur la chaîne d'approvisionnement aux entreprises, ce qui recoupe la visibilité et le reporting de l'assemblage TSV dans des environnements de capacité contrainte. Sur le plan environnemental, le renforcement des contrôles sur les chimies de procédé (y compris les chimies fluorées utilisées pour la gravure et le nettoyage) continue d'influencer le choix des équipements, les investissements en abattement, et les délais de qualification des procédés pour la gravure ionique réactive profonde et les étapes liées au remplissage de cuivre utilisées dans la fabrication des TSV.
Analyse de la chaîne de valeur
La chaîne de valeur des dispositifs TSV 3D commence par les matériaux et équipements en amont, passe par le traitement des plaquettes et la formation des TSV, et se termine par l'assemblage et les tests d'emballage avancé. Les intrants amont clés comprennent les plaquettes de silicium (300 mm comme référence de volume), les matériaux diélectriques et de barrière ou de germination pour les revêtements de vias et la métallisation, ainsi que des équipements à forte intensité capitalistique couvrant la gravure profonde du silicium, le dépôt et l'électrodéposition de cuivre. La concentration des équipements et les longs délais de livraison des outils (rapportés entre 12 et 18 mois pour les machines spécialisées utilisées dans l'emballage avancé et l'empilement 3D) se traduisent par un goulet d'étranglement de capacité au niveau de l'étape d'emballage plutôt qu'au niveau des mises en route des plaquettes en amont.
En milieu de chaîne, les fonderies et IDM (notamment TSMC, Samsung et Intel) gèrent l'intégration des procédés TSV-first et via-middle pour les boîtiers IA et HPC de pointe, tandis que les OSAT tels qu'ASE et Amkor fournissent la capacité d'assemblage, de bumping et de test, en particulier pour les flux utilisant la révélation TSV-last et la discipline de fabrication à grand volume. La demande en aval provient des hyperscalers, des concepteurs d'ASIC GPU et réseau, et des fournisseurs automobiles de premier rang qui recherchent de plus en plus une capacité d'emballage à long terme. Les initiatives d'intégration et de normalisation telles que TSMC 3DFabric et UCIe réduisent les frictions de conception pour les systèmes basés sur les chiplets et les interposeurs, mais elles relèvent également la barre pour une qualification coordonnée entre plaquettes, interposeurs et substrats, assemblage, et tests de fiabilité.
Paysage concurrentiel
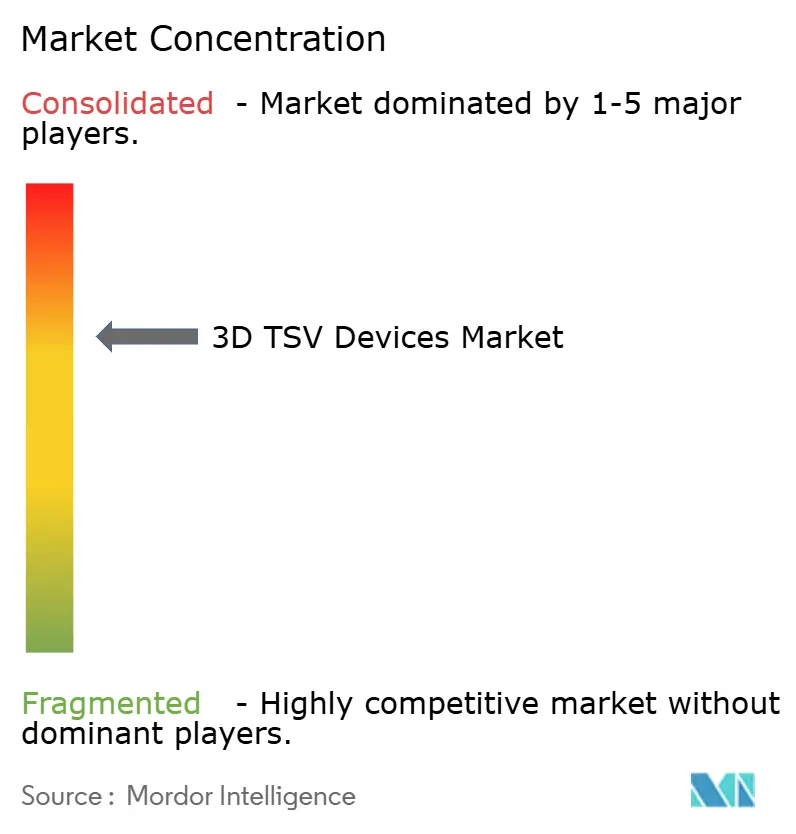
La concentration du marché est modérée à élevée, les cinq premiers acteurs représentant environ 75 % de la valeur. TSMC seul capte plus de 70 % de l'encapsulation avancée pour le calcul haute performance, remportant des contrats auprès de NVIDIA, AMD et Broadcom. Samsung et SK Hynix approvisionnent collectivement 85 % de la HBM, s'appuyant sur des empilements verticaux pour fidéliser leurs clients dans le cadre d'accords pluriannuels. Micron réduit l'écart grâce aux capacités financées par la loi CHIPS prévues pour 2027.
Les grands OSAT, à savoir ASE, Amkor et JCET, développent leurs lignes fan-out 300 mm et TSV pour attirer les concepteurs de chiplets sans fab. Le campus de Kaohsiung d'ASE, certifié ISO 26262, prend désormais en charge les SoC d'IA pour l'automobile. Amkor a commencé la construction d'une installation à approvisionnement sécurisé en Arizona pour répondre aux contrats de défense. JCET et Siliconware Precision Industries poussent la lithographie adaptative pour réduire le coût des micro-billes.
Des opportunités de niche émergent dans la co-encapsulation en photonique sur silicium ; Cisco et Intel ont besoin d'interposeurs TSV pour l'Ethernet à 1,6 Tb/s, une lacune que le Tomahawk 5 de Broadcom exploite déjà. Des start-ups comme Adeia octroient des licences sur leur propriété intellectuelle d'interconnexion à liaison directe à Samsung et TSMC, réduisant le pas des vias à 10 µm. L'intensité capitalistique et les brevets sur les chimies TSV constituent encore des barrières à l'entrée, préservant le pouvoir de fixation des prix des acteurs établis à travers le marché des dispositifs 3D TSV.
Leaders du secteur des dispositifs 3D TSV
Taiwan Semiconductor Manufacturing Company Limited
Samsung Electronics Co., Ltd.
Intel Corporation
Micron Technology, Inc.
SK hynix Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des dispositifs 3D TSV
- Taiwan Semiconductor Manufacturing Company Limited
- Samsung Electronics Co., Ltd.
- Intel Corporation
- Micron Technology, Inc.
- SK hynix Inc.
- Toshiba Electronic Devices and Storage Corporation
- ASE Technology Holding Co., Ltd.
- Amkor Technology, Inc.
- United Microelectronics Corporation
- STMicroelectronics N.V.
- Broadcom Inc.
- Texas Instruments Incorporated
- GlobalFoundries Inc.
- Advanced Micro Devices, Inc.
- Qualcomm Incorporated
- JCET Group Co., Ltd.
- Powertech Technology Inc.
- Siliconware Precision Industries Co., Ltd.
- Xilinx, Inc. (AMD Adaptive and Embedded Computing Group)
- Pure Storage, Inc.

Opportunités de marché et perspectives d'avenir
Une opportunité majeure réside dans l'expansion de la capacité d'emballage avancé qualifiée et l'élargissement de la base de fournisseurs pour les interposeurs et empilements activés par TSV, car la capacité de classe CoWoS a fonctionné avec un taux d'utilisation très élevé. Cela a favorisé à la fois l'expansion interne et une externalisation mesurée vers des partenaires OSAT, laissant de la place aux OSAT et aux acteurs de l'écosystème des substrats ou interposeurs capables de répondre aux exigences électriques et thermiques de l'IA et du HPC tout en suivant des trajectoires de fiabilité de qualité automobile. (Cela inclut les longs cycles de qualification HTOL évoqués dans les montées en puissance de l'emballage automobile.)
Le marché bénéficie également de feuilles de route technologiques qui augmentent la densité d'interconnexion. TSMC a présenté une réduction du pas SoIC d'une classe de 6 microns (2025) vers 4,5 microns d'ici 2029, ce qui favorise une bande passante plus élevée par boîtier et un partitionnement plus fin des chiplets. Un second domaine d'opportunité concerne l'innovation en matière d'outils et de procédés qui réduit les frictions de montée en rendement dans la gravure, la métallisation, le collage et le test des TSV. Les délais de livraison des équipements d'emballage et l'apprentissage du rendement agissent comme des points d'étranglement pour les conceptions HBM et à forte densité de TSV, encourageant les investissements dans le contrôle des procédés, la métrologie et des approches d'intégration alternatives (y compris les concepts de pont Intel EMIB-T) qui peuvent soulager les goulets d'étranglement sans sacrifier la bande passante. Au-delà de l'IA et du HPC, des espaces blancs supplémentaires proviennent de la co-intégration en photonique sur silicium et des systèmes de capteurs compacts où le TSV favorise la réduction de la hauteur en z et les interconnexions verticales à haute densité, s'alignant avec le périmètre du rapport autour de la co-intégration logique-mémoire, du collage hybride et des conceptions d'interposeurs prêts pour les chiplets qui suppriment les contraintes de bande passante tout en resserrant le pas des TSV en dessous de 20 microns.
Recent Industry Developments in Marché des dispositifs 3D TSV
- Juin 2026 : AT&S a annoncé une expansion de son site de fabrication de Kulim, comprenant l'aménagement de la Plant 2 et la construction liée aux noyaux de substrats IC et aux capacités avancées de PCB. Cette expansion soutient la demande à long terme des partenaires technologiques stratégiques, notamment AMD, et renforce une couche habilitante dans la chaîne d'approvisionnement de l'emballage avancé qui complète l'intégration 2,5D/3D à base de TSV.
- Avril 2025 : SK hynix a dévoilé des échantillons HBM4 empilés à 12 niveaux dépassant 2 Tbit/s de bande passante et a confirmé un calendrier de production de masse fin 2026. Cela renforce le rôle de l'empilement TSV à haute densité en tant que technologie clé pour les accélérateurs IA et soutient la demande pour la gravure, le remplissage, le collage et les capacités de test des TSV.
- Décembre 2024 : TSMC a annoncé une expansion de CoWoS de 2,8 milliards USD pour atteindre 60 000 plaquettes par mois d'ici fin 2025. Cette montée en capacité répond aux contraintes d'emballage avancé pour les HBM activées par TSV et l'informatique IA basée sur interposeur, façonnant la dynamique d'allocation entre fonderies et partenaires OSAT.


Marché des dispositifs 3D TSV Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre les revenus générés par les dispositifs basés sur des vias traversants en silicium 3D (TSV) utilisés pour créer des connexions électriques verticales pour les puces empilées dans les composants semi-conducteurs à travers les principales industries d'utilisation finale.
Exclusions du périmètre : Nous excluons les approches d'emballage 3D non-TSV et l'emballage 2D standard où les interconnexions verticales à travers le silicium ne sont pas utilisées.
Aperçu de la segmentation
- Par type de produit
- Imagerie et opto-électronique
- Mémoire
- MEMS / Capteurs
- LED
- Autres produits
- Par technologie TSV
- TSV via-milieu
- TSV via-dernier
- TSV via-premier
- Par taille de tranche
- ≤200 mm
- 300 mm
- 450 mm
- Par secteur d'utilisation final
- Électronique grand public
- Automobile
- Informatique et télécommunications
- Santé
- Aérospatiale et défense
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et sélectionner des indicateurs pratiques pouvant être actualisés chaque année sans dépendre de jeux de données privés. Nous avons examiné des documents publics tels que des statistiques commerciales sur les semi-conducteurs, des résumés douaniers et d'import-export, et des indicateurs macroéconomiques qui aident à expliquer la demande en électronique par région.
Pour façonner les hypothèses, nous avons également consulté des sources telles que les dépôts auprès de la SEC américaine et les rapports annuels, les présentations aux investisseurs, la presse économique reconnue, et des articles techniques dans des revues à comité de lecture traitant des flux de procédés TSV (via-first, via-middle, via-last) et des tendances des plaquettes. Pour les vérifications quantitatives, nous avons utilisé des abonnements payants pour les données financières et de renseignement d'entreprises, des bases de données de brevets, et une base de données de la chaîne de valeur des semi-conducteurs afin de confirmer les signaux d'expansion de capacité et le calendrier d'adoption technologique. Ces exemples sont illustratifs uniquement, et de nombreuses autres sources publiques et payantes ont été utilisées pour collecter, valider et clarifier les données tout au long des travaux.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées auprès de dirigeants, de responsables d'unités commerciales et de gestionnaires à travers la chaîne de valeur des TSV 3D, y compris la fabrication, les services d'emballage et la planification de la demande sur les marchés finaux. S'agissant d'un marché mondial, les données recueillies ont été vérifiées dans les régions APAC, EMEA et Amériques afin de valider les niveaux d'adoption, l'évolution typique des prix et le calendrier de mise en service des nouvelles capacités.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Dirigeants (CXO) : 13 % | APAC : 48 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 30 % |
| Petits acteurs : 14 % | Gestionnaires : 59 % | Amériques : 22 % |
Dimensionnement et prévisions du marché
Le dimensionnement part d'une reconstruction descendante où la demande d'emballage semi-conducteur et l'adoption de l'intégration 3D sont traduites en un bassin de demande de dispositifs TSV 3D, puis réparties par usage produit et par région. Pour garder les calculs ancrés dans la réalité, nous corroborons les totaux avec des approximations ascendantes sélectives, comme des volumes d'expédition échantillonnés multipliés par des fourchettes d'ASP réalistes et recoupés avec des indices de revenus des fournisseurs lorsque des informations sont disponibles.
Les intrants ont été liés à des empreintes de marché que les répondants pouvaient vérifier rapidement, ce qui est important lorsque les données sont fragmentées. Les principales variables utilisées comprennent : le déplacement du mix vers les empilements de mémoire et l'imagerie et l'opto-électronique, la répartition des technologies TSV (via-first, via-middle, via-last) telle qu'elle affecte le rendement et le coût, la progression de la taille des plaquettes (de 200 mm à 300 mm et au-delà) qui influence le débit, les signaux de demande d'utilisation finale provenant de l'électronique grand public et automobile, et les ajouts de capacité régionaux qui modifient la disponibilité de l'offre. Lorsqu'un écart ascendant apparaissait, il était traité en utilisant des taux de pénétration prudents, puis en revérifiant les volumes implicites par rapport au mix technologique évoqué lors des entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée afin que l'adoption et les prix puissent être ajustés selon différents résultats pour la demande d'emballage avancé, la réussite de la montée en capacité et les cycles macroéconomiques. Les hypothèses du cas principal ont été alignées sur les avis d'experts les plus répétés, puis la trajectoire de croissance résultante a été testée pour vérifier sa cohérence avec les principaux moteurs de la demande d'utilisation finale.
Validation des données et cycle de mise à jour
La validation s'effectue par triangulation entre signaux indépendants, puis par des contrôles de révision étape par étape avant une validation finale. Nous comparons les totaux de marché modélisés aux indices de demande régionale, aux commentaires sur l'adoption technologique et aux tendances de revenus impliquées par les divulgations publiques, puis nous retravaillons tout élément aberrant qui ne correspond pas à la logique du mix de taille de plaquette, de la demande d'utilisation finale ou de l'évolution attendue des prix.
Si un écart majeur est constaté, des appels de suivi sont déclenchés pour confirmer s'il s'agit d'un problème de calendrier (par exemple, une montée en capacité retardée) ou d'une incohérence de périmètre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que de nouvelles lignes de fabrication, des changements dans les conditions commerciales, ou un changement clair dans le rythme d'adoption. Avant la livraison, les derniers signaux du marché sont réexaminés afin que la vision finale soit actuelle.
Taille du marché des dispositifs TSV 3D selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les dispositifs TSV 3D peuvent différer même lorsque le nom du sujet semble identique, car chaque éditeur définit différemment les limites autour des produits et types d'emballage, puis applique des hypothèses de prix et d'adoption différentes. Le calendrier compte également, car les années de base, les conversions de devises et la cadence d'actualisation peuvent modifier la valeur rapportée.
Les principaux facteurs d'écart sur ce marché proviennent généralement du fait que l'estimation inclut ou non les boîtiers 2,5D aux côtés des dispositifs TSV 3D, de la manière dont l'étude traite les revenus d'emballage avancé adjacents par rapport aux composants activés par TSV au niveau des dispositifs, et de la rapidité avec laquelle les changements d'ASP sont supposés à mesure que les tailles de plaquettes et les rendements s'améliorent. Une autre source courante d'écart est la mesure dans laquelle le modèle suppose de manière agressive la demande provenant des empilements de mémoire, de l'imagerie et des montées en puissance de l'électronique automobile, en particulier lorsque des expansions de capacité sont annoncées mais pas encore pleinement utilisées.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,74 milliards USD (2026) | |
| Cabinet de recherche sectorielle A | 8,93 milliards USD (2025) | Utilise une année de base antérieure et applique des hypothèses d'adoption et de prix qui semblent tirer davantage de valeur des cas d'usage en imagerie, opto-électronique et mémoire vers le point de départ, ce qui peut augmenter le total à court terme par rapport à un ancrage sur 2026. |
| Cabinet de conseil mondial B | 1,10 milliard USD (2024) | Cadre le marché autour d'une définition plus étroite qui mélange des étiquettes de type (y compris les boîtiers 2,5D) et peut sous-estimer l'activation TSV au niveau des dispositifs à travers les industries d'utilisation finale, ce qui comprime la valeur indiquée pour l'année de base. |
En suivant les répartitions des technologies TSV, le mix de taille des plaquettes et les signaux d'adoption d'utilisation finale, Mordor Intelligence maintient l'estimation liée à l'activation TSV au niveau des dispositifs et évite d'intégrer des revenus d'emballage adjacents qui ne sont pas systématiquement rapportés. Dans l'ensemble, le tableau suggère que l'écart est principalement déterminé par les limites du périmètre, le choix de l'année de base et la manière dont l'ASP et l'adoption sont actualisés, ce qui explique pourquoi un ensemble transparent d'intrants rend le chiffre plus facile à reproduire et à mettre à jour.


Questions clés auxquelles répond le rapport
À quelle vitesse la demande mondiale de mémoires à haute bande passante croît-elle ?
Le chiffre d'affaires HBM a doublé en 2024 et porte le marché global des dispositifs 3D TSV à un CAGR de 6,06 % jusqu'en 2031.
Quelle technologie TSV gagne le plus de terrain dans les conceptions à chiplets ?
Le TSV via-premier devrait se développer à un CAGR de 7,69 % car les puces de base exigent une précision de superposition inférieure à 1 µm.
Pourquoi l'automobile est-elle considérée comme le secteur vertical à la croissance la plus rapide ?
Les contrôleurs de domaine pour véhicules électriques ont besoin de processeurs de fusion de capteurs empilés, poussant la demande en TSV automobile à un CAGR de 9,08 %.
Quel rôle jouent les incitations gouvernementales dans l'expansion des capacités ?
Les attributions au titre de la loi CHIPS aux États-Unis et des programmes similaires en Europe et en Asie financent des fabs TSV à plusieurs milliards de dollars, accélérant l'approvisionnement local.
Quelle est la concentration du pouvoir des fournisseurs dans l'encapsulation avancée ?
Cinq acteurs contrôlent environ 75 % du chiffre d'affaires, conférant au secteur un score de concentration de 7 sur une échelle de 10 points.
Quand la production de TSV en 450 mm atteindra-t-elle une échelle significative ?
Des lignes pilotes existent aujourd'hui, mais l'adoption grand public du 450 mm est peu probable avant 2028, le temps que les écosystèmes d'outillage arrivent à maturité.
Dernière mise à jour de la page le:



