
Tamaño y Participación del Mercado de Zinc
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
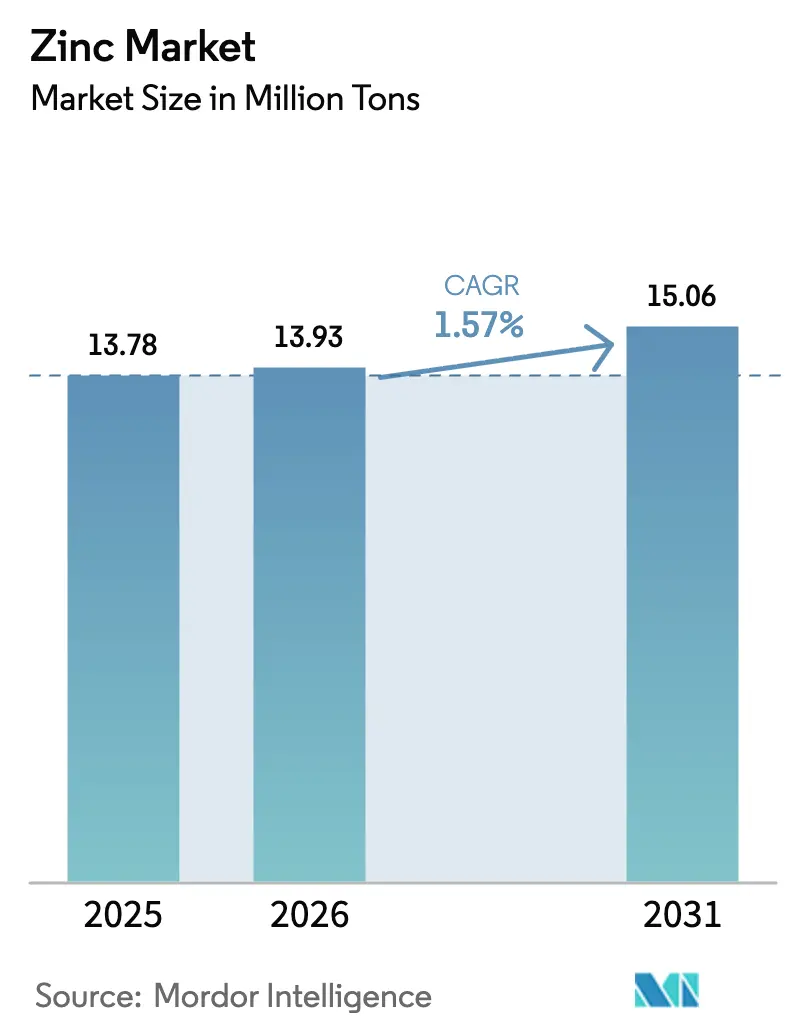
| Volumen del Mercado (2026) | 13.93 Millones de toneladas |
| Volumen del Mercado (2031) | 15.06 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 1.57 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Zinc por Mordor Intelligence
El tamaño del Mercado de Zinc fue valorado en 13,78 millones de toneladas en 2025 y se estima que crecerá desde 13,93 millones de toneladas en 2026 hasta alcanzar 15,06 millones de toneladas en 2031, a una CAGR del 1,57% durante el período de pronóstico (2026-2031). La resiliencia de la demanda se sustenta en las carteras de infraestructura del sector público, la creciente penetración del acero resistente a la corrosión en vehículos eléctricos y equipos de energía renovable, y la adopción sostenida de fertilizantes a base de zinc en suelos deficientes en micronutrientes. La mejora de la economía del reciclaje secundario, impulsada por el Mecanismo de Ajuste en Frontera por Carbono de la Unión Europea, está orientando a las fundiciones hacia materias primas de menor contenido de carbono, incluso cuando la concentración del suministro minero introduce riesgo de precio. Mientras tanto, los despliegues piloto de baterías de iones de zinc y zinc-aire señalan un canal emergente para compuestos especiales que podría añadir hasta 100.000 toneladas de consumo incremental para 2031.
Conclusiones Clave del Informe
- Por forma, el zinc refinado (lingote) lideró con el 72,21% de la participación del mercado de zinc en 2025, mientras que se proyecta que los compuestos de zinc avancen a una CAGR del 2,89% hasta 2031.
- Por proceso de producción, la producción primaria representó el 65,62% de la participación del mercado de zinc en 2025; la producción secundaria está en camino de registrar la CAGR más rápida del 2,71% hasta 2031.
- Por aplicación, la galvanización capturó el 52,37% del tamaño del mercado de zinc en 2025, mientras que el óxido de zinc y los productos químicos están preparados para una CAGR del 2,77% durante 2026-2031.
- Por industria de usuario final, la construcción dominó con una participación del 56,71% en 2025; se espera que los sectores eléctrico y electrónico crezcan a una CAGR del 2,42% hasta 2031.
- Por geografía, Asia-Pacífico concentró el 62,86% del volumen de 2025 y también se proyecta que registre la CAGR más rápida del 2,50% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado del Zinc*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de galvanización impulsada por infraestructura | +0.4% | Núcleo en Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2–4 años) |
| Crecimiento del acero resistente a la corrosión en vehículos eléctricos y energías renovables | +0.3% | Global, concentrado en América del Norte, Europa y China | Largo plazo (≥4 años) |
| Expansión de fertilizantes a base de zinc en suelos deficientes en micronutrientes | +0.2% | Asia del Sur, África Subsahariana, América Latina | Largo plazo (≥4 años) |
| Surgimiento de baterías de iones de zinc y zinc-aire | +0.1% | América del Norte, Europa (despliegues piloto) | Largo plazo (≥4 años) |
| Mandato de la UE sobre tuberías recubiertas de zinc para agua potable | +0.1% | Europa, con expansión hacia Oriente Medio | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Galvanización Impulsada por Infraestructura
Los programas plurianuales de capital público están consolidando la visibilidad para los galvanizadores en Asia y América del Norte. El Plan Nacional de Infraestructura de India por 1,4 billones de USD, los corredores de autopistas de la ASEAN y la Ley de Inversión en Infraestructura y Empleo de Estados Unidos requieren cientos de miles de toneladas de acero recubierto que deben cumplir con las normas de espesor ISO 1461 y ASTM A123. Los recubrimientos galvanizados ofrecen vidas útiles de 50 a 100 años en zonas rurales, consolidando su condición de barrera anticorrosión preferida donde predomina la economía del ciclo de vida.
Crecimiento del Acero Resistente a la Corrosión en Vehículos Eléctricos y Energías Renovables
Las plataformas de vehículos eléctricos de batería especifican recubrimientos de aleaciones Zn-Ni y Zn-Mg para resistir la sal vial y los ciclos térmicos, mientras que los monopilotes de parques eólicos marinos dependen de la galvanización por inmersión en caliente más recubrimientos orgánicos superiores para combatir el ataque por cloruros. Aunque los aceros de alta resistencia más delgados reducen el recubrimiento por tonelada, el tonelaje total de acero recubierto crece con suficiente rapidez para mantener el crecimiento en volumen, reforzando el apoyo a largo plazo para el mercado de zinc[1].
Expansión de Fertilizantes a Base de Zinc en Suelos Deficientes en Micronutrientes
Aproximadamente la mitad de los suelos cerealeros del mundo carecen de zinc biodisponible, lo que reduce los rendimientos entre un 10 y un 30%. La iniciativa de Tarjetas de Salud del Suelo de India recomienda ahora la aplicación de zinc por debajo de umbrales de 0,6 ppm, y los programas de biofortificación de HarvestPlus demuestran ganancias de rendimiento del 15 al 20% con semillas enriquecidas con zinc. Si bien los límites de metales pesados varían por región, la demanda de sulfato de zinc, óxido y quelatos continúa creciendo en Asia del Sur y África Subsahariana.
Surgimiento de Baterías de Iones de Zinc y Zinc-Aire
El programa Earthshot de Almacenamiento de Energía de Larga Duración del Departamento de Energía de Estados Unidos tiene como objetivo sistemas de 10 horas a 0,05 USD por kWh para 2030. Las químicas de iones de zinc ofrecen densidades de energía teóricas de 400 Wh/kg sin riesgos de inflamabilidad. Los proyectos piloto de Urban Electric Power y Zinc8 están superando los 1.000 ciclos en pruebas controladas, aunque la mitigación de dendritas y la estabilidad del electrolito siguen siendo obstáculos. Una ampliación exitosa podría redirigir una porción modesta pero significativa de la demanda de iones de litio hacia el mercado de zinc.
Análisis del Impacto de las Restricciones del Mercado del Zinc*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones ambientales y de ESG estrictas | -0.3% | Global, agudo en Europa y China | Mediano plazo (2–4 años) |
| Volatilidad de precios por choques de oferta y excedentes | -0.2% | Global, amplificado en regiones dependientes de importaciones | Corto plazo (≤2 años) |
| Límites de metales pesados en fertilizantes que restringen el sulfato de zinc | -0.1% | Europa, América del Norte, jurisdicciones asiáticas seleccionadas | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Ambientales y de ESG Estrictas
Los certificados del Mecanismo de Ajuste en Frontera por Carbono con precios cercanos a 85 EUR por tCO₂ elevan los costos de importación del zinc refinado no europeo entre 130 y 240 USD por tonelada. La hoja de ruta de doble carbono de China cerró 30 pequeñas fundiciones en 2024, eliminando 200.000 t de capacidad y subrayando un cambio hacia el suministro de bajas emisiones que ya cotiza con primas del 3 al 5%. Las auditorías de Alcance 3 bajo la Directiva de Informes de Sostenibilidad Corporativa de la UE favorecen a las fundiciones certificadas y perjudican a las de alto contenido de carbono.
Límites de Metales Pesados en Fertilizantes que Restringen el Sulfato de Zinc
Alemania y los Países Bajos aplican umbrales preventivos de metales pesados a las enmiendas del suelo, y los compuestos de zinc sintéticos enfrentan exclusión de los protocolos orgánicos. Las alternativas queladas libres de co-contaminantes cuestan entre 2 y 3 veces más que el sulfato de zinc, lo que frena la adopción entre los pequeños agricultores en regiones sensibles al precio hasta que las normas del Codex converjan en 2027[2].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado del Zinc
Por Forma:
Los Lingotes Refinados Anclan la Oferta, los Compuestos Capturan el Crecimiento EspecializadoEl zinc refinado (lingote) controló el 72,21% del volumen de 2025, sustentando la demanda de galvanización, fundición a presión y laminación de latón. En contraste, los compuestos de zinc crecerán a una CAGR del 2,89%, impulsados por los activadores de óxido de zinc en neumáticos, los grados farmacéuticos bloqueadores de UV y las películas de conductores transparentes para electrónica flexible. El tamaño del mercado de zinc vinculado a la alimentación reciclada se está ampliando a medida que las expansiones de hornos Waelz en Europa e India recuperan óxido del polvo de hornos de arco eléctrico con una intensidad de CO₂ un 75% menor.
El zinc secundario goza de vientos favorables de política derivados de los créditos del Mecanismo de Ajuste en Frontera por Carbono y los objetivos corporativos de Alcance 3. Por ello, los mineros integrados están pivotando hacia compuestos y aleaciones que obtienen primas de dos dígitos, diversificando los ingresos lejos de los lingotes de materia prima en medio del persistente exceso de oferta chino.
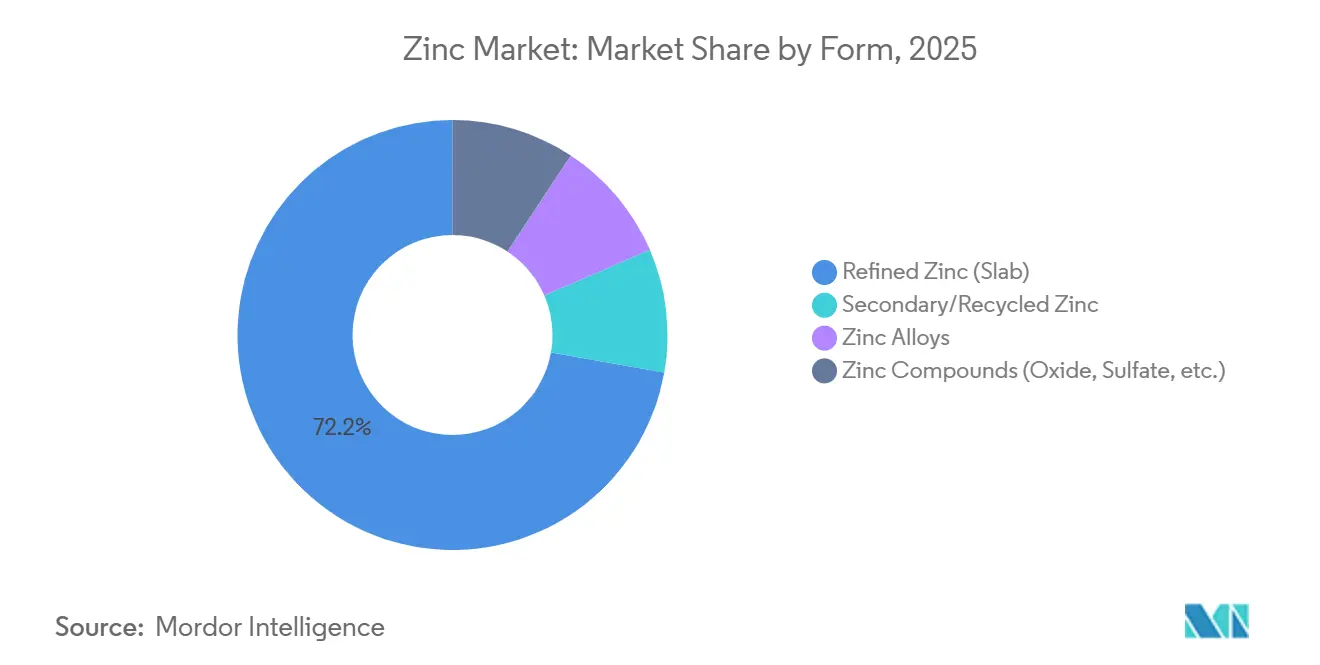
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Proceso de Producción:
El Dominio Primario se Erosiona a Medida que el Reciclaje EscalaLa producción primaria representó el 65,62% de la producción en 2025, pero su huella de CO₂ de 1,5 a 2,5 t por tonelada de zinc enfrenta costos de carbono crecientes. Los retrasos en las minas y el hecho de que los diez principales yacimientos suministren el 40% de los concentrados añaden otra capa de riesgo. Por el contrario, la producción secundaria (reciclaje) está creciendo a una CAGR del 2,71% y capturando participación del mercado de zinc a medida que la lixiviación hidrometalúrgica mejora la recuperación del polvo de hornos de arco eléctrico y las escorias de latón. Los hornos Waelz europeos procesan ahora 500.000 t de residuos anualmente, e India está añadiendo capacidad para procesar 4 millones de t de polvo generado por su sector siderúrgico.
Por Aplicación:
La Galvanización Lidera, los Productos Químicos de Óxido de Zinc se AceleranLa galvanización concentró el 52,37% del tamaño del mercado de zinc en 2025, respaldada por capas de recubrimiento conformes con ISO que prolongan la vida útil del acero en puentes, torres y metro. Las líneas continuas que adoptan baños de Zn-Al-Mg reducen los intervalos de revestimiento entre un 30 y un 50%. Mientras tanto, el óxido de zinc y los productos químicos registrarán una CAGR del 2,77% a medida que los sectores de neumáticos, farmacéutico y electrónico escalan. Las películas de óxido de zinc dopado con aluminio en células solares y pantallas plegables refuerzan la visibilidad de la demanda futura.
Por Industria de Usuario Final:
La Construcción Domina, la Electrónica Supera el RitmoLa construcción absorbió el 56,71% de la demanda de 2025, sostenida por la vivienda en India, las autopistas de la ASEAN y la rehabilitación de puentes en Estados Unidos. Los sectores eléctrico y electrónico, con una CAGR prevista del 2,42%, se benefician de los varistores de óxido de zinc en cargadores de vehículos eléctricos y los conductores transparentes en pantallas. Los fabricantes de equipos originales del sector automotriz adoptan recubrimientos de Zn-Mg de hasta 15 µm de espesor para garantías de corrosión en bandejas de baterías, amortiguando el tonelaje incluso cuando el uso de acero por unidad en los vehículos disminuye.
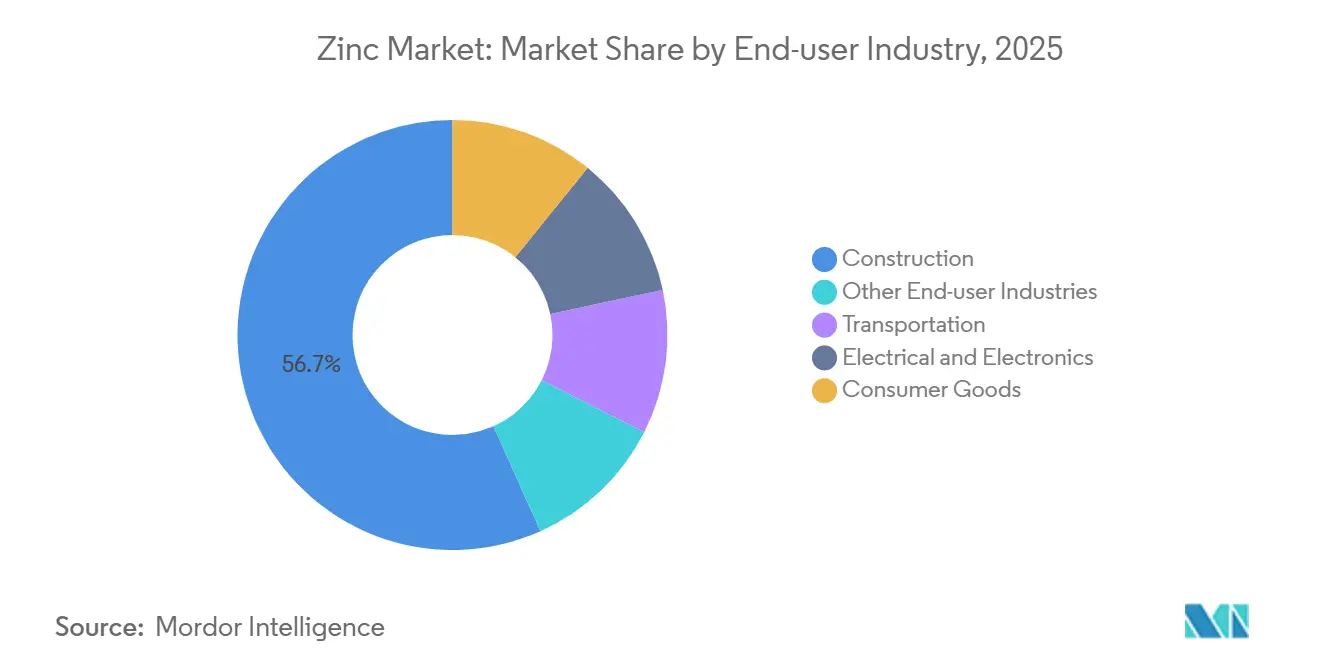
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado del Zinc en APAC
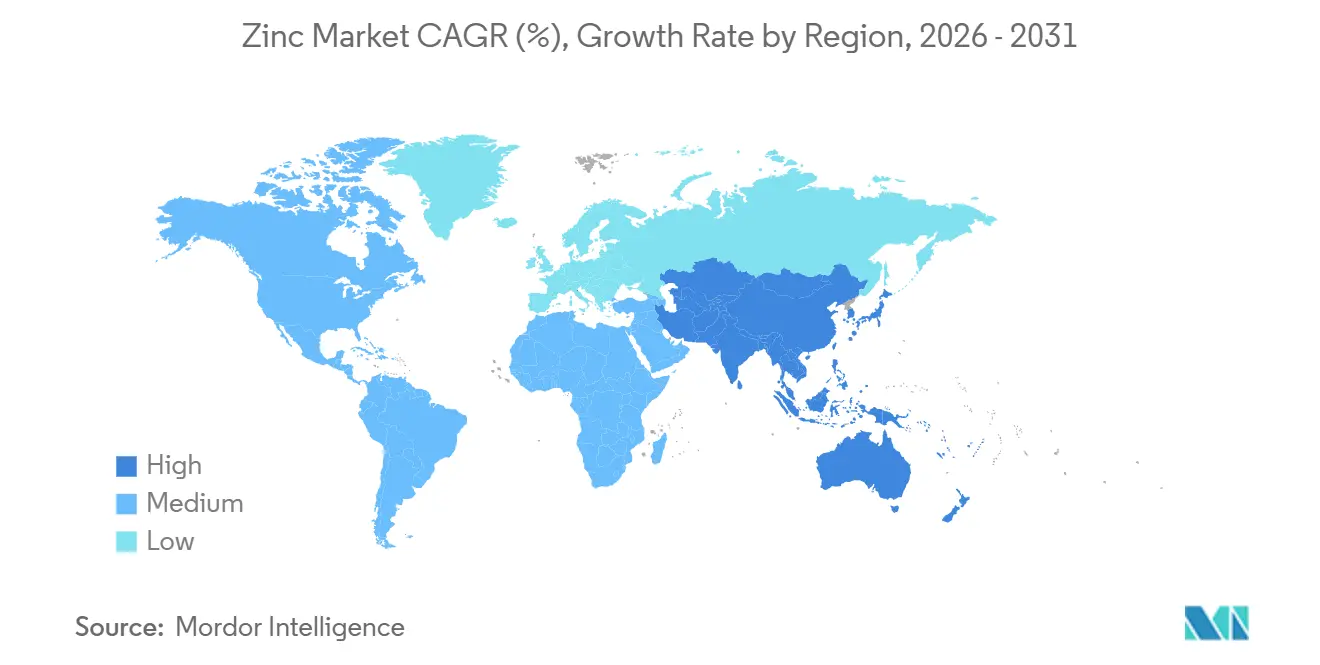
Asia-Pacífico representó el 62,86% del tonelaje mundial en 2025 y está proyectado para alcanzar el mayor CAGR del 2,50% a medida que la modernización de la red eléctrica de China y el plan de infraestructura de India por valor de 1,4 billones de USD absorben el acero recubierto. Los megaproyectos de la ASEAN, como la nueva capital de Indonesia, Nusantara, multiplican la demanda de acero galvanizado, mientras que Japón y Corea del Sur aportan el conocimiento técnico en recubrimientos Zn-Al-Mg. Los impulsos regulatorios, los cierres de fundiciones de doble carbono en China y los incentivos de fertilizantes para la salud del suelo en India refuerzan el consumo regional.
Mercado del Zinc en América del Norte
América del Norte se beneficia de la ley de infraestructura de EE. UU. y de la actualización de la fundición Trail de bajo carbono en Canadá. El proyecto Hermosa de South32 añadirá 150.000 t de producción refinada en 2027, reduciendo la dependencia de las importaciones. Las líneas automotrices orientadas a la exportación de México mantienen a los galvanizadores operando cerca de su capacidad máxima, consolidando los flujos regionales de zinc.
Mercado del Zinc en Europa
El CBAM de Europa, aplicable a partir de 2026, impulsa la demanda de metal certificado de bajo carbono proveniente de Nyrstar, Boliden y otras fundiciones conformes. Al mismo tiempo, las Decisiones de Ejecución 2024/367-368 obligan a los fabricantes de fontanería a validar la liberación de zinc por debajo de 5 mg/L en virtud de la Directiva revisada sobre el Agua Potable, lo que impulsa la reformulación de aleaciones.
Panorama regulatorio
Las normas ambientales y de cumplimiento de productos se están endureciendo en los principales centros de oferta y demanda de zinc, desplazando la competitividad hacia materiales certificados, bajos en carbono y con baja impureza. En Europa, el Mecanismo de Ajuste en Frontera por Carbono (CBAM) se hace exigible a partir de 2026. Las medidas de implementación de la Directiva de Agua Potable (Decisiones de Ejecución 2024/367-368) también exigen pruebas de cumplimiento de los sistemas de fontanería en cuanto a la liberación de zinc, lo que está empujando a las cadenas de valor de latón y aleaciones de zinc hacia formulaciones validadas e insumos trazables.
En China, los controles de calidad de concentrados actualizados añaden una capa adicional de cumplimiento en las etapas iniciales. La Administración Estatal de Regulación del Mercado implementó la norma GB/T 20424-2025, vigente desde el 1 de septiembre de 2025, que revisa los límites de impurezas (incluidos los umbrales de arsénico y talio) para los concentrados de zinc. En paralelo, las medidas de reducción de emisiones bajo la hoja de ruta de doble carbono de China, incluidos los cierres de fundiciones de 2024 mencionados en el contexto del informe, están reforzando un desplazamiento hacia activos más grandes y mejor controlados. Organismos internacionales como el Grupo Internacional de Estudio del Plomo y el Zinc (ILZSG) continúan publicando señales de balance y utilización que influyen en la política de inventarios y en los términos contractuales.
Análisis de la cadena de valor
La cadena de valor del zinc va desde la minería y la producción de concentrados, pasando por la fusión y el refinado en lingotes, aleaciones e intermedios químicos, hasta el galvanizado, la fundición a presión, las plantas de laminado de latón, las aplicaciones de caucho y químicos, y las nuevas pruebas piloto de almacenamiento de energía. La economía de conversión de concentrado a metal es sensible a los cargos de tratamiento y a los créditos por subproductos, y se produjo un restablecimiento visible del punto de referencia de 2026 cuando Teck Resources y Korea Zinc acordaron un cargo de tratamiento de concentrado de zinc de USD 85 por tonelada para 2026, con ajustes vinculados a los precios de la plata y el germanio. Esto, a su vez, repercute en los márgenes de refinado y en las estructuras contractuales.
Los cambios en el control operativo de las fundiciones pueden redirigir los flujos comerciales y los acuerdos de maquila. La adquisición por parte de Korea Zinc de los activos estadounidenses de Nyrstar, incluida la fundición de Clarksville, concentró la capacidad en las etapas posteriores en América del Norte bajo un operador grande e integrado, mientras que las funciones continuas de comercialización y suministro de Trafigura hasta 2026 preservan las interfaces establecidas de compra a plazo y logística. Las actualizaciones en las etapas iniciales, como la producción de zinc de Glencore en el primer trimestre de 2026 de 176.900 toneladas, también muestran cómo los ciclos de vida de las minas y los eventos de mantenimiento se propagan a través de la disponibilidad de concentrados, la utilización de las fundiciones y, en última instancia, la disponibilidad de zinc refinado para galvanizadores y productores químicos.
Panorama Competitivo
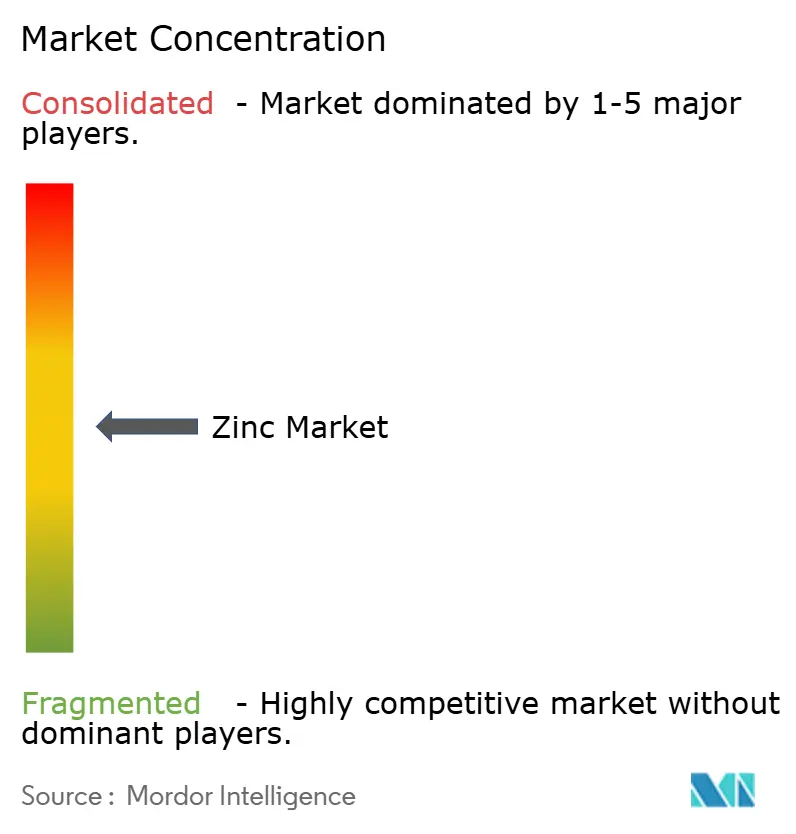
El mercado de zinc presenta una estructura moderada: los cinco principales actores concentran aproximadamente el 45% de la capacidad, mientras que las fundiciones chinas de rápido movimiento cubren las brechas de oferta impulsadas por el precio. El mantenimiento de Red Dog de Glencore y la actualización de Trail de Teck tensaron brevemente la oferta, pero la rápida expansión de la producción china restableció el equilibrio, subrayando la capacidad elástica fuera de la OCDE. Los productores certificados de baja huella de carbono obtienen primas del 3 al 5% a medida que los compradores intermedios rastrean las emisiones de Alcance 3.
Los recicladores que recuperan zinc del polvo de hornos de arco eléctrico reducen el carbono en un 75% y disfrutan de ventajas del Mecanismo de Ajuste en Frontera por Carbono, mientras que los convertidores especializados apuntan al óxido de grado batería y las aleaciones Zn-Mg que reciben márgenes más altos. La actividad de patentes en electrolitos para baterías de iones de zinc superó las 200 solicitudes en 2025, lo que indica una competencia en I+D cada vez más intensa entre las empresas emergentes de baterías y las empresas de materiales establecidas.
Líderes de la Industria del Zinc
-
Glencore
-
Nyrstar
-
Teck Resources Limited
-
KOREAZINC
-
Vedanta Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado del Zinc Empresas cubiertas en este informe
- Boliden Group
- Glencore
- Grupo Mexico
- Hudbay Minerals Inc.
- IVANHOE MINES
- KOREAZINC
- MMG Australia Limited
- Nexa
- Nyrstar
- South32
- Teck Resources Limited
- Vedanta Limited
- Volcan
Oportunidades de mercado y perspectivas futuras
Las adquisiciones vinculadas a la descarbonización y el traspaso de costos de carbono están creando espacio para unidades de zinc bajo en carbono y reciclado, particularmente en regiones expuestas a medidas fronterizas de carbono y a la presentación de informes de Alcance 3. Con el CBAM exigible a partir de 2026 y el surgimiento de puntos de referencia técnicos de la UE para la recuperación secundaria de alta pureza, incluido un umbral del 99,5% mencionado en el paquete de evidencia para el zinc secundario de alto grado, los operadores de hornos Waelz y los recicladores hidrometalúrgicos tienen un objetivo de calificación de producto más claro. Eso mejora la aceptación de la carga secundaria en las cadenas de suministro de metal refinado y de productos químicos de zinc.
En América del Norte, las iniciativas de localización de la cadena de suministro también abren espacio para la inversión en capacidad y procesamiento en etapas posteriores. El plan de Korea Zinc de profundizar su presencia en Estados Unidos a través de la base de activos de Clarksville, junto con su anuncio del Proyecto Crucible en Tennessee, indica una expansión continua de la capacidad de procesamiento regional vinculada a objetivos de procesamiento nacional. En el lado de la demanda, la reformulación de aleaciones impulsada por el cumplimiento normativo en las aplicaciones de fontanería de la UE bajo las Decisiones de Ejecución 2024/367-368 respalda las oportunidades de aleaciones y compuestos de zinc de valor añadido, donde la trazabilidad, las pruebas de migración y una química consistente se convierten en criterios de compra más allá de la fijación de precios vinculada a la LME.
Desarrollo Reciente de la Industria en el Mercado del Zinc
- Abril de 2026: Korea Zinc Co., Ltd. lanzó oficialmente el Proyecto Crucible, una instalación de procesamiento de metales críticos de 7.400 millones de dólares en Clarksville, Tennessee; la construcción comenzará en 2027; las operaciones comerciales en 2029. El lanzamiento amplía la diversificación del suministro de zinc en América del Norte. Fortalece la cadena de suministro estadounidense de zinc y minerales críticos.
- Abril de 2026: Glencore reafirmó su previsión de producción de zinc para el año completo 2026 de 700.000 a 740.000 toneladas en su informe de producción del primer trimestre de 2026. Las perspectivas de precios del zinc siguen ancladas en los compromisos de suministro en curso y en la visibilidad de los flujos desde la mina hasta el mercado. Respalda la evaluación del riesgo de precios y los compromisos de suministro en etapas posteriores.
- Marzo de 2026: Teck Resources Limited y Korea Zinc acordaron un cargo de tratamiento más alto de 85 dólares por tonelada para los concentrados de zinc en 2026, con cargos incrementados por el contenido de plata y germanio debido a los precios más altos del mercado. La dinámica de precios de los concentrados y los créditos por subproductos están evolucionando con precios de metales más fuertes. Señala una economía de concentrados más ajustada y presiones de precios en las etapas posteriores.
Mercado del Zinc Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se dimensiona como la demanda total de zinc medida en volumen (toneladas), abarcando el suministro y consumo de zinc metálico refinado y la producción secundaria de aleaciones de zinc estrechamente vinculada que fluye hacia usos industriales.
Exclusiones del alcance: Excluimos los precios, el flete y los márgenes de comercialización del tamaño del mercado, y también excluimos el valor agregado del acero galvanizado terminado y las piezas fabricadas.
Descripción General de la Segmentación
- Por Forma
- Zinc Refinado (Lingote)
- Aleaciones de Zinc
- Compuestos de Zinc (Óxido, Sulfato, etc.)
- Zinc Secundario/Reciclado
- Por Proceso de Producción
- Producción Primaria (Minería y Fundición)
- Producción Secundaria (Reciclaje)
- Por Aplicación
- Galvanización
- Fundición a Presión
- Latón
- Óxido de Zinc y Productos Químicos
- Otras Aplicaciones
- Por Industria de Usuario Final
- Construcción
- Transporte
- Eléctrico y Electrónico
- Bienes de Consumo
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Indonesia
- Malasia
- Tailandia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Rusia
- España
- Turquía
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Sudáfrica
- Egipto
- Nigeria
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para anclar el modelo en series de referencia públicas reproducibles y para garantizar que la aritmética de oferta y demanda sea realista antes de aplicar los supuestos. Nos basamos principalmente en estadísticas oficiales de producción, uso y comercio, y luego las contrastamos con señales de precios e inventarios que típicamente capturan la volatilidad a corto plazo.
Los insumos de uso frecuente provienen de fuentes como los Resúmenes de Productos Minerales del USGS, las publicaciones del Grupo Internacional de Estudio del Plomo y el Zinc, las estadísticas de comercio de UN Comtrade, los indicadores de acero crudo y acero terminado de la Asociación Mundial del Acero (como indicador indirecto de la demanda de galvanización) y las series de precios y existencias publicadas por la Bolsa de Metales de Londres. Además, revisamos presentaciones de empresas e informes para inversores, actualizaciones de asociaciones comerciales y prensa empresarial de reconocido prestigio para detectar cambios de capacidad, comentarios sobre la utilización de fundiciones y señales de política de reciclaje. Se utilizan suscripciones de pago seleccionadas únicamente cuando contribuyen a obtener información financiera e inteligencia empresarial, consultas de patentes y verificaciones de comercio a nivel de envíos. Esta lista es ilustrativa, y también se consultaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés lo que los datos públicos no pueden explicar completamente, especialmente la división entre metal primario y secundario, la disponibilidad regional de concentrados y cómo está evolucionando la demanda en galvanización, fundición a presión y otros usos. Conversamos con una combinación de productores, recicladores, distribuidores y grandes usuarios finales, y luego alineamos los insumos entre APAC, EMEA y las Américas para que los balances regionales no se contradigan entre sí.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 19% | APAC: 41% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 40% | EMEA: 34% |
| Actores menores: 20% | Gerentes: 41% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento parte de una reconstrucción descendente del conjunto de demanda de zinc refinado utilizando series nacionales y regionales de producción refinada, uso aparente y flujos netos de comercio, que luego se normalizan para evitar la doble contabilización entre el metal refinado y la producción secundaria. Una vez que la base de demanda es estable, los totales se dividen utilizando participaciones prácticas informadas por entrevistas y respaldadas por indicadores públicos.
Los insumos clave que dan forma al modelo incluyen la producción y el uso de zinc metálico refinado (000 toneladas), las tendencias de producción minera (contenido de zinc), los movimientos reportados de existencias en bolsas y productores, y la dirección del precio de contado de la LME como señal de comportamiento de sustitución y reabastecimiento. También hacemos seguimiento a los indicadores de actividad siderúrgica que típicamente se mueven con la demanda de galvanización, además de la economía del reciclaje que influye en la disponibilidad de suministro secundario. Cuando faltan datos para países más pequeños, cubrimos las brechas utilizando indicadores indirectos basados en el comercio y verificaciones de intensidad per cápita regional, y luego confirmamos que los totales implícitos se mantengan consistentes con los balances globales conocidos.
Los pronósticos se construyen mediante análisis de escenarios, donde las tasas de crecimiento para la demanda vinculada a la galvanización, la demanda de aleaciones y el suministro secundario se varían dentro de rangos acordados durante las discusiones con expertos. La trayectoria final del pronóstico se mantiene realista verificando que el tonelaje proyectado no rompa las relaciones históricas entre uso, inventarios y ciclos de precios.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante varias verificaciones que buscan discrepancias entre el modelo y las señales independientes, y luego se revisan los factores determinantes hasta que el análisis y la aritmética coincidan. Comparamos los totales del mercado calculados con los comentarios sobre el balance global, los cambios en las existencias y la dirección del comercio, y también realizamos verificaciones de varianza para que ninguna región crezca más rápido de lo que sus indicadores industriales pueden sustentar.
Antes de la aprobación final, los resultados pasan por una revisión interna donde se señalan los saltos inusuales, se vuelven a probar los supuestos y se vuelven a verificar temas específicos con encuestados seleccionados cuando es necesario. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando un evento material cambia la oferta, la demanda o la formación de precios, como reinicios importantes de fundiciones, reducciones prolongadas o cambios de política que afectan el reciclaje. Justo antes de la entrega, se completa un pase final del analista para que los clientes reciban la visión actualizada más reciente.
Estimación del Mercado del Zinc de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el zinc suelen diferir porque la unidad de medida subyacente no siempre es la misma, y algunas fuentes mezclan valor y volumen o combinan metal refinado con flujos de mineral y concentrado. Las diferencias también provienen de cómo se trata la producción secundaria, cómo se neta el comercio y si la estimación está alineada a un único año de balance o suavizada a lo largo de un ciclo.
Otro factor común es el alcance, donde un editor puede contar únicamente el zinc metálico refinado, mientras que otro también añade aleaciones y determinados compuestos de zinc derivados, lo que desplaza el total en toneladas. El año elegido como punto de partida también puede mover la cifra porque las condiciones de existencias y precios pueden adelantar la demanda o retrasar las compras. También observamos brechas cuando el pronóstico asume una tasa de crecimiento lineal sin verificar las restricciones de suministro minero, los efectos de los cargos de tratamiento y el ritmo de la demanda de galvanización vinculada a la actividad siderúrgica y los planes de infraestructura.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,78 M de toneladas (2025) | |
| Asociación Industrial A | 13,55 M de USD (2024) | Utiliza totales de uso de zinc refinado para un año de balance anterior y no ajusta completamente los cambios en inventarios, lo que puede subestimar la demanda en fases de reabastecimiento. |
| Revista Especializada B | 14,20 M de USD (2025) | Parece combinar volúmenes de zinc refinado y aleaciones seleccionadas sin una compensación clara del comercio intrarregional, lo que puede inflar el total aparente del mercado. |
La tabla muestra que la mayor parte de la dispersión proviene de lo que se contabiliza como demanda en el año y de cómo se manejan los volúmenes secundarios y de aleaciones, y luego de si el comercio y las existencias se concilian en un balance limpio. Al mantener el mercado en términos de volumen y conciliar la producción refinada, el uso y el comercio neto antes de aplicar las divisiones, la estimación permanece trazable a insumos reproducibles, que es la elección de modelado central utilizada por Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de zinc?
El tamaño del mercado de zinc se sitúa en 13,93 millones de toneladas en 2026 y se prevé que alcance 15,06 millones de toneladas en 2031, con una CAGR del 1,57% hasta 2031.
¿Qué región lidera el consumo de zinc?
Asia-Pacífico concentró el 62,86% del volumen de 2025 y está preparada para mantenerse como el consumidor dominante.
¿Por qué está ganando impulso la producción secundaria (reciclaje) de zinc?
El reciclaje mediante hornos Waelz reduce la huella de carbono en un 75% y se beneficia de los incentivos del Mecanismo de Ajuste en Frontera por Carbono de la UE, impulsando una CAGR del 2,71% hasta 2031.
¿Cómo afectarán las normativas europeas de tuberías a las aleaciones de zinc?
Las Decisiones de Ejecución 2024/367-368 obligan a los fabricantes de accesorios de latón a reducir el plomo por debajo del 0,2% y a validar la migración de zinc, impulsando la reformulación de aleaciones antes del plazo de diciembre de 2026.