
Tamaño y Participación del Mercado de Citrato de Zinc
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.73 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.12 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Citrato de Zinc por Mordor Intelligence
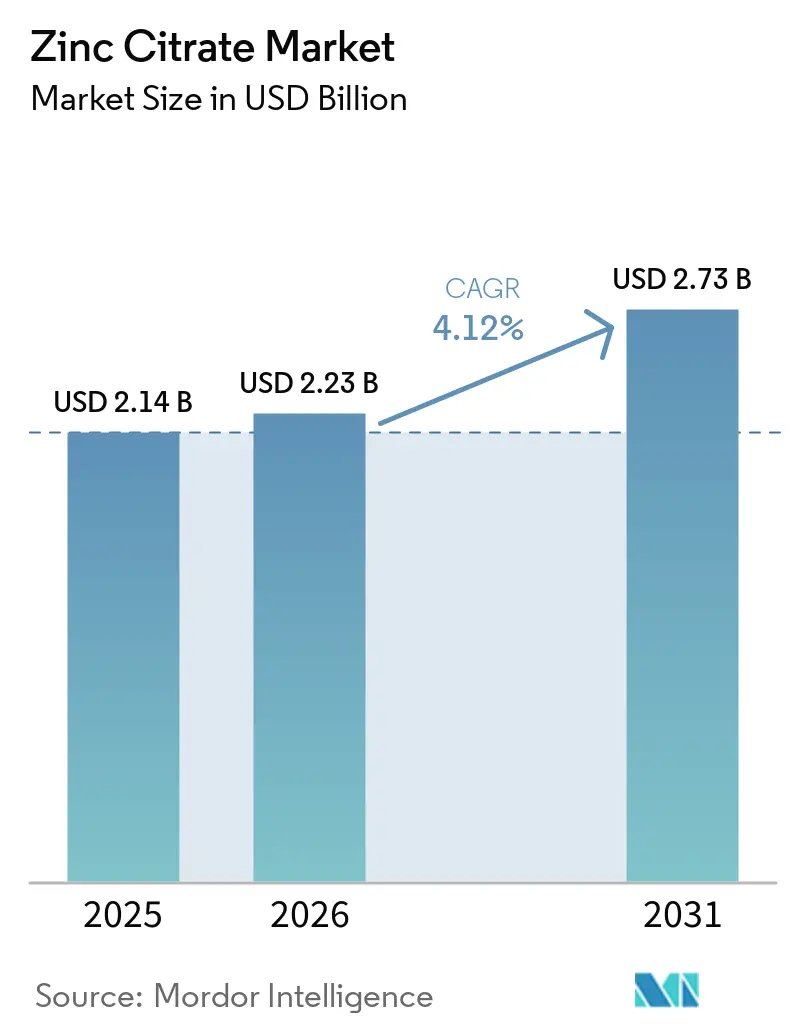
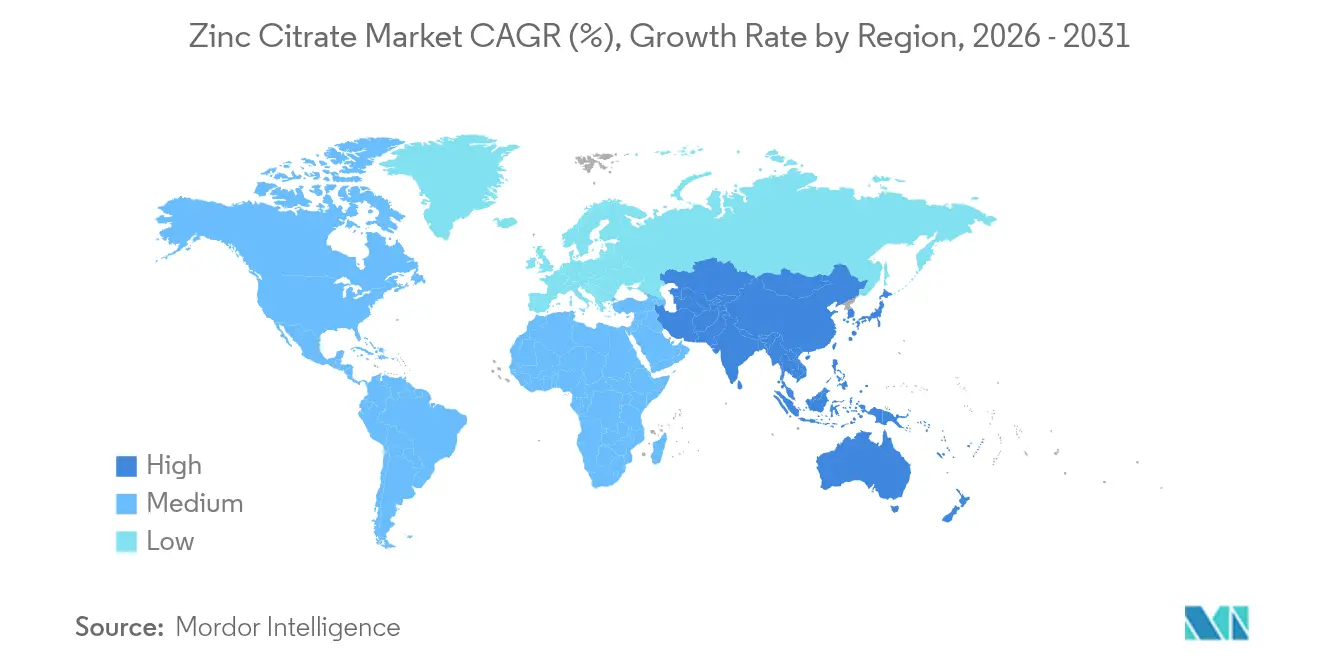
El tamaño del Mercado de Citrato de Zinc fue valorado en 2,14 mil millones de USD en 2025 y se estima que crecerá desde 2,23 mil millones de USD en 2026 hasta alcanzar 2,73 mil millones de USD para 2031, a una CAGR del 4,12% durante el período de pronóstico (2026-2031). Esta trayectoria estable se sustenta en la tasa de absorción del 61,3% del compuesto, que lo posiciona por delante del gluconato de zinc y el óxido de zinc para aplicaciones que exigen alta biodisponibilidad. Los suplementos para la salud inmunológica, las formulaciones para el cuidado bucal y los programas de biofortificación conforman la columna vertebral de la demanda, mientras que un contenido de zinc elemental del 31% y un sabor neutro impulsan su adopción en gomitas y pasta dental. Asia-Pacífico lidera la producción y la demanda debido a las políticas de fortificación a gran escala y al creciente uso de suplementos en China e India, lo que ayuda a la región a registrar la CAGR más alta del 4,65% hasta 2031. No obstante, la presión de costos proveniente del óxido de zinc y el gluconato de menor precio, así como los costos volátiles de la materia prima de ácido cítrico, moderan las perspectivas de crecimiento, haciendo que la aceptación regulatoria y la validación clínica sean palancas competitivas críticas.
Conclusiones Clave del Informe
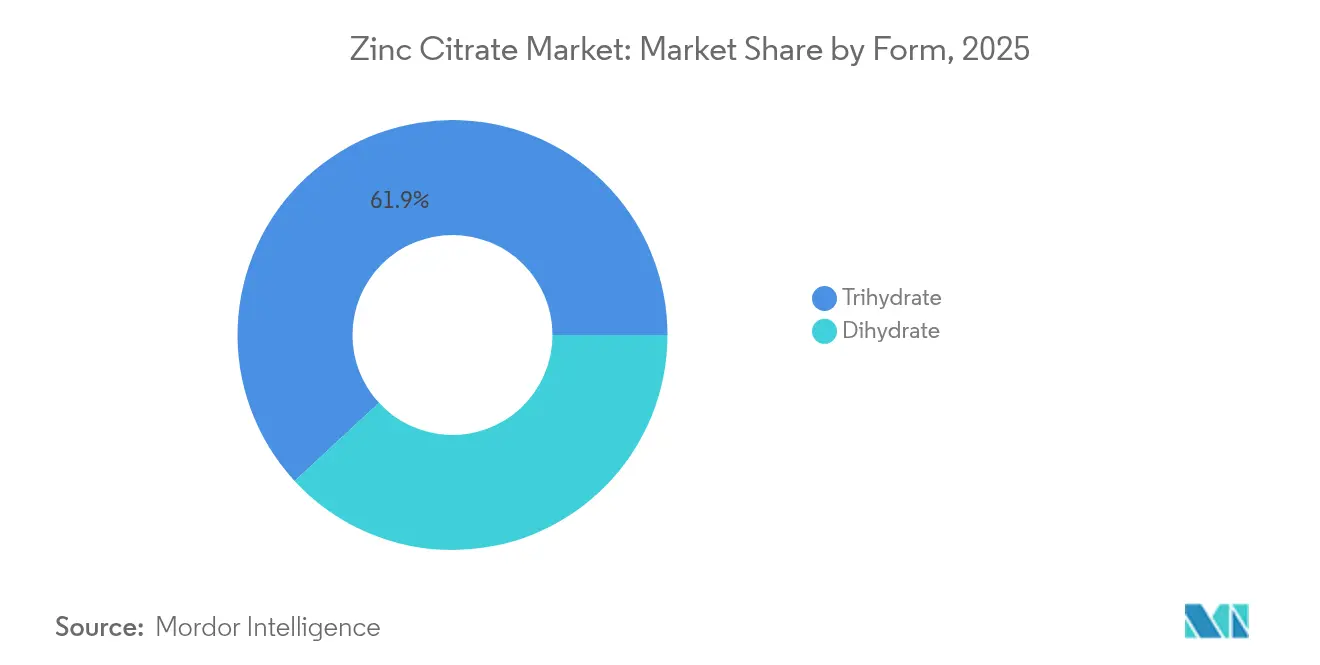
- Por forma, el trihidrato capturó el 61,87% de la participación en ingresos del mercado de citrato de zinc en 2025, mientras que se proyecta que avance a una CAGR del 4,62% hasta 2031.
- Por grado de pureza, el grado farmacéutico mantuvo el 44,85% de la participación del mercado de citrato de zinc en 2025; se prevé que el grado alimentario y de bebidas registre la CAGR más rápida del 4,68% hasta 2031.
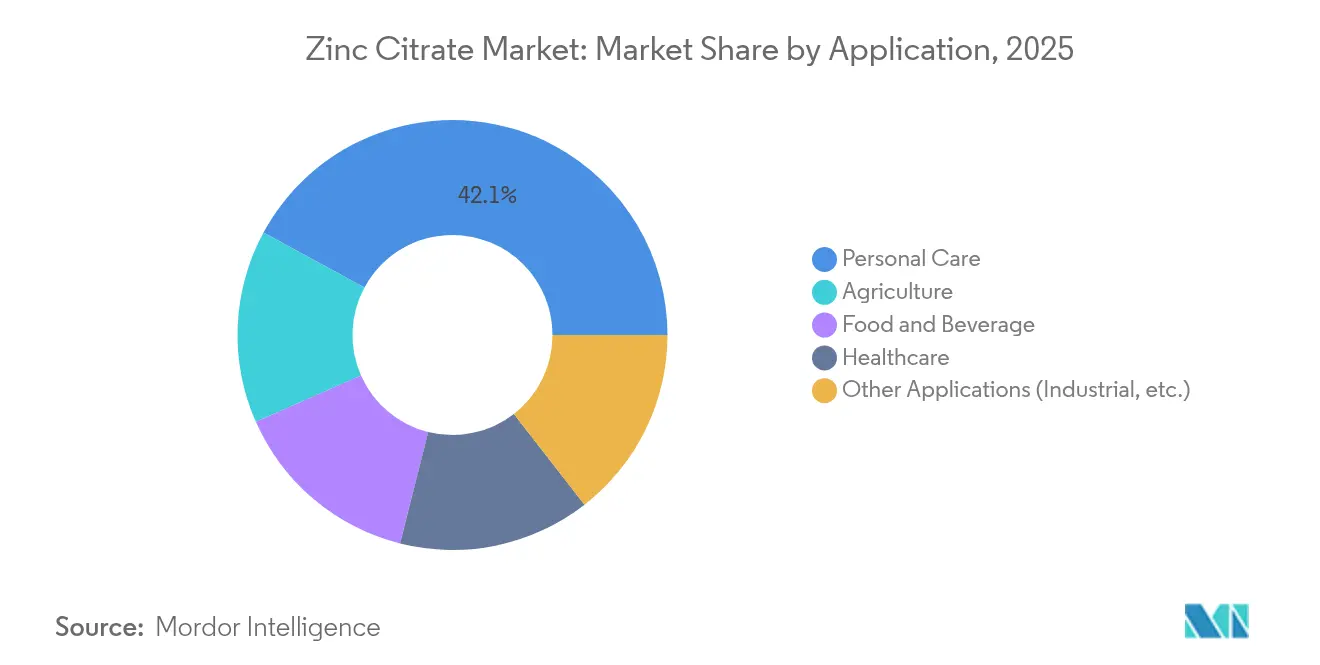
- Por aplicación, el cuidado personal representó el 42,10% de la participación del tamaño del mercado de citrato de zinc en 2025, y se espera que la agricultura crezca a una CAGR del 4,87% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 39,05% de la participación del tamaño del mercado de citrato de zinc en 2025 y se espera que se expanda a una CAGR del 4,65% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de suplementos para la salud inmunológica | +1.2% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente adopción en formulaciones de cuidado bucal | +0.8% | Global, liderado por los mercados urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de productos de alimentos y bebidas enriquecidos con zinc | +0.9% | Núcleo en Asia-Pacífico, con expansión hacia América Latina | Largo plazo (≥ 4 años) |
| Creciente demanda de formatos de administración en gomitas/quelados | +0.7% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Programas de biofortificación en micronutrientes agrícolas | +0.6% | Asia Meridional, África Subsahariana, con programas piloto en América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Suplementos para la Salud Inmunológica
La mayor conciencia postpandémica sobre las deficiencias de micronutrientes ha situado al citrato de zinc en el centro de atención de las formulaciones inmunológicas, respaldada por el reconocimiento de la Autoridad Europea de Seguridad Alimentaria (EFSA, por sus siglas en inglés) sobre el papel del zinc en la función inmunitaria normal[1]. Los estudios clínicos demuestran que la suplementación mejora la quimiotaxis de neutrófilos y la actividad de las células NK, resultados relevantes para los adultos mayores que experimentan una disminución en la eficiencia de absorción. La absorción superior respecto a las sales inorgánicas permite un posicionamiento premium, y combinar el citrato de zinc con cepas probióticas como Alkalihalobacillus clausii mejora la comunicación intestino-sistema inmunitario, añadiendo valor percibido para los formuladores. La demanda de grado farmacéutico se beneficia más, ya que la biodisponibilidad constante sustenta las declaraciones terapéuticas. El envejecimiento de la población en América del Norte y Europa garantiza así un nivel de demanda estable para el mercado de citrato de zinc.
Creciente Adopción en Formulaciones de Cuidado Bucal
Los ensayos clínicos documentan reducciones del 13,4% en la gingivitis y del 55,3% en el sangrado gingival cuando se utiliza citrato de zinc en pasta dental, validando su actividad antimicrobiana contra los patógenos periodontales más comunes. A diferencia del cloruro o sulfato de zinc, el quelato ofrece una eficacia comparable sin notas amargas o metálicas, factor clave para la aceptación del consumidor. En 2024, el Panel de Expertos en Seguridad de Ingredientes Cosméticos (Expert Panel for Cosmetic Ingredient Safety) reafirmó la seguridad del citrato de zinc, eliminando un obstáculo regulatorio que había frenado su adopción. La coformulación con arginina ofrece una disrupción sinérgica del biofilm, lo que permite menores cargas de zinc y una mejor rentabilidad. El cambio más amplio del consumidor hacia productos de cuidado personal libres de aluminio acelera la demanda de citrato de zinc en desodorantes y antitranspirantes, fortaleciendo las perspectivas del mercado de citrato de zinc.
Crecimiento de Productos de Alimentos y Bebidas Enriquecidos con Zinc
Ochenta y dos naciones de ingresos bajos y medios cuentan con estándares de fortificación, pero solo 33 exigen zinc, lo que indica un amplio margen para la adopción futura. La solubilidad y el sabor neutro del citrato de zinc superan al óxido de zinc en bebidas ácidas, lo que permite a las marcas de bebidas cumplir las normativas de fortificación sin comprometer las características sensoriales. Los estudios muestran que las nanopartículas de citrato de zinc alcanzan una absorción de 443,8 µg/g en la soja —muy por encima de los niveles del sulfato—, lo que respalda su papel en la biofortificación agroalimentaria. El impulso político más profundo proviene de las estimaciones de la Organización Mundial de la Salud (OMS) que indican que la deficiencia de zinc afecta a hasta el 20% de la población mundial; la fortificación obligatoria podría reducir a la mitad la prevalencia de la insuficiencia. Esta dinámica garantiza una tracción estructural para el mercado de citrato de zinc durante el período de pronóstico.
Creciente Demanda de Formatos de Administración en Gomitas/Quelados
Las gomitas acaparan espacio en los estantes porque combinan palatabilidad y conveniencia. El contenido elemental del 31% del citrato de zinc permite a los fabricantes cumplir las declaraciones del etiquetado sin sabor metálico residual, un obstáculo conocido en las gomitas cargadas de minerales. La forma quelada resiste reacciones cruzadas indeseables con otros nutrientes en matrices multivitamínicas, preservando tanto el color como la potencia. Las marcas de nutrición deportiva aprovechan estas propiedades en sobres portátiles diseñados para una rápida reposición de minerales tras el entrenamiento. Las plataformas de nutrición personalizada también empujan a los consumidores hacia los minerales quelados, reforzando el posicionamiento premium en la industria del citrato de zinc. Los requisitos de etiquetado limpio favorecen los ingredientes derivados del ácido cítrico natural, otorgando al citrato de zinc una ventaja en términos de imagen de marca.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitutos de bajo costo (óxido, gluconato, sulfato) | -0.9% | Global, especialmente en los segmentos agrícola y técnico sensibles al precio | Corto plazo (≤ 2 años) |
| Volatilidad en el precio del ácido cítrico como materia prima | -0.6% | Centros de fabricación globales, concentrados en China y Europa | Mediano plazo (2-4 años) |
| Debates clínicos sobre la eficacia antibacteriana relativa | -0.4% | Principalmente en los mercados regulatorios de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitutos de Bajo Costo (Óxido, Gluconato, Sulfato)
El óxido de zinc se vende con un descuento considerable respecto al citrato de zinc, lo que lo convierte en la opción predeterminada en la nutrición de cultivos sensible al precio y en formulaciones técnicas a granel. El gluconato alcanza niveles de absorción similares (60,9%) por menos dinero, erosionando la propuesta premium del citrato de zinc en los suplementos de mercado masivo. Los usuarios industriales siguen prefiriendo el sulfato de zinc porque las cadenas de suministro y las plantillas regulatorias están bien establecidas. Con los mercados de zinc de materias primas entrando en un ciclo de sobreoferta, las brechas de precios se amplían, lo que obliga a los formuladores a justificar el costo adicional mediante afirmaciones de eficacia más sólidas, un obstáculo a corto plazo para el mercado de citrato de zinc.
Volatilidad en el Precio del Ácido Cítrico como Materia Prima
El ácido cítrico es la principal materia prima y sus fluctuaciones de precio repercuten directamente en los costos de producción del citrato de zinc. Una reciente determinación de daño de la Comisión de Comercio Internacional de los Estados Unidos (USITC, por sus siglas en inglés) por importaciones de ácido cítrico a bajo precio ilustra la volatilidad a la que se enfrentan los productores[2]. La alta concentración de proveedores en China eleva el riesgo geopolítico; cualquier perturbación en la política comercial puede disparar los costos y comprimir los márgenes. El ácido cítrico especializado no transgénico (no-GMO) se comercializa con una prima, pero es crucial para las formulaciones de etiquetado limpio, lo que añade otra capa de costos. Los contratos de suministro a largo plazo mitigan la volatilidad, pero reducen la flexibilidad si la demanda del mercado final cambia. Este entorno presiona a los productores para que agilicen los procesos o se integren verticalmente, configurando la estrategia competitiva dentro de la industria del citrato de zinc.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
El Predominio del Trihidrato Impulsa la Estabilidad del MercadoEl trihidrato capturó el 61,87% de la participación del mercado de citrato de zinc en 2025, lo que refleja un contenido de zinc equilibrado y atributos de procesamiento superiores. Se prevé que esta forma registre una CAGR del 4,62% hasta 2031, ya que los fabricantes de suplementos prefieren su baja higroscopicidad para la elaboración de tabletas y cápsulas estables. El trihidrato también abre posibilidades agronómicas: el trihidrato en forma de nanopartículas logra una absorción foliar más rápida, una ventaja a medida que los programas de biofortificación se amplían. El dihidrato permanece en uso farmacéutico de nicho donde importan perfiles de disolución específicos, pero la complejidad de su manejo limita su crecimiento. A medida que las empresas de bebidas y los formuladores de cuidado personal requieren ingredientes resistentes en distintos rangos de pH, la amplia compatibilidad del trihidrato debería prolongar su ventaja en el mercado de citrato de zinc.
Una base de fabricación ya optimizada para la cristalización de trihidrato favorece las economías de escala, lo que permite precios competitivos a pesar de los mayores costos de materias primas. Su estabilidad tanto en condiciones de bebidas ácidas como en entornos dentífricos alcalinos subraya por qué se proyecta que el tamaño del mercado de citrato de zinc para productos a base de trihidrato se expanda de manera constante durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Grado de Pureza:
Los Estándares Farmacéuticos Configuran el Posicionamiento PremiumEl grado farmacéutico mantuvo el 44,85% del tamaño del mercado de citrato de zinc en 2025, respaldado por las estrictas exigencias de biodisponibilidad y pureza para los suplementos de salud inmunológica y los productos terapéuticos. Este grado genera márgenes más altos, aunque su crecimiento es más lento que el del grado alimentario y de bebidas, que se encamina a una CAGR del 4,68% gracias a las leyes de fortificación obligatoria y las vías de reconocimiento GRAS. El grado técnico sigue limitado a nichos especializados de catalizadores y tratamientos de superficie, frenado por la competencia en precios de las sales de zinc alternativas.
Los fabricantes de alimentos valoran el zinc quelado en bebidas ácidas y concentrados cítricos, donde el óxido de zinc precipita o apaga el sabor. A medida que más países incorporan el zinc a sus estándares de fortificación, el mercado de citrato de zinc encuentra una vía para escalar más allá del sector farmacéutico. Las continuas opiniones favorables de la Autoridad Europea de Seguridad Alimentaria (EFSA) sobre el zinc quelado en la alimentación animal sugieren una aceptación paralela en los alimentos para consumo humano, creando un viento de cola para la industria del citrato de zinc.
Por Aplicación:
El Liderazgo del Cuidado Personal se Encuentra con el Crecimiento AgrícolaEl cuidado personal dominó con el 42,10% de la participación del tamaño del mercado de citrato de zinc en 2025 gracias a su papel en pasta dental, enjuague bucal y desodorante libre de aluminio. El enfoque del consumidor en los antimicrobianos naturales respalda la demanda continua. Las aplicaciones en atención sanitaria —principalmente pastillas de apoyo inmunológico y sprays para el cuidado de heridas— mantienen su impulso, pero los límites de penetración frenan el crecimiento en las economías maduras.
La agricultura registra la CAGR más rápida del 4,87% a medida que los gobiernos y las ONG escalan los programas de biofortificación para reducir la deficiencia de zinc en los cultivos básicos. Los sprays foliares que emplean la alta solubilidad del citrato de zinc requieren menores tasas de aplicación, lo que resulta atractivo donde los presupuestos de fertilizantes son ajustados pero los mandatos de eficacia son estrictos. La fortificación de alimentos y bebidas le sigue de cerca, impulsada por los programas de alimentación institucional en Asia-Pacífico. Los usos industriales representan una pequeña porción, donde las propiedades quelantes del citrato de zinc mejoran los catalizadores, pero no pueden compensar el mayor costo en comparación con el sulfato o el óxido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Citrato de Zinc en Asia-Pacífico
Asia-Pacífico retuvo el 39,05% del tamaño del mercado de citrato de zinc en 2025 y está en camino de alcanzar una CAGR del 4,65% hasta 2031. El dominio de China en la fabricación de ácido cítrico garantiza la seguridad de las materias primas, mientras que las políticas de fortificación y biofortificación de India mantienen la demanda agrícola en niveles elevados. La expansión de la clase media urbana impulsa las ventas de suplementos y productos de cuidado personal, y las iniciativas regionales de sostenibilidad, como la marca EcoZen de bajo carbono de Hindustan Zinc, se alinean bien con los compradores multinacionales que buscan minerales más ecológicos.
Mercado de Citrato de Zinc en América del Norte
América del Norte ocupa el segundo lugar, impulsada por una cultura de suplementos consolidada y sólidas ventas de vitaminas en formato gomoso. El estatus GRAS de la FDA agiliza el lanzamiento de productos, pero la alta dependencia de las importaciones de zinc refinado (76%) hace que las cadenas de suministro sean sensibles a perturbaciones externas. Las plataformas avanzadas de personalización impulsan los minerales quelados, lo que respalda los precios premium, aunque el crecimiento regional general queda por detrás de las economías emergentes.
Mercado de Citrato de Zinc en Europa
Europa muestra una demanda estable respaldada por centros de producción farmacéutica y de cuidado bucal. La postura favorable de la EFSA hacia el zinc quelado reduce los obstáculos regulatorios, y las tendencias de etiquetado limpio amplifican el interés. Las fricciones comerciales geopolíticas y el Brexit añaden costos, aunque los proveedores diversificados mitigan el riesgo de interrupciones. Los proyectos de biofortificación en Europa del Este podrían generar nueva demanda agrícola si los ensayos piloto demuestran ser rentables frente a la agronomía con sulfato. La regulación medioambiental que favorece las formas biodisponibles de menor dosis refuerza la propuesta ecológica del citrato de zinc.
Análisis de la cadena de valor
La cadena de valor del citrato de zinc comienza con el suministro ascendente de zinc (zinc extraído y refinado en óxido de zinc u otras fuentes de zinc de alta pureza) y la producción de ácido cítrico, seguido de la conversión química. La fabricación generalmente implica neutralizar el ácido cítrico con una fuente de zinc de alta pureza (a menudo óxido de zinc), seguido de precipitación, cristalización, centrifugación y secado para producir grados dihidratados o trihidratados. Las etapas posteriores incluyen molienda o granulación y un control estricto de impurezas para usos farmacéuticos y alimentarios.
Los participantes intermedios incluyen productores de químicos especializados y fabricantes por contrato que ajustan el tamaño de partícula y el flujo para tabletas de compresión directa y la dispersabilidad en sistemas de cuidado bucal y bebidas. Estas ofertas están respaldadas por sistemas de calidad GMP o ISO y documentación de cumplimiento farmacopeico o alimentario. La distribución generalmente se realiza a través de canales de ingredientes B2B hacia formuladores nutracéuticos y farmacéuticos, fabricantes de cuidado bucal y personal, y mezcladores de micronutrientes agrícolas, donde la calificación del proveedor depende de las afirmaciones de rendimiento (biodisponibilidad, neutralidad de sabor y amplia estabilidad de pH) y de los expedientes regulatorios. Los principales cuellos de botella se centran en la volatilidad de las materias primas de ácido cítrico y zinc, el logro de perfiles de baja impureza consistentes a escala para grado farmacéutico, y el mantenimiento de la trazabilidad exigida por los mercados finales de etiqueta limpia y regulados.
Panorama Competitivo
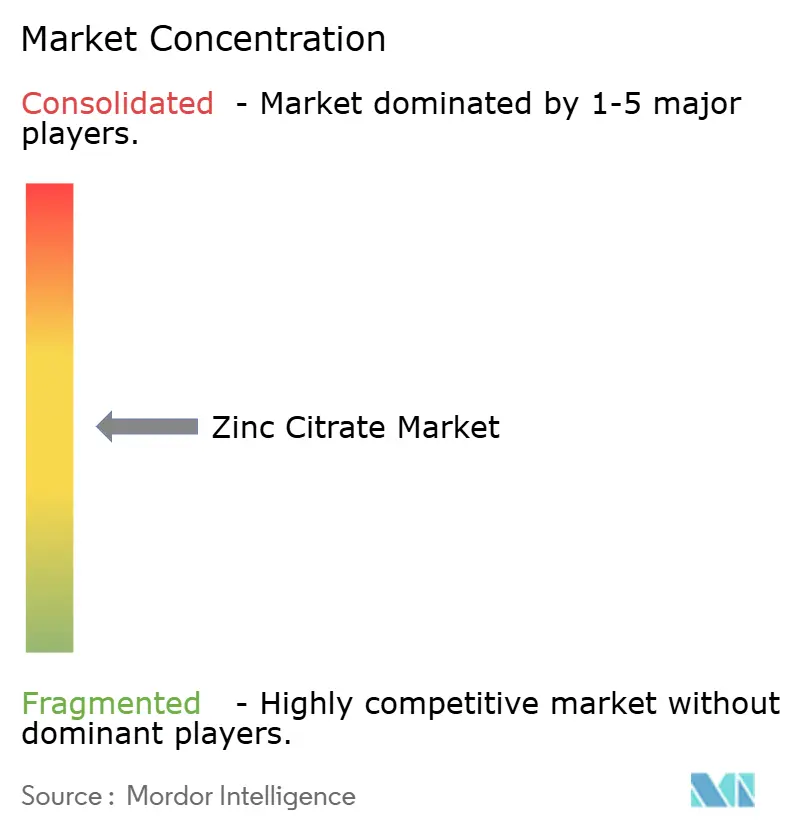
El mercado de citrato de zinc sigue siendo moderadamente fragmentado. Los productores integrados, como Jungbunzlauer, aprovechan su capacidad cautiva de ácido cítrico para el liderazgo en costos, mientras que los especialistas regionales compiten a través del soporte de formulación y la ingeniería de partículas personalizada. Ninguna empresa supera una participación global de dos dígitos, lo que refleja los divergentes requisitos de pureza y aplicación en los sectores farmacéutico, alimentario y agrícola.
La estrategia competitiva se centra en datos validados de biodisponibilidad más que en guerras de precios puras. Las solicitudes de patentes se orientan cada vez más hacia los avances en sistemas de administración; la Patente de EE. UU. 7951840B2 sobre composiciones de sales de zinc para la irritación dérmica subraya la actividad en propiedad intelectual. Las alianzas con empresas de probióticos y propietarios de marcas de bebidas señalan una tendencia hacia el codesarrollo. Los productores que pueden garantizar la trazabilidad de las materias primas y el estatus no transgénico (no-GMO) gozan del favor de las marcas de etiquetado limpio, mientras que los clientes agrícolas valoran los análisis de micronutrientes consistentes para los informes de cumplimiento.
La volatilidad del ácido cítrico impulsa la exploración de la integración hacia atrás o los contratos de suministro a largo plazo. Algunos fabricantes se cubren combinando citrato de zinc con óxido de menor costo para alcanzar los puntos de precio objetivo en nutrición de cultivos. La fiabilidad de la cadena de suministro, los expedientes regulatorios y el ancho de banda del servicio técnico decidirán las ganancias de participación más que la capacidad bruta en la industria del citrato de zinc.
Líderes de la Industria del Citrato de Zinc
-
Dr. Paul Lohmann GmbH & Co. KGaA
-
Gadot Biochemical Industries Ltd.
-
Jost Chemical Co.
-
Jungbunzlauer Suisse AG
-
Sucroal
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Citrato de Zinc Empresas cubiertas en este informe
- Ava Chemicals.
- Dr. Paul Lohmann GmbH & Co. KGaA
- Gadot Biochemical Industries Ltd.
- Global Calcium
- Henan Alfa Chemical Co., Ltd.
- Jost Chemical Co.
- Jungbunzlauer Suisse AG
- Kronox Lab Sciences Ltd.
- NINGXIANG Xinyang Chemical Co., Ltd.
- Noah Chemicals
- Salvi Chemical Industries Ltd.
- Sisco Research Laboratories Pvt. Ltd.
- Sucroal
- Thermo Fisher Scientific Inc.
Oportunidades de mercado y perspectivas futuras
El espacio en blanco es más visible en la fortificación de alimentos y bebidas y en los micronutrientes agrícolas, donde muchos marcos nacionales de fortificación no exigen zinc y los desarrolladores de productos todavía enfrentan limitaciones sensoriales o de solubilidad con sales de zinc alternativas. El citrato de zinc se adapta a aplicaciones que requieren un sabor neutro y una mejor compatibilidad en matrices ácidas, favoreciendo su uso en bebidas fortificadas y gomitas, mientras que los programas de biofortificación agronómica generan espacio para formulaciones foliares más biodisponibles en regiones que priorizan la reducción de deficiencias. En los mercados regulados, la oportunidad se concentra en los formatos de grado farmacéutico y de suplemento, donde la alineación farmacopeica (por ejemplo, las expectativas de la monografía de la USP para el citrato de zinc) y paquetes de documentación sólidos pueden acortar los ciclos de calificación para fabricantes por contrato y titulares de marca.
Las acciones del lado de la oferta también abren oportunidades en capacidad conforme a GMP y grados específicos para aplicaciones. Jungbunzlauer ha comunicado la expansión de su capacidad de citratos minerales en Europa para atender la demanda de grado farmacéutico, y las estrategias en toda la industria enfatizan cada vez más la ingeniería de partículas personalizada para formatos de compresión directa y otros formatos de bajo procesamiento. Juntas, la alineación de capacidad y las especificaciones más estrictas impulsadas por el formato respaldan segmentos premium donde los compradores pagan por ensayos reproducibles, bajo contenido de metales pesados y eficiencia de procesamiento, y no solo por el costo de zinc por unidad, particularmente en cuidado bucal y suplementos de inmunidad que priorizan la biodisponibilidad y un sabor agradable para el consumidor.
Desarrollos recientes de la industria en Mercado de Citrato de Zinc
- Abril de 2026: Hindustan Zinc continuó ampliando su oferta de zinc bajo en carbono EcoZen en los programas de clientes, a medida que los usuarios posteriores expandían sus iniciativas de abastecimiento de materias primas bajas en carbono. Este movimiento refuerza la disponibilidad de insumos de zinc con menor huella de carbono relevantes para las cadenas de suministro de sales y quelatos de zinc, y respalda la adquisición vinculada a la sostenibilidad en aplicaciones de cuidado personal y nutrición.
- Mayo de 2025: La FDA de EE. UU. aprobó el L-selenometionina de zinc como fuente de selenio en el alimento para pollos de engorde, tras la petición de aditivo alimentario de Zinpro Corp. La decisión señala una apertura regulatoria continua hacia sistemas avanzados de ingredientes quelados de zinc en nutrición animal, reforzando la vía para fuentes de zinc de mayor valor junto a las sales inorgánicas convencionales.
- Julio de 2024: Hindustan Zinc lanzó EcoZen, posicionado como una marca de zinc bajo en carbono con una huella de carbono considerablemente menor que los referentes habituales. Esto proporcionó a los productores de químicos e ingredientes posteriores una vía adicional para reducir las emisiones de Alcance 3 en las carteras de ingredientes a base de zinc, incluido el citrato de zinc utilizado en formulaciones orientadas al consumidor.
Mercado de Citrato de Zinc Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor del citrato de zinc vendido para su uso como ingrediente en los principales usos finales, donde la demanda está vinculada a las necesidades de nutrición, fortificación de alimentos, cuidado bucal, cuidado personal y agricultura en cada región.
Exclusiones del alcance: Excluye el valor minorista de los productos de consumo terminados y se centra en el valor del ingrediente citrato de zinc que circula a través de la fabricación y la distribución.
Descripción General de la Segmentación
- Por Forma
- Dihidrato
- Trihidrato
- Por Grado de Pureza
- Grado Farmacéutico
- Grado Alimentario y de Bebidas
- Grado Técnico
- Por Aplicación
- Cuidado Personal
- Atención Sanitaria
- Alimentos y Bebidas
- Agricultura
- Otras Aplicaciones (Industrial, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sencilla sobre la producción de citrato de zinc y dónde se consume, para luego mapearla con los usos finales que realmente impulsan la demanda. Nos apoyamos en fuentes públicas como la base de datos UN Comtrade para los flujos comerciales, el DataWeb de la USITC para los patrones de importación y exportación de Estados Unidos, y Eurostat para los indicadores relevantes de fabricación y comercio.
Para mantener los supuestos realistas, también revisamos fuentes como la FDA de Estados Unidos y la EFSA para las normas relacionadas con alimentos y suplementos, junto con publicaciones de estilo de la OMS y los NIH sobre la deficiencia de zinc y las guías de ingesta que influyen en la adopción. Los archivos de las empresas, las hojas de especificaciones de productos y las presentaciones para inversores se utilizan para comprender la combinación de grados y la exposición a las aplicaciones. Una suscripción de pago a bases de datos de finanzas empresariales y patentes nos ayuda a rastrear los anuncios de capacidad y la dirección de los productos sin depender de una sola declaración. Estas fuentes son ilustrativas, y también se utilizaron muchas otras referencias públicas y de pago para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión los precios, las divisiones por grado y los cambios en la demanda de aplicaciones que no son visibles en los conjuntos de datos públicos. Hablamos con fabricantes, distribuidores y formuladores intermedios en APAC, EMEA y las Américas para que el modelo refleje las señales de demanda regionales, no solo los movimientos de producción o comercio.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | CXOs: 13% | APAC: 41% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 29% | EMEA: 33% |
| Actores más pequeños: 16% | Gerentes: 58% | Américas: 26% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, donde la visión de arriba hacia abajo se construye a partir del conjunto de demanda en las aplicaciones y regiones clave, y luego se traduce en valor utilizando los puntos de precio a nivel de grado. En la práctica, partimos de indicadores que mueven el consumo de citrato de zinc, como la actividad de suplementos y fortificación, el uso de ingredientes para el cuidado bucal y la adopción de micronutrientes en la agricultura, y luego aplicamos supuestos realistas de penetración y dosificación que fueron verificados en entrevistas.
Para mantener los totales fundamentados, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, incluidas verificaciones de ingresos de proveedores y distribuidores, rangos de precios muestreados por kilogramo por grado, y verificaciones de cordura basadas en el comercio donde los flujos transfronterizos son significativos. El modelo utiliza insumos como la combinación de grados de pureza (farmacéutico, alimentos y bebidas, técnico), la combinación de formas (dihidrato y trihidrato), las participaciones de consumo regional, la dependencia de importaciones en mercados más pequeños y los movimientos de precios observados en el ácido cítrico y las materias primas de zinc, que en conjunto dan forma tanto al volumen previsto como al valor realizado.
Para el pronóstico, se aplica un análisis de escenarios en torno a un caso base, y los impulsores se proyectan hacia adelante utilizando una combinación de ajuste de tendencias y supuestos validados por expertos sobre el impulso de las políticas de fortificación, la demanda de suplementos y los cambios en la formulación de cuidado personal. Donde la visibilidad de abajo hacia arriba es más débil en geografías fragmentadas, las brechas se manejan a través de indicadores proxy y luego se ajustan de nuevo a los totales regionales para que los números finales permanezcan consistentes y explicables.
Ciclo de Validación y Actualización de Datos
La validación se realiza comprobando los totales modelados con señales independientes como la dirección del comercio, los cambios de capacidad reportados y las narrativas de demanda regional que surgieron repetidamente en las llamadas. Si un país o aplicación muestra un salto que no puede explicarse por el movimiento de precios, el cambio en la combinación de grados o un cambio de política conocido, ese bloque se reabre y se reelabora antes de la aprobación.
Nuestras estimaciones pasan por revisiones analíticas de múltiples pasos, donde los supuestos, las conversiones y las divisiones anuales se verifican nuevamente y luego se reconcilian con el número final del mercado. El informe se actualiza anualmente, y si ocurre un evento material, como una adición importante de capacidad, un cambio brusco de divisas o una interrupción del suministro, se realizan ajustes intermedios que luego se revalidan con contactos rápidos. Antes de la entrega, se realiza un pase final para que los clientes reciban la vista actualizada más reciente vinculada a la misma lógica cada vez.
Dimensionamiento del Mercado de Citrato de Zinc de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores publicados del mercado de citrato de zinc pueden verse diferentes entre fuentes, incluso cuando el nombre del tema parece idéntico, porque el año, la lógica de precios y los segmentos de demanda incluidos no siempre están alineados. Las diferencias también aparecen cuando una estimación se actualiza con más frecuencia que otra, lo que importa en un mercado donde los costos de insumos y las tasas de cambio pueden desplazar el valor incluso si los volúmenes se mantienen estables.
Los principales factores de brecha generalmente provienen de cómo se construye el precio de venta promedio (spot versus promedio anual), qué formas y grados se contabilizan, y si las sales de zinc adyacentes o los productos terminados se mezclan en el mismo número. Otra razón común es el momento de la divisa utilizado para las conversiones, y si el modelo se revalida con las señales comerciales actuales y los comentarios de los compradores antes de su publicación. Aquí es donde Mordor Intelligence mantiene el dimensionamiento vinculado a los precios promedio anuales y las últimas verificaciones de validación, en lugar de supuestos de tipo de cambio más antiguos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,23 mil millones de USD (2026) | |
| Global Research Publisher A | 2,01 mil millones de USD (2024) | Utiliza un año base anterior y una trayectoria de crecimiento a largo plazo más alta, y el valor puede variar porque los precios no están claramente vinculados a los promedios anuales por grado y el momento de la divisa no se indica en la nota del mercado. |
| Industry Research Publisher B | 2,12 mil millones de USD (2025) | Se basa en un año base y una ventana de pronóstico diferentes, y la descripción del alcance combina múltiples narrativas de aplicación sin mostrar claramente cómo la combinación de grados y las diferencias de precios regionales se reconcilian en un valor anual. |
La comparación muestra que el momento y la construcción de precios explican gran parte de la diferencia. Un desplazamiento de un año en el tipo de cambio y los precios vinculados a las materias primas puede mover el valor incluso si la demanda subyacente es estable. Al mantener el alcance anclado a las formas y grados del citrato de zinc y luego verificar los totales con los comentarios del comercio y las entrevistas, llegamos a un número de mercado que puede rastrearse hasta insumos claros y repetirse en cada ciclo de actualización.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Citrato de Zinc?
El tamaño del mercado de citrato de zinc se situó en USD 2,23 mil millones en 2026.
¿A qué ritmo se espera que crezca el mercado de citrato de zinc?
Se proyecta que el mercado se expanda a una CAGR del 4,12%, alcanzando USD 2,73 mil millones en 2031.
¿Qué forma tiene la mayor participación en el mercado de citrato de zinc?
La forma trihidrato lideró con el 61,87% de participación en 2025 y sigue siendo la forma de mayor crecimiento.
¿Por qué Asia-Pacífico es el mercado regional líder?
La región combina una sólida demanda de suplementos, políticas de fortificación alimentaria a gran escala y producción local de ácido cítrico, lo que le otorga el 39,05% de la participación de mercado en 2025.