
Tamaño y Cuota del Mercado de Cobre de China
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
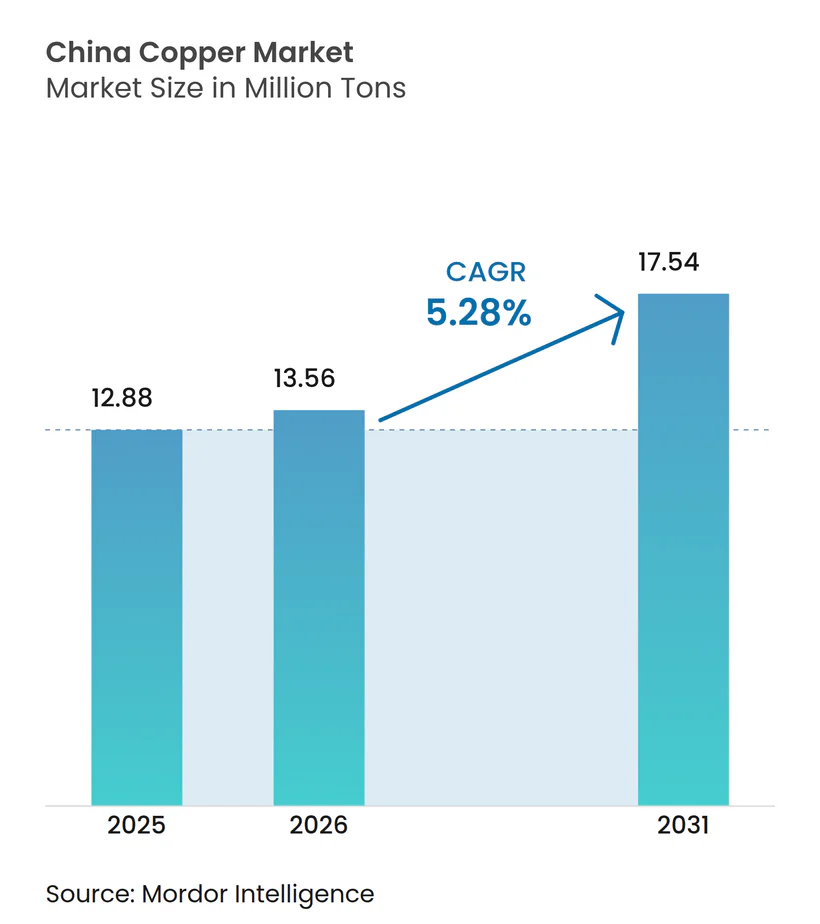
| Tamaño del mercado en el año base (2025) | 12.88 Millones de toneladas |
| Volumen del Mercado (2026) | 13.56 Millones de toneladas |
| Volumen del Mercado (2031) | 17.54 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 5.28 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cobre de China por Mordor Intelligence
El tamaño del Mercado de Cobre de China en 2026 se estima en 13,56 millones de toneladas, creciendo desde el valor de 2025 de 12,88 millones de toneladas, con proyecciones para 2031 que muestran 17,54 millones de toneladas, con un crecimiento del 5,28% de CAGR durante 2026-2031. La sólida expansión de energías renovables, la modernización de la red eléctrica y la electrificación vehicular anclan esta expansión. Las inversiones respaldadas por el Estado en líneas de transmisión de ultra alta tensión (UHV), valoradas en 89.000 millones de USD para 2025, canalizan el cobre hacia infraestructura de larga distancia, al tiempo que amortiguan el mercado frente a las fluctuaciones cíclicas. La demanda también se acelera por los centros de fabricación de vehículos eléctricos (EV), donde la construcción de baterías, motores de tracción y estaciones de carga intensifica el uso del cobre. La automatización industrial en fábricas costeras y la proliferación de centros de datos preparados para la inteligencia artificial (IA) refuerzan un patrón de consumo mucho menos sensible a los ciclos de construcción tradicionales. Por el lado de la oferta, las ampliaciones de capacidad de las fundiciones de propiedad estatal redistribuyen el poder del mercado, incluso cuando los límites más estrictos de emisiones comprimen los márgenes operativos.
Conclusiones Clave del Informe
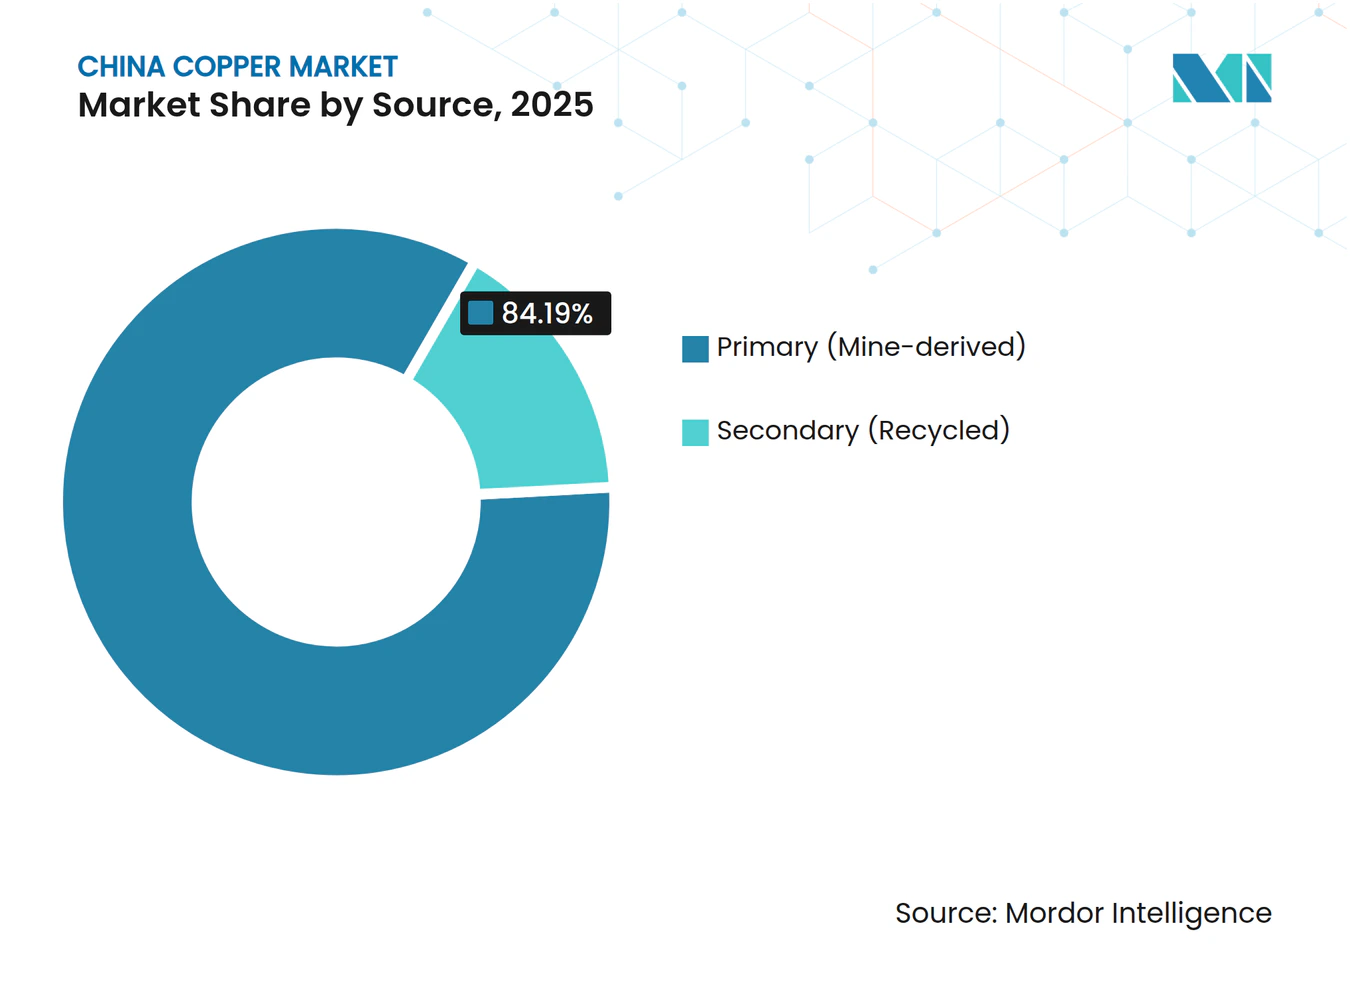
- Por fuente, el cobre primario retuvo una cuota del 84,19% del mercado de Cobre de China en 2025. Sin embargo, se prevé que el cobre secundario se expanda a la CAGR más rápida del 6,35% hasta 2031.
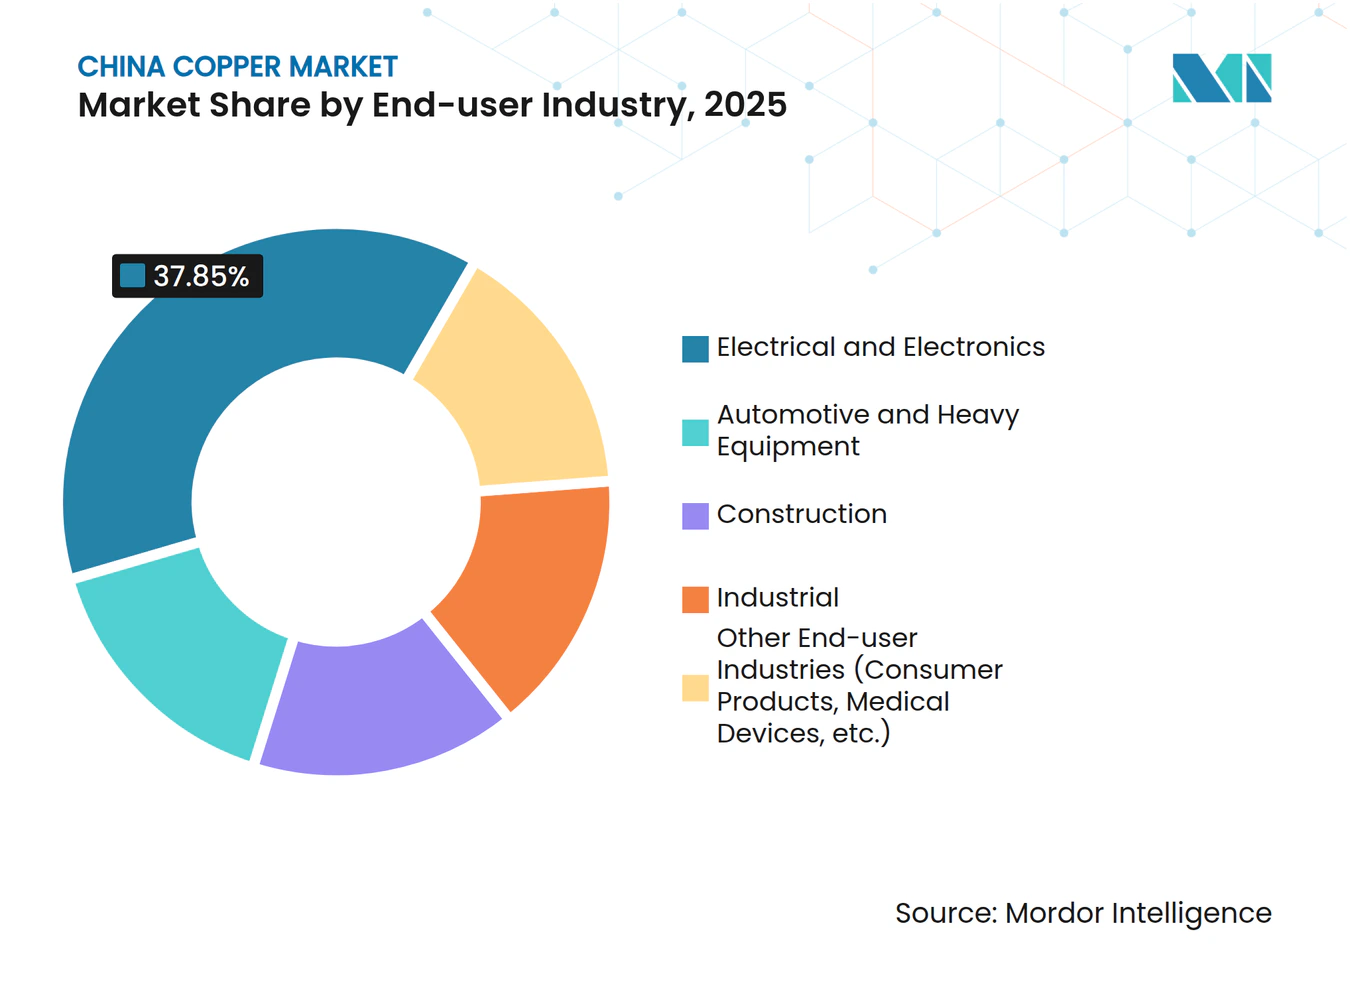
- Por industria de usuario final, la eléctrica y electrónica capturó el 37,85% de la cuota del mercado de Cobre de China en 2025. Por su parte, se proyecta que el sector automotriz y de equipos pesados registre el mayor crecimiento, con una CAGR del 6,59% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Creciente de Energías Renovables y Expansión de la Red Eléctrica | +1.8% | Enfoque nacional, bases de energías renovables en el oeste | Largo plazo (≥ 4 años) |
| Rápida Expansión de la Fabricación Doméstica de Vehículos Eléctricos y Baterías | +1.5% | Centros de producción costeros, adopción a nivel nacional | Mediano plazo (2-4 años) |
| Despliegue Acelerado de Centros de Datos Preparados para IA | +0.9% | Corredores económicos del este, agrupaciones de ciudades de nivel 2 | Mediano plazo (2-4 años) |
| Impulso de Infraestructura en la Región Occidental Respaldado por el Gobierno | +0.7% | Provincias del oeste, corredores de la Franja y la Ruta | Largo plazo (≥ 4 años) |
| Ampliación de la Automatización de Fábricas Inteligentes en Provincias Costeras | +0.6% | Zonas manufactureras de Guangdong, Jiangsu y Zhejiang | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Energías Renovables y Expansión de la Red Eléctrica
Un giro nacional hacia la generación de energía limpia está colocando al cobre en el corazón del despliegue de infraestructura eléctrica de China. Cada kilómetro de una nueva línea de ultra alta tensión (UHV) incorpora aproximadamente 6 toneladas de cobre refinado, y 38 de estas líneas ya estaban en servicio en abril de 2024, conectando los desiertos occidentales ricos en energías renovables con los centros de carga costeros. El enlace ±800 kV Gansu–Zhejiang en curso consume más de 14.000 toneladas de cobre y transmite 36.000 millones de kWh anuales, de los cuales más de la mitad proviene de parques eólicos y solares. La capacidad solar y eólica terrestre, que juntas apuntan a 1.200 GW para 2030, requiere cableado, inversores, transformadores y equipos de maniobra con gran contenido de cobre, que se extienden mucho más allá de los modelos de demanda clásicos. Dado que las inversiones en la red eléctrica están comprometidas a través de planes estatales plurianuales, protegen al Mercado de Cobre de China de las contracciones a corto plazo en la construcción, al tiempo que anclan los precios mínimos del metal refinado.
Rápida Expansión de la Fabricación Doméstica de Vehículos Eléctricos y Baterías
Los vehículos eléctricos de batería promedian cerca de 70 kg de cobre por unidad, incluyendo arneses de cableado, rotores y conectores de paquetes de baterías. Incluso si las hojas de ruta de la industria reducen a la mitad la intensidad a 38 kg para 2030 mediante eficiencias de diseño, el tonelaje absoluto seguirá aumentando debido al creciente volumen de producción. China fabricó 958,7 millones de vehículos en 2023, un 35,8% más en términos anuales, y continúa escalando líneas de ensamblaje dedicadas en Shanghái, Guangzhou y Changzhou. Las redes de carga amplifican la demanda: cada megavatio adicional de capacidad de carga despliega entre 20 y 40 toneladas de cobre en conductores, equipos de maniobra y circuitos de gestión térmica. La integración vertical dentro de las cadenas de suministro de los fabricantes de automóviles garantiza que una gran parte del abastecimiento y procesamiento de cobre permanezca en el mercado doméstico, otorgando visibilidad a los acuerdos de suministro a largo plazo para las fundiciones.
Despliegue Acelerado de Centros de Datos Preparados para IA
Las cargas de trabajo de IA elevan los umbrales de densidad de potencia y la complejidad de la refrigeración, factores que intensifican el contenido de cobre por megavatio de carga de TI. El consumo de energía de los centros de datos de China alcanzó 140.000 millones de kWh en 2024 y podría triplicarse para 2035, lo que implica más de 2,6 millones de toneladas de cobre refinado por año para bastidores de servidores, barras colectoras y circuitos de agua enfriada. Los grandes hiperescaladores están adoptando interconexiones de cobre de alta corriente en lugar de fibra para la conmutación de corta distancia y sensible a la latencia, lo que amplifica los pedidos a corto plazo para los productores de varillas de alambre. Los nodos de demanda resultantes emergen en Jiangsu, Zhejiang y Hebei, donde convergen las ventajas de terreno, acceso a la red eléctrica y clima frío, lo que reconfigura los flujos regionales de metal refinado.
Impulso de Infraestructura en la Región Occidental Respaldado por el Gobierno
La Estrategia de Desarrollo del Oeste canaliza capital hacia ferrocarriles, autopistas y parques industriales en Xinjiang, Tíbet y Mongolia Interior. Los proyectos a lo largo del Corredor Económico China-Pakistán, valorados en 60.000 millones de USD, incorporan centrales eléctricas y activos de transmisión con alto contenido de cobre. Recientes estudios geológicos en la Meseta de Qinghai-Xizang identificaron más de 20 millones de toneladas de recursos de cobre, lo que impulsa la rápida electrificación de sitios mineros y la construcción de vías de transporte que aumentan el uso local de cobre refinado. Dado que las líneas UHV conectan a los generadores del oeste con los consumidores del este, el cobre transita por extensas cadenas de proyectos que abarcan desde la exploración y el beneficio hasta la fundición y la fabricación final.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de los Límites de Emisiones de Dióxido de Azufre y Carbono en las Fundiciones | -1.2% | Nacional, con impacto severo en las provincias industriales | Corto plazo (≤ 2 años) |
| Déficit Persistente de Concentrado de Cobre y Bajos TC/RC | -0.8% | Cadenas de suministro globales que afectan a las fundiciones domésticas | Mediano plazo (2-4 años) |
| Competencia Creciente por la Sustitución del Aluminio en Cableado de 1 kV | -0.6% | Nacional, con enfoque en los sectores de construcción y eléctrico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de los Límites de Emisiones de Dióxido de Azufre y Carbono en las Fundiciones
Las normas medioambientales actualizadas restringen el SO₂ a 6,3 lb/h y endurecen los límites de partículas y plomo para las fundiciones primarias, obligando a los operadores a instalar depuradores y precipitadores electrostáticos a un alto costo de capital [1]. Los reguladores provinciales también han limitado el uso de coque de petróleo, eliminando 12 millones de toneladas de importaciones anuales de combustible y forzando una transición hacia gas natural más limpio. Los plazos de cumplimiento de dos años ponen en riesgo recortes de producción a corto plazo entre las fundiciones de nivel medio, reduciendo el suministro doméstico de cátodos justo cuando el consumo escala. Las cuotas gubernamentales para nueva capacidad ahora exigen a los solicitantes mantener participaciones accionarias en minas aguas arriba, lo que ralentiza las aprobaciones de proyectos y concentra el poder de mercado entre los incumbentes estatales existentes.
Déficit Persistente de Concentrado de Cobre y Bajos TC/RC
La escasez global de concentrado desplomó los cargos de tratamiento al contado a un solo dígito en USD por tonelada a finales de 2024, una contracción del 90% respecto a los promedios del año anterior. Las ampliaciones de fundición en China de 1,25 millones de toneladas por año superan el nuevo suministro minero, vinculando a las refinerías domésticas a negociaciones de referencia desfavorables con proveedores de Chile y Perú. Los aranceles de importación del 34% sobre la chatarra de origen estadounidense seleccionado restringen aún más la diversidad de materias primas, dejando a las refinerías vulnerables a picos de precios y costos de relogística. La presión prolongada sobre los márgenes puede cerrar los convertidores menos eficientes y contribuir a déficits estructurales de cobre refinado, moderando la trayectoria de crecimiento de otro modo sólida del mercado de cobre de China.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
Predominio del Cobre Primario en Medio de la Aceleración del SecundarioEl cobre primario acaparó el 84,19% del Mercado de Cobre de China en 2025, ya que las fundiciones aprovecharon los flujos constantes de mineral de Jiangxi Copper y Zijin Mining, así como los acuerdos de suministro a largo plazo con productores chilenos y peruanos. Se espera que el tamaño del Mercado de Cobre de China para el material primario registre una CAGR del 5,04% hasta 2031, respaldado por proyectos de red UHV y la expansión de láminas de batería para vehículos eléctricos (EV). Aunque de menor tamaño, el cobre secundario está destinado a ganar cuota a una CAGR del 6,35%, favorecido por una reducción arancelaria de enero de 2025 sobre las importaciones de cobre reciclado al 0% y proyectos piloto de recolección de chatarra a nivel de ciudad que apuntan a 400.000 toneladas de producción reciclada anual para 2025. Los mandatos crecientes de economía circular y la creciente presión sobre los cargos de tratamiento incentivan a las fundiciones a sustituir concentrados por chatarra, permitiendo que los flujos secundarios diluyan el riesgo general de materias primas. Los recicladores han invertido en líneas de desmantelamiento automatizadas que elevan las tasas de recuperación de arneses de cableado y serpentinas de aire acondicionado, reduciendo la brecha de calidad con el cátodo virgen.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Usuario Final:
Liderazgo de la Electrónica con Impulso AutomotrizLa eléctrica y electrónica mantuvo el 37,85% de la cuota del Mercado de Cobre de China en 2025, impulsada por la extensa fabricación de electrónica de consumo, la producción de equipos de telecomunicaciones y la expansión de centros de datos. Se proyecta que las ventas del segmento crezcan a una CAGR del 4,05%, respaldadas por la creciente demanda de cables de nivel de servidor y las actualizaciones de dispositivos en el borde de la red. El sector automotriz y de equipos pesados, aunque de menor base, está previsto que supere a sus pares con una CAGR del 6,59% hasta 2031, dado que los vehículos eléctricos puros mantienen más del 60% de las ventas nacionales de automóviles y cada poste de carga despliega hasta 8 kg de cobre en barras colectoras y serpentinas de refrigeración. La construcción aporta una demanda de línea de base estable a través de medidores de red inteligente y la modernización de ascensores, mientras que la automatización industrial añade picos episódicos que se sincronizan con los ciclos de actualización de fábricas. En conjunto, estas vías de consumo refuerzan la tendencia estructural alcista en el tamaño del Mercado de Cobre de China, incluso cuando sectores individuales enfrentan pausas cíclicas.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Las provincias costeras del este, Guangdong, Jiangsu y Zhejiang, absorbieron la mayor parte del metal refinado en 2025, debido a los clusters de electrónica orientados a la exportación y la logística bien desarrollada. El tamaño del mercado de cobre de China vinculado a estas tres provincias superó los 5,24 millones de toneladas en 2026, equivalente a casi el 40% de la demanda nacional. La región Beijing–Tianjin–Hebei registra el avance más rápido, con una CAGR prevista del 6,84%, a medida que proliferan los campus de centros de datos preparados para IA en torno a Zhangbei y Langfang, ambos conectados a corredores de energía renovable. Las provincias centrales como Hubei y Hunan sirven como centros de tránsito y fabricación, apoyando a los fabricantes de varillas de alambre, tubos de aleación y transformadores que abastecen a la costa. China occidental aporta volumen emergente, impulsado por el gasto en infraestructura derivado de los recursos y la puesta en marcha de grandes parques de energía solar con almacenamiento. Los corredores de ultra alta tensión, como la línea Gansu–Zhejiang de 2.370 km, conectan la generación del oeste con el consumo del este, fomentando la convergencia de precios regionales y profundizando los flujos de cobre a través de las rutas logísticas interiores.
Análisis de la cadena de valor
El suministro de cobre de China comienza con una base ascendente limitada y un gran sistema de refinación y fabricación en la etapa descendente. La producción minera nacional cubre alrededor del 22% de las necesidades de alimentación de las fundiciones, por lo que las importaciones de concentrado y de cierta chatarra siguen siendo fundamentales para mantener en marcha las líneas primarias, en particular para grandes operadores como Jiangxi Copper, Tongling Non-ferrous Metals y Jinchuan. Los centros de fundición primaria tienden a agruparse alrededor de centros de metales no ferrosos establecidos, como Guixi/Yingtan en Jiangxi, donde los concentrados se convierten en cátodo y luego en varilla de alambre, barras, tubos y lámina de alta especificación para clientes de redes eléctricas, electrónica, vehículos eléctricos e industriales.
En el lado descendente, los procesadores y fabricantes abastecen las cadenas de valor de eléctrica y electrónica (el mayor usuario final por participación en 2025) y de electrificación automotriz de rápida expansión. El reciclaje también se está convirtiendo en un canal de alimentación paralelo cada vez más importante a medida que el cobre secundario gana participación. La recolección y el preprocesamiento de chatarra, incluida la clasificación, el desmontaje y la mejora, además de la fundición y refinación secundaria, pueden reducir la exposición a ciclos bajos de TC/RC y a la escasez de concentrado importado. Aun así, la cadena sigue siendo sensible en la etapa de importación y logística, y en la etapa de fundición, donde las restricciones de política sobre nueva capacidad y el cumplimiento ambiental pueden desplazar la utilización y el poder de negociación.
Panorama Competitivo
Concentración del Mercado
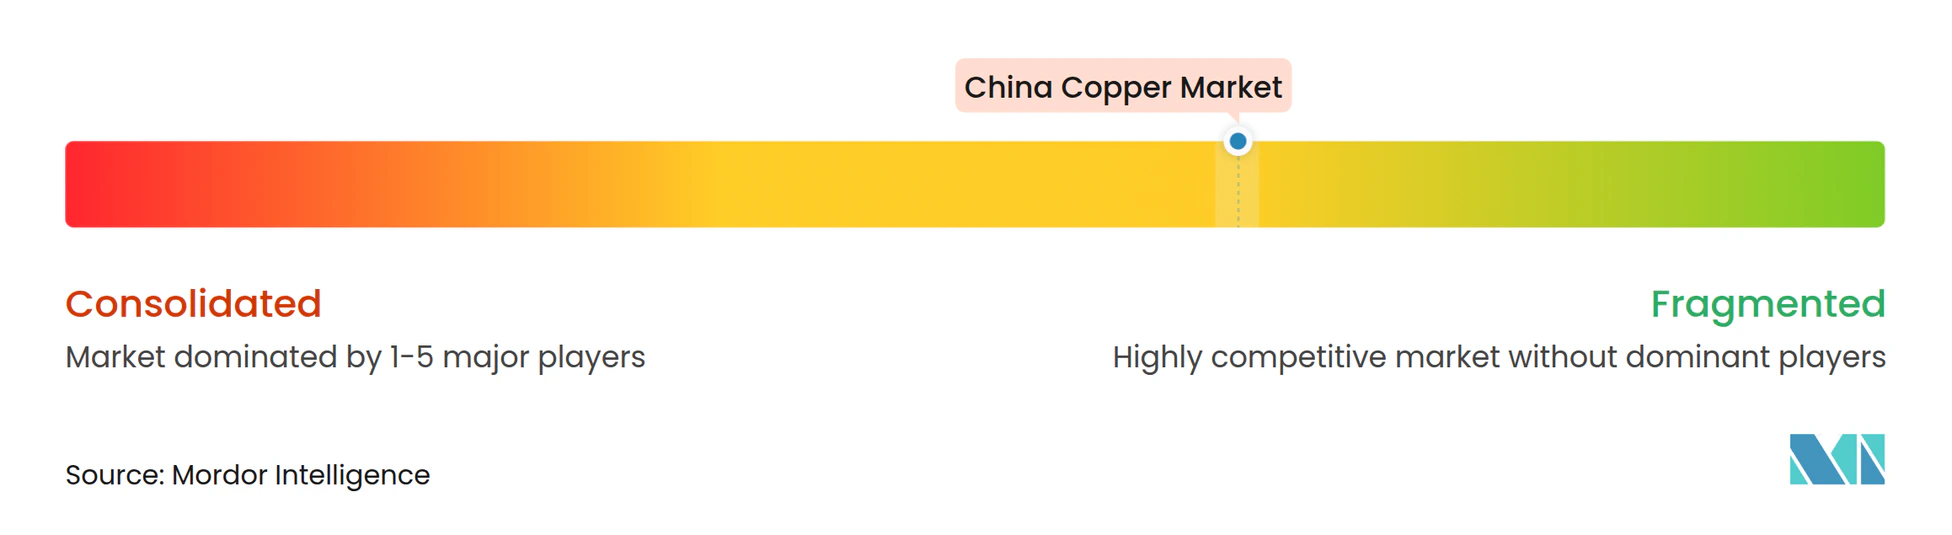
El Mercado de Cobre de China posee una concentración moderada. Los principales grupos de propiedad estatal se benefician del apoyo político, la capacidad de fundición en el país y los oleoductos de mineral dedicados. Por ejemplo, Jiangxi Copper Corporation controla una cadena doméstica de minería a refinación que supera 1,2 millones de toneladas, mientras que Zijin Mining produjo 1,01 millones de toneladas de cobre en 2024, tras ampliar la mina Qulong y las adquisiciones en Serbia. CMOC Group está ampliando su exposición internacional a través de una adquisición de 420 millones de USD del proyecto Cangarejos en Ecuador, obteniendo una eventual corriente anual de cobre de 41 millones de libras. Los participantes privados se centran en la refinación basada en chatarra y en líneas de láminas de cobre de alto valor, cubriendo el riesgo frente a la escasez de concentrados y los obstáculos regulatorios. Las alianzas de reciclaje entre fundiciones y fabricantes de electrodomésticos ilustran la integración vertical orientada a asegurar flujos constantes de chatarra. Las empresas conjuntas transfronterizas con socios de la Franja y la Ruta continúan mientras los grupos chinos consolidan fuentes de mineral en el exterior para amortiguar los déficits de suministro doméstico.
Líderes de la Industria del Cobre de China
-
Jiangxi Copper Corporation
-
Zijin Mining Group Co., Ltd.
-
CMOC
-
Tongling Non-ferrous Metals Group Holding Co., Ltd.
-
Jinchuan Group Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cobre de China Empresas cubiertas en este informe
- Aluminum Corporation of China Limited (CHALCO)
- China Daye Non-Ferrous Metals Mining Limited
- CMOC
- Jiangxi Copper Corporation
- Jinchuan Group Co., Ltd.
- MMG Australia Limited
- Tongling Non-ferrous Metals Group Holding Co., Ltd.
- Zijin Mining Group Co., Ltd.
Oportunidades de mercado y perspectivas futuras
La seguridad de recursos impulsada por la política está creando espacio en blanco en el desarrollo ascendente nacional y en la conversión de mayor eficiencia de materias primas de menor calidad. China estableció un objetivo de aumentar las reservas nacionales de mineral de cobre entre un 5% y un 10% para 2027, lo que respalda oportunidades para servicios de desarrollo minero, mejoras de beneficio y electrificación de sitios mineros en las regiones de recursos occidentales. A nivel empresarial, los programas centrados en la liberación de capacidad en yacimientos importantes, incluido el enfoque de Zijin Mining en los activos vinculados al cobre de Julong, Zhunuo y Xietongmen, también apuntan a una demanda de equipos de minería, reactivos de procesamiento y conexiones confiables de energía y logística hacia los corredores de fundición.
El impulso del lado de la demanda se está concentrando en aplicaciones de electrificación intensivas en cobre donde el rendimiento y la confiabilidad son importantes, lo que crea espacio para productos de mayor gama, como lámina para baterías, varilla de alta conductividad y aleaciones especiales utilizadas en equipos de red, plataformas de vehículos eléctricos y distribución de energía en centros de datos. La base instalada de transmisión de ultra alta tensión (38 líneas en servicio para abril de 2024) y el programa de inversión en UHV declarado de 89.000 millones de USD para 2025 sustentan un impulso sostenido hacia las cadenas de suministro de cables y transformadores. Por separado, el aumento en la participación del cobre secundario apunta a una necesidad no satisfecha en la clasificación estandarizada de chatarra, redes de recolección conformes y capacidad de procesamiento que pueda ofrecer una alimentación más consistente para refinerías y fabricantes.
Desarrollos recientes de la industria en Mercado de Cobre de China
- Julio de 2026: CMOC Group emitió una perspectiva de ganancias que indica un fuerte aumento interanual en las ganancias del primer semestre de 2026, citando contribuciones más sólidas de sus operaciones de cobre y oro. La actualización destacó cómo los mineros integrados con exposición diversificada a metales pueden financiar programas de recursos y capacidad, incluso cuando los mercados de concentrados siguen siendo ajustados para muchas fundiciones independientes.
- Abril de 2026: Zijin Mining publicó su informe del primer trimestre de 2026, revelando la producción de cobre de mina para el trimestre. La presentación mostró una continua expansión de escala en un importante productor nacional, respaldando la disponibilidad de materia prima para las cadenas de refinación y fabricación descendente enfocadas en China.
- Febrero de 2025: China endureció las normas para nuevas fundiciones de cobre en el marco de su plan de la industria del cobre 2025-2027, exigiendo a los solicitantes que asegurasen el suministro de mina mediante propiedad o participaciones accionarias. La política eleva las barreras de entrada para la fundición greenfield y limita la expansión incremental entre los operadores establecidos sin acceso ascendente, afectando el ritmo al que se puede añadir nueva capacidad de refinación.
Mercado de Cobre de China Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como el cobre suministrado y consumido dentro de China a través de fuentes primarias (derivadas de la minería) y secundarias (recicladas), medido en términos de volumen para el cobre refinado y las principales formas semiacabadas utilizadas por las industrias de consumo final.
Exclusiones del alcance: Se excluyen el valor de la minería de mineral de cobre y concentrado, los márgenes puramente comerciales, y los bienes terminados en los que el cobre es únicamente un insumo incorporado (por ejemplo, productos finales como electrodomésticos o vehículos).
Descripción General de la Segmentación
- Por Fuente
- Primario (derivado de minería)
- Secundario (reciclado)
- Por Industria de Usuario Final
- Automotriz y Equipos Pesados
- Construcción
- Eléctrica y Electrónica
- Industrial
- Otras Industrias de Usuario Final (Productos de Consumo, Dispositivos Médicos, etc.)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con series públicas de producción, uso y comercio, de modo que el conjunto de demanda para China pudiera delimitarse antes de aplicar los supuestos. Nos apoyamos en fuentes como el Grupo Internacional de Estudio del Cobre para el contexto del uso refinado y el balance de oferta, publicaciones del sector en China provenientes de las principales asociaciones de metales no ferrosos, e indicadores de producción a nivel de la Oficina Nacional de Estadísticas para el procesamiento de metales.
Para capturar la dirección real de los precios y los indicadores de política, revisamos publicaciones oficiales de aduanas y estadísticas comerciales abiertas, además de documentos técnicos y referencias normativas que aclaran las formas típicas del cobre y los factores de conversión. Los registros de empresas, informes anuales y presentaciones para inversores se utilizaron para verificar las adiciones de capacidad y los relatos sobre tasas de operación. También empleamos suscripciones de pago para información financiera e inteligencia empresarial, patentes y verificaciones de importaciones y exportaciones a nivel de envíos, donde resultó útil para validar el momento y la escala. Estas fuentes son ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en conversar con partes interesadas en roles de fundición, reciclaje, distribución y grandes compradores de uso final, de modo que los supuestos sobre la combinación de productos, la utilización y los precios pudieran ajustarse a lo que realmente ocurre en China. También se contrastaron las opiniones de consultores del sector y expertos en la materia sobre cómo está evolucionando la demanda en las áreas de redes eléctricas, construcción y manufactura, y luego se utilizaron estos insumos para cerrar las brechas dejadas por los conjuntos de datos públicos y alinear el modelo final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 40% |
| Actores menores: 17% | Gerentes: 48% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento central se construyó a partir de una reconstrucción descendente de la demanda de cobre en China utilizando el uso de cobre refinado, señales de producción semiacabada y flujos comerciales, que luego se tradujeron en un conjunto de volumen consistente para el límite del mercado. Una vez construido ese conjunto de demanda, se corroboró con aproximaciones selectivas ascendentes, como la capacidad muestreada por etapa de proceso, verificaciones de canales sobre el rendimiento típico y verificaciones cruzadas de precio por tonelada, de modo que los resultados se mantuvieran realistas.
Los insumos clave utilizados en el modelo incluyeron los niveles de uso aparente de cobre refinado, las tendencias de disponibilidad de oferta secundaria (recolección de chatarra y alimentación reciclada) y los patrones de importación neta de cobre refinado, junto con la dirección de la tasa de operación para fundidoras y fabricantes. También se realizó un seguimiento de los movimientos de precios del cobre y los factores de conversión entre formas de cobre, ya que estos influyen en el comportamiento de sustitución e inventario durante fuertes oscilaciones de precios. Para el pronóstico, se realizó un análisis de escenarios en torno a los impulsores de la demanda, como el impulso de la inversión en redes eléctricas, las señales de actividad en la construcción y la producción manufacturera, y se alineó la trayectoria final con lo que los entrevistados describieron como el caso base más probable. Cuando las perspectivas ascendentes estaban incompletas, se llenaron las brechas con rangos conservadores y luego se normalizaron de vuelta a los totales descendentes, de modo que ningún supuesto individual pudiera desviar excesivamente el resultado.
Ciclo de Validación y Actualización de Datos
La validación se realizó triangulando los resultados del modelo con señales independientes, como puntos de verificación del uso refinado, tendencias de dependencia de importaciones y dirección de precios, seguido de una revisión de varianza cuando algún salto interanual parecía fuera de línea. Si se encontraba una discrepancia, se reabrían los supuestos y se volvía a contactar a los expertos pertinentes para confirmar si el cambio era estructural o principalmente relacionado con el momento.
Antes de la aprobación final, el trabajo pasa por una revisión analítica de múltiples etapas para que los factores de conversión, la consistencia de unidades y los impulsores de crecimiento se verifiquen de manera reproducible. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden modificar los supuestos de oferta, demanda o precios. Justo antes de la entrega, se realiza un análisis final para reflejar las últimas publicaciones de datos, de modo que los clientes reciban una perspectiva actualizada.
Tamaño del Mercado de Cobre de China de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones de mercado publicadas para el cobre de China no siempre coinciden porque el límite de mercado subyacente no es el mismo, y porque algunas fuentes mezclan el valor comercial con el volumen de consumo doméstico. Las diferencias también provienen de cómo se trata el reciclaje, qué formas de cobre se contabilizan y si la estimación está vinculada a un conjunto de precios fijo o actualizada con ciclos de precios recientes.
Al verificar el uso refinado y los patrones de importación neta, Mordor Intelligence mantiene el modelo anclado a un conjunto de demanda basado en volumen, mientras que algunas estimaciones se desvían cuando aproximan el mercado utilizando únicamente el valor de importación o una perspectiva limitada de código del Sistema Armonizado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,56 M de toneladas (2026) | |
| Plataforma de Datos Comerciales A | 40,25 mil millones de USD (2024) | Frecuentemente representa el valor del mercado de importación de cobre refinado y aleaciones en una ventana móvil, lo que puede sobreestimar el tamaño del mercado doméstico al excluir la producción local y al mezclar efectos de precios con la demanda. |
| Comentario del Sector B | 37,70 mil millones de USD (2024) | Con frecuencia se alinea con el valor de importación de cobre refinado para una única definición de código del Sistema Armonizado, lo que omite las cadenas de suministro interiores y puede variar materialmente con el momento de la divisa y los picos de precios de materias primas. |
La diferencia se explica principalmente por la elección de la unidad y el límite, ya que una definición de mercado basada en volumen no coincidirá con una instantánea del valor de importación en un año de precios elevados. En nuestro enfoque, las verificaciones de oferta, uso y comercio se mantienen consistentes año tras año, lo que hace que el resultado sea más fácil de reproducir y someter a pruebas de estrés cuando cambian los supuestos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y la CAGR proyectada del Mercado de Cobre de China?
El mercado se sitúa en 13,56 millones de toneladas en 2026 y se prevé que alcance 17,54 millones de toneladas en 2031, reflejando una CAGR del 5,28%.
¿Qué segmento de usuario final concentra la mayor cuota de la demanda de cobre de China?
La eléctrica y electrónica lidera con el 37,85% del consumo nacional en 2025.
¿Qué segmento de fuente de cobre está creciendo más rápido?
Se proyecta que el cobre secundario (reciclado) se expanda a una CAGR del 6,35% entre 2026 y 2031.
¿Cómo afecta la expansión de energías renovables de China al uso del cobre?
Cada kilómetro de línea de transmisión UHV incorpora 6 toneladas de cobre, y los proyectos de red vinculados al objetivo de 1.200 GW de energía eólica más solar sustentan la demanda a largo plazo.
¿Qué restricciones por el lado de la oferta podrían limitar la disponibilidad de cobre en China?
El endurecimiento de los límites de emisiones de dióxido de azufre y carbono sobre las fundiciones, y un déficit global de concentrado que ha llevado los cargos de tratamiento a un solo dígito en USD, pesan sobre la producción doméstica.