
Tamaño y Participación del Mercado de Madera Ingeniería
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
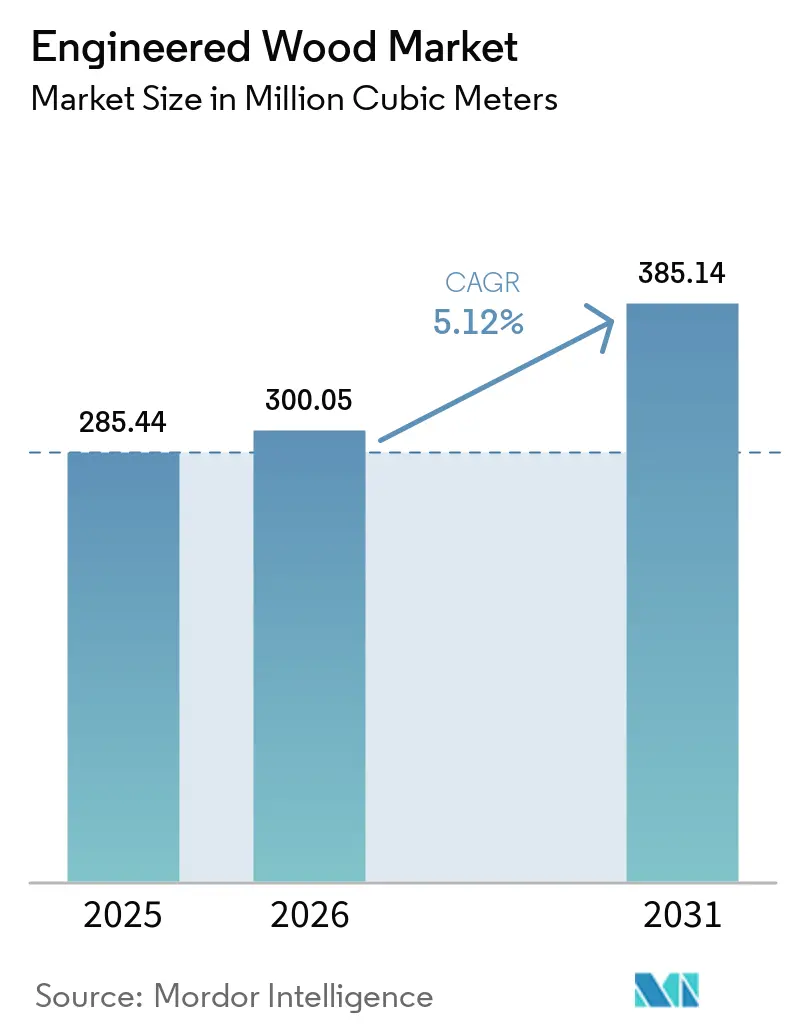
| Volumen del Mercado (2026) | 300.05 Millones de metros cúbicos |
| Volumen del Mercado (2031) | 385.14 Millones de metros cúbicos |
| Tasa de crecimiento (2026 - 2031) | 5.12 % |
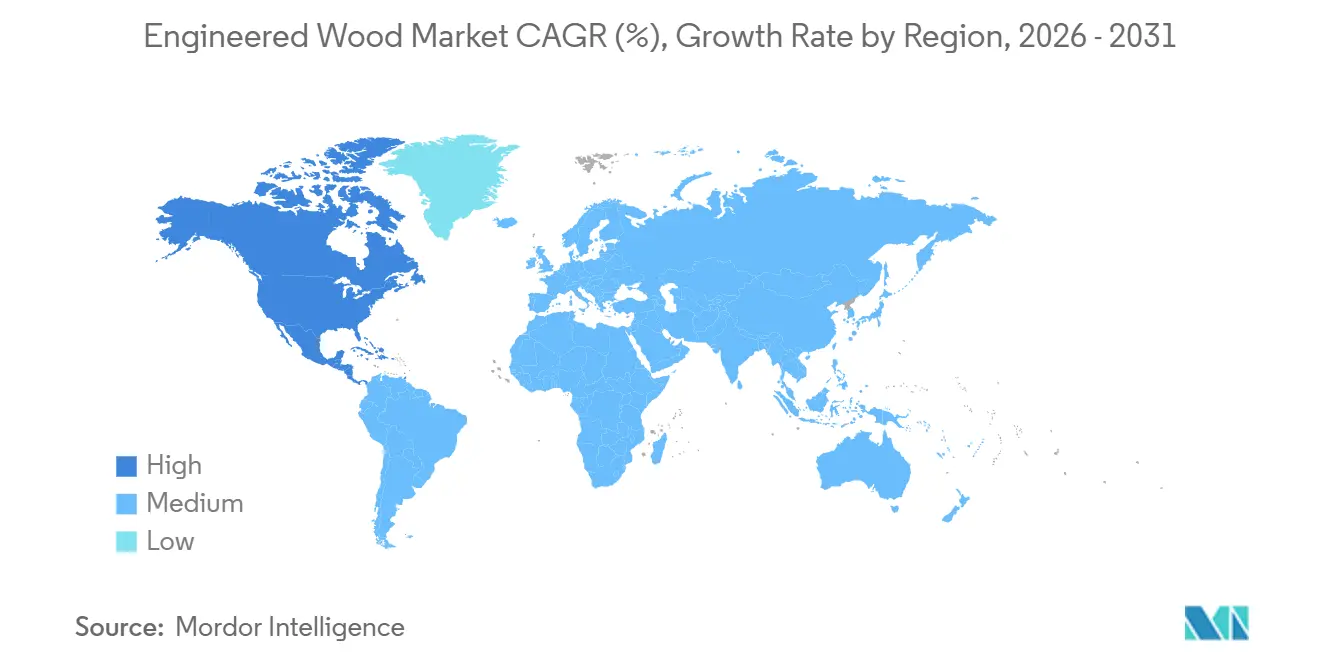
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia Pacífico |
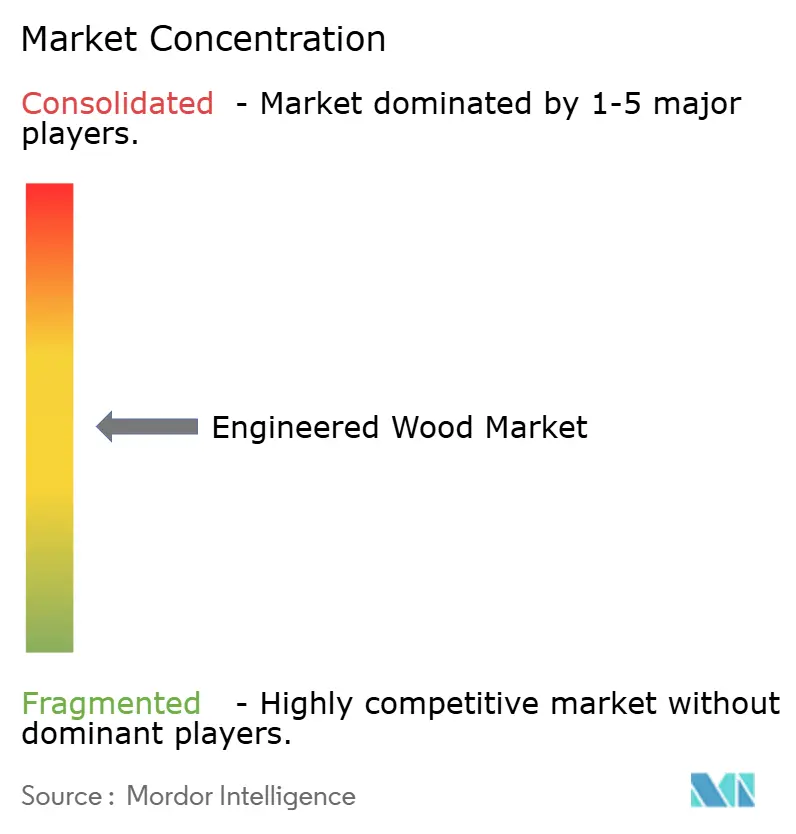
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Madera Ingeniería por Mordor Intelligence
El tamaño del Mercado de Madera Ingeniería fue valorado en 285,44 millones de metros cúbicos en 2025 y se estima que crecerá desde 300,05 millones de metros cúbicos en 2026 hasta alcanzar 385,14 millones de metros cúbicos en 2031, a una CAGR del 5,12% durante el período de pronóstico (2026-2031). La creciente preferencia por sistemas estructurales de bajo contenido de carbono, la ventaja de costos de los componentes fabricados en fábrica y la expansión de los incentivos de política que monetizan el carbono biogénico están reforzando la demanda. Los promotores en América del Norte y Europa continúan pivotando del acero y el hormigón hacia la estructura de madera maciza, mientras que los gobiernos de Asia-Pacífico canalizan la madera contrachapada y el tablero de virutas orientadas (OSB) hacia programas de vivienda a gran escala. Los hitos regulatorios, como las disposiciones del Código Internacional de Construcción de 2021 que permiten edificios de madera maciza de 18 pisos, han desbloqueado la financiación convencional y reducido los obstáculos de los seguros. Al mismo tiempo, la reformulación de adhesivos para cumplir con los límites de formaldehído y la integración constante de residuos de aserradero en los núcleos de los paneles están ayudando a los grandes productores a ampliar sus ventajas de costos frente a los aserraderos no conformes.
Conclusiones Clave del Informe
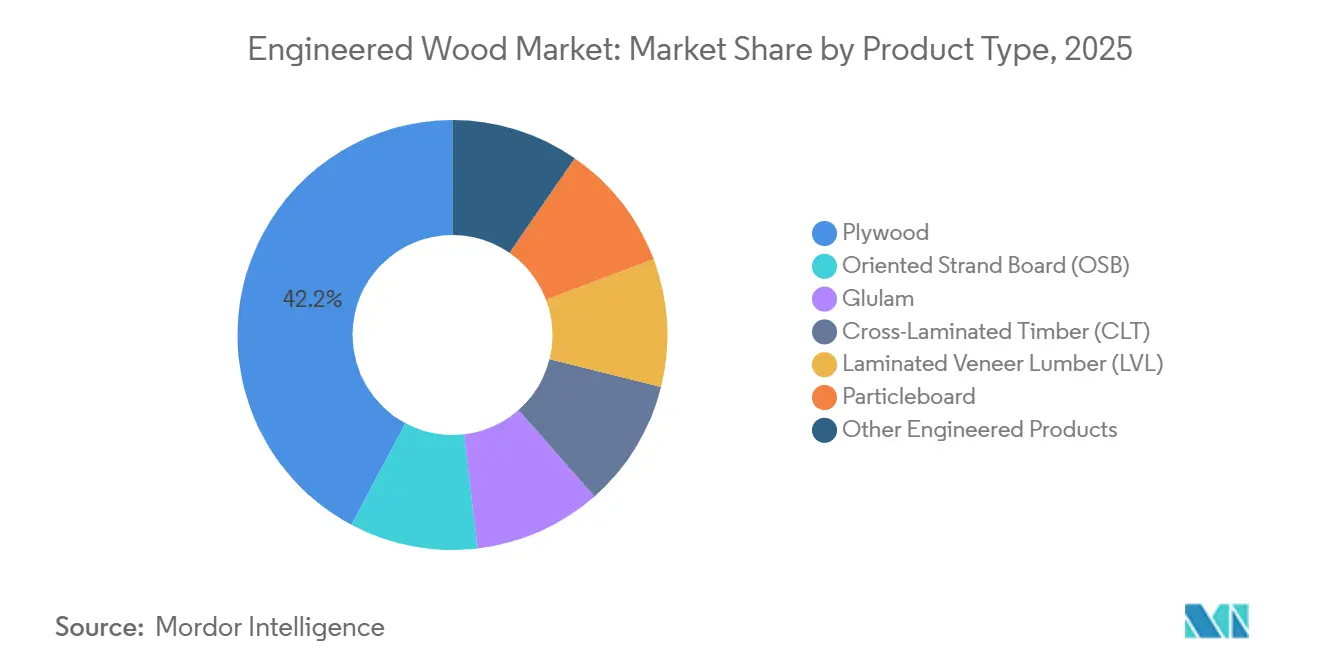
- Por tipo de producto, el contrachapado representó el 42,23% de la cuota del mercado de madera ingeniería en 2025, mientras que la madera laminada cruzada (CLT) se expande con mayor rapidez a una CAGR del 11,52% hasta 2031.
- Por fuente de madera, la madera blanda concentró el 71,56% de la cuota del mercado de madera ingeniería en 2025, mientras que los paneles de madera dura proyectan un crecimiento a una CAGR del 9,66% hasta 2031.
- Por aplicación, la construcción residencial representó el 65,22% del tamaño del mercado de madera ingeniería en 2025 y se prevé que se expanda a una CAGR del 5,34% hasta 2031.
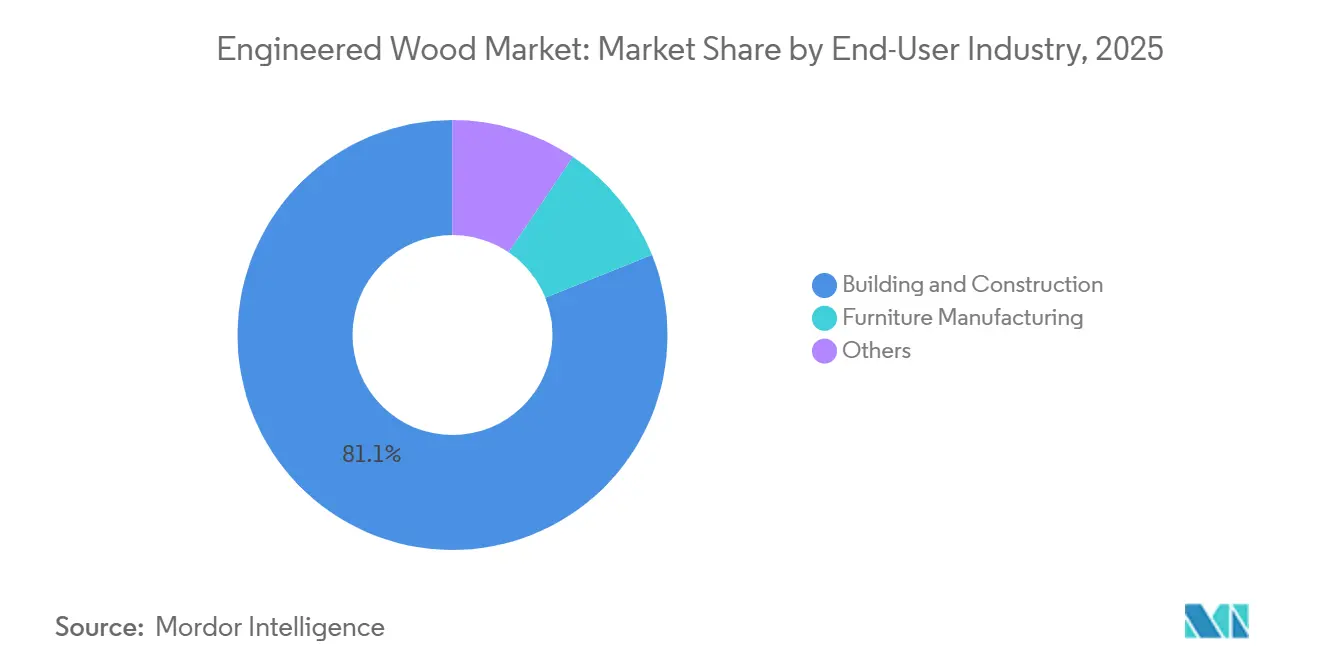
- Por industria de usuario final, la construcción y edificación absorbió el 81,08% del volumen de 2025, mientras que el mobiliario y la decoración de interiores avanza a una CAGR del 8,93% impulsado por la sustitución de tableros de partículas de grado para gabinetes.
- Por geografía, Asia-Pacífico lideró con el 48,26% del volumen en 2025, mientras que América del Norte es la región de mayor crecimiento a una CAGR del 6,26% hasta 2031, lo que refleja la adopción impulsada por políticas de madera de gran altura.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción acelerada de CLT y madera maciza | +1.4% | América del Norte, Europa, Australia | Mediano plazo (2-4 años) |
| Impulso de vivienda asequible prefabricada en Asia | +1.2% | China, India, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Códigos de construcción sostenible e incentivos de carbono | +1.0% | Global (UE, América del Norte a la cabeza) | Largo plazo (≥ 4 años) |
| Eficiencias de costos frente a madera maciza y acero | +0.9% | Global | Corto plazo (≤ 2 años) |
| Reciclaje de residuos en paneles de valor añadido | +0.5% | América del Norte, Europa Nórdica, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Acelerada de CLT y Madera Maciza en Edificios de Mediana Altura
En 2025, las jurisdicciones urbanas que adoptaron las disposiciones de Tipo IV del Código Internacional de Construcción de 2021 permitieron que proyectos de hasta 18 pisos accedieran a financiación convencional de deuda y capital. Los modelos de costos indican ahorros en comparación con el hormigón postensado, especialmente al considerar los plazos más cortos y las cimentaciones más ligeras. A finales de 2025, la Ofensiva de Construcción en Madera de Alemania había financiado escuelas y hospitales públicos, demostrando tiempos de erección más rápidos en comparación con el hormigón[1]. El Código Nacional de Construcción de Canadá de 2025 aumentó el límite de altura de madera maciza residencial a 12 pisos, impulsando proyectos en Vancouver y Toronto. Los promotores reconocen cada vez más las ventajas financieras de la madera en altura, destacando su potencial para reducir los costos de mantenimiento y crear pisos adicionales arrendables dentro de los límites de zonificación existentes.
El Impulso de Vivienda Asequible Prefabricada en Asia Potencia el LVL y la Madera Laminada Encolada
Para 2025, el 14.º Plan Quinquenal de China exige que los edificios prefabricados constituyan una parte significativa de los nuevos desarrollos urbanos, dirigiendo vigas de LVL y madera laminada encolada hacia módulos ensamblados en fábrica. El programa Pradhan Mantri Awas Yojana de India está destinado a impulsar la demanda de madera contrachapada y tablero de partículas en 2025, logrando una reducción en la mano de obra en obra en comparación con la mampostería de ladrillo tradicional. En 2025, Vietnam adjudicó contratos para unidades de vivienda social, estipulando el uso de LVL de madera de caucho malasia para adherirse a un techo de costos. Los fabricantes de módulos que han integrado la producción de paneles están asegurando ahora una parte del volumen regional de madera contrachapada y LVL, protegiendo sus cadenas de suministro de las fluctuaciones de materias primas y obteniendo márgenes adicionales.
Códigos de Construcción Sostenible e Incentivos de Créditos de Carbono
A partir de 2025, la Directiva de Eficiencia Energética de los Edificios de la Unión Europea exige que todos los edificios nuevos sean de emisiones cero para 2030. La directiva también promueve sutilmente el uso de materiales de bajo carbono incorporado, como la madera ingeniería. En los Estados Unidos, la Sección 45Q reconoce ahora la madera duradera como carbono secuestrado, otorgando un crédito. Esta medida mejora la economía de los proyectos. Mientras tanto, el Código Nacional de Construcción de Australia 2025 ha establecido presupuestos de carbono durante todo el ciclo de vida, orientando los grandes proyectos hacia soluciones híbridas de madera. Como resultado, los arquitectos e ingenieros priorizan ahora la madera, utilizando acero y hormigón solo en escenarios específicos dictados por la seguridad contra incendios o los requisitos de vano.
Eficiencias de Costos Frente a Madera Maciza y Acero
El LVL y la madera laminada encolada, al permitir una adecuación precisa de cargas, reducen el uso de material en comparación con la madera aserrada, abordando la sobre-especificación. Los costos de la estructura de acero han aumentado, mientras que los precios de la madera blanda han disminuido, amplificando la ventaja relativa de la madera. Las losas de CLT, al ser más ligeras que el hormigón postensado, permiten a los promotores añadir altura adicional dentro del mismo perímetro de cimentación, ofreciendo un valor significativo en las concurridas áreas metropolitanas de los Estados Unidos. La reutilización adaptativa de estructuras patrimoniales también tiene mucho que ganar: los entrepisos ligeros de CLT pueden cumplir con los límites de carga que el hormigón superaría, creando oportunidades de crecimiento para la madera ingeniería en los mercados de renovación de América del Norte y Europa.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las regulaciones de formaldehído/COV | -0.7% | California, UE, Japón | Corto plazo (≤ 2 años) |
| Volatilidad de precios de madera y logística | -0.5% | Global | Corto plazo (≤ 2 años) |
| Altas primas de seguros para madera maciza en altura | -0.4% | América del Norte, Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Regulaciones de Emisiones de Formaldehído/COV
La Fase 2 de CARB de California y el Título VI de la TSCA de los Estados Unidos han establecido un límite de formaldehído de 0,09 ppm para la madera contrachapada[2]. Esta regulación está impulsando a los fabricantes hacia resinas de fenol-formaldehído o de base biológica, lo que aumenta los costos de materias primas. La Estrategia Química para la Sostenibilidad de la UE tiene como objetivo reclasificar el formaldehído como carcinógeno de Categoría 1B para 2027. Esta medida podría requerir gastos de adaptación en todo el sector de paneles de la UE. En abril de 2025, Japón endureció los límites de formaldehído en interiores a 0,08 ppm. Esto deja efectivamente fuera de juego al MDF convencional a menos que los fabricantes cambien a aglutinantes sin formaldehído añadido. Mientras tanto, los aserraderos más pequeños, incapaces de invertir en actualizaciones de resinas, están lidiando con márgenes decrecientes y crecientes presiones de consolidación.
Volatilidad de Precios de Madera y Logística
Los precios en pie del pino amarillo del sur fluctuaron significativamente entre el primer trimestre de 2024 y el cuarto trimestre de 2025. Esta volatilidad obligó a los aserraderos a almacenar troncos durante períodos prolongados, lo que inmovilizó su capital de trabajo y aumentó los costos de financiación. Mientras tanto, las desviaciones en el transporte marítimo por el Mar Rojo provocaron un aumento de las tarifas de contenedores entre el Sudeste Asiático y Europa, añadiendo costos a la madera contrachapada importada. Además, los envíos de madera sufrieron retrasos debido a la congestión en los ferrocarriles canadienses, lo que presionó aún más los márgenes. En respuesta a estos desafíos, los gigantes de la industria han adoptado la integración vertical y los contratos de fibra a largo plazo como estrategias de cobertura esenciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
el CLT Lidera la Innovación, la Madera Contrachapada Ancla el VolumenEl contrachapado representó el 42,23% de la cuota del mercado de madera ingeniería en 2025, dominando el revestimiento residencial y el encofrado en regiones sensibles al costo. La CLT escala a una CAGR del 11,52% impulsada por la demanda residencial de mediana altura e institucional en América del Norte y Europa, respaldada por créditos de carbono incorporado bajo la Ley de Reducción de la Inflación. En 2025, los constructores del sur de los Estados Unidos y las praderas canadienses recurrieron al tablero de virutas orientadas (OSB) para sustratos de techos y paredes, aumentando su utilización de capacidad. Mientras tanto, en los pabellones deportivos canadienses, las vigas de madera laminada encolada, preferidas para aplicaciones de grandes luces, demostraron un menor carbono incorporado en comparación con las cerchas de acero.
El mercado de madera ingeniería está experimentando una división: las ofertas premium como la CLT y la madera laminada en capas (LVL) se centran en proyectos de relleno urbano, donde la velocidad y las métricas ESG generan precios más altos. En contraste, el contrachapado y el OSB de tipo básico compiten en costo en los mercados de vivienda de economías emergentes. Los tableros de partículas y el MDF continúan dominando el sector del mobiliario, con fabricantes europeos que cambian de forma preventiva a aglutinantes sin formaldehído añadido en vista de las regulaciones de 2027. Las viguetas en I y la madera compuesta estructural avanzan en los casetes prefabricados de techos y pisos, reduciendo la mano de obra en obra. Esta tendencia pone de relieve la división del mercado de madera ingeniería: soluciones de ingeniería de alto margen frente a paneles orientados al volumen.

Por Fuente de Madera:
el Dominio de la Madera Blanda Enmascara el Auge Tropical de la Madera DuraLos insumos de madera blanda representaron el 71,56% del volumen de 2025, suministrados principalmente por las corrientes de abeto-pino-abeto de América del Norte y el abeto nórdico que alimentan las líneas de OSB, CLT y madera laminada encolada. Los paneles de madera dura crecen a una CAGR del 9,66% hasta 2031, ya que los aserraderos indonesios y malayos exportan madera contrachapada tropical a proyectos de infraestructura de Oriente Medio, y los compradores europeos pagan primas por sustratos de gabinetes de abedul. En 2025, China aumentó sus importaciones de troncos de madera dura tropical, marcando un incremento respecto al año anterior, principalmente para abastecer a sus aserraderos de madera contrachapada costeros. Las certificaciones de FSC y PEFC ahora exigen una prima de precio, posicionando la trazabilidad como una ventaja fundamental en la contratación pública.
En el Sudeste Asiático, el LVL de madera dura tropical, especialmente la madera de caucho, está comenzando a eclipsar la teca maciza en las exportaciones de muebles dirigidas a América del Norte y Europa. Mientras tanto, la madera contrachapada con cara de abedul disfruta de una prima en el mercado de gabinetes de diseño, creando un equilibrio entre los paneles de madera blanda básicos y los productos de madera dura más lucrativos. Con el creciente escrutinio ambiental, la capacidad de verificar la legalidad y obtener la certificación de terceros se está volviendo crucial para acceder a los lucrativos mercados europeos y norteamericanos.
Por Aplicación:
la Escala Residencial se Encuentra con el Margen No ResidencialLos proyectos residenciales absorbieron el 65,22% de la demanda de madera ingeniería de 2025 y están destinados a expandirse a una CAGR del 5,34%, respaldados por las iniciativas de vivienda de Asia-Pacífico y los inicios de viviendas unifamiliares en América del Norte. Las aplicaciones no residenciales —escuelas, hospitales y oficinas comerciales— también se están expandiendo, impulsadas por los mandatos ESG institucionales que recompensan los ahorros de carbono incorporado. Las losas de CLT, con un carbono incorporado significativamente menor que sus equivalentes de hormigón, se alinean con el Compromiso 2030 del Instituto Americano de Arquitectos, un compromiso adoptado por numerosas firmas miembro.
Los proyectos no residenciales generan mayores márgenes de fabricación en comparación con la vivienda en volumen, gracias a la prima que exigen los servicios de asistencia en diseño y las dimensiones de paneles personalizadas. Las iniciativas de Construcción en Madera destacaron que las escuelas y hospitales de CLT disfrutaron de plazos más rápidos y menores costos durante el ciclo de vida. Este atractivo perfil de margen está impulsando a productores integrados como Stora Enso a pivotar hacia proyectos comerciales, incluso cuando el sector residencial continúa apoyando el rendimiento de los aserraderos.
Por Industria de Usuario Final:
la Construcción Ancla, el Mobiliario AceleraLa construcción y edificación representó el 81,08% del volumen de 2025, abarcando estructura, revestimiento de suelos y encofrado. El mobiliario y el acondicionamiento interior avanzan a una CAGR del 8,93%, ya que los fabricantes de gabinetes europeos y norteamericanos sustituyen el tablero de partículas y el MDF por madera maciza para alcanzar objetivos de costo y sostenibilidad. En 2024, IKEA reveló que la madera ingeniería constituía una parte significativa de su uso total de madera, un incremento respecto a dos años antes. La empresa está en camino de obtener toda su madera de suministros reciclados o certificados por FSC para 2030.
La demanda de mobiliario actúa como un amortiguador cíclico: mientras que las nuevas construcciones de viviendas pueden disminuir, los ciclos de renovación y actualización comercial ayudan a sostener el consumo de paneles. Los fabricantes chinos, centrados en las exportaciones, vendieron muebles con núcleos de madera de caucho, representando una parte notable de sus insumos. El mercado de madera ingeniería ve diversificación, no solo en muebles sino también en nichos como el embalaje, las caravanas y el equipamiento recreativo. Por ejemplo, los paneles de suelo de madera contrachapada de abedul en caravanas reducen el peso, mejorando la eficiencia del combustible.
Análisis Geográfico
Mercado de Madera Ingeniería en América del Norte, APAC y Oriente Medio
Asia-Pacífico representó el 48,26% del tamaño del mercado de madera ingeniería en 2025, impulsado por el mandato de prefabricación de China y el despliegue de vivienda asequible de India. Los exportadores del Sudeste Asiático enviaron paneles de madera contrachapada y de caucho en 2025, principalmente a Oriente Medio y América del Norte. Las normas más estrictas de calidad del aire interior en Japón provocaron un aumento en los precios de los paneles, ya que los molinos nacionales adoptaron rápidamente la tecnología sin formaldehído añadido. Mientras tanto, Corea del Sur asignó fondos para renovar edificios públicos con materiales bajos en carbono, dirigiendo los pedidos hacia CLT para la renovación de escuelas.
Mercado de Madera Ingeniería en América del Norte
América del Norte es el mercado de madera ingeniería de más rápido crecimiento, con una CAGR del 6,26% hasta 2031. A mediados de 2025, muchas ciudades de los Estados Unidos habían adoptado las disposiciones de madera masiva de Tipo IV, creando una sólida cartera de demanda para CLT y madera laminada encolada. En Canadá, los códigos actualizados permiten ahora edificios más altos, y en México, INFONAVIT respaldó unidades de paneles de madera en 2025, cada una con un precio asequible.
Mercado de Madera Ingeniería en Europa, América del Sur y Arabia Saudita
El liderazgo de Europa en madera ingeniería está firmemente arraigado en las cadenas de suministro nórdicas. Alemania reportó una construcción más rápida en proyectos públicos que utilizan CLT, y el Reglamento de Productos de Construcción de la UE de 2025 exige declaraciones ambientales de producto para la madera estructural. El Estándar de Viviendas Futuras del Reino Unido, que entrará en vigor en 2026, exigirá viviendas bajas en carbono, dando ventaja a los sistemas de estructura de madera. En América del Sur, el consumo de madera contrachapada y OSB en Brasil fue significativo en 2025, y en Arabia Saudita, el proyecto NEOM destinó madera para edificios como parte de su iniciativa Visión 2030.
Panorama regulatorio
La regulación que afecta a la madera diseñada se está endureciendo en dos frentes: la habilitación de códigos de construcción para madera masiva y el cumplimiento a nivel de producto en materia de emisiones y declaraciones ambientales. Para las aprobaciones de construcción, las disposiciones del Código Internacional de Construcción Tipo IV de 2021 (hasta 18 pisos para construcción con madera masiva donde se adopte) siguen siendo un pilar clave para el CLT y el glulam en América del Norte, y Canadá actualizó su Código Nacional de Construcción en 2025 para elevar el límite de altura residencial de madera masiva a 12 pisos.
En el aspecto de cumplimiento de productos, los requisitos de formaldehído y calidad del aire interior siguen configurando los flujos comerciales de la madera contrachapada, el MDF y el tablero de partículas. En Estados Unidos, el Título VI de la TSCA de la EPA continúa estableciendo requisitos de emisión de formaldehído para productos de madera compuesta, y la agencia propuso actualizaciones en febrero de 2026 para incorporar estándares de consenso voluntario actualizados y un nuevo método de prueba de control de calidad (ISO 12460-2:2024(en)). En Europa, el Reglamento de Productos de Construcción (UE 2024/3110) entró en un período de transición que comenzó el 8 de enero de 2026, orientando al mercado hacia declaraciones más explícitas de sostenibilidad y desempeño ambiental, mientras que el Reglamento General de Seguridad de los Productos (UE) 2023/988 se aplica desde el 13 de diciembre de 2024 para productos colocados en el mercado de la UE.
Análisis de la cadena de valor
La cadena de valor de la madera diseñada comienza con el suministro de madera (bosques gestionados, terrenos forestales y adquisición de troncos), y luego pasa al procesamiento primario, que incluye descortezado, acondicionamiento/suavizado, pelado o astillado, secado y clasificación. La fabricación convierte chapas, virutas o fibras en madera contrachapada, OSB, LVL, CLT, glulam, MDF y tablero de partículas utilizando resinas estructurales (comúnmente sistemas de fenol-formaldehído o urea-formaldehído), seguido de prensado bajo calor y presión. Los pasos posteriores incluyen recorte, lijado, laminación/recubrimiento y embalaje, mientras que las pruebas de cumplimiento (formaldehído/VOC, resistencia y durabilidad) y la certificación (por ejemplo, legalidad y cadena de custodia cuando lo exigen los compradores) actúan como pasos de control previos al envío.
La distribución posterior generalmente se realiza a través de distribuidores de materiales de construcción, suministro directo a contratistas, empresas de prefabricación y construcción fuera de sitio (casetes de piso y techo, paneles de pared, viviendas modulares) y fabricantes de equipos originales que atienden a los sectores de muebles y acabados interiores. Los cuellos de botella tienden a agruparse en torno a la disponibilidad de fibra, los costos de energía e insumos de resina, y la volatilidad logística; por ejemplo, Setra pasó de una producción continua a periódica de CLT en su planta de Langshyttan en marzo de 2025, citando altos costos de madera y exceso de oferta, lo que muestra cómo los shocks de costos ascendentes pueden repercutir en el rendimiento de la madera masiva. Los grandes productores están abordando cada vez más estas restricciones mediante la integración vertical, contratos de fibra multianuales y una coordinación más estrecha con los prefabricadores para reducir el riesgo en obra y mejorar la programación de proyectos.
Panorama Competitivo
El mercado de madera ingeniería está moderadamente fragmentado. En América del Norte y Europa, los sistemas híbridos de madera maciza que combinan losas de CLT con núcleos de acero están permitiendo a los promotores superar el límite de altura de 18 pisos mientras siguen aprovechando los beneficios del carbono incorporado reducido. Los fabricantes especializados están asegurando proyectos arquitectónicamente complejos al ofrecer servicios de asistencia en diseño integrados y logística oportuna, obteniendo impresionantes márgenes brutos. Mientras tanto, los nuevos participantes en el ámbito de los biocompuestos, que combinan fibra de madera con cáñamo, se están posicionando estratégicamente para proyectos donde el peso del carbono es crucial. Este movimiento sugiere un posible cambio en la segmentación, más allá de las especies de madera tradicionales.
Líderes de la Industria de Madera Ingeniería
-
Weyerhaeuser Company
-
West Fraser Timber Co.
-
Louisiana-Pacific Corporation
-
Stora Enso
-
Binderholz GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Madera Ingeniería Empresas cubiertas en este informe
- Binderholz GmbH
- Boise Cascade
- EGGER
- Georgia-Pacific Gypsum LLC and Georgia-Pacific Wood Products LLC
- HASSLACHER Holding GmbH
- Huber Engineered Woods LLC
- KLH Massivholz GmbH
- Kronoplus Limited
- Louisiana-Pacific Corporation
- Mayr-Melnhof Holz Holding AG
- Nordic Structures
- Pfleiderer
- PWT
- Resolute Forest Products Inc.
- Roseburg Forest Products
- Stora Enso
- SWISS KRONO Group
- West Fraser Timber Co.
- Weyerhaeuser Company
Oportunidades de mercado y perspectivas futuras
Los programas de inversión y modernización industrial están creando espacios en blanco en productos de madera diseñada de mayor valor y en paneles diseñados para edificios de bajas emisiones y eficiencia energética. Europa ofrece pruebas directas a través de anuncios de capacidad y medidas de eficiencia, incluida la nueva fábrica de LVL de Metsa Group en Aanekoski (300 millones de EUR, inicio previsto en otoño de 2026, capacidad anual de 160.000 m3) y el plan de Unilin de una modernización de más de 100 millones de EUR en Oostrozebeke, Bélgica, centrado en una nueva prensa continua y una reducción del 8% en el uso de energía manteniendo una capacidad de 575.000 m3. En América del Norte, Roseburg reinició la construcción de la planta de MDF de Dillard en el sur de Oregón en marzo de 2026, con el objetivo de ampliar la producción de MDF/HDF para respaldar la demanda de muebles, acabados interiores y renovaciones de sustratos diseñados estables.
Las señales de política y adquisición siguen traduciendo los objetivos de carbono incorporado en comportamientos de compra, fortaleciendo la demanda de ensamblajes de madera masiva y paneles conformes de bajas emisiones. La Directiva de Eficiencia Energética de Edificios de la Unión Europea, vigente desde 2025, y el Código Nacional de Construcción de Australia de 2025 orientan ambos a los proyectos hacia opciones de materiales de bajo carbono incorporado, mientras que los requisitos de formaldehído del Título VI de la TSCA en Estados Unidos y el límite más estricto de formaldehído en interiores de Japón (0,08 ppm, abril de 2025) mantienen la relevancia comercial de los sistemas sin formaldehído añadido y de resinas mejoradas. Junto con los impulsores de la demanda, las restricciones de la cadena de suministro vinculadas a la adquisición de materias primas en múltiples países productores de paneles de madera refuerzan el argumento a favor de los productores que asegurar fibra, adoptan la optimización de rendimiento y se alinean con socios de prefabricación para respaldar plazos de entrega predecibles y productos certificados.
Desarrollos recientes de la industria en Mercado de Madera Ingeniería
- Junio de 2026: Weyerhaeuser presentó una hoja de ruta de crecimiento que incluye nueva capacidad de productos de madera diseñada en el sur de EE. UU., centrada en la inversión previamente anunciada en la planta TimberStrand en Monticello, Arkansas (500 millones de USD entre 2025 y 2027). El plan busca un aumento material en la capacidad de productos de madera diseñada de la empresa, reforzando el cambio de la industria hacia madera estructural a base de virutas y regionalizando el suministro más cerca de los principales mercados de vivienda.
- Abril de 2026: West Fraser anunció el cierre de las operaciones de fabricación en su planta de OSB en High Level, Alberta. El cierre ajusta el suministro regional de OSB y señala una racionalización continua de la capacidad, ya que los productores reequilibran hacia activos con mejores posiciones de costos y mayor visibilidad de demanda a corto plazo.
- Noviembre de 2024: Weyerhaeuser comprometió 500 millones de USD para construir una nueva planta TimberStrand en Arkansas, con operaciones previstas para 2027. El proyecto amplía la capacidad de madera estructural a base de virutas y se alinea con el mayor uso de componentes diseñados en sistemas de piso y techo que respaldan una construcción más rápida y estandarizada.
Mercado de Madera Ingeniería Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de madera ingeniería abarca tableros y elementos estructurales a base de madera encolada, fabricados mediante la combinación de piezas o fibras de madera con adhesivos, produciendo productos estables y consistentes utilizados en aplicaciones de construcción e interiores.
Exclusiones del alcance: Se excluyen la madera aserrada maciza, la madera de construcción sin tratar y los productos compuestos de plástico y madera.
Descripción General de la Segmentación
- Por Tipo de Producto
- Madera Contrachapada
- Tablero de Virutas Orientadas (OSB)
- Madera Laminada Encolada
- Madera Laminada Cruzada (CLT)
- Madera Laminada de Chapa (LVL)
- Tablero de Partículas
- Otros Productos de Ingeniería
- Por Fuente de Madera
- Madera Blanda
- Madera Dura
- Por Aplicación
- Residencial
- No Residencial
- Por Industria de Usuario Final
- Construcción y Edificación
- Fabricación de Muebles
- Otros
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Turquía
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Egipto
- Nigeria
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza mapeando el conjunto de demanda de madera ingeniería utilizando señales públicas de construcción y productos de madera, para luego alinear esas señales con las categorías de productos específicas cubiertas. Los anclajes clave incluyen los inicios de construcción y permisos de la Oficina del Censo de los Estados Unidos, las series de producción de construcción de Eurostat, y los indicadores macroeconómicos del Banco Mundial y el FMI.
También revisamos los flujos comerciales de producción de madera y paneles y las notas de clasificación utilizando UN Comtrade, y añadimos contexto técnico y de mercado a partir de publicaciones de la FAO e informes de asociaciones (por ejemplo, asociaciones de paneles y productos de madera ingeniería). Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa de fuentes reconocidas se utilizan para verificar las adiciones de capacidad, los cambios en la combinación de productos y la dirección de los precios. Cuando es necesario, se utilizan suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y verificaciones de importaciones y exportaciones a nivel de envíos. Estas fuentes de investigación documental son ilustrativas, y también utilizamos otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario utiliza entrevistas y encuestas breves con fabricantes, distribuidores, compradores de materiales de construcción, especificadores y responsables de la toma de decisiones del sector de la construcción para confirmar lo que realmente se consume frente a lo que solo se produce. Para obtener una visión global, equilibramos las respuestas entre Asia-Pacífico, Europa, Oriente Medio y África (EMEA) y las Américas, de modo que la adopción de códigos de construcción regionales, los ciclos de vivienda y las tendencias de sustitución de paneles queden reflejados en los supuestos finales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 42% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 21% | EMEA: 31% |
| Actores menores: 22% | Gerentes: 59% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
Dimensionamos el mercado principalmente mediante una construcción descendente que reconstruye el consumo de madera ingeniería en términos de volumen a partir de la actividad de construcción y los indicadores de producción y comercio de paneles de madera, y luego lo normaliza según la cobertura de productos y la exposición al uso final utilizada en este alcance. Para mantener los totales realistas, añadimos verificaciones ascendentes selectivas, que incluyen la capacidad y utilización de productores muestreados, verificaciones de canales de distribuidores y acumulaciones de volumen para líneas de productos de alta visibilidad.
El modelo se guía por insumos prácticos como los inicios y terminaciones de viviendas, las tendencias de superficie de piso no residencial, los volúmenes de producción de paneles y vigas por familia de productos (por ejemplo, contrachapado, OSB, LVL, CLT, madera laminada encolada, MDF y tableros de partículas), los balances de importación y exportación de paneles de madera, y el ritmo de aceptación de los códigos de madera masiva que afectan la sustitución estructural. Cuando falta una serie a nivel de país, las brechas se manejan utilizando indicadores sustitutos como los patrones de comercio de países vecinos y las participaciones en la producción de construcción, seguidos de confirmación por parte de expertos.
Para el pronóstico, utilizamos análisis de escenarios respaldados por relaciones multivariadas ligeras, manteniendo las perspectivas vinculadas a impulsores observables como los ciclos de construcción, el impulso de la renovación y la dirección de los precios y la sustitución de paneles. Los supuestos se someten a pruebas de estrés con retroalimentación primaria, y la trayectoria final se selecciona solo después de que las tendencias de los impulsores se alineen con lo que compradores y proveedores reportan como factible durante el período.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante múltiples verificaciones para que los números finales no dependan de una sola serie de datos. Comparamos los resultados del modelo con señales independientes como el crecimiento de la construcción regional, la dirección del balance comercial y las adiciones de capacidad conocidas, y luego investigamos los valores atípicos antes de la aprobación final.
Se completa una revisión por parte de un segundo analista para cuestionar los supuestos clave, incluida la cobertura de productos, las elecciones de indicadores sustitutos y el movimiento interanual. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurre un evento material, como un cambio importante en la capacidad o una desaceleración pronunciada de la construcción. Antes de la entrega, realizamos una revisión final para garantizar que se incorporen los últimos indicadores públicos y los aprendizajes de las entrevistas.
Tamaño del Mercado de Madera Ingeniería de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la madera ingeniería pueden parecer muy dispares porque la unidad de medida, la lista de productos y la forma en que la demanda de construcción se traduce en consumo no son consistentes entre las fuentes. El momento también importa, ya que los paneles y vigas de madera pueden mostrar variaciones bruscas a corto plazo cuando cambia la actividad de vivienda y renovación.
Un factor común de las brechas es el alcance. Algunas estimaciones agrupan la madera maciza, el mobiliario terminado o los compuestos de madera y plástico en el mismo total, lo que infla el número incluso cuando la etiqueta suena similar. Otro factor es la lógica de conversión, ya que algunos editores convierten el volumen a dólares utilizando precios promedio amplios, mientras que otros se limitan a unidades físicas o utilizan años de precios y monedas mixtos. En nuestro caso, el mercado se dimensiona en volumen y se limita a los productos de madera encolada. Esto mantiene el contrachapado, el OSB, el LVL, la CLT, la madera laminada encolada, el MDF y los tableros de partículas dentro del alcance, mientras que excluye la madera aserrada maciza y los compuestos, incluidos en el total reportado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 285,44 millones de USD (2025) | |
| Comunicado de Prensa del Sector A | 254,20 mil millones de USD (2023) | Utiliza una definición basada en valor que parece cubrir un conjunto más amplio de usos y productos de madera ingeniería, y el año base difiere, lo que dificulta la conciliación con un alcance de solo volumen. |
| Portal de Investigación en Línea B | 404,74 mil millones de USD (2025) | Reporta una cifra de valor para el mismo año, pero probablemente combina múltiples categorías de madera adyacentes y aplica supuestos de precios promedio, lo que puede sobreestimar los totales en comparación con una medida de volumen puro. |
La tabla muestra que la dispersión está impulsada menos por las expectativas de crecimiento y más por lo que se contabiliza y cómo se expresa (volumen frente a dólares). Al vincular los insumos a la actividad de construcción, las señales de oferta de paneles y vigas, y los balances comerciales, el número final permanece rastreable a pasos repetibles en lugar de amplias conversiones de precios.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de madera ingeniería en 2031?
Se prevé que el tamaño del mercado de madera ingeniería alcance 385,14 millones de metros cúbicos en 2031, expandiéndose a una CAGR del 5,12% desde 300,05 millones de metros cúbicos en 2026.
¿Qué producto de madera ingeniería crece más rápido?
La madera laminada cruzada lidera con una CAGR del 11,52% hasta 2031 a medida que se amplían los códigos de madera masiva.
¿Por qué América del Norte es la región de más rápido crecimiento?
La adopción estatal del Código Internacional de Construcción de 2021 y los incentivos federales de carbono impulsan una CAGR regional del 6,26%.
¿Cómo están mitigando los aserraderos las fluctuaciones en los precios de las materias primas?
Los grandes productores aseguran contratos de fibra a largo plazo, integran terrenos forestales e invierten en optimización digital del rendimiento para cubrir la volatilidad.