
Tamaño y Participación del Mercado de Biotecnología Blanca
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
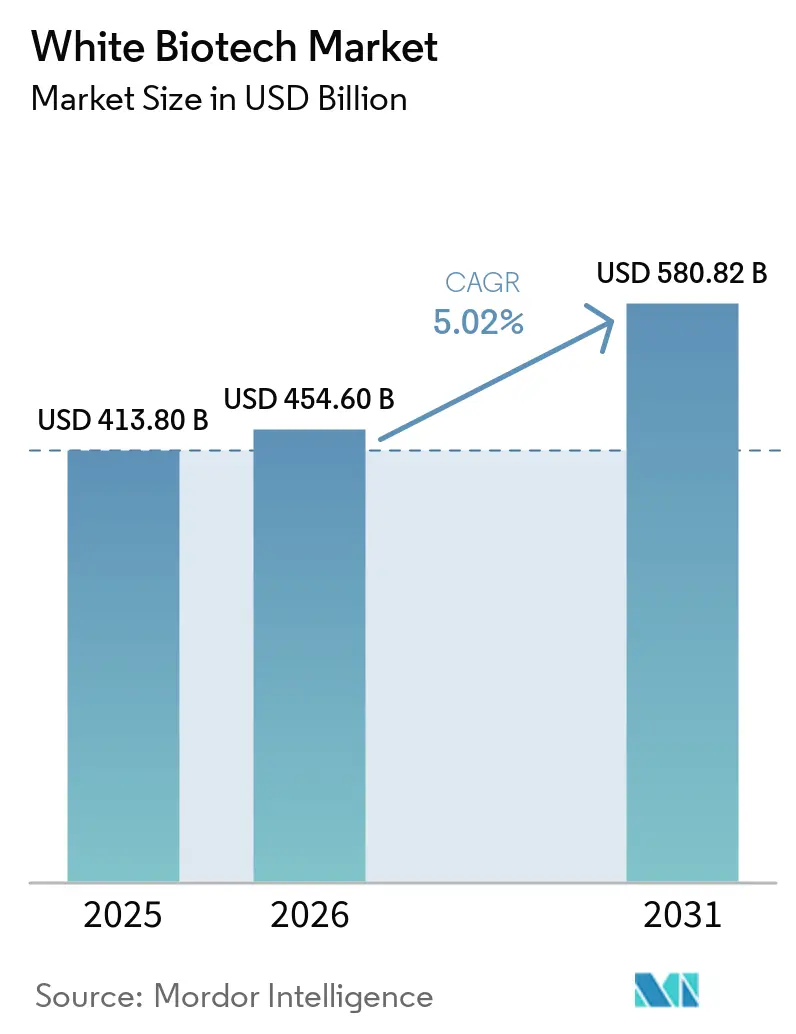
| Tamaño del Mercado (2026) | 454.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 580.82 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.02 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Biotecnología Blanca por Mordor Intelligence
El tamaño del mercado de biotecnología blanca fue valorado en 413,8 mil millones de USD en 2025 y se estima que crecerá desde 454,6 mil millones de USD en 2026 hasta alcanzar los 580,82 mil millones de USD en 2031, a una CAGR del 5,02% durante el período de previsión (2026-2031). La demanda impulsada por políticas de combustible de aviación sostenible, etanol y polímeros de origen biológico está redirigiendo el capital desde los activos petroquímicos hacia las plataformas de fermentación, con regímenes de fijación de precios del carbono y mandatos de mezcla que traducen la intención regulatoria en flujos de ingresos predecibles. Los avances en biología sintética están comprimiendo los plazos de I+D, reduciendo los requisitos de dosificación de enzimas y elevando los rendimientos de los bioquímicos de alto valor, lo que mejora aún más el costo total de propiedad para los compradores en los mercados finales de alimentos, piensos e industria. Los productores integrados están ampliando nueva capacidad en América del Norte, Europa y Asia-Pacífico, aunque la adquisición rentable de materias primas y los largos ciclos de construcción siguen siendo obstáculos estructurales. En general, el mercado de biotecnología blanca está evolucionando de una oportunidad de nicho a un componente principal de la cadena de suministro, impulsado por un creciente conjunto de acuerdos de compra de marcas de consumo y aerolíneas que requieren reducciones verificables en las emisiones de Alcance 3.
Conclusiones Clave del Informe
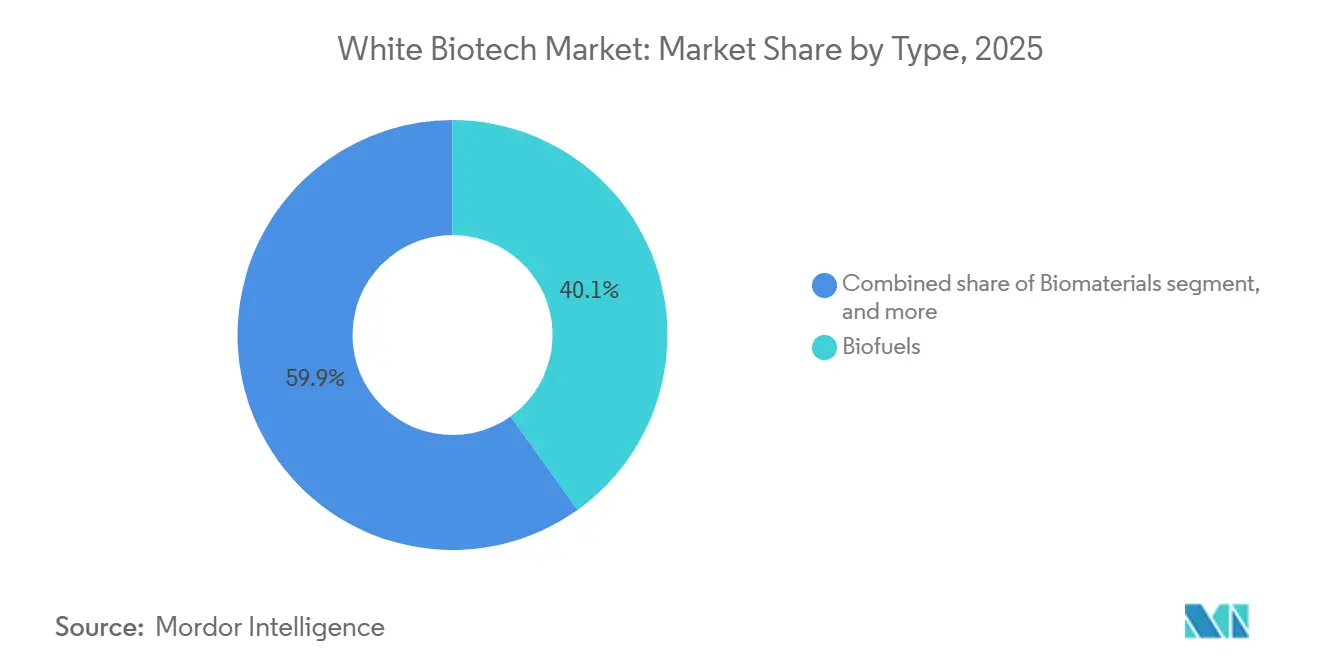
- Por tipo, los biocombustibles lideraron con el 40,12% de la participación del mercado de biotecnología blanca en 2025, mientras que los biomateriales se están expandiendo a una CAGR del 6,29% hasta 2031
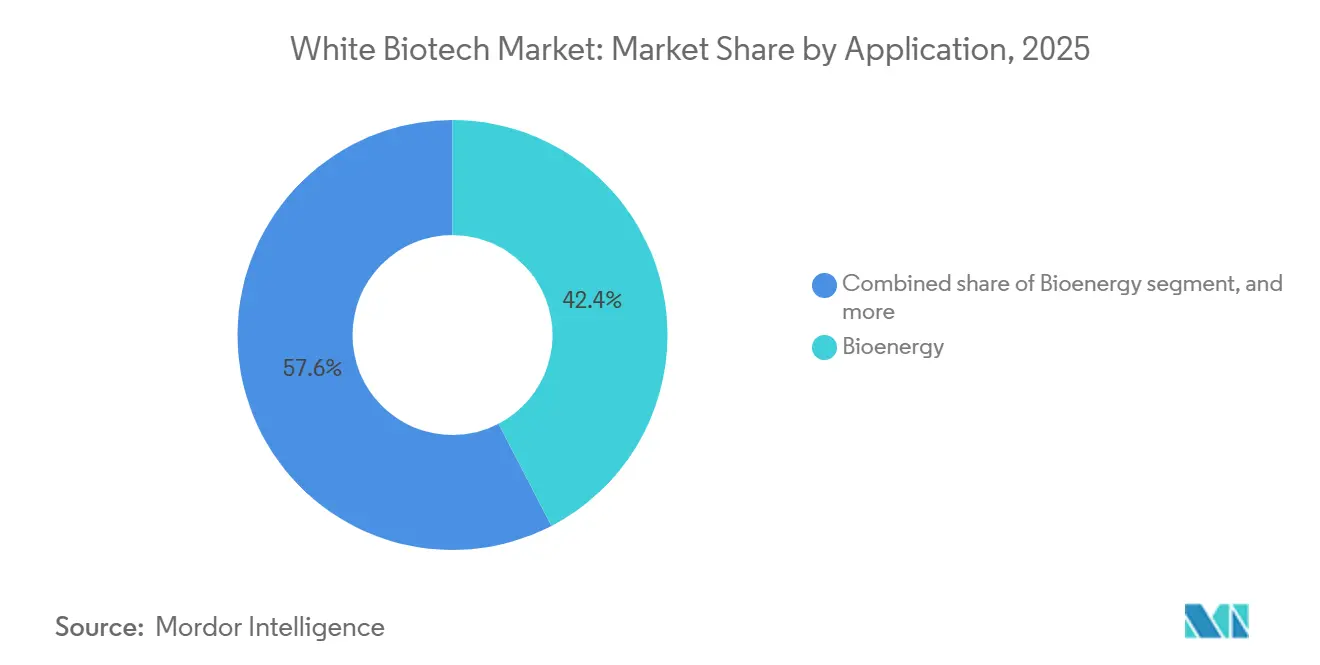
- Por aplicación, la bioenergía representó el 42,39% de los ingresos en 2025, y los alimentos y bebidas avanzan a una CAGR del 7,21% hasta 2031.
- Por geografía, América del Norte capturó el 31,59% del valor de 2025, pero se proyecta que Asia-Pacífico registre una CAGR del 8,22% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Procesos Industriales Sostenibles | +1.2% | Global, con concentración en la UE y América del Norte | Mediano plazo (2-4 años) |
| Marcos Regulatorios de Apoyo e Incentivos Verdes | +1.5% | América del Norte, UE, Asia-Pacífico (China, India) | Corto plazo (≤ 2 años) |
| Avances en Biología Sintética e Ingeniería Metabólica | +0.9% | Global, liderado por centros de I+D de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Creciente Adopción de Biocombustibles y Bioplásticos | +1.3% | Global, con Asia-Pacífico y América del Sur liderando el volumen | Corto plazo (≤ 2 años) |
| Expansión de las Aplicaciones de Enzimas Industriales en Alimentos y Bebidas | +0.7% | Global, particularmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente Preferencia del Consumidor por Productos de Base Biológica y Naturales | +0.6% | América del Norte, UE, centros urbanos en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Procesos Industriales Sostenibles
Los compromisos de descarbonización están reformando los criterios de adquisición en los sectores de productos químicos, materiales y energía, con compradores corporativos que especifican cada vez más umbrales de contenido de base biológica para cumplir los objetivos de emisiones de Alcance 3. La Estrategia de Bioeconomía actualizada de la Unión Europea, publicada en 2024, prioriza las cadenas de valor circulares que convierten los residuos agrícolas y los residuos orgánicos municipales en intermediarios de base biológica, reduciendo la dependencia de las materias primas fósiles[1]. Este cambio de política se refleja en los compromisos del sector privado: Unilever anunció en 2025 que el 50% de sus volúmenes de surfactantes provendrían de carbono renovable para 2030, creando una demanda derivada de alcoholes grasos y glicerina de base biológica. Los mecanismos de fijación de precios del carbono en jurisdicciones como el Sistema de Comercio de Emisiones de la UE y el Estándar de Combustible de Bajo Carbono de California asignan penalizaciones de costo tangibles a los insumos de origen fósil, inclinando los cálculos del costo total de propiedad a favor de las alternativas derivadas de la fermentación, incluso cuando los costos de producción iniciales siguen siendo más altos. Los compradores industriales también están examinando la transparencia de la cadena de suministro, favoreciendo a los proveedores que pueden documentar la trazabilidad de las materias primas y la intensidad de carbono del ciclo de vida, lo que beneficia a los productores de biotecnología blanca con marcos de sostenibilidad certificados como ISCC PLUS o RSB.
Marcos Regulatorios de Apoyo e Incentivos Verdes
Los mandatos de mezcla y los créditos fiscales están acelerando el despliegue de capital en capacidad de biocombustibles y bioquímicos. La Ley de Reducción de la Inflación de los Estados Unidos, promulgada en 2022 y operacionalizada durante 2024-2025, ofrece créditos fiscales a la producción de hasta USD 1,75 por galón para el combustible de aviación sostenible que logra una reducción del 50% en las emisiones del ciclo de vida en relación con el combustible de aviación de petróleo, con un adicional de USD 0,01 por punto porcentual de reducción adicional. Esta estructura de incentivos ha catalizado el anuncio de más de 20 nuevos proyectos de combustible de aviación sostenible en América del Norte, incluidas las expansiones del Grupo de Energía Renovable de Chevron y las asociaciones entre aerolíneas y productores de diésel renovable. La Política Nacional de Biocombustibles de India, enmendada en 2024, elevó el objetivo de mezcla de etanol al 20% para 2025-2026 e introdujo un mecanismo de financiación de la brecha de viabilidad para plantas de etanol de segunda generación, reduciendo el riesgo de las inversiones en conversión lignocelulósica, según el Ministerio de Petróleo y Gas Natural de India[2]. El programa RenovaBio de Brasil, que emite créditos de descarbonización (CBIOs) negociables en la bolsa de valores, generó más de 40 millones de créditos en 2024, proporcionando un flujo de ingresos que mejora la economía de los proyectos para las biorrefinerías basadas en caña de azúcar. Los marcos de cumplimiento como la Directiva de Energías Renovables III de la UE y ReFuelEU Aviación están creando certeza de compra a largo plazo, que los prestamistas requieren para financiar la infraestructura de fermentación y actualización intensiva en capital.
Avances en Biología Sintética e Ingeniería Metabólica
La edición del genoma basada en CRISPR y la optimización de cepas guiada por aprendizaje automático están comprimiendo los plazos de desarrollo y mejorando los rendimientos de los productos derivados de la fermentación. Investigadores del Instituto Tecnológico de Massachusetts demostraron en 2025 que el análisis de flujo metabólico impulsado por inteligencia artificial podría aumentar la producción de succinato en Escherichia coli modificada en un 34% en relación con la mutagénesis aleatoria tradicional, reduciendo el consumo de materias primas por kilogramo de producción. Esta capacidad es particularmente valiosa para los bioquímicos de alto valor, donde incluso modestas ganancias de rendimiento se traducen en una expansión significativa del margen. Las plataformas de biología sintética también están permitiendo la producción de moléculas anteriormente accesibles solo a través de la síntesis petroquímica o la extracción de fuentes naturales escasas. Amyris, una empresa de biotecnología con sede en California, escaló la producción comercial de escualano de base biológica, un ingrediente cosmético derivado tradicionalmente del hígado de tiburón o de olefinas petroquímicas, utilizando cepas de levadura modificadas, capturando precios premium en los mercados de cuidado personal. La ingeniería de enzimas avanza en paralelo: la evolución dirigida y el diseño computacional de proteínas han producido celulasas y ligninasas con mayor termoestabilidad y especificidad de sustrato, reduciendo los requisitos de dosificación de enzimas en la producción de etanol celulósico y reduciendo los costos operativos en un estimado del 15-20%. Estas herramientas están democratizando el acceso a la biofabricación, permitiendo a las empresas más pequeñas competir en innovación en lugar de solo en escala.
Creciente Adopción de Biocombustibles y Bioplásticos
Los sectores de aviación y envases están impulsando una demanda de cambio significativo de biocombustibles de sustitución directa y polímeros compostables. El consumo global de combustible de aviación sostenible alcanzó aproximadamente 600 millones de litros en 2025, un aumento quíntuple respecto a 2023, impulsado por los compromisos de las aerolíneas y los mandatos regulatorios en Europa y California. Las aerolíneas están celebrando acuerdos de compra a largo plazo con primas fijas sobre el combustible de aviación convencional, proporcionando visibilidad de ingresos que justifica la construcción de instalaciones de ésteres y ácidos grasos hidroprocesados (HEFA) y de alcohol a combustible de aviación. En bioplásticos, las expansiones de capacidad de ácido poliláctico se concentran en Asia-Pacífico: Emirates Biotech anunció una planta de ácido poliláctico de 160.000 toneladas por año en los Emiratos Árabes Unidos, programada para 2028, con destino a los mercados de envases de Oriente Medio y Europa. Se proyecta que la capacidad de producción de polihidroxialcanoatos crezca diez veces para 2027, a medida que marcas como Danone y PepsiCo prueban botellas a base de polihidroxialcanoatos para cumplir los compromisos de reducción de plásticos. Los vientos regulatorios favorables incluyen la Directiva de Plásticos de Un Solo Uso de la UE y los esquemas de Responsabilidad Extendida del Productor que penalizan los envases no reciclables, creando un arbitraje de costos que favorece las alternativas compostables en las aplicaciones de servicio de alimentos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad Limitada de Materias Primas Rentables | -0.8% | UE, América del Norte, mercados emergentes con uso competitivo de la tierra | Corto plazo (≤ 2 años) |
| Falta de Infraestructura para la Fermentación a Gran Escala en Mercados Emergentes | -0.6% | Asia-Pacífico (excl. China), Oriente Medio y África, partes de América del Sur | Mediano plazo (2-4 años) |
| Alta Inversión de Capital y Requisitos de Infraestructura | -0.7% | Global, particularmente agudo en mercados emergentes | Largo plazo (≥ 4 años) |
| Complejidad en el Escalado de Bioprocesos | -0.5% | Global, que afecta a los primeros despliegues comerciales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Limitada de Materias Primas Rentables
A medida que las demandas competidoras, que van desde las exportaciones de pellets para la generación de energía europea hasta las aplicaciones en alimentación animal y alimentos, elevan los precios de los residuos agrícolas y los cultivos energéticos, los mercados de biomasa como materia prima se están tensando. A finales de 2024, los precios europeos de los pellets de madera saltaron a EUR 180-220 por tonelada (USD 195-238 por tonelada). Este aumento fue impulsado por las conversiones de carbón a biomasa en Alemania y los Países Bajos. Como resultado, los productores de etanol celulósico se encontraron lidiando con márgenes de aplastamiento negativos a menos que pudieran asegurar sus propias fuentes de materias primas. Mientras tanto, en los Estados Unidos, los precios del maíz subieron a un promedio de USD 4,80 por bushel en 2025, frente a USD 4,20 en 2023. Este aumento comprimió los márgenes de refinación de etanol, lo que llevó a algunas instalaciones a detener temporalmente las operaciones durante los períodos de demanda baja. Para los residuos agrícolas dispersos como la paja de trigo, el rastrojo de maíz y el bagazo de caña de azúcar, los costos logísticos, que cubren la recolección, la densificación y el transporte, a menudo superan los USD 30-40 por tonelada. Este alto costo disminuye la ventaja que estos residuos tienen sobre las materias primas fósiles concentradas, que pueden entregarse de manera más económica por tubería o ferrocarril. Si bien las materias primas de segunda generación, incluidos los residuos sólidos municipales y las corrientes industriales de CO₂, presentan oportunidades de diversificación, conllevan desafíos. Estas materias primas requieren infraestructura de preprocesamiento y navegan por incertidumbres regulatorias, especialmente en lo que respecta a las normas de clasificación de residuos. Las regiones que carecen de cadenas de suministro de biomasa establecidas enfrentan mayores riesgos de materias primas. Aquí, los productores se ven obligados a invertir en extensiones agronómicas, instalaciones de almacenamiento y protocolos de garantía de calidad antes de poder escalar su producción.
Alta Inversión de Capital y Requisitos de Infraestructura
La construcción de biorrefinerías en terrenos nuevos requiere entre USD 100 y 500 millones en capital inicial, con plazos de proyecto que se extienden de 3 a 5 años desde la decisión de inversión final hasta la operación comercial. Una instalación de etanol celulósico de 200 millones de litros por año típicamente requiere USD 250-300 millones para reactores de pretratamiento, tanques de hidrólisis enzimática, recipientes de fermentación, columnas de destilación y tratamiento de aguas residuales, junto con capital de trabajo para el inventario de materias primas y la adquisición de enzimas. El financiamiento de deuda depende de acuerdos de compra a largo plazo y garantías de préstamos gubernamentales, que son escasos en mercados sin mandatos de biocombustibles establecidos. Los inversores de capital exigen tasas internas de retorno superiores al 12-15%, difíciles de lograr cuando se compite contra activos petroquímicos depreciados con costos de capital hundidos. Los diseños modulares de biorrefinerías y la co-ubicación con sitios industriales existentes, como fábricas de pulpa o refinerías de azúcar, pueden reducir la intensidad de capital en un 20-30% a través de servicios compartidos e integración de calor residual, pero requieren estructuras de asociación complejas y acuerdos de licencia de tecnología. Los mercados emergentes enfrentan obstáculos adicionales: acceso limitado a financiamiento de proyectos, riesgo cambiario y brechas en la experiencia de ingeniería, adquisición y construcción para equipos de bioprocesamiento. Estas barreras explican por qué más del 60% de los aumentos de capacidad de bioplásticos anunciados durante 2020-2025 se concentraron en América del Norte, Europa y China, a pesar de los menores costos de materias primas en regiones como el Sudeste Asiático y el África Subsahariana.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Biocombustibles Lideran, los Biomateriales se AceleranEn 2025, los biocombustibles representaron el 40,12% de los ingresos totales, lo que subraya la ventaja competitiva que el etanol y el diésel renovable obtienen de los mandatos de mezcla que garantizan una demanda constante. Si bien esta dominancia establece a los biocombustibles como el mayor contribuyente al mercado de biotecnología blanca, sus márgenes operativos siguen siendo limitados debido a la sensibilidad a los precios. En Europa, el combustible de aviación sostenible exige una prima de 1,50-2,00 USD por litro sobre el Jet A-1, lo que mejora la rentabilidad de las nuevas instalaciones HEFA y de alcohol a combustible de aviación. Para hacer frente a la volatilidad del precio del aceite de palma, los productores de biodiésel están adoptando cada vez más materias primas de aceites residuales. Mientras tanto, los biomateriales, liderados por el PLA y el PHA, se espera que crezcan a una sólida CAGR del 6,29%, la tasa más rápida dentro del sector de biotecnología blanca, especialmente a medida que los precios al contado del PLA se aproximan a los del polipropileno.
Marcando un cambio de nicho a corriente principal, NatureWorks ha puesto en marcha una instalación de PLA de 75.000 toneladas en Tailandia, mientras que Balrampur Chini Mills ha establecido una unidad de 80.000 toneladas en India. Las empresas de bebidas tienen como objetivo un contenido renovable del 30% en sus botellas, impulsando la adopción del PET de base biológica, que se deriva del etanol de caña de azúcar. Aunque las enzimas industriales operan a menor escala, sus funcionalidades únicas les permiten alcanzar altos márgenes, lo que lleva a un mayor uso en la elaboración de cerveza, la panificación y la alimentación animal. Los bioquímicos como el ácido biosuccínico, destinados a aplicaciones de alto valor en poliuretano y disolventes, están respaldados por el desarrollo de una planta de 50.000 toneladas en Iowa por parte de DSM-Firmenich y Cargill. Estos avances no solo amplían el alcance del mercado de biotecnología blanca, sino que también reducen su dependencia de la economía impulsada por los combustibles.



Por Aplicación:
La Bioenergía Domina, los Alimentos y Bebidas SurgenEn 2025, la bioenergía contribuyó con el 42,39% de la facturación total, impulsada por la adopción generalizada de la mezcla de etanol y el diésel renovable, con el apoyo particular de los créditos LCFS en California. Este segmento ostenta la mayor participación del mercado de biotecnología blanca; sin embargo, su potencial de crecimiento se ve moderado por las presiones sobre los márgenes derivadas de la fluctuación de los precios de las materias primas. El sector de alimentos y bebidas, proyectado para crecer a una sólida CAGR del 7,21%, ha emergido como la aplicación de más rápido crecimiento. Este crecimiento está impulsado por el uso creciente de soluciones enzimáticas, que permiten reformulaciones de etiqueta limpia y generan ahorros de energía en procesos como la elaboración de cerveza y la panificación.
Los productos farmacéuticos continúan dependiendo en gran medida de las tecnologías de fermentación para la producción de antibióticos y vitaminas. En este contexto, China está ampliando su capacidad de producción de bio-vitamina E para satisfacer la creciente demanda en el mercado de suplementos de salud. El segmento de alimentación animal también está experimentando crecimiento, impulsado por la adopción de enzimas fitasa y proteasa, que ayudan a cumplir con las estrictas regulaciones sobre escorrentía de nutrientes en la UE y América del Norte. Otras aplicaciones industriales, incluidos textiles, productos de limpieza y recubrimientos, siguen siendo de menor escala pero se están expandiendo de manera constante. Este crecimiento se atribuye a la creciente preferencia por alternativas de base biológica sobre los productos químicos agresivos, ya que las marcas buscan cumplir con los estándares de etiqueta ecológica. La diversificación y expansión de estas aplicaciones ponen de relieve la resiliencia y adaptabilidad del mercado de biotecnología blanca.

Análisis Geográfico
Mercado de Biotecnología Blanca en América del Norte y Europa
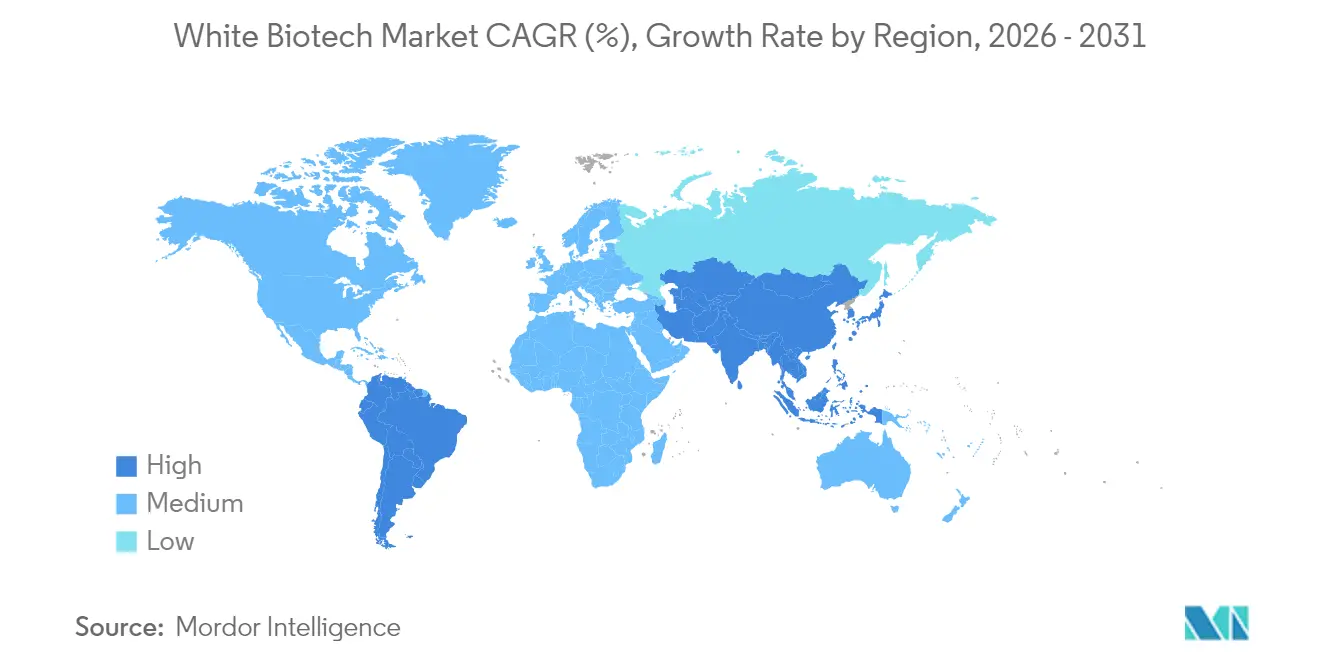
América del Norte, que se espera represente el 31,59% del valor de 2025, sigue siendo un actor clave en el mercado de biotecnología blanca. Este dominio está impulsado por la Ley de Reducción de la Inflación, que facilitó más de 10 mil millones de USD en inversiones en biorrefinerías mediante sustanciales créditos de SAF y diésel renovable. La producción de etanol alcanzó 15,8 mil millones de galones, mientras que la capacidad de diésel renovable creció hasta 5,2 mil millones de galones, respaldada por avances en aceite de soja y aceite de cocina usado. Canadá utiliza canola y residuos forestales para la producción de biodiésel y biometano, mientras que México, a pesar de los mandatos limitados, tiene como objetivo alcanzar una meta E10 para 2027. Con el suministro de maíz reduciéndose, el crecimiento futuro de la región dependerá de materias primas celulósicas o basadas en residuos, lo que dará forma a la próxima fase del mercado de biotecnología blanca de América del Norte. Europa avanza de manera constante, respaldada por el paquete Fit for 55, el mandato del 6% de SAF de ReFuelEU Aviation y un objetivo de producción de 35 mil millones de metros cúbicos de biometano para 2030, según la Comisión Europea[3]. Alemania, Francia y los Países Bajos están desplegando digestores anaeróbicos, mientras que Suecia y Finlandia están incorporando la extracción de lignina en las biorrefinerías forestales. Sin embargo, los elevados costos de las materias primas y las complejas certificaciones de sostenibilidad están comprimiendo los márgenes en el sur de Europa, donde la biomasa frecuentemente se traslada al norte para su procesamiento. A pesar de estos desafíos, los principios de uso en cascada establecidos en la Estrategia de Bioeconomía de la UE garantizan una inversión continua, fortaleciendo la posición de Europa en el mercado de biotecnología blanca.
Mercado de Biotecnología Blanca en Asia-Pacífico
Se proyecta que la región de Asia-Pacífico logre la CAGR más rápida del 8,22% en el mercado de biotecnología blanca, impulsada por los objetivos de doble carbono de China, el avance de India en la mezcla de etanol y los proyectos de refinería de aceite de palma en el Sudeste Asiático. China aprobó seis plantas de etanol celulósico con una capacidad combinada de 1,5 mil millones de litros en 2024. India, aprovechando políticas de apoyo y abundantes materias primas de azúcar y maíz, alcanzó un objetivo de mezcla del 20% en 2025, con dos trimestres de adelanto respecto al calendario previsto. Indonesia y Malasia exportaron 8 millones de toneladas de biodiésel en 2025, aunque los compradores exigen cada vez más la certificación RSPO. Japón y Corea del Sur se están enfocando en productos químicos de base biológica para las industrias cosmética y farmacéutica. Mientras tanto, Australia está explorando el etanol a base de paja, pero requiere un mayor apoyo político para escalar la producción. Este rápido crecimiento consolida el papel de Asia-Pacífico como un centro de demanda crítico en el mercado global de biotecnología blanca.
Mercado de Biotecnología Blanca en América del Sur y Oriente Medio y África
En América del Sur, Brasil lidera como el segundo mayor productor de etanol del mundo, generando 32 mil millones de litros en 2025, respaldado por el mercado de créditos de descarbonización RenovaBio. La ventaja competitiva de Brasil, impulsada por los bajos costos de producción de caña de azúcar, se ve contrarrestada por la inestabilidad política y las fluctuaciones cambiarias, que desincentivan la inversión extranjera. El biodiésel de soja de Argentina enfrenta una demanda decreciente por parte de la UE, mientras que Colombia está considerando proyectos de refinería de aceite de palma. Estos factores definen colectivamente un segmento de tamaño mediano y rico en materias primas del mercado de biotecnología blanca. Oriente Medio y África, aunque aún emergentes, tienen un potencial estratégico. Los Emiratos Árabes Unidos están construyendo una planta de PLA de 160.000 toneladas para satisfacer la demanda de envases europea y del Golfo. Arabia Saudita, en el marco de su iniciativa Visión 2030, ha identificado los productos químicos de base biológica como una prioridad de diversificación. El África subsahariana, a pesar de sus abundantes recursos, carece de la infraestructura de conversión necesaria, lo que genera pérdidas de valor por la biomasa sin procesar. La futura participación de la región en el mercado de biotecnología blanca dependerá del apoyo político incremental y de las transferencias de tecnología.
Panorama regulatorio
La regulación en biotecnología blanca está cada vez más definida por vías específicas de producto y proceso para ingredientes y enzimas derivados de fermentación en los principales mercados. En el Reino Unido, la Food Standards Agency (FSA) publicó orientación complementaria en marzo de 2026 para alimentos novedosos producidos mediante fermentación de precisión o de biomasa, aclarando las expectativas de los expedientes en torno a la identidad y las narrativas de seguridad, incluida la digestibilidad de las proteínas. En la Unión Europea, varias acciones de 2026 también abarcaron resultados centrales de la biotecnología blanca, incluido el Reglamento (UE) 2026/196, que actualiza las especificaciones para aditivos alimentarios, relevante para los hidrocoloides habilitados por fermentación, y el Reglamento de Ejecución (UE) 2026/538, que autoriza determinada goma xantana producida con cepas específicas como aditivo para alimentación animal.
La supervisión de la UE sigue anclada en las evaluaciones científicas de la EFSA y las autorizaciones de la Comisión para enzimas y alimentos novedosos, con ejemplos de 2026 que abarcan evaluaciones de seguridad de enzimas, incluido un dictamen de la EFSA que respalda una extensión de uso para una enzima alimentaria subtilisina procedente de una cepa modificada genéticamente de Bacillus licheniformis, y una autorización de julio de 2026 de un hidrolizado de membrana de huevo producido enzimáticamente como alimento novedoso mediante el Reglamento de Ejecución (UE) 2026/1427. Junto con las aprobaciones de ingredientes, la UE adoptó el Reglamento (UE) 2026/1388 en junio de 2026 sobre plantas obtenidas mediante determinadas nuevas técnicas genómicas (NGT), que da forma a la innovación de materias primas en fases iniciales y a las expectativas de trazabilidad, manteniendo al mismo tiempo la seguridad alimentaria y de piensos bajo normas sectoriales. En conjunto, estos pasos refuerzan la necesidad de documentación a nivel de cepa, evidencia de alergenicidad y digestibilidad cuando corresponda, y alineación con marcos reconocidos de sostenibilidad y calidad para el acceso al mercado.
Análisis de la cadena de valor
La cadena de valor de la biotecnología blanca va desde el abastecimiento de materias primas (azúcares, almidones, aceites, residuos agrícolas y determinados flujos de residuos), pasando por el desarrollo de cepas y la ingeniería de procesos (biología sintética, ingeniería enzimática y metabólica), hasta la fermentación y el procesamiento posterior (separación, purificación, concentración y formulación), antes de la distribución a sectores de uso final como la bioenergía, alimentos y bebidas, alimentación animal, farmacéutica y materiales industriales. La capacidad de escalado y la fabricación conforme para grado alimentario son puntos de conversión críticos, y las asociaciones con procesadores establecidos se están utilizando para superar el acceso a biorreactores y los sistemas de calidad. Por ejemplo, The Every Company llevó su proteína de clara de huevo sin origen animal OvoPro a producción a escala comercial en una instalación de ADM en Clinton, Iowa (julio de 2026), lo que pone de relieve cómo la fabricación por contrato y la cofabricación se están convirtiendo en parte del modelo operativo de los ingredientes de fermentación de precisión.
El acceso en las fases posteriores depende de la autorización regulatoria y la validación de aplicaciones, lo que a su vez influye en la contratación, los acuerdos de compra y la financiación. En Europa, la autorización de Alimento Novedoso de la UE para el ingrediente de micelio Fermotein de The Protein Brewery (junio de 2026) ilustra cómo las aprobaciones pueden expandir el trabajo de formulación en nutrición activa, panadería, aperitivos y alternativas lácteas, impulsando la demanda a través de mezcladores de ingredientes y propietarios de marcas. La cadena también incluye proveedores especializados de insumos (enzimas, nutrientes, componentes de medios), proveedores de equipos y EPC, y organismos de certificación que respaldan la trazabilidad y las declaraciones de sostenibilidad. Los cuellos de botella se concentran con mayor frecuencia en la logística de materias primas, incluidos el costo y la consistencia, las limitaciones de capacidad de fermentación para operaciones de grado alimentario, y los costos de purificación posterior para proteínas de alta pureza e ingredientes funcionales.
Panorama Competitivo
Concentración del Mercado
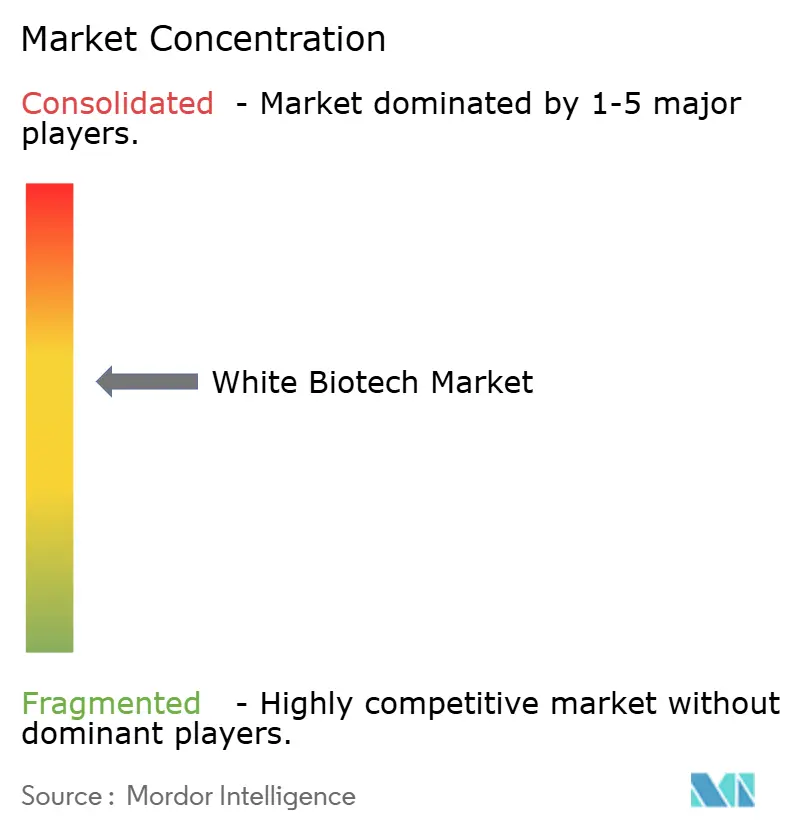
Las empresas establecidas en el mercado de biotecnología blanca capitalizan sus ventajas de escala; sin embargo, son cada vez más desafiadas por startups impulsadas por la tecnología y asociaciones estratégicas que interrumpen las operaciones tradicionales. El mercado sigue siendo altamente competitivo, con los principales actores canalizando consistentemente inversiones significativas en investigación y desarrollo para mantener su dominio en el mercado. La tendencia continua de consolidación destaca el enfoque de la industria en lograr una mayor eficiencia operativa e integrar capacidades tecnológicas avanzadas para abordar de manera efectiva las demandas cambiantes del mercado.
Con los rápidos avances tecnológicos y una creciente demanda de soluciones innovadoras, el mercado está evolucionando hacia la competencia basada en plataformas. Empresas como Ginkgo Bioworks están expandiendo activamente sus asociaciones a lo largo de la cadena de valor de investigación y desarrollo. Al aprovechar la biología sintética, buscan acortar los plazos de desarrollo de productos y reducir los riesgos de comercialización. Estas colaboraciones no solo promueven el intercambio de conocimientos y la optimización de recursos, sino que también aceleran la innovación en aplicaciones de biotecnología en una amplia gama de industrias, impulsando el mercado hacia adelante.
La fermentación de precisión, particularmente para aplicaciones alimentarias, representa un área de crecimiento significativo, ofreciendo oportunidades para desarrollar alternativas proteicas sostenibles e ingredientes funcionales. Empresas como Biomatter están a la vanguardia de la innovación, introduciendo plataformas de optimización de enzimas impulsadas por inteligencia artificial que desafían las metodologías tradicionales de investigación y desarrollo. Estos avances permiten un desarrollo de productos más rápido y mejoran la eficiencia de los procesos. Los nuevos participantes en el mercado están adoptando bacterias extremófilas y técnicas de fermentación innovadoras para abordar problemas críticos como la escasez de agua y el consumo de energía. Mientras tanto, las empresas establecidas están respondiendo a estas disrupciones mediante adquisiciones y acuerdos de licencia de tecnología, asegurando que mantengan su ventaja competitiva en este panorama de mercado en rápida evolución y dinámico.
Líderes de la Industria de Biotecnología Blanca
-
Lonza Group Ltd
-
International Flavors & Fragrances Inc.
-
Corbion NV
-
DSM-Firmenich AG
-
BASF SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Biotecnología Blanca Empresas cubiertas en este informe
- Lonza Group Ltd
- International Flavors & Fragrances Inc.
- Corbion NV
- DSM-Firmenich
- BASF SE
- Evonik Industries AG
- Laurus Labs
- BioSynth (EUCODIS Bioscience GmbH)
- Novozymes A/S
- Archer-Daniels-Midland Company
- Cargill, Incorporated
- Danimer Scientific
- Shree Renuka Sugars Limited
- Cosan SA
- Chevron (The Renewable Energy Group)
- Henan Alfa Chemical Co., Ltd.
- Amano Enzyme Inc
- Advanced Enzyme Technologies Ltd.
- Lesaffre International
- K-Genix Group (Lumis Biotech pvt ltd)
Oportunidades de mercado y perspectivas futuras
Las autorizaciones regulatorias y las inversiones en capacidad están ampliando la vía de comercialización de ingredientes alimentarios y para piensos habilitados por fermentación, superando los volúmenes piloto hacia un suministro repetible. En Europa, las autorizaciones de 2026 bajo los marcos de Alimentos Novedosos y aditivos para piensos, incluida la lacto-N-tetraosa (LNT) producida por una cepa derivada de Escherichia coli K-12 MG1655 (febrero de 2026) y la autorización de Alimento Novedoso de la UE para el ingrediente de micelio Fermotein de The Protein Brewery (junio de 2026), proporcionan vías concretas para llevar ingredientes funcionales derivados de fermentación a aplicaciones convencionales. Este avance regulatorio abre espacio para que los proveedores de ingredientes y los formuladores desarrollen carteras en oligosacáridos de leche humana (HMO), proteínas de micelio y otros bioquímicos especializados, donde la diferenciación de productos depende de la identidad documentada, la seguridad y especificaciones consistentes.
En el lado de la fabricación, la inversión se está concentrando en centros biotecnológicos integrados y construcciones a escala comercial que abordan la brecha de escalado entre la I+D y los volúmenes de mercado. Kerry inauguró una instalación de fabricación biotecnológica ampliada en Carrigaline, Irlanda (enero de 2026), para aumentar la producción a escala industrial de enzimas lactasa para lácteos sin lactosa, apoyando la reformulación impulsada por enzimas y la eficiencia de procesamiento en alimentos y bebidas. En proteínas dulces, Pentasweet inició en marzo de 2026 la construcción de una instalación de producción de brazzeína a escala comercial en Vilna, Lituania, respaldada por una inversión de 65 millones de EUR, con operaciones previstas para el primer semestre de 2027. Junto con señales de financiación pública como la subvención del European Innovation Council Accelerator otorgada a Vivici (junio de 2026) para escalar proteínas lácteas producidas por fermentación de precisión, estos movimientos señalan oportunidades en el acceso a capacidad (CDMO y cofabricación), sistemas de ingredientes listos para aplicación (estabilizantes, enzimas, proteínas funcionales) y escalado específico por región en Europa y América del Norte, donde las vías regulatorias y la infraestructura industrial están más consolidadas.
Desarrollos recientes de la industria en Mercado de Biotecnología Blanca
- Junio de 2026: IFF lanzó Danisco Grindsted DuoGel, un sistema estabilizante para gomitas de origen vegetal en Europa, Oriente Medio y África. El lanzamiento se centra en el rendimiento de textura y la robustez de procesamiento en un formato de confitería de alto crecimiento donde la funcionalidad de los ingredientes puede diferenciar los productos terminados. También refuerza el papel de los sistemas de texturización y formulación habilitados por biotecnología a medida que la demanda se desplaza hacia etiquetas de base vegetal y con menos aditivos.
- Mayo de 2026: IFF firmó un acuerdo para vender su negocio de Food Ingredients a CVC por aproximadamente 4.300 millones de USD. La transacción reconfigura la dinámica competitiva al trasladar una cartera de ingredientes a gran escala a la propiedad de capital privado, con margen para inversión focalizada y reposicionamiento de la cartera. Para categorías afines a la fermentación y las enzimas, la desinversión pone de relieve una especialización creciente entre los grandes proveedores en bioingeniería, aromas y plataformas de ingredientes.
- Noviembre de 2024: IFF lanzó TEXSTAR, una solución de texturización enzimática para productos fermentados lácteos y de base vegetal. Al convertir la sacarosa en poli- y oligosacáridos durante la fermentación, la solución mejora la textura y los atributos sensoriales sin depender de estabilizantes adicionales. Esto extiende el procesamiento impulsado por enzimas como palanca para la reformulación de etiqueta limpia y las mejoras de rendimiento en aplicaciones de alimentos fermentados.
Mercado de Biotecnología Blanca Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de biotecnología blanca se define aquí como los ingresos generados por los productos de la biotecnología industrial y los procesos biológicos habilitadores utilizados para fabricar combustibles, productos químicos, materiales y enzimas para usos finales industriales y de consumo en las principales regiones.
Exclusiones del alcance: Este dimensionamiento excluye la actividad de investigación a escala puramente de laboratorio y las áreas de biotecnología no industrial que no se traducen en valor de producción comercial.
Descripción General de la Segmentación
- Por Tipo
- Biocombustibles
- Biomateriales
- Bioquímicos
- Enzimas Industriales
- Por Aplicación
- Bioenergía
- Productos Farmacéuticos
- Alimentos y Bebidas
- Alimentación Animal
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Suecia
- Polonia
- Bélgica
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Vietnam
- Indonesia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Perú
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, construir los primeros puntos de control de oferta y demanda, y alinear las definiciones entre tipos y usos finales. Normalmente nos apoyamos en fuentes públicas como las estadísticas de bioenergía del Departamento de Energía de EE. UU., los conjuntos de datos de combustibles renovables y emisiones de la Agencia de Protección Ambiental de EE. UU., las tablas de producción industrial y comercio de Eurostat, los indicadores industriales de la OCDE y los datos de agricultura y piensos de la FAO para comprender la disponibilidad de insumos y las señales de consumo en los mercados finales.
Para conectar estos indicadores con el valor de mercado, también revisamos informes anuales de empresas y presentaciones para inversores, publicaciones de asociaciones sobre productos de base biológica y cobertura de prensa de renombre sobre adiciones de capacidad y puestas en marcha de plantas. Cuando fue necesario estandarizar el contexto financiero a nivel empresarial, utilizamos suscripciones que respaldan los datos financieros e inteligencia empresarial, búsquedas de patentes y vistas de importación-exportación a nivel de envíos para la verificación cruzada de flujos. Estos ejemplos no son exhaustivos, y también se consultaron otras fuentes para la recopilación de datos, validación y aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar lo que realmente se produce y consume en biocombustibles, bioquímicos, biomateriales y enzimas industriales, y cómo los precios y la combinación de productos varían por región. Hablamos con una combinación de productores, distribuidores, especialistas en tecnología y procesos, y usuarios finales en energía, alimentos y bebidas, piensos y aplicaciones vinculadas a la industria farmacéutica, y luego utilizamos esos aportes para cerrar las brechas dejadas por los conjuntos de datos públicos y para someter a prueba de presión los factores de conversión y los supuestos de adopción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 14% | Asia-Pacífico: 45% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 42% | EMEA: 30% |
| Actores más pequeños: 18% | Gerentes: 44% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comenzó con una reconstrucción de arriba hacia abajo en la que las señales de producción y consumo industrial se tradujeron en valor de mercado utilizando divisiones de combinación por tipo y aplicación, luego normalizadas entre regiones. Corroboramos el modelo con aproximaciones selectivas de abajo hacia arriba, como resúmenes de ingresos de proveedores muestreados, verificaciones de capacidad y utilización para las principales rutas de producción de base biológica, y rangos de precios de venta promedio muestreados multiplicados por volúmenes implícitos, con ajustes cuando aparecieron discrepancias.
Los insumos prácticos que dieron forma a los totales incluyeron los mandatos de mezcla de biocombustibles y los volúmenes de combustibles renovables, la capacidad instalada de fermentación y producción de enzimas, la disponibilidad y dirección de precios de las materias primas (por ejemplo, insumos vinculados al azúcar y al almidón), los movimientos de importación-exportación de intermedios de base biológica relevantes, y la demanda de los usos finales en alimentos, piensos y aplicaciones de bioenergía. La previsión se basó principalmente en el análisis de escenarios, dado que el apoyo político, los ciclos de materias primas y los tiempos de puesta en marcha pueden cambiar rápidamente, y los rangos de escenarios se anclaron en el consenso de expertos sobre las adiciones de capacidad y el ritmo de adopción. Cuando faltaban datos de abajo hacia arriba para mercados más pequeños, se aplicaron participaciones proxy basadas en la intensidad del comercio y los indicadores de producción industrial, que luego se verificaron nuevamente a través de entrevistas.
Ciclo de Validación y Actualización de Datos
Las estimaciones se validaron mediante triangulación entre señales independientes, seguida de verificaciones de varianza que buscan valores atípicos entre regiones, tipos y divisiones de uso final. Cuando un número se alejaba demasiado de la lógica de capacidad de producción o de los marcadores de demanda vinculados a políticas, revisábamos los supuestos y, si era necesario, volvíamos a contactar a los expertos para aclarar qué había cambiado.
Antes de la aprobación final, el modelo se revisa por etapas para que las conversiones de unidades, el momento de la divisa y los supuestos de combinación permanezcan coherentes. La narrativa final se verifica entonces con respecto a los desarrollos recientes, como las puestas en marcha de plantas y las actualizaciones de políticas. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se realiza una revisión final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Dimensionamiento del Mercado de Biotecnología Blanca de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la biotecnología blanca pueden diferir ampliamente porque el término se utiliza de manera diferente entre las fuentes, y porque el año de inicio seleccionado y la lógica de precios no siempre están alineados. Las diferencias también provienen de si las enzimas industriales se contabilizan como un conjunto de ingresos independiente, de cómo se trata el valor de los biocombustibles (valor de producción frente al valor minorista en el mercado final), y de la rapidez con que se asume que las rampas de capacidad se convierten en ventas.
En la práctica, los mayores impulsores de la brecha son las elecciones de alcance y conversión, seguidas de la rapidez con que se asume que los volúmenes vinculados a políticas y la utilización se mueven, y luego el momento de la divisa para los totales multirregionales. Algunas fuentes se anclan en un único uso final como la bioenergía, mientras que otras incluyen productos químicos y materiales de base biológica más amplios, lo que cambia el total incluso antes de que se apliquen los supuestos de crecimiento. Otra causa común es la cadencia de actualización, ya que las nuevas plantas, los acuerdos de compra y los cambios en las materias primas pueden cambiar materialmente el valor a corto plazo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 454,60 mil millones de USD (2026) | |
| Publicador de la Industria A | 375,60 mil millones de USD (2025) | Utiliza un año base anterior y un conjunto de productos que comúnmente se resume como biocombustibles, bioquímicos y biopolímeros, lo que puede subestimar los ingresos relacionados con enzimas y desplazar la combinación de precios utilizada para totalizar el mercado. |
| Publicador Global B | 331,55 mil millones de USD (2025) | Se apoya en un marco de productos y aplicaciones más estrecho en su dimensionamiento principal y aplica una ventana de crecimiento diferente, por lo que el momento de la rampa de capacidad y la traducción del volumen de políticas pueden arrojar un valor inicial más bajo. |
La diferencia en la tabla se explica principalmente por la selección del año base y por si las enzimas y ciertos valores de intermedios de base biológica se contabilizan completamente o se tratan parcialmente como insumos habilitadores. Al vincular los totales a las verificaciones de capacidad y volumen vinculado a políticas y mantener el mapeo de tipos y aplicaciones coherente entre regiones, estas elecciones de dimensionamiento permanecen trazables y repetibles, y este es el enfoque aplicado por Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el mercado de biotecnología blanca entre 2026 y 2031?
Se proyecta que el mercado de biotecnología blanca se expanda a una CAGR del 5,02% de 2026 a 2031, llevando el valor a 580,82 mil millones de USD.
¿Qué segmento proporciona actualmente los mayores ingresos en biotecnología blanca?
La bioenergía, impulsada por la mezcla de etanol y el diésel renovable, aportó el 42,39% de los ingresos de 2025.
¿Cuál es el área de aplicación de más rápido crecimiento para las soluciones de biotecnología blanca?
Los alimentos y bebidas lideran con una CAGR esperada del 7,21%, ya que las enzimas permiten la reformulación de etiqueta limpia y el ahorro de energía.
¿Qué región añadirá la mayor demanda incremental para 2031?
Se prevé que Asia-Pacífico crezca al 8,22% hasta 2031, la CAGR regional más pronunciada, impulsada por China e India.