
Tamaño y Cuota del Mercado de Almacenamiento en Centros de Datos de Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
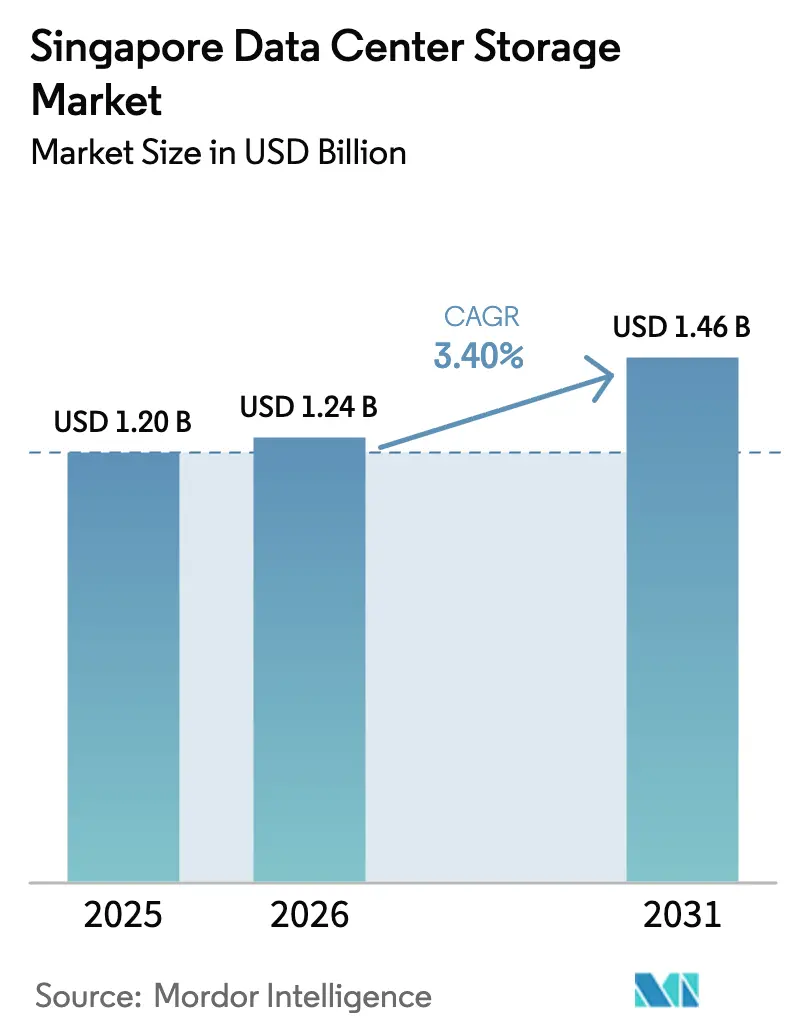
| Tamaño del mercado en el año base (2025) | 1.20 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.46 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.40 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento en Centros de Datos de Singapur por Mordor Intelligence
El tamaño del mercado de almacenamiento en centros de datos de Singapur en 2026 se estima en USD 1,24 mil millones, creciendo desde el valor de 2025 de USD 1,20 mil millones con proyecciones para 2031 que muestran USD 1,46 mil millones, creciendo a una CAGR del 3,40% durante 2026-2031. El ritmo moderado se debe a un cambio de política que recompensa la capacidad energéticamente eficiente en lugar del mero espacio en planta, vinculando las nuevas asignaciones de energía a estrictas métricas de sostenibilidad [1]Junta de Desarrollo Económico, "Singapur Ampliará la Capacidad de los Centros de Datos en Al Menos un Tercio," edb.gov.sg. La creciente adopción de IA está acelerando la demanda de matrices flash de baja latencia, mientras que las recientes normas de soberanía de datos impulsan a las empresas hacia arquitecturas de almacenamiento con controles de gobernanza granulares. [2]Comisión de Protección de Datos Personales, "Directrices Consultivas sobre el Uso de Datos Personales en Sistemas de Recomendación y Decisión mediante IA," pdpc.gov.sg La expansión transfronteriza hacia la Zona Económica Especial Johor-Singapur alivia las limitaciones de terreno pero añade complejidad en materia de cumplimiento normativo y operaciones. Mientras tanto, el creciente impuesto al carbono, que se prevé alcanzará SGD 50-80 por tonelada en 2030, está acelerando el paso de HDD al almacenamiento totalmente flash, que puede reducir el consumo eléctrico hasta en un 85%
Conclusiones Clave del Informe
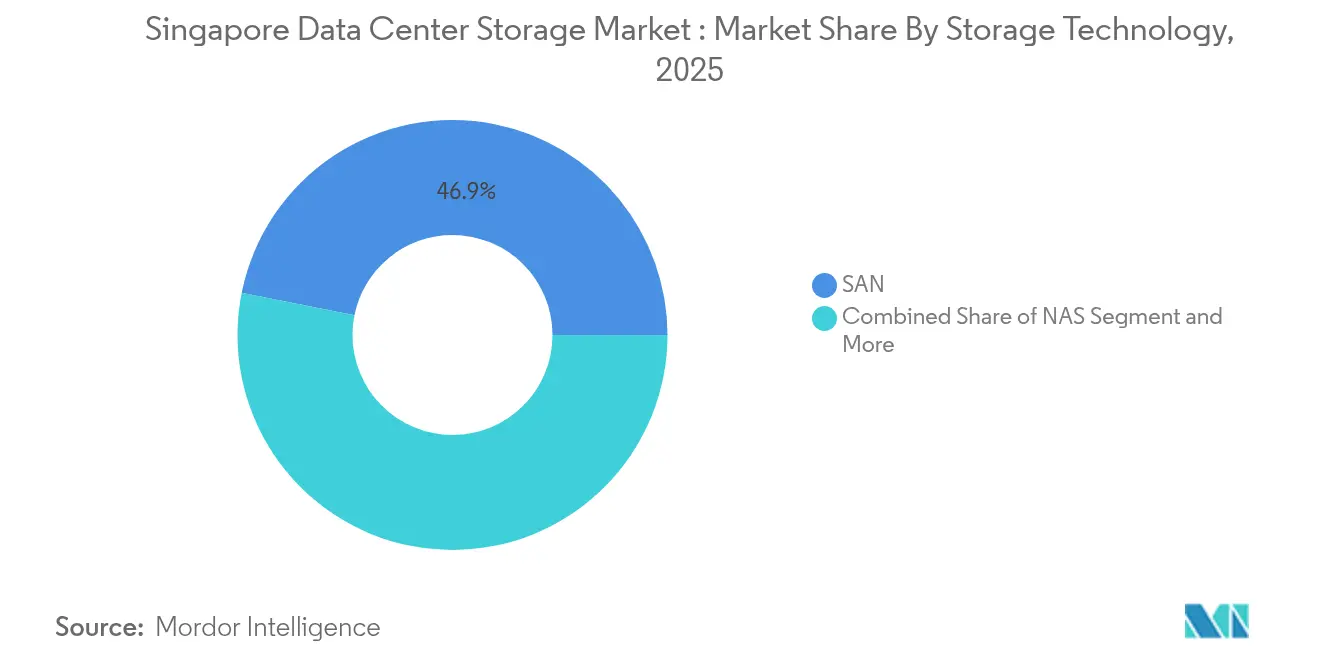
- Por tecnología de almacenamiento, el segmento SAN representó el 46,85% de la cuota del mercado de almacenamiento en centros de datos de Singapur en 2025, mientras que NAS se proyecta que se expanda a una CAGR del 5,12% hasta 2031.
- Por tipo de almacenamiento, las matrices HDD tradicionales representaron el 39,55% de la cuota del tamaño del mercado de almacenamiento en centros de datos de Singapur en 2025 y las matrices totalmente flash avanzan a una CAGR del 6,54% hasta 2031.
- Por tipo de centro de datos, los hiperescaladores y proveedores de servicios en la nube lideraron con una cuota de ingresos del 62,95% en 2025; el segmento registra la CAGR pronosticada más alta del 8,05% hasta 2031.
- Por usuario final, TI y telecomunicaciones capturaron el 38,76% de la cuota del tamaño del mercado de almacenamiento en centros de datos de Singapur en 2025, mientras que salud y ciencias de la vida muestran el crecimiento más rápido a una CAGR del 6,18% hasta 2031.
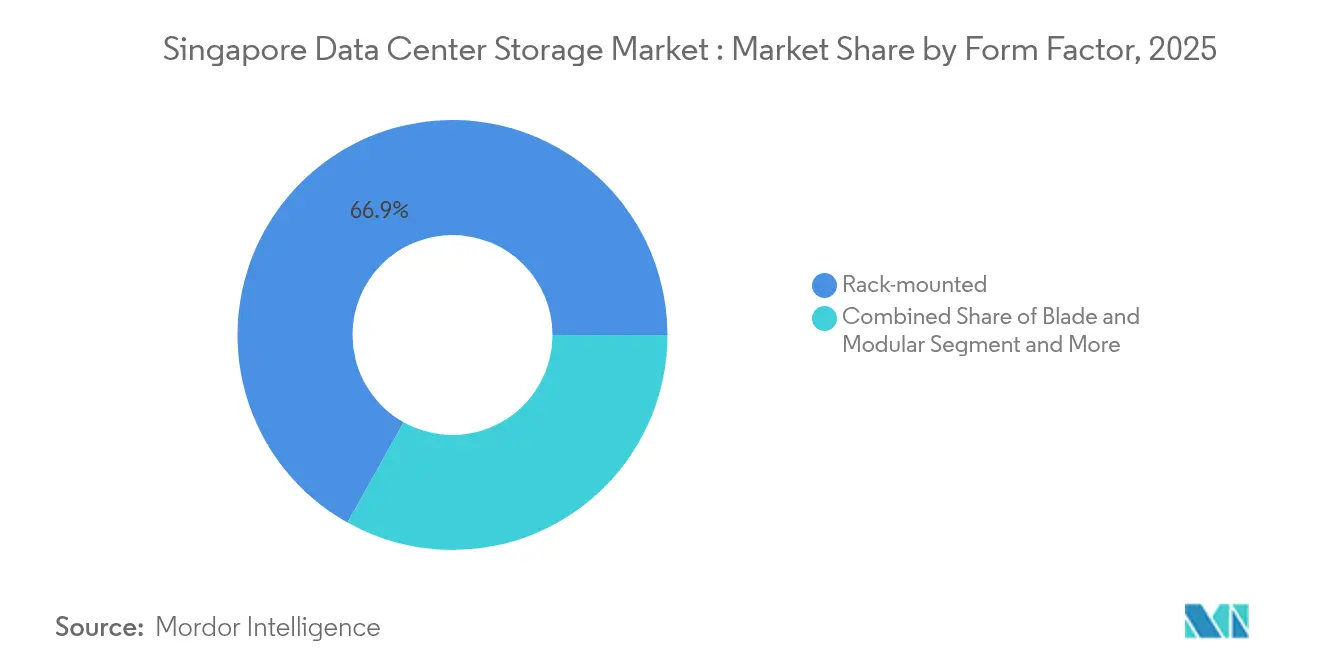
- Por factor de forma, los sistemas montados en bastidor dominaron con el 66,88% de la cuota del mercado de almacenamiento en centros de datos de Singapur en 2025; los sistemas blade y modulares están proyectados para crecer a una CAGR del 5,08% entre 2026 y 2031.
- Por interfaz, SAS/SATA retuvo el 51,60% de la cuota en 2025, mientras que NVMe se pronostica que crecerá a una CAGR del 8,88% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Almacenamiento en Centros de Datos de Singapur
Análisis del Impacto de los Impulsores*
| Impulsor | (+) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La asignación de energía para Centros de Datos Verdes desbloquea el gasto de capital en almacenamiento flash | +0.7% | Singapur, extensión a Johor | Mediano plazo (2-4 años) |
| Las implementaciones de IA demandan matrices NVMe de latencia ultrabaja | +0.5% | Global, enfoque en Singapur | Corto plazo (≤ 2 años) |
| Normas de soberanía de datos bajo la PDPA | +0.4% | Singapur | Mediano plazo (2-4 años) |
| Expansión de puntos de acceso a la nube | +0.6% | Singapur, Sudeste Asiático | Mediano plazo (2-4 años) |
| Cartera de inversiones hiperescaladas | +0.4% | Singapur | Corto plazo (≤ 2 años) |
| Módulos de la ZEE Johor-Singapur | +0.4% | Región fronteriza | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Asignación de Energía del "Centro de Datos Verde" Gubernamental Impulsa la Adopción del Almacenamiento Flash
Singapur reservó 300 MW de nueva capacidad, con 200 MW destinados exclusivamente a operadores que utilizan energía renovable, orientando a los compradores hacia matrices totalmente flash de bajo consumo que se ajustan a un estricto umbral de PUE de 1,3. Los operadores reportan hasta un 85% de reducción en el consumo eléctrico frente a HDD y huellas de bastidor significativamente menores. Una reciente renovación ministerial redujo el área en planta en un 94% tras implementar los sistemas de Pure Storage, lo que subraya cómo la política cataliza la tecnología. Esta misma política otorga a los primeros adoptantes una asignación de energía preferencial, creando una ventaja competitiva que acelera la demanda de almacenamiento flash en todo el mercado de almacenamiento en centros de datos de Singapur.
Las Cargas de Trabajo de IA Demandan Capacidades de Rendimiento NVMe
Los modelos de IA generativa someten a tensión los diseños de almacenamiento clásicos; las colas paralelas de NVMe eliminan los cuellos de botella de latencia, vitales para los clústeres de GPU de alto volumen. El SSD empresarial de 122,88 TB de Kioxia y la serie 6500 ION de Micron elevan el rendimiento a la vez que reducen el consumo eléctrico del bastidor. Estas mejoras de rendimiento acortan los ciclos de entrenamiento de IA, lo que lleva a los proveedores de nube a especificar NVMe como estándar para la nueva capacidad en el mercado de almacenamiento en centros de datos de Singapur.
Las Normas de Soberanía de Datos Remodelan las Arquitecturas de Almacenamiento
Las enmiendas de marzo de 2024 a la PDPA establecen vías explícitas —consentimiento, mejora empresarial, investigación y anonimización— para el uso de datos personales por parte de la IA. Las empresas invierten ahora en cifrado multinivel, registros de auditoría y funciones de anclaje regional que demuestran el cumplimiento normativo en las auditorías. Las regiones certificadas MTCS de Google Cloud y ofertas similares ilustran cómo los controles soberanos influyen actualmente en la selección de proveedores en el mercado de almacenamiento en centros de datos de Singapur.
Expansión de la Infraestructura de TI y Puntos de Acceso a la Nube
Los nuevos puntos de acceso de AWS, Microsoft y Google extienden conexiones de baja latencia por todo el Sudeste Asiático, convirtiendo a Singapur en el centro predeterminado del tráfico transfronterizo. Esta consolidación de tráfico eleva la demanda de grupos de almacenamiento compartido con escalado dinámico, profundizando la propuesta de valor de los sistemas SAN y NAS con niveles automáticos.
Análisis del Impacto de las Restricciones*
| Restricción | (≈) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto gasto de capital inicial en almacenamiento de grado empresarial | −0.8% | Singapur | Corto plazo (≤ 2 años) |
| Escasez de terreno y energía | −0.3% | Singapur | Largo plazo (≥ 4 años) |
| Volatilidad en la cadena de suministro de controladores SSD | −0.4% | Global, afecta a Singapur | Mediano plazo (2-4 años) |
| Aumento del impuesto al carbono / costos de cumplimiento ESG | −0.3% | Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Alto Gasto de Capital Inicial Crea Barreras de Adopción
Las matrices totalmente flash aún cuestan entre 2 y 3 veces más en la compra que los sistemas HDD, lo que presiona los presupuestos de las empresas del mercado medio. Los costos adicionales derivados de las actualizaciones de energía y las retrofits de refrigeración prolongan los períodos de recuperación de la inversión. Los modelos de Almacenamiento como Servicio compensan en parte el gasto de capital, pero pueden introducir preocupaciones de soberanía para las cargas de trabajo reguladas, moderando el crecimiento en el mercado de almacenamiento en centros de datos de Singapur.
La Escasez de Terreno y Energía Persiste a Pesar de los Cambios de Política
La escasez de terreno insular y los precios inmobiliarios de primer nivel limitan las construcciones de gran superficie incluso tras el levantamiento de la moratoria. Los bastidores de IA también requieren una mayor densidad de energía, lo que empuja la demanda total más allá de la asignación de 300 MW. Esta limitación orienta a los operadores hacia construcciones en Johor, pero añade sobrecarga de gobernanza transfronteriza, moderando la expansión del mercado de almacenamiento en centros de datos de Singapur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Almacenamiento: SAN Retiene las Cargas de Trabajo Principales
Las Redes de Área de Almacenamiento capturaron el 46,85% de la cuota en 2025, lo que refleja su posición como columna vertebral de rendimiento para aplicaciones financieras y de telecomunicaciones que demandan almacenamiento en bloques de baja latencia. NAS, con una escala del 5,12% de CAGR, está asumiendo cargas de trabajo colaborativas y casos de uso de ingestión en el borde donde importan los protocolos de archivo flexibles. El mercado de almacenamiento en centros de datos de Singapur continúa combinando ambas tecnologías en infraestructuras híbridas que añaden niveles de almacenamiento de objetos para archivos a largo plazo. Las hojas de ruta de los proveedores ofrecen cada vez más capas de gestión unificadas, lo que permite a los operadores desplazar conjuntos de datos entre SAN y NAS sin tiempo de inactividad.
Al mismo tiempo, las arquitecturas de memoria desagregada descritas en la Patente Estadounidense US10917321B2 crean una opción emergente que separa el cómputo del almacenamiento para optimizar el uso de los recursos patents.google.com. Las primeras pruebas sugieren mejoras en las tasas de utilización que reducen la capacidad no aprovechada, un beneficio convincente a medida que las presiones de costos basadas en el carbono se intensifican en el mercado de almacenamiento en centros de datos de Singapur.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Tipo de Almacenamiento: El Flash Gana Terreno a Expensas del HDD
Las matrices HDD tradicionales aún conservan el 39,55% de la cuota en 2025, sin embargo las matrices totalmente flash crecen al ritmo más rápido con una CAGR del 6,54%. El cambio está impulsado por ganancias de rendimiento tangibles —latencia de submilisegundos e IOPS más elevados— que mejoran directamente las cargas de trabajo de IA y analítica. El tamaño del mercado de almacenamiento en centros de datos de Singapur para las matrices totalmente flash se proyecta que alcanzará USD xx millones (no revelado) en 2031, lo que refleja tanto la caída de los costos de los medios como el aumento de los precios de la energía que favorecen el perfil de menor vataje por IO del flash.
Los proyectos del sector público ilustran la economía del flash de manera elocuente: una implementación ministerial redujo el espacio en bastidor en un 94% y redujo a la mitad las facturas de energía. Las hojas de ruta de densidad flash que prometen unidades de 150 TB y 300 TB en 2026 solo acelerarán la jubilación del HDD, aunque los sistemas híbridos permanecen vigentes para las cargas de trabajo de nivel 2 durante el horizonte de mediano plazo del mercado de almacenamiento en centros de datos de Singapur.
Por Tipo de Centro de Datos: Los Hiperescaladores Lideran las Construcciones
Los hiperescaladores y proveedores de servicios en la nube controlaron el 62,95% de la capacidad en 2025 y se están expandiendo a una CAGR del 8,05% hasta 2031. Inversiones como Equinix SG6 y los próximos campus de Digital Realty muestran instalaciones diseñadas específicamente con refrigeración líquida y troncos de energía optimizados para IA. Los operadores de coubicación atienden a los requisitos empresariales híbridos, mientras que los micrositios de borde emergen alrededor de los centros de transporte para reducir la latencia en las aplicaciones en tiempo real. El mercado de almacenamiento en centros de datos de Singapur se beneficia del ecosistema hiperescalador al absorber el volumen de adquisiciones, lo que reduce los precios del flash para los compradores más pequeños.
Las instalaciones de borde y empresariales aún son importantes para la soberanía de datos. Los bancos y los proveedores de atención médica dividen rutinariamente las cargas de trabajo entre el hardware local y los bastidores de coubicación para satisfacer los mandatos de residencia, reforzando una estructura multinivel que sustenta el mercado de almacenamiento en centros de datos de Singapur en sentido amplio.
Por Usuario Final: La Atención Médica Acelera la Adopción Digital
TI y telecomunicaciones representaron el 38,76% de los ingresos en 2025 impulsados por el crecimiento de 5G y SaaS. La atención médica y las ciencias de la vida, el segmento de mayor crecimiento con una CAGR del 6,18%, requieren almacenamiento de alto rendimiento para el procesamiento de imágenes médicas y genómica. Los sitios de coubicación conformes con la normativa, como Iron Mountain SIN-1, atraen a hospitales que necesitan entornos auditados. Las agencias gubernamentales continúan modernizando la infraestructura guiadas por la Hoja de Ruta de Centros de Datos Verdes, fijando con frecuencia puntos de referencia de sostenibilidad que las empresas privadas participantes en el mercado de almacenamiento en centros de datos de Singapur adoptan posteriormente.
Los medios de comunicación, el entretenimiento y la fabricación añaden mayor diversidad con cargas de trabajo de contenido intermitentes y analítica en planta de fábrica, respectivamente. Los proveedores posicionan ahora paquetes de almacenamiento definido por software adaptados a las necesidades verticales, lo que indica una maduración de la segmentación dentro de la industria de almacenamiento en centros de datos de Singapur.
Por Factor de Forma: Los Sistemas Blade Alojan Más Terabytes por Bastidor
Los sistemas en bastidor poseen el 66,88% de la cuota gracias a su naturaleza de instalación inmediata. Los diseños blade y modulares, que crecen a una CAGR del 5,08%, reducen el cableado adicional y comparten fuentes de alimentación, lo que los hace atractivos donde el espacio en planta es escaso. El tamaño del mercado de almacenamiento en centros de datos de Singapur para los sistemas blade se proyecta que aumente en paralelo con la adopción de refrigeración líquida que permite nodos de cómputo más densos por gabinete.
Las arquitecturas componibles permiten a los operadores activar grupos de almacenamiento bajo demanda, alineándose con los picos de IA sin inmovilizar capital en bastidores estáticos. A medida que la tributación del carbono se intensifica, los factores de forma que maximizan las relaciones vatios-por-IO ganan preferencia en todo el mercado de almacenamiento en centros de datos de Singapur.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Interfaz: NVMe Se Convierte en el Estándar Predeterminado
SAS/SATA aún conecta más de la mitad de las unidades instaladas, sin embargo NVMe avanza a una CAGR del 8,88% gracias a su vía PCIe directa y su rico paralelismo. La línea de SSD de 200 capas de Micron demuestra ganancias de rendimiento con un 34% de menor latencia de lectura, lo que se traduce en una convergencia de modelos más rápida para las cargas de trabajo de IA. NVMe sobre Tejidos extiende estos beneficios a través de tejidos Ethernet, reduciendo las penalizaciones de latencia asociadas a los saltos de red.
Las empresas en el mercado de almacenamiento en centros de datos de Singapur especifican NVMe cada vez más para las nuevas implementaciones, planificando migraciones por fases que retiran los estantes SAS/SATA a medida que vencen las garantías. Fibre Channel retiene un nicho en los sistemas bancarios críticos donde importa el rendimiento determinístico, preservando la diversidad de interfaces durante este horizonte de pronóstico.
Análisis Geográfico
Singapur alberga 87 centros de datos activos con 1.026 MW de energía instalada, el mayor clúster del Sudeste Asiático. Una hoja de ruta nacional añade 300 MW pero vincula las asignaciones a métricas de eficiencia, estimulando innovaciones en refrigeración líquida y energías renovables, incluido el concepto de centro de datos flotante impulsado por hidrógeno de Keppel. Estas innovaciones repercuten en el mercado de almacenamiento en centros de datos de Singapur priorizando las matrices flash de bajo consumo y el software de gestión avanzada capaz de reducir la velocidad de los discos inactivos.
La Zona Económica Especial Johor-Singapur complementa el suministro de terreno y energía sin diluir la ventaja de conectividad de Singapur. El campus de 290 MW de NTT DATA en Johor alimentará las cargas de trabajo de Singapur a través de rutas de fibra en malla, expandiendo efectivamente el tamaño del mercado de almacenamiento en centros de datos de Singapur más allá de las fronteras nacionales. Los incentivos fiscales —una tasa corporativa del 5% para sectores estratégicos— fomentan aún más que los operadores adopten una topología de dos sitios donde los datos sensibles al cumplimiento normativo residen en Singapur y los entornos de desbordamiento o prueba se ubican al otro lado de la frontera.
En toda la región Asia-Pacífico, la demanda de bastidores preparados para IA supera la oferta en un estimado de 15-25 GW hasta 2028. Malasia espera un crecimiento del 72% en su sector de centros de datos para 2028 con MYR 17 mil millones en inversiones en Johor. Esta oleada regional posiciona a Singapur como centro de mando y ancla de cumplimiento normativo para las multinacionales, manteniendo el rendimiento del mercado de almacenamiento en centros de datos de Singapur incluso cuando parte del cómputo se traslada al extranjero.
Panorama regulatorio
El entorno de compra de almacenamiento para centros de datos de Singapur está determinado por controles de eficiencia energética y obligaciones de gobernanza de datos. La Hoja de Ruta de Centros de Datos Verdes de IMDA y marcos relacionados como el Green Data Centre Standard, junto con los niveles de certificación BCA-IMDA Green Mark for Data Centres (GMDC) (Gold, GoldPLUS, Platinum), respaldan el avance de las adquisiciones hacia arquitecturas de almacenamiento de menor consumo que ayudan a los operadores a cumplir objetivos de sostenibilidad. Los mecanismos de liberación de capacidad, como el Data Centre Call for Application (DC-CFA), vinculan las nuevas aprobaciones de desarrollo con criterios de eficiencia y valor económico, aumentando el peso de la densidad de almacenamiento, la organización automatizada por niveles y la gestión de datos con conciencia energética en las especificaciones de licitación.
En el ámbito de la resiliencia y el cumplimiento, el Ministerio de Desarrollo Digital e Información (MDDI) y la IMDA abrieron una consulta pública sobre un proyecto de Digital Infrastructure Bill que establece requisitos básicos de sostenibilidad ambiental para los operadores de centros de datos que superen un umbral de Carga de TI Crítica (3 MW o más). En paralelo, las expectativas impulsadas por la PDPA sobre el uso responsable de datos (incluida la orientación relacionada con la IA mencionada en el contexto del informe) continúan orientando a las empresas hacia plataformas de almacenamiento con cifrado, registros de auditoría y gobernanza a nivel de carga de trabajo, lo que aumenta la demanda de arreglos empresariales y capas de software que puedan evidenciar controles durante las auditorías.
Análisis de la cadena de valor
La cadena de valor del almacenamiento para centros de datos de Singapur comienza con los fabricantes de equipos originales (OEM) de almacenamiento globales y los ecosistemas de componentes (controladores, medios NAND, NIC, HBA y pilas de software), y avanza a través de la distribución local, los integradores de sistemas y los operadores de colocación e hyperscale que realizan pedidos recurrentes de arreglos, servidores y equipos de red. La influencia del lado de la demanda proviene de los hyperscalers y proveedores de servicios en la nube, los proveedores de colocación y las empresas reguladas (BFSI, salud, gobierno), que dan forma al diseño de soluciones en torno a arquitecturas de alta disponibilidad, replicación multisitio y funciones de gobernanza alineadas con la PDPA y los requisitos de infraestructura crítica.
La ejecución y las operaciones están respaldadas por servicios que incluyen especialistas en ingeniería, construcción y modularización, además de proveedores de logística. Ejemplos visibles en todo el ecosistema incluyen a Pro-Matrix y ASTI para ingeniería mecánica, eléctrica y de instalaciones, EPG Modular Data Center para enfoques de infraestructura prefabricada y modular que reducen los ciclos de implementación, y DHL para la logística integral de centros de datos y el manejo de la cadena de suministro. Las asociaciones de energía y sostenibilidad se integran cada vez más en los modelos de entrega, como lo ilustra el acuerdo de compra de energía de 10 años de DayOne con Sembcorp Power para el suministro renovable en su instalación de 20 MW. La colaboración en I+D, como la de DayOne con la National University of Singapore en el Sustainable Tropical Data Center Testbed (STDCT 2.0), también está aportando aprendizajes sobre refrigeración y condiciones operativas que retroalimentan las decisiones sobre densidad de almacenamiento y envolvente térmica.
Panorama Competitivo
Los proveedores establecidos Dell Technologies, HPE y NetApp mantienen una presencia profunda en los canales de distribución, sin embargo los especialistas en flash primero y los servicios nativos de la nube están remodelando las preferencias de los compradores. Pure Storage, a través de su alianza con NCS, ganó un destacado contrato en el sector público que redujo el espacio en planta en un 94% al tiempo que mejoraba el rendimiento de IA. Esa cuenta de referencia estimuló el interés del sector privado e intensificó la competencia en el mercado de almacenamiento en centros de datos de Singapur.
Los actores tradicionales responden ampliando sus carteras totalmente flash e incorporando capas de software que unifican los servicios de bloque, archivo y objeto. La hoja de ruta 2025 de NetApp hace hincapié en las capacidades de tejido de datos que mueven los conjuntos de datos de manera fluida entre SAN, NAS y el depósito de la nube pública. Los operadores de nube aprovechan el silicio propio y la escala global, agrupando el almacenamiento con aceleradores de IA y servicios gestionados que eluden el gasto de capital en local.
Existen oportunidades de espacio en blanco en las arquitecturas de memoria desagregada y las herramientas de replicación de datos transfronteriza optimizadas para el corredor Johor-Singapur. La actividad de patentes en torno a la separación de cómputo y memoria subraya un cambio hacia la agrupación de recursos que se alinea con los objetivos de sostenibilidad en el mercado de almacenamiento en centros de datos de Singapur.
La regulación actúa tanto como obstáculo como diferenciador. La Ley de Infraestructura Digital designa a los centros de datos como infraestructura crítica, requiriendo capas avanzadas de resiliencia, conmutación por error de varios sitios y cadenas de suministro auditadas. Los proveedores capaces de incorporar cifrado, recuperación automatizada e informes de eficiencia energética a nivel de plataforma ganan reconocimiento, estrechando el vínculo entre el cumplimiento normativo y el diseño del producto.
Líderes de la Industria de Almacenamiento en Centros de Datos de Singapur
Dell Technologies
Hewlett Packard Enterprise
NetApp
Huawei Technologies
Pure Storage
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La asignación por parte de Singapur de nueva capacidad de centros de datos calificada por eficiencia crea espacio para plataformas de almacenamiento que ofrecen mayor rendimiento por vatio y gobernanza verificable. Los programas y normas nacionales, incluida la Hoja de Ruta de Centros de Datos Verdes de IMDA, el Green Data Centre Standard y la certificación BCA-IMDA GMDC, impulsan a los operadores a tratar los ciclos de renovación de almacenamiento como una palanca de optimización energética. Este énfasis favorece los arreglos totalmente flash, NVMe y la organización por niveles basada en políticas que puede reducir el espacio ocupado en el rack y la carga de refrigeración mientras se mantiene la resiliencia de nivel empresarial.
La oportunidad a corto plazo se refuerza con la actividad de expansión e inversión que aumenta la base instalada de instalaciones que requieren almacenamiento primario y secundario. Un parque de centros de datos de 700 MW planificado para Jurong Island se posiciona como un gran proyecto de bajas emisiones de carbono, mientras que Digital Realty ha comprometido públicamente una inversión de 7.000 millones de S$ en Singapur, incluidos 4.300 millones de S$ destinados a nuevos desarrollos de centros de datos. DayOne también inició la construcción de un centro de datos de 20 MW en Singapur en 2025, con puesta en servicio prevista para 2026, añadiendo otro nodo de demanda para arreglos de alta densidad, software de respaldo y replicación, y herramientas operativas que vinculan la utilización del almacenamiento con las necesidades de sostenibilidad y presentación de informes de cumplimiento.
Desarrollos recientes del sector
- Junio de 2026: Hewlett Packard Enterprise (HPE) integró Alletra Storage MP X10000 con Private Cloud AI para aplicar políticas automatizadas de gobernanza y metadatos. La actualización refuerza la posición de HPE en almacenamiento preparado para IA para implementaciones en Singapur.
- Mayo de 2026: Hewlett Packard Enterprise (HPE) actualizó la plataforma Alletra Storage MP X10000 a 16 nodos y 23 PB con cargas de trabajo de archivos aceleradas por RDMA. La expansión de escala está dirigida a canalizaciones de datos de IA en los centros de datos de Singapur.
- Mayo de 2026: Hewlett Packard Enterprise (HPE) amplió Alletra Storage MP B10000 a seis nodos controladores, logrando un aumento de rendimiento de aproximadamente el 50 por ciento. La mejora de rendimiento respalda la demanda de almacenamiento empresarial en los centros de datos de Singapur.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado abarca los ingresos generados por hardware de almacenamiento y sistemas relacionados implementados dentro de los centros de datos ubicados en Singapur para almacenar, proteger y recuperar cargas de trabajo digitales, incluidos entornos empresariales y basados en la nube.
Exclusiones de alcance: excluimos el gasto general en construcción y acondicionamiento de centros de datos, el equipo de red puro y los servicios exclusivamente de software que no estén directamente vinculados a los sistemas de almacenamiento de centros de datos.
Descripción general de la segmentación
- Por Tecnología de Almacenamiento
- Almacenamiento Conectado en Red (NAS)
- Red de Área de Almacenamiento (SAN)
- Almacenamiento de Conexión Directa (DAS)
- Almacenamiento de Objetos y en Cinta
- Por Tipo de Almacenamiento
- Matrices HDD Tradicionales
- Matrices Totalmente Flash (AFA)
- Almacenamiento Híbrido
- Por Tipo de Centro de Datos
- Hiperescaladores/Proveedor de Servicios en la Nube
- Instalaciones de Coubicación
- Empresa y Borde
- Por Usuario Final
- TI y Telecomunicaciones
- BFSI
- Gobierno y Sector Público
- Medios y Entretenimiento
- Atención Médica y Ciencias de la Vida
- Fabricación
- Por Factor de Forma
- Montado en Bastidor
- Blade y Modular
- Desagregado / Componible
- Por Interfaz
- SAS / SATA
- NVMe
- Fibre Channel e iSCSI
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer un contexto de demanda realista para los centros de datos de Singapur, y luego vincular esa demanda con la adopción de almacenamiento. Revisamos conjuntos de datos públicos y publicaciones oficiales como publicaciones de la IMDA, indicadores macroeconómicos de la MAS, estadísticas de electricidad de la Energy Market Authority, orientación de la Personal Data Protection Commission, y actualizaciones relacionadas con la Infocomm Media Development Authority cuando resultaron relevantes para la localización de datos y la gobernanza.
También utilizamos presentaciones de empresas, presentaciones a inversores, cobertura de prensa acreditada y actualizaciones de operadores de centros de datos para verificar cronogramas de implementación y el ritmo de las adiciones de capacidad. Donde existían brechas en la mezcla de ingresos y la dirección de precios de los productos, complementamos con suscripciones de pago que consolidan datos financieros de empresas y noticias, además de bases de datos de patentes para verificar la coherencia de los cambios tecnológicos a lo largo del tiempo. Esta lista de investigación documental es solo ilustrativa, y se utilizaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba la perspectiva documental y convertirla en datos de dimensionamiento utilizables, como ciclos de renovación de almacenamiento, configuraciones típicas por carga de trabajo y supuestos realistas de erosión de precios. Hablamos con una variedad de partes interesadas, incluidos operadores de centros de datos, socios de almacenamiento e integración, y compradores empresariales en sectores regulados y nativos digitales, y luego utilizamos seguimientos para resolver discrepancias que surgieron en el modelo.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 12% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 17% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó a partir de una reconstrucción de la demanda de arriba hacia abajo que vincula las adiciones de capacidad de los centros de datos de Singapur y los patrones de utilización con la intensidad de almacenamiento por carga de trabajo, y luego lo traduce en gasto anual utilizando la dirección de precios observada. Para mantener el resultado fundamentado, lo respaldamos con verificaciones selectivas de abajo hacia arriba, como construcciones de configuración muestreadas (ASP multiplicado por unidades estimadas), retroalimentación de canal sobre cambios de mezcla y verificaciones cruzadas frente a la exposición de ingresos de proveedores e integradores.
Los insumos clave que se utilizaron, como ejemplos, incluyen el ritmo de puesta en marcha de capacidad en Singapur, los cambios en la mezcla de cargas de trabajo (incluidos los casos de uso de IA y sensibles a la latencia), los cambios en la tecnología de almacenamiento entre flash y HDD, los ciclos de renovación y garantía, y las preferencias típicas de interfaz y factor de forma dentro de los centros de datos. La previsión se basó en un análisis de escenarios respaldado por consenso de expertos, ya que las decisiones de política y asignación de energía pueden alterar los tiempos, y luego los escenarios se acotaron utilizando lo que los compradores y operadores indicaron que pueden implementar de manera realista. Donde el detalle directo de abajo hacia arriba era escaso, las brechas se manejaron mediante supuestos basados en rangos que luego se ajustaron mediante contactos primarios de seguimiento y verificaciones de coherencia a lo largo de toda la serie temporal.
Validación de datos y ciclo de actualización
Los resultados del modelo se triangularon con señales independientes, y las variaciones se investigaron antes de la finalización, especialmente cuando el gasto implícito por capacidad instalada se salía de las bandas esperadas. También se realizaron verificaciones en busca de saltos interanuales que no coincidieran con los cronogramas de puesta en marcha conocidos, las tendencias de precios o la lógica de los ciclos de renovación, y luego los insumos se ajustaron solo cuando fueron corroborados por múltiples fuentes.
Cada estimación pasó por una revisión de analistas de varias etapas, seguida de recontactos específicos cuando cambiaba un supuesto clave o cuando nuevas divulgaciones creaban una discrepancia. Los informes se actualizan anualmente, con actualizaciones provisionales para eventos materiales que puedan afectar la demanda, los precios o los tiempos de implementación. Antes de la entrega, se completa una revisión final de analistas para que las cifras reflejen la visión validada más reciente.
Tamaño del mercado de almacenamiento de centros de datos de Singapur de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el almacenamiento de centros de datos de Singapur pueden diferir incluso cuando parecen tratar el mismo tema, porque las líneas de alcance y la conversión de señales de capacidad en ingresos pueden manejarse de manera diferente. Las diferencias generalmente provienen de qué se cuenta como gasto en almacenamiento, cómo se aplica la erosión de precios y con qué rapidez se supone que la nueva capacidad de centros de datos se convierte en almacenamiento entregado e instalado.
La principal brecha proviene de si categorías adyacentes, como los servicios de almacenamiento en la nube y las capas definidas por software, se incluyen en el total, y de la agresividad con la que se proyecta el crecimiento durante las restricciones de suministro impulsadas por políticas; luego, Mordor Intelligence solo contabiliza los ingresos de los sistemas de almacenamiento de centros de datos dentro de Singapur y aplica verificaciones de ciclo de renovación y mezcla tecnológica antes de fijar las trayectorias de ASP.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,20 mil millones de USD (2025) | |
| Editor de Comercio A | 1,16 mil millones de USD (2025) | Utiliza un tratamiento de año base diferente y puede subestimar las implementaciones propiedad de empresas al apoyarse más en la capacidad de colocación reportada, lo que puede retrasarse respecto a la actividad real de renovación de almacenamiento. |
| Portal Sectorial B | 1,28 mil millones de USD (2026) | A menudo combina los sistemas de almacenamiento con el gasto más amplio en infraestructura de centros de datos y aplica una curva de adopción más optimista para las actualizaciones de flash e impulsadas por IA, lo que eleva los ingresos a corto plazo. |
La tabla destaca que una gran parte de la dispersión proviene de las decisiones de alcance y los supuestos de tiempo detrás de la conversión de capacidad a gasto. Al anclar los insumos al ritmo de puesta en marcha, los ciclos de renovación y una evolución de precios realista, la cifra final permanece trazable y puede repetirse con los mismos pasos cuando surjan nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el mercado de almacenamiento en centros de datos de Singapur?
Se proyecta que el mercado crecerá a una CAGR del 3,40% desde USD 1,24 mil millones en 2026 hasta USD 1,46 mil millones en 2031.
¿Qué segmento tiene la mayor cuota en el mercado de almacenamiento en centros de datos de Singapur?
Los hiperescaladores y proveedores de servicios en la nube lideran con el 62,95% de la cuota de ingresos en 2025, lo que refleja sólidas carteras de inversión.
¿Por qué las matrices totalmente flash están ganando impulso en Singapur?
El flash ofrece menor latencia y mayor IOPS al tiempo que consume hasta un 85% menos de energía que el HDD, alineándose con las presiones del impuesto al carbono y los mandatos de Centros de Datos Verdes.
¿Cómo afectan las nuevas normas de la PDPA a las decisiones de compra de almacenamiento?
Los requisitos más estrictos de soberanía de datos impulsan la adopción de arquitecturas con cifrado, registros de auditoría y controles de residencia de datos regional.
Última actualización de la página el:
- Mercado de Energía para Centros de Datos Sistemas de energía en todas las regiones, desglosados por componente, nivel (tier) y tamaño de instalación.
- Mercado de Servidores para Centros de Datos Servidores en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de SSD para Centros de Datos de Sudamérica SSD en Sudamérica, divididos por factor de forma, interfaz y tecnología nand.
- Mercado de Servidores para Centros de Datos de Oriente Medio Los servidores en Oriente Medio, desglosados por tamaño de instalación y nivel.
- Mercado de Centros de Datos Verdes de Asia-Pacífico Demanda de eficiencia energética en Asia-Pacífico, que abarca componente, tipo de instalación y nivel.
- Mercado de SSD para Centros de Datos en Estados Unidos SSD de EE. UU., divididos por factor de forma, interfaz y tecnología nand.
- Mercado Africano de SSD para Centros de Datos SSD en África, divididos por factor de forma, interfaz y tecnología nand.
- Mercado de SSD para Centros de Datos de China Demanda de SSD en China, cubriendo factor de forma, interfaz y tecnología nand.
- Mercado de SSD para Centros de Datos en Europa SSD en Europa, divididos por factor de forma, interfaz y tecnología nand.



