
Tamaño y Participación del Mercado de Edición de Video
Análisis del Mercado de Edición de Video por Mordor Intelligence
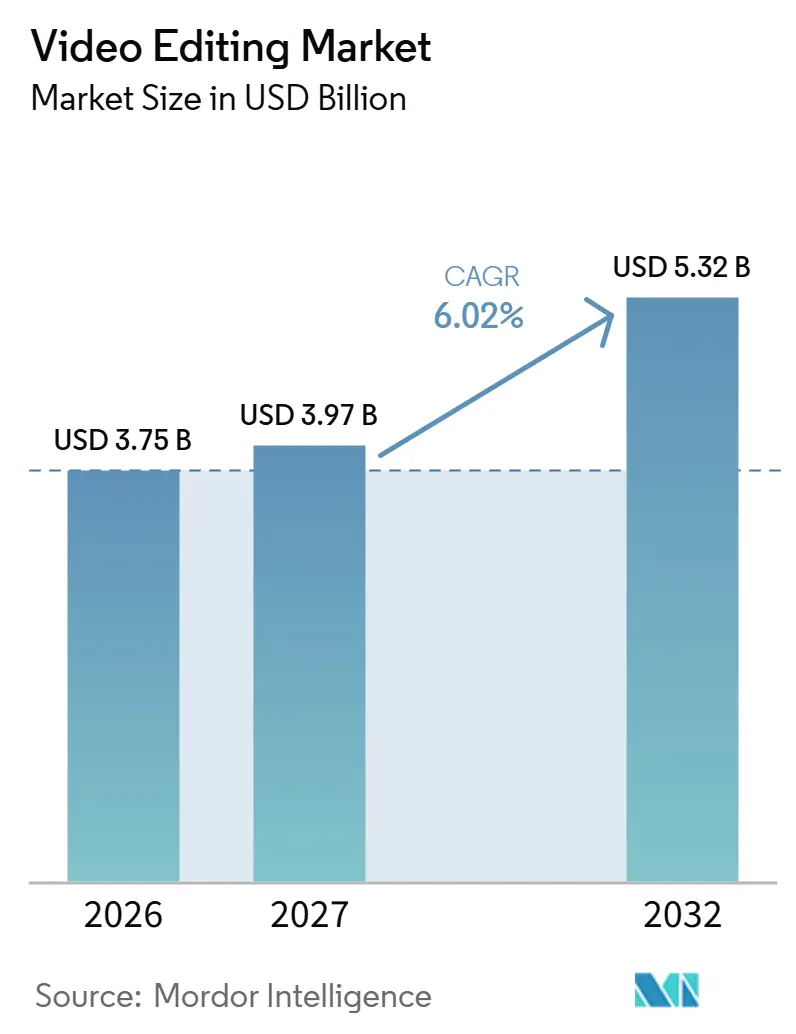
El tamaño del mercado de edición de video fue valorado en 3,75 mil millones de USD en 2026 y se estima que crecerá desde 3,97 mil millones de USD en 2027 hasta alcanzar los 5,32 mil millones de USD en 2032, con un CAGR del 6,02% durante el período de pronóstico (2027-2032).
Las vías de monetización de creadores en los Estados Unidos y Japón convierten el video de formato corto en una tarea de edición comercial identificable. La actividad minorista y la producción televisiva proporcionan entornos comerciales adicionales, mientras que la coordinación en la nube conecta la edición con el trabajo entre equipos de producción. Los proveedores pueden responder vinculando la asistencia de IA a resultados editables y flujos de trabajo compartidos. Los compromisos contractuales y la fricción en la transferencia de proyectos pueden limitar la facilidad con que los editores combinan herramientas o cambian de proveedor. Es más probable que el crecimiento provenga de publicaciones adicionales de formato corto, clips minoristas y tareas de producción compartidas que del cambio de aplicación, porque los compromisos de suscripción y la fricción en la transferencia de proyectos vinculan a los usuarios existentes.
Conclusiones Clave del Informe
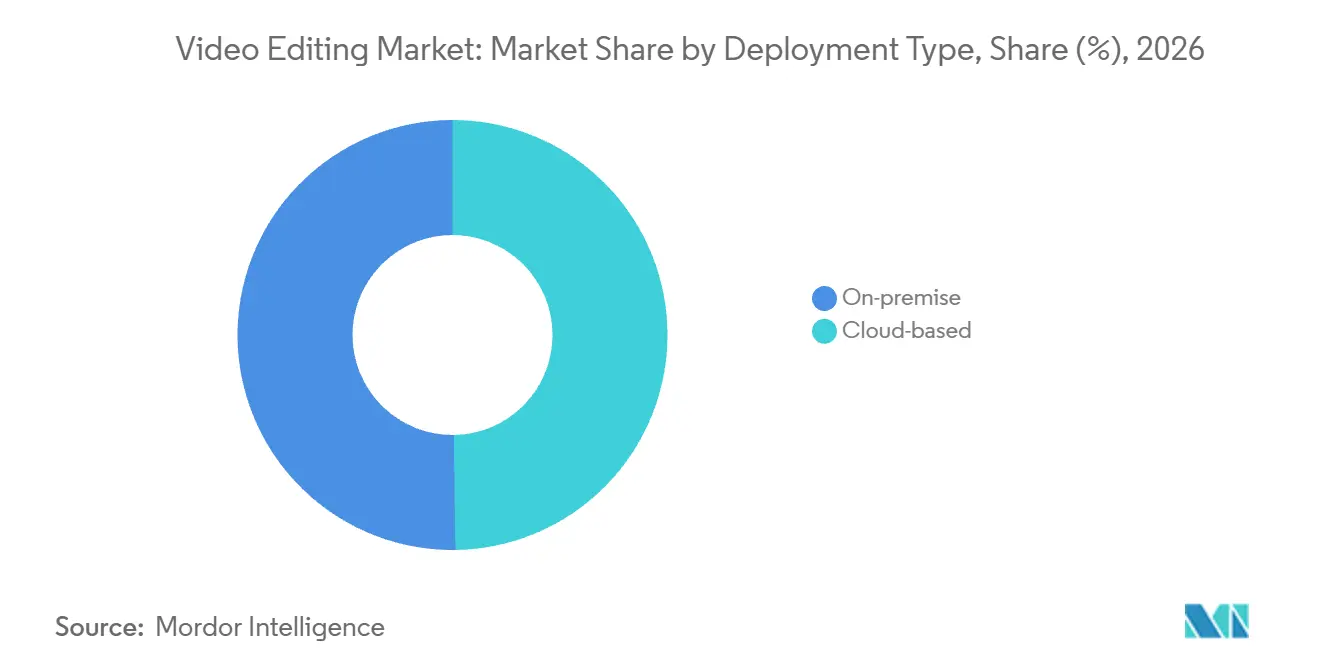
- Por tipo de implementación, el software local lideró con una participación del 50,22% en el mercado de edición de video en 2026, mientras que se prevé que el software basado en la nube crezca más rápido con un CAGR del 8,36% durante 2027-2032.
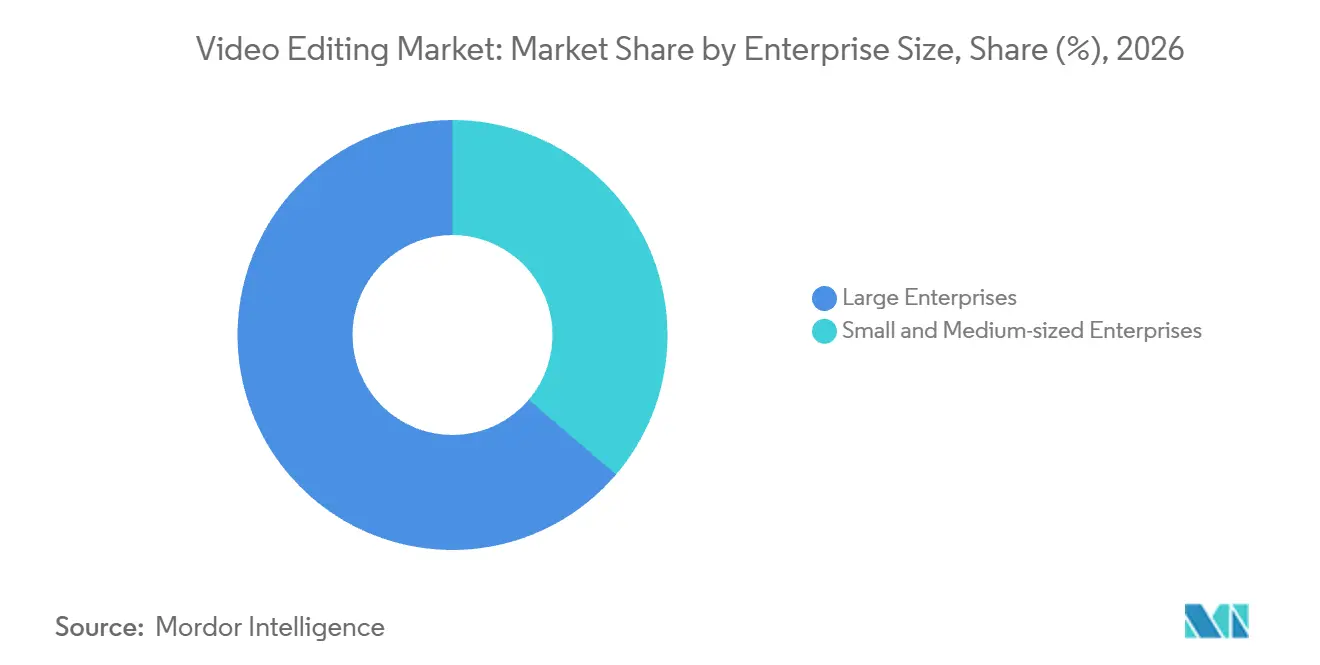
- Entre los tamaños de empresa, las grandes empresas lideraron con una participación del 63,77% del tamaño del mercado de edición de video en 2026, y se prevé que las pequeñas y medianas empresas crezcan más rápido con un CAGR del 8% durante 2027-2032.
- El uso profesional y comercial lideró las categorías de uso final con una participación del 58,75% en 2026, mientras que se prevé que el uso personal crezca más rápido con un CAGR del 6,92% durante 2027-2032.
- Entre las plataformas, el software para escritorio y portátil mantuvo la mayor participación con un 53,43% en 2026, y se prevé que el software para teléfonos inteligentes y tabletas crezca más rápido con un CAGR del 8,8% durante 2027-2032.
- Windows lideró las categorías de sistemas operativos con una participación del 45,27% en 2026, mientras que se prevé que iOS / iPadOS crezca más rápido con un CAGR del 9,15% durante 2027-2032.
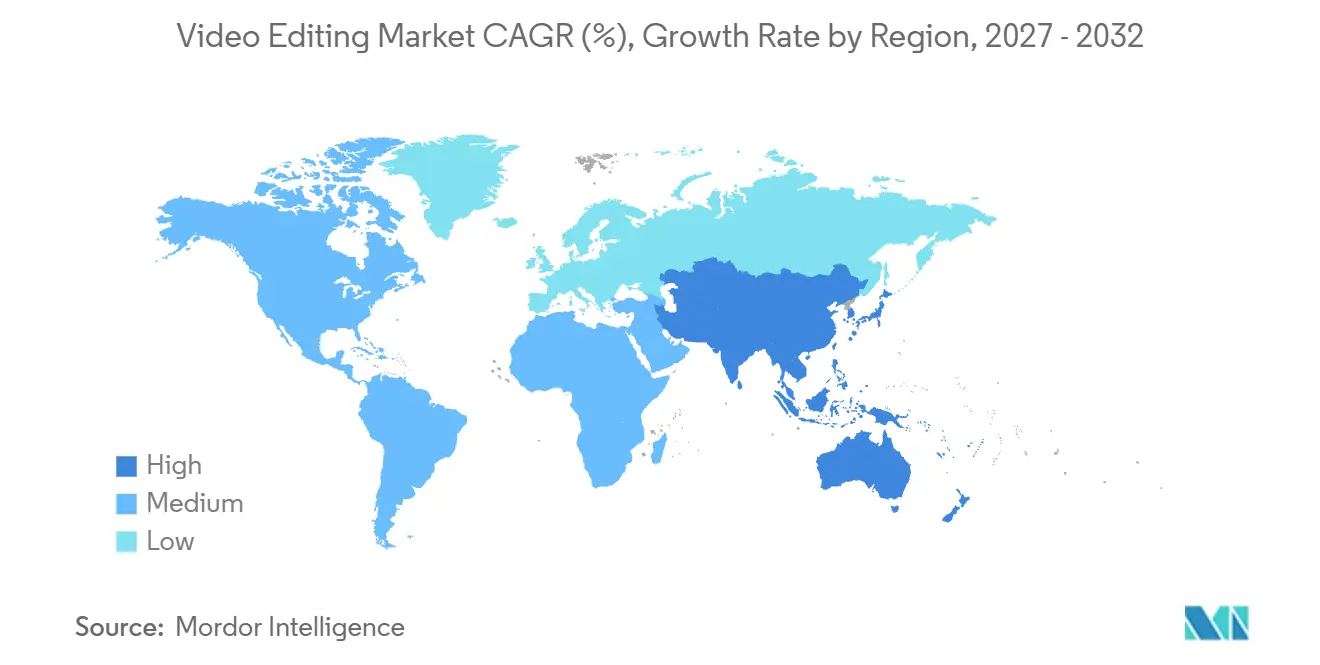
- Geográficamente, América del Norte mantuvo la mayor participación con un 37,37% en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con un CAGR del 7,4% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la Monetización de Creadores en Plataformas de Video de Formato Corto – América del Norte y Asia | +2.1% | Estados Unidos y Japón | Corto plazo (≤ 2 años) |
| Transición de los Estudios OTT hacia Flujos de Trabajo de Posproducción Nativos en la Nube | +1.8% | Europa, Oriente Medio y África | Mediano plazo (2-4 años) |
| Adopción de Video en Comercio Social por Minoristas Pymes | +1.5% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Edición Asistida por IA que Impulsa la Adopción del Bricolaje en Asia-Pacífico | +1.3% | Australia dentro de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Subsidios Gubernamentales para Industrias Creativas Nacionales (p. ej., Corea, Emiratos Árabes Unidos) | +0.7% | Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Demanda de Contenido 8K y HDR por Derechos de Transmisión Deportiva | +0.5% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Monetización de Creadores en Plataformas de Video de Formato Corto – América del Norte y Asia
Los ingresos de los creadores otorgan a la edición de formato corto un propósito comercial más allá del aumento del volumen de publicaciones. Facebook pagó a los creadores casi 3 mil millones de USD a través de sus programas de monetización en 2025, un 35% más que en 2024, y el 60% fue destinado a Reels, que incluía video de formato corto y largo. YouTube añadió el etiquetado de productos de Amazon para creadores estadounidenses elegibles en Shorts, videos de formato largo y transmisiones en vivo en agosto de 2026. En febrero de 2026, lanzó acceso de afiliados para creadores japoneses elegibles con etiquetado de productos de Rakuten en Shorts, videos largos, transmisiones en vivo y publicaciones. Las condiciones de elegibilidad limitan la oportunidad de compra inmediata a los creadores con una ruta de comisión utilizable en su país. La publicación basada en comisiones calificadas ofrece a los proveedores de edición un objetivo concreto para herramientas de pago, con el flujo de trabajo de ingresos determinando qué tareas de producción son comercialmente útiles.
Transición de los Estudios OTT hacia Canalizaciones de Posproducción Nativas en la Nube
La posproducción en la nube conecta la aplicación de edición con el trabajo que ocurre simultáneamente en otras partes de una producción. En septiembre de 2026, Netflix declaró que su Suite de Producción de Medios basada en la nube se utilizaba ampliamente en sus producciones en Europa, Oriente Medio y África.[1] También describió un flujo de trabajo en la nube que permitía a los equipos de edición y efectos visuales trabajar en paralelo sin que un equipo tuviera que esperar al otro. Dicho trabajo en paralelo aumenta el valor de compartir una edición en evolución antes de la entrega final. El requisito comercial se extiende desde ayudar a un editor individual a terminar un corte hasta mantener ese corte utilizable en tareas de producción concurrentes.
Adopción de Video en Comercio Social por Minoristas Pymes
Los minoristas que utilizan video de compra necesitan una edición que convierta las demostraciones de productos en activos de venta repetibles. TikTok Shop declaró que las pequeñas empresas estadounidenses con ingresos anuales inferiores a 15 millones de USD aumentaron las ventas en la plataforma un 66% en 2025 en comparación con 2024.[2] En mayo de 2026, reportó más de 215.000 vendedores activos de pequeñas empresas estadounidenses, un 25% más interanual. La creciente base comercial crea una apertura para software que simplifica la producción de clips específicos de productos sin un equipo de edición dedicado. Para estos compradores, las ediciones reutilizables pueden hacer que otra demostración de producto sea menos laboriosa que comenzar cada video desde cero. Eso favorece las plantillas organizadas en torno a productos y ofertas sobre las funciones cinematográficas cuya profundidad hace poco por acelerar el próximo clip de venta de un minorista.
Edición Asistida por IA Impulsando la Adopción del Bricolaje en Asia-Pacífico
La asistencia de IA ofrece una vía para que los creadores de bricolaje realicen más de su trabajo de producción por sí mismos. En la encuesta de Adobe de mayo de 2026, el 80% de los creadores australianos con enfoque en redes sociales que usaban o habían probado la IA creativa la describieron como integrada o esencial en su trabajo.[3] Adobe definió la IA creativa como el apoyo a la ideación, generación y edición de imágenes, video, audio y diseño. Para los proveedores de software de edición de video, esto crea una apertura para colocar asistencia dentro de un flujo de trabajo cuyo resultado el creador puede revisar. La diferenciación de pago descansa en si el creador puede revisar el resultado de la IA dentro del editor, que es donde un producto de edición añade valor a una herramienta de IA creativa general.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Fatiga del Conjunto de SaaS entre Editores Independientes | -0.8% | Reino Unido dentro de Europa | Corto plazo (≤ 2 años) |
| Brechas de Interoperabilidad entre Flujos de Trabajo Móviles y de Escritorio | -0.6% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Software Pirateado en Mercados Emergentes que Deprime la Adopción de Pago | -0.3% | India dentro de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Regulaciones de Soberanía de Datos que Limitan la Renderización en la Nube Transfronteriza | -0.2% | China dentro de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Fatiga del Conjunto de SaaS entre Editores Independientes
Los editores independientes pueden enfrentar un costo de salida al reducir el número de suscripciones en su conjunto de edición. Ciertos planes de Adobe del Reino Unido facturados anualmente de forma mensual cubren productos que incluyen Premiere y comprometen a los clientes por un año. Los clientes que cancelen más de 14 días después del registro deben pagar el 50% del costo anual restante, mientras que el acceso finaliza al término del período de facturación de ese mes. Para un editor cubierto, la facturación mensual sigue conllevando un compromiso anual, lo que limita la capacidad de reemplazar una herramienta durante el año del contrato. La aplicación de reemplazo debe justificar su propio precio junto con el costo de abandonar el plan existente.
Brechas de Interoperabilidad entre Flujos de Trabajo Móviles y de Escritorio
Mover un proyecto editable entre dispositivos puede dejar las revisiones posteriores divididas en copias separadas. Adobe describió una transferencia beta unidireccional de iPhone a escritorio en septiembre de 2025, copiando el proyecto y los medios en Adobe Cloud Storage. La transferencia requería una cuenta de Adobe con una suscripción a Premiere Pro y almacenamiento en la nube, y las ediciones posteriores en cualquiera de los dispositivos no se sincronizaban automáticamente. Para un editor que alterna entre dispositivos, ese diseño no mantiene por sí mismo un estado de edición continuamente sincronizado. Trabajar desde copias separadas puede generar trabajo de reconciliación antes de la siguiente etapa de edición, aumentando el costo práctico de combinar herramientas móviles y de escritorio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Implementación:
Control Instalado y Expansión de Tareas en LíneaEl software local representó una participación del 50,22% del tamaño del mercado de edición de video en 2026, convirtiéndolo en el segmento más grande. La producción de F1: The Movie utilizó sistemas Avid en un tráiler editorial que se desplazó entre ubicaciones de carreras, junto con una sala de edición en el Reino Unido que gestionaba los dailies de Silverstone. Este flujo de trabajo situó el equipo de edición instalado tanto cerca del rodaje como en una base de producción separada, haciendo de la implementación física parte de la configuración editorial. Para los equipos que trabajan en distintas ubicaciones de carreras, la instalación local permite que el entorno de edición viaje con la producción mientras una sala fija gestiona otro flujo de metraje.
El software basado en la nube es el segmento de más rápido crecimiento, con un CAGR del 8,36% previsto para 2027-2032. En mayo de 2026, VEED reportó más de 300.000 creadores que utilizaban su herramienta de subtitulado en línea cada mes. El subtitulado crea una necesidad de acabado específica que puede atenderse independientemente de una aplicación de producción completa, dando a la edición en línea un punto de entrada específico para tareas. Ganar una tarea de subtitulado permite a un proveedor entrar en un flujo de trabajo de producción sin requerir primero que el creador reemplace una aplicación de edición principal.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Empresa:
Rendimiento Empresarial y Anunciantes Más PequeñosLas grandes empresas representaron una participación del 63,77% en el mercado de edición de video en 2026, convirtiéndolas en el segmento más grande. Associated Press completó una implementación global de DaVinci Resolve Studio en 2025 con varios cientos de licencias que respaldaban más de 1.500 proyectos de video diarios. Ese volumen de licencias vincula el software de edición al rendimiento de producción diario, dando a una gran organización una aplicación común en torno a la cual organizar el trabajo de edición. En la operación de noticias 24/7 de AP, una actualización fallida o un fallo de licencia podría interrumpir la producción, haciendo de la estabilidad de las versiones y el soporte del proveedor parte de la compra empresarial.
Las pequeñas y medianas empresas (pymes) son el segmento de más rápido crecimiento, con un CAGR del 8% previsto para 2027-2032. La encuesta de 2025 de Intuit SMB MediaLabs encontró que el 30% de las pequeñas empresas estadounidenses encuestadas utilizaban video en sus anuncios. La tarea de edición en un anuncio de video se centra en ensamblar y revisar el mensaje comercial antes de su publicación, haciendo que la aplicación sea más específica que la exploración creativa general. Para las empresas que eligen editar estos anuncios internamente, la prueba comercial es el tiempo necesario para convertir el metraje en un mensaje de ventas terminado.

Por Uso Final:
Producción Profesional y Control PersonalEl uso profesional y comercial fue el segmento más grande, representando el 58,75% del gasto en software en 2026. Adobe reportó que Premiere Pro fue utilizado por el 60% de las películas entre los participantes del Festival de Cine de Sundance 2025, según la encuesta anual del Instituto Sundance. Ese grupo muestra el software de edición al servicio de la producción cinematográfica profesional, donde la aplicación contribuye directamente al trabajo creativo que se prepara para una audiencia. Atender a este grupo cinematográfico requiere preservar un flujo de trabajo de edición a lo largo de una producción completa, dando al soporte profesional un propósito diferente al de simplificar tareas ocasionales de creadores.
El uso personal es el segmento de más rápido crecimiento, con un CAGR del 6,92% previsto para 2027-2032. En la encuesta de Adobe de septiembre de 2025 sobre creadores emergentes y semiprofesionales en 8 países, el 72% afirmó que frecuentemente creaba contenido en dispositivos móviles y el 75% esperaba producir más contenido móvil durante el año siguiente. Para este comprador, la utilidad del acceso de pago depende de completar un proyecto personal específico con funciones lo suficientemente comprensibles como para usarlas directamente. Los cortes y revisiones simples en el teléfono ofrecen un punto de entrada para atender a creadores cuyo trabajo de contenido ya se centra en dispositivos móviles.
Por Plataforma:
Adopción en el Lugar de Trabajo y Portabilidad MóvilEl software para escritorio y portátil fue el segmento más grande, con una participación del 53,43% en 2026. En octubre de 2025, Torii reportó el uso de Premiere Pro por parte del 47% de las organizaciones en su conjunto de datos de pila de clientes anonimizados. Dicha presencia organizacional convierte al editor de escritorio en un candidato para la producción continua en el lugar de trabajo, donde la aplicación puede servir a más que la tarea de edición de un usuario aislado. Cuando un editor de escritorio ya está implementado, reemplazarlo se convierte en una decisión de flujo de trabajo para una organización en lugar de simplemente una nueva descarga de aplicación.
El software para teléfonos inteligentes y tabletas es el segmento de más rápido crecimiento, con un CAGR del 8,8% previsto para 2027-2032. Andreessen Horowitz reportó 736 millones de usuarios activos mensuales en dispositivos móviles para CapCut en enero de 2026, citando datos de Sensor Tower. La entrega móvil sitúa el acceso a la edición en una plataforma portátil, permitiendo a un editor abordar tareas de producción que no necesitan estar vinculadas a una estación de trabajo fija. El alcance móvil de CapCut hace que la tarea de edición específica que completa un usuario en dispositivos portátiles sea su principal punto de diferenciación.
Por Sistema Operativo:
Escala de Windows y Actividad de iOSWindows fue el segmento más grande, representando una participación del 45,27% del gasto total en software de edición de video de pago en 2026. Microsoft reportó más de 1.600 millones de dispositivos Windows activos mensualmente el 29 de abril de 2026. Para un proveedor que elige dónde desarrollar un editor, esa base permite que un producto de video especializado se dirija a usuarios potenciales dentro de un entorno informático mucho más amplio. La base de dispositivos de Windows es grande, pero la participación del gasto en edición de pago que mantiene depende de qué tan bien un producto sirva a las cargas de trabajo de producción de video.
iOS / iPadOS es el segmento de más rápido crecimiento, con un CAGR del 9,15% previsto para 2027-2032. Los datos de Sensor Tower reportados por TechCrunch situaron a CapCut, el editor de video de ByteDance, en 194 millones de usuarios activos mensuales en iOS en el segundo trimestre de 2025. CapCut registró 28 millones de descargas en iOS en ese trimestre. La audiencia activa mucho mayor que el flujo de descargas trimestral apunta a un uso sustancial más allá de las nuevas instalaciones. Con una audiencia activa de iOS ya establecida, el crecimiento de suscripciones depende de convertir el uso de edición en disposición a pagar.
Análisis Geográfico
Mercado de Edición de Video de América del Norte
América del Norte mantuvo una participación del 37,37% en el mercado de edición de video en 2026, convirtiéndola en la geografía más grande. Sensor Tower situó la aplicación de edición CapCut en 25,9 millones de usuarios activos en los Estados Unidos a finales del cuarto trimestre de 2025 y en ingresos semanales de la aplicación en EE. UU. de 4,7 millones de USD a finales de diciembre de 2025. Una audiencia activa junto con ingresos de la aplicación ofrece a los proveedores tanto alcance como un canal comercial sobre el que construir. Los ingresos semanales de la aplicación junto con la audiencia activa en EE. UU. muestran que este canal ya capta gasto, por lo que una nueva aplicación en América del Norte compite por una participación de las compras existentes.
Mercado de Edición de Video en Asia-Pacífico
Asia-Pacífico es la geografía de más rápido crecimiento, con un CAGR del 7,4% previsto para 2027-2032. En la encuesta de Adobe de mayo de 2026, el 84% de los creadores japoneses con enfoque en redes sociales que generan ingresos y utilizan IA creativa, una categoría de herramientas que abarca imágenes, video, audio y diseño, reportaron un uso más frecuente que un año antes. Dempa Times informó en noviembre de 2025 que RKB Mainichi Broadcasting en la Prefectura de Fukuoka, Japón, utilizaba 20 licencias de DaVinci Resolve Studio, atribuyendo el anuncio de implementación a Blackmagic Design. El software se utilizaba para editar programas informativos y documentales, con licencias asignadas tanto a los departamentos de edición como de producción. El caso de la emisora ilustra un mecanismo de licencias departamentales junto con la actividad liderada por creadores, dando a los proveedores de edición un papel en más de un equipo dentro de una organización productora de programas.
En América del Sur, ANCINE emitió 3.979 Certificados de Producto Brasileño en 2025 y reportó un tercer aumento consecutivo en el volumen de producción, mientras que Colombia aprobó proyectos de posproducción respaldados por CINA. En Europa, Blackbird plc reportó que su tecnología de edición fue utilizada a través de un fabricante de equipos originales en los juegos de invierno de 2026 en Cortina, Italia. La investigación de CresCine de 2026 encontró que los productores en pequeños mercados cinematográficos europeos veían la IA principalmente como una herramienta de eficiencia y posproducción, mientras que su investigación de 2025 en Croacia identificó preocupaciones sobre la capacidad de posproducción. En Oriente Medio y África, los datos de la Comisión de Cine de Arabia Saudita situaron las admisiones de 2025 para 11 películas saudíes en 2,8 millones en Arabia Saudita, mientras que el regulador de Nigeria aprobó y clasificó películas ese año, incluidos títulos en idiomas extranjeros. El recuento de certificados de ANCINE y los proyectos de posproducción aprobados de Colombia apuntan a trabajo de edición basado en proyectos en América del Sur, mientras que las preocupaciones sobre la capacidad de posproducción de Croacia identifican una restricción de oferta dentro de un mercado cinematográfico europeo más pequeño.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los proveedores de edición en la nube cuyas operaciones procesan información personal a través de fronteras. La columna de los Estados Unidos utiliza el marco de la Ley de Privacidad del Consumidor de California (CCPA) para las empresas cubiertas y el procesamiento especificado bajo esa ley estatal. Los deberes de manejo y transferencia de datos se convierten en parte del diseño operativo del servicio cuando se aplican las condiciones legales pertinentes. El atractivo refleja, por tanto, la carga procesal y la claridad que enfrenta ese proveedor, con las condiciones de cada país dando forma al modelo de servicio factible.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Agencia de Protección de la Privacidad de California | Autoridades supervisoras federales y estatales, por jurisdicción y competencia pública/privada | Administración del Ciberespacio de China y Administración Estatal para la Regulación del Mercado | Autoridad Nacional de Protección de Datos (ANPD) | Regulador de Información |
| Instrumentos clave o dirección | Regulaciones CCPA 2026; los usos de automatización de decisiones significativas previos a 2027 se enfrentan al cumplimiento del 1 de enero de 2027 | Principios de procesamiento del Reglamento General de Protección de Datos (RGPD); ajustes específicos propuestos | Medidas de la ruta de certificación vigentes desde el 1 de enero de 2026 | Regulación de transferencia internacional de la Ley General de Protección de Datos (LGPD); trabajo de interpretación de IA en curso | Ley de Protección de Información Personal (POPIA), secciones 21 y 72 |
| Efecto comercial | Evaluaciones de riesgo condicionales, auditorías anuales de ciberseguridad y obligaciones de automatización de decisiones significativas | Controles de finalidad, minimización, retención y seguridad | Procedimientos de certificación para exportaciones cubiertas que utilizan esa ruta | Las transferencias internacionales cubiertas utilizan mecanismos legales especificados | Las partes responsables que utilizan operadores deben contratar medidas de seguridad por escrito; las transferencias al extranjero requieren fundamentos legales |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La transición del 1 de enero de 2027 de California se limita a las decisiones automatizadas significativas para los consumidores, mientras que los ajustes específicos del RGPD de Alemania siguen siendo propuestos junto con los principios de procesamiento operativos. La ruta de certificación de China añade procedimientos, mientras que las exportaciones no sensibles que califican y cubren a menos de 100.000 personas desde el 1 de enero del año pertinente pueden estar exentas de los mecanismos de transferencia especificados para procesadores que no sean operadores de infraestructura de información crítica. Los mecanismos de transferencia operativos de la LGPD de Brasil establecen la línea de base comercial mientras el trabajo de interpretación de IA de la ANPD está en curso. Las condiciones legales de seguridad y transferencia de Sudáfrica respaldan la continuidad, mientras que su plan 2026/27 identificó posiciones de política de adecuación poco claras.
Etapas de la Cadena de Valor
La cadena de valor compara cómo se desarrolla, empaqueta y vende el software de edición, con los ingresos vinculados al acceso de pago al software. Adobe desarrolla Premiere Pro, mientras que Blackmagic Design desarrolla y vende la edición de pago DaVinci Resolve Studio en línea. Las ventas directas conectan el producto de edición con el proveedor que recauda el pago, dando al editor un papel comercial más allá de proporcionar código. Una ruta de compra controlada por el editor puede respaldar actualizaciones de pago sin requerir que un distribuidor separado ensamble la oferta.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo de software de edición | Desarrolladores de software como Adobe Inc. y Blackmagic Design Pty Ltd | Ventas de software de edición de pago | Trabajo continuo de desarrollo de software | Priorizar lanzamientos en torno a tareas de edición específicas |
| Empaquetado comercial y licencias | Editores de software como Apple Inc. | Tarifas de suscripción y ventas únicas de software | Administración de múltiples modelos de pago | Mantener términos de acceso distintos para cada modelo |
| Distribución en tienda y conversión de pago | Vendedores operados por editores como Apple Inc. y Blackmagic Design Pty Ltd | Ingresos por compras de software en tienda o en línea directa | Convertir el interés en la edición gratuita en demanda de la edición de pago | Hacer explícitas las capacidades de pago y las rutas de compra |
| Fuente: Mordor Intelligence | ||||
Para noviembre de 2025, Associated Press había integrado DaVinci Resolve Studio con su sistema de gestión de activos de medios para escalar la renderización en nodos de la nube durante grandes eventos de noticias. Esto conecta la aplicación de edición a una arquitectura de producción en la que la capacidad de renderización puede expandirse y contraerse con la carga de trabajo. La integración de renderización otorga al editor con licencia un papel en la entrega de eventos pico sin vincular ese papel a un aumento permanente de puestos de edición.
Panorama Competitivo
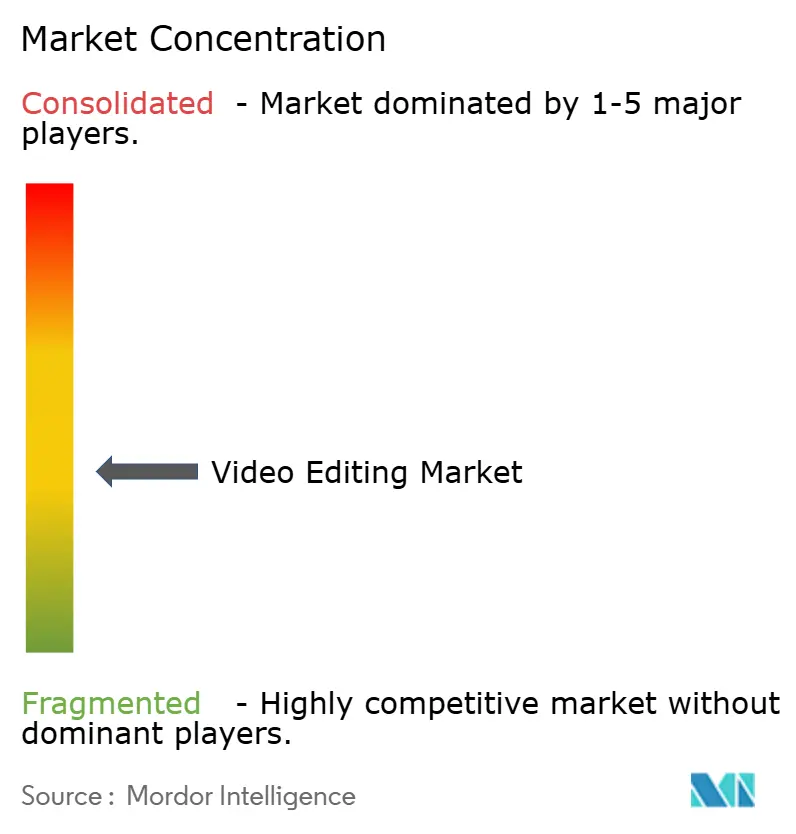
La industria tiene una estructura moderadamente fragmentada, con amplias carteras de software y proveedores de edición especializados que incluyen Adobe Inc., Apple Inc., Blackmagic Design Pty Ltd, Avid Technology Inc. y Corel Corporation. Adobe vende Premiere Pro, Apple vende Final Cut Pro para Mac e iPad, Blackmagic Design suministra DaVinci Resolve Studio, y Avid suministra Media Composer y Wolftech News. En mayo de 2026, Vector Capital Management, L.P. completó su adquisición de la cartera global de software de creatividad y productividad de Corel y las marcas relacionadas, y Corel se relanzó como empresa independiente. Corel ofrece VideoStudio y Pinnacle dentro de su cartera, y la empresa respaldada por Vector nombró las adquisiciones estratégicas y la integración de IA en toda la cartera como prioridades, citando CorelDRAW, MindManager y WinZip como ejemplos de IA.
Las asociaciones de flujo de trabajo proporcionan una vía para que un proveedor establecido de software de medios añada tecnología de edición especializada sin suministrar cada componente por sí mismo. En abril de 2025, Avid anunció una asociación con CuttingRoom, con sede en Noruega, para un editor de navegador de próxima generación, con integración inicial prevista para Wolftech News. En julio de 2025, Wolftech Broadcast Solutions lanzó Wolftech News 15 con un editor web integrado con tecnología de CuttingRoom para la edición colaborativa de secuencias y la publicación en las plataformas elegidas. El lanzamiento situó el motor de edición especializado dentro del flujo de trabajo de la sala de redacción, permitiendo a los equipos editar y publicar desde ese entorno. Los proveedores de tecnología especializada pueden utilizar ese modelo de asociación para dirigirse a los compradores de producción a través de un proveedor de flujo de trabajo, creando una posible vía para competir más allá de una aplicación de edición independiente.
El diseño del contrato también forma parte del posicionamiento competitivo, porque los términos comerciales de un proveedor de edición pueden atraer el escrutinio regulatorio. El 19 de marzo de 2026, la Autoridad de Competencia y Mercados del Reino Unido abrió una investigación sobre una cláusula de tarifa de rescisión anticipada para ciertos productos del Reino Unido proporcionados por Adobe Systems Software Ireland Limited, que opera bajo el nombre de Adobe. El caso está abierto y no se ha emitido ninguna resolución legal. Para un proveedor, eso convierte la estructura y presentación de los términos de membresía en una consideración competitiva junto con la propia tecnología de edición. La Autoridad de Competencia y Mercados del Reino Unido declaró que examinaría si los clientes reciben información clara y oportuna por adelantado sobre las tarifas de cancelación anticipada, convirtiendo la divulgación de los costos de salida en un punto de escrutinio regulatorio para los proveedores de edición por suscripción.
Líderes de la Industria de Edición de Video
-
Adobe Inc.
-
Apple Inc.
-
Blackmagic Design Pty Ltd
-
Avid Technology Inc.
-
Corel Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Edición de Video Empresas cubiertas en este informe
- Adobe Inc.
- Apple Inc.
- Blackmagic Design Pty Ltd
- Avid Technology Inc.
- Corel Corporation
- Wondershare Technology Group
- CyberLink Corp.
- MAGIX Software GmbH
- Artlist
- VSDC
- Movavi Software Ltd.
- Vimeo Inc. (Livestream Studio)
- TechSmith Corporation
- WeVideo Inc.
- InVideo
- LumaTouch LLC (LumaFusion)
- KineMaster Corporation
- Animoto Inc.
- Kapwing Inc.
- CapCut
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el acceso de pago a la edición para usuarios educativos, equipos de creadores que producen video corto con subtítulos y equipos de marcas pequeñas que producen video en múltiples formatos. Apple anunció Creator Studio en enero de 2026 con precios en EE. UU. para estudiantes universitarios y educadores de 2,99 USD al mes o 29,99 USD al año por un paquete de múltiples aplicaciones que incluye Final Cut Pro. La oferta estándar del paquete en EE. UU. se renueva a 12,99 USD al mes o 129 USD al año hasta su cancelación. La apertura comercial reside en combinar estas opciones de acceso con una tarea de edición definida y dispositivos que respalden su flujo de trabajo.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Acceso a edición con precio educativo | Anuncio del paquete educativo de enero de 2026 | Estudiantes universitarios verificados y educadores | Orientar el acceso individual a la edición en dispositivos compatibles existentes | Requisitos de hardware y sistema operativo de Final Cut Pro | Apple Inc. |
| Edición de video corto con subtítulos | Actualización de Generación de Subtítulos de junio de 2026 | Equipos de creadores en inglés de EE. UU. | Vender acceso a la edición en torno a flujos de trabajo de video con subtítulos | Solo inglés de EE. UU.; se requiere Mac con chip de Apple compatible o iPad especificado con sistema operativo compatible | Apple Inc. |
| Edición de video de marca en múltiples formatos | Temas de Creator de junio de 2026 con múltiples relaciones de aspecto | Equipos de marcas pequeñas y creadores | Empaquetar el acceso a la edición en torno a temas reutilizables con múltiples relaciones de aspecto | Hardware y sistema operativo compatibles con Final Cut Pro | Apple Inc. |
| Fuente: Mordor Intelligence | |||||
La compatibilidad de hardware establece un límite práctico en torno a la oportunidad de acceso a precio reducido. La versión Creator Studio de Final Cut Pro requiere macOS 15.6 o posterior en Mac, o iPadOS 18.6 o posterior en un iPad con M1 o posterior, iPad (A16) o iPad mini (A17 Pro). El acceso con precio educativo requiere verificación anual del estado y no incluye Compartir en familia. La apertura a corto plazo más sólida es el acceso individual de pago a la edición para usuarios elegibles ya equipados, donde se puede considerar una suscripción de software sin añadir la compra de un dispositivo.
Desarrollos recientes de la industria en Mercado de Edición de Video
- Sep 2026: Apple anunció flujos de trabajo del modo Cinemático en Final Cut Pro y Motion en Mac para video capturado de forma nativa en iPhone 18 Pro.
- Jun 2026: Apple añadió Generación de Subtítulos y Detección de Edición a Final Cut Pro para Mac e iPad. La Generación de Subtítulos está limitada al inglés de EE. UU. en Macs con chip de Apple compatibles o iPads especificados con sistemas operativos compatibles.
- May 2026: Vector Capital Management, L.P. completó su adquisición de la cartera de software de creatividad y productividad de Corel y las marcas relacionadas, incluido VideoStudio, y Corel Corporation se relanzó como empresa independiente.
Mercado de Edición de Video Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de edición de video abarca el software diseñado para manipular y modificar archivos de video mediante herramientas de edición, vendido como licencias o suscripciones para uso local, en servicios en la nube, aplicaciones de escritorio y móviles, o estudios web. Mide el gasto anual global en software, clasificado por tamaño del comprador y uso, implementación, plataforma, sistema operativo y geografía.
Exclusiones del alcance: Los servicios de producción y posproducción de video, computadoras, teléfonos inteligentes, cámaras y hardware de almacenamiento, alojamiento en la nube independiente, servicios de renderización y almacenamiento, transmisión de video, distribución y ventas de contenido, y software independiente de efectos visuales y composición sin funcionalidad de edición de video están excluidos.
Descripción General de la Segmentación
- Por Tipo de Implementación
- Local
- Basado en la nube
- Por Tamaño de Empresa
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Uso Final
- Personal
- Profesional / Comercial
- Por Plataforma
- Escritorio / Portátil
- Teléfono Inteligente / Tableta
- Estudio Basado en Web
- Por Sistema Operativo
- Windows
- macOS
- Linux
- iOS / iPadOS
- Android / ChromeOS
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los indicadores públicos ayudan a enmarcar el contexto de demanda y entrega del software de edición de pago, con fuentes como la serie de uso regional de internet de la Unión Internacional de Telecomunicaciones, la encuesta del Kit de Herramientas para Creadores de Adobe, el relato de Netflix sobre los flujos de trabajo de producción en la nube y los informes públicos de empresas de software que informan sobre conectividad, actividad de creadores, adopción de la nube e ingresos recurrentes de software. En conjunto, estos indicadores muestran dónde los creadores pueden acceder a servicios de edición en línea, cómo los estudios organizan la producción en la nube y cómo las empresas de software reportan los ingresos recurrentes por suscripción.
Los informes anuales de las empresas, los materiales para inversores y los reportajes tecnológicos y de medios de comunicación de buena reputación pueden aclarar los modelos de licencias y suscripción, el alcance del producto, el reconocimiento financiero y los cambios en los flujos de trabajo de edición. Las fuentes mencionadas aquí son ilustrativas y no exhaustivas. Otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un programa estructurado de entrevistas y encuestas incluiría a editores de software, especialistas en distribución, organizaciones de producción, creadores independientes y compradores responsables de herramientas de edición en regiones globales y las categorías de comprador, uso y entrega del informe. Los encuestados ayudarían a verificar los hallazgos secundarios sobre el acceso de pago, el entorno de uso, el momento de compra y la adopción del flujo de trabajo, mientras que las brechas no resueltas se documentarían y compararían con evidencia pública e independiente de empresas antes de que informen las estimaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos: 20% | Asia-Pacífico: 38% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 37% | Europa, Oriente Medio y África: 29% |
| Actores más pequeños: 24% | Gerentes: 43% | Américas: 33% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación descendente del gasto anual global en licencias y suscripciones de edición de video de pago, luego verifica los totales seleccionados con los resúmenes de ingresos de los proveedores y los precios de los planes de pago muestreados multiplicados por los volúmenes estimados de usuarios o puestos. Realiza un seguimiento de los ingresos por licencias y suscripciones de pago, la combinación de compradores personales y comerciales, la implementación en servicios instalados y en la nube, el uso de plataformas y sistemas operativos, y la actividad regional de creadores y producción. La conectividad y los informes de las empresas proporcionan contexto para el acceso al mercado y la monetización, mientras que las divulgaciones de productos y clientes ayudan a construir las participaciones de segmento. Una regresión multivariante puede relacionar el movimiento histórico del mercado con estos indicadores donde existen observaciones comparables, con análisis de escenarios utilizados para variables de pronóstico cuyo historial es corto o está perturbado por la migración a la nube o las nuevas funciones de IA. Los analistas reconciliarían las participaciones de segmento con la evidencia de productos y compradores, pedirían a los encuestados con conocimiento que verificaran si los pronósticos a nivel de variable se ajustan a los patrones de compra y flujo de trabajo, y documentarían las brechas donde las divulgaciones regionales o de proveedores no respaldan una estimación directa. Las verificaciones ascendentes selectivas informarían, pero no reemplazarían, el total descendente.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los totales del mercado y las estimaciones de segmento a través de indicadores públicos, divulgaciones de proveedores, evidencia de precios y explicaciones de los encuestados, luego investigaron las grandes variaciones y valores atípicos frente a señales independientes como el crecimiento de suscripciones, los cambios de productos y la conectividad regional. Resuelven las anomalías mediante verificaciones de fuentes y recontacto específico con los encuestados cuando las definiciones, el momento o la cobertura del comprador siguen siendo poco claros, seguido de una segunda revisión analítica de los supuestos, la aritmética y la coherencia entre segmentos antes de la aprobación. La evidencia se actualiza anualmente, se revisa entre ciclos tras eventos materiales del mercado y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Edición de Video de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de edición de video abarca el software diseñado para manipular y modificar archivos de video mediante herramientas de edición, vendido como licencias o suscripciones para uso local, en servicios en la nube, aplicaciones de escritorio y móviles, o estudios web.
Los principales impulsores de las brechas incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El modelo realiza un seguimiento de los ingresos por licencias y suscripciones de pago, la combinación de compradores personales y comerciales, la implementación en servicios instalados y en la nube, el uso de plataformas y sistemas operativos, y la actividad regional de creadores y producción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,97 mil millones de USD (2027) | |
| Consultora Global A | 2,43 mil millones de USD (2023) | Con su base de 2023, esta estimación está un 38,8% por debajo del valor de este informe para 2027 de 3,97 mil millones de USD, 4 años después. Su año base más antiguo es anterior al crecimiento posterior del gasto en software. |
| Consultora Global B | 2,52 mil millones de USD (2025) | Con su base de 2025, esta estimación está un 36,5% por debajo del valor de este informe para 2027 de 3,97 mil millones de USD, 2 años después. Su año de medición anterior es previo a la estimación de gasto global posterior. |
Los analistas de Mordor Intelligence triangularon los totales del mercado y las estimaciones de segmento a través de indicadores públicos, divulgaciones de proveedores, evidencia de precios y explicaciones de los encuestados, luego investigaron las grandes variaciones y valores atípicos frente a señales independientes como el crecimiento de suscripciones, los cambios de productos y la conectividad regional.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de edición de video y sus perspectivas de crecimiento?
El mercado fue valorado en 3,75 mil millones de USD en 2026 y se prevé que alcance los 5,32 mil millones de USD en 2032, con un CAGR del 6,02% durante 2027-2032.
¿Qué fuerzas respaldan la demanda de herramientas de edición de video de pago?
Las vías de monetización de YouTube en los Estados Unidos y Japón, y los flujos de trabajo de producción en la nube de Netflix, ilustran las principales fuerzas de demanda.
¿Qué modelo de implementación lidera el gasto en software de edición?
El software local lideró con una participación del 50,22% en 2026, mientras que se prevé que el software basado en la nube crezca a un CAGR del 8,36% durante 2027-2032.
¿Qué empresas son los principales proveedores de software de edición?
Los principales proveedores incluyen Adobe Inc., Apple Inc., Blackmagic Design Pty Ltd, Avid Technology Inc. y Corel Corporation.
¿Qué puede frenar la adopción de herramientas de edición de pago?
Ciertos planes anuales de Adobe del Reino Unido facturados mensualmente, que cubren productos como Premiere, cobran el 50% del costo anual restante por cancelación más de 14 días después del registro. Las limitaciones en la transferencia de proyectos también pueden aumentar el trabajo de reconciliación.
¿Qué región lidera la demanda de software de edición?
América del Norte mantuvo una participación del 37,37% en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con un CAGR del 7,4% durante 2027-2032.