
Tamaño y Participación del Mercado de Transporte Aéreo de Carga de EE. UU.
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 49.85 Mil millones de dólares |
| Tamaño del Mercado (2026) | 51.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 64.11 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.29 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte Aéreo de Carga de EE. UU. por Mordor Intelligence
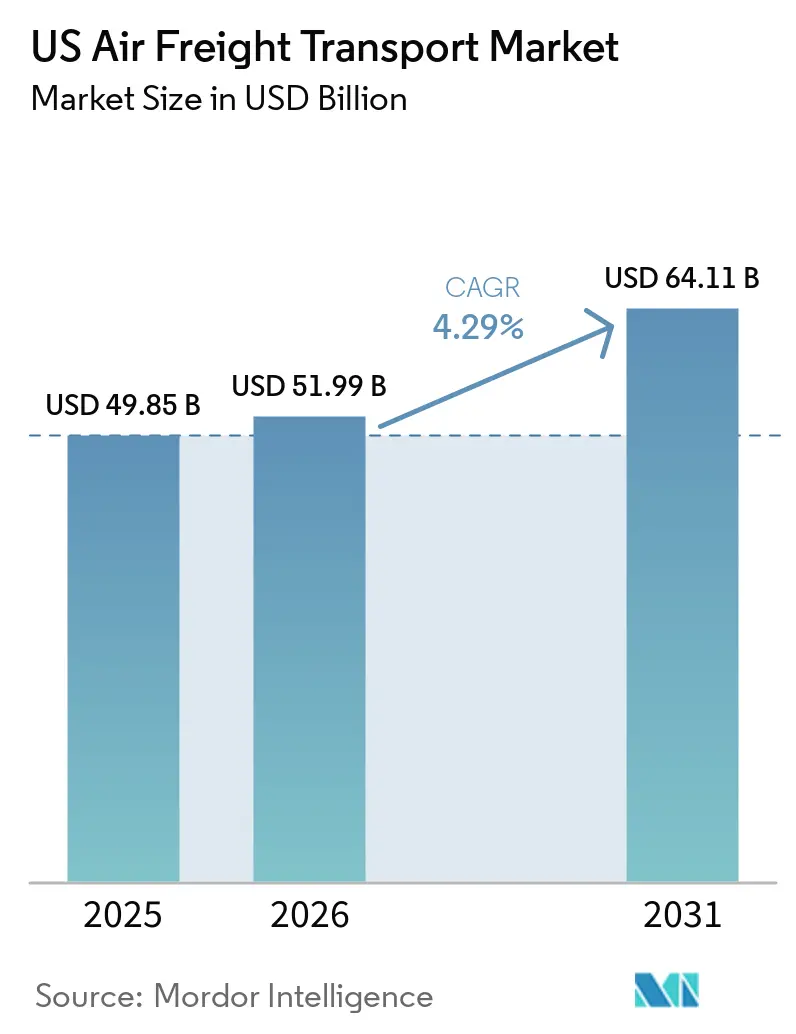
El tamaño del Mercado de Transporte Aéreo de Carga de EE. UU. en 2026 se estima en USD 51,99 mil millones, creciendo desde el valor de 2025 de USD 49,85 mil millones con proyecciones para 2031 que muestran USD 64,11 mil millones, creciendo a una CAGR del 4,29% durante 2026-2031.
Un crecimiento de dos dígitos en los toneladas-kilómetro de carga durante 15 meses consecutivos hasta principios de 2025 subraya la profundidad de la demanda pospandémica, incluso cuando las presiones macroeconómicas persisten. El comercio electrónico transfronterizo, el relocalización estructural hacia México y los crecientes flujos de biológicos mantienen los factores de ocupación ajustados y los rendimientos por encima de las normas históricas. Al mismo tiempo, las normas aduaneras más estrictas, el resurgimiento de la capacidad en bodega y la inflación salarial en los aeropuertos concentradores han moderado el poder de fijación de precios y han reconfigurado las estrategias de red en todo el mercado de transporte aéreo de carga de EE. UU. Los transportistas están invirtiendo en cargueros dedicados, almacenes inteligentes y combustible de aviación sostenible (SAF) para defender los márgenes mientras mejoran la fiabilidad del servicio. Los transitarios e integradores perciben potencial de crecimiento en la correduría de valor añadido y los servicios de cadena de frío que mitigan la fricción operativa generada por los nuevos regímenes arancelarios y las normas más estrictas de temperatura para medicamentos.
Conclusiones Clave del Informe
- Por tipo de servicio, el Transporte de Carga (Cargo/CEP) representó el 46,62% de la participación del mercado de transporte aéreo de carga de EE. UU. en 2025, mientras que Otros Servicios de Valor Añadido están en camino de registrar una CAGR del 5,05% hasta 2031.
- Por destino, el transporte doméstico representó el 61,35% del tamaño del mercado de transporte aéreo de carga de EE. UU. en 2025; se proyecta que el segmento internacional crezca a una CAGR del 4,5% hasta 2031.
- Por tipo de transportista, el transporte en bodega representó el 50,40% del mercado de transporte aéreo de carga de EE. UU. en 2025, pero se prevé que los cargueros dedicados se expandan a una CAGR del 5,05% hasta 2031.
- Por tipo de carga, la carga general representó el 62,55% del tamaño del mercado de transporte aéreo de carga de EE. UU. en 2025, mientras que la carga especial está en camino de crecer a una CAGR del 5,85% hasta 2031.
- Por industria de uso final, el comercio electrónico y minorista lideró con el 35,40% de la participación del mercado de transporte aéreo de carga de EE. UU. en 2025; la atención sanitaria y los productos farmacéuticos avanzarán a una CAGR del 6,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Transporte Aéreo de Carga de EE. UU.
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la entrega en dos días del comercio electrónico transfronterizo liderado por envíos entre EE. UU. y Asia | +1.20% | Global – enfoque en rutas EE. UU.-Asia | Corto plazo (≤ 2 años) |
| Relocalización de semiconductores y electrónica a lo largo del corredor EE. UU.-México | +0.80% | Corredor EE. UU.-México | Mediano plazo (2-4 años) |
| Expansión bilateral de Cielos Abiertos que habilita nuevas rutas exclusivas de carga | +0.60% | Global (más de 130 socios bilaterales) | Largo plazo (≥ 4 años) |
| Crecimiento de biológicos y terapias celulares y génicas con control de temperatura | +1.00% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Relocalización de piezas automotrices y aeroespaciales que requieren transporte aéreo JIT | +0.70% | América del Norte, principalmente EE. UU.-México | Mediano plazo (2-4 años) |
| Inversiones en zonas logísticas aeroportuarias de carga (MIA, DFW, RFD) que amplían la capacidad | +0.90% | Principales concentradores de EE. UU. (MIA, DFW, RFD, ORD) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la entrega en dos días del comercio electrónico transfronterizo liderado por envíos entre EE. UU. y Asia
Las expectativas de los consumidores han convergido en el cumplimiento en dos días, con el 90% de los compradores estadounidenses señalando ese plazo como referencia mínima y el 30% ya exigiendo servicio en el mismo día para pedidos internacionales. El comercio electrónico impulsa ahora más de la mitad del tonelaje transpacífico, convirtiéndose en el eje del mercado de transporte de flete aéreo de EE. UU. El potencial de ingresos del segmento de 1,06 billones de USD en 2024, junto con una CAGR del 7,4% para 2025-2028, está impulsando a los transportistas a ampliar la capacidad de cross-dock, integrar el despacho aduanero previo y colocar la clasificación de última milla dentro de los perímetros aeroportuarios. La velocidad de cumplimiento se está convirtiendo en un factor diferenciador, lo que lleva a las aerolíneas a priorizar los horarios de cargueros sobre el espacio en bodega para evitar las restricciones de franja horaria impuestas por los pasajeros y los conflictos con el equipaje. Esta demanda de capacidad dedicada está creando oportunidades en el mercado de transporte de flete aéreo chárter de los Estados Unidos, particularmente para envíos transfronterizos de comercio electrónico con plazos críticos.
Relocalización de semiconductores y electrónica a lo largo del corredor EE. UU.-México
Los compromisos de inversión en relocalización que superan los USD 31 mil millones en México en 2023 han catalizado un corredor de alto valor para fábricas de obleas y ensamblajes de circuitos impresos. El cuarenta por ciento del contenido de una exportación mexicana terminada se origina en EE. UU., un marcado contraste con el 4% de valor añadido proveniente de China. Este estrecho ciclo de coproducción depende de puentes aéreos nocturnos que conectan los clústeres de maquiladoras con los centros de diseño estadounidenses, reforzando la relevancia a largo plazo del mercado de transporte aéreo de carga de EE. UU. para los flujos de alta tecnología justo a tiempo.
Crecimiento de biológicos y terapias celulares y génicas con control de temperatura
Los ingresos de logística biofarmacéutica de UPS están en camino de duplicarse hasta USD 20 mil millones para 2026, a medida que las terapias celulares y génicas escalan más allá de los ensayos clínicos. Estos productos exigen rangos de temperatura ambiente, de 2-8 °C o criogénicos con registro de datos conforme a las Buenas Prácticas de Distribución (BPD), lo que impulsa a los transitarios a ampliar los enfriadores certificados por BPD y las flotas de contenedores activos. El mercado de transporte aéreo de carga de EE. UU. se beneficia de rendimientos premium en envíos médicos que regularmente exigen entre 1,5 y 2 veces las tarifas de carga general. Adquisiciones estratégicas como la compra de CRYOPDP por parte de DHL en 2025 subrayan la carrera armamentista por las capacidades de cadena de frío.
Inversiones en zonas logísticas aeroportuarias de carga (MIA, DFW, RFD) que amplían la capacidad
Los proyectos inmobiliarios centrados en la carga proliferan desde la construcción del VICC en Miami hasta el almacén de 240.000 pies cuadrados de Chicago O'Hare, cada uno prometiendo incrementos de capacidad del 15 al 100%. Los programas de capital también incluyen clasificación automatizada, carriles de rodaje dedicados y zonas CFS en el sitio que reducen el tiempo de permanencia. Estas mejoras amplían el techo físico del mercado de transporte aéreo de carga de EE. UU. al tiempo que atraen a nuevos operadores que anteriormente evitaban los concentradores congestionados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Resurgimiento de la capacidad en bodega que comprime los rendimientos pospandemia | -0.90% | Rutas troncales globales | Corto plazo (≤ 2 años) |
| Escasez de mano de obra en concentradores de carga e inflación salarial | -0.60% | Concentradores domésticos de EE. UU. | Mediano plazo (2-4 años) |
| Restricción arancelaria y al régimen de minimis que provoca retrasos aduaneros en el comercio electrónico | -1.00% | Corredores EE. UU.-Asia (esp. China) | Corto plazo (≤ 2 años) |
| Mandatos de mezcla de SAF que elevan la base de costos de combustible | -0.30% | Global (inicialmente Europa y América del Norte) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Resurgimiento de la capacidad en bodega que comprime los rendimientos pospandemia
La recuperación de pasajeros ha reintroducido las bodegas de fuselaje ancho dormidas, elevando la capacidad global en un 2% a finales de 2024 frente a un crecimiento de la demanda de carga del 11%. A medida que las aerolíneas reactivan las flotas de Airbus A350 y Boeing 787, los cargadores recuperan el poder de negociación de tarifas, erosionando las primas de los cargueros. La Asociación Internacional de Transporte Aéreo (IATA, por sus siglas en inglés) proyecta una desaceleración al 5,8% de crecimiento del volumen global en 2025, con ingresos por carga cayendo a USD 111 mil millones[1]Asociación Internacional de Transporte Aéreo, "Hoja de Ruta hacia Cero Emisiones Netas", iata.org. Esto suaviza las perspectivas de ganancias para el mercado de transporte aéreo de carga de EE. UU. a pesar del sostenido crecimiento comercial.
Restricción arancelaria y al régimen de minimis que provoca retrasos aduaneros en el comercio electrónico
La revocación del umbral de exención de derechos por debajo de USD 800 en paquetes chinos a partir de mayo de 2025 añade aranceles del 30% o USD 25 por artículo, duplicándose en junio. Más de 1.000 millones de envíos de minimis ingresaron en 2024, el 61% proveniente de China, y la mayoría llegó por vía aérea. Los cambios repentinos en las normas provocaron acumulación de paquetes en JFK y llevaron a los minoristas electrónicos como Shein a cancelar el transporte, limitando las perspectivas de volumen a corto plazo para el mercado de transporte aéreo de carga de EE. UU.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Las ofertas de valor añadido superan el transporte básico
El transporte de carga representó el 46,62% de la participación del mercado de transporte aéreo de carga de EE. UU. en 2025, impulsado por las consolidadas redes de mensajería con estructura de concentrador y radios. La escala del segmento proporciona volúmenes base que anclan la utilización de aeronaves. Sin embargo, los servicios de valor añadido —desde la correduría aduanera hasta el seguro— crecerán un 5,05% anual, superando al mercado de transporte aéreo de carga de EE. UU. en general. Los transitarios están combinando herramientas de automatización arancelaria con auditorías de cumplimiento para ayudar a los comerciantes electrónicos a afrontar los cambios normativos sobre las entradas de minimis. El plan de UPS de duplicar los ingresos de atención sanitaria ejemplifica el potencial de margen en la asesoría especializada y la orquestación de la cadena de frío, que a menudo conlleva recargos de 3 a 4 puntos porcentuales por encima del transporte de línea.
A medida que se multiplican los obstáculos regulatorios, los cargadores valoran las soluciones de factura única que aglutinan la correduría, el etiquetado y la última milla en un solo contrato. Esa preferencia posiciona a los integradores y a los operadores logísticos de cuarta parte (4PL) habilitados tecnológicamente para capturar una mayor participación del mercado de transporte aéreo de carga de EE. UU., incluso si los ingresos por transporte puro se estancan. Durante el período de previsión, el tamaño del mercado de transporte aéreo de carga de EE. UU. vinculado a la consultoría, el embalaje y el seguimiento mediante IoT podría superar los USD 8.270 millones, reforzando el giro hacia los servicios y alejándose del tonelaje mercantilizado.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Destino: Los flujos internacionales se aceleran con la relocalización
El transporte doméstico sigue representando el 61,35% del tamaño del mercado de transporte aéreo de carga de EE. UU. en 2025, debido a los patrones de cumplimiento en Alaska, Hawái y de costa a costa. Sin embargo, el crecimiento se inclina hacia los corredores transfronterizos, que registran una CAGR del 4,5%. Los volúmenes del comercio electrónico transpacífico y los flujos ascendentes desde México dominan esta aceleración. Asia-América del Norte ya representa una cuarta parte de la carga aérea global; con el aumento de los pedidos en línea, esa participación podría acercarse a un tercio a mediados de la década.
El transporte terrestre compite ferozmente en trayectos domésticos de menos de 1.000 millas, pero para prendas de vestir, electrónica y biológicos, el transporte aéreo de carga sigue siendo el único modo que satisface los acuerdos de nivel de servicio de dos días. La interacción entre las puertas de entrada estadounidenses y las ciudades maquiladoras mexicanas también subraya el impulso: USD 656 mil millones en comercio bilateral fluyeron en los primeros 11 meses de 2023, una cifra que impulsa la porción internacional del mercado de transporte aéreo de carga de EE. UU.
Por Tipo de Transportista: Los cargueros recuperan relevancia estratégica
La capacidad en bodega representó el 50,40% del mercado de transporte aéreo de carga de EE. UU. en 2025 a medida que los horarios de pasajeros se recuperaron. A pesar de esa ventaja numérica, los operadores exclusivos de carga se expandirán más rápidamente a una CAGR del 5,05% gracias a la resiliencia y el manejo especializado. La flota de Atlas Air creció hasta 121 unidades de fuselaje ancho en 2024, representando el 14% de la capacidad global de cargueros. El modelo ACMI del transportista atiende a gigantes del comercio electrónico que buscan volumen garantizado en la cubierta principal, destacando un cambio secular hacia la capacidad controlada.
Los aeropuertos exclusivos de carga, como Rockford y Greenville-Spartanburg, registraron incrementos de carga incluso cuando los concentradores de uso mixto disminuyeron, lo que refleja el giro de los cargadores hacia nodos libres de congestión. A medida que los aeropuertos atraen a los cargueros con tarifas de aterrizaje más bajas y franjas horarias durante las 24 horas, los 7 días de la semana, el mercado de transporte aéreo de carga de EE. UU. podría ver que la participación de los cargueros supere el 50% en los corredores críticos para 2031.
Por Tipo de Carga: La carga especial aprovecha la curva de rendimiento premium
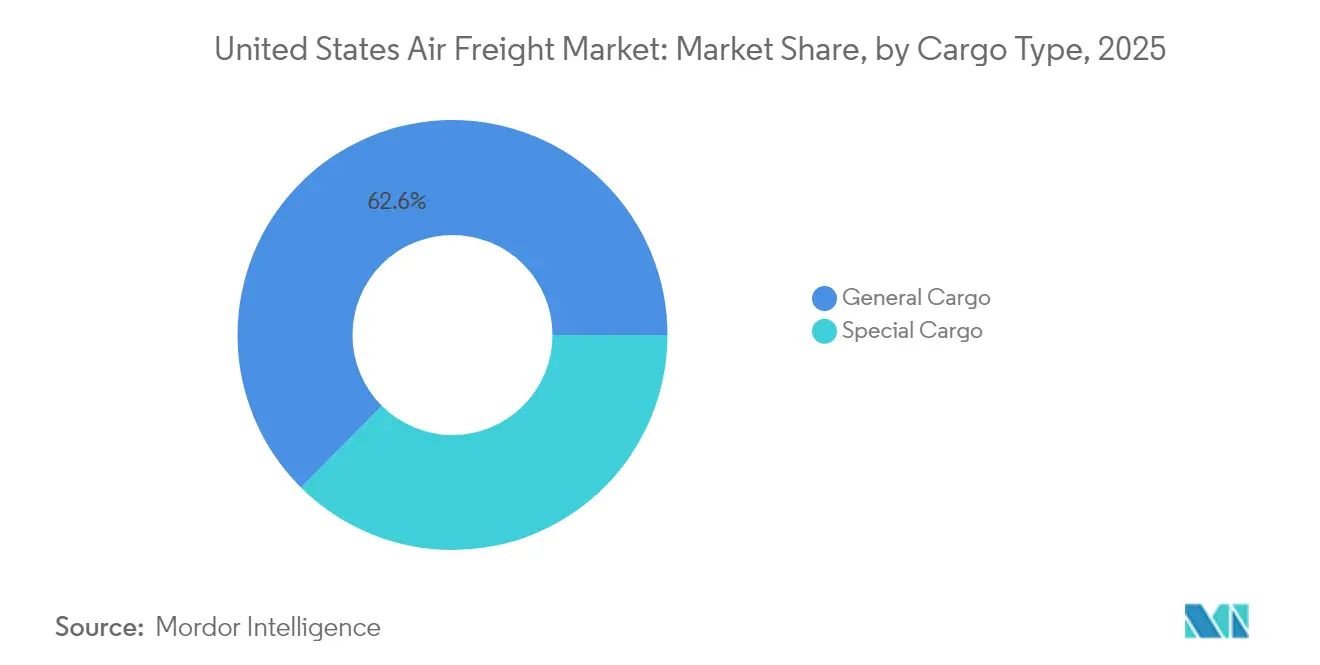
La carga general todavía llena el 62,55% de las bodegas y cubiertas principales, pero los productos farmacéuticos, los productos perecederos y las mercancías peligrosas registran un crecimiento anual del 5,85%. El tamaño del mercado de transporte aéreo de carga de EE. UU. para envíos del sector sanitario solo podría alcanzar USD 19.740 millones a mediados de la década, reflejando el objetivo de ingresos de UPS. El Aeropuerto Internacional de Miami ya procesa el 69% de las importaciones perecederas de EE. UU. y está duplicando su capacidad mediante el proyecto VICC. Con viales de terapia génica valorados en millones, las aerolíneas están priorizando la telemetría de temperatura en tiempo real y la certificación según las Buenas Prácticas de Distribución (BPD).
La demanda de formación en mercancías peligrosas ha aumentado de manera similar al dispararse los volúmenes de baterías de litio, lo que obliga a los transportistas a desplegar contenedores resistentes al fuego. La prima sobre la carga especial, a menudo del 50 al 100% por encima de las tarifas generales, sirve como cobertura de ganancias cuando la capacidad en bodega suaviza el mercado de transporte aéreo de carga de EE. UU. en general.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Uso Final: La atención sanitaria supera al gigante del comercio electrónico
El comercio electrónico y minorista controla el 35,40% del mercado de transporte aéreo de carga de EE. UU. en 2025, una participación consolidada por las expectativas de entrega al día siguiente. La atención sanitaria y los productos farmacéuticos, aunque más pequeños, avanzan a una CAGR del 6,55% debido al escalado de los biológicos, los ensayos de terapias celulares y la actividad del pipeline de vacunas. La adquisición de CRYOPDP por parte de DHL y la compra de Frigo-Trans por parte de UPS señalan una competencia que se intensifica por el volumen certificado por las Buenas Prácticas de Distribución (BPD). La relocalización automotriz y aeroespacial aporta transporte adicional a medida que los fabricantes de equipos originales (OEM) cubren el riesgo geopolítico con proveedores próximos; la producción de vehículos de México creció un 13,54% en 2023, impulsando los corredores de carga aérea justo a tiempo.
Las empresas de alta tecnología aprovechan los subsidios de la Ley CHIPS para relocalizar el acabado de obleas, lo que requiere transporte de emergencia de retículos y repuestos. La agricultura y los productos perecederos se mantienen estables, aprovechando las puertas de entrada de Miami y Houston hacia América Latina, con viajes de ida y vuelta de flores y mariscos que explotan las tarifas ascendentes para cubrir el viaje de regreso.
Análisis Geográfico
La región Oeste representó el 25,70% de la participación del mercado de transporte aéreo de carga de EE. UU. en 2025, impulsada por las posiciones dominantes de Los Ángeles y San Francisco en el puente transpacífico. Los grandes centros de consolidación de comercio electrónico cerca del LAX impulsan las exportaciones con corte tardío, reforzando el estatus de la región. El Suroeste es el de más rápido crecimiento con una CAGR del 4,08% hasta 2031, impulsado por la manufactura maquiladora y las amplias adiciones de capacidad en Dallas–Fort Worth. Los aeropuertos de Texas ahora realizan vuelos adicionales de cargueros que evitan la congestión costera, amplificando la porción regional del mercado de transporte aéreo de carga de EE. UU.
Los concentradores del Sureste aprovechan las 39 frecuencias diarias de Miami hacia América Latina; el plan de modernización del aeropuerto de USD 6.800 millones tiene como objetivo duplicar la carga para 2027, manteniendo su participación del 69% en las importaciones perecederas de EE. UU. El Medio Oeste se beneficia del nuevo almacén de Chicago O'Hare y del campus de carga de USD 2.000 millones de Cincinnati/Kentucky del Norte, consolidando las conexiones ferroviarias y de camiones para los servicios de redistribución. Por el contrario, el Noreste enfrenta cuellos de botella de capacidad en JFK y EWR, agravados por los incrementos de inspección de minimis que inmovilizaron paquetes en 2025. Las estrategias de diversificación regional son, por tanto, fundamentales para mantener la resiliencia a nivel nacional en el mercado de transporte aéreo de carga de EE. UU.
Panorama regulatorio
El transporte de carga aérea en EE. UU. opera bajo un marco federal escalonado liderado por el Departamento de Transporte de EE. UU. (DOT), la Administración Federal de Aviación (FAA) y la Administración de Seguridad en el Transporte (TSA). La autoridad operativa y las condiciones para transportistas exclusivamente de carga y combinados se rigen por las normas del DOT y la FAA, incluidas las disposiciones del 14 CFR que cubren los procedimientos y autorizaciones de las aerolíneas. Los requisitos de seguridad de la TSA para la aceptación, inspección y cadena de custodia de la carga están codificados en el 49 CFR Parte 1546 para operadores de aeronaves y otras partes reguladas.
En 2026, varias medidas endurecieron las restricciones operativas y la carga de cumplimiento para las partes interesadas en el sector de carga. La Ley Safe Skies de 2026 ordenó al Secretario de Transporte alinear los requisitos de servicio y descanso de las tripulaciones de vuelo exclusivamente de carga con los estándares de las aerolíneas de pasajeros dentro de los 30 días posteriores a su promulgación, lo que puede afectar la programación de aviones de carga y la utilización de la tripulación. Por separado, los límites operativos de la FAA para el verano de 2026 en Chicago O'Hare (2.680 despegues y aterrizajes diarios) y las mejoras de la Oficina de Protección al Consumidor de Aviación del DOT en los sistemas de reporte, incluido un módulo ACERS lanzado el 18 de marzo de 2026 para el reporte de demoras en pista y planes de contingencia, aumentan la necesidad de planificación operativa, preparación de datos y disciplina en los slots aeroportuarios en las redes de carga con tiempos definidos.
Análisis de la cadena de valor
La cadena de valor del transporte de carga aérea en EE. UU. comienza con los remitentes, incluidos el comercio electrónico y minorista, la atención médica y farmacéutica, la alta tecnología, los productos perecederos y los fabricantes, y luego pasa por los agentes de carga, los integradores y operadores expresos, y las aerolíneas, abarcando tanto operadores de bodega como proveedores dedicados de aviones de carga o ACMI. Los nodos upstream y midstream incluyen terminales de carga aeroportuarias, puntos regulados de inspección y aceptación (regulados por la TSA bajo el 49 CFR Parte 1546), agentes de rampa y almacenes especializados (generales, en depósito aduanero y con control de temperatura) que permiten el cross-docking, el armado y desarmado de ULD, y la documentación aduanera.
La ejecución downstream depende de las interfaces terrestres, incluidos el transporte troncal por camión, el drayage y la entrega de última milla, así como las capas digitales y de visibilidad que respaldan la reserva, el cumplimiento normativo y la gestión de excepciones. Los conjuntos de datos de planificación federal también ayudan a definir el diseño de la red y la identificación de cuellos de botella, incluida la Encuesta de Flujo de Mercancías de 2022 de la Oficina del Censo de EE. UU. (publicada en enero de 2026) para las características de los envíos, y herramientas del DOT/Oficina de Estadísticas de Transporte como el Marco de Análisis de Carga (FAF) y el mapeo de instalaciones aire-camión de la Base de Datos Nacional del Atlas de Transporte (NTAD). A medida que se amplían los servicios de valor agregado, incluidos el despacho de aduanas, los seguros y la orquestación de la cadena de frío, los integradores y agentes de carga incorporan cada vez más el cumplimiento regulatorio, el registro de datos y la recuperación de servicio junto con el transporte puro.
Panorama Competitivo
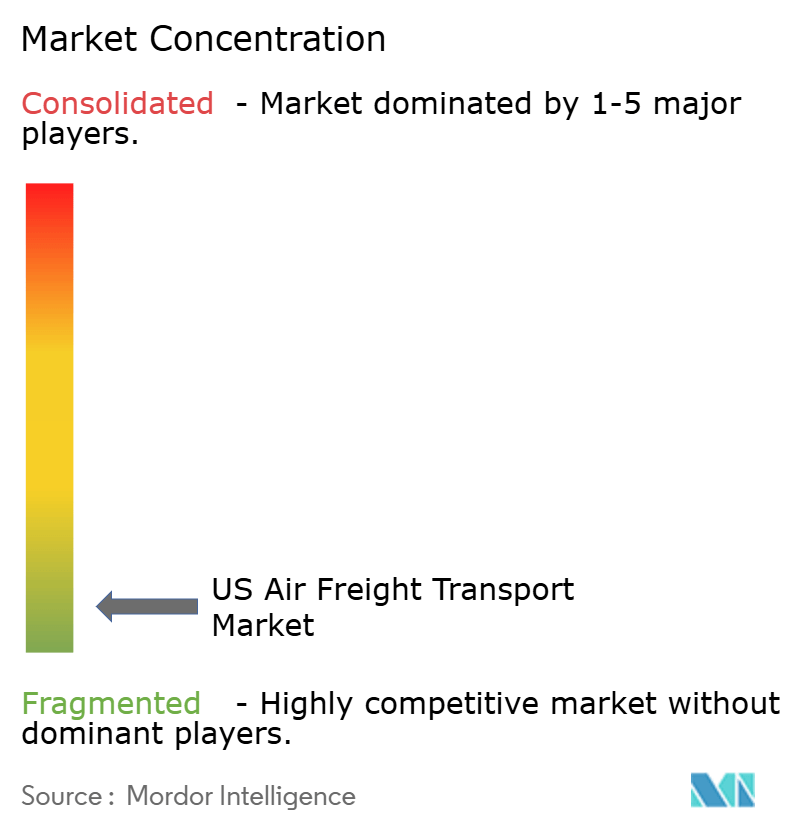
El mercado de transporte aéreo de carga de Estados Unidos presenta una concentración moderada: UPS y FedEx controlan conjuntamente el 74,3% de los ingresos del segmento, dejando a un nivel medio de aerolíneas, operadores ACMI y transitarios dividir el resto. UPS registró un incremento de ingresos del 5,62% en el tercer trimestre de 2024 y un salto del 36,56% en el ingreso neto, superando en rendimiento a sus pares, que promediaron un crecimiento negativo de las ganancias. FedEx afiló su red europea mientras vendía las rutas domésticas menos rentables, reorientando la capacidad hacia los corredores de atención sanitaria y aeroespacial.
Atlas Air, Air Transport Services Group y Sun Country Airlines se hacen un hueco en el nicho de transporte dedicado, arrendando cargueros a Amazon y Alibaba. Los habilitadores digitales, como la plataforma interlínea de CargoAi, agilizan las reservas en el mercado spot, reduciendo la fricción administrativa que a menudo ensombrece la industria de transporte aéreo de carga de EE. UU. La política también da forma a la competencia: el flujo de datos FLOW del Departamento de Transporte (DOT) otorga a los integradores visibilidad en tiempo real de los contenedores, una característica que los pequeños transitarios se apresuran a replicar.
Las fusiones y adquisiciones siguen siendo activas: Alaska Airlines se fusionó con Hawaiian Airlines en 2025, desbloqueando una expansión de carga que aprovecha ambas flotas de fuselaje ancho en los corredores del Pacífico. Con la logística sanitaria ofreciendo márgenes superiores, es probable que se produzca una mayor consolidación a medida que los transportistas compiten por activos certificados según las Buenas Prácticas de Distribución (BPD) dentro del mercado de transporte aéreo de carga de EE. UU.
Líderes de la Industria de Transporte Aéreo de Carga de EE. UU.
UPS (United Parcel Service Inc.)
FedEx Corp.
DHL (Deutsche Post AG)
Atlas Air Worldwide Holdings
Kuehne + Nagel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La especialización en cadena de frío y atención médica sigue siendo una vía principal de monetización para las redes de transporte de carga aérea en EE. UU., con inversión sostenida y desarrollo organizativo por parte de los principales integradores. UPS invirtió 48 millones de USD para expandir 27 instalaciones de cross-dock con control de temperatura en América, Europa y Asia, y estableció un objetivo de ingresos por atención médica de 20.000 millones de USD para fines de 2026. Esto respalda la demanda de manejo alineado con GDP, embalaje activo o de temperatura controlada, y capacidad de cadena de frío adyacente a los aeropuertos. FedEx también reportó cerca de 10.000 millones de USD en ingresos por transporte de atención médica bajo su actividad FedEx Life Sciences en su año fiscal 2026, reforzando la disposición de los remitentes a pagar por movimientos aéreos críticos en tiempo y temperatura.
La reconfiguración de la red y el control de capacidad crean espacio para ofertas integradas en transporte de carga aérea internacional, aduanas y agencia, y distribución nacional. FedEx completó la escisión de FedEx Freight en una empresa separada que cotiza en bolsa el 1 de junio de 2026, mientras continúa la asignación de capital hacia la optimización de la red y la modernización de la flota, lo que concentra la atención en los verticales principales de carga aérea, internacional y especializados. Para el comercio electrónico, las asociaciones de paquetería y entrega y la aplicación más estricta de la normativa fronteriza elevan el valor del cumplimiento de extremo a extremo, el preaclarado y la gestión de excepciones basada en datos, lo que favorece oportunidades para agentes de carga e integradores que puedan combinar capacidad de elevación predecible con agencia aduanera, inspección de seguridad y tiempos de transferencia más rápidos de aeropuerto a puerta.
Desarrollos recientes del sector
- Junio de 2026: Kuehne+Nagel amplía la rotación de aeronaves Inspire de control propio para incluir la ruta Chicago-Frankfurt-Atlanta. La expansión fortalece la conectividad transatlántica de alta tecnología y farmacéutica. La capacidad adicional mejora la fiabilidad para envíos farmacéuticos y de hardware de IA sensibles al tiempo, y refuerza la redundancia de la red entre hubs.
- Mayo de 2026: DHL eCommerce anunció un contrato exclusivo multianual con USPS para la entrega de paquetes de última milla en Estados Unidos. La renovación señala una renovación a gran escala de la logística de comercio electrónico en EE. UU. El acuerdo captura volúmenes duraderos de paquetería en EE. UU. y amplía la presencia de última milla de DHL a través de un socio transportista importante.
- Mayo de 2026: Atlas Air Worldwide adquiere una participación minoritaria del 49% en el proveedor ACMI Air Atlanta; se espera el cierre en el tercer trimestre de 2026. La participación fortalece la capacidad ACMI mediante una inversión minoritaria estratégica. Respalda la capacidad de elevación dedicada para rutas de alta demanda y amplía el acceso a la flota mediante la asociación con Air Atlanta.


Marco de la metodología de investigación y alcance del informe
Definición y Alcance del Mercado
Para este estudio, el mercado abarca los ingresos obtenidos por el transporte de flete por vía aérea dentro de los Estados Unidos y para los movimientos internacionales vinculados a orígenes o destinos estadounidenses, incluidas las actividades programadas y chárter orientadas al flete.
Exclusiones del alcance: Se excluyen las tarifas de pura intermediación y corretaje, los servicios exclusivos de almacenamiento y los tramos de flete exclusivamente marítimo o terrestre que se facturan por separado.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Transporte de Carga (Cargo/CEP)
- Agencia de Carga
- Otros Servicios de Valor Añadido (Correduría aduanera, seguros, etc.)
- Por Destino
- Doméstico
- Internacional
- Por Tipo de Transportista
- Carga en Bodega
- Carguero
- Por Tipo de Carga
- Carga General
- Carga Especial
- Por Industria de Uso Final
- Comercio Electrónico y Minorista
- Manufactura y Automotriz
- Atención Sanitaria y Productos Farmacéuticos
- Productos Perecederos y Frescos
- Alta Tecnología y Electrónica
- Por Región (Estados Unidos)
- Noreste
- Medio Oeste
- Sureste
- Suroeste
- Oeste
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites de lo que se considera ingreso por transporte de flete aéreo y para anclar el modelo a señales observables de carga en EE. UU. Nos apoyamos en conjuntos de datos públicos y publicaciones oficiales, como la Oficina de Estadísticas de Transporte de EE. UU. (series T-100 y de carga aérea), las estadísticas de comercio de la Oficina del Censo de EE. UU., la orientación de carga de la Oficina de Aduanas y Protección Fronteriza de EE. UU. y las publicaciones de actividad de aviación de la FAA, que ayudan a validar volúmenes, rutas y composición de envíos.
Para convertir la actividad en valor, también revisamos presentaciones de aerolíneas e integradores, presentaciones para inversores, actualizaciones de carga aeroportuaria y cobertura de prensa logística de reconocido prestigio que apunta a cambios en los rendimientos, adiciones de capacidad y cambios en la red. En algunos casos, se utilizaron suscripciones de pago para datos financieros e inteligencia empresarial, una base de datos de envíos de importación y exportación a nivel de envío, y una base de datos de patentes para verificar la exposición de las empresas y rastrear las tendencias tecnológicas y de manejo. Estos ejemplos no son exhaustivos, y se consultaron muchas otras fuentes para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar lo que los datos documentales no podían explicar completamente, especialmente el comportamiento de los rendimientos, cómo los transportistas asignan capacidad entre el espacio en bodega y el espacio en cargueros, y cómo los cargadores responden a los cambios en tarifas y tiempos de tránsito. Hablamos con una combinación de transportistas, operadores aeroportuarios, intermediarios de flete y equipos de logística del lado del cargador en las principales rutas comerciales de EE. UU., y luego reconciliamos las diferencias de opinión antes de finalizar los supuestos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 43% |
| Actores menores: 22% | Gerentes: 44% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente que reconstruye el conjunto de valor de la carga aérea de EE. UU. a partir de la capacidad observable y la actividad de carga, y luego lo convierte en ingresos utilizando supuestos de tarifas y composición. En la práctica, conectamos el tonelaje reportado y la dirección del flujo comercial con indicadores de capacidad (capacidad en bodega frente a disponibilidad de cargueros), y luego aplicamos una lógica de rendimiento combinado que refleja la composición del producto y la urgencia.
A continuación, se utiliza una aproximación selectiva ascendente como verificación, en la que se emplean las divulgaciones de ingresos de transportistas seleccionados, verificaciones de canales de rutas y aeropuertos, y rangos de precios por kilogramo muestreados para confirmar que los totales siguen siendo realistas. Cuando las divulgaciones de las empresas no están claramente divididas entre el transporte de flete y los servicios adyacentes, las brechas se gestionan utilizando supuestos de participación en los ingresos acordados con los aportes de las entrevistas, y luego se prueban con rangos de sensibilidad.
El pronóstico utiliza análisis de escenarios respaldado por verificaciones de series temporales (incluido el suavizado exponencial para la normalización de tarifas a corto plazo), ya que la demanda está influenciada por los ciclos comerciales y los reajustes de capacidad. Los insumos clave incluyen la participación modal aérea de las importaciones y exportaciones de EE. UU., la composición del valor del comercio internacional (alto valor frente a carga general), la intensidad de los envíos de comercio electrónico, los cambios en la flota y la capacidad en bodega vinculados a la recuperación de pasajeros, y la dirección del precio del combustible de aviación como indicador del traslado de costos.
Validación de Datos y Ciclo de Actualización
Los resultados del modelo se triangularon con señales independientes, como las series de tonelaje de carga aérea publicadas, las tendencias de ingresos por flete de las aerolíneas, el rendimiento de carga aeroportuaria y los patrones de valor comercial, lo que ayuda a confirmar que la trayectoria de valor sigue la trayectoria de actividad real. Se realizan verificaciones de varianza cuando las tasas de crecimiento o los rendimientos implícitos se mueven fuera de rangos razonables, y esas excepciones desencadenan una revisión más profunda de los supuestos y, cuando es necesario, un nuevo contacto con los entrevistados seleccionados.
Antes de la aprobación final, el trabajo se revisa en etapas, comenzando con verificaciones de lógica interna y seguido de una revisión por pares de los insumos, las conversiones y los totales finales. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales modifican la capacidad, la regulación o los precios. Justo antes de la entrega, se completa un pase final para que los números reflejen las últimas publicaciones disponibles.
Tamaño del Mercado de Transporte de Flete Aéreo de EE. UU. según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el transporte de flete aéreo de EE. UU. pueden diferir considerablemente, incluso cuando se describen como mediciones del mismo fenómeno. Las brechas suelen provenir de lo que se contabiliza como ingreso por transporte, lo que se trata como un servicio logístico adyacente y cómo se proyectan los precios año tras año.
Al rastrear las señales de capacidad y rendimiento y actualizar los cortes de actividad del año base, el enfoque de Mordor Intelligence mantiene el modelo enfocado en los ingresos por transporte aéreo del lado del transportista, en lugar de mezclar los ingresos de intermediación y almacenamiento. Las diferencias también aparecen cuando una estimación aplica una única tasa de crecimiento general a todo el mercado, en lugar de ajustar por los cambios en el espacio en bodega, la utilización de cargueros y la composición del producto (expreso frente a carga general), lo que puede mover rápidamente el precio implícito por kilogramo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 49,85 mil millones de USD (2025) | |
| Asociación Sectorial A | 57,40 mil millones de USD (2025) | Contabiliza un conjunto más amplio de cargos aeroportuarios y de manejo como ingresos por transporte de flete aéreo, lo que eleva el valor más allá de los rendimientos puros por transporte. |
| Publicación Especializada del Sector B | 44,20 mil millones de USD (2024) | Utiliza un conjunto de tarifas conservador vinculado a los precios al contado durante un ciclo débil y no ajusta completamente por el cambio en la composición hacia envíos con plazo definido y el endurecimiento de la capacidad. |
La dispersión entre fuentes se explica principalmente por los límites del alcance y la forma en que los rendimientos se normalizan a lo largo del ciclo, no por desacuerdo sobre si existen volúmenes de carga aérea. Cuando el límite exclusivo del transporte se mantiene claro y se utilizan señales de actividad para verificar los rendimientos implícitos, el número final resulta más fácil de rastrear, explicar y actualizar con cada nueva publicación de datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de transporte aéreo de carga de EE. UU.?
El sector se sitúa en USD 51.990 millones en 2026 y se proyecta que alcance USD 64.110 millones para 2031.
¿Qué segmento crece más rápido dentro del mercado de transporte aéreo de carga de EE. UU.?
La atención sanitaria y los productos farmacéuticos lideran con una CAGR del 6,55%, reflejando el aumento de los envíos de biológicos y terapias celulares y génicas.
¿Cómo afectará el cambio en la norma de minimis a los volúmenes de carga aérea?
La eliminación de la entrada libre de derechos para paquetes de menos de USD 800 provenientes de China añade hasta un 30% de aranceles, lo que probablemente reducirá los volúmenes del comercio electrónico a corto plazo y aumentará la complejidad de la correduría en las puertas de entrada de EE. UU.
¿Por qué los cargueros dedicados ganan terreno a pesar del retorno de la capacidad en bodega?
Los cargadores desean espacio garantizado en la cubierta principal, control de temperatura y menos restricciones de horarios relacionadas con los pasajeros, lo que impulsa una CAGR del 5,05% para los cargueros frente a un crecimiento más lento para la capacidad en bodega.
¿Qué región de EE. UU. se espera que crezca más rápido en carga aérea?
El Suroeste, especialmente las puertas de entrada de Texas vinculadas a las cadenas de suministro EE. UU.-México, está previsto que registre una CAGR del 4,08% hasta 2031.
¿Cuál es el potencial de los servicios de valor añadido?
El tamaño del mercado de transporte aéreo de carga de EE. UU. generado por la correduría aduanera, los seguros y la consultoría de cadena de suministro podría superar los USD 8.270 millones para 2031 a medida que aumenta la complejidad regulatoria.
Última actualización de la página el:



