
Tamaño y Participación del Mercado de Transporte de Carga Ferroviaria
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 340.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 423.87 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.48 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Carga Ferroviaria por Mordor Intelligence
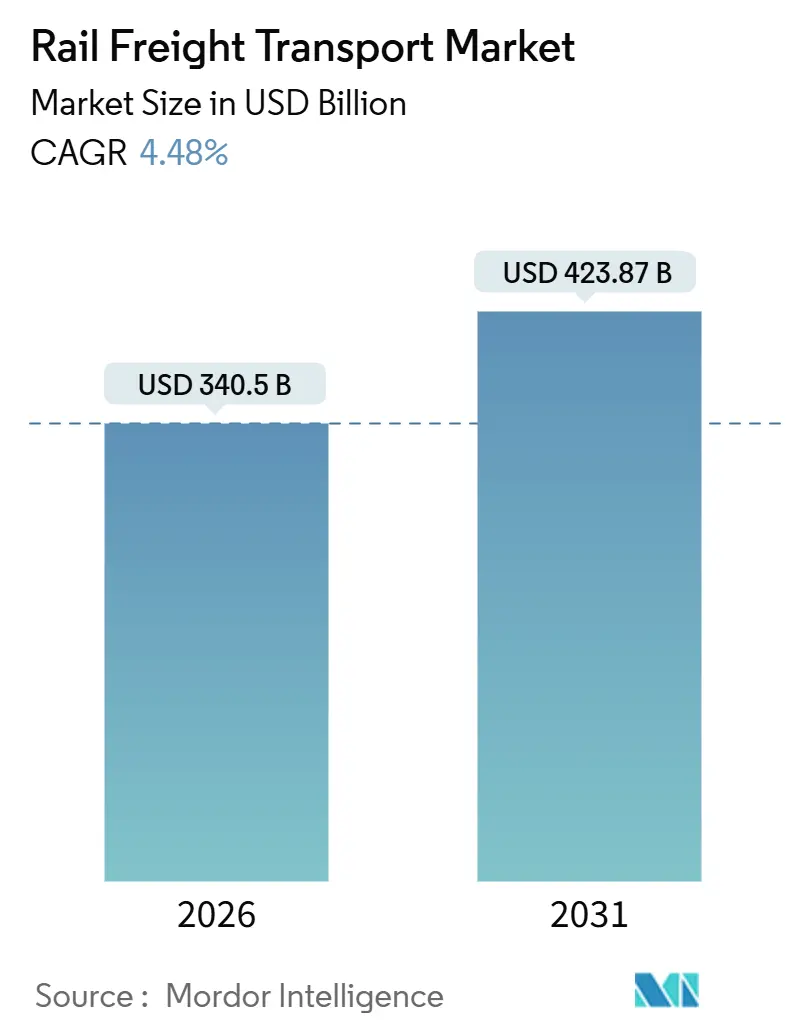
El tamaño del Mercado de Transporte de Carga Ferroviaria se estima en 340.500 millones de USD en 2026 y se espera que alcance los 423.870 millones de USD en 2031, a una CAGR del 4,48% durante el período de previsión (2026-2031).
El mercado de transporte de carga ferroviaria se está beneficiando de los mandatos de descarbonización, el nearshoring y la modernización de infraestructuras, incluso cuando persisten las presiones competitivas del transporte por carretera de bajo coste. Los volúmenes contenedorizados e intermodales se están acelerando, la tracción con combustibles alternativos está escalando y los servicios de mantenimiento auxiliares están captando márgenes más elevados. Los corredores transfronterizos, especialmente en Asia-Pacífico y América del Norte, están atrayendo capital a medida que las cadenas de suministro se reconfiguran ante los riesgos geopolíticos y climáticos.
Conclusiones Clave del Informe
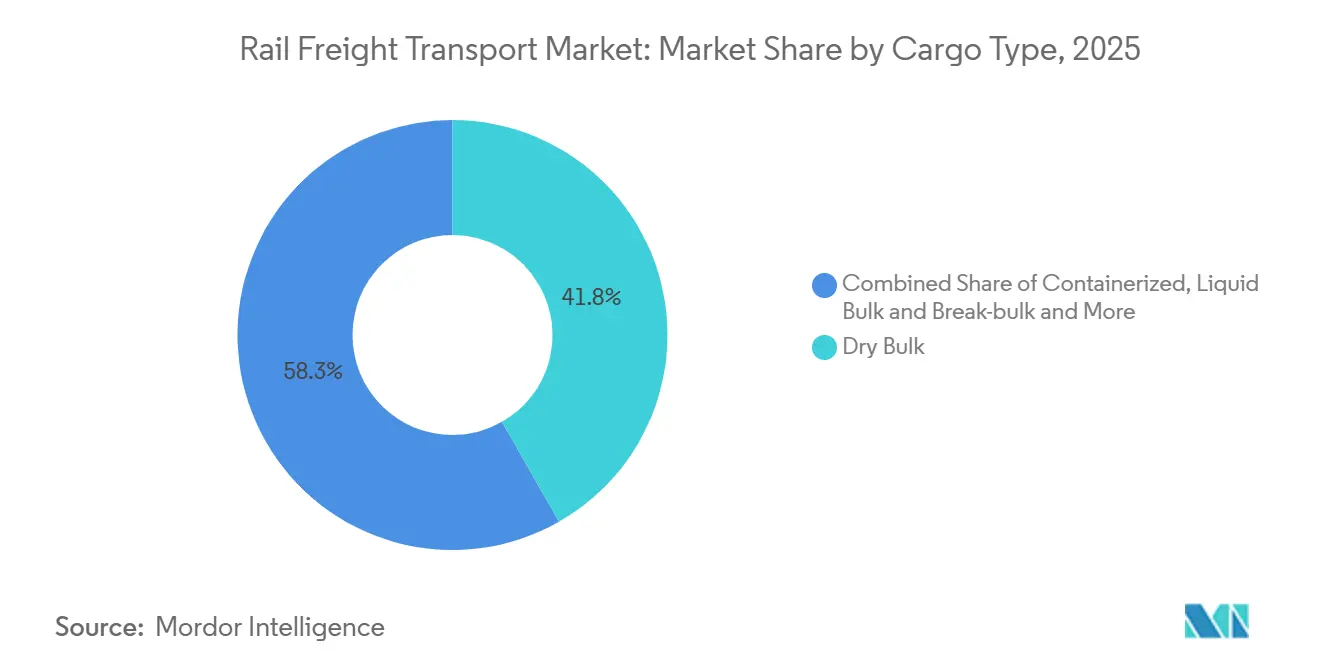
- Por tipo de carga, el granel seco representó el 41,75% de la participación del mercado de transporte de carga ferroviaria en 2025, mientras que la carga contenedorizada e intermodal avanza a una CAGR del 6,23% hasta 2031.
- Por tipo de servicio, el transporte representó el 83,14% del tamaño del mercado de transporte de carga ferroviaria en 2025; los servicios auxiliares se están expandiendo a una CAGR del 7,49% hasta 2031.
- Por tipo de servicio, el transporte contribuyó el 83,14% de los ingresos de 2025; los servicios auxiliares se están expandiendo a una CAGR del 7,49% hasta 2031.
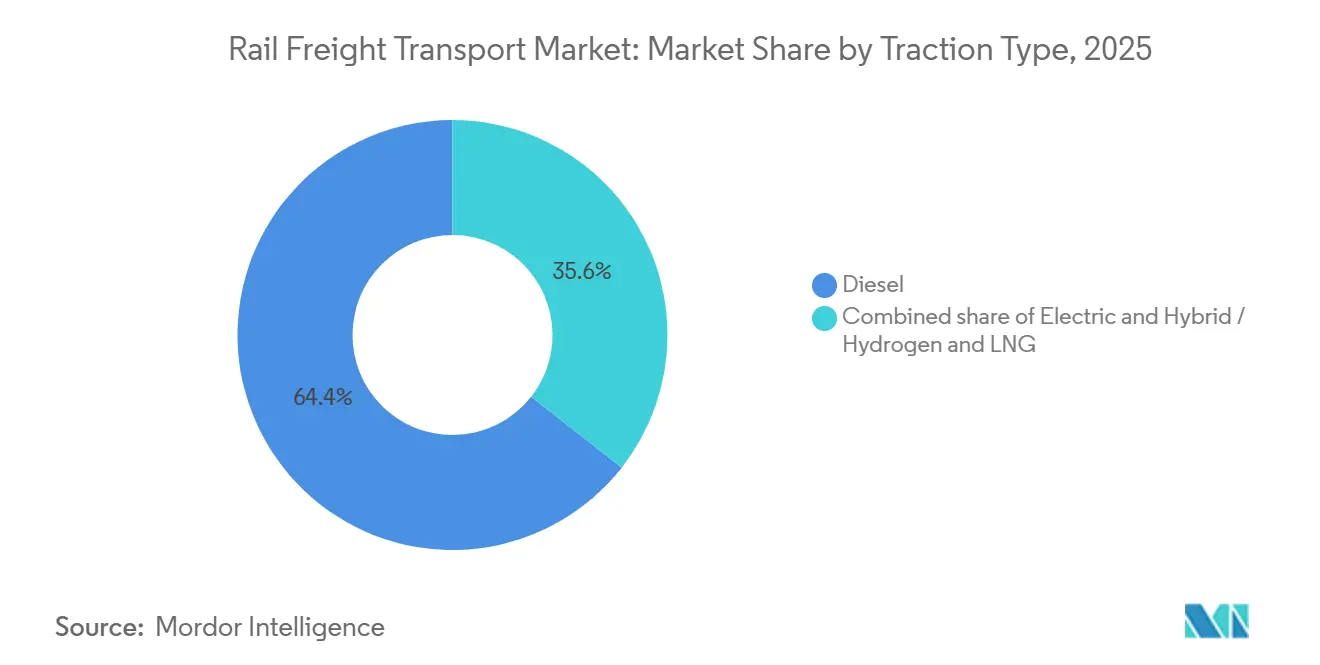
- Por tracción, el diésel se mantuvo dominante con una base instalada del 64,41% en 2025, aunque las locomotoras híbridas de hidrógeno y GNL están creciendo a una CAGR del 10,62% hasta 2031.
- Por destino, los servicios domésticos captaron el 61,28% de los volúmenes de 2025; el transporte internacional y transfronterizo se está ampliando a una CAGR del 6,68% hasta 2031.
- Por región, Asia-Pacífico se está expandiendo a una CAGR del 6,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Descarbonización que Impulsan el Cambio Modal en los Corredores Norte-Sur de Larga Distancia | +1.1% | UE y América del Norte, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Nearshoring de la manufactura pesada hacia México y Europa Central y Oriental | +0.8% | América del Norte (EE. UU.-México), Europa (Europa Central y Oriental) | Corto plazo (≤2 años) |
| Materias primas de la transición energética que requieren capacidad ferroviaria de granel | +0.6% | América del Sur (Andina), Australia, América del Norte | Mediano plazo (2-4 años) |
| Programas de Resiliencia del Puente Terrestre China-UE | +0.5% | Corredores de Asia, Europa y Oriente Medio | Mediano plazo (2-4 años) |
| Congestión en Puertos de Primer Nivel que Impulsa el Transporte Ferroviario Intermodal Interior | +0.4% | Asia-Pacífico, con repercusión en centros globales | Corto plazo (≤2 años) |
| Estímulo Gubernamental para Locomotoras de Carga Preparadas para Hidrógeno | +0.3% | Alemania, Japón y rutas seleccionadas de América del Norte | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Los Mandatos de Descarbonización Aceleran la Sustitución Modal en el Transporte de Larga Distancia
Las normas de emisiones están reconfigurando las opciones de modo de transporte de mercancías en rutas de más de 800 km. El paquete «Objetivo 55» de la UE exige una reducción del 43% en las emisiones de CO₂ de los vehículos pesados para 2030 y una caída del 90% para 2040, lo que lleva a los cargadores a favorecer el ferrocarril para cumplir los objetivos del Alcance 3[1]. La norma de Flotas Limpias Avanzadas de California obliga a las grandes flotas a adquirir camiones de cero emisiones a partir de 2024, inclinando aún más la demanda hacia el mercado de transporte de carga ferroviaria. Los operadores están reaccionando encargando locomotoras de hidrógeno y baterías; Deutsche Bahn tiene la intención de reemplazar 1.300 unidades diésel antes de 2030 con el respaldo federal de 13,7 millones de EUR (16 millones de USD). A medida que se amplía el precio del carbono, el mercado de transporte de carga ferroviaria gana ventajas de coste estructurales sobre la carretera, lo que respalda ganancias de volumen constantes hasta 2031.
El Nearshoring Reconfigura los Corredores Ferroviarios de América del Norte y Europa
Los fabricantes que se reubican más cerca de los mercados finales están impulsando los flujos ferroviarios sur-norte y este-oeste. México exportó más de 550.000 millones de USD en bienes a los Estados Unidos en 2025, superando a China, con empresas de automoción y electrónica liderando el cambio. En Europa Central y Oriental, los proveedores se han agrupado a menos de 500 km de las plantas alemanas, elevando el tonelaje ferroviario transfronterizo a través de Polonia y Chequia en un 12% interanual. Estos cambios amplían el mercado de transporte de carga ferroviaria al tiempo que recompensan a los operadores establecidos que ya gestionan la complejidad aduanera y de intercambio.
La Demanda de Minerales para la Transición Energética Requiere Capacidad Ferroviaria de Granel Especializada
El litio, el cobre y los minerales de tierras raras sustentan las cadenas de suministro de energías renovables y requieren soluciones ferroviarias de alta capacidad. Chile espera triplicar su producción de litio para 2030, lo que desencadena inversiones en enlaces ferroviarios dedicados desde las minas de Atacama hasta los puertos del Pacífico. Los trenes autónomos AutoHaul de Rio Tinto en Australia Occidental transportan mineral de hierro 1.700 km con un 15% menos de consumo de combustible que las operaciones con tripulación, lo que demuestra la productividad del transporte ferroviario de granel[2]. Las locomotoras de hidrógeno entregadas a FCAB en 2024 demuestran la tracción alternativa en el duro terreno andino. Dichos proyectos amplían el mercado de transporte de carga ferroviaria a medida que los minerales de la transición energética se mueven en mayores volúmenes.
La Optimización del Puente Terrestre China-UE Mejora la Conectividad Euroasiática
La diversificación de la cadena de suministro pospandemia ha revivido el interés en los corredores terrestres que unen el este de Asia con Europa. El Ferrocarril China-Kirguistán-Uzbekistán, aprobado en 2024, promete ahorros en los tiempos de tránsito de hasta 10 días en comparación con las rutas convencionales. Los viajes en tren de carga China-Europa aumentaron de 19.392 en 2024 a 20.022 en 2025, lo que supone un incremento de aproximadamente el 3,3%. El valor de las mercancías aumentó a 67.700 millones de USD en 2025 respecto a años anteriores, dando servicio a 232 ciudades en medio de la expansión de la red. Los persistentes retrasos por cambio de ancho siguen añadiendo costes, pero los operadores que inviertan en bogies de doble ancho captarán una mayor parte del mercado de transporte de carga ferroviaria a medida que crezcan los volúmenes euroasiáticos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión de la Red de Clase I en las Rutas de Cereales del Medio Oeste de EE. UU. | -0.7% | Medio Oeste de EE. UU., con repercusión en las terminales de exportación del Golfo | Corto plazo (≤2 años) |
| Limitaciones de Carga por Eje Impuestas por el Calado en las Líneas de Vía Estrecha del África Subsahariana | -0.4% | África Subsahariana | Largo plazo (≥4 años) |
| Normas Divergentes de Acoplamiento de Vagones que Dificultan el Tráfico Directo China-Asia Central | -0.6% | Corredor China-Asia Central | Mediano plazo (2-4 años) |
| Deflación del Coste del Transporte por Carretera de Larga Distancia que Reduce la Ventaja de Precio del Ferrocarril | -0.3% | América del Norte (región NAFTA) | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
La Congestión de la Red de Clase I Limita la Competitividad de las Exportaciones Agrícolas
Los vagones de cereales por ferrocarril en EE. UU. aumentaron a aproximadamente 1,11 millones en 2025, un incremento de alrededor del 3,7% respecto a 1,07 millones en 2024, respaldados por una fuerte demanda de exportación y volúmenes semanales superiores a la media. Las normas de conmutación recíproca propuestas tienen como objetivo mejorar el servicio, pero pueden perturbar la planificación de la red. Una extensión de apartadero de 50 millones de USD en Chicago aumentó la velocidad de CN en un 30%, lo que ilustra que el capital dirigido puede aliviar los cuellos de botella. Los operadores que no amplíen la capacidad corren el riesgo de perder cuota del mercado de transporte de carga ferroviaria frente a los competidores de barcazas y camiones.
Las Normas de Acoplamiento Divergentes Fragmentan la Integración Ferroviaria Euroasiática
Los sistemas de acopladores incompatibles obligan a realizar transbordos que consumen mucho tiempo en las fronteras entre China y Asia Central, añadiendo entre 6 y 8 horas por tren y entre 500 y 800 USD por contenedor. El programa de Acoplamiento Automático Digital de Europa podría aumentar la capacidad de carga en un 30% para 2030, pero los acopladores de tipo AAR de China y el diseño SA-3 de Rusia siguen sin estar alineados[3]. Hasta que avance la armonización, estas barreras técnicas limitan el tráfico directo y moderan el ritmo de expansión del mercado de transporte de carga ferroviaria en los corredores euroasiáticos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Carga:
Los Volúmenes de Granel Anclan el Mercado, los Contenedores Impulsan el CrecimientoEl tamaño del mercado de transporte de carga ferroviaria para las materias primas a granel representó el 41,75% del valor de 2025, lo que subraya la ventaja de coste del ferrocarril para el carbón, el mineral y los cereales. La red AutoHaul de 1.700 km de Rio Tinto opera con una fiabilidad del 99,7%, lo que demuestra las operaciones autónomas de granel a escala. Los flujos contenedorizados e intermodales avanzan a una CAGR del 6,23%, impulsados por el comercio electrónico y el nearshoring que priorizan la logística flexible. El gasto de capital de 3.800 millones de USD de BNSF en 2025 incluye un centro intermodal en Phoenix con el objetivo de lograr un crecimiento del 15% en contenedores domésticos.
El granel líquido, principalmente petróleo y productos químicos, mantiene una demanda estable porque el ferrocarril ofrece una manipulación más segura de la carga peligrosa que los oleoductos en rutas específicas. La carga fraccionada y la carga de proyecto siguen siendo un nicho, dando servicio a turbinas y maquinaria de gran tamaño. Las Normas de Seguridad de Vagones de Carga de 2025 de la Administración Federal de Ferrocarriles prohíben componentes de países de preocupación, lo que eleva los costes de adquisición pero refuerza la resiliencia a largo plazo. Los operadores que equilibren sus raíces en el granel masivo con la diversificación en contenedores resistirán mejor los ciclos de materias primas que los especialistas en un solo segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Servicio:
El Transporte Principal Domina mientras los Servicios Auxiliares Crecen con FuerzaLos servicios de transporte generaron el 83,14% de los ingresos de 2025, lo que refleja el núcleo histórico del mercado de transporte de carga ferroviaria. El ferrocarril de horario de precisión, la rotación de activos y la velocidad de transporte de línea siguen siendo las métricas de rendimiento centrales. Los servicios auxiliares de mantenimiento, maniobras y almacenamiento están creciendo a una CAGR del 7,49%, lo que señala un giro hacia líneas de negocio de mayor margen. La división de SNCF en Hexafret (operaciones) y Technis (mantenimiento) tiene como objetivo alcanzar 200 millones de EUR (233,6 millones de USD) en ingresos de mantenimiento para terceros en 2027.
Las normas reglamentarias que exigen inspecciones más frecuentes de los vagones cisterna y los vagones de materiales peligrosos elevan los obstáculos de cumplimiento para los nuevos participantes, protegiendo los beneficios de los operadores establecidos. Wabtec registró más de 1.000 millones de USD en pedidos en el cuarto trimestre de 2024 para actualizaciones de locomotoras y diagnósticos digitales, lo que subraya la escala del mercado de posventa[4]. Los operadores que internalicen el talento de mantenimiento podrán capturar el valor del ciclo de vida y fortalecer su poder de negociación con los proveedores de material rodante.
Por Industria de Usuario Final:
La Minería Sigue Liderando, la Logística Minorista se AceleraLa minería y los minerales transportaron el mayor tonelaje, contribuyendo con el 31,77% de los volúmenes de 2025 al mercado de transporte de carga ferroviaria. Las negociaciones de tarifas siguen siendo duras; BHP logró reducciones del 8-12% en los contratos de 2024 garantizando volúmenes. Los flujos minoristas y de bienes de consumo de alta rotación están creciendo a una CAGR del 7,98%, ya que las llegadas a puertos costeros se conectan a centros de distribución interior por ferrocarril. El corredor intermodal de Schneider National entre el sureste de México promete un 62% menos de CO₂ que el camión y una entrega entre 18 y 24 horas más rápida.
El petróleo, el gas y los productos químicos disfrutan de cargas estables porque la capacidad de los oleoductos es finita y las normas de seguridad favorecen el ferrocarril para ciertas rutas de materiales peligrosos. Los volúmenes agrícolas fluctúan estacionalmente, pero se benefician de la ampliación de las conexiones con los silos de cereales. Las cadenas de suministro de automoción integran el ferrocarril para gestionar baterías y vehículos terminados; Norfolk Southern se posiciona como socio de la cadena de suministro de vehículos eléctricos con manejo especializado de baterías. Las carteras de clientes diversificadas permiten a los operadores cubrirse ante las caídas sectoriales.
Por Tipo de Tracción:
El Diésel Domina, las Alternativas Ganan VelocidadLas locomotoras diésel representaron el 64,41% de la flota activa en 2025, pero la volatilidad de los precios del combustible y los impuestos al carbono están erosionando su ventaja de costos. Las unidades híbridas de hidrógeno-GNL avanzan a una CAGR del 10,62%, lo que refleja los subsidios gubernamentales y la maduración tecnológica. El ensayo de hidrógeno de CPKC en el oeste de Canadá logró tiempos de reabastecimiento similares a los del diésel y rangos de 500 km, destacando el potencial para un transporte de flete ferroviario en Canadá más limpio en corredores no electrificados. Siemens Mobility y Tyczka Hydrogen planean una arquitectura de suministro de hidrógeno de extremo a extremo para corredores no electrificados.
La tracción eléctrica se expande donde ya existe catenaria, especialmente en Europa y partes de Asia, ofreciendo cero emisiones directas y mayor eficiencia energética. Las locomotoras eléctricas de batería y de modo dual permiten una operación urbana silenciosa y sin emisiones, manteniendo al mismo tiempo la capacidad de largo recorrido. Los operadores que escalonan las inversiones primero en las rutas de mayor utilización evitarán amortizaciones de activos varados y asegurarán contratos con prima verde.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Destino:
La Madurez Doméstica se Encuentra con el Impulso TransfronterizoLos movimientos domésticos captaron el 61,28% del tonelaje de 2025, lo que refleja las redes nacionales consolidadas y la familiaridad regulatoria. El crecimiento es moderado a medida que se aproximan los límites de capacidad y el transporte por carretera compite en trayectos cortos. El tráfico internacional y transfronterizo está creciendo a una CAGR del 6,68%, impulsado por acuerdos comerciales e infraestructuras dedicadas. El programa TEN-T de Europa destina 30.000 millones de EUR (35.000 millones de USD) para elevar la cuota modal del ferrocarril al 30% para 2030.
El nuevo servicio de Schneider National de México al sureste de EE. UU. aprovecha la ruta de línea única de CSX y CPKC para evitar los carriles de camiones tradicionales. Las plataformas aduaneras digitales que predespacha la documentación reducen el tiempo de espera en parado, mejorando la competitividad puerta a puerta del ferrocarril. Los operadores con relaciones establecidas con las agencias fronterizas y sistemas de TI multidominios están posicionados para ganar cuota incremental transfronteriza del mercado de transporte de carga ferroviaria.
Análisis Geográfico
Mercado de Transporte de Flete Ferroviario en Asia-Pacífico
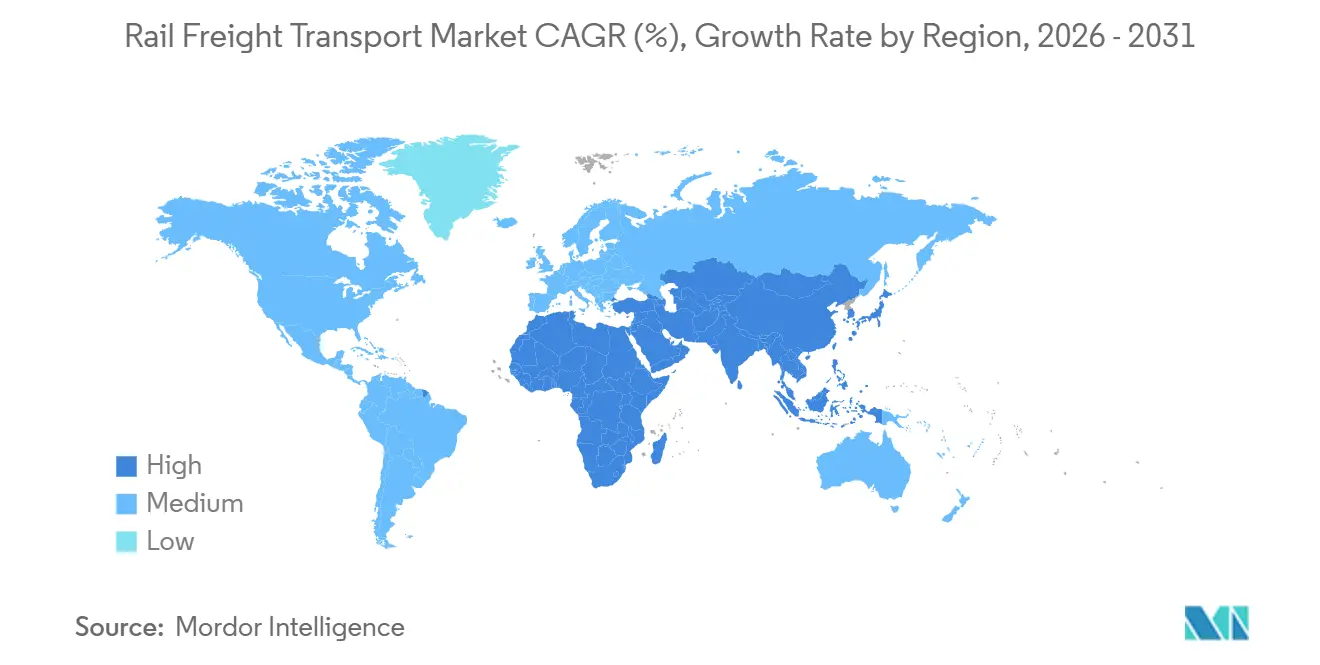
Asia-Pacífico registra la expansión regional más rápida con una CAGR del 6,21% hasta 2031, impulsada por los proyectos de la Iniciativa de la Franja y la Ruta de China y los 3.360 km de corredores dedicados al flete de India. Los corredores de India soportan cargas por eje de 25 toneladas y trenes de 1.500 m, reduciendo los costos por tonelada hasta un 40%. Japón está pilotando locomotoras de hidrógeno, las líneas mineras de Australia operan formaciones autónomas, y el Sudeste Asiático está modernizando vías y terminales, como el Vietnam SuperPort.
Mercado de Transporte de Flete Ferroviario en América del Norte
América del Norte registra un crecimiento estable de un solo dígito medio, ya que el nearshoring impulsa los volúmenes en el eje sur-norte. Union Pacific registró 1,8 mil millones de USD en el tercer trimestre de 2025, incluidos los costos de fusión. CPKC, actualmente el único operador de línea única Canadá-EE. UU.-México del continente, está captando tráfico de automoción y bienes de consumo en el recién denominado Southeast Mexico Express.
Mercado de Transporte de Flete Ferroviario en EMEA y América del Sur
La liberalización en Europa intensifica la competencia; la escisión Hexafret de SNCF busca la rentabilidad mediante la especialización, y Alemania subvenciona locomotoras de hidrógeno. América del Sur sigue orientada a las materias primas, con la locomotora de hidrógeno de FCAB demostrando tracción verde a gran altitud. Oriente Medio y África presentan oportunidades en mercados emergentes, como la línea EAU-Omán valorada en 3 mil millones de USD y un préstamo del Banco Africano de Desarrollo de 1 mil millones de USD para rehabilitar Transnet Freight Rail en Sudáfrica. Los anchos de vía reducidos y los límites de carga por eje moderan la capacidad a corto plazo, pero ofrecen un potencial alcista a largo plazo una vez concluidas las mejoras.
Panorama regulatorio
La regulación se está endureciendo en torno a la seguridad, la interoperabilidad y la asignación de capacidad de red, con implicaciones directas para la inversión en flotas, el rendimiento transfronterizo y los costos de cumplimiento. En Estados Unidos, la Federal Railroad Administration ha continuado formalizando requisitos de seguridad, incluida una norma final de diciembre de 2024 que refuerza los Freight Car Safety Standards (49 CFR Part 215), y una acción del Federal Register de enero de 2026 que codifica las exenciones existentes para la reflectorización del material rodante de carga ferroviaria (49 CFR Part 224). Esto está impulsando a operadores y arrendadores hacia prácticas más estandarizadas de modernización, inspección y documentación.
En Europa, la política ferroviaria está pasando de enfoques corredor por corredor hacia una coordinación más unificada y digital para las rutas de carga internacionales. En mayo de 2026, el Parlamento Europeo aprobó un Reglamento sobre el uso de la capacidad de infraestructura ferroviaria en el Espacio Ferroviario Europeo Único, que sustituye al Reglamento (UE) n.º 913/2010 para mejorar la coordinación transfronteriza. Al mismo tiempo, la UE ha continuado refinando la interoperabilidad de vagones mediante actualizaciones de la ETI WAG (Reglamento de Ejecución (UE) 2025/2064, adoptado en octubre de 2025). Gran Bretaña ha avanzado en las normas técnicas de material rodante a través del National Technical Specification Notice (NTSN) del Department for Transport para vagones de carga (edición 2, mayo de 2025), y ha reintroducido una Railways Bill en la sesión 2026-27 que incluye un objetivo legal de crecimiento del transporte ferroviario de mercancías bajo el modelo propuesto de Great British Railways.
Análisis de la cadena de valor
La cadena de valor del transporte ferroviario de mercancías va desde la propiedad y el acceso a la infraestructura (gobiernos y administradores de infraestructura) hasta el suministro de flota y tecnología (fabricantes de locomotoras y vagones, proveedores de sistemas de frenado y control, y socios de suministro de combustibles alternativos), luego a las operaciones (operadores de transporte ferroviario de mercancías, operadores intermodales y de transporte combinado, y gestores de terminales y depósitos), y finalmente a los propietarios de la carga y transitarios que contratan servicios de trayecto principal más de última milla. A medida que la carga contenerizada e intermodal crece más rápido que la carga a granel en la estructura actual del mercado, las terminales, grúas, automatización de patios e interfaces de datos (reserva de espacios, seguimiento y preaprobación aduanera en corredores transfronterizos) se están convirtiendo en nodos de mayor apalancamiento que el trayecto principal por sí solo, lo que aumenta la importancia de las asociaciones entre ferrocarriles, puertos y puertos secos, e integradores logísticos.
Los cuellos de botella tienden a concentrarse en las interfaces de la red, donde la congestión y las ventanas de construcción mal coordinadas, las interrupciones de señalización y los desequilibrios de equipos pueden dejar contenedores varados lejos de los centros de demanda. La actividad reciente en los corredores también muestra cómo la infraestructura y la logística fronteriza dan forma a la creación de capacidad, incluido el inicio del tráfico regular de mercancías en la línea Budapest-Belgrado en febrero de 2026, y el traslado por parte de Türkiye, Azerbaiyán y Georgia de la línea Baku-Tiflis-Kars (BTK) a operaciones a plena capacidad en junio de 2026. En el lado de la demanda, el flujo intermodal de puerto a interior en América del Norte sigue siendo un generador de flujo importante, ya que el rendimiento intermodal representa una parte significativa de los contenedores que salen de las terminales portuarias por tren. Esto mantiene la gestión de chasis, el reposicionamiento de contenedores y el rendimiento de los centros del interior como aspectos centrales de la confiabilidad del servicio de extremo a extremo.
Panorama Competitivo
El mercado de transporte de carga ferroviaria está regionalmente concentrado pero globalmente fragmentado. En América del Norte, siete operadores de Clase I controlan la mayoría de las toneladas-milla, aprovechando el ferrocarril de horario de precisión, el transporte intermodal de doble pila y los recargos por combustible para mantener los márgenes. BNSF, Union Pacific y CPKC continúan con programas de gasto de capital de varios miles de millones de dólares dirigidos a corredores de crecimiento clave y servicios auxiliares como la reparación de vagones.
Europa alberga a los operadores nacionales establecidos DB Cargo, Hexafret de SNCF, PKP Cargo, además de participantes ágiles como SBB Cargo y Genesee & Wyoming Europe. La liberalización permite la competencia en precios, pero erosiona la cuota individual, empujando a los operadores establecidos hacia la especialización, el acoplamiento automatizado y los pilotos de tracción de hidrógeno.
La adopción tecnológica separa a los líderes de los rezagados. El AutoHaul de Rio Tinto, con una fiabilidad del 99,7%, eleva el listón para el transporte autónomo de carga pesada. Wabtec suministra frenado digital y diagnósticos que aumentan el tiempo de actividad y respaldan el cumplimiento de las emisiones. El cumplimiento de la norma ISO 14001 y los Objetivos Basados en la Ciencia influye ahora en las decisiones de los cargadores, otorgando una prima de precio en el mercado de transporte de carga ferroviaria a los operadores con hojas de ruta de descarbonización creíbles.
Líderes del Sector del Transporte de Carga Ferroviaria
-
BNSF Railway
-
Union Pacific Railroad
-
Russian Railways
-
Canadian National Railway
-
DB Cargo
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte de Flete Ferroviario Empresas cubiertas en este informe
- Union Pacific Railroad Company
- BNSF Railway Company
- Canadian National Railway Company
- Canadian Pacific Kansas City Limited (CPKC)
- CSX Transportation, Inc.
- Norfolk Southern Railway Company
- DB Cargo AG
- Fret SNCF (Hexafret)
- SBB Cargo AG
- Russian Railways (RZD)
- PKP Cargo S.A.
- Genesee & Wyoming Inc.
- Pacific National Pty Ltd
- Qube Holdings Limited
- Japan Freight Railway Company
- Indian Railways
- Qatar Railways Company (Qatar Rail)
- Etihad Rail PJSC
- Transnet Freight Rail
- Aurizon LTD*
Lea el análisis de las empresas de transporte de flete ferroviario
Oportunidades de mercado y perspectivas futuras
La capacidad intermodal y los nodos logísticos del interior son un claro espacio en blanco donde convergen el nearshoring, la reposición del comercio electrónico y la distribución de puerto a interior. En Estados Unidos, BNSF anunció un plan de inversión de capital para 2026 de 3.6 mil millones de USD que incluye financiación dedicada a proyectos de expansión de capacidad. También ha avanzado en el desarrollo del Barstow International Gateway (BIG) en California como un gran centro del interior destinado a manejar envíos intermodales y reducir las millas recorridas por camión. Juntos, estos movimientos indican dónde están asignando capital los operadores para proteger la velocidad del servicio y ganar cuota en rutas de larga distancia, donde el ferrocarril puede combinar el trayecto principal con la productividad de las terminales.
La simplificación de políticas y las reformas de acceso para operadores también crean espacio para nuevos diseños de servicios y asociaciones, especialmente en los corredores de Asia-Pacífico de alto crecimiento, donde el ferrocarril nacional domina hoy en día, pero el transporte transfronterizo y la contenerización están aumentando. En julio de 2026, Indian Railways anunció reformas que eliminan las estructuras de tarifas de carga multiescalonadas para fertilizantes y granos alimenticios, introducen una licencia unificada para operadores de trenes de contenedores y despliegan un marco de certificación de habilidades. Esto respalda operaciones de trenes de contenedores más estandarizadas y escalables, y una mayor participación de terceros. Junto con programas de infraestructura como corredores de carga dedicados y el avance hacia la digitalización (automatización en patios, operaciones remotas e iniciativas relacionadas con DAC en Europa), las oportunidades se están concentrando en torno a: (i) servicios afines, como mantenimiento, maniobras y almacenamiento, que monetizan el tiempo de actividad de los activos, y (ii) pilotos de tracción alternativa y ecosistemas de abastecimiento de combustible en rutas de carga no electrificadas, donde los operadores pueden combinar el cumplimiento de emisiones con los requisitos de Alcance 3 de los cargadores sin completar la electrificación total de la red.
Desarrollos recientes de la industria en Mercado de Transporte de Flete Ferroviario
- Julio de 2026: Canadian National Railway informó haber transportado 2.67 millones de toneladas métricas de grano en junio de 2026, estableciendo un nuevo récord mensual en su red. El resultado destaca cómo la ejecución operativa y la fluidez de los corredores convierten la demanda agrícola en volúmenes ferroviarios, reforzando la importancia del rendimiento de las terminales y el tiempo de ciclo durante los períodos de exportación pico.
- Mayo de 2026: Keyera, AltaGas y Canadian National Railway lanzaron el proyecto Alberta Corridor Export (ACE) Rail Terminal, anclado por una inversión inicial de 240 millones de USD por parte de Keyera. El proyecto conecta el suministro industrial de Alberta con las plataformas de exportación de la Costa Oeste, fortaleciendo la logística de materias primas de extremo a extremo y creando un nuevo punto de captación para el crecimiento de las exportaciones vinculadas al ferrocarril.
- Abril de 2026: Union Pacific Railroad firmó un contrato de siete años con Rocky Mountain Steel Mills para la producción nacional de rieles de acero desde la planta de Pueblo, Colorado. Asegurar un suministro ferroviario nacional a largo plazo respalda los programas de mantenimiento y renovación, y reduce la exposición a interrupciones en la adquisición transfronteriza de materiales críticos para vías.
Mercado de Transporte de Flete Ferroviario Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca los ingresos obtenidos por el transporte de mercancías por ferrocarril, donde el flete se mueve en redes ferroviarias mediante trenes de carga y servicios operativos relacionados. El dimensionamiento se centra en los servicios de movimiento de flete remunerado prestados por operadores ferroviarios autorizados a clientes comerciales.
Exclusiones del alcance: los servicios de transporte ferroviario de pasajeros (incluidos los de cercanías y alta velocidad), el transporte por oleoducto y el maniobrado industrial en planta quedan excluidos del dimensionamiento de este mercado.
Descripción General de la Segmentación
- Por Tipo de Carga
- Contenedorizada / Intermodal
- Granel Seco (Carbón, Minerales, Cereales)
- Granel Líquido (Crudo, Productos Químicos)
- Carga Fraccionada y Carga de Proyecto
- Por Tipo de Servicio
- Transporte
- Servicios Auxiliares al Transporte (Mantenimiento de Vagones y Vías Férreas, Maniobras de Carga y Almacenamiento)
- Por Industria de Usuario Final
- Minería y Minerales
- Petróleo, Gas y Productos Químicos
- Agricultura y Alimentación
- Manufactura y Automoción
- Comercio Minorista y Bienes de Consumo de Alta Rotación
- Materiales de Construcción y Silvicultura
- Por Tipo de Tracción
- Diésel
- Eléctrico
- Híbrido / Hidrógeno y GNL
- Por Destino
- Doméstico
- Internacional / Transfronterizo
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza organizando el conjunto de demanda y el límite de ingresos por servicios, para luego recopilar series de referencia consistentes por región. Las fuentes públicas, como la Unión Internacional de Ferrocarriles (UIC), el Foro Internacional de Transporte (ITF), el Banco Mundial, UN Comtrade, y los ministerios de transporte nacionales y los reguladores ferroviarios, ayudan a anclar los indicadores de actividad de flete, como las toneladas-kilómetro ferroviarias, los flujos comerciales y la utilización de corredores.
También revisamos los informes anuales de los operadores, las presentaciones a inversores y los estados financieros auditados para comprender la composición de los ingresos y los cambios en el rendimiento por tonelada-kilómetro, y utilizamos prensa logística de reconocido prestigio para los eventos de política y red. Para la verificación cruzada de los volúmenes vinculados al comercio, se utiliza de forma selectiva una base de datos de envíos de importación y exportación a nivel de embarque para validar los flujos de mercancías y contenedores que habitualmente se transportan por ferrocarril. Las fuentes de investigación documental aquí enumeradas son ilustrativas, y también se utilizaron otras referencias públicas durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para verificar los límites de ingresos y para traducir los indicadores de actividad en supuestos realistas de precios y composición, especialmente donde la información pública es irregular. Conversamos con operadores de flete ferroviario, proveedores de logística, partes interesadas en infraestructura y grandes usuarios del lado del cargador en los principales corredores ferroviarios, y luego verificamos los supuestos por región para reflejar las diferencias en las composiciones de mercancías y los estilos de contratación.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 12% | Asia-Pacífico: 43% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 38% | Europa, Oriente Medio y África (EMEA): 36% |
| Actores menores: 17% | Gerentes: 50% | Américas: 21% |
Dimensionamiento del Mercado y Previsión
El modelo central utiliza un enfoque de arriba hacia abajo, en el que los indicadores de actividad de flete ferroviario se convierten en ingresos aplicando una lógica de rendimiento específica por región. En la práctica, las tendencias de toneladas-kilómetro ferroviarias, los cambios en la participación intermodal, los ciclos de materias primas a granel, las ampliaciones de capacidad de los corredores y los movimientos de costos de combustible y electricidad se utilizan como insumos que configuran tanto las expectativas de volumen como las de precios.
Para mantener los totales en niveles realistas, se utilizan aproximaciones selectivas de abajo hacia arriba como verificación cruzada, como la consolidación de los ingresos por flete de operadores muestreados y la comprobación del rendimiento implícito por tonelada-kilómetro frente a los rangos obtenidos en las entrevistas. También validamos la dirección de los precios intermodales mediante verificaciones de canal. Cuando la divulgación pública a nivel de país es limitada, realizamos estimaciones a partir de redes ferroviarias comparables y luego las corregimos utilizando la exposición comercial, la composición de mercancías y las diferencias en la densidad de la red.
Para las previsiones, se aplica un análisis de escenarios en torno a los factores macroeconómicos que el flete ferroviario tiende a seguir, y luego la trayectoria final se ajusta utilizando los resultados de regresión multivariante para variables como la producción industrial, el valor del comercio y las incorporaciones de infraestructura. Los supuestos se mantienen lo suficientemente simples como para ser reproducibles, y solo los conservamos una vez que se alinean con lo que los encuestados primarios describen como comportamiento práctico de contratos y volúmenes.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante triangulación a partir de señales independientes, y realizamos verificaciones de variaciones pronunciadas por región, composición de carga e implicaciones en los niveles de rendimiento. Si el total de un país sugiere ingresos por tonelada-kilómetro poco realistas, o muestra un cambio repentino en la composición sin un desencadenante de política o red identificable, revisamos los insumos subyacentes e iniciamos conversaciones de seguimiento.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión interna de múltiples etapas para mantener la lógica de cálculo, la coherencia de unidades y el tratamiento de divisas en orden. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando un evento material afecta a los corredores ferroviarios, la regulación o la demanda de flete. Justo antes de la entrega, realizamos un pase final para incorporar las últimas publicaciones públicas y las señales clave del mercado.
Tamaño del Mercado de Transporte de Flete Ferroviario de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores de mercado publicados para el transporte de flete ferroviario pueden diferir incluso cuando parecen cubrir el mismo alcance, porque el límite del servicio, el momento y las decisiones de precios no siempre están alineados. Las variaciones suelen provenir de si se contabilizan los servicios complementarios, de cómo se trata el ingreso nacional frente al transfronterizo, y de cómo el modelo traduce el tonelaje o las toneladas-kilómetro en ingresos realizados.
La evidencia de actividad de flete, como la dirección reportada de toneladas-kilómetro ferroviarias, los comentarios sobre volúmenes intermodales y el rango implícito de ingresos por tonelada-kilómetro, se utiliza para mantener a Mordor Intelligence vinculada a un conjunto de ingresos claramente definido, exclusivo del ferrocarril. Esta es una de las razones por las que el total de 2026 puede diferir de las cifras ancladas a diferentes años base. En algunas publicaciones, el año base es anterior y luego se proyecta utilizando una trayectoria de crecimiento más alta, mientras que otras amplían el alcance para incluir servicios logísticos adyacentes o diferentes supuestos de incremento de precios que no se revalidan cada año.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 340,5 mil millones de USD (2026) | |
| Global Research House A | 313,0 mil millones de USD (2024) | Utiliza un año base anterior y un horizonte más largo, y el alcance indica un conjunto de servicios más amplio en carga, tracción y usuarios finales sin separar claramente los ingresos por servicios ferroviarios de los ingresos por logística complementaria. |
| Industry Publisher B | 291,62 mil millones de USD (2024) | Ancla la estimación a los valores de 2023 a 2024 y aplica una tasa de crecimiento uniforme, con visibilidad limitada sobre cómo se reconcilian las toneladas-kilómetro y el rendimiento entre regiones y cómo se gestiona el momento de la conversión de divisas. |
La diferencia entre las tres cifras se explica principalmente por la elección del año base y por el rigor con que se aplica el límite de ingresos por servicios ferroviarios. Cuando se utilizan conjuntamente las señales de actividad y las verificaciones de rendimiento, el número final es más fácil de rastrear hasta el movimiento de flete observable y el comportamiento de los precios, lo que mejora la reproducibilidad para la planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de transporte de carga ferroviaria en 2026?
El tamaño del mercado de transporte de carga ferroviaria es de 340.500 millones de USD en 2026, en expansión hacia los 423.870 millones de USD en 2031 a una CAGR del 4,48%.
¿Qué tipo de carga crece más rápido hasta 2031?
La carga contenedorizada e intermodal lidera con una CAGR del 6,23%, impulsada por la logística del comercio electrónico y las necesidades de cadenas de suministro flexibles.
¿Qué tecnologías de tracción ganarán cuota?
Se prevé que las locomotoras híbridas, de hidrógeno y de GNL crezcan a una CAGR del 10,62% a medida que los operadores cumplan con las normas de descarbonización y la volatilidad del coste del combustible.
¿Qué región registra la tasa de crecimiento más alta?
Asia-Pacífico registra la expansión más rápida con una CAGR del 6,21%, respaldada por las inversiones de la Franja y la Ruta y los corredores de carga dedicados de India.
¿Cómo están impactando las tendencias de nearshoring en los volúmenes ferroviarios?
Los traslados de manufactura hacia México y Europa Central y Oriental están añadiendo densidad a los corredores ferroviarios norte-sur y este-oeste, elevando los volúmenes transfronterizos en dos dígitos.
¿Cuál es la mayor restricción operativa actual?
Los cuellos de botella de capacidad en las rutas de cereales del Medio Oeste de EE. UU. están alargando los tiempos de tránsito y arriesgando cambios modales hacia el transporte por carretera y barcazas.