
Tamaño y cuota del mercado de carga y logística de Estonia
Visión General del Mercado
| Período de Estudio | 2018 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
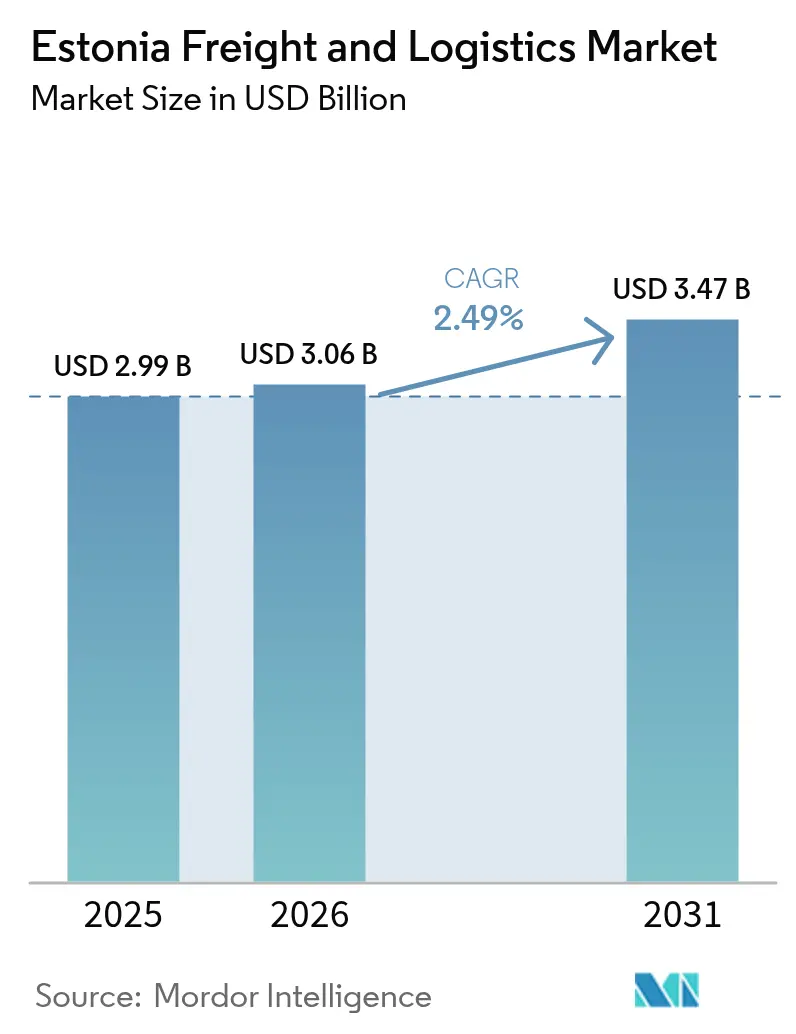
| Tamaño del mercado en el año base (2025) | 2.99 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.47 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.49 % |
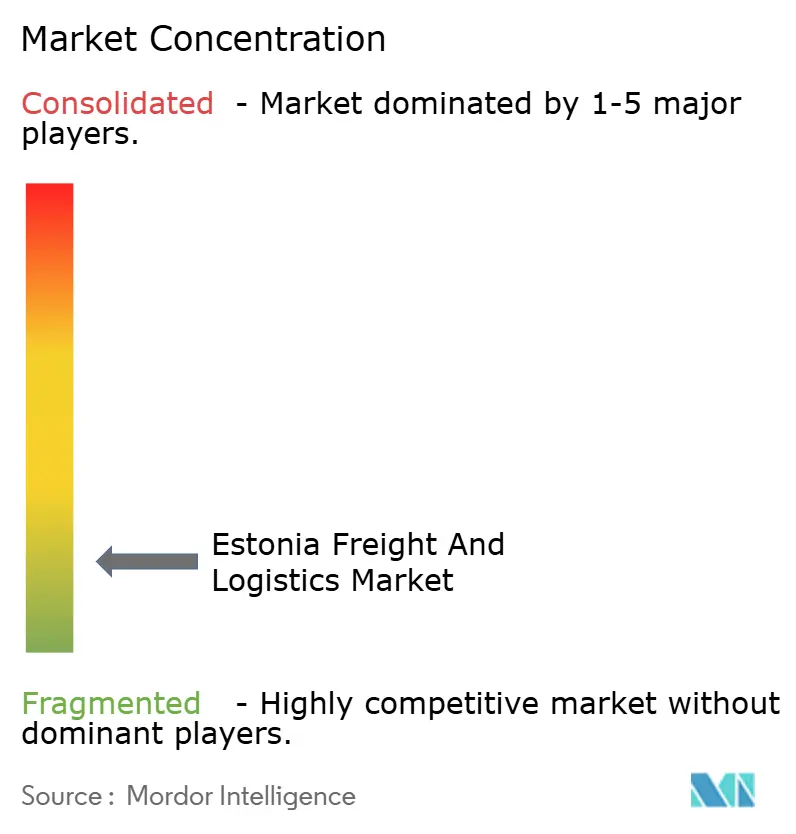
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de carga y logística de Estonia por Mordor Intelligence
El tamaño del mercado de carga y logística de Estonia fue valorado en 2.990 millones de USD en 2025 y se estima que crecerá desde 3.060 millones de USD en 2026 hasta alcanzar 3.470 millones de USD en 2031, a una CAGR del 2,49% durante el período de previsión (2026-2031). La expansión moderada se debe al papel de Estonia como puerta de entrada al Báltico, los constantes desembolsos en infraestructura y la creciente adopción digital. Una parte considerable de la carga todavía se mueve por carretera, aunque las opciones multimodales se están consolidando a medida que avanzan las obras de construcción de Rail Baltica y el Puerto de Tallin amplía su capacidad. La logística de temperatura controlada se expande impulsada por las exportaciones de productos del mar y ciencias de la vida, mientras que el comercio electrónico mantiene en alza los volúmenes de mensajería. El creciente marco regulatorio de sostenibilidad del Pacto Verde de la UE impulsa las actualizaciones de activos hacia flotas con menor huella de carbono, y el acercamiento de producción nórdica (near-shoring) alimenta la demanda de centros de logística de terceros (3PL) en torno a Tallin.
Conclusiones clave del informe
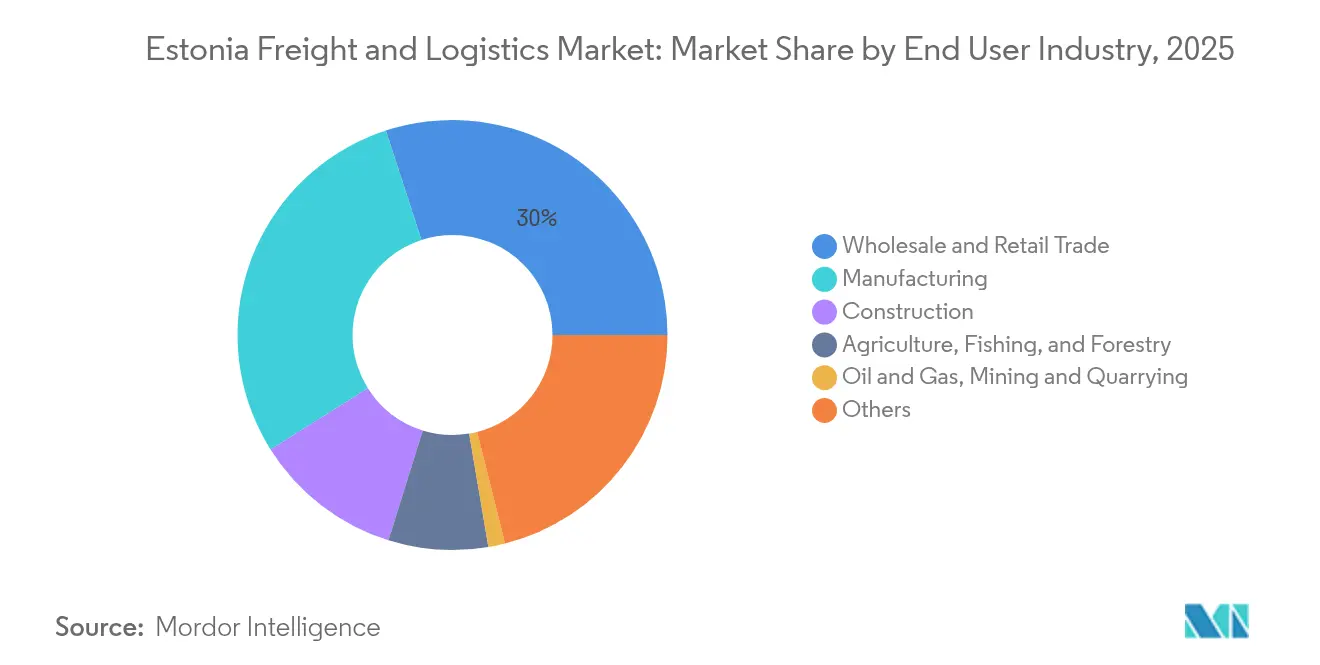
- Por industria de usuario final, el comercio mayorista y minorista representó el 30,02% de la cuota del mercado de carga y logística de Estonia en 2025, mientras que se prevé que la manufactura crezca a una CAGR del 2,58% entre 2026 y 2031.
- Por función logística, el transporte de carga lideró con el 60,12% del tamaño del mercado de carga y logística de Estonia en 2025; se proyecta que el segmento de mensajería, expreso y paquetería (CEP) se expanda a una CAGR del 2,76% entre 2026 y 2031.
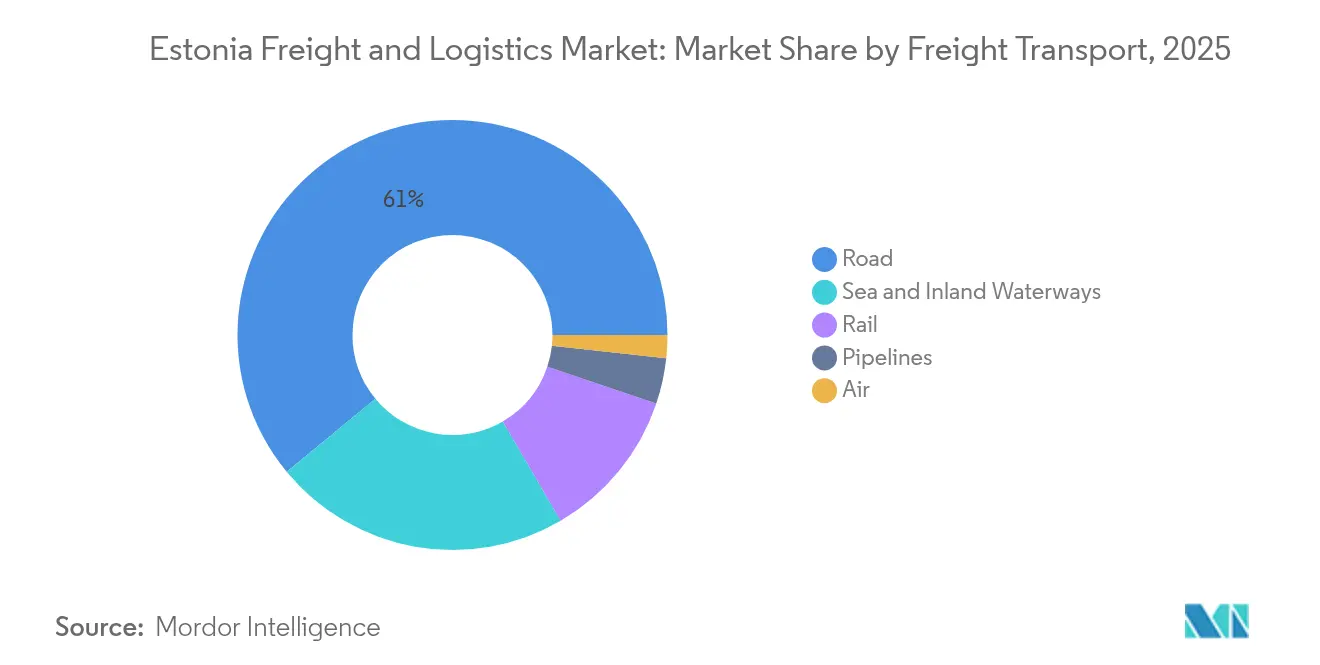
- Por modo de transporte de carga, el transporte de carga por carretera representó una cuota de ingresos del 60,98% en 2025, mientras que el transporte de carga aérea está preparado para la CAGR más rápida del 4,72% entre 2026 y 2031.
- Por tipo de entrega CEP, los paquetes domésticos representaron una cuota de ingresos del 63,74% en 2025; los envíos internacionales registran la CAGR esperada más alta del 2,88% entre 2026 y 2031.
- Por clase de temperatura en almacenamiento, las instalaciones no controladas por temperatura captaron una cuota de ingresos del 91,95% en 2025; se prevé que el espacio de temperatura controlada avance a un 2,33% entre 2026 y 2031.
- Por modo de agencia de carga, las vías marítimas y fluviales interiores dominaron con una cuota de ingresos del 71,62% en 2025; se prevé que la agencia de carga aérea crezca a una CAGR del 4,23% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de carga y logística de Estonia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Inversiones en Rail Baltica de Estonia y expansión portuaria que impactan el mercado de carga | +0.6% | Nacional, con efecto de desbordamiento hacia Letonia, Lituania y Polonia | Largo plazo (≥ 4 años) |
| Demanda de servicios de temperatura controlada impulsada por las exportaciones de productos del mar y farmacéuticos | +0.5% | Nacional, con concentración en regiones costeras y principales centros de exportación | Mediano plazo (2-4 años) |
| Los gobiernos impulsan la digitalización en logística con iniciativas como X-Road y E-Freight | +0.4% | Nacional, con implementación enfocada en los principales centros logísticos | Mediano plazo (2-4 años) |
| Los incentivos del Pacto Verde de la Unión Europea para la carga con baja huella de carbono impulsan la demanda | +0.4% | Nacional, alineado con la implementación a nivel de la UE | Largo plazo (≥ 4 años) |
| Las empresas nórdicas recurren a los centros 3PL estonios para el acercamiento de producción (near-shoring) | +0.3% | Nacional, con énfasis en el norte de Estonia y la región de Tallin | Corto plazo (≤ 2 años) |
| Iniciativas de seguridad y diversificación energética que impulsan la demanda de logística de infraestructuras | +0.3% | Nacional, con foco en zonas costeras y zonas de infraestructura energética | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inversiones en Rail Baltica y expansión portuaria
Los contratos por valor de 726 millones de EUR (801,24 millones de USD) firmados en 2025 aceleran la construcción de la línea Rail Baltica de ancho europeo, reduciendo los tiempos de tránsito y conectando Estonia con los corredores centrales de la UE[1]Rail Baltica, "Contratos de construcción de Rail Baltica en Estonia," railbaltica.org. El dragado paralelo y las ampliaciones de muelles han duplicado el potencial de capacidad de tráfico anual en el Puerto de Tallin desde 2009, mientras que el acceso libre de hielo durante todo el año y el estatus de zona franca atraen a los cargadores. En conjunto, los proyectos desvían la carga desde la carretera hacia cadenas ferroviarias y marítimas, apoyan trenes de bloque más pesados y diversifican las rutas alejándose de los corredores orientales sujetos a sanciones.
Plataformas digitales respaldadas por el gobierno (X-Road, E-Freight)
X-Road conecta a más de 450 organismos públicos y privados, automatizando el despacho aduanero y reduciendo los tiempos de tramitación de documentos. Estonia también pilota los requisitos de Información Electrónica sobre el Transporte de Mercancías (eFTI) de la UE con antelación al plazo de julio de 2027, posicionando a los transportistas para el comercio transfronterizo sin papel[2]Comisión Europea, "Reglamento de Información Electrónica sobre el Transporte de Mercancías," ec.europa.eu. Estas iniciativas reducen los costos administrativos y mejoran la visibilidad en tiempo real, otorgando a los primeros adoptantes una ventaja en márgenes.
Demanda de servicios de temperatura controlada
Los exportadores de productos del mar y farmacéuticos incrementan los requisitos de cadena de frío; el almacenamiento de temperatura controlada, aunque representa únicamente el 7,72% del segmento de almacenamiento y depósito en 2024, supera al segmento de almacenamiento en general. Los operadores instalan sensores IoT y monitoreo en la nube para garantizar condiciones conformes con la Práctica de Distribución Correcta (GDP), limitando el deterioro y respaldando cargas de mayor valor.
Incentivos del Pacto Verde de la Unión Europea para la carga con baja huella de carbono
La Ley Europea del Clima exige reducciones de emisiones de gases de efecto invernadero de al menos el 55% para 2030, en comparación con los niveles de 1990, endureciendo los límites de CO₂ para los camiones pesados y extendiendo el Sistema de Comercio de Emisiones al transporte marítimo[3]Comisión Europea, "Política de competencia y crecimiento económico," ec.europa.eu. Los transportistas en Estonia pueden acceder a financiación de la UE para reconvertir camiones de GNL e instalar unidades de alimentación eléctrica en tierra, aunque deben presupuestar el aumento de los precios del carbono y reformular sus planes de inversión en flotas.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| La escasez de conductores y el envejecimiento de la fuerza laboral plantean desafíos para el mercado | -0.4% | Nacional; agudo en zonas rurales | Mediano plazo (2-4 años) |
| Limitaciones de capacidad en el puerto de Tallin y las vías fluviales interiores | -0.3% | Distritos portuarios y rutas fluviales | Corto plazo (≤ 2 años) |
| Riesgos de sanciones y dependencia del tráfico de tránsito de carga rusa que impactan el mercado | -0.2% | Regiones de la frontera oriental | Mediano plazo (2-4 años) |
| La pequeña escala doméstica obstaculiza gravemente la economía 4PL en Estonia | -0.1% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de conductores y envejecimiento de la fuerza laboral
Más de 233.000 conductores de camión faltaban en la UE en 2024, y las proyecciones indican que la brecha podría triplicarse para 2028[4]IRU, "Escasez de conductores en Europa 2024," iru.org. Estonia refleja el mismo patrón: la edad media de los conductores está aumentando, los costos de las licencias disuaden a los nuevos aspirantes, y las mujeres representan apenas el 4% del colectivo. Los operadores incrementan los salarios y ofrecen itinerarios de rutas fijas, pero los márgenes se reducen para el mercado de carga y logística de Estonia.
Limitaciones de capacidad en el puerto de Tallin y las vías fluviales interiores
El tráfico de mercancías disminuyó interanualmente en los puertos bálticos entre 2020 y 2023 debido a la volatilidad geopolítica que reconfiguró los flujos, tensando los muelles y los patios diseñados para combinaciones comerciales diferentes. Las redes de alimentación eléctrica en tierra y las nuevas subestaciones aliviarán los cuellos de botella para 2030, aunque la escasez temporal de espacios desvía el trasbordo hacia terminales finlandesas y letonas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por industria de usuario final: el comercio minorista mantiene su posición dominante mientras la manufactura acelera
El comercio mayorista y minorista consumió el 30,02% de los ingresos del mercado en 2025, a medida que las cadenas de supermercados omnicanal y de moda ampliaban sus redes de taquillas para paquetes. La manufactura es el segmento de mayor crecimiento, con una CAGR del 2,58% (2026-2031), impulsada por el procesamiento de madera, el ensamblaje de electrónica y la producción de maquinaria especializada con destino a los países nórdicos y Alemania. La construcción, respaldada por proyectos como las obras civiles de Rail Baltica y la vivienda urbana, demanda áridos a granel y módulos prefabricados.
La agricultura, la pesca y la silvicultura se apoyan en flujos estacionales de refrigeración y a granel, mientras que el petróleo, el gas y la minería mantienen una cuota menor tras la consolidación aguas arriba. La sanidad, la administración pública y las TIC se engloban en la categoría de «otros», aunque presentan oportunidades de alto margen para la logística segura y crítica en el tiempo. Los compromisos de informes ASG hacen que todos los sectores verticales soliciten huellas de carbono por envío, incorporando un nuevo servicio de referencia en todo el mercado de carga y logística de Estonia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por función logística: el transporte de carga sigue siendo el ancla de ingresos mientras la mensajería, expreso y paquetería gana velocidad
El transporte de carga concentró el 60,12% de los ingresos del mercado de carga y logística en 2025, subrayando su papel central en el mercado de carga y logística de Estonia. La mayor parte proviene de los tramos por carretera y marítimos que articulan los corredores escandinavos, bálticos y polacos. La implantación de albaranes digitales y el peaje automatizado reducen los tiempos de espera, sustentando un crecimiento estable en un contexto de escasez de conductores. Los servicios de mensajería, expreso y paquetería representan una cuota menor, aunque la CAGR prevista del segmento del 2,76% (2026-2031) supera a las demás funciones gracias a que las cestas del comercio electrónico superan los 875,25 millones de USD de VMB en 2025. El almacenamiento y la agencia de carga en 2024 se beneficiaron del mismo auge del comercio minorista en línea, lo que llevó a los centros de cumplimiento a alinearse a lo largo de la ronda de Tallin y las zonas industriales de Tartu.
La creciente presión regulatoria para la divulgación de emisiones de carbono obliga a los prestadores de servicios a diferenciarse. Muchos transportistas agrupan ahora paneles de emisiones, facilitando la declaración del Alcance 3 de los cargadores. Mientras tanto, la integración aduanera interior a través de la plataforma eFTI elimina la burocracia heredada en todas las funciones de transporte, especialmente para los agentes de carga que despachan cargas consolidadas con destino a Alemania o Suecia. A medida que el tamaño del mercado de carga y logística de Estonia se expande, los operadores ágiles que integran servicios de última milla, gestión de devoluciones y almacenamiento vinculado emergen como socios preferidos para los comerciantes omnicanal que buscan visibilidad de extremo a extremo.
Por mensajería, expreso y paquetería: el comercio electrónico redefine las expectativas de entrega
Los paquetes domésticos concentraron el 63,74% del segmento CEP en 2025, ya que los consumidores tecnológicamente avanzados de Estonia prefieren las compras en línea y las taquillas automatizadas para paquetes. Se proyecta que los paquetes internacionales, respaldados por las sólidas exportaciones de tecnología financiera (fintech) y software como servicio (SaaS), registren una CAGR del 2,88% (2026-2031), favorecidos por el régimen de ventanilla única del IVA de la UE que simplifica las ventas transfronterizas. Las taquillas se extienden por supermercados y gasolineras, reduciendo las tasas de entrega fallida y convirtiendo a Estonia en un referente para la región. El mercado de carga y logística de Estonia se beneficia a medida que los operadores despliegan inteligencia artificial (IA) de optimización de rutas para comprimir las ventanas de entrega.
Sin embargo, la escasez de mano de obra y el aumento de los salarios comprimen los márgenes, incentivando pilotos de furgonetas eléctricas de batería y eventuales pruebas con drones en los suburbios menos densos. Los flujos transfronterizos también deben cumplir con las inminentes normas eFTI, lo que impulsa a los operadores de CEP a automatizar el intercambio de documentos. La diferenciación del servicio depende cada vez más de las API de seguimiento en tiempo real y de las opciones de entrega ecológica que permiten a los compradores compensar emisiones en el momento del pago.
Por almacenamiento y depósito: el control de temperatura pasa de nicho a necesidad
Los depósitos no controlados por temperatura siguen captando el 91,95% de los ingresos del segmento de almacenamiento en 2025, aunque los espacios de temperatura controlada registran una CAGR más rápida del 2,33% (2026-2031) a medida que se multiplican las exportaciones de productos del mar y biofármacos. En 2024, las instalaciones frigoríficas se agruparon cerca del puerto y el aeropuerto de Tallin; las nuevas construcciones integran sistemas de cascada de amoniaco y CO₂, además de paneles solares en cubierta, reduciendo la intensidad energética. El monitoreo basado en sensores alerta al personal ante desviaciones en cuestión de minutos, reduciendo las pérdidas de inventario y garantizando el cumplimiento de la Práctica de Distribución Correcta (GDP) para inyectables. A medida que el tamaño del mercado de carga y logística de Estonia para los servicios de cadena de frío crece, los centros 3PL de múltiples inquilinos ofrecen palés de pago por uso, aliviando las cargas de inversión en activos fijos (CAPEX) para los productores pymes.
La automatización también permea los almacenes de productos secos con robots móviles autónomos y transelevadores de gran altura para la preparación de pedidos de prendas de vestir y electrónica. Los promotores locales obtienen certificaciones de construcción sostenible para satisfacer los objetivos ASG corporativos. El aumento de los precios del suelo en el condado de Harju impulsa puntos de distribución secundarios en Pärnu y Rakvere, diversificando la red nacional de almacenes.
Por transporte de carga: el predominio de la carretera se enfrenta a un cambio multimodal que se acelera lentamente
El transporte de carga por carretera mantuvo una cuota de ingresos del 60,98% en 2025, reflejando la red de carreteras de 16.489 km de Estonia y la continua cofinanciación de la UE. Las mejoras previstas a estándares de cuatro carriles en las arterias principales mantendrán esta ventaja a corto plazo, aunque la puesta en marcha de Rail Baltica promete un reequilibrio modal tras 2029. Se prevé que el transporte de carga aérea crezca a una CAGR del 4,72% entre 2026 y 2031, a medida que el Aeropuerto de Tallin añade espacios para carga de gran formato y los cargadores farmacéuticos buscan ventajas de rapidez de comercialización. Las ventajas de zona franca y los muelles de aguas profundas del Puerto de Tallin lo mantienen central en los intercambios comerciales entre el este y el oeste, aunque las rutas redirigidas evitan las aguas rusas tras las recientes incautaciones marítimas. La cuota del ferrocarril subraya su relevancia para las materias primas a granel, aunque la rentabilidad sigue siendo escasa para el operador estatal hasta que los volúmenes de tránsito se recuperen con el nuevo ancho europeo.
Un cambio perceptible hacia corredores combinados de ferrocarril y mar se alinea con los objetivos climáticos de la UE. Por ejemplo, los trenes de bloque de contenedores procedentes de la terminal de Muuga se transfieren directamente a buques de alimentación con destino a Gotemburgo, reduciendo los kilómetros por carretera y las emisiones de CO₂. Con el precio del carbono en ciernes, más cargadores contemplan estas cadenas, erosionando gradualmente la cuota del transporte de carga por carretera en el mercado de carga y logística de Estonia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por agencia de carga: el peso marítimo prevalece mientras la agencia de carga aérea escala
La agencia de carga marítima y por vías fluviales interiores dominó con una cuota del 71,62% en 2025, apoyándose en los bucles estables de alimentación que conectan Muuga con Hamburgo y Róterdam. Los agentes de carga ofrecen despacho aduanero de valor añadido y almacenamiento vinculado, fundamentales en el contexto de las sanciones sobre mercancías de origen ruso. La agencia de carga aérea es la de mayor crecimiento, con una CAGR del 4,23% (2026-2031), ya que los consignaciones de electrónica, ciencias de la vida y repuestos urgentes requieren transporte nocturno a través de los centros de Fráncfort y Helsinki. Los libros de contabilidad de cadena de bloques (blockchain) y los conocimientos de embarque electrónicos, impulsados por los mandatos eFTI, comprimen los tiempos de tramitación y reducen el riesgo de disputas, otorgando una ventaja a los agentes con capacidades tecnológicas.
Los riesgos de sanciones impulsan a los agentes de carga estonios a cultivar rutas a través de Europa Central y el Mediterráneo, reduciendo la dependencia de las puertas de entrada orientales. Los grandes grupos globales buscan adquisiciones complementarias de agentes bálticos especializados para acceder al conocimiento de corredores conformes, acelerando la consolidación dentro del mercado de carga y logística de Estonia.
Análisis geográfico
Los flujos comerciales con exportaciones por valor de 16.220 millones de USD e importaciones por 22.670 millones de USD durante 2024 ilustran el patrón de carga de Estonia impulsado por el déficit. Tallin concentra la mayoría de las puertas de entrada: las terminales de aguas profundas de Muuga, el nodo ferroviario de Ülemiste y el Aeropuerto Lennart Meri forman un eje trimodal. Los grupos secundarios en Tartu y Pärnu complementan el almacenamiento regional. Los transportes por carretera representan el 47,29% del tonelaje pero solo el 24,24% de las toneladas-kilómetro, confirmando su naturaleza de trayectos cortos. Por el contrario, las vías marítimas y fluviales interiores transportan el 39,36% del tonelaje pero el 64,97% de las toneladas-kilómetro, subrayando la eficiencia marítima para las distancias más largas.
Las vías de ancho europeo de Rail Baltica, actualmente en plena construcción, reposicionan a Estonia dentro de los corredores de la Red Transeuropea de Transporte (RTE-T) que conectan con Polonia y Alemania, prometiendo una reasignación modal hacia combinaciones ferroviarias y marítimas. Las empresas finlandesas ya han prearrendado terrenos cerca del planificado centro de pasajeros y mercancías de Ülemiste para canalizar los flujos nórdicos hacia el sur. El endurecimiento aduanero en la frontera rusa desde agosto de 2024 introdujo inspecciones al 100% para frenar la elusión de sanciones, provocando una caída en los volúmenes de tránsito con destino al este.
La seguridad marítima también se ha reforzado: Estonia redirige los buques cisterna fuera de las aguas litorales rusas tras la incautación del Green Admire en 2024. Los nuevos patrones de navegación alargan ligeramente los trayectos, aunque minimizan las primas de seguro. En general, los riesgos derivados de la geografía aceleran el rediseño de las cadenas de suministro, impulsando al mercado de carga y logística de Estonia hacia corredores diversificados y una mayor resiliencia.
Panorama regulatorio
La regulación del transporte de mercancías y la logística en Estonia está determinada por las normas de transporte de la UE, con supervisión nacional a cargo del Ministerio de Clima (Kliimaministeerium) y control operativo a cargo de la Administración de Transporte de Estonia (Transpordiamet), que supervisa las licencias y la gestión de la red vial. El transporte por carretera se rige principalmente por la Ley de Transporte por Carretera, mientras que los requisitos de tráfico más amplios se encuentran bajo la Ley de Tráfico (Liiklusseadus). En marzo de 2026, las modificaciones a la Ley de Tráfico avanzaron en la alineación de los Sistemas de Transporte Inteligentes (ITS) con las directivas de la UE, reforzando las expectativas de cumplimiento en torno a la gestión de tráfico basada en datos y las interfaces digitales utilizadas por los operadores.
Las políticas de digitalización y seguridad se están formalizando a través de programas gubernamentales multianuales. El Programa de Transporte y Movilidad 2025-2028 prioriza el desarrollo de la red central TEN-T e incorpora objetivos de seguridad vial, incluida la reducción a la mitad de las muertes relacionadas con el tráfico para 2035 en comparación con 2020. Estonia también se está preparando para la implementación del Sistema Electrónico de Información sobre el Transporte de Mercancías (eFTI) de la UE, con las autoridades trabajando hacia la preparación para aceptar datos electrónicos de carga para 2027, lo que impulsa a los transportistas, transitarios y actores del sector CEP a estandarizar la documentación electrónica y permitir el intercambio de datos interoperable a través de los flujos transfronterizos.
Análisis de la cadena de valor
La cadena de valor del transporte de mercancías y la logística en Estonia comienza con los cargadores de los sectores mayorista y minorista, manufacturero y orientado a la exportación, incluidos los mariscos y las ciencias de la vida, que licitan el transporte, el transitario y el almacenamiento a una combinación de operadores locales y 3PL e integradores globales. La ejecución se divide entre transportistas por carretera para movimientos nacionales y transfronterizos de corta distancia, transitarios que gestionan aduanas y coordinación multimodal, y proveedores de almacenamiento concentrados alrededor de Tallin y corredores clave. Los facilitadores incluyen carriles de datos digitales como X-Road y preparativos para los flujos de trabajo de eFTI, redes de casilleros de paquetería que respaldan la densidad del sector CEP, y proveedores de servicios de flota e instalaciones, incluidos mantenimiento, combustible y carga, y sistemas de control de temperatura para la logística de la cadena de frío.
Los principales nodos físicos se concentran en y alrededor de Tallin, conectando las instalaciones del Puerto de Tallin, incluida Muuga, con acceso ferroviario y aéreo, y extendiéndose a zonas industriales en Tartu y otros centros secundarios para la distribución regional. La capa de infraestructura ascendente se está reforzando con activos importantes que afectan el diseño de los flujos. La nueva terminal logística de DSV de 9.000 m² en Vaela, cerca de Tallin, completada en junio de 2026, añade capacidad de cross-dock y preparación de carga. El Puerto de Tallin abrió en su Puerto Sur de Paldiski el muelle de aguas profundas Tuuli, de 64 millones de EUR, en mayo de 2026, para manejar cargas pesadas, incluidos componentes de energía eólica marina. Rail Baltica actúa como catalizador intermedio para futuras cadenas ferroviario-marítimas, con más de 100 km del tramo estonio de 213 km en construcción a partir de abril de 2026, y con trabajos activos en interfaces como el enlace con la terminal de Muuga, lo que respalda el cambio de rutas exclusivamente por carretera hacia servicios intermodales estandarizados y programados.
Panorama competitivo
El campo de juego está altamente fragmentado. Los integradores globales como DHL, DSV (tras la adquisición de Schenker) y CMA CGM compiten con operadores regionales como ACE Logistics y Tallink Grupp. La compra de Schenker por parte de DSV por 14.300 millones de EUR (15.780 millones de USD), cerrada en 2025, catapulta al grupo combinado a una posición dominante en el Báltico y a alianzas más profundas en el segmento aéreo-marítimo. La competencia en el segmento CEP se intensifica entre SmartPosti (propiedad de Posti), Omniva y los operadores internacionales que amplían sus redes de taquillas.
La diferenciación depende de la profundidad digital: los recibos de carga habilitados por cadena de bloques (blockchain), los motores de rutas con inteligencia artificial (IA) y los conjuntos de etiquetas IoT se están convirtiendo en requisitos mínimos. Las oportunidades de nicho florecen en la cadena de frío farmacéutica, la carga de proyectos de energías renovables y el cumplimiento del comercio electrónico, donde el embalaje de valor añadido y la gestión de devoluciones generan márgenes superiores. Las plataformas de carga digital que emparejan a los cargadores con la capacidad de camiones proliferan, comprimiendo los márgenes de corretaje aunque aumentando la transparencia.
El análisis de la política de competencia de la Unión Europea indica que una mayor rivalidad puede elevar el PIB en más del 2% en un plazo de cinco años si se reducen las barreras de entrada. En Estonia, eso se traduce en un escrutinio antimonopolio activo de las grandes fusiones, al tiempo que se apoya a las pymes en subvenciones para la adopción tecnológica. Para las multinacionales, el imperativo estratégico es combinar las economías de escala con un conocimiento genuinamente local del cumplimiento normativo.
Líderes del sector de carga y logística de Estonia
Omniva
La Poste Group (Including GeoPost)
DHL Group
Posti Group Oyj (Including SmartPosti OU)
DSV A/S (Including DB Schenker)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La logística intermodal y de carga de proyectos en torno a Rail Baltica y el Puerto de Tallin es un área de oportunidad clara donde los operadores pueden añadir valor mediante almacenamiento adyacente a terminales, servicios en régimen aduanero y soluciones de transferencia programada entre ferrocarril, mar y carretera. La actividad a corto plazo es visible en el inicio de la construcción por parte de Rail Baltic Estonia en julio de 2026 del cruce de Soodevahe, que conecta el corredor principal con la conexión al Puerto de Muuga, y en la apertura por parte del Puerto de Tallin del muelle Tuuli, de 64 millones de EUR, en el Puerto Sur de Paldiski en mayo de 2026, para el manejo de cargas pesadas, incluidos componentes de energía eólica marina. En conjunto, estos avances se traducen en demanda de manejo especializado, transporte con permisos listos para cargas sobredimensionadas, y transitario integrado capaz de gestionar restricciones de ruta, disponibilidad de equipos y cumplimiento normativo.
Una segunda oportunidad es la digitalización operativa, especialmente el intercambio de datos de carga sin papel y la automatización en los procesos de transitario, los procesos relacionados con aduanas y la documentación de transporte troncal del sector CEP. Estonia está trabajando para estar preparada para eFTI en 2027, y la medida de apoyo gubernamental de 2024 para la digitalización del transporte y la logística ofrece una vía clara para que los transportistas y 3PL inviertan en captura de datos interoperable, API de seguimiento y flujos de trabajo de documentos electrónicos. En la cadena de frío, el almacenamiento con control de temperatura, aunque todavía es un nicho dentro de la base de almacenamiento más amplia, se alinea con los requisitos de exportación de mariscos y productos farmacéuticos y con el monitoreo alineado con las GDP. Esto respalda la demanda de instalaciones multiarrendatario con instrumentación de sensores cerca de los nodos portuarios y aeroportuarios de Tallin, donde traspasos más rápidos y un control de condiciones más estricto pueden respaldar ofertas de servicio premium.
Desarrollos recientes del sector
- Mayo de 2026: SmartPosti inició una colaboración con la red de casilleros de paquetería compartidos uDrop en Estonia, añadiendo la marca SmartPosti a casilleros uDrop seleccionados y coordinando el acceso a la infraestructura compartida. La colaboración respalda una densificación de red más rápida con menor duplicación de activos, mejorando la economía de cobertura de última milla en ubicaciones urbanas y rurales.
- Abril de 2025: DSV cerró su adquisición de DB Schenker, ampliando su presencia en el Báltico e integrando las capacidades de Schenker en Tallin en una red aérea-marítima-terrestre más amplia. La combinación fortaleció el alcance del servicio integral para cargadores que utilizan Estonia como puerta de entrada nórdico-báltica y aumentó la presión competitiva sobre los transitarios y 3PL regionales.
- Septiembre de 2024: ACE Logistics inició la construcción de un nuevo campus logístico en Kaunas para ampliar la capacidad de distribución báltica que atiende flujos transfronterizos, incluido el tráfico relacionado con Estonia. La capacidad adicional de almacenamiento regional y cross-dock respalda una redistribución más rápida en toda la región báltica y proporciona un nodo adicional para el posicionamiento de inventario en varios países.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Dimensionamos el mercado de transporte de mercancías y logística de Estonia como el gasto externo pagado por mover, almacenar y gestionar bienes dentro de Estonia y para flujos transfronterizos hacia o desde Estonia, cubriendo movimientos por carretera, ferrocarril, mar, aire y tuberías.
Exclusiones del alcance: excluimos la actividad de flotas cautivas internas, el transporte de pasajeros y el equipo de manejo de materiales en sitio utilizado dentro de las instalaciones.
Descripción general de la segmentación
- Por industria de usuario final
- Agricultura, pesca y silvicultura
- Construcción
- Manufactura
- Petróleo y gas, minería y canteras
- Comercio mayorista y minorista
- Otros
- Por función logística
- Mensajería, expreso y paquetería (CEP)
- Por tipo de destino
- Doméstico
- Internacional
- Por tipo de destino
- Agencia de carga
- Por modo de transporte
- Aéreo
- Vías marítimas y fluviales interiores
- Otros
- Por modo de transporte
- Transporte de carga
- Por modo de transporte
- Aéreo
- Tuberías
- Ferrocarril
- Carretera
- Vías marítimas y fluviales interiores
- Por modo de transporte
- Almacenamiento y depósito
- Por control de temperatura
- No controlado por temperatura
- Controlado por temperatura
- Por control de temperatura
- Otros servicios
- Mensajería, expreso y paquetería (CEP)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con datos públicos que ayudan a anclar la demanda de transporte de mercancías, la dirección del comercio y la intensidad del transporte en Estonia antes de construir cualquier supuesto. Las entradas típicas incluyen publicaciones de Statistics Estonia, tablas de transporte y comercio de Eurostat, estadísticas de transporte terrestre de la UNECE, publicaciones de tráfico de autoridades portuarias y aeroportuarias, y resúmenes de aduanas y comercio publicados por agencias oficiales.
También revisamos las divulgaciones de los operadores, como informes anuales, presentaciones a inversores y estados financieros auditados, para comprender la combinación de servicios, la exposición de rutas y la presión de precios. Cuando están disponibles, las suscripciones de pago se utilizan únicamente para estados financieros estandarizados de empresas, verificaciones de importación y exportación a nivel de envío, y seguimiento de noticias logísticas, lo que respalda la coherencia entre años. Las fuentes aquí enumeradas son ilustrativas y no exhaustivas, ya que se revisan muchos otros documentos para recopilar datos, validarlos y aclarar puntos específicos.
Entrevistas y encuestas primarias
Las entrevistas con transitarios, transportistas, operadores de almacenes, usuarios de puertos y expedidores en Estonia aclaran el rendimiento de ingresos, la participación por modo de transporte, la utilización, los precios, la exposición transfronteriza y la actividad entre operadores más pequeños. Estas respuestas se utilizan para ajustar los totales secundarios y los supuestos del modelo relacionados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos ejecutivos: 15% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 20% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
La lógica central del dimensionamiento sigue una reconstrucción de arriba hacia abajo en la que la actividad de transporte y la demanda vinculada al comercio se traducen en gasto externo en las principales funciones logísticas, y luego se valida mediante aproximaciones selectivas de abajo hacia arriba. En la práctica, primero mapeamos los flujos de transporte de mercancías y las necesidades de servicio en Estonia, y luego asignamos el gasto entre transporte de mercancías, transitario, almacenamiento, CEP y otras logísticas de valor añadido según la estructura de mercado observada y la retroalimentación de las entrevistas.
Varios indicadores de mercado guían el modelo, incluidos los valores de importación y exportación de Estonia por grupo de productos, el rendimiento portuario y aeroportuario, los volúmenes de carga por carretera y ferrocarril, la ocupación de almacenes y las nuevas incorporaciones de capacidad, y el movimiento típico de precios tanto para el almacenamiento como para los movimientos nacionales y transfronterizos. Estos indicadores ayudan a mantener el conjunto de gasto alineado con lo que los cargadores realmente mueven, almacenan y entregan a terceros. Para la previsión, se aplica un análisis de escenarios en torno al crecimiento del comercio, la reorientación de corredores y la transferencia de costos de combustible y mano de obra, y la trayectoria final se verifica cruzadamente con el consenso de expertos sobre las expectativas de tarifas y volumen.
Donde las agregaciones de abajo hacia arriba son incompletas, las brechas se manejan utilizando ratios de cobertura por línea de servicio y por tipo de operador, seguidos de ajustes basados en verificaciones de canal y la intensidad financiera observada por unidad de actividad. El resultado se consolida luego en un total de mercado único para el año en curso y se extiende a través de los años de previsión utilizando los mismos vínculos de variables.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados del modelo con señales independientes, como si el gasto implícito por tonelada o por envío se alinea con los rangos de tarifas conocidos y si el gasto en almacenamiento es coherente con las tendencias de utilización de capacidad. Cuando aparecen variaciones, rastreamos los factores hasta supuestos como la proporción de subcontratación, la división modal o los precios, y luego los corregimos tras una segunda revisión.
Antes de la aprobación final, una revisión de analista independiente verifica la coherencia aritmética, la continuidad interanual y si alguna variable individual está impulsando en exceso el resultado. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando eventos materiales afectan los corredores comerciales, la capacidad o los precios. Justo antes de la entrega, ejecutamos una pasada de actualización final para que las cifras reflejen las publicaciones públicas disponibles más recientes y las confirmaciones de las entrevistas.
Tamaño del mercado de transporte de mercancías y logística de Estonia de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras de mercado publicadas para el transporte de mercancías y la logística en Estonia pueden parecer diferentes incluso cuando el tema suena igual, ya que las empresas a menudo trazan la línea de manera diferente en cuanto a lo que se cuenta y cómo se asigna el gasto a los servicios. Las brechas generalmente provienen de las elecciones de alcance, los supuestos de precios, el tratamiento de la actividad subcontratada frente a la cautiva, y el año en que se aplican los ajustes de divisas e inflación.
La principal brecha proviene de si el almacenamiento y los servicios CEP se incluyen completamente junto con el transporte y el transitario, donde Mordor Intelligence solo cuenta el gasto externo vinculado al transporte de mercancías, el transitario, el almacenamiento, el CEP y otros servicios logísticos que respaldan el movimiento de bienes dentro, hacia o desde Estonia (y excluye las flotas internas). También surgen otras diferencias cuando los volúmenes impulsados por el comercio no se reconcilian con el rendimiento portuario y aeroportuario, o cuando los aumentos agresivos de tarifas se llevan adelante sin verificarlos frente a los presupuestos de los cargadores y el momento de renovación de contratos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,99 mil millones de USD (2025) | |
| Asociación Sectorial A | 2,35 mil millones de USD (2025) | Generalmente se centra en la facturación del transporte de mercancías y puede excluir el almacenamiento, el CEP y la logística de valor añadido, lo que reduce el total aunque se utilice la misma geografía. |
| Revista Sectorial B | 3,40 mil millones de USD (2025) | A menudo combina la logística con servicios de cadena de suministro adyacentes y puede aplicar un aumento de precios más rápido al transitario y al almacenamiento sin validarlo frente a señales de volumen como el rendimiento portuario y la dirección comercial. |
La dispersión entre los valores publicados se explica en gran medida por lo que se considera gasto logístico y cómo se traslada la fijación de precios al año base. Al vincular la estimación a indicadores de actividad observables y separar claramente los servicios subcontratados de las operaciones cautivas, el tamaño de mercado resultante se mantiene trazable a insumos repetibles y verificaciones prácticas.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de carga y logística de Estonia?
El mercado alcanzó los 3.060 millones de USD en 2026 y se espera que ascienda a 3.470 millones de USD en 2031.
¿Qué segmento crece más rápido dentro del mercado de carga y logística de Estonia?
La función de mensajería, expreso y paquetería registra la CAGR proyectada más alta del 2,76% entre 2026 y 2031, impulsada por la demanda del comercio electrónico.
¿Cómo influirá Rail Baltica en el sector logístico de Estonia?
Rail Baltica integrará a Estonia en la red de ancho europeo, reducirá los tiempos de tránsito y apoyará un cambio modal de la carretera hacia combinaciones ferroviarias y marítimas.
¿Qué desafíos enfrenta el sector en materia laboral?
La escasez generalizada de conductores y el envejecimiento de la fuerza laboral, que reflejan las tendencias más amplias de la UE, limitan la utilización de las flotas e impulsan la inflación salarial.
¿Cómo afectan las regulaciones de sostenibilidad a los operadores logísticos en Estonia?
Los mandatos del Pacto Verde de la UE están acelerando las inversiones en camiones con baja huella de carbono, infraestructura de alimentación eléctrica en tierra y herramientas de seguimiento de emisiones, creando tanto presiones de costos como vías de diferenciación del servicio.
¿Qué industria de usuario final concentra el mayor gasto en logística en Estonia?
El comercio mayorista y minorista lidera con una cuota del 30,02% en 2025, reflejando una sólida demanda de los consumidores y necesidades de distribución omnicanal.
Última actualización de la página el:



