
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
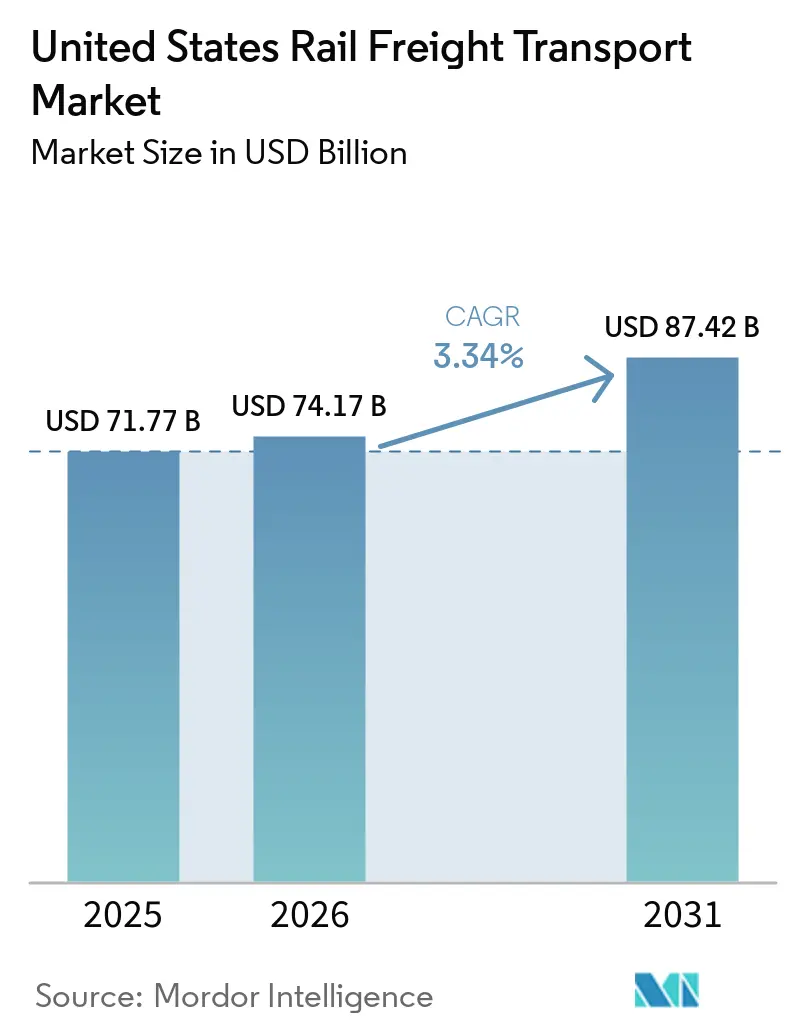
| Tamaño del mercado en el año base (2025) | 71.77 Mil millones de dólares |
| Tamaño del Mercado (2026) | 74.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 87.42 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.34 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Carga Ferroviaria de los Estados Unidos por Mordor Intelligence
El tamaño del Mercado de Transporte de Flete Ferroviario de los Estados Unidos se proyecta que se expanda desde 71,77 mil millones de USD en 2025 y 74,17 mil millones de USD en 2026 hasta 87,42 mil millones de USD para 2031, registrando un CAGR del 3,34 % entre 2026 y 2031.
El tráfico intermodal sigue siendo el motor de la expansión de los ingresos principales, a medida que los minoristas fortalecen las cadenas de suministro del comercio electrónico y trasladan más contenedores de importación desde las terminales costeras hacia los trenes del interior. Los operadores están financiando rampas intermodales más amplias, extensiones de vías de apartadero y proyectos de doble vía que alivian los cuellos de botella y añaden flexibilidad en los tiempos de rotación, ayudándoles a proteger los precios en los corredores donde el transporte por carretera aún ofrece ventajas de velocidad. Los flujos de granel también están cambiando: el grano ha aumentado para cubrir parte del déficit de carbón, mientras que la producción petroquímica de la Costa del Golfo está impulsando la demanda de vagones cisterna y alentando a los ferrocarriles a comprometer capital en equipos certificados para materiales peligrosos. La inversión federal persistente, especialmente a través de las subvenciones de la Ley de Inversión en Infraestructura y Empleo, reduce el costo de la modernización y respalda tecnologías avanzadas de gestión de trenes que pueden elevar la productividad de los activos incluso a medida que la plantilla se estabiliza. El enfoque competitivo está pasando del control de costos puro a la fiabilidad del servicio; los operadores que combinan la disciplina del Ferrocarril de Horario de Precisión con herramientas de visibilidad orientadas al cliente parecen mejor posicionados para ganar carga discrecional en los próximos cinco años.
Conclusiones Clave del Informe
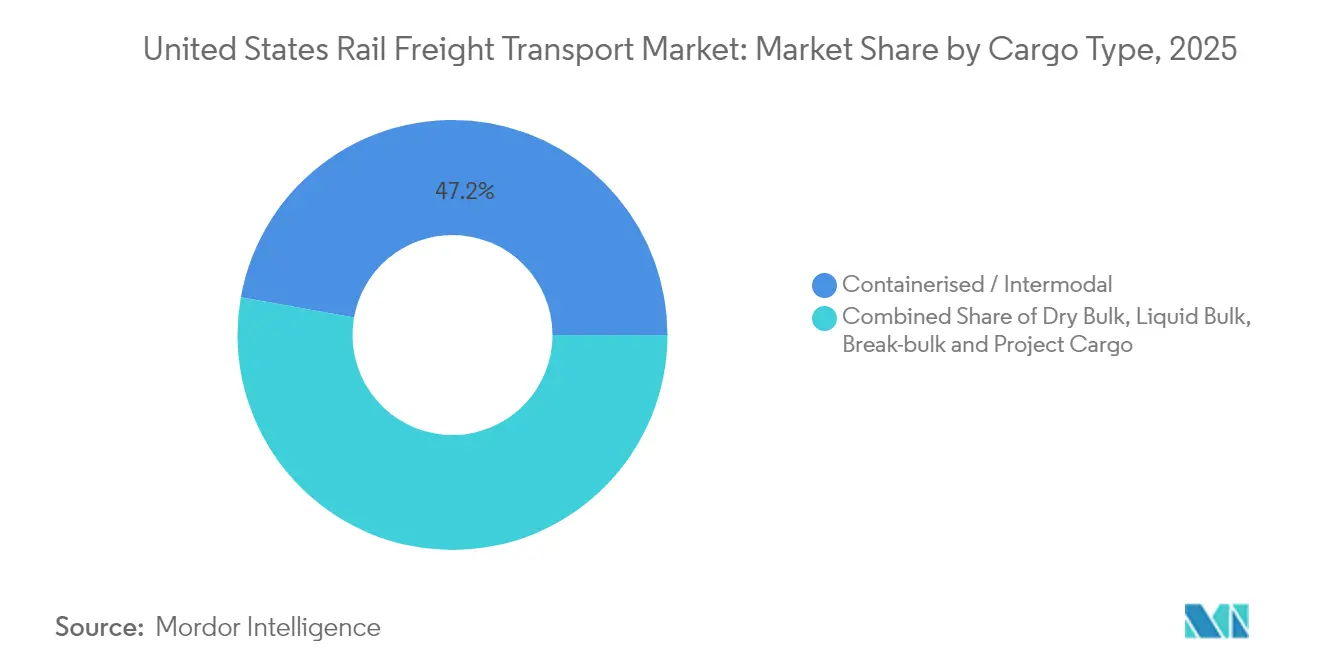
- Por tipo de carga, el Intermodal capturó el 47,20 % de la cuota del mercado de Transporte de Flete Ferroviario de los Estados Unidos en 2025, mientras que la carga fraccionada y de proyectos dentro del tamaño del mercado de Transporte de Flete Ferroviario de los Estados Unidos se espera que se expanda a un CAGR del 6,82 % hasta 2031.
- Por tipo de servicio, los servicios de Transporte básico generaron el 88,40 % de la cuota del mercado de Transporte de Flete Ferroviario de los Estados Unidos en 2025, mientras que el tamaño del mercado de Transporte de Flete Ferroviario de los Estados Unidos vinculado a los servicios Complementarios se prevé que crezca a un CAGR del 7,02 % hasta 2031.
- Por industria de usuario final, Minería y Minerales mantuvo el 21,60 % de la cuota del mercado de Transporte de Flete Ferroviario de los Estados Unidos en 2025, y el tamaño del mercado de Transporte de Flete Ferroviario de los Estados Unidos vinculado a Comercio Minorista y Bienes de Consumo de Alta Rotación se proyecta que avance a un CAGR del 7,88 % hasta 2031.
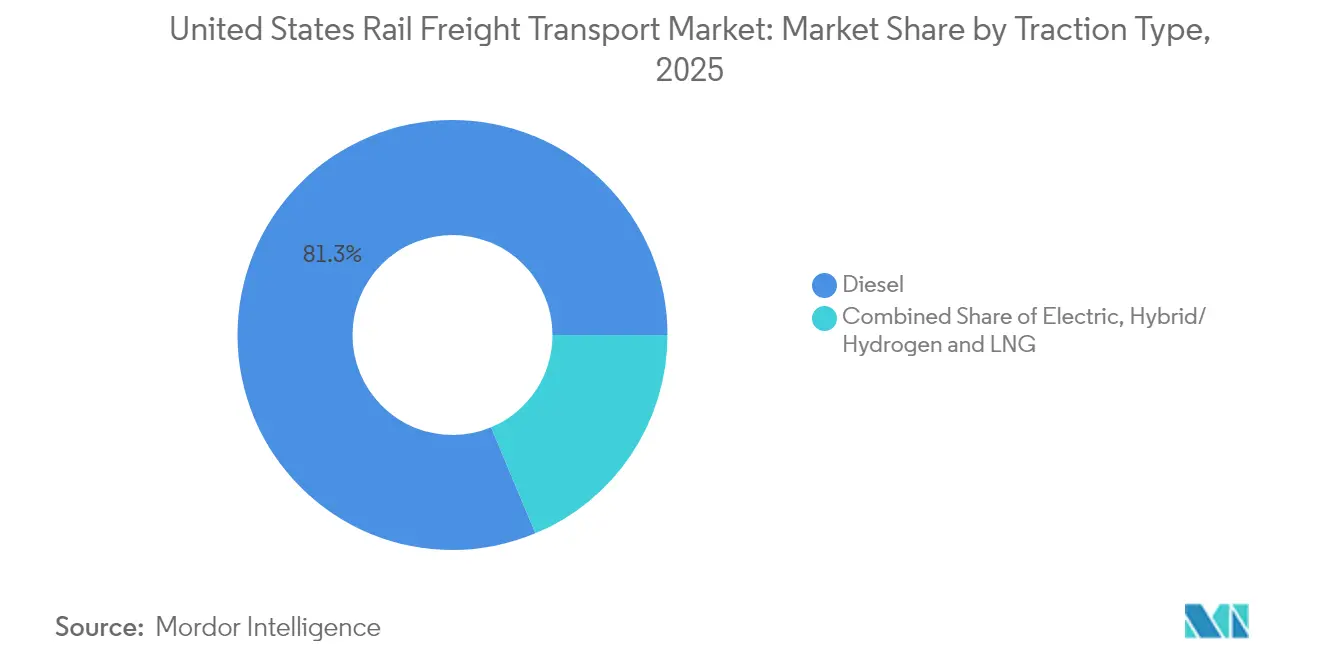
- Por tipo de tracción, las locomotoras Diésel representaron el 81,30 % de la cuota del mercado de Transporte de Flete Ferroviario de los Estados Unidos en 2025, aunque el tamaño del mercado de Transporte de Flete Ferroviario de los Estados Unidos para la locomoción Híbrida/Hidrógeno y GNL está previsto que aumente a un CAGR del 10,05 % hasta 2031.
- Por destino, los movimientos Domésticos representaron el 80,70 % de la cuota del mercado de Transporte de Flete Ferroviario de los Estados Unidos en 2025, mientras que el tamaño del mercado de Transporte de Flete Ferroviario de los Estados Unidos para el tráfico transfronterizo se anticipa que escale a un CAGR del 8,25 % durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento de los Volúmenes Intermodales Impulsados por el Comercio Electrónico | +0.8% | Costa Oeste, Suroeste, centros del interior | Mediano plazo (3-4 años) |
| Auge Petroquímico de la Costa del Golfo | +0.4% | Costa del Golfo de Texas y Luisiana | Mediano plazo (3-4 años) |
| Mejoras de Corredores Financiadas por la Ley de Inversión en Infraestructura y Empleo | +0.6% | Nacional; énfasis en el Corredor del Noreste y las principales rutas de carga | Largo plazo (≥ 5 años) |
| Flujos de Grano Transfronterizos desde Canadá | +0.3% | Estados del norte fronterizo, Alto Medio Oeste | Corto plazo (≤ 2 años) |
| Resurgimiento del Carbón Nacional bajo Precios Elevados del Gas | +0.2% | Cuenca del Río Powder, Apalaches | Corto plazo (≤ 2 años) |
| Eficiencias de Costos del Ferrocarril de Horario de Precisión | +0.5% | Nacional | Mediano plazo (3-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Volúmenes Intermodales Impulsados por el Comercio Electrónico
La carga contenedorizada sigue siendo el motor de crecimiento del mercado de transporte de carga ferroviaria de los Estados Unidos, con unidades intermodales totales incrementadas en un 8,5 % interanual en 2024. Los operadores de Clase I han acelerado las iniciativas de rampas provisionales y los desarrollos de puertos interiores para capturar las importaciones del comercio electrónico que fluyen a través de las puertas de acceso de la Costa Oeste y el Suroeste. Dado que los minoristas omnicanal programan la reposición de inventario en ventanas diarias, el rendimiento puntual se está volviendo tan vital como el precio. Un resultado claro es la ubicación de nuevos centros de distribución en sitios servidos por ferrocarril en los anillos urbanos secundarios, lo que alarga el tramo de acarreo y hace que la ecuación de costos se incline hacia el transporte ferroviario de largo recorrido.
Auge Petroquímico de la Costa del Golfo que Impulsa el Tráfico de Vagones Cisterna
Los complejos petroquímicos a lo largo de la costa de Texas y Luisiana registraron un aumento de producción del 4,2 % en 2024, y los envíos ferroviarios de productos químicos crecieron aproximadamente un 3,5 % interanual, superando el crecimiento general del flete. La expansión de ExxonMobil por 2.000 millones de USD en Baytown por sí sola está incrementando la producción de productos químicos especializados en un 40 %, impulsando movimientos adicionales de materias primas de entrada y productos de salida. La planificada Terminal Portuaria de Petróleo en Aguas Profundas (Sea Port Oil Terminal) en Freeport, Texas, aprobada por la Administración Marítima, reformulará aún más los corredores de vagones cisterna al añadir capacidad para cargar 2 millones de barriles de crudo diariamente. El creciente volumen de tráfico está llevando a los operadores a invertir en doble vía y ampliaciones de patios para evitar puntos de congestión.
Flujos de Grano Transfronterizos desde Canadá hacia los Estados Unidos
Los ingresos de Canadian National por grano y fertilizantes aumentaron un 9 % en el tercer trimestre de 2024 gracias a una robusta cosecha en los EE. UU. Los movimientos ferroviarios de grano desde Canadá hacia los EE. UU. superaron los 6,9 millones de toneladas métricas ese año, reforzando el papel del ferrocarril en el comercio transfronterizo. La red de línea única creada por Canadian Pacific Kansas City (CPKC) está lista para añadir mayor capacidad, con un plan de contingencia invernal que apunta a 685.000 toneladas semanales cuando Thunder Bay esté libre de hielo [1]. El aumento del rendimiento estrecha la integración de la cadena de suministro entre los elevadores de grano de las Praderas y los procesadores del Medio Oeste, mejorando la utilización de vagones para los operadores.
Resurgimiento del Carbón Nacional bajo Precios Elevados del Gas
Los aumentos temporales en los precios del gas natural impulsaron un incremento del 3,2 % interanual (invierno sobre invierno) en el consumo de carbón en las plantas de energía, y aproximadamente el 70 % de ese carbón se transporta por ferrocarril [2]. Los ferrocarriles optaron por mantener la capacidad activa en la Cuenca del Río Powder, valorando la opcionalidad sobre los recortes de costos inmediatos. El repunte respalda la economía de la red porque las rutas de carbón a menudo subvencionan los corredores de carga mixta, aunque los operadores siguen siendo cautelosos respecto a invertir nuevo capital en corredores en declive. Este comportamiento sugiere que la resiliencia del flujo de caja, más que el crecimiento a largo plazo, motiva a los operadores a mantener la capacidad de carbón.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Declive Estructural de la Energía Eléctrica a Base de Carbón | -0.7% | Regiones productoras de carbón | Largo plazo (≥ 5 años) |
| Problemas de Fiabilidad del Servicio | -0.6% | Corredores congestionados a nivel nacional | Mediano plazo (3-4 años) |
| Disputas Laborales y Presión Salarial | -0.4% | Nacional | Mediano plazo (3-4 años) |
| Regulaciones más Estrictas sobre Materiales Peligrosos para Líquidos Inflamables | -0.3% | Costa del Golfo, principales corredores energéticos | Mediano a largo plazo (3-5 años) |
| Fuente: Mordor Intelligence | |||
Declive Estructural de la Generación Eléctrica a Base de Carbón en los EE. UU.
Los envíos de carbón cayeron un 13,6 % en 2024, alcanzando su volumen más bajo desde 1988, y la Administración de Información Energética prevé que la participación del carbón en la generación eléctrica descienda al 15 % para 2030. Los operadores de Clase I gestionan la caída permitiendo que los vagones especializados para carbón se retiren por desgaste natural, mientras redirigen el capital hacia proyectos diversificados de granel e intermodal. Dado que las rutas de carbón han subsidiado históricamente el mantenimiento de la red, su declive requiere ajustes de tarifas en otras materias primas, lo que afecta sutilmente al poder de fijación de precios en general.
Problemas de Fiabilidad del Servicio que Impulsan el Cambio Modal hacia el Transporte por Carretera
Las encuestas del Journal of Commerce muestran que muchos clientes ferroviarios siguieron insatisfechos con el desempeño del segundo semestre de 2024, citando recogidas fallidas y tiempos de tránsito erráticos. Los cargadores advirtieron a los reguladores que la debilidad del servicio ferroviario amenaza la economía en general, lo que provocó audiencias en el Congreso y llamadas a la acción de la Junta de Transporte de Superficie. Parte de la carga ha migrado al transporte por carretera a pesar de las tarifas de flete más elevadas, lo que subraya la prima que los cargadores asignan a la fiabilidad. Los operadores han comenzado a publicar paneles de control en tiempo real y a reincorporar tripulaciones para estabilizar las terminales clave, lo que indica una postura más proactiva en la recuperación del servicio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Tipo de Carga:
El Intermodal Lidera el Crecimiento en Medio de una Combinación de Materias Primas en EvoluciónEl intermodal tiene una participación de mercado del 47,20 % en el tamaño del mercado de transporte de carga ferroviaria de los Estados Unidos en 2025, lo que refleja el dominio del segmento a medida que el comercio electrónico y el abastecimiento global reconfiguran las cadenas de suministro. El crecimiento en volumen del 8,5 % en 2024 confirma que el tráfico de contenedores sigue siendo el principal motor de la expansión de la carga por vagón. La productividad de las terminales, más que la velocidad en la línea principal, está emergiendo como la restricción; por ello, BNSF y Union Pacific han priorizado la nueva capacidad de rampas en Chicago y Phoenix para mantener la velocidad de los trenes de doble plataforma.
El granel seco es el siguiente segmento más grande, aunque el declive del 13,6 % del carbón ha desplazado su mezcla interna hacia granos y agregados. Las cargas de grano aumentaron interanualmente, amortiguando la pérdida de ingresos del carbón y destacando la importancia de los flujos agrícolas reportados por el Servicio de Mercadeo Agrícola. El granel líquido se beneficia de las ganancias en la producción petroquímica, mientras que la carga fraccionada y de proyectos, aunque la más pequeña, muestra la CAGR de pronóstico más rápida del 6,82 % a medida que los componentes de energía renovable se transportan por ferrocarril. La evolución de la combinación de materias primas señala que los ferrocarriles deben mantener una flota de vagones flexible para gestionar diversas necesidades de carga en todos los tipos de carga.



Tipo de Servicio:
Los Servicios Conexos Ganan Impulso en la Logística IntegradaLos servicios de Transporte representan aproximadamente el 88,40 % del tamaño de mercado de 2025, pero se prevé que los servicios conexos crezcan a una CAGR del 7,02 % hasta 2031. El crecimiento en almacenamiento, transbordo y mantenimiento de vagones refleja la demanda de los cargadores por soluciones logísticas integrales que reduzcan las transferencias. Al agrupar estos servicios, los operadores crean fuentes de ingresos más sólidas y mejoran la utilización de los vagones, elevando los márgenes de manera indirecta.
La asociación Shortline Select de BNSF con Genesee & Wyoming demuestra cómo los operadores de línea principal aprovechan el alcance de la red para apoyar a los ferrocarriles más pequeños y ampliar las ofertas de transbordo. Los ferrocarriles también están invirtiendo en software de mantenimiento predictivo para reducir el tiempo del ciclo de reparación, liberando activos para el tráfico de mayor rendimiento. En conjunto, estas tendencias implican que los servicios conexos superarán al transporte de carga principal en crecimiento de ingresos, mejorando la resiliencia general de la industria.
Industria de Usuario Final:
El Comercio Minorista y los Bienes de Consumo de Alta Rotación Disrumpen el Dominio TradicionalMinería y Minerales tiene una participación de mercado del 21,60 % en los volúmenes de carga ferroviaria de 2025, anclada por el tráfico residual de carbón y el creciente envío de minerales críticos. Agricultura y Alimentos retiene una porción significativa, respaldada por configuraciones de trenes unitarios de grano que ofrecen un bajo costo por tonelada. En particular, las expansiones de grano transfronterizo han fortalecido la perspectiva de este segmento.
Se prevé que el Comercio Minorista y los Bienes de Consumo de Alta Rotación registre una CAGR del 7,88 % hasta 2031, convirtiéndola en la categoría de usuario final de más rápido crecimiento. Petróleo, Gas y Productos Químicos se ve impulsado por las inversiones en la Costa del Golfo, mientras que Manufactura y Automotriz muestra variabilidad específica por corredor vinculada a los calendarios de las plantas. Este mosaico diversificado de demanda reduce la ciclicidad y respalda el gasto de capital constante en toda la red ferroviaria.
Tipo de Tracción:
Híbrido/Hidrógeno y GNL Se Acelera en Medio del Impulso hacia la DescarbonizaciónLa tracción diésel mantiene una participación de mercado del 81,30 %, pero se proyecta que Híbrido/Hidrógeno y GNL crezca a una CAGR del 10,05 % entre 2026 y 2031. La locomotora prototipo de hidrógeno de CSX, desarrollada con CPKC, muestra el avance de la industria hacia una potencia de tracción de menores emisiones.
El demostrador híbrido eléctrico de baterías de Union Pacific apunta a ganancias de eficiencia de combustible de hasta el 80 % en el servicio de patio. Los primeros resultados sugieren que la hibridación escalará primero en funciones de maniobra antes de pasar a las asignaciones de línea principal, estimulando potencialmente las cadenas de suministro nacionales de baterías e hidrógeno.

Destino:
El Crecimiento Internacional Transfronterizo Supera al NacionalLos movimientos nacionales representan el 80,70 % del tamaño de mercado de 2025, aunque se prevé que el tráfico transfronterizo se expanda a una CAGR del 8,25 % hasta 2031. La red de CPKC proporciona el único servicio ferroviario de línea única que conecta Canadá, los Estados Unidos y México, reduciendo los tiempos de tránsito y los retrasos en la frontera.
Un corredor conjunto CPKC-CSX que conecta México, Texas y el Sureste añadirá opcionalidad para los exportadores y ajustará los calendarios de servicio. El crecimiento en exportaciones agrícolas refrigeradas y el acercamiento geográfico de la producción automotriz respalda ganancias sostenidas en volumen internacional, lo que implica que los operadores seguirán invirtiendo en puntos de acceso compatibles con aduanas y equipos de control de temperatura.
Panorama regulatorio
La Surface Transportation Board (STB) regula el transporte ferroviario en los Estados Unidos y ha estado perfeccionando las normas en torno a la transparencia y el acceso a la red. El 8 de mayo de 2026, la STB emitió una norma final que puso fin a la presentación de informes suplementarios de Control Positivo de Trenes (PTC) para los transportistas de Clase I, con un cambio que entró en vigor el 7 de junio de 2026, y el regulador amplió las herramientas de visualización de datos de desempeño en 2026 para mejorar la visibilidad y la rendición de cuentas.
En enero de 2026, la STB abrió el Docket EP 788 para considerar la derogación del 49 CFR parte 1144 sobre intercambio reciproco, con el objetivo de restablecer la discreción caso por caso bajo estándares legales. Para julio de 2026, la STB también exigió dos métricas semanales adicionales, la Hora Estimada de Llegada Original (OETA) y el Spot y Pull de la Industria (ISP), para fortalecer la visibilidad del servicio.
Análisis de la cadena de valor
La cadena de valor del transporte ferroviario de carga de los Estados Unidos abarca la generación de carga, los servicios de origen, el movimiento de línea principal en las redes de Clase I y los servicios de destino, como las elevaciones intermodales y el drayage. Los cargadores y los 3PL contratan cada vez más ofertas combinadas que integran almacenamiento, cambio de vías, coordinación del mantenimiento de vagones y vías, y transbordo para reducir los traspasos a lo largo de los corredores.
La capacidad y la confiabilidad están determinadas por los programas de capital de los transportistas. BNSF reportó un plan de capital para 2026 que totaliza 3.6 mil millones de USD, incluidos 2.8 mil millones de USD para mantenimiento y 358 millones de USD para proyectos de expansión y eficiencia, como el Barstow International Gateway, una instalación intermodal en el área de Phoenix, y expansiones de patios en Galesburg, Illinois, y Winslow, Arizona. Algunos transportistas de Clase I también indicaron presupuestos de capex más bajos para 2026 en comparación con 2025, tras completar importantes inversiones en capacidad y flota, lo que refleja un cambio hacia la extracción de rendimiento de los activos existentes.
Panorama Competitivo
Concentración del Mercado
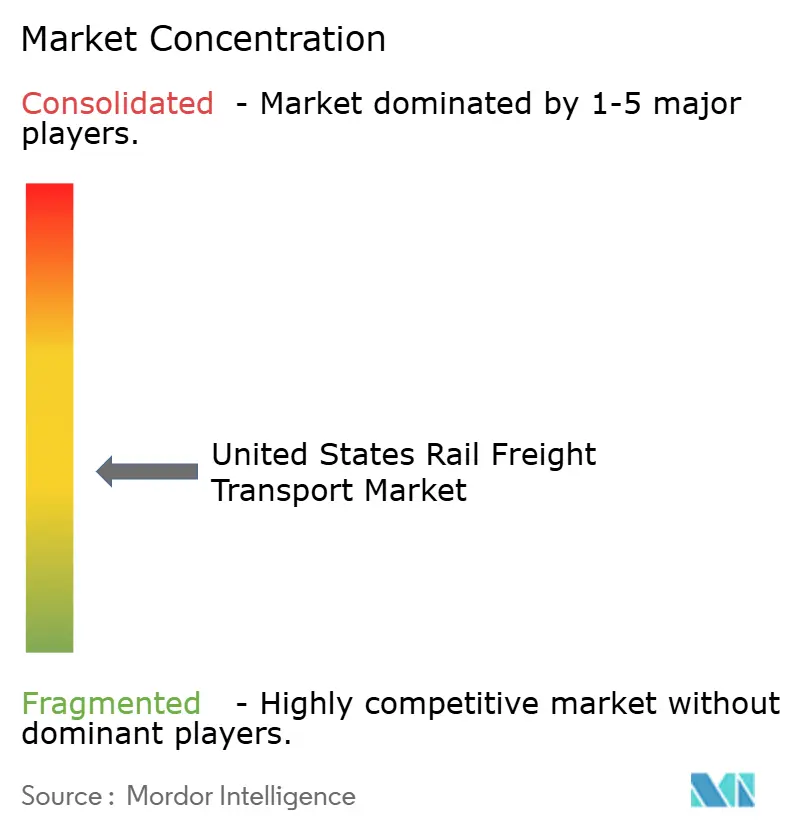
Siete ferrocarriles de Clase I representan el 94 % de los ingresos por carga de la industria, lo que refleja una estructura consolidada respaldada por un extenso kilometraje de vías. Las fusiones recientes, en particular la formación de CPKC por parte de Canadian Pacific y Kansas City Southern, demuestran la intención de los operadores de asegurar redes contiguas que reduzcan las transferencias de intercambio y maximicen la rotación de activos. La adquisición en 2025 de Iowa Northern Railway por parte de Canadian National destaca aún más las adquisiciones regionales dirigidas como un vehículo de crecimiento eficiente en costos.
La competencia gira cada vez más en torno a la fiabilidad del servicio y la transparencia digital, más que solo el precio. Los ferrocarriles con sólidos portales para clientes que proporcionan trazabilidad en tiempo real están ganando carga discrecional, particularmente en corredores de corta distancia donde el transporte por carretera sigue siendo una opción viable. Las ventajas de costos impulsadas por el Ferrocarril de Horario de Precisión dotan a los operadores establecidos de poder de fijación de precios, aunque cualquier fallo en el rendimiento puntual puede desencadenar cambios modales rápidos, lo que motiva a los operadores a reinvertir en patios y tripulaciones.
La diferenciación tecnológica es un factor competitivo en ascenso. Los operadores que equipan los vagones con sensores inteligentes para mantenimiento predictivo reportan una mayor disponibilidad de activos, que comercializan como una garantía para los cargadores que demandan ventanas de entrega ajustadas. Los pilotos de tracción alternativa —hidrógeno, eléctrico de baterías, GNL combinado— ofrecen a los cargadores reducciones mensurables en las emisiones de Alcance 3, lo que puede influir en las elecciones modales de los propietarios de carga comprometidos con el carbono. Los operadores regionales y de líneas cortas responden especializándose en servicios de primera y última milla que se integran en las redes de Clase I, creando un ecosistema colaborativo donde la tecnología y el servicio complementan la geografía.
Líderes de la Industria de Transporte de Carga Ferroviaria de los Estados Unidos
-
Union Pacific Railroad
-
BNSF Railway
-
CSX Transportation
-
Norfolk Southern Railway
-
Canadian Pacific Kansas City
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte de Flete Ferroviario de los Estados Unidos Empresas cubiertas en este informe
- Union Pacific Railroad
- BNSF Railway
- CSX Transportation
- Norfolk Southern Railway
- Canadian Pacific Kansas City
- Canadian National Railway (U.S. Ops)
- Genesee & Wyoming Inc.
- Patriot Rail Company
- Florida East Coast Railway
- Watco Companies
- Montana Rail Link
- Iowa Interstate Railroad
- OmniTRAX Inc.
- Wisconsin & Southern Railroad
- Anacostia Rail Holdings
- TrinityRail (Trinity Industries)
- GATX Corporation
- TTX Company
- Greenbrier Companies
- CaterParrott Railnet*
Lea el análisis de las empresas de transporte de flete ferroviario de los estados unidos
Oportunidades de mercado y perspectivas futuras
El intermodal continúa liderando como motor de crecimiento, con la expansión de terminales y proyectos de eficiencia que amplían los corredores en los que el ferrocarril compite con el transporte por carretera. El intermodal representó el 47.20% del mercado en 2025, y los transportistas están agregando capacidad de rampas, patios y capacidades de transbordo para mejorar la fluidez y la confiabilidad de los envíos sensibles al tiempo.
El crecimiento de la producción petroquímica en la Costa del Golfo y la Sea Port Oil Terminal en Freeport, Texas, aprobada por la Maritime Administration, amplían las opciones de origen y destino para productos químicos e insumos energéticos. Los movimientos transfronterizos de granos a través del corredor Canadá-Estados Unidos también siguen creciendo mediante la red de Canada Pacific Kansas City. El impulso de la STB en 2026 para ampliar las métricas semanales de servicio aumenta la transparencia que los cargadores pueden utilizar al elegir el ferrocarril para cadenas de suministro sensibles al tiempo, mientras que las mejoras de corredores financiadas por la IIJA amplían la capacidad en rutas clave.
Desarrollos recientes de la industria en Mercado de Transporte de Flete Ferroviario de los Estados Unidos
- Julio de 2026: Union Pacific y Norfolk Southern presentaron la primera parte de las respuestas a la solicitud de información adicional de la STB del 28 de mayo de 2026 relacionada con la fusión, abordando la Terminal Railroad Association of St. Louis, Kansas City Terminal Railway y TTX Company. Esta actividad regulatoria aumenta el escrutinio y los requisitos de información, lo que puede moldear el proceso de fusión y afectar las implicaciones de la red intermodal y el poder de fijación de precios.
- Mayo de 2026: Union Pacific y Norfolk Southern vieron que la STB aceptó la solicitud de fusión revisada para su consideración, mientras mantiene los procedimientos en suspenso a la espera de más información suplementaria. El hito indica un posible camino hacia la consolidación transcontinental, con implicaciones para los cargadores y competidores a través de las opciones de servicio y la dinámica competitiva.
- Abril de 2026: Union Pacific y Norfolk Southern presentaron una solicitud principal revisada ante la Surface Transportation Board para la adquisición y control de Norfolk Southern por 85 mil millones. La presentación plantea una posible reconfiguración a nivel de mercado, con expectativas de cambios en la capacidad y los precios que afectan tanto al transporte intermodal como al transporte de larga distancia.
Mercado de Transporte de Flete Ferroviario de los Estados Unidos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de los servicios de transporte de flete ferroviario dentro de los Estados Unidos, medido como los ingresos obtenidos por el movimiento de flete por ferrocarril en flujos domésticos y transfronterizos que involucran al país.
Exclusiones del alcance: Se excluyen los servicios de transporte ferroviario de pasajeros y los modos de flete no ferroviarios, y no se tratan las actividades logísticas no relacionadas con el transporte, como el almacenamiento, como ingresos del transporte de flete ferroviario.
Descripción General de la Segmentación
- Por Tipo de Carga
- Contenedorizada / Intermodal
- Granel Seco (Carbón, Minerales, Granos)
- Granel Líquido (Crudo, Productos Químicos)
- Carga Fraccionada y de Proyectos
- Por Tipo de Servicio
- Transporte
- Servicios Conexos al Transporte (Mantenimiento de Vagones y Vías Férreas, Clasificación de Carga y Almacenamiento)
- Por Industria de Usuario Final
- Minería y Minerales
- Petróleo, Gas y Productos Químicos
- Agricultura y Alimentos
- Manufactura y Automotriz
- Comercio Minorista y Bienes de Consumo de Alta Rotación
- Materiales de Construcción y Otros
- Por Tipo de Tracción
- Diésel
- Eléctrico
- Híbrido / Hidrógeno y GNL
- Por Destino
- Nacional
- Internacional / Transfronterizo
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental nos ayudó a trazar los límites de la industria y a construir supuestos de partida confiables antes de que el modelo fuera finalizado. Utilizamos conjuntos de datos públicos y referencias oficiales como la Oficina de Estadísticas de Transporte, la Administración Federal de Ferrocarriles, la Junta de Transporte de Superficie y los datos comerciales de la Oficina del Censo de los Estados Unidos para comprender el movimiento de flete, los indicadores de seguridad y operativos, y la actividad transfronteriza.
Para traducir la actividad en valor de mercado, también revisamos presentaciones de empresas, presentaciones para inversores y resúmenes publicados de desempeño ferroviario, lo que ayudó a validar la combinación de servicios y los impulsores de ingresos, como el tratamiento de los recargos por combustible. Cuando fue necesario, se utilizaron suscripciones de pago para los estados financieros corporativos e inteligencia de noticias con el fin de mantener coherentes los ingresos a nivel corporativo y los cronogramas de eventos, y se utilizó selectivamente una base de datos de envíos de importación/exportación a nivel de embarque para verificar las señales de flete vinculadas al comercio. Las fuentes documentales enumeradas anteriormente son ilustrativas, y también se revisaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba los supuestos documentales y para cubrir las brechas en el comportamiento de precios, las definiciones de servicios y las expectativas de volumen a corto plazo. Hablamos con una combinación de operadores ferroviarios, cargadores, agentes de carga y expertos de la industria en los principales corredores de los Estados Unidos. La retroalimentación nos ayudó a alinear variables como los cambios en la participación intermodal, la combinación de productos básicos y el traslado de recargos por combustible con lo que está ocurriendo en el terreno.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27 % | Directores ejecutivos (CXO): 16 % |
| Nivel medio: 53 % | Líderes funcionales/de unidad: 36 % |
| Actores menores: 20 % | Gerentes: 48 % |
Dimensionamiento del Mercado y Pronóstico
La lógica central de dimensionamiento utiliza una reconstrucción de arriba hacia abajo, en la que los indicadores de actividad ferroviaria y comercio se traducen en grupos de ingresos y luego se ajustan mediante supuestos de combinación de servicios para el mercado de los Estados Unidos. Ese total se corrobora posteriormente con verificaciones selectivas de abajo hacia arriba, como divisiones de ingresos de transportistas muestreados, verificaciones de canales a nivel de corredor y aproximaciones simples de precio por unidad multiplicado por volumen para confirmar que los totales se mantienen realistas.
Los insumos clave utilizados en el modelo incluyen la combinación intermodal frente a granel, la dirección de la tendencia de vagones cargados y toneladas-milla, la participación transfronteriza de los volúmenes, los movimientos de precios del combustible que determinan el comportamiento de los recargos, y los cambios en la producción industrial que influyen en los flujos de carbón, granos y productos químicos. Cuando una serie de datos está incompleta para un subsegmento, se cubren las brechas utilizando indicadores proxy que son estables a lo largo del tiempo, y luego se vuelven a probar las participaciones implícitas con la retroalimentación de las entrevistas.
Para el pronóstico, se utiliza el análisis de escenarios de modo que el crecimiento del volumen, los precios y la dinámica de los recargos puedan ajustarse de manera clara para los casos base, conservador y de recuperación más rápida. Los valores finales año por año se producen solo después de que los supuestos se alinean con lo que los operadores y los grandes grupos de cargadores esperan en cuanto a demanda, capacidad de red y confiabilidad del servicio.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante múltiples verificaciones para que los saltos inusuales en el valor no pasen sin una explicación. Comparamos los ingresos implícitos por unidad de movimiento con señales operativas independientes, y luego revisamos cualquier varianza que parezca inconsistente con las tendencias de combustible, la actividad industrial o los niveles de servicio reportados.
Antes de la aprobación final, el modelo es revisado en etapas por otro analista, y se activan devoluciones de llamada cuando cambia un supuesto clave o cuando la retroalimentación de las partes interesadas entra en conflicto con los indicadores documentales. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que se reflejen los datos y desarrollos públicos más recientes.
Dimensionamiento del Mercado de Transporte de Flete Ferroviario de los Estados Unidos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para el transporte de flete ferroviario de los Estados Unidos suelen diferir porque el alcance del servicio no siempre se define de la misma manera, y el tratamiento de los cargos adicionales puede desplazar los totales de ingresos de manera significativa. El momento también importa, porque la selección del año base y las últimas actualizaciones de las tendencias de combustible y volumen pueden cambiar lo que se contabiliza en un año determinado.
La principal brecha proviene de si los servicios complementarios al transporte y los ingresos por recargos de combustible se incluyen de manera coherente. En este ámbito, Mordor Intelligence contabiliza los ingresos del transporte ferroviario y los servicios ferroviarios estrechamente vinculados, manteniendo fuera del alcance la logística no relacionada con el transporte, y actualiza los supuestos de recargos con las condiciones operativas recientes. Las diferencias también pueden provenir de mezclar el ferrocarril de pasajeros y de carga en un solo número, usar ingresos nominales sin normalizar por precios puntuales, o aplicar supuestos agresivos de recuperación de volumen sin verificaciones a nivel de corredor.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 71,77 mil millones de USD (2025) | |
| Base de Datos de la Industria A | 97,20 mil millones de USD (2026) | Utiliza un grupo de ingresos de transporte ferroviario más amplio que puede combinar servicios vinculados al flete y a los pasajeros, lo que tiende a elevar el valor reportado en comparación con un alcance exclusivo de flete. |
| Editorial de Mercado B | 72,00 mil millones de USD (2024) | Ancla el tamaño a un año base diferente y se basa en una proyección histórica más simple, lo que puede subestimar los cambios en el traslado de recargos por combustible y la combinación intermodal. |
La tabla muestra que la dispersión se explica principalmente por lo que se incluye en la definición de ingresos y con qué rapidez se actualizan los supuestos de precios y recargos. Al vincular la construcción del valor a señales observables de actividad de flete y luego verificar los totales a través de entrevistas, la estimación permanece trazable a pasos claros que un lector puede seguir y replicar.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de transporte de carga ferroviaria de los Estados Unidos?
El tamaño del mercado es de 74,17 mil millones de USD en 2026.
¿A qué velocidad se espera que crezca el mercado hasta 2031?
Se prevé que se expanda a una CAGR del 3,34 % de 2026 a 2031.
¿Qué tipo de carga tiene la mayor participación de mercado?
Los contenedores intermodales lideran con una participación del 47,20 % del total de volúmenes de carga ferroviaria.
¿Cómo afectará la Ley de Inversión en Infraestructura y Empleo al transporte de carga ferroviaria?
Las subvenciones de la Ley de Inversión en Infraestructura y Empleo están financiando mejoras de vías, separaciones de niveles y extensiones de vías de apartadero que aumentarán la capacidad y mejorarán la fiabilidad en los corredores nacionales.
¿Qué industria de usuario final se proyecta que crecerá más rápido?
Se espera que el Comercio Minorista y los Bienes de Consumo de Alta Rotación registren el CAGR más alto hasta 2031 debido a la demanda impulsada por el comercio electrónico.
¿Qué tecnologías están adoptando los ferrocarriles de Clase I para reducir las emisiones?
Los operadores están realizando pruebas con locomotoras de hidrógeno, híbridos eléctricos de baterías y motores compatibles con GNL para reducir las emisiones de gases de efecto invernadero y mejorar la eficiencia del combustible.