
Tamaño y Cuota del Mercado de Carga Aérea de Sudáfrica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
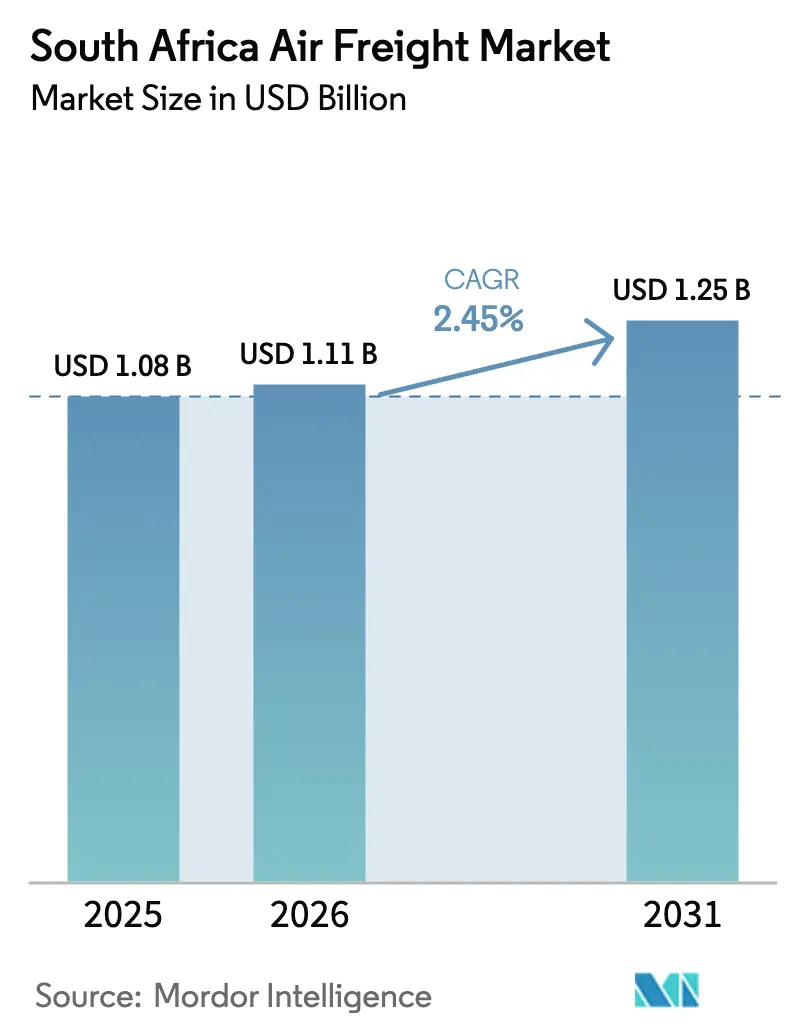
| Tamaño del mercado en el año base (2025) | 1.08 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.25 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.45 % |
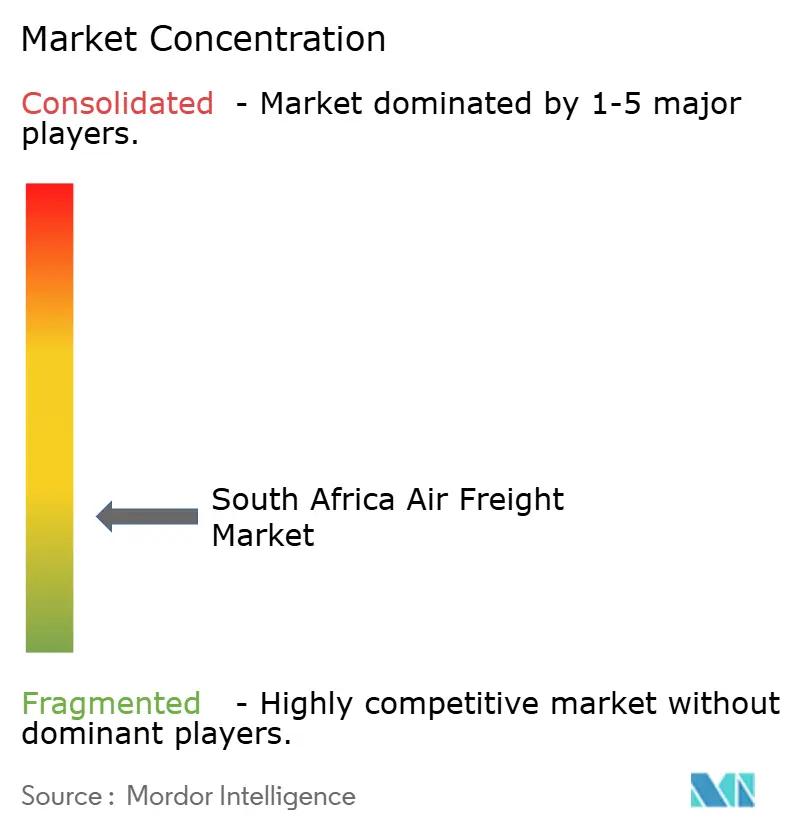
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Aérea de Sudáfrica por Mordor Intelligence
El tamaño del Mercado de Carga Aérea de Sudáfrica fue valorado en USD 1.080 millones en 2025 y se estima que crecerá desde USD 1.110 millones en 2026 hasta alcanzar USD 1.250 millones en 2031, a una CAGR del 2,45% durante el período de previsión (2026-2031).
La demanda está anclada en rutas comerciales de alto valor y sensibles al tiempo que vinculan a los productores africanos emergentes con Europa, Asia y América del Norte; sin embargo, el crecimiento se mantiene moderado porque las limitaciones de la infraestructura aeroportuaria y de energía restringen la capacidad disponible. Los envíos de comercio electrónico se expanden a un ritmo del 14% anual, lo que impulsa a los operadores de envíos urgentes a añadir frecuencias y dedicar asignaciones en la bodega de los aviones, mientras que los productos perecederos, como cítricos, uvas de mesa y productos farmacéuticos, continúan pagando primas de rentabilidad que mantienen elevados los factores de carga. El Aeropuerto Internacional OR Tambo de Gauteng gestiona 650.000 toneladas de carga anualmente, pero los continuos cortes de energía obligan a los inquilinos a depender de una costosa energía de respaldo que eleva los gastos operativos. Al mismo tiempo, la modernización aduanera y una plataforma de ventanilla única en 2025 prometen despachos más rápidos, lo que podría desplazar envíos de valor medio del transporte marítimo al aéreo.
Conclusiones Clave del Informe
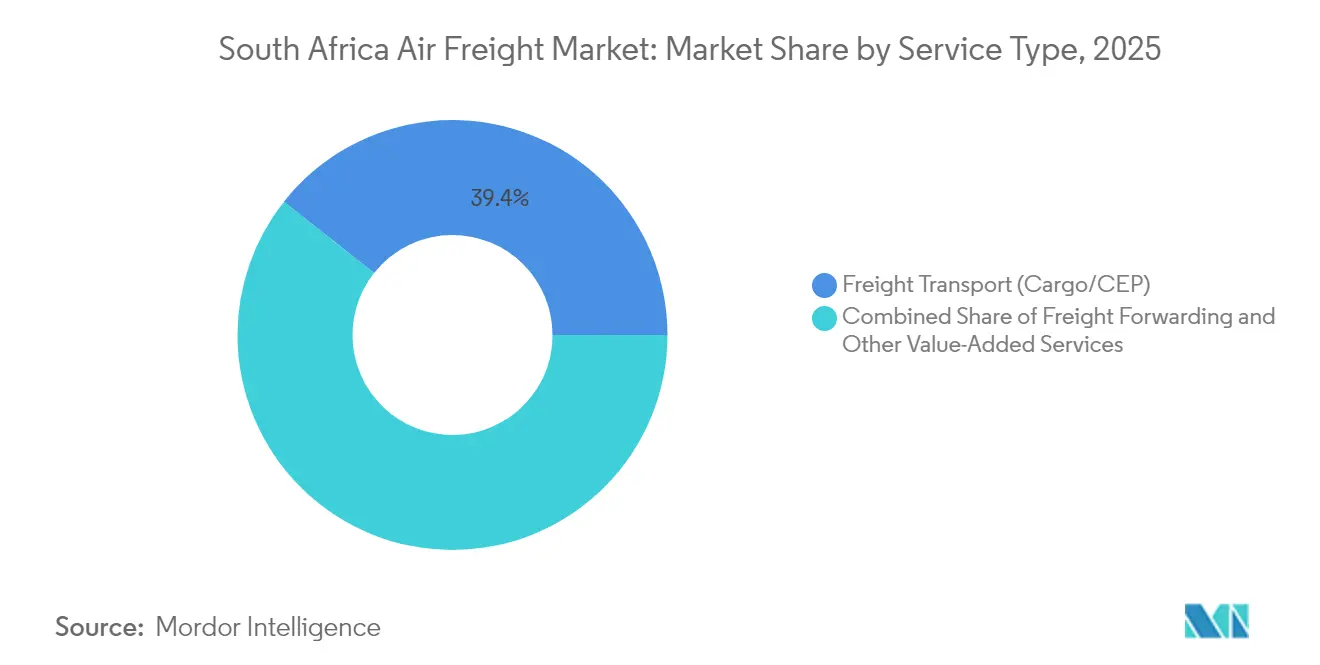
- Por servicio, el transporte de carga representó el 39,35% de la cuota del mercado de carga aérea de Sudáfrica en 2025, mientras que se proyecta que otros servicios de valor agregado crecerán a una CAGR del 3,08% hasta 2031.
- Por destino, las rutas internacionales captaron el 65,55% del tráfico en 2025; las rutas domésticas avanzan a una CAGR del 3,36% hasta 2031, lo que refleja la demanda de cumplimiento regional impulsada por el comercio electrónico.
- Por tipo de transportista, la carga en bodega representó el 51,40% del tamaño del mercado de carga aérea de Sudáfrica en 2025, mientras que los cargueros dedicados están previstos para registrar una CAGR del 3,55% hasta 2031, impulsados por el crecimiento de la carga farmacéutica y sobredimensionada.
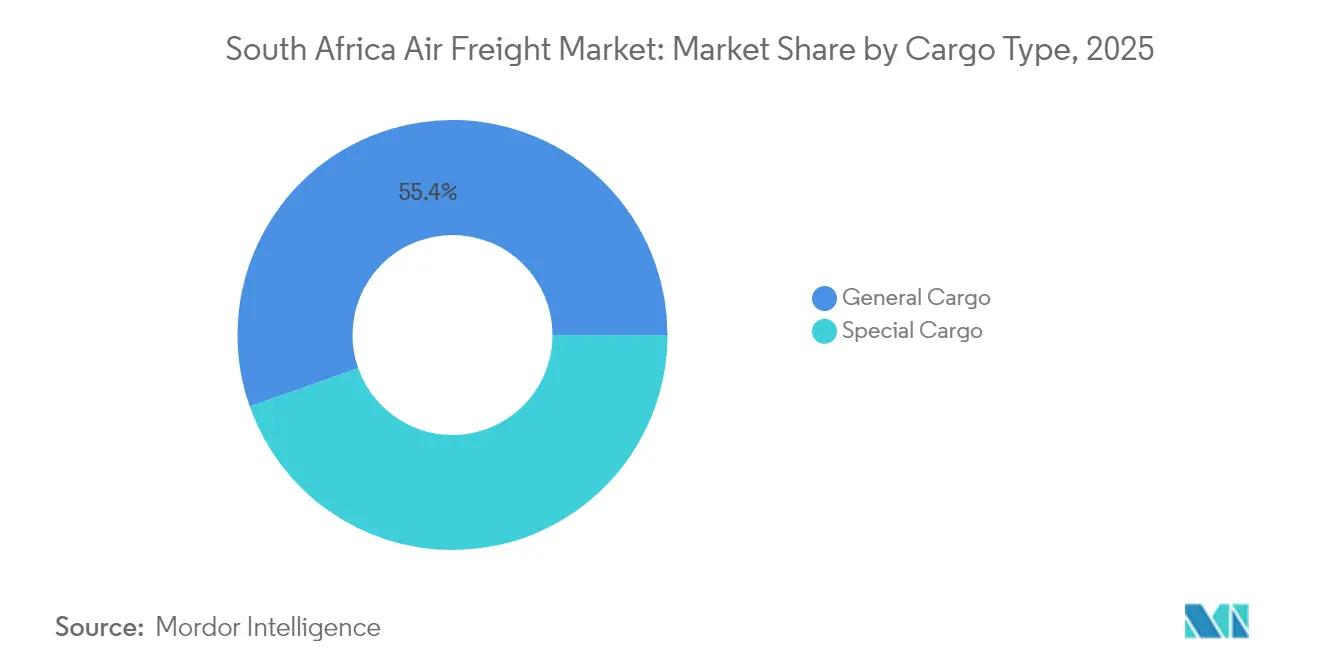
- Por tipo de carga, la carga general representó el 55,40% del tamaño del mercado de carga aérea de Sudáfrica en 2025, y la carga especial está en camino de alcanzar una CAGR del 3,16% hasta 2031, lo que refleja un cumplimiento más estricto de la cadena de frío.
- Por industria de uso final, el comercio electrónico y el comercio minorista representaron el 27,60% de los ingresos de 2025, mientras que la salud y los productos farmacéuticos se expanden a una CAGR del 4,32% hasta 2031 a medida que escala la adquisición del Seguro Nacional de Salud.
- Por provincia, Gauteng lideró con una cuota del 40,40% en 2025; se proyecta que Western Cape crecerá a una CAGR del 3,65% hasta 2031 debido al auge de las exportaciones de frutas y flores.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Carga Aérea de Sudáfrica
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del comercio electrónico y demanda de paquetería urgente | +0.8% | Gauteng, Western Cape, cobertura nacional | Corto plazo (≤ 2 años) |
| Ubicación estratégica como hub en el extremo sur de África | +0.6% | Nacional con extensión hacia la Comunidad de Desarrollo de África Austral | Largo plazo (≥ 4 años) |
| Crecimiento de las exportaciones de productos perecederos | +0.5% | Western Cape, KwaZulu-Natal, Gauteng | Mediano plazo (2-4 años) |
| Modernización aduanera y ventanilla única | +0.3% | Nacional, adopción temprana en Johannesburgo, Ciudad del Cabo, Durban | Mediano plazo (2-4 años) |
| Proyectos piloto de corredores de drones de carga | +0.2% | Distritos rurales y ciudades secundarias | Largo plazo (≥ 4 años) |
| Acuerdos de compra de Combustible de Aviación Sostenible | +0.1% | Principales aeropuertos a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge del Comercio Electrónico y Demanda de Paquetería Urgente
El comercio electrónico transfronterizo ha convertido la entrega al día siguiente en una expectativa básica, lo que ha llevado a los operadores de envíos urgentes a modernizar la capacidad de clasificación y a asociarse con siete aerolíneas extranjeras adicionales en 2025 para reforzar los corredores de tiempo definido. Los volúmenes aumentan con suficiente rapidez como para que los transportistas negocien acuerdos de espacio en bloque con meses de anticipación, asegurando capacidad de transporte durante los picos de temporada minorista. El cambio del Servicio de Impuestos Internos de Sudáfrica hacia una recaudación de IVA más estricta sobre los envíos de bajo valor incrementa la carga administrativa para los operadores marítimos, lo que orienta a los comerciantes hacia la carga aérea, donde las herramientas de despacho automatizadas aceleran los tiempos de ciclo. Los nuevos cargueros dedicados al comercio electrónico llegan ahora a OR Tambo en rotaciones nocturnas, mientras que los integradores regionales ensayan centros de microdistribución en Ciudad del Cabo para reducir los costos de la última milla. La diferenciación competitiva se ha trasladado a las interfaces digitales, ya que los cargadores exigen visibilidad en tiempo real y métricas de carbono en cada envío[1]"Cambios en el Sistema de Importaciones Aduaneras," Servicio de Impuestos Internos de Sudáfrica, sars.gov.za.
Ubicación Estratégica como Hub en el Extremo Sur de África
Sudáfrica ocupa el punto intermedio de las rutas comerciales este-oeste de África y sirve como nodo natural de consolidación de carga que alimenta a los estados de la Comunidad de Desarrollo de África Austral. El Mercado Único de Transporte Aéreo Africano otorga derechos de quinta libertad que permiten a los transportistas extranjeros hacer escala en Johannesburgo, ampliando el área de captación e impulsando los volúmenes de tránsito. Ethiopian Airlines aumentó las paradas semanales de carguero en Ciudad del Cabo a once en 2024, citando la fiabilidad del manejo en tierra y las disposiciones de cielos abiertos bilaterales. El Aeropuerto Internacional de Ciudad del Cabo procesó un 27% más de carga durante los primeros 10 meses de 2024 después de que las partes interesadas cofinanciaran un programa de Corredor Aéreo Farmacéutico que ofrece plataformas de rodadura con control de temperatura. La competitividad a largo plazo depende de la gestión del tráfico aéreo basada en satélites, actualmente en proceso de adquisición, que debería añadir capacidad de rutas y reducir la espera en altura sobre Johannesburgo[2]"Estudio de Concentración Industrial," Estadísticas Sudáfrica, statssa.gov.za.
Crecimiento de las Exportaciones de Productos Perecederos (Frutas, Flores, Productos Farmacéuticos)
Los exportadores de productos frescos dependen de un transporte rápido durante los picos de cosecha, ya que los tránsitos marítimos superan la vida útil de la cadena de frío. Los envíos de uvas de mesa alcanzaron las 415.565 toneladas en 2024, un aumento del 30%, y la mayor parte de los volúmenes salieron desde Ciudad del Cabo bajo estrictos objetivos de permanencia en pista de dos horas. Las exportaciones farmacéuticas también aumentan a medida que el 35% de los productos terapéuticos requieren un control entre 2 y 8 °C, una proporción que aumentará con las cadenas de producción de vacunas de ARNm. Las aerolíneas han reaccionado equipando las bodegas de fuselaje ancho con fuentes de alimentación para contenedores activos, mientras que los transitarios prereservan cámaras frigoríficas junto a la pista para evitar los cortes de energía de la red. Los mayores rendimientos de los envíos de perecederos compensan el costo de la recarga de hielo seco y el personal adicional, sosteniendo la economía de las rutas en vuelos de regreso tradicionalmente desequilibrados.
Modernización Aduanera y Despacho por Ventanilla Única
La plataforma de ventanilla única de Sudáfrica de 2025 permite a los importadores presentar datos de manifiesto, sanitarios y de permisos una sola vez en lugar de hacerlo en cuatro portales distintos, reduciendo los tiempos promedio de despacho y las tarifas de documentación. Los motores de riesgo automatizados redirigen los envíos no sensibles a canales verdes, liberando recursos de inspección para mercancías controladas. Los Estudios de Liberación de Tiempo realizados en Oshoek muestran el potencial de reducir la estadía de extremo a extremo en 19 horas adicionales si herramientas de intercambio de datos similares se extienden a los aeropuertos. Los regímenes simplificados favorecen los componentes industriales de valor medio anteriormente relegados al transporte marítimo, transfiriendo tonelaje incremental al mercado de carga aérea de Sudáfrica y elevando la utilización de la bodega en las rutas de conexión.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos operativos y de combustible | -0.4% | Nacional, crítico en sectores domésticos con márgenes reducidos | Corto plazo (≤ 2 años) |
| Riesgos de los cortes de energía para la cadena de frío aeroportuaria | -0.3% | Principales puertas de entrada internacionales | Corto plazo (≤ 2 años) |
| Fallos en el sistema de control del tráfico aéreo | -0.2% | Johannesburgo y otros aeropuertos de primer nivel | Corto plazo (≤ 2 años) |
| Déficits de financiación y brechas de mantenimiento en aeropuertos | -0.2% | Nacional, más agudo en instalaciones gestionadas por ACSA | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Operativos y de Combustible
Los precios del combustible de aviación repuntaron un 16,6% interanual a principios de 2025, lo que obligó a las aerolíneas a racionalizar frecuencias y a desplegar aviones B777F de mayor eficiencia de combustible en las rutas principales. Los transportistas implementaron incrementos tarifarios que elevaron las tarifas internacionales de paquetería a ZAR 22,17 por kilogramo, lo que frenó los flujos de productos básicos con márgenes reducidos. La adopción de Combustible de Aviación Sostenible se sitúa por debajo del 2% del suministro total y conlleva una prima del 50%, que los operadores solo pueden trasladar a la carga de carácter crítico para la vida, lo que limita una adopción más amplia. Las ratios de concentración superiores al 60% permiten a los operadores establecidos sincronizar los ajustes de recargos, limitando el alivio de precios para los cargadores.
Riesgos de los Cortes de Energía para la Cadena de Frío Aeroportuaria
Los cortes de energía en la Etapa 10 implementados por Eskom reducen la disponibilidad de la red hasta 12 horas al día, lo que genera dependencia de generadores que infla las tarifas de manejo y amenaza la integridad del producto. Las desviaciones de temperatura durante los cortes afectaron al 20% de los envíos farmacéuticos monitorizados en 2024, lo que obligó a los exportadores a sobreempacar con materiales de cambio de fase, lo que aumenta el peso y los costos. Los apagones imprevistos de los sistemas de radar e iluminación provocaron retrasos en los vuelos en OR Tambo, generando una cascada de conexiones perdidas y desvíos de vuelos chárter que socavan la fiabilidad del servicio. Algunos cargadores han comenzado a enrutar cargas sensibles a través de Nairobi, donde los amortiguadores de energía renovable proporcionan una energía más estable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: La Consolidación Impulsa el Crecimiento de los Servicios de Valor Agregado
Los servicios de transporte de carga, principalmente operaciones de carga y mensajería urgente y paquetería, representaron el 39,35% de la cuota del mercado de carga aérea de Sudáfrica en 2025, lo que subraya la centralidad del transporte tradicional en la cadena logística nacional. El segmento se beneficia del aumento de las ventas en línea transfronterizas y de los fabricantes extranjeros que prefieren Johannesburgo como nodo de consolidación para el sur de África. Los agentes de carga ocupan un papel intermediario al agregar volúmenes de pequeños cargadores; los mercados digitales de tarifas y los paneles de seguimiento en tiempo real están cerrando las brechas de información que antes dificultaban a las empresas más pequeñas. Se prevé que otros servicios de valor agregado registren una CAGR del 3,08% hasta 2031, la más rápida dentro de esta segmentación, a medida que los cargadores externalizan el despacho de aduanas, el seguro de carga y la gestión de dispositivos de carga unitaria. Las ofertas integradas reducen los traspasos, disminuyen el riesgo de daños y mejoran la visibilidad, una combinación que continúa atrayendo a los minoristas del mercado medio hacia los niveles premium del mercado de carga aérea de Sudáfrica.
Los agentes de carga aprovechan los acuerdos de espacio en bloque para asegurar mejores tarifas de las que pueden obtener los cargadores independientes y luego reinvierten los ahorros en aplicaciones de gestión de inventarios que muestran los tiempos de estadía y las huellas de carbono en tiempo real. Las presiones regulatorias en materia de cumplimiento de mercancías peligrosas han llevado a las aerolíneas a preferir a los consolidadores con certificación de la Asociación Internacional de Transporte Aéreo, elevando la barrera de entrada para los operadores esporádicos. Como resultado, los nuevos participantes del mercado están adoptando estrategias de nicho, como equipos sobredimensionados para el sector del petróleo y el gas o logística de escenografías, en lugar de competir directamente con los operadores establecidos en carga general. Estas dinámicas alargan los períodos contractuales y refuerzan el carácter oligopólico del mercado de carga aérea de Sudáfrica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Destino: Las Rutas Internacionales Dominan a Pesar de la Aceleración Doméstica
Las rutas internacionales absorbieron el 65,55% de los volúmenes de 2025, reflejo de la naturaleza orientada a la exportación de la economía de Sudáfrica y de sus fuertes vínculos con los mercados de consumo europeos y asiáticos. Los frecuentes vuelos de pasajeros en fuselaje ancho generan amplia capacidad en bodega que mantiene competitivas las tarifas para componentes automotrices, electrónica y productos frescos. El tráfico doméstico es reducido en términos absolutos, pero crecerá a una CAGR del 3,36% hasta 2031, ya que las plataformas locales de comercio electrónico prometen entregas al día siguiente en centros urbanos dispersos. Los proveedores logísticos están añadiendo cargueros nocturnos entre pares de ciudades e invirtiendo en nodos de clasificación regionales para evitar el doble manejo en Johannesburgo, reduciendo el tiempo de entrega en un día en las rutas Ciudad del Cabo–Durban.
La Zona de Libre Comercio Continental Africana está llamada a liberalizar los envíos intraafricanos, lo que podría desviar algunos flujos de las redes de larga distancia hacia ramales regionales. Johannesburgo y Ciudad del Cabo están preparadas para capturar estos volúmenes, aunque enfrentan una competencia emergente de Nairobi y Lagos, que ofrecen tiempos de tránsito más cortos hacia África Occidental. Las inyecciones de capacidad de nuevos transportistas determinarán, por tanto, si el tamaño del mercado de carga aérea de Sudáfrica gana cuota en los corredores intraafricanos este-oeste o cede terreno frente a los hubs rivales.
Por Tipo de Transportista: La Capacidad de los Cargueros Gana Impulso
Las bodegas de fuselaje representaron el 51,40% del tamaño del mercado de carga aérea de Sudáfrica en 2025, ya que los servicios de pasajeros ofrecen frecuencias diarias que se ajustan a los ciclos de inventario justo a tiempo. Sin embargo, los cargueros dedicados crecerán a una tasa compuesta anual del 3,55% hasta 2031, impulsados por productos farmacéuticos, animales vivos y maquinaria industrial sobredimensionada que requieren carga en cubierta principal o estricto control de temperatura. Aerolíneas como DHL y Ethiopian despliegan aeronaves B777F en Johannesburgo en rotaciones alrededor del mundo, proporcionando opciones de exportación con cierre tardío.
La aviónica ADS-B Out, exigida a partir de junio de 2025, aumenta los costos de cumplimiento, pero también incrementa la seguridad operativa y permite un espaciado de rutas más eficiente, lo que apoya asignaciones adicionales de franjas horarias. Las empresas chárter más pequeñas pueden tener dificultades para modernizar los antiguos DC-9 y probablemente se fusionen o abandonen el mercado, consolidando aún más la oferta de cargueros. A medida que la capacidad se ajusta, las primas de rentabilidad en los vuelos chárter nocturnos deberían mantenerse, reforzando el valor de las inversiones estratégicas en flota para los operadores establecidos en el mercado de carga aérea de Sudáfrica.
Por Tipo de Carga: La Carga Especial Ocupa un Posicionamiento Premium
La carga general representó el 55,40% del transporte en 2025, lo que refleja la diversidad de los envíos salientes de bienes de consumo, insumos mineros y piezas automotrices. Aun así, la carga especial superará ese ritmo con una CAGR del 3,16% hasta 2031, impulsada por mandatos más estrictos de temperatura para productos farmacéuticos y el crecimiento de las exportaciones de electrónica. Los rendimientos de ingresos de la carga especial son en promedio 1,8 veces los de la carga general, compensando los mayores costos de manejo y documentación.
Las desviaciones de temperatura durante los cortes de energía impulsaron a los operadores de tierra a adquirir almacenamiento de energía híbrido que mantiene condiciones estables durante dos horas sin necesidad de un generador, reduciendo el riesgo de deterioro. Las regulaciones para el transporte de baterías de iones de litio también se han endurecido, lo que ha llevado a la creación de zonas de almacenamiento segregadas y sistemas especializados de supresión de incendios en Johannesburgo. En conjunto, estas medidas aumentan la confianza entre los cargadores de alta tecnología y contribuyen al crecimiento del segmento premium del mercado de carga aérea de Sudáfrica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Uso Final: La Salud y los Productos Farmacéuticos Lideran el Crecimiento
El comercio electrónico y el comercio minorista fue la mayor categoría de uso final en 2025, con una cuota del 27,60%, a medida que las plataformas internacionales en línea ganaban terreno entre los consumidores sudafricanos. Sin embargo, la salud y los productos farmacéuticos encabezan el cuadro de crecimiento con una CAGR del 4,32% hasta 2031, ya que el Proyecto de Ley de Seguro Nacional de Salud centraliza la adquisición de medicamentos e incrementa los volúmenes de reexportación regional. El cumplimiento de la cadena de frío impulsa la adopción de servicios de valor agregado, incluidos el monitoreo de temperatura en tiempo real y vehículos con aislamiento térmico para la última milla.
La manufactura y el sector automotriz, los productos perecederos y la electrónica siguen siendo contribuyentes importantes, cada uno con protocolos de manejo distintos. Los proveedores de primer nivel del sector automotriz envían piezas de motor de alto valor mediante servicio en el siguiente vuelo disponible para evitar la paralización de las plantas. Los exportadores de productos frescos valoran la capacidad de la carga aérea para llegar a los estantes de los supermercados europeos en menos de 48 horas, preservando las primas de precio. Los módulos de alta tecnología para estaciones base de telecomunicaciones se transportan mediante embalajes seguros y a prueba de manipulaciones que se apoyan en la sólida infraestructura de seguridad de los aeropuertos sudafricanos.
Análisis Geográfico
El dominio de Gauteng en el mercado de carga aérea de Sudáfrica se sustenta en el Aeropuerto Internacional OR Tambo, que atiende a 18,37 millones de pasajeros y procesa 650.000 toneladas de carga al año. Las corporaciones ubican centros de distribución en las inmediaciones para consolidar electrónica, indumentaria y productos farmacéuticos entrantes antes de despacharlos a clientes regionales. El aeropuerto registra un rendimiento puntual del 86,68%, pero los continuos cortes de energía exigen inversiones en generadores diésel y baterías de respaldo, lo que eleva las tarifas de manejo por kilogramo. Los fallos en el control del tráfico aéreo en marzo de 2025 paralizaron las salidas durante seis horas, lo que llevó a las aerolíneas a revisar planes de contingencia que incluyen el enrutamiento a través de Nairobi o Doha para carga de tiempo crítico. Los problemas de liquidez de la Compañía de Aeropuertos de Sudáfrica, incluidas facturas impagas que superan los ZAR 550 millones, generan incertidumbre sobre el mantenimiento de la infraestructura crítica de almacenamiento en frío.
Western Cape es el submercado de más rápido crecimiento, beneficiándose de un aumento del 27% en los volúmenes de carga durante los primeros diez meses de 2024. Las uvas de mesa, las flores de calidad exportable y los productos farmacéuticos se mueven a través de la Terminal de Carga modernizada de Ciudad del Cabo, donde sondas de temperatura en tiempo real alimentan un panel de control público. La provincia disfruta de una tasa de puntualidad en las salidas del 89,92% y de menor congestión, lo que anima a los transitarios a agregar carga costera aquí en lugar de transportarla por camión 1.400 kilómetros hasta Johannesburgo. La construcción del Aeropuerto de Cape Winelands promete una capacidad anual adicional de 80.000 toneladas e incorpora energía solar autónoma, mitigando la exposición a los cortes del suministro eléctrico nacional. Las autoridades provinciales colaboran con las aerolíneas en vuelos de prueba con Combustible de Aviación Sostenible obtenido de biomasa local, con el objetivo de asegurar una credibilidad de pionero en la logística verde.
KwaZulu-Natal y el resto de Sudáfrica representan colectivamente aproximadamente una quinta parte del tonelaje. El Aeropuerto Internacional King Shaka alcanzó 5,04 millones de pasajeros en el ejercicio fiscal 2024-2025 y 40.935 movimientos de aeronaves, lo que equivale al 83% de su nivel prepandémico. Su integración dentro del plan maestro del Aerótropo de Durban alinea los nodos logísticos de carretera, ferroviario, portuario y aéreo, haciendo que la región resulte atractiva para los fabricantes de los sectores automotriz y de indumentaria. Los aeropuertos regionales más pequeños, incluidos Polokwane y Bloemfontein, dependen del espacio de bodega en las flotas domésticas de fuselaje estrecho, y sus perspectivas de expansión dependen de la continua penetración del comercio electrónico y de las redes de última milla apoyadas por drones.
Panorama regulatorio
El transporte aéreo de carga en Sudáfrica opera bajo la supervisión de la Autoridad de Aviación Civil de Sudáfrica (SACAA), que administra las Regulaciones de Aviación Civil y los estándares asociados aplicados en puertas de carga como OR Tambo, Cape Town International y King Shaka. Las operaciones de carga se rigen por requisitos de cumplimiento que incluyen mandatos de vigilancia y equipamiento (por ejemplo, los requisitos de ADS-B Out que entran en vigor desde junio de 2025 para aeronaves que operan en espacio aéreo Clase A y C) y controles de mercancías peligrosas bajo el marco CAR (incluida la Parte 92) alineados con las Instrucciones Técnicas de la OACI. Estas normas influyen en las políticas de aceptación de las aerolíneas, los procedimientos de manejo en tierra y las prácticas de documentación de los expedidores.
En cuanto a política y tarifas, el Departamento de Transporte ha avanzado en un proceso de Estrategia de Transporte Aéreo de Carga, invitando a comentarios públicos durante 2025 mediante un aviso en el Boletín Oficial (Government Gazette). Esto refleja un esfuerzo activo por formalizar las prioridades de desarrollo de carga aérea y eliminar cuellos de botella. Por separado, el Ministro de Transporte firmó la Trigésima Cuarta Enmienda de las Regulaciones relativas a tarifas de usuario y cargos de seguridad de pasajeros el 26 de enero de 2026, con fecha de entrada en vigor el 1 de abril de 2026, lo que crea un punto adicional de costo y cumplimiento para los usuarios de aeropuertos. El trabajo de reforma regulatoria también incluye una revisión diagnóstica de la cadena de valor del permiso de operador extranjero (FOP) y el nombramiento de un Comité de Regulaciones de Aviación Civil (CARCom) por un mandato de tres años para asesorar sobre enmiendas, ambos relevantes para el acceso al mercado y los tiempos de los ciclos administrativos de la capacidad internacional.
Análisis de la cadena de valor
La cadena de valor del transporte aéreo de carga en Sudáfrica comienza con exportadores, fabricantes, vendedores de comercio electrónico y expedidores del sector sanitario. Luego pasa por los agentes de carga (freight forwarders) e integradores que ofrecen consolidación, documentación y diseño de servicios, incluidos productos de entrega en plazo definido y con control de temperatura. Airports Company South Africa (ACSA) apoya la cadena mediante infraestructura de plataforma y capacidad de terminales de carga en los principales puntos de entrada, mientras que las aerolíneas (carga en bodega y aviones de carga) proporcionan capacidad de elevación y conectividad de horarios hacia Europa, Asia, América del Norte y rutas intraafricanas. Las organizaciones de manejo en tierra, las empresas de transporte por camión y los proveedores especializados en cadena de frío ejecutan el manejo en plataforma y en tierra, incluidas las verificaciones de aceptación para cargas especiales como productos farmacéuticos y baterías de litio.
El despacho y el cumplimiento se aplican mediante las regulaciones de la SACAA (incluidas las normas de mercancías peligrosas alineadas con las Instrucciones Técnicas de la OACI) y los procesos de control fronterizo. La plataforma nacional de ventanilla única introducida en 2025 está orientada a reducir la presentación repetitiva de datos entre portales y mejorar la coordinación entre permisos e inspecciones. Los organismos de coordinación del sector, incluida la Asociación Sudafricana de Agentes de Carga (SAAFF), también apoyan la estandarización y la digitalización, y las partes interesadas trabajan en un portal de comunidad de carga para mejorar las comunicaciones aeroportuarias y reducir la congestión. La fiabilidad operativa sigue vinculada a las restricciones visibles en nodos clave, en particular la necesidad de energía resiliente para las cámaras frías y el rendimiento de los sistemas de control de tráfico aéreo en aeropuertos de primer nivel, lo que puede afectar los horarios de cierre y la integridad de las conexiones.
Panorama Competitivo
DHL, FedEx, Emirates SkyCargo y Qatar Airways dominan las rutas de larga distancia, aprovechando sus redes globales, flotas dedicadas de B777F y certificaciones especializadas en cadena de frío. Su escala les permite negociar coberturas de combustible y contratos de manejo en tierra en múltiples aeropuertos que los competidores más pequeños no pueden igualar. La capacidad doméstica está liderada por South African Airways Cargo, aunque su reestructuración deja espacio para que las regionales de rápido crecimiento y los proveedores de ACMI capturen la cuota desplazada.
La transformación digital configura la estrategia competitiva. DHL invirtió en analítica predictiva que optimiza los factores de carga basándose en las curvas de reserva, mientras que FedEx está desplegando robótica en Johannesburgo para automatizar la clasificación de paquetes y reducir los errores manuales. Kuehne + Nagel registró un crecimiento de ingresos del 15% en el primer trimestre de 2025 y está ampliando su red de agentes en ciudades secundarias de Sudáfrica para aprovechar el creciente dinamismo exportador de las pequeñas y medianas empresas. La sostenibilidad también impulsa la diferenciación: Emirates SkyCargo se comprometió con un acuerdo de compra de Combustible de Aviación Sostenible que cubre el 25% de su capacidad de transporte en Sudáfrica hasta 2028, garantizando el cumplimiento de los objetivos de emisiones del Alcance 3 de sus clientes.
Las oportunidades de innovación se encuentran en los drones de carga y las redes de última milla. Se espera que el mercado de drones alcance los USD 134,5 millones en 2025, y el Servicio Nacional de Sangre de Sudáfrica ya despacha suministros médicos críticos mediante vehículos aéreos no tripulados con un alcance de 100 kilómetros. La aceptación regulatoria de los vuelos más allá de la línea visual de visión podría permitir a los integradores eludir las congestionadas vías urbanas para paquetes ligeros, reduciendo los tiempos de entrega a la mitad. Sin embargo, el mandato de ADS-B de la Autoridad de Aviación Civil impone costos de modernización que podrían apretar a las aerolíneas de carga más pequeñas, acelerando la consolidación y reforzando el actual equilibrio oligopólico dentro del mercado de carga aérea de Sudáfrica[3]"Aumento de los Volúmenes de Carga en Ciudad del Cabo," Wesgro, wesgro.co.za.
Líderes de la Industria de Carga Aérea de Sudáfrica
DHL Express
FedEx Express
UPS
Kuehne + Nagel
Ethiopian Airlines Cargo
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión de la capacidad y el rendimiento en los aeropuertos de entrada sigue siendo un espacio en blanco central, respaldado por carteras de proyectos identificados y objetivos de desarrollo cuantificados. El gobierno ha articulado un objetivo de manejar 1,2 millones de toneladas de carga aérea durante la administración actual, mientras que ACSA tiene una cartera de gastos de capital para el Aeropuerto Internacional OR Tambo hasta 2031 y un complejo de carga en el área media planificado de 5.700 millones de rand en OR Tambo, con la construcción de infraestructura de terminal programada para comenzar en marzo de 2027. En paralelo, el Aeropuerto Internacional King Shaka tiene una cartera de proyectos estimada en 6.000 millones de rand para la expansión de terminales y nuevos activos, como una instalación de operaciones de base fija, lo que añade más opciones para la carga sensible al tiempo vinculada al Aerotrópolis de Durban.
La digitalización y la reforma de procesos también crean oportunidades comerciales a corto plazo para agentes de carga, manipuladores y proveedores de tecnología centrados en la reducción del tiempo de permanencia y la previsibilidad de la red. Las iniciativas activas incluyen la digitalización de la cadena de valor del permiso de operador extranjero (FOP) para reducir la fricción administrativa de los operadores internacionales, y el trabajo continuo del sector en un portal de comunidad de carga para mejorar el flujo de información entre las partes interesadas del aeropuerto. En cuanto al desarrollo de rutas comerciales, la participación de Sudáfrica en el Mercado Único de Transporte Aéreo Africano (SAATM) proporciona un marco para mejorar la conectividad regional, mientras que la plataforma de ventanilla única de 2025 y las mayores expectativas de cumplimiento en materia de mercancías peligrosas, integridad de la cadena de frío y normas de equipamiento respaldan la diferenciación de servicios premium para el comercio electrónico, los productos farmacéuticos y los perecederos que transitan por Johannesburgo y Ciudad del Cabo.
Desarrollos recientes del sector
- Julio de 2026: APG fue designada Agente General de Ventas (GSA) de Carga para TAP Air Cargo en Sudáfrica para respaldar las ventas y la conectividad de carga. El nombramiento amplía la presencia de TAP Air Cargo en el mercado sudafricano y mejora el acceso a su red global para los expedidores regionales. El acuerdo refuerza la capacidad y la conectividad de Sudáfrica en rutas internacionales, impulsando los envíos de valor medio y sensibles al tiempo.
- Junio de 2026: LATAM Cargo (a través de la asociación con AirCross) lanzó un servicio que conecta Ciudad del Cabo con su red, vigente a partir del 2 de julio de 2026, ampliando los corredores comerciales entre Sudáfrica y las Américas. El nuevo enlace crea un canal directo de transporte aéreo de carga entre Sudáfrica y las Américas que amplía la capacidad y las opciones para los exportadores. Mejora el acceso al mercado para bienes perecederos y de alto valor, lo que podría desplazar volúmenes del transporte marítimo al aéreo en rutas clave.
- Mayo de 2026: Astral Aviation (Fly Noor Aviation) reanudó vuelos de carga programados dos veces por semana entre Haikou, China, y Johannesburgo vía Nairobi (Boeing 767-300F). El servicio de carga entre China y Sudáfrica añade capacidad de largo recorrido y diversifica las opciones de ruta para los expedidores sudafricanos. Esto refuerza las opciones de Sudáfrica en electrónica, perecederos y productos farmacéuticos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado abarca el valor de los servicios de transporte aéreo de carga vinculados a la mercancía transportada por vía aérea dentro de Sudáfrica y a través de rutas internacionales, incluida la capacidad de las aerolíneas y la actividad de transporte relacionada que respalda el flujo de envíos.
Exclusiones del alcance: se excluyen los ingresos por boletos de pasajeros y los servicios aeroportuarios puros (como concesiones minoristas y estacionamiento) cuando no se facturan como parte de un servicio de transporte aéreo de carga.
Descripción general de la segmentación
- Por Servicio
- Transporte de Carga (Carga/Mensajería Urgente y Paquetería)
- Agencia de Carga
- Otros Servicios de Valor Agregado (Despacho de aduanas, Seguros, etc.)
- Por Destino
- Doméstico
- Internacional
- Por Tipo de Transportista
- Carga en Bodega
- Carguero
- Por Tipo de Carga
- Carga General
- Carga Especial
- Por Industria de Uso Final
- Comercio Electrónico y Comercio Minorista
- Manufactura y Automotriz
- Salud y Productos Farmacéuticos
- Perecederos y Productos Frescos
- Alta Tecnología y Electrónica
- Otros
- Por Provincia (Geografía)
- Gauteng
- Western Cape
- KwaZulu-Natal
- Resto de Sudáfrica
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con el mapeo de cuánta carga se mueve realmente a través de la red aérea de Sudáfrica, y cómo se ven los impulsores de la demanda para la carga sensible al tiempo. Nos basamos en conjuntos de datos públicos y publicaciones oficiales, como las estadísticas comerciales de Statistics South Africa, las series macroeconómicas del South African Reserve Bank, la orientación aduanera y las actualizaciones comerciales del South African Revenue Service, los indicadores de carga aérea de la OACI y la IATA, y documentos de política de transporte del gobierno (incluido el material de estrategia de transporte aéreo de carga) para mantener el modelo fundamentado.
Por el lado de la oferta, revisamos las divulgaciones del ecosistema aeroportuario y de aviación, los informes de aerolíneas y operadores logísticos, y la cobertura de prensa confiable para comprender los cambios de capacidad, las adiciones de rutas y la combinación de servicios. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros e inteligencia de empresas, registros de importación y exportación a nivel de envío, y una base de datos de patentes para verificar los patrones de actividad y las señales de precios. Esta lista de fuentes es ilustrativa, y se utilizaron muchas otras referencias para recopilar datos, validar supuestos y aclarar brechas.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba los supuestos del modelo documental en torno al rendimiento por kg, la combinación de carga general frente a carga especial, y la división entre carga en bodega y aviones de carga. Hablamos con responsables de decisiones de carga en aerolíneas, agentes de carga, equipos logísticos centrados en la mensajería exprés y expedidores en sectores como el minorista, el sanitario y la manufactura de alto valor, de modo que las dinámicas específicas de cada ruta y los servicios adicionales se reflejaran de manera realista.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 17% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 23% |
| Actores más pequeños: 19% | Gerentes: 60% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de valor abordable a partir de la actividad de carga aérea vinculada a Sudáfrica, antes de asignarse en categorías de servicio y transportista que coinciden con la forma en que el sector cobra. Para mantenerlo repetible, el modelo rastrea un pequeño conjunto de insumos que se pueden monitorear cada año, como el tonelaje de carga aérea de forma direccional, las tendencias de valor del comercio internacional para bienes de alto valor, la proporción de capacidad en bodega disponible en rutas de pasajeros, el movimiento de combustible y recargos como indicador del traspaso de costos, y la combinación cambiante de carga especial que suele tener rendimientos más altos.
Los resultados se verifican luego con aproximaciones selectivas de abajo hacia arriba, donde se aplican rangos muestreados de precio por kg y cargos habituales por servicios adicionales a bandas de volumen plausibles, y donde se utiliza la retroalimentación del canal para corregir brechas. Cuando los datos son escasos para un flujo de nicho, los supuestos se construyen a partir de rutas adyacentes o tipos de carga similares y luego se ajustan mediante la retroalimentación de entrevistas, de modo que los totales finales no se desvíen. Para la previsión, se utiliza el análisis de escenarios en torno a la capacidad y los precios, y la trayectoria de tendencia se estabiliza con suavizado de series temporales para que las interrupciones puntuales no exageren la trayectoria a medio plazo.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación de señales independientes, incluido si los rendimientos implícitos se alinean con las condiciones conocidas de costos y recargos, y si el crecimiento modelado sigue las realidades del comercio y la capacidad. Los valores atípicos se identifican de forma temprana, seguidos de una segunda revisión que vuelve a comprobar los insumos, recalcula las divisiones clave y documenta por qué se realizaron los cambios.
Los informes se actualizan anualmente, y se activan comprobaciones intermedias cuando eventos importantes modifican la capacidad, las rutas o el comportamiento de precios. Antes de la entrega, el modelo se vuelve a ejecutar con las publicaciones públicas más recientes disponibles, y cualquier variación material da lugar a llamadas de seguimiento para que la visión final se mantenga actualizada y coherente internamente.
Comparación de la estimación de Mordor Intelligence del mercado de transporte aéreo de carga en Sudáfrica con otras estimaciones publicadas
Los tamaños de mercado publicados para el transporte aéreo de carga en Sudáfrica a menudo difieren porque el momento y las decisiones de conversión no están alineados, y la lógica de precios no siempre se actualiza cuando el rand se mueve o los recargos se reajustan. Las diferencias también surgen cuando algunos estudios mezclan el manejo aeroportuario o un valor logístico más amplio dentro del transporte aéreo de carga, lo que cambia lo que se está contabilizando.
En este informe, la cadencia de actualización y el momento de conversión de divisas se tratan como insumos de primer orden, y el modelo de precios se revalida utilizando señales de rendimiento recientes y retroalimentación de operadores, de modo que la línea de valor se mantenga vinculada al comportamiento actual de contratación, una elección aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,08 mil millones de USD (2025) | |
| Editorial de Análisis Comercial A | 0,96 mil millones de USD (2025) | Utiliza una captura de servicios más estrecha que se inclina hacia el transporte aéreo puro de línea principal y no incluye de manera consistente los cargos de intermediación y de valor añadido, lo que reduce el valor incluso cuando los volúmenes son similares. |
| Medio de Comentario Sectorial B | 1,30 mil millones de USD (2025) | Aplica un precio implícito por kg más alto al extender los rendimientos de período pico a lo largo de todo el año, y parece incorporar cargos aeroportuarios o logísticos adyacentes al total de transporte aéreo de carga sin una separación clara. |
La diferencia se explica principalmente por lo que se cuenta como servicio de transporte aéreo de carga, y por cómo se anualizan los precios cuando los costos y los recargos varían. Al mantener límites de alcance estrictos, actualizar los supuestos de divisa y rendimiento con una cadencia establecida, y luego verificar los resultados frente a indicadores de actividad independientes, la estimación sigue siendo más fácil de rastrear y replicar.


Preguntas Clave Respondidas en el Informe
¿Qué aeropuerto gestiona actualmente el mayor volumen de carga aérea en Sudáfrica?
OR Tambo Internacional en Gauteng procesa aproximadamente 650.000 toneladas anuales y lidera el mercado de carga aérea de Sudáfrica.
¿Cuál es la perspectiva de crecimiento a corto plazo para la capacidad de cargueros dedicados?
Se proyecta que los cargueros se expandirán a una CAGR del 3,55% hasta 2031 a medida que aumenta la demanda de productos farmacéuticos y carga sobredimensionada.
¿Cómo afectan los cortes de energía a los envíos de la cadena de frío?
Los cortes de energía en la Etapa 10 interrumpen la refrigeración en los aeropuertos, provocando que hasta el 20% de las cargas farmacéuticas sufran desviaciones de temperatura, lo que obliga a los cargadores a adoptar costosas medidas de mitigación.
¿Por qué Western Cape es el mercado provincial de más rápido crecimiento?
Un aumento del 27% en los volúmenes de carga en 2024, las sólidas exportaciones agrícolas y la nueva capacidad de pista en el Aeropuerto de Cape Winelands sustentan su previsión de CAGR del 3,65%.
¿Qué cambio regulatorio influirá más en los procedimientos aduaneros en 2025?
El sistema nacional de ventanilla única que se estrena en 2025 permite a los operadores presentar documentos una sola vez, reduciendo los tiempos de despacho y mejorando la competitividad para los envíos de valor medio.
¿Qué tan concentrado está el panorama competitivo?
Los cinco principales operadores controlan aproximadamente el 64% de los ingresos, lo que indica una concentración moderada con margen para nuevos participantes de nicho en servicios especializados.
Última actualización de la página el:


