
Tamaño y Cuota del Mercado de Almacenamiento en Frío
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 166.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 208.75 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.67 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
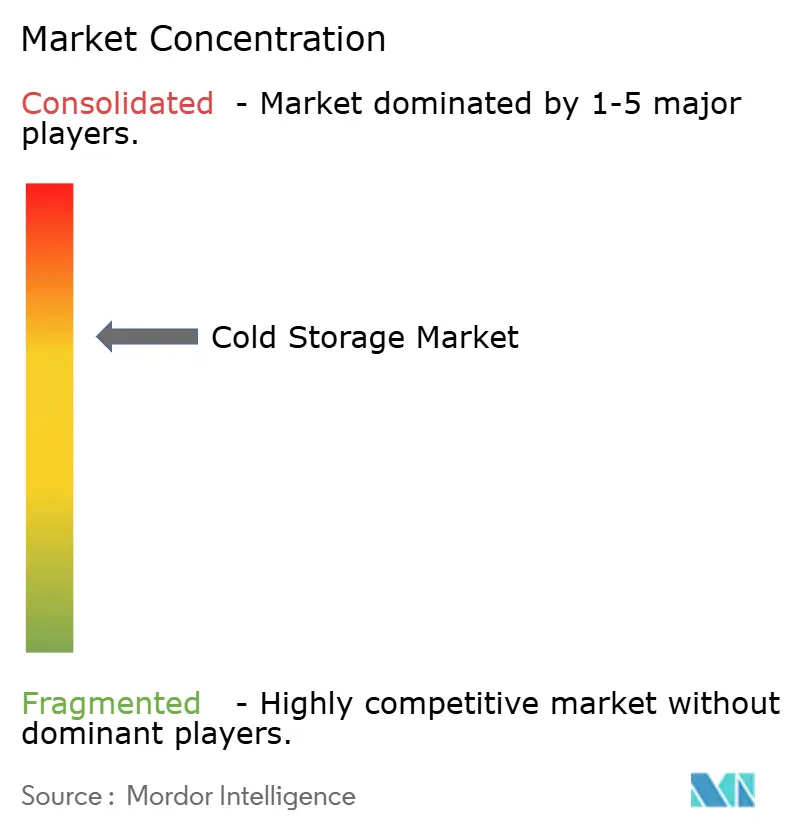
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Almacenamiento en Frío por Mordor Intelligence
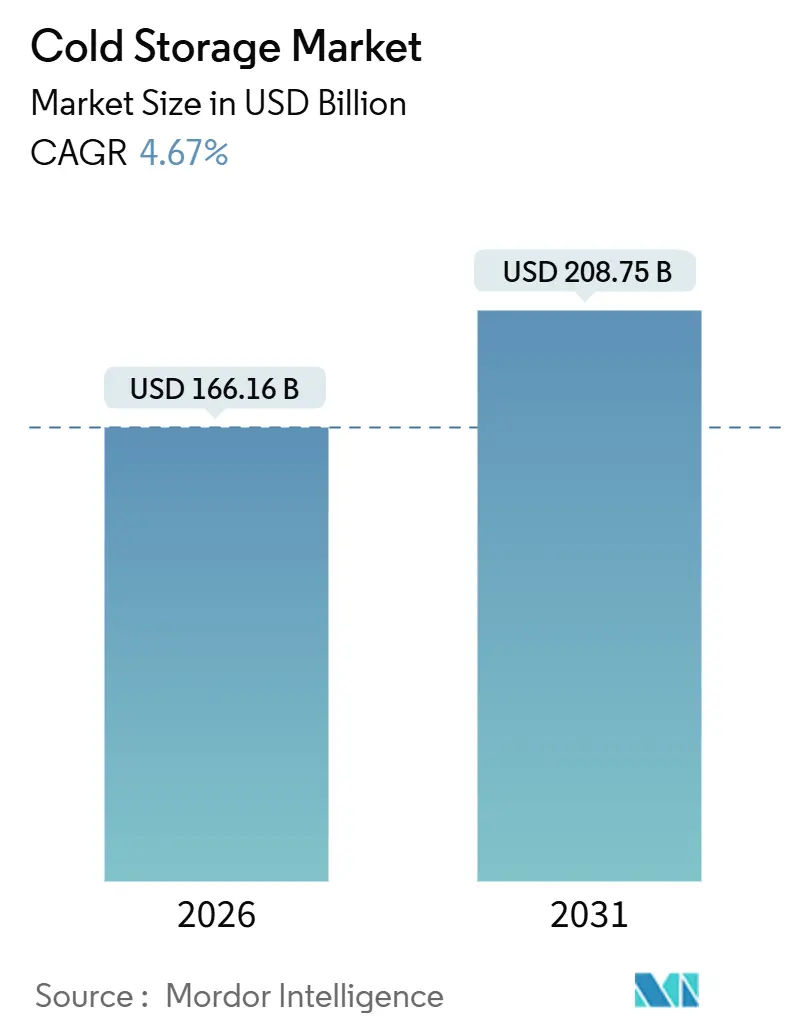
El tamaño del Mercado de Almacenamiento en Frío se estima en 166,16 mil millones USD en 2026 y se espera que alcance los 208,75 mil millones USD en 2031, con una CAGR del 4,67% durante el período de previsión (2026-2031).
La expansión del mercado global de almacenamiento en frío está impulsada menos por las adiciones de capacidad en términos generales y más por cambios estructurales en el comportamiento del consumidor, las cadenas de suministro farmacéuticas y los modelos de distribución minorista. El comercio minorista organizado y el comercio electrónico de comestibles están demandando instalaciones de microfulfillment urbanas, los biológicos y las terapias celulares están empujando los umbrales de temperatura por debajo de -20 °C, y la automatización se está convirtiendo en un requisito previo para el control de costos donde la mano de obra calificada escasea. Los operadores capaces de combinar escala, tecnología y experiencia regulatoria están capturando nichos de mayor margen, mientras que las instalaciones más pequeñas corren el riesgo de quedar obsoletas a medida que los costos de energía aumentan y las normas de cumplimiento se endurecen.
Conclusiones Clave del Informe
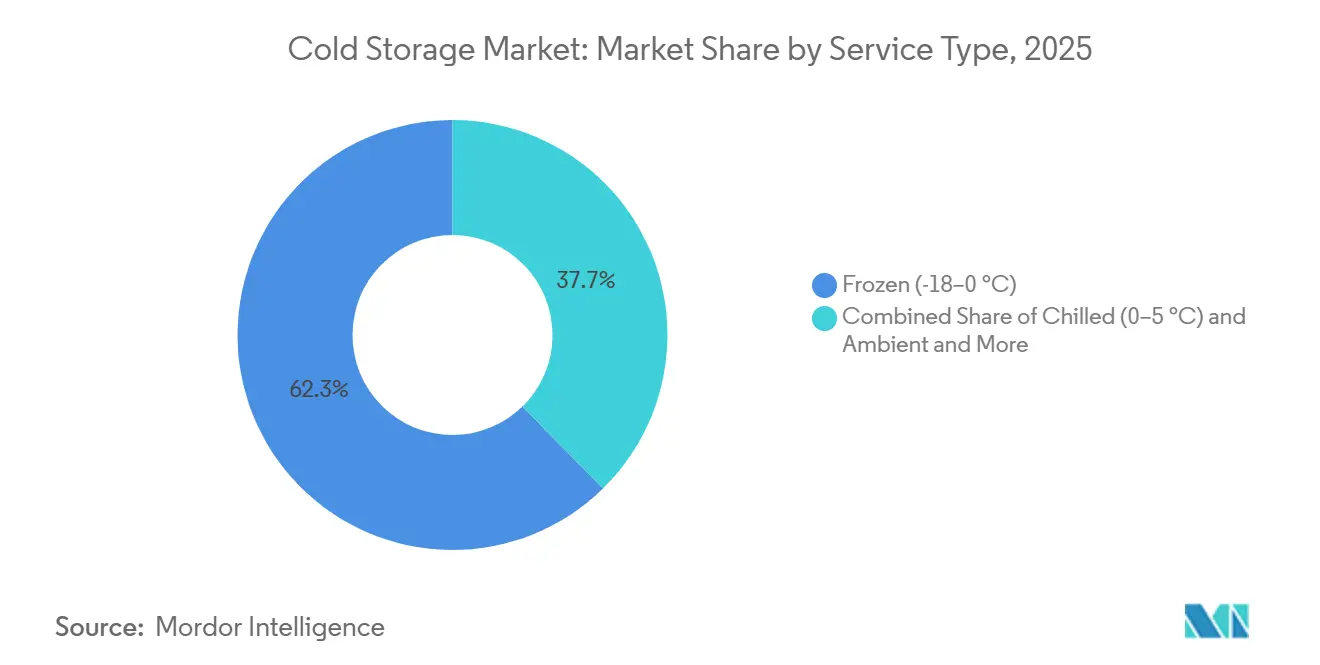
- Por tipo de temperatura, el almacenamiento congelado representó el 62,34% de la cuota del mercado de almacenamiento en frío en 2025, mientras que se proyecta que las instalaciones de congelación profunda y ultrabajas temperaturas se expandirán a una CAGR del 13,01% hasta 2031.
- Por aplicación, el pescado y los mariscos lideraron con una cuota de ingresos del 17,35% en 2025; se prevé que los productos farmacéuticos y biológicos avancen a una CAGR del 11,93% hasta 2031.
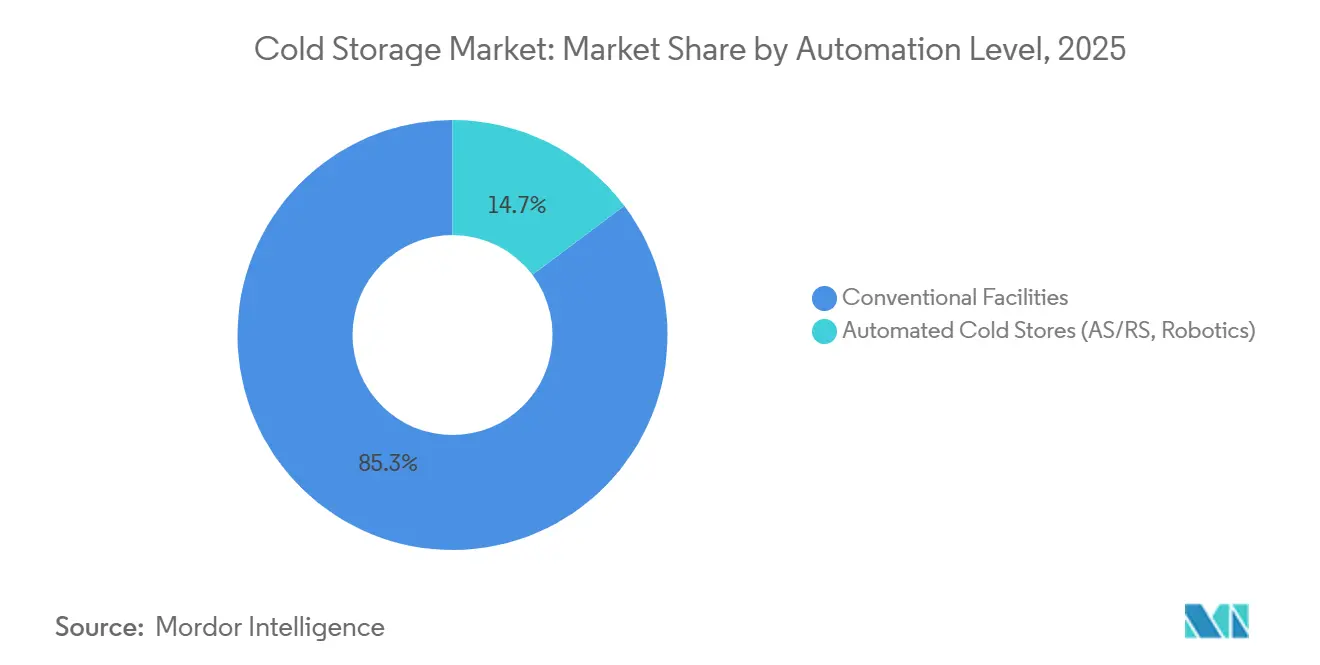
- Por nivel de automatización, las instalaciones convencionales representaron el 85,27% del tamaño del mercado global de almacenamiento en frío en 2025, mientras que se espera que los almacenes frigoríficos automatizados crezcan a una CAGR del 16,72% hasta 2031.
- Por región, Asia-Pacífico concentró el 36,61% de la cuota del mercado de almacenamiento en frío en 2025 y está preparada para la expansión más rápida a una CAGR del 12,02% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Almacenamiento en Frío
Análisis del Impacto de los Impulsores*
| Impulsor | ( ~ ) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento del Comercio Minorista Organizado y el Comercio Electrónico de Comestibles | +1.3% | Global, concentrado en centros urbanos | Corto plazo (≤ 2 años) |
| Expansión de las Cadenas de Frío Farmacéuticas | +1.1% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda Creciente de Alimentos Congelados y de Conveniencia | +0.9% | Global | Mediano plazo (2-4 años) |
| Incentivos Gubernamentales para la Infraestructura de Cadena de Frío | +0.7% | India, China, Sudeste Asiático, África | Largo plazo (≥ 4 años) |
| Refrigeración con Energía Solar | +0.5% | África Subsahariana, Asia Meridional | Largo plazo (≥ 4 años) |
| Adopción de la Automatización de Almacenes | +0.4% | América del Norte, Europa, Asia Oriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Minorista Organizado y el Comercio Electrónico de Comestibles
El supermercado en línea está en camino de capturar el 21,5% del total de las ventas de comestibles en EE. UU. para 2025, alcanzando la masa crítica que justifica almacenes frigoríficos urbanos de uso específico ubicados a entre 16 y 24 km de los grandes centros de población. Los formatos de comercio moderno solo en India están previstos para aumentar de 790.000 millones de USD en 2024 a 850.000 millones de USD en 2025, y estos establecimientos requieren una logística de back-end con control de temperatura que las redes mayoristas tradicionales no pueden suministrar. Los diseños de microfulfillment maximizan la utilización cúbica, atendiendo a menudo a más de 100.000 hogares con una ventana de entrega de 30 minutos y reduciendo los costos de última milla hasta en un 50%. El potencial alcista está equilibrado por los desafíos de previsión: las roturas de stock o el deterioro en los nodos urbanos de alto alquiler erosionan rápidamente las ventajas de margen, lo que empuja a los operadores hacia sofisticados programas de planificación de la demanda y análisis avanzados.
Expansión de las Cadenas de Frío Farmacéuticas
Los productos biológicos, las terapias celulares y las terapias génicas ahora exigen almacenamiento desde -40 °C hasta -196 °C, un rango muy por encima de los requisitos tradicionales de vacunas. La jeringa polimérica de SCHOTT Pharma validada a -180 °C, lanzada en 2025, subraya el ritmo de la innovación en envases. La certificación de Buenas Prácticas de Distribución (GDP), el monitoreo automatizado de temperatura y los protocolos validados de cadena de custodia han elevado los costos de cumplimiento, pero también han creado barreras duraderas de entrada, permitiendo a las instalaciones certificadas cobrar primas de precios del 30-50%. La geografía se está diversificando a medida que los fabricantes establecen depósitos regionales para mayor resiliencia, abriendo oportunidades para los operadores de almacenamiento en frío en mercados secundarios previamente ignorados por la logística farmacéutica[1].SCHOTT Pharma, "Jeringa Polimérica para Almacenamiento a Temperatura Ultrabajas," schott-pharma.com.
Demanda Creciente de Alimentos Congelados y de Conveniencia
El consumo per cápita de comidas congeladas está aumentando en las economías maduras a pesar de la estabilidad de la población, lo que refleja la mejora de las tecnologías de congelación y el cambio en los presupuestos de tiempo de los hogares. En Estados Unidos, el valor de la logística de cadena de frío vinculado a los productos congelados está proyectado para pasar de 97,13 mil millones USD en 2026 a 133,87 mil millones USD en 2031 con una CAGR del 6,63%. Las comidas listas para consumir requieren una congelación rápida por choque para la retención de textura, lo que alarga los tiempos de permanencia y ocupa la capacidad del almacén. Los operadores están respondiendo con modelos de contrato híbridos que combinan espacio dedicado y compartido para suavizar las curvas de utilización y asegurar flujos de ingresos predecibles.
Incentivos Gubernamentales para la Infraestructura de Cadena de Frío
El programa PMKSY de India ha destinado 4.600 crores de rupias indias (550 millones USD) para cadenas de frío integradas hasta marzo de 2026, entregando ya más de 838.000 toneladas métricas de capacidad. Las provincias de China ofrecen exenciones fiscales y concesiones de uso de suelo para proyectos de eficiencia energética, mientras que el informe de integración 2025 del Banco Asiático de Desarrollo enumera el almacenamiento en frío como una prioridad para la asistencia técnica. Estos incentivos ahora enfatizan las redes de extremo a extremo sobre los depósitos aislados, empujando a los desarrolladores privados hacia configuraciones de centro y radios que conectan las puertas de las granjas con los centros de las ciudades[2].Invest India, "Infraestructura de Cadena de Frío y su Potencial Futuro," investindia.gov.in
Análisis del Impacto de las Restricciones*
| Restricción | ( ~ ) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Consumo de Energía y Costos de Electricidad | -0.8% | Global, agudo en regiones con tarifas elevadas | Corto plazo (≤ 2 años) |
| Elevado CapEx Inicial y Cumplimiento Normativo | -0.6% | Global, especialmente en mercados emergentes | Largo plazo (≥ 4 años) |
| Escasez de Técnicos de Refrigeración Calificados | -0.5% | Global, grave en ciudades secundarias | Mediano plazo (2-4 años) |
| Aumento de las Primas de Seguro para Sistemas de Amoníaco | -0.3% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Consumo de Energía y Costos de Electricidad
La energía representa entre el 50-70% de los gastos operativos en un almacén de frío típico, dejando la rentabilidad muy sensible a las fluctuaciones tarifarias. En partes del África Subsahariana, la falta de fiabilidad de la red eléctrica obliga al uso de generadores diésel de respaldo que pueden elevar los costos operativos en un 25%. Las instalaciones están mejorando los envolventes de los edificios, instalando variadores de velocidad y adoptando refrigerantes de bajo Potencial de Calentamiento Global (GWP) como el Solstice ze de Honeywell, que se reporta que reduce el consumo de energía en un 46%. Sin embargo, los desembolsos de capital oscilan entre 1 millón y 3 millones USD por cada 100.000 ft2, lo que ralentiza la adopción en instalaciones de menor margen[3]Honeywell, "Estándares de Eficiencia Energética en el Almacenamiento en Frío," honeywell.com.
Elevado CapEx Inicial y Cumplimiento Normativo
Un almacén de grado farmacéutico puede costar más de 200 USD por ft2, en comparación con 70 USD para espacio de temperatura ambiente. La intensidad de capital se agrava con el Reglamento revisado de gases fluorados de la UE 2024/573, que prohíbe las unidades autocontenidas con un GWP superior a 150 a partir de enero de 2025, lo que obliga a realizar reformas o sustituciones. Los refrigerantes naturales como el CO₂ y el amoníaco cumplen las normas medioambientales, pero requieren nuevos protocolos de seguridad, sensores adicionales y primas de seguro más elevadas, creando un mercado de dos niveles donde los operadores bien financiados se adelantan[4].Laird Thermal Systems, "Declive de los Gases Fluorados y su Impacto en los Equipos de Refrigeración," lairdthermal.com
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Temperatura: La Demanda Ultracongelada Remodela la Combinación de Capacidad
El almacenamiento congelado continúa representando el 62,34% del mercado de almacenamiento en frío en 2025 por valor. Sin embargo, el segmento de congelación profunda y ultrabajas temperaturas, definido como por debajo de -20 °C, está creciendo a una CAGR del 13,01% hasta 2031, casi el triple del crecimiento general del mercado de almacenamiento en frío. Los congeladores de temperatura ultrabajas que operan entre -40 °C y -86 °C son indispensables para las terapias celulares y génicas, y está emergiendo la demanda de almacenamiento criogénico con nitrógeno líquido por debajo de -150 °C. Los gabinetes de temperatura ultrabajas entre −60 °C y −90 °C capturaron el 43,54% de los ingresos de 2024 dentro del mercado de almacenamiento en frío médico, impulsados por los volúmenes de vacunas y terapias celulares que requieren mantenimiento preciso de temperatura. Este espacio de alta especificación exige tarifas de alquiler dos o tres veces superiores a las de las cámaras congeladas estándar, amortiguando los costos de capital y respaldando márgenes premium.
Los operadores que invierten temprano disfrutan de ventajas duraderas. Las cámaras de temperatura ultrabajas requieren compresores redundantes, generadores de respaldo dimensionados para cortes prolongados, estanterías de acero inoxidable compatibles con la exposición criogénica y monitoreo continuo que se integra con sistemas de información de laboratorio validados. El gasto de capital inicial por posición de palé puede superar los 1.500 USD, pero la alta utilización y los contratos plurianuales de tipo «tomar o pagar», comunes en la logística farmacéutica, proporcionan certeza de ingresos. Por otro lado, la banda de refrigeración de 0-5 °C mantiene una demanda estable para productos lácteos, frutas y verduras, y productos farmacéuticos no congelados. La presión sobre los precios es más aguda en las cámaras refrigeradas, lo que impulsa la consolidación a medida que los operadores buscan escala para distribuir los costos fijos de energía y cumplimiento normativo. Las instalaciones híbridas que flexibilizan las zonas entre condiciones refrigeradas, congeladas y ambientales están ganando terreno, maximizando el rendimiento cúbico y diversificando los flujos de ingresos dentro de un mismo sitio.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Nivel de Automatización: La Robótica Remodela la Economía del Rendimiento
Los almacenes automatizados que incorporan Sistemas Automatizados de Almacenamiento y Recuperación (AS/RS), sistemas de transporte por lanzadera y robots paletizadores están proyectados para expandirse a una CAGR del 16,72% hasta 2031, superando al mercado de almacenamiento en frío en general. El requisito de capital de 50-100 millones USD por instalación favorece a los operadores con acceso a financiación de bajo costo y grandes inquilinos ancla dispuestos a comprometer volumen.
Los paletizadores automatizados y los despaletizadores por capas reducen los tiempos de espera en el muelle en un 40%, ampliando las ventanas de recepción y expedición. Las instalaciones modernas integran gemelos digitales que modelan el consumo energético, el flujo de trabajo y las rotaciones de inventario, permitiendo a los operadores ajustar algoritmos para ganancias en tiempo real. Se prevé que la cuota del mercado de almacenamiento en frío capturada por las instalaciones automatizadas aumente a medida que mejoren los rendimientos sobre el capital invertido y maduren las estructuras de financiación.
Las primas de seguro para sitios automatizados a menudo disminuyen debido a los menores riesgos de exposición humana, lo que compensa parcialmente el capital invertido. Además, los sensores de mantenimiento predictivo reducen el tiempo de inactividad no planificado, una métrica crítica al manipular productos biológicos de alto valor. Los organismos reguladores aceptan cada vez más los registros electrónicos de lotes y el monitoreo automatizado de condiciones, simplificando el cumplimiento para los productos fuertemente regulados.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: La Demanda Farmacéutica Supera a los Segmentos Alimentarios Tradicionales
El pescado y los mariscos mantuvieron el 17,35% de la cuota del mercado de almacenamiento en frío en 2025, respaldados por estrictos requisitos de temperatura desde la captura hasta el punto de venta. Los productos farmacéuticos y los productos biológicos, aunque representan un volumen absoluto menor, están encaminados a una CAGR del 11,93% hasta 2031, convirtiéndolos en el principal motor de crecimiento. Los precios premium reflejan la necesidad de registros estrictos de cadena de custodia, monitoreo continuo y certificación de Buenas Prácticas de Distribución (GDP).
Los volúmenes de carne y aves de corral siguen siendo sustanciales, pero presentan aumentos estacionales vinculados a los ciclos de producción y la demanda en épocas festivas, lo que requiere contratos flexibles. Las frutas y verduras impulsan la dinámica regional en las economías orientadas a la exportación, particularmente en América del Sur y el Sudeste Asiático. Los lácteos, los postres congelados y las comidas listas para consumir se benefician de la mejora de la tecnología de congelación que preserva la textura y el sabor, extendiendo la vida útil y el alcance global. Los productos químicos especiales y los materiales para ensayos clínicos completan un portafolio diverso que mantiene alta la utilización de la capacidad, pero exige protocolos de manejo personalizados. Los operadores exitosos elaboran estrategias de gestión de combinación que favorecen a los inquilinos durante todo el año y de alto margen, mientras asignan los períodos de hombro a las materias primas estacionales de menor tarifa, suavizando así la volatilidad de los ingresos.
Análisis Geográfico
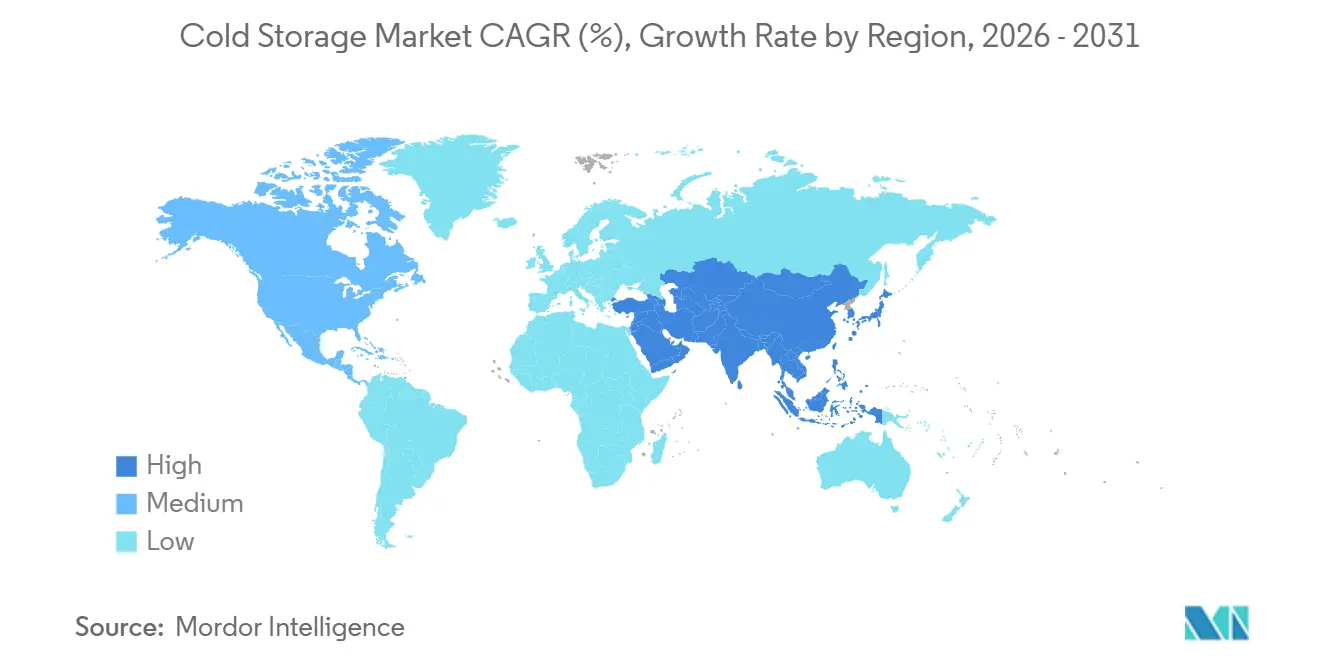
Asia-Pacífico concentró el 36,61% del valor del mercado de almacenamiento en frío en 2025 y está configurada para superar a todas las demás regiones con una CAGR del 12,02% hasta 2031. Los subsidios provinciales de China y los códigos de diseño ecológico obligatorios impulsan la inversión en almacenes de eficiencia energética, mientras que los programas gubernamentales de India financian redes integradas desde la puerta de la granja hasta la megaciudad. El Sudeste Asiático está madurando como un centro regional de transbordo, canalizando mariscos y productos farmacéuticos a través de los puertos con control de temperatura de Singapur y Malasia. Los marcos regulatorios fragmentados y las brechas de habilidades persisten, pero los operadores experimentados aprovechan las empresas conjuntas con socios locales para navegar los obstáculos de permisos y adquisición de terrenos.
América del Norte presenta un panorama maduro pero dinámico. Solo Estados Unidos controla aproximadamente 3.700 millones de pies cúbicos de almacenamiento refrigerado, pero la antigüedad media de las instalaciones supera los 40 años, lo que impulsa una ola de modernización. La penetración del comercio electrónico de comestibles y el crecimiento farmacéutico están redirigiendo la inversión hacia nodos urbanos de microabastecimiento y megaalmacenes automatizados cerca de corredores intermodales. La escasez de suelo en los mercados costeros de primer nivel infla los alquileres del suelo, empujando el desarrollo hacia el interior a lo largo de parques logísticos servidos por ferrocarril. Canadá y México están ampliando la capacidad para apoyar la agricultura orientada a la exportación y las tendencias de acercamiento productivo, respectivamente, consolidando las redes de suministro integradas de la región.
América del Sur, Europa y Oriente Medio-África ofrecen perfiles contrastantes. Brasil y Perú amplían la capacidad para las exportaciones de carne y frutas, aunque la volatilidad cambiaria y los altos costos de endeudamiento limitan los proyectos más pequeños. El mercado de almacenamiento en frío de Europa está experimentando una revisión impulsada por la regulación a medida que la prohibición de los gases fluorados acelera la adopción de refrigerantes naturales. Alemania, el BENELUX y los Países Nórdicos lideran en automatización e integración de energías renovables, mientras que el sur de Europa despliega plantas híbridas de energía solar para compensar las altas tarifas eléctricas. En Oriente Medio, los Emiratos Árabes Unidos y Arabia Saudí se posicionan como centros regionales, mientras que el África Subsahariana experimenta con micro-almacenamiento vinculado a la energía solar para reducir las pérdidas poscosecha, destacando diversas vías hacia la madurez de la cadena de frío.

Panorama regulatorio
El almacenamiento en frío se encuentra en la intersección de la seguridad alimentaria, la integridad de la distribución farmacéutica y las normas ambientales que rigen los refrigerantes y las emisiones. En Europa, el Reglamento revisado de gases fluorados de la UE (UE) 2024/573 es un importante impulsor del cumplimiento normativo, que incluye una prohibición desde enero de 2025 de ciertas unidades de refrigeración autónomas con alto potencial de calentamiento global (PCG), lo que está acelerando las adaptaciones y los ciclos de reemplazo hacia refrigerantes naturales y de menor PCG. Para las operaciones de grado farmacéutico, el cumplimiento normalmente se alinea con las directrices de BPD de la UE y, para los flujos de productos vinculados a EE. UU., con los marcos de buenas prácticas de fabricación vigentes de la FDA, como las 21 CFR Partes 211/1, lo que impulsa a los operadores hacia el monitoreo validado, registros listos para auditoría y controles de cadena de custodia.
Los requisitos transfronterizos de equipos de cadena de frío también se están endureciendo en torno a los estándares de datos y desempeño. Un documento técnico de la ASEAN de junio de 2026 estableció indicadores técnicos obligatorios para el equipo de transporte de cadena de frío importado (incluidos los requisitos de precisión de temperatura y cumplimiento de datos), reforzando la necesidad de telemetría interoperable desde el almacén hasta el transporte. Organismos del sector como la Global Cold Chain Alliance (GCCA) y la UK Cold Chain Federation han seguido defendiendo un reconocimiento normativo más claro de la infraestructura de cadena de frío y vías de transición prácticas para la refrigeración en transporte, lo que influye en cómo las flotas y las instalaciones planifican las inversiones de cumplimiento.
Análisis de la cadena de valor
La cadena de valor del almacenamiento en frío abarca (1) expedidores de materias primas y ciencias de la vida (mariscos, carne, lácteos, alimentos congelados y farmacéuticos/biológicos), (2) insumos de embalaje y manipulación (embalaje aislado, palés/estanterías, congelación rápida y equipos de refrigeración), (3) desarrolladores y propietarios de instalaciones (proyectos nuevos y reurbanización de instalaciones existentes), (4) operadores de almacenamiento en frío y 3PL que ofrecen almacenamiento, gestión de inventario y servicios de valor añadido (atemperado, etiquetado, ensamblaje de pedidos), (5) socios de transporte con temperatura controlada (camiones refrigerados, intermodal, interfaces marítimas/aéreas) y (6) canales posteriores, incluidos minoristas, cumplimiento de pedidos de comercio electrónico de alimentos, servicios de alimentación y distribuidores de atención médica. A medida que aumentan la sensibilidad de los productos y los requisitos de auditoría, los operadores de almacenamiento en frío funcionan cada vez más como orquestadores de cumplimiento, integrando el monitoreo de temperatura, los registros electrónicos y la gestión de excepciones en todos los nodos.
La escala y la densidad de la red determinan el poder de negociación y la gama de servicios ofrecidos en toda la cadena. Los grandes operadores gestionan plataformas multinacionales que respaldan el equilibrio de rutas, procesos estandarizados y capacidad de negociación en energía, equipos y automatización. Por ejemplo, Lineage opera más de 500 instalaciones con aproximadamente 3.1 mil millones de pies cúbicos de capacidad, mientras que Americold ha extendido el alcance de su plataforma mediante asociaciones, incluida una empresa conjunta norteamericana con EQT que abarca 12 instalaciones y 124 millones de pies cúbicos. La coordinación del sector y el desarrollo de capacidades también fluyen a través de asociaciones como GCCA, que proporciona formación y foros que respaldan prácticas operativas coherentes a medida que los clientes exigen una integración de datos más sólida y visibilidad de extremo a extremo entre los socios de la cadena de frío.
Panorama Competitivo
La concentración del mercado se está acelerando en las regiones desarrolladas. Lineage Logistics y Americold Realty Trust juntos controlan más del 70% de la capacidad en América del Norte, aprovechando la escala para obtener ventajas en adquisiciones, software propietario y ofertas de servicio interregionales que los competidores más pequeños tienen dificultades para igualar. La Oferta Pública Inicial (IPO) de Lineage de 4.200 millones USD en 2024 financió nuevas adquisiciones y despliegues de automatización. Americold persigue empresas conjuntas, como su sitio de 130 millones USD conectado por ferrocarril en Kansas City, para expandirse sin sobrecargar su balance.
A pesar de la consolidación, la fragmentación persiste en los mercados emergentes, donde el conocimiento local y los modelos de negocio basados en relaciones siguen confiriendo ventajas. Los campeones regionales en India, China y Brasil defienden su cuota a través de una profunda proximidad con el cliente y una toma de decisiones ágil, incluso cuando los actores globales entran mediante participaciones minoritarias y alianzas. La adopción tecnológica es la línea divisoria: los líderes despliegan sensores de Internet de las Cosas (IoT), mantenimiento predictivo impulsado por Inteligencia Artificial (IA) y sistemas avanzados de gestión de almacenes que comprimen costos y elevan los niveles de servicio. Las instalaciones más pequeñas que carecen de capital para actualizaciones corren el riesgo de quedar relegadas al almacenamiento de materias primas de bajo margen o de abandonar el mercado por completo.
Las oportunidades de espacio en blanco se centran en depósitos de grado farmacéutico, centros automatizados de microabastecimiento y centros rurales con energía solar. Los proveedores especializados que ofrecen Refrigeración como Servicio, refrigeración de cero emisiones de carbono o almacenamiento certificado con Buenas Prácticas de Distribución (GDP) están atrayendo el interés del capital privado. Se espera que la intensidad competitiva se endurezca a medida que las divulgaciones de sostenibilidad se vuelvan obligatorias y los clientes prioricen a los socios capaces de documentar huellas de carbono y credenciales de cumplimiento.
Líderes de la Industria del Almacenamiento en Frío
-
Lineage Logistics
-
Americold Logistics
-
Nichirei Logistics Group
-
Swire Cold Storage
-
Burris Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los segmentos de mayor especificación crean espacios en blanco donde la capacidad de cumplimiento y el desempeño de temperatura de ingeniería se traducen en precios premium, especialmente en el almacenamiento ultracongelado y ultrafrío (< -20 C) que respalda productos biológicos, terapias celulares y génicas, y materiales clínicos. El mercado también está viendo un movimiento más pronunciado hacia la automatización y la integración digital, ya que operadores y expedidores se centran en el rendimiento, la trazabilidad y la reducción del riesgo laboral. Los almacenes fríos automatizados se tratan cada vez más como una vía de inversión separada frente a las instalaciones convencionales.
Las estructuras de inversión a escala de plataforma y el rediseño de redes orientado a minoristas también están abriendo áreas de oportunidad. La evidencia de modernización incluye que Lineage reportó 130 millones de USD en expansión de nuevas instalaciones e inversión tecnológica en el primer trimestre de 2026. En mayo de 2026, Americold y EQT anunciaron una empresa conjunta de almacenamiento en frío en Norteamérica de 1.3 mil millones de USD (12 instalaciones, 124 millones de pies cúbicos, alrededor de 400,000 posiciones de palés), lo que refleja cómo las empresas conjuntas ayudan a gestionar la intensidad de capital mientras se amplía la huella. En el lado de la demanda, los socios de la cadena de frío están siendo evaluados en función de la flexibilidad y la conectividad de sistemas, y los informes del sector señalan una fuerte demanda de capacidad de almacenamiento flexible y una mejor integración de datos que respalde ofertas como espacio flexible multiinquilino, WMS integrado y telemetría, y reportes estandarizados listos para auditoría en las redes. A nivel regional, además de la continua expansión en Asia-Pacífico respaldada por programas gubernamentales, los líderes del sector han identificado a América Latina como un área prioritaria para la inversión en infraestructura de cadena de frío en 2026, vinculada a productos perecederos orientados a la exportación y la necesidad de nodos de almacenamiento en frío modernos y orientados al cumplimiento.
Desarrollos recientes del sector
- Julio de 2026: Nichirei Logistics Group completó la adquisición y renombró a dos empresas indonesias como Nichirei Mega Logistik y Nichirei Mega Sejahtera, a partir del 1 de julio de 2026. La ampliada presencia de almacenamiento en frío en Indonesia/Sudeste Asiático amplía la escala regional y la cobertura de servicios de Nichirei en APAC. Se fortalece la red de eje y radios para la logística con temperatura controlada para respaldar una distribución regional más rápida.
- Mayo de 2026: Americold Realty Trust anunció una empresa conjunta de almacenamiento en frío en Norteamérica de 1.3 mil millones de USD con EQT, que abarca 12 instalaciones y 400,000 posiciones de palés, con Americold conservando el 30% del capital. El acuerdo fortalece la presencia en Norteamérica y el modelo de empresa conjunta. Respalda la expansión con bajo uso de capital mientras amplía el alcance de la plataforma y la base de activos, con profundidad en integración intermodal y transregional.
- Marzo de 2026: Lineage Logistics completó la expansión de la instalación de almacenamiento en frío Louisville-Winsted en Louisville, Kentucky (84,000 pies cuadrados, 10,400 posiciones de palés). La capacidad ampliada marca una incorporación clave de capacidad en Norteamérica. Respalda la eficiencia de escala y rendimiento, y refuerza el liderazgo de Lineage en almacenamiento en frío automatizado y de alto rendimiento.


Marco de la metodología de investigación y alcance del informe
Definición y Alcance del Mercado
Para este estudio, el mercado de almacenamiento en frío abarca los servicios de almacenamiento refrigerado de terceros y cautivos que almacenan bienes sensibles a la temperatura en condiciones refrigeradas, congeladas y de congelación profunda, incluidos los ingresos vinculados a la manipulación y el almacenamiento dentro de estas instalaciones.
Exclusiones del alcance: Este dimensionamiento excluye el transporte refrigerado de larga distancia y las ventas de equipos de refrigeración o materiales de construcción, a menos que se facturen como parte de los servicios de almacenamiento en almacén.
Descripción General de la Segmentación
-
Por Tipo de Temperatura
- Refrigerado (0–5 °C)
- Congelado (-18–0 °C)
- Ambiente
- Ultracongelado / Temperatura Ultrabajas (<-20 °C)
-
Por Nivel de Automatización (Almacenamiento)
- Instalaciones Convencionales
- Almacenes de Frío Automatizados (AS/RS, Robótica)
-
Por Aplicación
- Frutas y Verduras
- Carne y Aves de Corral
- Pescado y Mariscos
- Lácteos y Postres Congelados
- Panadería y Confitería
- Comidas Listas para Consumir
- Productos Farmacéuticos y Biológicos
- Vacunas y Materiales para Ensayos Clínicos
- Productos Químicos y Materiales Especiales
- Otros Productos Perecederos
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
-
Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
-
Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
-
Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudí
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos mapeando los factores que impulsan la demanda de almacenamiento en frío y luego la anclamos con series de datos públicos que muestran cuánto producto sensible a la temperatura se mueve a través de la cadena de suministro. Utilizamos estadísticas de producción y comercio de alimentos y agricultura de organismos como el USDA y la FAO, así como datos de aduanas y comercio que señalan los flujos de importación y exportación de carne, mariscos, productos lácteos y frutas y verduras.
Para evitar depender de una sola señal de demanda, también utilizamos referencias oficiales de cadena de frío y seguridad alimentaria (como las directrices de la OMS y las agencias nacionales de seguridad alimentaria), además de referencias de políticas energéticas y de refrigerantes que afectan los costos operativos y el ritmo de modernización. En el lado de la oferta, recopilamos incorporaciones de capacidad de almacenes, anuncios de automatización e indicios de utilización a partir de presentaciones de empresas, presentaciones para inversores y prensa sectorial de reputación, y luego los verificamos con suscripciones de pago que respaldan los estados financieros de las empresas, búsquedas de patentes y verificaciones de importaciones o exportaciones a nivel de envío donde corresponda. Estas fuentes de investigación documental son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
Nuestro trabajo de campo se centra en validar cómo se obtienen y se fijan los precios de los ingresos por almacenamiento en la práctica, ya que las tarifas y la ocupación pueden variar según la combinación de productos y la temporada. Hablamos con una variedad de operadores de almacenes, expedidores de alimentos y productos farmacéuticos, minoristas y asesores de cadena de frío en geografías clave para que las señales secundarias puedan confirmarse, las brechas puedan cubrirse y los supuestos puedan alinearse con los patrones operativos reales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 16% | APAC: 39% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 30% | EMEA: 35% |
| Actores más pequeños: 20% | Gerentes: 54% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
Nuestro modelo de mercado comienza con una construcción de grupo de demanda de arriba hacia abajo que vincula el rendimiento de alimentos y productos farmacéuticos sensibles a la temperatura con el espacio de almacén requerido, y luego convierte ese espacio en ingresos utilizando las tarifas de almacenamiento observadas y los patrones típicos de ocupación. Dado que los datos de capacidad pública pueden ser irregulares por país, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como la suma de los ingresos de almacenamiento en frío reportados para un conjunto de operadores muestreados y el ajuste por volúmenes no reportados y cautivos basados en la orientación de las entrevistas.
Los insumos que mueven materialmente los totales incluyen las incorporaciones de capacidad de almacenamiento en frío (a menudo descritas en metros cúbicos o posiciones de palé), las tasas de ocupación y rotación de almacenes, la proporción de manipulación refrigerada frente a congelada, la presión de costos de electricidad y refrigerantes que influye en los precios, y el crecimiento de los requisitos de temperatura controlada para la comestibles en línea y la biofarmacéutica. Cuando falta una variable para un país más pequeo, cubrimos la brecha utilizando indicadores proxy como los volúmenes de comercio en productos perecederos clave y la producción local de procesamiento de alimentos, y luego validamos la intensidad resultante frente a lo que los operadores describen como factible.
Para el pronóstico, aplicamos análisis de escenarios para que el crecimiento pueda ajustarse entre casos base, de capacidad más ajustada y de demanda débil, y vinculamos estos casos a lo que escuchamos sobre utilización, poder de fijación de precios y construcciones planificadas. La curva final se mantiene realista verificando que los ingresos implícitos por posición de palé y las necesidades implícitas de superficie no se alejen de los rangos operativos observados.
Ciclo de Validación de Datos y Actualización
Realizamos verificaciones de consistencia que comparan los ingresos implícitos por unidad de capacidad con señales independientes como comentarios sobre utilización, anuncios de expansión y tendencias de volumen de productos básicos. Los valores atípicos se revisan en un segundo análisis por parte del analista, y cuando una brecha es impulsada por un supuesto importante, volvemos a contactar a las fuentes para confirmarlo antes de que el número quede fijo.
Los informes se actualizan en un ciclo anual, y se realizan actualizaciones intermedias cuando hay un evento material, como una gran ola de capacidad, un cambio de política que afecta a los refrigerantes, o un cambio brusco en los costos de energía que impacta en los precios. Antes de la entrega, el conjunto de datos y los supuestos reciben una revisión final para que los clientes reciban una visión actualizada en lugar de una instantánea más antigua.
Tamaño del Mercado de Almacenamiento en Frío de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores publicados del mercado de almacenamiento en frío suelen diferir porque las fuentes no siempre contabilizan los mismos flujos de ingresos, y también pueden utilizar diferentes años base y momentos de conversión de divisas. Presentamos nuestros supuestos con claridad para que los lectores puedan ver qué partes de la actividad de almacenamiento están incluidas y qué actividades adyacentes quedan fuera.
Los principales factores de brecha en este espacio suelen provenir de confundir los ingresos por servicios de almacén con las ventas de equipos, contabilizar los valores de activos inmobiliarios en lugar de los ingresos operativos, o aplicar una única tasa de crecimiento de la demanda de alimentos sin verificar la ocupación y los precios en los mercados locales. Algunas estimaciones también combinan el almacenamiento en frío con el transporte refrigerado, lo que puede elevar rápidamente la cifra, mientras que otras solo capturan a los operadores externos y omiten las instalaciones cautivas utilizadas por productores y minoristas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 166,16 mil millones de USD (2026) | |
| Consultora Global A | 173,00 mil millones de USD (2024) | Utiliza un año base anterior y parece combinar el almacenamiento refrigerado con servicios adyacentes de cadena de frío, lo que hace que el valor sea menos comparable con los ingresos exclusivos de almacenamiento. |
| Revista Especializada del Sector B | 198,70 mil millones de USD (2023) | Retrocede los totales a partir de narrativas amplias de crecimiento de la cadena de frío y no separa claramente los ingresos por servicios de almacenamiento refrigerado y congelado de los valores relacionados con equipos, bienes inmuebles o transporte. |
La diferencia se debe principalmente a qué elementos del mercado se contabilizan, donde el transporte refrigerado y las ventas de equipos de refrigeración pueden quedar fuera del alcance, y a cómo se utilizan las verificaciones de capacidad y ocupación para mantener los ingresos por almacenamiento vinculados a los servicios facturados a nivel de almacén, que es la forma en que Mordor Intelligence mantiene este total consistente.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de almacenamiento en frío en 2026?
El tamaño del mercado de almacenamiento en frío está valorado en 166,16 mil millones USD en 2026.
¿A qué ritmo crecerá la demanda de almacenamiento a temperatura ultrabajas?
Se proyecta que las instalaciones ultracongeladas y de temperatura ultrabajas se expandan a una CAGR del 13,01% hasta 2031.
¿Qué región se espera que lidere el crecimiento hasta 2031?
Asia-Pacífico combina la mayor cuota con el crecimiento más rápido, avanzando a una CAGR del 12,02%.
¿Quiénes son los actores dominantes en América del Norte?
Lineage Logistics y Americold Realty Trust juntos controlan más del 70% de la capacidad en América del Norte.
¿Qué cuota tuvo el almacenamiento congelado en 2025?
Las salas de congelación representaron el 62,34% de la cuota del mercado de almacenamiento en frío en 2025.
¿Qué segmento de aplicación está creciendo más rápidamente?
Se prevé que los productos farmacéuticos y los productos biológicos crezcan a una CAGR del 11,93% hasta 2031 debido al aumento de los volúmenes de productos biológicos y terapia génica.
Última actualización de la página el:


