
Tamaño y Cuota del Mercado de Servicios de TI de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
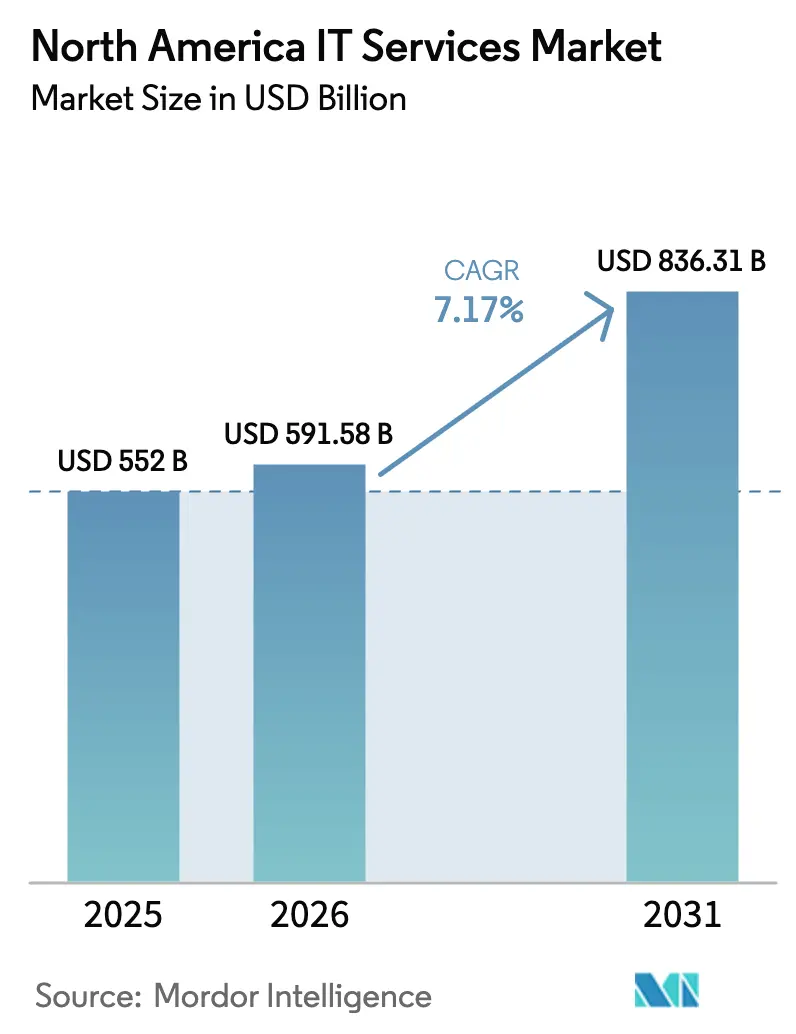
| Tamaño del mercado en el año base (2025) | 552 Mil millones de dólares |
| Tamaño del Mercado (2026) | 591.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 836.31 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.17 % |
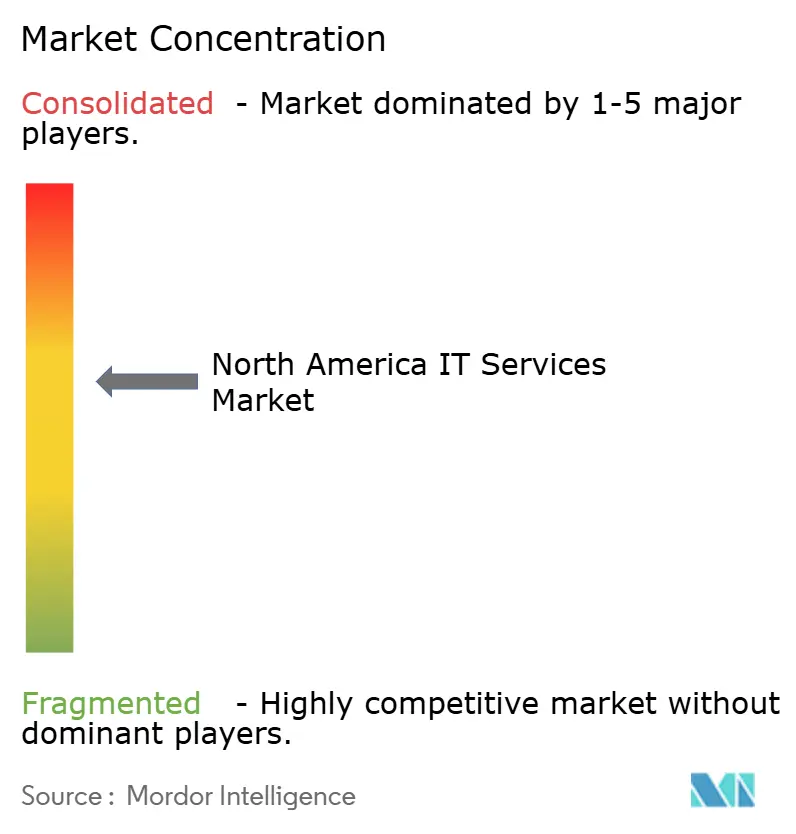
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de TI de América del Norte por Mordor Intelligence
El tamaño del mercado de Servicios de TI de América del Norte fue valorado en USD 552 mil millones en 2025 y se estima que crecerá desde USD 591,58 mil millones en 2026 hasta alcanzar USD 836,31 mil millones en 2031, a una CAGR del 7,17% durante el período de previsión (2026-2031). Los niveles récord de gasto empresarial en migraciones a la nube a gran escala, la creciente adopción de plataformas habilitadas con IA y la implementación generalizada de arquitecturas de confianza cero sustentan este impulso. América del Norte representa el 40% del gasto mundial en TI y registró un incremento del 10,2% en 2025, destacando la centralidad de la región en la transformación digital mundial. Los consejos directivos exigen proyectos tecnológicos que se traduzcan directamente en incremento de ingresos o reducción de costos, orientando los contratos hacia proveedores capaces de vincular la entrega técnica a resultados medibles. Los centros de talento nearshore en América Latina, que ofrecen ahorros del 25%-40% frente a las tarifas de Estados Unidos, están aliviando la escasez de habilidades al tiempo que preservan la colaboración en tiempo real. Las crecientes amenazas cibernéticas, los mandatos cambiantes de soberanía de datos y los mayores costos de capital introducen complejidad en la ejecución, pero simultáneamente crean oportunidades de asesoría para los proveedores con experiencia en cumplimiento normativo.
Conclusiones Clave del Informe
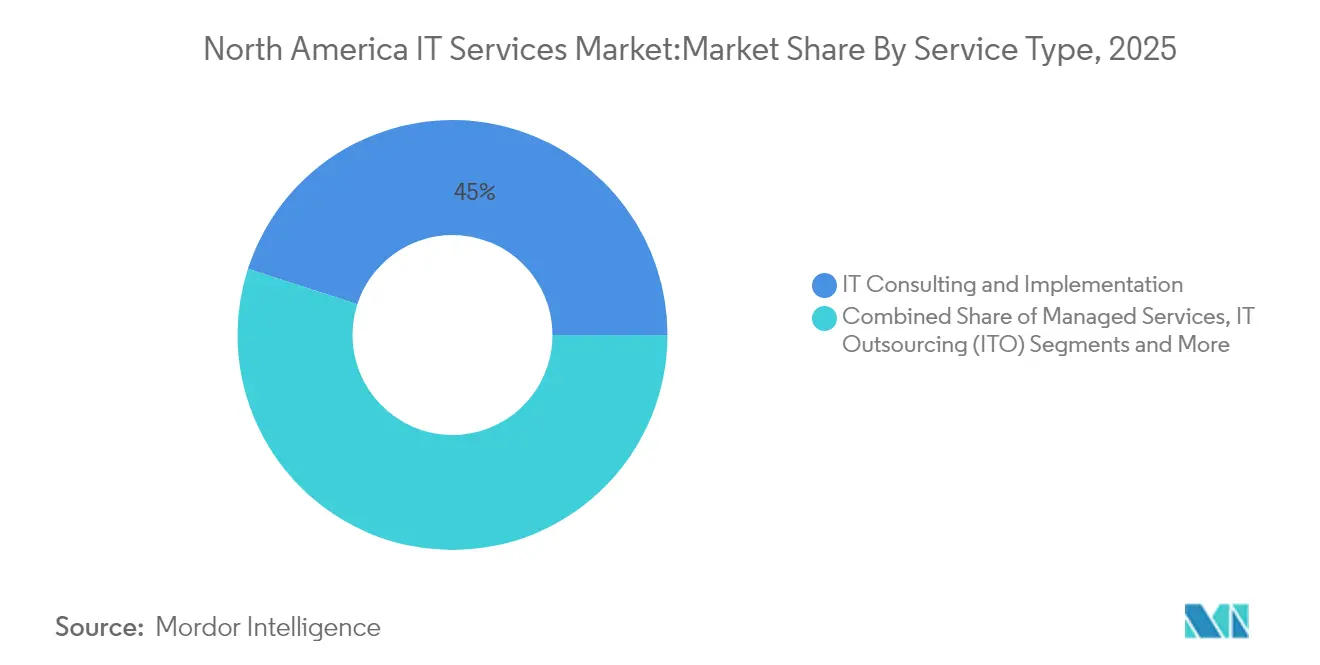
- Por tipo de servicio, la consultoría e implementación de TI lideró con el 45,02% de la cuota del mercado de Servicios de TI de América del Norte en 2025, mientras que los servicios gestionados se expanden con mayor rapidez a una CAGR del 8,22% hasta 2031.
- Por modelo de implementación, las soluciones locales representaron el 67,12% del tamaño del mercado de Servicios de TI de América del Norte en 2025, aunque la implementación en la nube avanza a una CAGR del 8,71%.
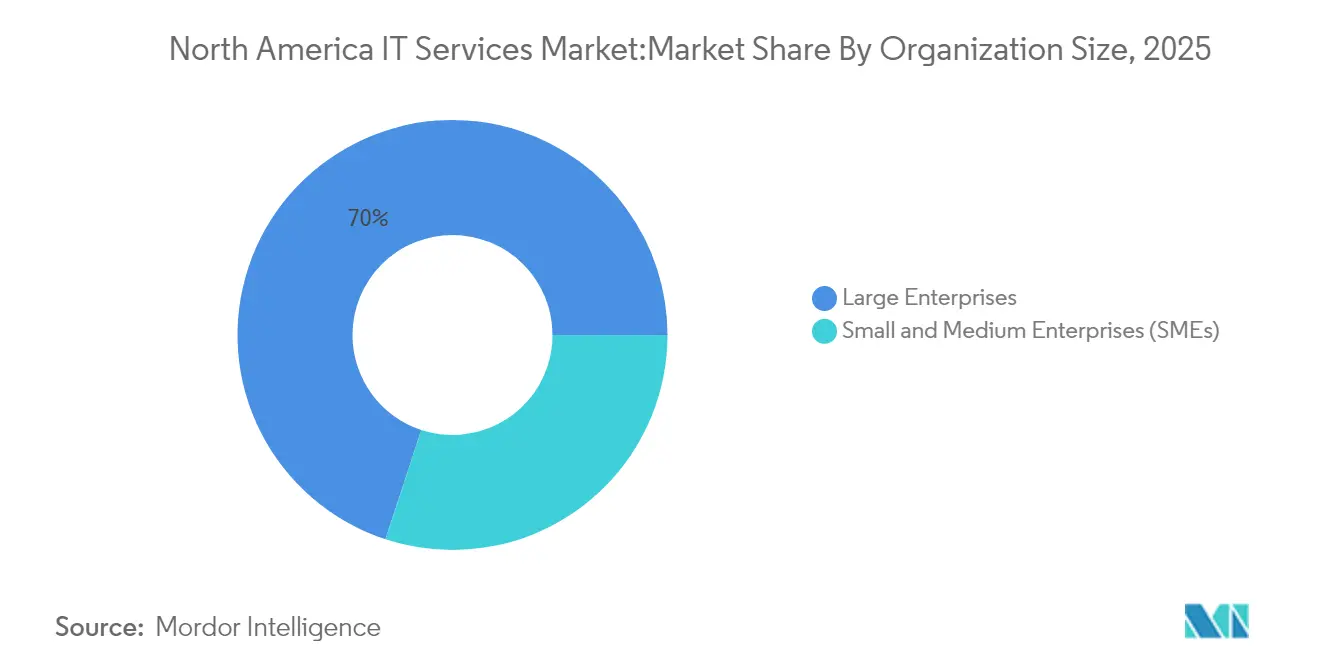
- Por tamaño de organización, las grandes empresas mantuvieron una cuota de ingresos del 69,95% en 2025, mientras que las PYMEs se proyectan para crecer a una CAGR del 8,36% hasta 2031.
- Por industria de usuario final, el sector BFSI capturó el 29,55% del tamaño del mercado de Servicios de TI de América del Norte en 2025; la salud y ciencias de la vida registra la CAGR más alta, del 7,42%, hasta 2031.
- Por país, Estados Unidos retuvo el 40,60% de la cuota del mercado de Servicios de TI de América del Norte en 2025, mientras que Canadá proyecta una CAGR del 7,86% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aceleración de la transformación digital a escala empresarial | +2.1% | América del Norte y UE | Mediano plazo (2-4 años) |
| Migración rápida a la nube e híbrida multinube | +1.8% | Global, ganancias tempranas en Estados Unidos y Canadá | Corto plazo (≤2 años) |
| Escalada en ciberseguridad y adopción de confianza cero | +1.4% | Núcleo de América del Norte, expansión hacia América Latina | Mediano plazo (2-4 años) |
| Centros de talento nearshore alivian la brecha de habilidades de Estados Unidos | +0.9% | Corredor Estados Unidos-América Latina, Canadá-México | Largo plazo (≥4 años) |
| La fijación de precios basada en resultados desbloquea la demanda del mercado medio | +0.7% | América del Norte, México en expansión | Mediano plazo (2-4 años) |
| Aceleradores de IA generativa gestionada como servicio | +1.2% | Liderado por Estados Unidos, Canadá en seguimiento | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Transformación Digital a Escala Empresarial
El 72% de los líderes digitales esperan presupuestos más elevados en 2025, lo que señala que la transformación ha evolucionado hacia una reinvención completa del modelo de negocio. Las empresas de América del Norte gastan un promedio de USD 33 millones anuales en TI, lo que refleja tasas de adopción más altas y mayores costos laborales. Los contratos incorporan cada vez más soporte a la toma de decisiones impulsado por IA, operaciones autónomas y plataformas de participación del cliente en tiempo real, otorgando a los proveedores visibilidad de ingresos a múltiples años.
Migración Rápida a la Nube e Híbrida Multinube
Las arquitecturas híbridas equilibran el rendimiento, el cumplimiento normativo y el costo entre los hiperescaladores; se prevé que el 75% de las cargas de trabajo de TI se ejecuten en la nube para 2027. Las empresas adoptan la multinube para evitar la dependencia de un único proveedor, lo que impulsa la demanda de servicios de orquestación y gobernanza. Los tres principales hiperescaladores poseen el 67% de la cuota de mercado, aunque los usuarios diversifican para reducir el riesgo de concentración.
Escalada en Ciberseguridad y Adopción de Confianza Cero
El 90% de las organizaciones que migran a la nube adoptan la arquitectura de confianza cero, pero solo el 22% de los líderes de TI se sienten seguros respecto a su postura de seguridad en la nube[1]Zscaler, "Estado de Adopción de Confianza Cero 2024," zscaler.com. La Orden Ejecutiva Federal de Estados Unidos 14028 exige que las agencias implementen la arquitectura de confianza cero, lo que cataliza la adopción en el sector privado.
Centros de Talento Nearshore Alivian la Brecha de Habilidades de Estados Unidos
Estados Unidos enfrenta una proyección de escasez de 1,2 millones de desarrolladores para 2026, lo que motiva a las empresas a recurrir a centros en América Latina, donde México por sí solo cuenta con 723.000 ingenieros de software. El nearshoring ofrece ahorros del 25%-40% y alinea los horarios laborales, acelerando un crecimiento anual de la externalización del 20%.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Complejidad de soberanía de datos y cumplimiento normativo | -1.6% | Corredores Estados Unidos-UE, global | Largo plazo (≥4 años) |
| Escasez aguda de talento e inflación salarial | -2.3% | Núcleo de América del Norte, centros nearshore | Mediano plazo (2-4 años) |
| Las normas de divulgación de carbono dificultan la externalización de centros de datos | -0.8% | América del Norte y UE | Mediano plazo (2-4 años) |
| Aversión al riesgo contractual impulsada por tasas de interés más altas | -1.1% | América del Norte, expansión hacia Canadá | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Soberanía de Datos y Cumplimiento Normativo
La fragmentación de las normativas de privacidad está obligando a las empresas a operar marcos superpuestos que elevan los costos y la complejidad arquitectónica. Mandatos específicos por región, como las normas mejoradas de transparencia en IA en la UE y las leyes estatales en California, Oregón y Texas, exigen procesamiento localizado y auditabilidad en tiempo real. Los entornos multinube deben integrar controles de localización de datos, lo que añade sobrecarga de orquestación[2]Secure Privacy, "Rastreador de Privacidad a Nivel Estatal de Estados Unidos," secureprivacy.ai. Las plataformas especializadas de gobernanza y los servicios de asesoría jurídica se incorporan cada vez más en los acuerdos de transformación, influyendo en los plazos y la fijación de precios de los proyectos en el mercado de Servicios de TI de América del Norte.
Escasez Aguda de Talento e Inflación Salarial
Los salarios medios de TI se proyectan a crecer un 3,3% en 2025, con primas en IA e ingeniería de software que superan el 5%. La inflación salarial impulsada por la escasez comprime los márgenes de los proveedores y eleva los costos de los proyectos para los clientes. Los programas de mejora de habilidades, la automatización de bajo código y las alianzas académicas están mitigando la brecha, pero no pueden compensar completamente la presión a corto plazo. La escasez de mano de obra sigue siendo el mayor freno a la capacidad de entrega en toda la industria de Servicios de TI de América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Consultoría Impulsa la Complejidad de la TransformaciónLa consultoría e implementación de TI representó el 45,02% de la cuota del mercado de Servicios de TI de América del Norte en 2025, lo que subraya la prima concedida a la orientación estratégica y la gestión del cambio. Los proyectos abarcan ahora el rediseño de procesos de negocio con integración de IA, la alineación regulatoria y los marcos de gobernanza de datos. Los servicios gestionados, con una CAGR prevista del 8,22%, capturan la demanda de operaciones predecibles vinculadas a resultados en entornos híbridos. El crecimiento está impulsado por mesas de servicio habilitadas con IA, plataformas de AIOps y prevención proactiva de incidentes. El segmento de externalización de TI se mantiene resiliente, ofreciendo optimización de costos y acceso a habilidades escasas, mientras que el BPO evoluciona hacia la automatización inteligente. Las categorías emergentes como la IA como servicio y la asesoría en computación cuántica señalan espacios en blanco futuros, aunque en conjunto representan una porción modesta del mercado actual de Servicios de TI de América del Norte.
Los proveedores están reformando sus carteras mediante fusiones y adquisiciones, destinando aproximadamente USD 20 mil millones anuales a incorporar capacidades de automatización, ciberseguridad y dominio vertical. Los integradores exitosos estandarizan los marcos de entrega desde el principio, aceleran la venta cruzada e incorporan catálogos de servicios unificados. Quienes tienen dificultades con la integración posmerger dejan valor sobre la mesa para competidores más ágiles.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Implementación:
Las Arquitecturas Híbridas Transforman la InfraestructuraLas instalaciones locales aún representan el 67,12% de los ingresos de 2025, pero su rol ha evolucionado hacia nodos ancla dentro de entramados altamente distribuidos. El conjunto de nube, programado para alcanzar la paridad en 2031 con una CAGR del 8,71%, se centra en la portabilidad de cargas de trabajo, el cumplimiento de residencia de datos y el escalado elástico para el entrenamiento de IA. El tamaño del mercado de Servicios de TI de América del Norte para servicios en la nube se expande con mayor rapidez en los sectores verticales regulados, donde las variantes de nube soberana ofrecen garantías de cumplimiento sin sacrificar las ventajas de los hiperescaladores.
Los proveedores líderes se diferencian a través de la observabilidad integral, la integración de datos desde el borde hasta el núcleo y la aplicación de políticas entre plataformas. La demanda es especialmente fuerte para la reingeniería de aplicaciones heredadas sobre Kubernetes, la implementación de arquitecturas de malla de servicios y la instauración de prácticas de FinOps que optimicen el gasto frente a los indicadores de valor.
Por Tamaño de Organización:
Las PYMEs Aceleran la Adopción DigitalLas grandes empresas generaron el 69,95% de los ingresos de 2025 al orquestar programas de transformación multipilares que abarcan modernización en la nube, analítica de IA y seguridad de confianza cero. Sin embargo, las PYMEs, impulsadas por una CAGR del 8,36%, son el segmento de clientes de mayor crecimiento, ya que los portales de autoservicio en la nube y los contratos basados en resultados nivelan el campo de juego. El tamaño del mercado de Servicios de TI de América del Norte para las ofertas orientadas a las PYMEs está respaldado por servicios gestionados integrados que simplifican el cumplimiento normativo y la ciberseguridad.
Los proveedores que apuntan a este segmento agilizan la incorporación mediante automatización, plantillas estandarizadas y bibliotecas de mejores prácticas verticalizadas. La transparencia de precios, los complementos modulares y las opciones de pago conforme al crecimiento resuenan entre los propietarios conscientes del presupuesto, impulsando la penetración en manufactura, servicios profesionales y comercio minorista nativo digital.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
Los Servicios Financieros Lideran la Inversión DigitalEl sector BFSI contribuyó con el 29,55% del tamaño del mercado de Servicios de TI de América del Norte en 2025, impulsado por mandatos de modernización de sistemas de pago, combate al fraude y cumplimiento de regulaciones en evolución. Los bancos están incorporando IA en la suscripción y el KYC, adoptando cadenas de bloques para la liquidación y migrando plataformas centrales a entornos de nube certificados para cargas de trabajo de alto riesgo. La salud y ciencias de la vida, con una CAGR del 7,42%, acelera iniciativas de atención digital de primer acceso, soporte a la decisión clínica e investigación basada en datos. Los proveedores con arquitecturas alineadas a HIPAA y servicios de validación conformes a la FDA ganan cuota de mercado.
Los programas gubernamentales priorizan los portales de experiencia ciudadana, el refuerzo de la ciberseguridad y las iniciativas de datos abiertos, sosteniendo un gasto estable a pesar del escrutinio presupuestario. La manufactura invierte en la Industria 4.0—sensores IoT, gemelos digitales y mantenimiento predictivo—mientras que el comercio minorista se centra en la visibilidad de la cadena de suministro y la personalización omnicanal. A nivel transversal, la demanda converge en la gobernanza de IA, los marcos de confianza de datos y la analítica de sostenibilidad.
Análisis Geográfico
Mercado de Servicios de TI en Estados Unidos
Estados Unidos ancla el mercado de Servicios de TI en América del Norte, generando una demanda sostenida en los programas de modernización de empresas Fortune 500, las migraciones a la nube del mercado intermedio y los mandatos de ciberseguridad de agencias federales. Los proyectos en cartera se concentran en DevOps asistido por inteligencia artificial, la implementación de plataformas de bajo código y los marcos de cadena de suministro de software seguro. Los incentivos gubernamentales para la relocalización de semiconductores y el fortalecimiento de infraestructuras críticas amplían el gasto en computación en el borde y seguridad de tecnología operativa.
Mercado de Servicios de TI en Canadá
El crecimiento de Canadá supera los promedios regionales a medida que la modernización del sector público confluye con la experimentación en inteligencia artificial del sector privado en fintech, tecnología limpia y comercio digital. El espacio de ciberseguridad canadiense, valorado en 12,96 mil millones de USD en 2024, está impulsando la inversión de los proveedores en SOC como Servicio y consultoría de confianza cero. El patrocinio gubernamental de laboratorios de investigación cuántica siembra oportunidades de próxima generación, aunque una reducción del 3,2% en los presupuestos federales de ciencia y tecnología para 2024 introduce presión de financiamiento a corto plazo.
Mercado de Servicios de TI en México
El impulso de México proviene de su creciente base de ingenieros, fundamentos macroeconómicos estables y proximidad a los centros de demanda estadounidenses. Se prevé que la adopción de nube híbrida en el país aumente del 45% en 2024 al 58% para 2026, impulsando la demanda de servicios de migración, seguridad gestionada y redes optimizadas para baja latencia. Los compromisos de los hiperescaladores de Microsoft, Google y AWS están convirtiendo la región en un centro de centros de datos, aunque las limitaciones en el suministro energético y la disponibilidad de talento siguen siendo puntos de vigilancia. Con un gasto en inteligencia artificial que se espera aumente 2,4 veces para 2025, México ofrece a los proveedores tanto ventajas como centro de entrega como una base de clientes domésticos en crecimiento.
Panorama regulatorio
La prestación de servicios de TI en América del Norte está determinada por directrices federales y requisitos que varían según el estado, especialmente en materia de IA, privacidad y ciberseguridad. En 2026, varios estados de EE. UU. promulgaron restricciones sobre ciertos usos de la IA en el sector de la salud y los seguros, entre ellos Alabama y Georgia para los seguros de salud, y Colorado y Nebraska para la salud mental. Esto ha ampliado los flujos de trabajo de cumplimiento y gobernanza de modelos dentro de programas de transformación más amplios.
En materia de ciberseguridad, los marcos de NIST siguen siendo la columna vertebral de muchos programas de seguridad y privacidad del sector privado, y la contratación pública federal continúa impulsando la adopción de prácticas comerciales, en particular en torno a la confianza cero y las operaciones seguras en la nube. Los requisitos de seguridad para IoT e infraestructuras críticas también se están formalizando cada vez más mediante mecanismos de etiquetado y coordinación. La FCC designó a ioXt Alliance como administrador principal del programa de etiquetado IoT US Cyber Trust Mark el 13 de abril de 2026, lo que refuerza la demanda de servicios de pruebas, documentación de cumplimiento e ingeniería de seguridad por diseño en los ecosistemas de dispositivos conectados. Para las compras de TI del gobierno, la Administración de Servicios Generales de EE. UU. (GSA) utiliza el Federal Integrated Business Framework (FIBF) y la IT Cost Transparency Taxonomy para gestionar los datos de inversión en TI, mientras que el IT Sector Coordinating Council (IT SCC) apoya la colaboración entre la industria y CISA/DHS en materia de resiliencia. Esto influye en la calificación de proveedores, las expectativas de informes y los controles de entrega en los contratos del sector público.
Análisis de la cadena de valor
La cadena de valor de los servicios de TI en América del Norte abarca la consultoría de estrategia y arquitectura, la ingeniería de aplicaciones y datos, la migración a la nube y plataformas, los servicios de ciberseguridad y riesgo, y las operaciones continuas mediante servicios gestionados. Los hyperscalers, incluidos AWS y Microsoft Azure, y los proveedores de plataformas se sitúan en la parte inicial de la cadena como proveedores de infraestructura y herramientas, mientras que los integradores globales y las firmas especializadas se encargan de la integración de sistemas, DevSecOps, FinOps y soluciones verticalizadas. La prestación de servicios se organiza cada vez más en torno a plataformas de entrega unificadas que conectan activos propietarios, incluidas las herramientas de IA de los proveedores, con los servicios de los hyperscalers, respaldadas por ecosistemas de socios utilizados para acelerar las fábricas de migración, la modernización de operaciones de seguridad y la implementación de plataformas de datos.
El aseguramiento, la gobernanza y la seguridad de la cadena de suministro están integrados en toda la cadena, desde el diseño hasta las operaciones. El énfasis del gobierno de EE. UU. en la resiliencia de la cadena de suministro de TIC ha aumentado el escrutinio sobre los componentes de software, la dependencia de código abierto y la infraestructura de terceros. Como resultado, los proveedores están incorporando controles automatizados, cumplimiento continuo y gestión de riesgos de terceros en los ciclos de vida de la entrega. Del lado del comprador, los requisitos de contratación y los organismos de coordinación público-privada, como las estructuras sectoriales vinculadas a CISA, determinan la calificación de servicios, los informes y las expectativas de respuesta ante incidentes, lo que aumenta la relevancia de la asesoría en cumplimiento y la seguridad gestionada dentro de los contratos de extremo a extremo.
Panorama Competitivo
La intensidad competitiva se mantiene elevada aunque estructuralmente matizada. Los integradores globales—IBM, Accenture y Microsoft—mantienen amplitud en consultoría, nube y servicios gestionados, capturando eficiencias de escala y participación de cartera. Los competidores de nivel medio aprovechan la profunda especialización vertical y la entrega centrada en plataformas para superar a rivales más grandes en nichos específicos. El flujo anual de acuerdos de aproximadamente 100 adquisiciones por valor de USD 20 mil millones subraya la carrera por asegurar capacidades avanzadas de analítica, ciberseguridad y automatización.
A pesar del volumen, menos del 20% de las adquisiciones desbloquean plenamente las sinergias de venta cruzada, creando una apertura para empresas ágiles con planes de integración disciplinados. Los nuevos entrantes nativos de la nube aprovechan la infraestructura como código, AIOps y las cadenas de DevSecOps para ofrecer servicios más rápidos, más económicos y más transparentes. Los especialistas nearshore combinan competitividad en costos con zonas horarias alineadas, mientras que las consultorías nativas de IA explotan marcos propietarios de modelos de lenguaje de gran escala para acelerar la entrega y diferenciar la propiedad intelectual.
Las inversiones estratégicas se centran en marcos de servicio basados en resultados, catálogos de servicios impulsados por IA y paneles de sostenibilidad que cuantifican los ahorros de carbono. Los proveedores que integran analítica predictiva en los contratos gestionados pueden garantizar disponibilidad y rendimiento, traduciendo los SLA técnicos en indicadores clave de desempeño a nivel del consejo directivo. Los nuevos campos de batalla emergentes incluyen la orquestación de estructuras de datos en nube híbrida, la asesoría en ética y cumplimiento de IA, y los gemelos digitales específicos por industria.
Líderes de la Industria de Servicios de TI de América del Norte
IBM
Microsoft Corporation
TCS Limited
Wipro Limited
Amazon Web Services (AWS) Professional Services
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de TI en América del Norte
- Accenture plc
- IBM Corporation
- Microsoft Corporation
- Tata Consultancy Services (TCS)
- Infosys Limited
- Wipro Limited
- HCLTech
- Capgemini SE
- Cognizant Technology Solutions
- Deloitte Consulting
- Amazon Web Services (AWS) Professional Services
- DXC Technology
- CGI Inc.
- NTT DATA Services
- Kyndryl Holdings
- EPAM Systems
- Tech Mahindra
- Rackspace Technology
- Softchoice Corporation
- Insight Enterprises
- Perficient Inc.
- ThoughtWorks
Lea el análisis de las empresas de mercado de servicios de ti en américa del norte

Oportunidades de mercado y perspectivas futuras
La adopción empresarial de la productividad al estilo Copilot y los flujos de trabajo agénticos está ampliando el alcance abordable de los servicios de TI, abarcando el rediseño del modelo operativo, el fortalecimiento de la seguridad y la refactorización de aplicaciones, además de la implementación. Según datos de diciembre de 2025, Microsoft informó que empresas como TCS, Wipro, Cognizant e Infosys habían implementado más de 50.000 licencias de Microsoft Copilot cada una. Esa base sustenta una demanda posterior de gobernanza de identidades, modernización de SOC, preparación de plataformas de datos y gestión del cambio vinculadas a resultados comerciales medibles. Los proveedores están respondiendo con aceleradores empaquetados y operaciones gestionadas en torno a estas herramientas, creando espacio en blanco para compradores del mercado medio que desean patrones de implementación estandarizados y gobernanza continua sin construir grandes equipos internos de operaciones de IA.
Las iniciativas de transformación lideradas por socios también están generando nuevos puntos de entrada para programas de servicios gestionados y modernización de varios años, en particular en la modernización de la nube, la seguridad y el paso de mainframe a la nube. IBM lanzó una Práctica dedicada a Microsoft en julio de 2026 para la transformación en IA y nube, y AWS e IBM presentaron soluciones conjuntas de IA agéntica y modernización en IBM Think 2026, reforzando que las alianzas con hyperscalers son una vía clave hacia el mercado para entornos híbridos complejos. En paralelo, el sector público de EE. UU. sigue siendo un ancla para los trabajos de modernización a gran escala y ciberseguridad, respaldados por enfoques estructurados de gestión de inversión en TI dentro de la GSA, incluido el FIBF. Este enfoque incrementa la demanda de proveedores capaces de traducir los requisitos de cumplimiento y transparencia en entregas repetibles, controles e informes.
Recent Industry Developments in Mercado de Servicios de TI en América del Norte
- Julio de 2026: IBM anunció la disponibilidad general de Lightwell, una inversión de 5.000 millones de USD en capacidades de IA de vanguardia y recursos de ingeniería para abordar vulnerabilidades de software de código abierto. La iniciativa amplía la plataforma de IA de IBM y los servicios de mitigación de riesgos, con potencial para remodelar la dinámica competitiva en los servicios de TI habilitados por IA.
- Julio de 2026: IBM Consulting y Microsoft fortalecieron su asociación para ayudar a los clientes a modernizar las operaciones de seguridad y proteger las identidades de nube híbrida utilizando Microsoft Sentinel y Microsoft Defender XDR combinados con los servicios IBM TDR Cloud Native. La colaboración integra las ofertas de IBM y Microsoft en las operaciones de seguridad, con potencial para impulsar ventas cruzadas y mayores contratos de seguridad gestionada en los servicios de TI de América del Norte.
- Julio de 2026: IBM Consulting lanzó una Práctica dedicada a Microsoft dentro de IBM Consulting para ofrecer soluciones para transformaciones de IA, nube y seguridad, utilizando Microsoft Copilot, Azure OpenAI y Fabric. La práctica especializada señala una expansión de capacidades específica en proyectos de IA, nube y seguridad, con potencial para desplazar la combinación de proyectos hacia canalizaciones lideradas por IBM y habilitadas por Microsoft.


Mercado de Servicios de TI en América del Norte Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado incluye el gasto en servicios de TI subcontratados y basados en proyectos prestados a organizaciones en toda América del Norte, abarcando la planificación, construcción, operación y protección de entornos de TI en términos de valor.
Exclusiones de alcance: excluimos los ingresos por licencias de software empaquetado, los servicios de conectividad pura y las ventas de hardware de TI como productos independientes.
Descripción general de la segmentación
- Por Tipo de Servicio
- Consultoría e Implementación de TI
- Servicios Gestionados
- Externalización de TI (ITO)
- Externalización de Procesos de Negocio (BPO)
- Otros Tipos de Servicio
- Por Modelo de Implementación
- Local
- Nube
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas (PYMEs)
- Por Industria de Usuario Final
- BFSI
- Gobierno y Sector Público
- Manufactura
- Salud y Ciencias de la Vida
- Comercio Minorista y Bienes de Consumo
- Logística y Transporte
- Otras Industrias de Usuario Final
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos con investigación documental para determinar el contexto de la demanda y los límites de lo que se contabiliza como servicio de TI frente al gasto tecnológico adyacente. Se utilizan fuentes públicas para fundamentar el modelo en indicadores repetibles, como las series oficiales de gasto en TI y los factores macroeconómicos para EE. UU., Canadá y México.
Las fuentes consultadas incluyen publicaciones y conjuntos de datos como los de la Oficina de Análisis Económico de EE. UU. (US Bureau of Economic Analysis), la Oficina del Censo de EE. UU. (US Census Bureau) (incluidas series relacionadas con servicios cuando corresponde), Statistics Canada, la OCDE y el Banco Mundial, seguidas de lecturas complementarias de informes anuales de empresas, presentaciones a inversores y prensa empresarial de referencia. Cuando resulta útil para desglosar los ingresos de las empresas y verificar la exposición a líneas de servicio, también utilizamos bases de datos de pago para datos financieros de empresas y noticias, así como bases de datos de patentes para detectar hacia dónde fluye la inversión. Esta lista es meramente ilustrativa, y se utilizaron fuentes adicionales para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para verificar qué están comprando realmente las empresas en la actualidad, y cómo está cambiando la combinación de precios y entrega entre consultoría, servicios gestionados y subcontratación. Hablamos con una combinación de compradores, líderes de prestación de servicios y roles orientados al canal en EE. UU., Canadá y México, de modo que los supuestos sobre la duración de los contratos, el comportamiento de renovación y las tarifas pudieran ajustarse para reflejar los patrones de compra reales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 19% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 23% |
| Actores más pequeños: 19% | Gerentes: 58% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye mediante una reconstrucción de arriba hacia abajo, en la que los conjuntos de gasto regional en TI se traducen en demanda atendible utilizando supuestos de intensidad de servicio, propensión a la subcontratación y combinación de entrega por país. Una vez enmarcado el conjunto de demanda, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como desgloses muestreados de ingresos de proveedores por geografía, verificaciones de canal sobre la actividad de contratos grandes, y una lógica de PVP x volumen para las modalidades de servicio comunes.
Los factores clave que moldean el modelo incluyen el crecimiento del presupuesto empresarial de TI, la migración a la nube y la adopción de la nube gestionada, el impulso de los programas de ciberseguridad y confianza cero, la disponibilidad de mano de obra y la inflación salarial para los roles de entrega, y el cambio en la combinación entre el trabajo basado en proyectos y los servicios gestionados recurrentes. Dado que los precios pueden moverse más rápido que los volúmenes en este mercado, seguimos el movimiento de las tarifas y los patrones de descuento, y luego los aplicamos de manera consistente a la combinación de servicios, en lugar de utilizar un único factor de inflación uniforme.
Para el pronóstico, utilizamos análisis de escenarios respaldado por una capa ligera de regresión multivariante, donde los principales impulsores son las perspectivas de gasto en TI, las condiciones macroeconómicas y el ritmo de las iniciativas de nube y seguridad. Cuando faltan señales de abajo hacia arriba para un país más pequeño o una línea de servicio de nicho, cubrimos la brecha utilizando ratios comparables y patrones de presupuesto del lado del comprador, y luego verificamos nuevamente los totales frente a indicadores de gasto independientes.
Validación de datos y ciclo de actualización
Los resultados se validan mediante controles escalonados, comenzando con la coherencia interna entre países y categorías de servicio, seguidos de verificaciones de varianza frente a indicadores independientes, como el crecimiento general del gasto en TI, la actividad reportada de grandes acuerdos y los cambios direccionales en la subcontratación. Los valores atípicos se investigan y se corrigen mediante supuestos revisados o se conservan con una justificación escrita que puede revisarse posteriormente.
Antes de la aprobación final, el modelo y los supuestos pasan por múltiples revisiones de analistas, y se vuelve a contactar a los expertos cuando los comentarios sobre precios, crecimiento o alcance entran en conflicto con las señales documentales. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando eventos importantes modifican los presupuestos o la capacidad de entrega. Justo antes de la publicación, se completa una nueva recopilación de datos para que los clientes reciban la visión más reciente disponible en el momento del lanzamiento.
Tamaño del mercado de servicios de TI de América del Norte de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores publicados para los servicios de TI en América del Norte suelen diferir debido al momento de la conversión de divisas, la forma en que se gestionan los precios combinados de los servicios y la rapidez con que se actualizan los supuestos, todo lo cual puede modificar la cifra final. Las diferencias también surgen de lo que se considera un servicio de TI frente al gasto tecnológico adyacente, especialmente cuando los paquetes incluyen elementos de software, consumo en la nube o telecomunicaciones.
En este estudio, el momento mensual de conversión de divisas, el movimiento de las tarifas y las verificaciones de validación del lado del comprador se tratan como insumos continuos, razón por la cual la instantánea de 2025 puede diferir de las vistas de años base más antiguos reportadas en otros lugares. Esta cadencia de modelado también se utiliza durante las actualizaciones vinculadas a Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 552 B (2025) | |
| Consultora Global A | USD 500 B (2022) | Utiliza un año base más antiguo, y el alcance puede desviarse cuando el gasto tecnológico combinado se contabiliza dentro de los servicios de TI sin separar de manera consistente el software y el consumo en la nube de los servicios. |
| Publicación Comercial B | USD 701 B (2027) | El año futuro se presenta sin una división clara entre precio y volumen, y las cifras principales pueden ser sensibles a supuestos agresivos de aumento de PVP y a un tratamiento simplificado del tipo de cambio a lo largo de la ventana de pronóstico. |
La dispersión en la tabla se explica principalmente por la elección del año base, las decisiones de delimitación en torno al gasto combinado, y la forma en que se aplican los precios y el tipo de cambio a lo largo del tiempo. Al mantener explícita la lógica de precios y verificar nuevamente los totales frente a las señales de los compradores, la estimación se mantiene trazable a un conjunto de demanda claro y a pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de Servicios de TI de América del Norte?
El mercado alcanzó USD 591,58 mil millones en 2026 y se proyecta que crezca hasta USD 836,31 mil millones en 2031 a una CAGR del 7,17%.
¿Qué tipo de servicio posee la mayor cuota de mercado?
La consultoría e implementación de TI lidera con el 45,02% de los ingresos de 2025, lo que refleja la demanda de orientación estratégica en programas de transformación complejos.
¿Por qué los servicios gestionados crecen más rápido que otros segmentos?
La fijación de precios basada en resultados, la automatización de servicios impulsada por IA y la necesidad de gestión de nube híbrida las 24 horas del día, los 7 días de la semana, están impulsando una CAGR del 8,22% en los servicios gestionados.
¿Qué país representa el mercado de más rápido crecimiento?
Se prevé que Canadá se expanda a una CAGR del 7,86% hasta 2031 gracias a las favorables estrategias digitales gubernamentales y al creciente gasto en ciberseguridad.
¿Cuál es la mayor restricción al crecimiento del mercado?
Una grave escasez de talento está inflando los salarios y limitando la capacidad de entrega, reduciendo las perspectivas de CAGR en un 2,3% estimado.
¿Cómo se diferencian los proveedores en un panorama competitivo saturado?
Las empresas líderes integran IA en la entrega de servicios, invierten en centros de talento nearshore y adoptan contratos basados en resultados que vinculan los honorarios a los resultados de negocio del cliente.
Última actualización de la página el:



