
Análisis del Mercado de Servicios de TI por Mordor Intelligence
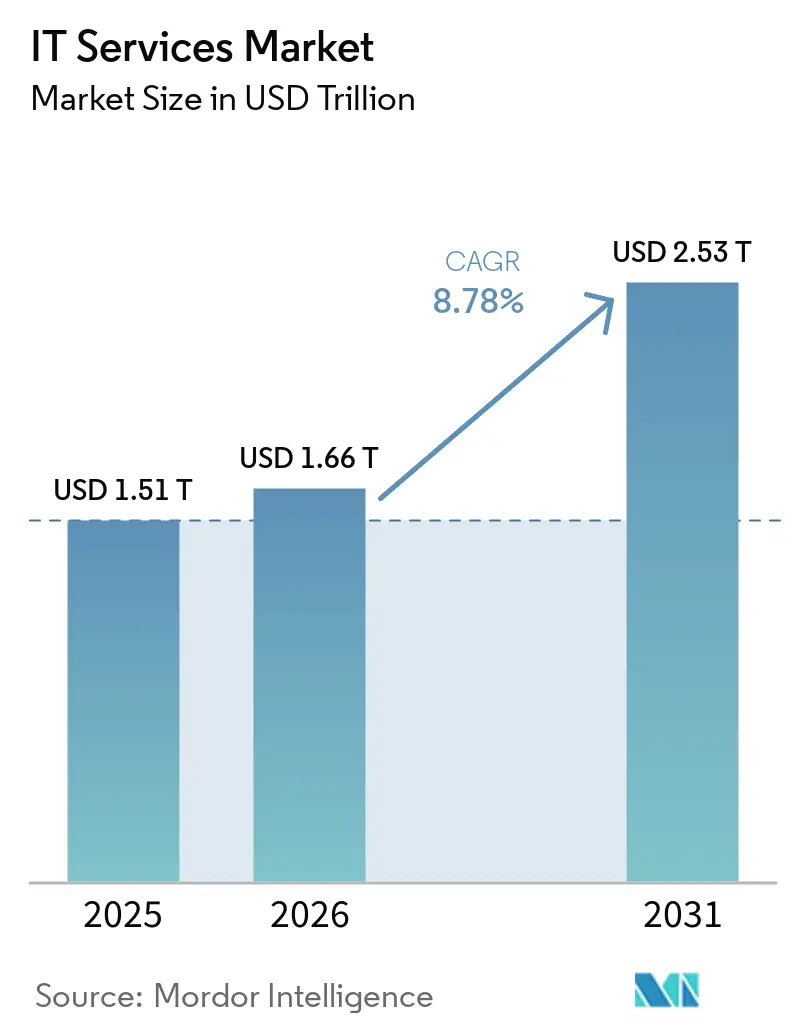
Se espera que el tamaño del mercado de servicios de TI aumente de 1,66 billones de USD en 2026 a 1,81 billones de USD en 2027 y alcance los 2,79 billones de USD para 2032, creciendo a una CAGR del 9,04% durante 2027-2032.
La modernización digital y la inteligencia artificial crean oportunidades de implementación, mientras que la adopción de la nube híbrida extiende el trabajo hacia una gestión continua. En India, la entrega transfronteriza ofrece a los proveedores una vía para atender a clientes internacionales mediante software ejecutado de forma remota y trabajo de procesos de negocio. La inversión en salud en sistemas de registros y plataformas empresariales puede favorecer a los proveedores capaces de coordinar las transiciones relacionadas. Los proveedores con prácticas certificadas en torno a una plataforma principal, o con asociaciones especializadas, pueden cubrir ese abanico de trabajo, mientras que la presión sobre los precios y las limitaciones de talento restringen cuánto de ese trabajo se convierte en ingresos. Dado que los clientes pueden dividir el trabajo entre proveedores competidores, un proveedor sin especialistas escasos para cubrir obligaciones operativas a largo plazo puede ganar la primera asignación, pero no el trabajo que le sigue.
Conclusiones Clave del Informe
- Por tipo de servicio, la subcontratación de TI (ITO) mantuvo una participación del 27,49% en el mercado de servicios de TI en 2026, mientras que se prevé que los servicios de seguridad gestionados crezcan más rápido, con una CAGR del 12,58% durante 2027-2032.
- Por tamaño de empresa, las grandes empresas lideraron con una participación del 68,83% del tamaño del mercado de servicios de TI en 2026, mientras que se proyecta que las pequeñas y medianas empresas (pymes) crezcan más rápido, con una CAGR del 11,15% durante 2027-2032.
- Dentro de los modelos de entrega, la entrega en el extranjero representó el 47,66% de los ingresos por servicios en 2026, y la entrega en destinos cercanos tiene la CAGR proyectada más rápida, del 10,41%, durante 2027-2032.
- Entre las industrias de usuarios finales, la banca, los servicios financieros y los seguros (BFSI) lideraron con el 24,24% de los ingresos por servicios en 2026, mientras que se prevé que la salud y las ciencias de la vida crezcan más rápido, con una CAGR del 11,27% durante 2027-2032.
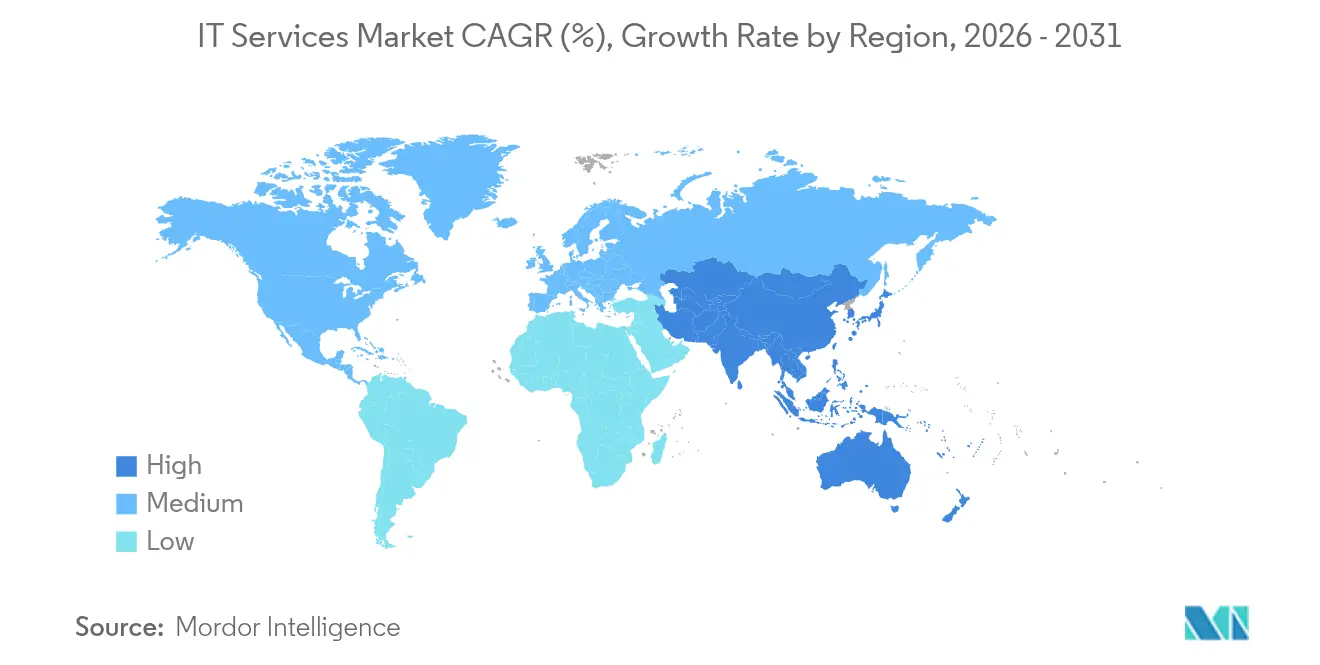
- Geográficamente, América del Norte lideró con el 36,83% de los ingresos por servicios en 2026, mientras que se proyecta que Asia-Pacífico crezca más rápido, con una CAGR del 11,4% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Servicios de TI*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la transformación digital tras la COVID-19 | +3.4% | El Reino Unido | Mediano plazo (2-4 años) |
| Auge de la migración a la nube híbrida | +2.6% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escalada del panorama de ciberamenazas | +1.8% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento del gasto empresarial en IA y analítica | +3% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de plataformas en la nube específicas por sector | +0.9% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Auditorías de TI Verde impulsadas por la sostenibilidad | +0.5% | Estados miembros de la Unión Europea | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la transformación digital tras la COVID-19
La Encuesta de Valor Tecnológico 2025 de Deloitte encontró que los presupuestos de iniciativas digitales de las organizaciones encuestadas aumentaron del 7,5% de los ingresos en 2024 al 13,7% en 2025. La encuesta abarcó a 548 responsables de decisiones empresariales y tecnológicas en 5 industrias en organizaciones con al menos 500 millones de USD en ingresos anuales. La mayor proporción de ingresos apunta a una mayor prioridad financiera para las iniciativas digitales entre las empresas encuestadas, creando oportunidades para el mercado de servicios de TI. La medida combina presupuestos tecnológicos y empresariales asignados a iniciativas digitales. Los proveedores que venden en ambas categorías presupuestarias pueden abordar más de ese alcance financiado que una oferta exclusiva para el departamento de TI.
Auge de la migración a la nube híbrida
La adopción de la nube híbrida crea una oportunidad de servicio en torno a las conexiones entre entornos, extendiéndose más allá de la transferencia inicial de cargas de trabajo. La encuesta global de invierno de 2025 de Flexera, realizada a 753 profesionales técnicos y líderes ejecutivos, encontró que el 73% de las organizaciones encuestadas operaban entornos de nube híbrida, un aumento de 3 puntos porcentuales interanual. Para los proveedores, esa base operativa respalda el trabajo de integración de entornos públicos y privados, al tiempo que responde a las tendencias evolutivas del mercado de servicios de TI en la gestión de nube híbrida. Dado que el 73% contabiliza entornos que ya combinan entornos públicos y privados, la mayoría de las organizaciones encuestadas han superado la fase de elección de un modelo híbrido y se encuentran en la fase de operación del mismo. Un proveedor en la industria de servicios de TI cuya oferta termina cuando las cargas de trabajo han sido migradas aborda la etapa anterior del trabajo, mientras que uno que cobra por la gestión continua permanece comprometido durante el período en que se opera el entorno.
Escalada del panorama de ciberamenazas
La explotación de vulnerabilidades hace que la conexión entre la monitorización de seguridad y la ingeniería correctiva sea comercialmente importante para los proveedores de servicios empresariales. En el conjunto de datos de brechas de Verizon de noviembre de 2024 a octubre de 2025, que abarca organizaciones en 145 países, la explotación de vulnerabilidades representó el 31% de los vectores de acceso inicial conocidos en brechas sin errores ni usos indebidos, en comparación con el 13% para el abuso de credenciales.[1] La explotación se convirtió en el vector principal por primera vez en los 19 años de historia del informe. Este patrón respalda el crecimiento del mercado de servicios de TI al aumentar la demanda de servicios que conectan la identificación de vulnerabilidades con la priorización e implementación de correcciones en los sistemas afectados. Una oferta exclusiva de monitorización deja el trabajo correctivo fuera de su alcance, por lo que los proveedores que combinan detección y remediación pueden abordar ambas partes de una asignación de respuesta a vulnerabilidades.
Aumento del gasto empresarial en IA y analítica
La financiación de IA empresarial crea una oportunidad de servicios cuando las organizaciones combinan sus asignaciones con la responsabilidad externa de entregar una solución utilizable. En la encuesta global de noviembre de 2025 del Instituto de Investigación de Capgemini, realizada a 1.205 organizaciones en 15 países, los encuestados esperaban que las iniciativas de IA recibieran un promedio del 5% de los presupuestos empresariales anuales en 2026, frente al 3% en 2025. La misma encuesta encontró que el 81% contrataba integradores de sistemas o proveedores especializados de IA para la entrega de soluciones.[2] El análisis del mercado de servicios de TI destaca cómo el aumento de las asignaciones planificadas y la participación externa reportada convierten la entrega de soluciones en una oportunidad concreta para los proveedores que abordan iniciativas de IA. Para los integradores, la alternativa de la entrega por parte de proveedores especializados significa que una mayor asignación de IA por parte del cliente no tiene que convertirse en un único mandato de implementación amplio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión de comoditización de precios de servicios | -1.3% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez global de talento y rotación de personal | -1.1% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Barreras geopolíticas de soberanía de datos | -0.5% | Territorio de India | Mediano plazo (2-4 años) |
| Costos de cumplimiento de informes de carbono de Alcance 3 | -0.3% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión de comoditización de precios de servicios
Las asignaciones adicionales no tienen por qué generar un crecimiento de ingresos proporcional cuando los clientes pueden dividir su trabajo entre proveedores competidores. En su informe de 2025, EPAM Systems Inc. señaló que los clientes tendían a contratar a múltiples proveedores, lo que limitaba sus ingresos y cuota de mercado y ejercía presión a la baja sobre los precios de los proveedores competidores. Dado que los clientes dividen el trabajo entre proveedores, ganar una asignación no asegura el trabajo que le sigue, por lo que el crecimiento de un proveedor depende de ofertas repetidas a los precios vigentes.
Escasez global de talento y rotación de personal
La disponibilidad de especialistas puede limitar el volumen de trabajo de clientes que un proveedor de servicios puede entregar, incluso cuando existe demanda. La encuesta de octubre de 2025 de ManpowerGroup en 41 países encontró que el 75% de los empleadores del sector de la información reportaron escasez de talento. El informe del ejercicio fiscal 2026 de Accenture identificó un riesgo condicional si no podía adecuar las habilidades de sus empleados a los tipos o volúmenes de servicios que los clientes demandaban. La capacidad relevante es, por tanto, el número de compromisos que un proveedor puede cubrir con las habilidades requeridas, en lugar de su número total de empleados. Accenture invirtió aproximadamente 1.000 millones de USD en aprendizaje y desarrollo profesional en el ejercicio fiscal 2026, lo que constituye una respuesta de un proveedor. Para los proveedores que amplían servicios especializados, la carga comercial restante es el costo y el tiempo necesarios para preparar a las personas para asignaciones facturables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Servicios de TI
Por Tipo de Servicio:
La Escala de la Subcontratación se Encuentra con la Demanda Recurrente de SeguridadLa subcontratación de TI (ITO) representó una participación del 27,49% del tamaño del mercado de servicios de TI en 2026. En el segmento más grande, Capgemini anunció un acuerdo plurianual el 27 de agosto de 2025 para proporcionar a Aptiv servicios globales de soporte de TI, infraestructura y operaciones digitales. Agrupar el soporte, la infraestructura y las operaciones digitales en un único acuerdo hace que el proveedor sea responsable del rendimiento conjunto de esas capas, en lugar de un único entregable. El plazo plurianual extiende esa responsabilidad a lo largo de sucesivos períodos de servicio. Un competidor tendría, por tanto, que pujar por el alcance operativo combinado en lugar de por un solo componente, lo que favorece a los proveedores capaces de gestionar las tres capas.
Los servicios de seguridad gestionados constituyen el segmento de mayor crecimiento, con una CAGR proyectada del 12,58% durante 2027-2032. Cycurion reportó 183.887 USD en ingresos por práctica de servicios de seguridad gestionados en el segundo trimestre de 2026, en comparación con 35.555 USD en el segundo trimestre de 2025. Describió un paquete de herramientas de software de ciberseguridad, monitorización experta las 24 horas del día y servicios de resolución de brechas, contabilizados como una única obligación de desempeño entregada a lo largo del tiempo, generalmente de forma mensual. Los ingresos alcanzaron aproximadamente 5,2 veces su nivel del año anterior desde una base pequeña, ilustrando la demanda de monitorización agrupada y respuesta a brechas en un único proveedor. A medida que un proveedor suma clientes, esa obligación de servicio continua requiere capacidad de monitorización experta junto con el despliegue de software.


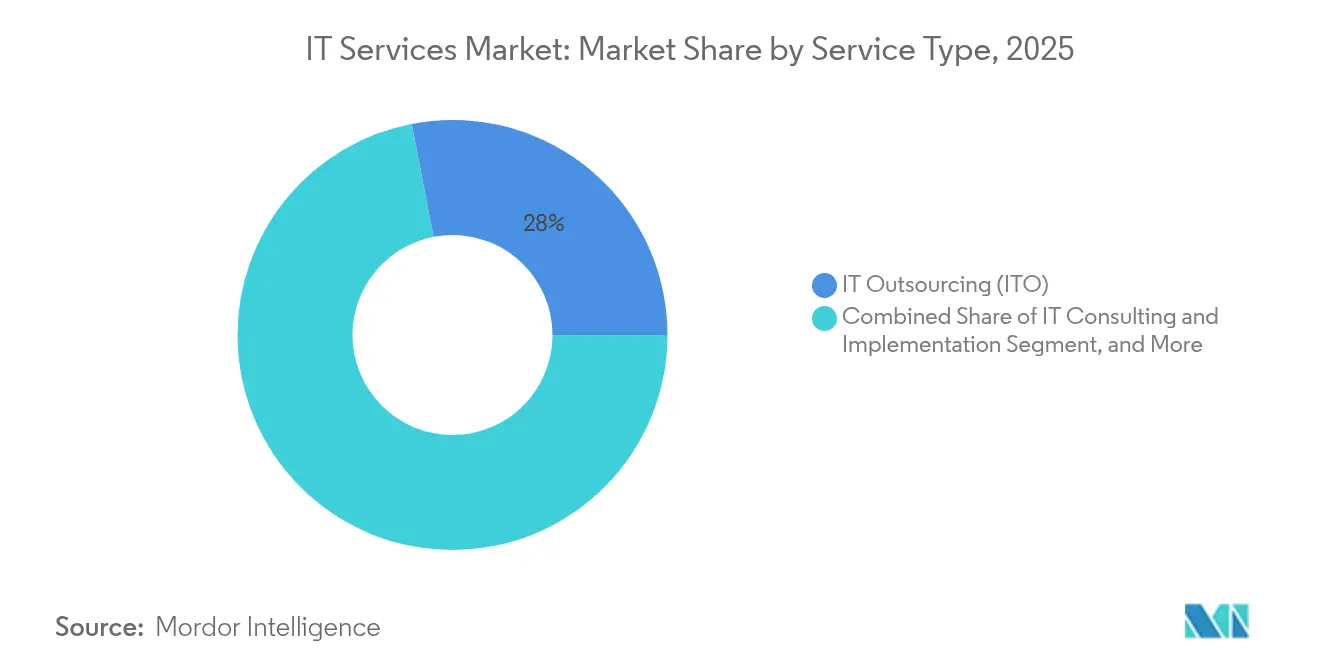
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tamaño de Empresa del Usuario Final:
Los Amplios Programas de ERP Concentran el Trabajo EmpresarialLas grandes empresas representaron una participación del 68,83% en el mercado de servicios de TI en 2026. En virtud de un acuerdo plurianual concluido a finales de 2025, Nokia planeaba migrar su entorno de planificación de recursos empresariales (ERP) al entorno en la nube de SAP en Microsoft Azure, abarcando procesos, datos, aplicaciones y modelos operativos. Nokia había estado consolidando múltiples sistemas ERP en un entorno unificado SAP S/4HANA como parte de su programa ERP de próxima generación. Para el segmento más grande, esa amplitud convierte la oportunidad comercial en una asignación de transformación conectada que abarca las responsabilidades empresariales y técnicas definidas en el programa. La migración planificada requiere servicios que cubran procesos y modelos operativos, además de aplicaciones, por lo que una oferta exclusiva de aplicaciones aborda solo una parte del alcance previsto por Nokia.
Las pequeñas y medianas empresas (pymes) son el segmento de mayor crecimiento, con una CAGR proyectada del 11,15% durante 2027-2032. Eurostat reportó que el 49,3% de las pequeñas empresas de la UE con 10 a 49 empleados o trabajadores autónomos utilizaron servicios en la nube de pago en 2025, un aumento de 7,48 puntos porcentuales respecto a 2023. El aumento muestra que más pequeñas empresas pagan por servicios en la nube, lo que amplía la base de compradores de pequeñas empresas para trabajos de implementación y soporte. Los proveedores pueden abordar esa base de clientes dispersa con asignaciones de nube repetibles dimensionadas para empresas individuales de la clase de 10 a 49 personas.

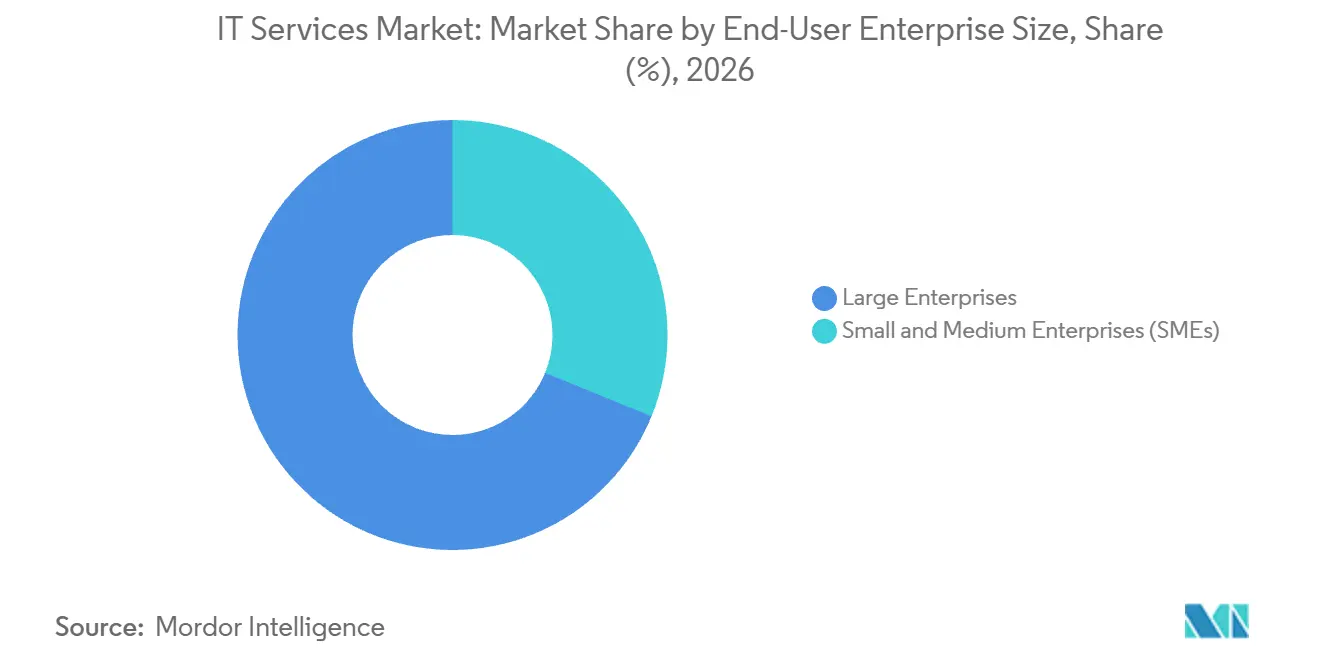
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
Escala en el Extranjero y Expansión Especializada en Destinos CercanosLa entrega en el extranjero fue el segmento más grande, representando el 47,66% de los ingresos por servicios en 2026. El Banco de la Reserva de India reportó 202.700 millones de USD en exportaciones de servicios de software transfronterizos en Modo 1 en 2025-26, abarcando servicios informáticos y servicios habilitados por TI y de procesos de negocio. Ese modo representó el 84,7% de las exportaciones de servicios de software de India en el mismo período. Ese peso convierte el suministro transfronterizo en la principal vía por la que los exportadores indios de servicios de software llegan a los clientes, por lo que su crecimiento depende de la capacidad de entrega más que de una base de clientes local.
La entrega en destinos cercanos es el segmento de mayor crecimiento, con una CAGR proyectada del 10,41% durante 2027-2032. Ness Digital Engineering anunció la inauguración de su sede en México en Zapopan el 6 de octubre de 2025, como parte de su estrategia de ingeniería de IA en destinos cercanos. En 2025, Confiz reportó que su centro de América Latina, con operaciones en Costa Rica y México, se convirtió en su tercero más grande por número de empleados a los pocos meses de su expansión. El centro tenía como objetivo acercar el modelo de servicio de Confiz a los clientes de América del Norte. En conjunto, la nueva sede de Ness Digital Engineering en México y el número de empleados de Confiz en América Latina muestran a proveedores añadiendo capacidad en destinos cercanos en México y Costa Rica, tanto como sede de ingeniería como como centro de entrega con personal.
Por Vertical del Usuario Final:
Escala Financiera e Inversión Sanitaria FundamentalBFSI fue el segmento más grande, representando el 24,24% de los ingresos por servicios en 2026. Accenture reportó 14.000 millones de USD en ingresos del ejercicio fiscal 2026 de su grupo de Servicios Financieros, frente a 12.770 millones de USD en el ejercicio fiscal 2025, abarcando banca y mercados de capitales y seguros. La banca y los mercados de capitales aportaron el 71% de los ingresos del grupo en el ejercicio fiscal 2026, con los seguros contribuyendo el 29% restante. Una práctica construida sobre compromisos bancarios necesitaría, por tanto, victorias separadas en seguros para ampliar su base de ingresos en ambas partes del grupo de servicios financieros.
La salud y las ciencias de la vida forman el segmento de mayor crecimiento, con una CAGR proyectada del 11,27% durante 2027-2032. En la encuesta global de KPMG de 2026, el 40% de 128 líderes del sector sanitario reportaron un gasto anual en tecnología digital de entre 50 millones y 100 millones de USD. La encuesta abarcó organizaciones con ingresos anuales superiores a 1.000 millones de USD, con inversión centrada principalmente en registros electrónicos de salud, ERP y plataformas en la nube. Para los proveedores, estos presupuestos fundamentales hacen que la secuenciación de la entrega sea importante, ya que un compromiso puede abarcar registros de salud, sistemas empresariales y alojamiento. La apertura es la implementación en esos sistemas fundamentales, por lo que un especialista en salud necesita capacidad de entrega de ERP y nube junto con experiencia en registros de salud.
Análisis Geográfico
Mercado de Servicios de TI en América del Norte
América del Norte representó una participación del 36,83% en el mercado de servicios de TI en 2026, convirtiéndola en la geografía más grande. Cognizant reportó 4.130 millones de USD en ingresos de América del Norte para el segundo trimestre de 2026, atribuidos por dirección de facturación del cliente, con prácticamente todos los ingresos regionales relacionados con clientes de los Estados Unidos. Los servicios de la empresa incluyen consultoría, desarrollo de aplicaciones e integración de sistemas, junto con mantenimiento de aplicaciones subcontratado, infraestructura, seguridad y servicios de procesos de negocio. Dado que Cognizant atribuye los ingresos por dirección de facturación del cliente y prácticamente todos ellos se relacionan con clientes de los Estados Unidos, el negocio norteamericano del proveedor es en la práctica un negocio de clientes estadounidenses.
Mercado de Servicios de TI en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR proyectada del 11,4% durante 2027-2032. El 17 de diciembre de 2025, Cognizant anunció un compromiso de 5 años con Bupa Hong Kong, especialista en seguros de salud, para proporcionar una solución de negocio como servicio (BPaaS) impulsada por IA para la modernización de reclamaciones. Cognizant describió el compromiso como su mayor acuerdo de servicios de Operaciones Intuitivas y Automatización en Hong Kong. El programa de reclamaciones de seguros anunciado muestra la demanda de subcontratación de seguros de salud habilitada por IA a la escala del mayor acuerdo de Operaciones Intuitivas y Automatización de Cognizant en Hong Kong.
América del Sur, Europa y Oriente Medio y África presentan diferentes rutas de servicio, combinando inversión en entrega regional con el uso establecido de plataformas en la nube. En América del Sur, DXC Technology Company abrió su oficina de Buenos Aires el 8 de agosto de 2025, con un papel planificado de centro de atención al cliente y entrega para clientes regionales. Dentro de Europa, el 26,08% de las empresas de la UE que utilizaban servicios en la nube de pago usaron plataformas para el desarrollo, prueba o implementación de aplicaciones en 2025, en la encuesta que abarcó empresas con al menos 10 empleados o trabajadores autónomos. En Oriente Medio y África, TTEC Holdings abrió un sitio de servicios de experiencia del cliente en El Cairo, Egipto, el 5 de febrero de 2025, para ampliar sus operaciones de clientes globales. En Egipto, el nuevo sitio sirve a los clientes globales de TTEC, mientras que el centro de Buenos Aires está orientado a clientes regionales, por lo que las 2 aperturas se apoyan en bases de clientes diferentes.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
La comparación examina jurisdicciones seleccionadas desde la perspectiva de los proveedores de servicios de TI que procesan información de clientes. El atractivo de las políticas depende de la claridad con que los proveedores pueden asignar las responsabilidades de manejo de datos y mantener los controles que sus relaciones con los clientes requieren. La supervisión contractual, los deberes de ciberseguridad a nivel de proveedor y las normas de procesamiento de datos personales crean diferentes compromisos de calificación y operación.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China |
|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio (FTC) | Autoridad Nacional de Protección de Datos (ANPD) | Oficina Federal de Seguridad de la Información (BSI) | Administración del Ciberespacio de China, con otras autoridades actuando dentro de sus competencias |
| Instrumentos clave o dirección | Regla de Salvaguardas, 16 CFR § 314.4(f), para instituciones financieras cubiertas por la FTC | Ley de datos personales LGPD, Artículos 39 y 46 | Régimen nacional de implementación de ciberseguridad NIS2 y registro para entidades cubiertas | Ley de Protección de Información Personal (PIPL), Artículo 21, sobre procesamiento encomendado |
| Efecto comercial | Los clientes cubiertos requieren salvaguardas contractuales y evaluaciones periódicas de proveedores basadas en riesgos | Los operadores siguen las instrucciones del responsable del tratamiento; los responsables verifican el cumplimiento; ambos adoptan medidas de seguridad | Los proveedores cubiertos enfrentan deberes de ciberseguridad, notificación de incidentes y registro | Los proveedores encomendados siguen los límites de procesamiento acordados y necesitan el consentimiento del procesador comitente para subcontratar |
| Atractivo actual de la política | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||
La calificación de los Estados Unidos refleja las salvaguardas contractuales para los clientes financieros cubiertos por la FTC, con la propuesta de agosto de 2026 de ampliar la autorización de recopilación de información que respalda la continuidad de ese marco. La calificación media de Brasil refleja los deberes de seguridad de datos existentes, con estándares mínimos en redacción interna y sin consulta pública antes del 25 de septiembre de 2026, lo que apunta a un endurecimiento prospectivo. La ley de implementación NIS2 de Alemania ha estado en vigor desde el 6 de diciembre de 2025, y la BSI informa que el plazo de registro ha vencido, por lo que los proveedores cubiertos tienen deberes continuos de ciberseguridad y notificación de incidentes. Los deberes del Artículo 21 de China requieren el consentimiento del procesador comitente antes de que un proveedor encomendado subcontrate el procesamiento de información personal, lo que limita los cambios en la cadena de entrega y respalda una calificación media sin cambios esperados.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los proveedores capturan ingresos en asesoría, aprovisionamiento en la nube, integración y operaciones continuas. Amazon Web Services vende capacidad de cómputo Amazon EC2 bajo demanda, facturada por hora o segundo con un mínimo de 60 segundos, vinculando el modelo de ingresos de este servicio al consumo. Esto separa las tarifas de proyecto del implementador de los ingresos por consumo del operador de infraestructura, haciendo que el modelo operativo sea determinante para quién retiene valor después de la implementación.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Asesoría y diseño operativo | Proveedores de consultoría como Wipro Limited e International Business Machines Corporation | Honorarios por servicios de asesoría | Traducir objetivos amplios de transformación en un alcance implementable | Acordar el diseño operativo antes de comprometer las etapas de implementación |
| Aprovisionamiento de infraestructura en la nube | Operadores de infraestructura en la nube como Amazon Web Services | Tarifas de EC2 bajo demanda basadas en uso con un mínimo de 60 segundos | Exposición al consumo a medida que varían las cargas de trabajo | Adecuar los recursos aprovisionados al uso medido |
| Integración de sistemas | Integradores de sistemas como Bechtle AG | Honorarios por servicios de integración | Transferencias en un entorno de múltiples proveedores | Asignar la propiedad de interfaces y probar las transiciones antes de la implementación |
| Operaciones de TI gestionadas | Proveedores de servicios gestionados como Bechtle AG | Honorarios por servicios de operaciones continuas | Mantener la continuidad en la infraestructura y los servicios en la nube | Establecer la propiedad de la escalada y los procedimientos de recuperación en todo el entorno gestionado |
| Fuente: Mordor Intelligence | ||||
Bechtle combina la integración de sistemas con servicios en la nube y gestionados, ilustrando cómo un proveedor puede abarcar la implementación y la operación. Combinar esos roles puede reducir la ambigüedad en las transferencias, pero también concentra la responsabilidad por las decisiones de diseño y las operaciones posteriores. Dado que un proveedor responde entonces tanto por el diseño como por la operación, el cliente tiene una única parte responsable del rendimiento que cubren sus tarifas operativas continuas.
Panorama Competitivo
Concentración del Mercado
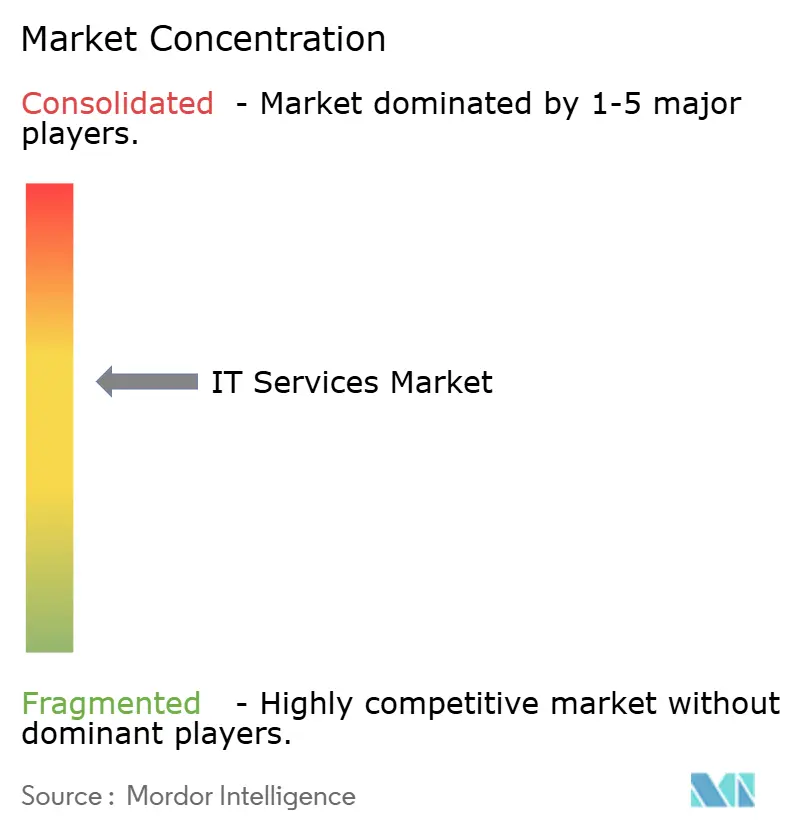
La competencia combina grandes grupos de servicios con proveedores de ingeniería localizados, creando una estructura de proveedores dispersa. Los principales proveedores incluyen Accenture plc, International Business Machines Corporation (IBM), Tata Consultancy Services Limited (TCS), Cognizant Technology Solutions Corporation y Capgemini SE. TCS proporciona transformación de TI, Cognizant ofrece procesos de negocio como servicio, y Capgemini suministra soporte de TI, infraestructura y operaciones digitales. El 5 de octubre de 2026, Accenture completó la adquisición de Mjølner Informatics de Norlys, incorporando aproximadamente 400 profesionales con capacidades de ingeniería de software, digital e integrada en Dinamarca. La experiencia de Mjølner en energía, servicios públicos y manufactura, y sus clientes en el oeste de Dinamarca, añaden profundidad sectorial y una base de clientes regional a la capacidad de ingeniería danesa de Accenture.
La estrategia de socios de plataforma de IBM organiza la entrega especializada en torno a un ecosistema tecnológico compartido, creando una forma de combinar la escala de la fuerza laboral con un amplio mandato de transformación. El 29 de abril de 2025, IBM anunció una Práctica de Microsoft dentro de IBM Consulting, reuniendo a más de 33.000 profesionales certificados por Microsoft en los mercados donde operaba su negocio de consultoría. El alcance declarado de la práctica abarcaba la nube, la IA, los datos y la seguridad, con trabajo de transformación que iba desde la estrategia hasta la implementación y la optimización continua. Un competidor que busque el mismo mandato integral debe igualar tanto la dotación de personal certificado como la cobertura posterior a la implementación, en lugar de competir únicamente en la estrategia inicial.
La contratación pública basada en la soberanía acomoda a los proveedores que desarrollan su propia tecnología y a las asociaciones que combinan la operación por parte de empresas de la UE con una plataforma internacional. El 17 de abril de 2026, la Comisión Europea anunció cuatro adjudicaciones de contratos de nube soberana, una de ellas a una asociación belga-francesa-luxemburguesa liderada por Proximus.[3] Proximus/S3NS alcanzó el nivel SEAL-2 dentro de una asociación que utiliza S3NS, una empresa conjunta de Thales y Google Cloud, Clarence y Mistral, en un entorno técnico basado en Google Cloud operado exclusivamente por empresas de la UE. Los otros tres adjudicatarios, Post Telecom con sus socios, STACKIT y Scaleway, desarrollan su propia tecnología y alcanzaron el nivel superior SEAL-3. La Comisión adjudicó cuatro contratos para evitar la dependencia de un único proveedor, por lo que la calificación de soberanía respaldó múltiples rutas de suministro en lugar de un proveedor exclusivo.
Líderes de la Industria de Servicios de TI
-
Accenture plc
-
International Business Machines Corporation (IBM)
-
Tata Consultancy Services Limited (TCS)
-
Cognizant Technology Solutions Corporation
-
Capgemini SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de TI Empresas cubiertas en este informe
- Accenture plc
- International Business Machines Corporation (IBM)
- Tata Consultancy Services Limited (TCS)
- Infosys Limited
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Wipro Limited
- HCL Technologies Limited
- DXC Technology Company
- Atos Group
- Fujitsu Limited
- NTT DATA Group Corporation
- CGI Inc.
- L&T Technology Services Limited
- Tech Mahindra Limited
- EPAM Systems Inc.
- Endava plc
- Globant S.A.
- LTM Limited
- Sopra Steria Group SA
- Rackspace Technology Inc.
- Virtusa Corporation
- Persistent Systems Limited
- UST Global Inc.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el soporte en la nube, la gobernanza de seguridad y la preparación para la salida para los compradores del sector público del Reino Unido, incluido el Departamento de Trabajo y Pensiones (DWP). G-Cloud 15 comenzó el 6 de agosto de 2026, proporcionando una vía para el alojamiento en la nube, el software y el soporte. Sus contratos de pedido pueden durar hasta 60 meses. Esta combinación hace que un alcance de servicio continuo sea relevante para los proveedores cuyas capacidades de planificación, migración y operación se ajusten a los requisitos de nube del comprador.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Soporte en la nube a largo plazo para el sector público | Nueva vía de compra de servicios en la nube con posibles plazos de pedido extendidos | Compradores de nube del sector público del Reino Unido | Empaquetar un servicio acotado de operaciones y soporte en la nube | Mantener la responsabilidad operativa a lo largo de un plazo de servicio extendido | Proveedores de nube gestionada como Accenture plc |
| Implementación de gobernanza de seguridad en la nube | Acceso a contratación en la nube junto con una política de seguridad operativa del DWP | Propietarios de sistemas y servicios en la nube del DWP | Mapear las responsabilidades de seguridad en un alcance operativo entregable | Coordinar la propiedad de la seguridad en el servicio en la nube | Especialistas en gobernanza de seguridad en la nube |
| Preparación para la salida de servicios críticos | Acceso al soporte en la nube junto con los planes de salida requeridos para servicios críticos | Propietarios de servicios críticos en la nube del DWP | Documentar y probar la portabilidad segura y oportuna de datos y servicios | Coordinar la transferencia de datos y la continuidad del servicio durante las pruebas de salida | Proveedores de planificación y migración en la nube como Accenture plc |
| Fuente: Mordor Intelligence | |||||
La política de seguridad en la nube del DWP, actualizada el 7 de octubre de 2026, cubre sus sistemas y servicios alojados en la nube, mientras que sus servicios críticos en la nube requieren estrategias de salida documentadas y probadas. La apertura central es conectar la operación continua en la nube con responsabilidades de seguridad y transición verificables dentro del alcance de servicio aplicable. Para los servicios críticos del DWP, la portabilidad probada convierte la eventual salida en parte de la propuesta de servicio desde el principio.
Desarrollo Reciente de la Industria en el Mercado de Servicios de TI
- Oct 2026: Accenture completó la adquisición de Mjølner Informatics de Norlys, añadiendo aproximadamente 400 profesionales y ampliando las capacidades de ingeniería de software y digital en Dinamarca.
- Sep 2026: Capgemini completó la venta de Capgemini Government Solutions, su filial que presta servicios al gobierno federal de los Estados Unidos, a ITC Federal.
- Ago 2026: Porsche acordó vender MHP, consultora de gestión y TI con sede en Alemania, a TCS, sujeto a aprobaciones regulatorias y de competencia, con MHP manteniendo su marca y operación independiente.
Mercado de Servicios de TI Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de servicios de TI mide el gasto anual de las organizaciones en servicios de TI de terceros, valorado como ingresos del proveedor por servicios prestados a clientes organizacionales. Abarca la demanda a nivel mundial, con las ventas clasificadas por servicio, tamaño de empresa, modelo de entrega, industria del cliente y geografía.
Exclusiones del alcance: Se excluyen las ventas de productos de hardware puro, las ventas de licencias de software empaquetado y los ingresos por conectividad de telecomunicaciones.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Consultoría e Implementación de TI
- Externalización de TI (ITO)
- Externalización de Procesos de Negocio (BPO)
- Servicios Gestionados de Seguridad
- Servicios en la Nube y de Plataforma
- Por Tamaño de Empresa Usuario Final
- Pequeñas y Medianas Empresas (PYMES)
- Grandes Empresas
- Por Modelo de Implementación
- Entrega Onshore
- Entrega Nearshore
- Entrega Offshore
- Por Vertical de Usuario Final
- BFSI
- Manufactura
- Gobierno y Sector Público
- Salud y Ciencias de la Vida
- Comercio Minorista y Bienes de Consumo
- Telecomunicaciones y Medios
- Logística y Transporte
- Energía y Servicios Públicos
- Otros Verticales de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como los informes de Progreso y Tendencias Digitales del Banco Mundial, ayudan a rastrear la producción y el suministro transfronterizo de servicios de TI, mientras que las estadísticas de TIC empresariales de Eurostat muestran la adopción de la nube de pago y el uso de servicios entre las empresas. La Oficina de Análisis Económico de los Estados Unidos proporciona tablas de comercio de servicios por tipo y destino que pueden servir como señal de oferta independiente, y el Informe de Investigaciones de Brechas de Datos de Verizon proporciona evidencia de incidentes relevante para la demanda de seguridad gestionada.
Los informes anuales de las empresas y los materiales para inversores ayudan a contrastar los ingresos por servicios reportados, la exposición de clientes y geográfica, y la capacidad de entrega, mientras que la prensa de reputación y los anuncios públicos de contratos añaden contexto sobre adjudicaciones de subcontratación y programas de nube o seguridad. Estas fuentes ilustrativas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
La investigación primaria incluiría entrevistas con ejecutivos y líderes funcionales de proveedores de servicios de TI, compradores empresariales y asesores de abastecimiento o tecnología en Asia-Pacífico, EMEA y las Américas. Los debates pondrían a prueba la evidencia secundaria sobre los límites del servicio, el gasto de los clientes, los precios y la combinación de entrega, así como los factores que configuran la demanda en las distintas industrias y tamaños de empresa. Cuando las opiniones o las cifras reportadas difieran, los analistas aclararían el servicio o período específico involucrado y triangularían la respuesta con las divulgaciones de las empresas, la evidencia de contratos públicos y los indicadores estadísticos independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento y Previsión del Mercado
El modelo comienza de arriba hacia abajo con el gasto organizacional mundial en servicios de TI de terceros, valorado como ingresos del proveedor, y luego estima el valor anual por tipo de servicio, tamaño de empresa, modelo de entrega, industria del cliente y geografía. Las divulgaciones históricas de ingresos y crecimiento, los presupuestos de tecnología empresarial, la adopción de la nube de pago, la inversión en transformación digital e IA, las necesidades de ciberseguridad, y la capacidad y los precios de los proveedores de servicios proporcionan indicadores de la demanda direccionable y los ingresos realizados. Los datos públicos de comercio ofrecen una verificación independiente de la entrega transfronteriza, en lugar de un sustituto del gasto global. Una regresión multivariante puede relacionar estos indicadores con el crecimiento histórico del mercado, con análisis de escenarios utilizado donde la adopción de la nube, los programas de IA, la regulación o la presión sobre los precios podrían producir trayectorias materialmente diferentes. Las participaciones de los segmentos se construyen a partir de la evidencia disponible de ingresos de proveedores y compradores, las divulgaciones de la combinación de servicios y los indicadores de demanda consistentes, y luego se verifican para garantizar que las categorías cubran el mercado definido. Las verificaciones ascendentes selectivas pueden comparar los totales acumulados de ingresos de los proveedores o los precios de servicio muestreados con los volúmenes de entrega donde ambos sean sustentables. Los especialistas primarios pueden verificar si la dirección y el momento de cada variable se ajustan a las condiciones de contratación, precios y entrega, mientras que las brechas en las observaciones comparables se salvan con años adyacentes, tendencias de ingresos divulgadas y escenarios claramente delimitados, en lugar de una precisión sin respaldo.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan las divulgaciones de los proveedores, los indicadores del lado del comprador, los datos comerciales y la evidencia de las entrevistas, y luego investigan los valores atípicos, los períodos inconsistentes y las diferencias materiales entre señales independientes antes de la aprobación. El modelo se actualiza anualmente, se revisa entre ciclos cuando las adquisiciones, la regulación, el gasto en tecnología o los principales eventos económicos cambian materialmente la demanda, y se somete a una nueva verificación previa a la entrega. Se activa un seguimiento con un encuestado cuando una discrepancia material de alcance o período permanece sin resolver.
Tamaño del Mercado de Servicios de TI de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de servicios de TI mide el gasto anual de las organizaciones en servicios de TI de terceros, valorado como ingresos del proveedor por servicios prestados a clientes organizacionales.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las divulgaciones históricas de ingresos y crecimiento, los presupuestos de tecnología empresarial, la adopción de la nube de pago, la inversión en transformación digital e IA, las necesidades de ciberseguridad, y la capacidad y los precios de los proveedores de servicios proporcionan indicadores de la demanda direccionable y los ingresos realizados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,81 billones de USD (2027) | |
| Consultora Global A | 1,55 billones de USD (2026) | Con su base de 2026, esta estimación es un 14,4% inferior al valor de este informe para 2027 de 1,81 billones de USD, 1 año después. Su definición excluye la infraestructura como servicio y la plataforma como servicio, reduciendo los ingresos por servicios cubiertos. |
| Consultora Global B | 1,6 billones de USD (2025) | Con su base de 2025, esta estimación es un 11,6% inferior al valor de este informe para 2027 de 1,81 billones de USD, 2 años después. Su año de medición publicado precede al año del informe, por lo que la instantánea anterior del mercado contribuye a la cifra más baja. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de los proveedores, los indicadores del lado del comprador, los datos comerciales y la evidencia de las entrevistas, y luego investigaron los valores atípicos, los períodos inconsistentes y las diferencias materiales entre señales independientes antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de TI y sus perspectivas de crecimiento?
Se proyecta que crezca de 1,81 billones de USD en 2027 a 2,79 billones de USD para 2032, a una CAGR del 9,04% durante 2027-2032.
¿Qué fuerzas están expandiendo la demanda de servicios de TI?
La modernización digital, la nube híbrida, la ciberseguridad y la IA son los principales impulsores. En la encuesta de noviembre de 2025 de Capgemini, el 81% de las organizaciones contrataron integradores de sistemas o proveedores especializados de IA para la entrega de soluciones de IA.
¿Qué categoría lidera los ingresos de los servicios de TI?
La subcontratación de TI mantuvo el 27,49% de los ingresos por servicios en 2026. Los servicios de seguridad gestionados son el segmento de mayor crecimiento, con una CAGR proyectada del 12,58% durante 2027-2032.
¿Quiénes son las principales empresas que prestan servicios de TI?
Los principales proveedores incluyen Accenture plc, International Business Machines Corporation (IBM), Tata Consultancy Services Limited (TCS), Cognizant Technology Solutions Corporation y Capgemini SE.
¿Qué limitación de la fuerza laboral podría restringir la entrega de servicios de TI?
La disponibilidad de talento puede limitar la capacidad de entrega. Accenture identificó la adecuación de habilidades como un riesgo condicional en su informe del ejercicio fiscal 2026 e invirtió aproximadamente 1.000 millones de USD en aprendizaje y desarrollo profesional ese año.
¿Qué región lidera la demanda de servicios de TI y cuál crece más rápido?
América del Norte mantuvo el 36,83% de los ingresos por servicios en 2026. Asia-Pacífico es la región de mayor crecimiento, con una CAGR proyectada del 11,4% durante 2027-2032.