
Tamaño y Cuota del Mercado de Fabricación de Acero Estructural de los Emiratos Árabes Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
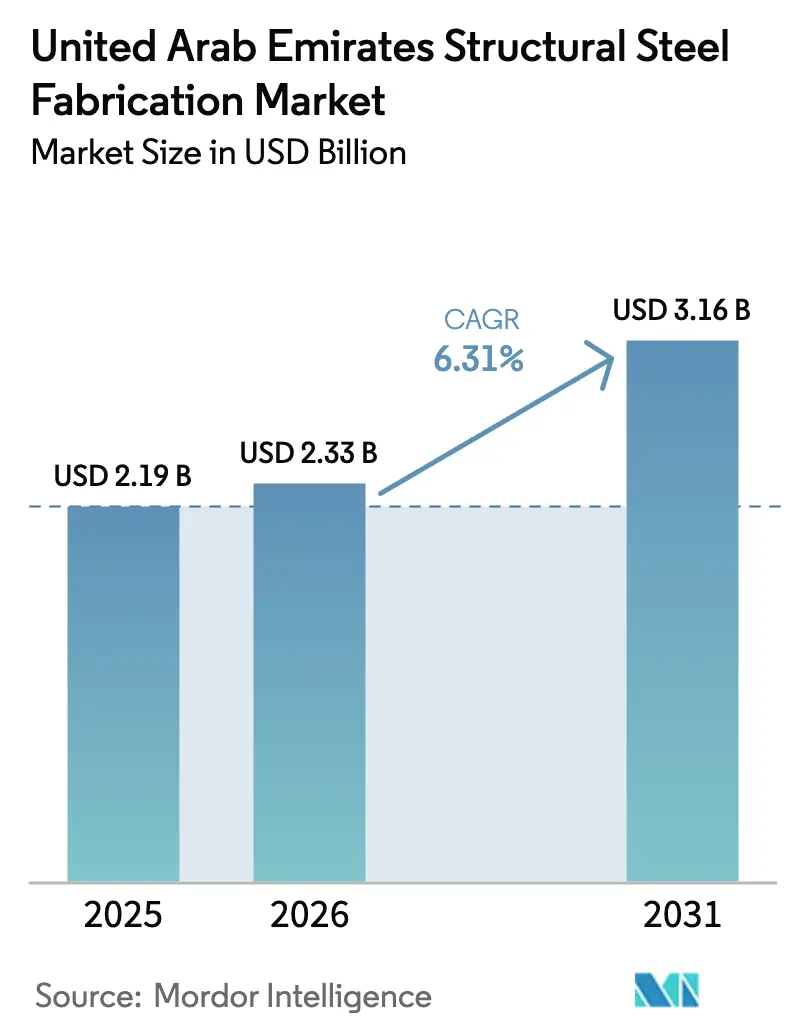
| Tamaño del mercado en el año base (2025) | 2.19 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.33 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.31 % |
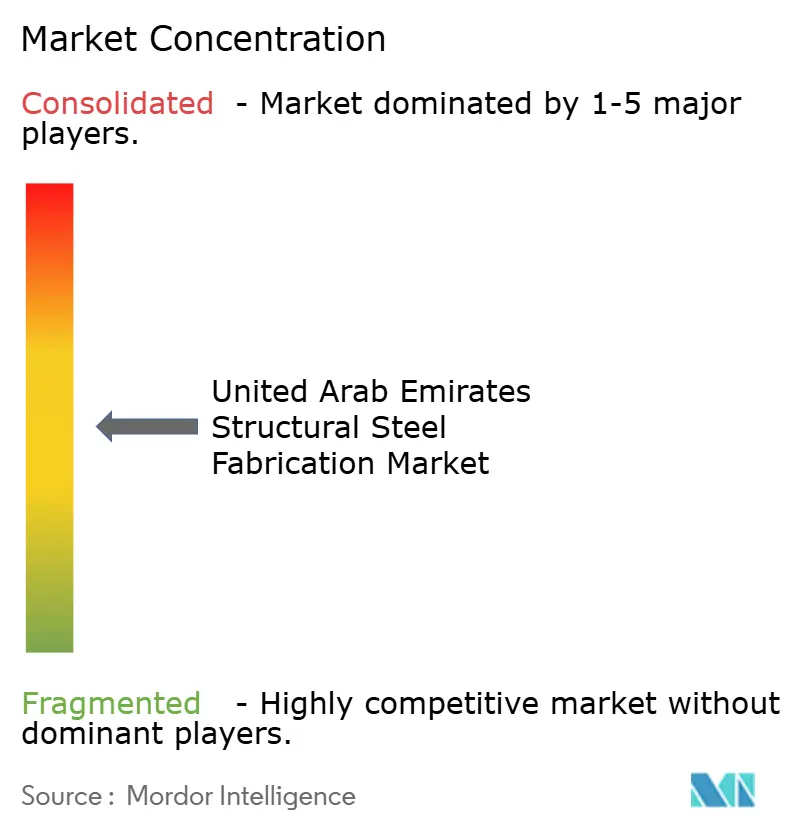
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fabricación de Acero Estructural de los Emiratos Árabes Unidos por Mordor Intelligence
Se espera que el tamaño del mercado de fabricación de acero estructural de los EAU crezca de 2,19 mil millones de USD en 2025 a 2,33 mil millones de USD en 2026 y se prevé que alcance los 3,16 mil millones de USD para 2031 con una CAGR del 6,31% durante 2026-2031. Este crecimiento se alinea con la iniciativa «Operación 300 mil millones» de los EAU, impulsada por inversiones en infraestructura y zonas industriales. Proyectos como la red de alta velocidad de Etihad Rail están impulsando la demanda de vigas, columnas y componentes de puentes. La producción de acero verde basado en hidrógeno renovable de Emirates Steel, Arkan y Masdar está creando nuevas oportunidades. Las secciones pesadas dominan las ventas, mientras que las vigas de chapa trabajada y los módulos personalizados se espera que crezcan rápidamente. El sector de la construcción ostenta la mayor cuota de usuario final, con el segmento de energía y potencia en rápida expansión. Abu Dabi lidera en ingresos, mientras que otros emiratos muestran un crecimiento más sólido. La soldadura sigue siendo significativa, pero las líneas de corte automatizadas están ganando terreno. El mercado enfrenta desafíos como la volatilidad del precio del acero, un aumento del precio de las barras de refuerzo a finales de 2024 y la escasez de soldadores certificados. Los subsidios federales y los mandatos de contenido reciclado bajo los códigos de Estidama y de Edificios Verdes de Dubái están mitigando estos problemas y apoyando el crecimiento.
Conclusiones Clave del Informe
- Por tipo de producto, las secciones pesadas lideraron con una cuota del 38,52% del mercado de fabricación de acero estructural de los EAU en 2025, mientras que el segmento de Otros Tipos de Productos se proyecta que se expanda a una CAGR del 8,92% durante 2026-2031.
- Por Industria de Usuario Final, la construcción contribuyó con el 46,12% de los ingresos de 2025, mientras que el segmento de Energía y Potencia se proyecta que se expanda a una CAGR del 9,18% durante 2026-2031.
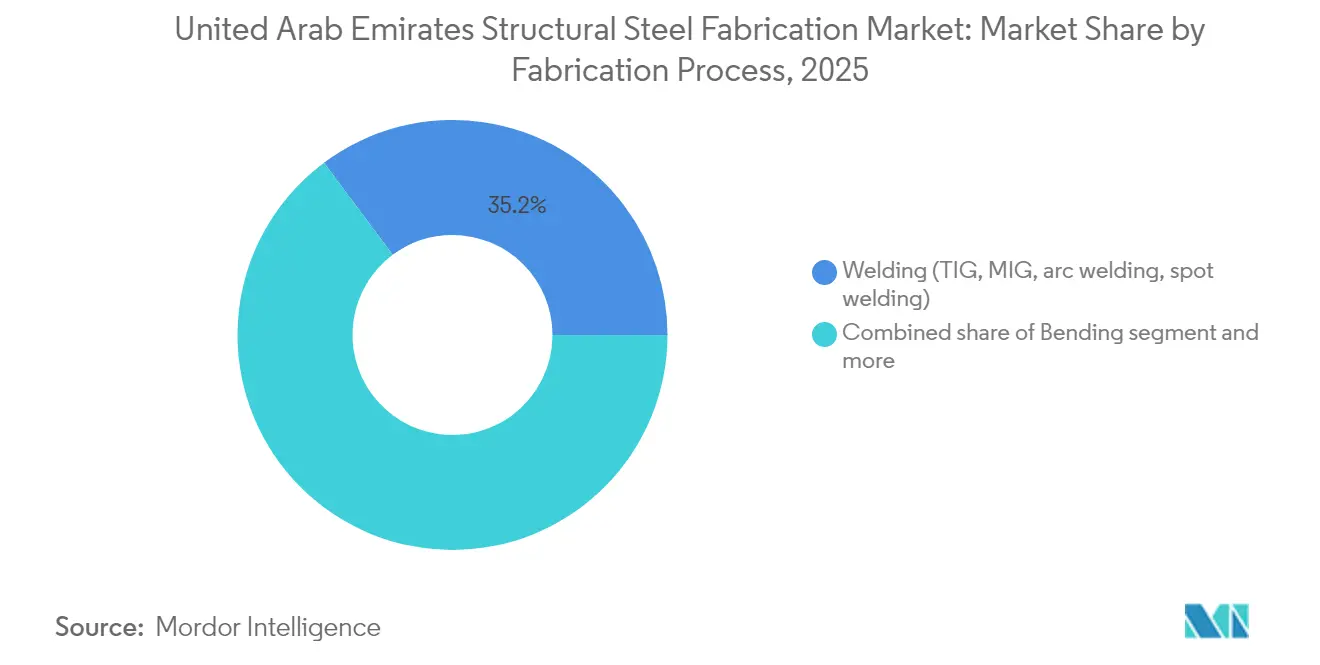
- Por Proceso de Fabricación, la soldadura representó el 35,20% de los ingresos de 2025, mientras que se espera que las tecnologías de corte avancen a una CAGR del 8,55% durante 2026-2031.
- Por Geografía, Abu Dabi mantuvo el 38,21% de los ingresos del mercado en 2025, mientras que se prevé que la región del Resto de los EAU crezca a una CAGR del 8,43% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Fabricación de Acero Estructural de los Emiratos Árabes Unidos
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cartera de megaproyectos gubernamentales (Etihad Rail, Hyperloop, legado de la Expo) | 2.1% | Nacional, con concentración en el corredor Abu Dabi-Dubái | Largo plazo (≥ 4 años) |
| Diversificación hacia energías renovables y centros de hidrógeno verde | 1.5% | Abu Dabi (Al Dhafra, Masdar City), Dubái (Parque Solar Mohammed bin Rashid Al Maktoum) | Largo plazo (≥ 4 años) |
| Adopción de proyectos públicos con mandato de BIM | 1.2% | Dubái, Abu Dabi, con extensión a los Emiratos del Norte | Mediano plazo (2-4 años) |
| Demanda impulsada por el turismo para estructuras de acero de uso mixto en rascacielos | 0.9% | Dubái, Abu Dabi, zonas costeras de Ras Al-Khaimah | Mediano plazo (2-4 años) |
| Subsidios federales para líneas de fabricación automatizadas/robóticas | 0.8% | Nacional, adopción temprana en zonas industriales de Abu Dabi y Dubái | Corto plazo (≤ 2 años) |
| Objetivos obligatorios de contenido reciclado bajo los códigos de Estidama y de Edificios Verdes de Dubái | 0.5% | Abu Dabi (Estidama), Dubái (Al Sa'fat), en expansión a otros Emiratos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cartera de Megaproyectos Gubernamentales
La contribución al PIB esperada de 39,44 mil millones de USD (145 mil millones de AED) de la red de alta velocidad de Etihad Rail ilustra la intensidad de acero estructural de la infraestructura de transporte. Las salas de espera de las estaciones, los edificios de depósito y las vigas de los puentes requieren colectivamente cientos de miles de toneladas de componentes fabricados. El acuerdo exploratorio de Dubái con The Boring Company para el Dubai Loop y la siguiente fase de la expansión de 70 kilómetros cuadrados del Aeropuerto Internacional Al Maktoum añaden pistas de demanda paralelas. Cada megaproyecto sigue un calendario por fases que ofrece a los fabricantes visibilidad de ingresos a varios años, justificando la inversión en líneas automatizadas de vigas y células de ensamblaje robóticas que agudizarán la competitividad en el mercado de fabricación de acero estructural de los EAU[1]Shadi Malak, "Resumen del Proyecto de la Etapa 2 de Etihad Rail," Etihad Rail, etihadrail.ae.
Diversificación hacia Energías Renovables y Centros de Hidrógeno Verde
La instalación solar fotovoltaica de 31,5 MWp en cubierta de EMSTEEL y la planta de amoníaco bajo en carbono de 1 millón de toneladas de Fertiglobe ejemplifican la creciente intensidad de acero de los activos renovables. El paquete de inversión en metales verdes EAU-Omán de 31,82 mil millones de USD (117 mil millones de AED) eleva la colaboración de fabricación trans-CCG. Las estructuras compatibles con los requisitos de fragilización por hidrógeno y el almacenamiento criogénico imponen estándares metalúrgicos más elevados, favoreciendo a los operadores establecidos con calificaciones de soldadura avanzadas. Los programas federales bajo la Operación 300 mil millones escalan los objetivos de valor añadido local, anclando aún más la demanda de acero para energías renovables dentro del mercado de fabricación de acero estructural de los EAU.
Adopción de Proyectos Públicos con Mandato de BIM
La decisión de Dubái de reducir su umbral de BIM a edificios de más de 20 plantas e instalaciones que superen los 200.000 pies cuadrados reorganizó los flujos de trabajo de los proyectos. Los pioneros que alinean directamente los datos de fabricación con los modelos BIM reducen el desperdicio de materiales hasta en un 15% y acortan los plazos de entrega, proporcionando a los propietarios ahorros de costes tangibles. El lanzamiento del primer capítulo de Oriente Medio de BuildingSMART International en los EAU consolida la intención nacional de estandarizar los protocolos de colaboración digital. Los contratistas con certificación ISO ya capturan un estatus preferencial en licitaciones, y los fabricantes equipados con robots de corte y soldadura integrados en la nube disfrutan de una interoperabilidad perfecta entre el modelo y el taller. Estas ventajas son cada vez más decisivas a medida que los contratistas persiguen torres supertall e intrincados complejos de uso mixto en los corredores de crecimiento de Dubái[2]Dawoud Al-Hajri, "Requisitos Revisados de BIM para Permisos de Construcción 2024," Municipio de Dubái, dm.gov.ae.
Demanda Impulsada por el Turismo para Estructuras de Acero de Uso Mixto en Rascacielos
El Sphere Abu Dhabi, con capacidad para 20.000 espectadores en su arena inmersiva, y una cartera de torres residenciales supertall que superan los 450 metros requieren estructuras de acero a medida con un estricto control de tolerancias. Los promotores están apostando por la producción modular fuera de obra para comprimir los calendarios; en consecuencia, se proyecta que el mercado de construcción prefabricada alcance los 10,01 mil millones de USD (36.800 millones de AED) para 2028. Los fabricantes que ofrecen recubrimientos resistentes a la corrosión y aleaciones con certificación ecológica obtienen precios premium en proyectos costeros en Ras Al-Khaimah y Fujairah. La tendencia amplía el mercado de fabricación de acero estructural de los EAU más allá de las regiones metropolitanas principales y permite la optimización de la capacidad en múltiples emiratos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad del precio del acero global y perturbaciones logísticas | -1.8% | Nacional, con mayor impacto en los Emiratos del Norte dependientes de importaciones | Corto plazo (≤ 2 años) |
| Escasez de soldadores y fabricantes certificados | -1.1% | Nacional, aguda en las zonas industriales de Abu Dabi y Dubái | Mediano plazo (2-4 años) |
| Ajuste fronterizo de carbono al estilo de la UE sobre el CO₂ incorporado | -0.9% | Nacional, afecta principalmente a los fabricantes orientados a la exportación | Mediano plazo (2-4 años) |
| Competencia basada en precios de fabricantes de Arabia Saudita e India | -0.7% | Nacional, con mayor impacto en los segmentos de fabricación de grado estándar | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Acero Global y Perturbaciones Logísticas
Los precios de las barras de refuerzo subieron entre 25 y 29,9 USD por tonelada a finales de 2024, ya que los cuellos de botella en el flete global presionaron las entradas de materias primas. Aunque los aranceles del 25% de EE. UU. desviaron el excedente de acero hacia el Golfo, la competencia agresiva de precios de los molinos turcos y chinos presionó los márgenes locales. La congestión en Jebel Ali y los picos en los plazos de entrega de grados especiales obligaron a los fabricantes a aumentar los búferes de inventario, inflando el capital de trabajo. Los certificados de carbono de la UE que comienzan en 2026 añaden costes a los productores orientados a la exportación, lo que impulsa una inversión acelerada en rutas de horno de arco eléctrico (EAF) de menor carbono y la captación de chatarra reciclada como mecanismos de cobertura[3]Andrew Griffiths, "Mecanismo de Ajuste en Frontera por Carbono de la UE: Implicaciones para el Acero del CCG," Carbon Trust, carbontrust.com.
Escasez de Soldadores y Fabricantes Certificados
Los EAU importaron un 25% más de trabajadores calificados de India en 2024, pero las tasas de vacantes siguen siendo altas en las disciplinas avanzadas de soldadura, especialmente para proyectos de hidrógeno y energía eólica marina. Le siguen primas salariales, riesgo de cronograma y preocupaciones de calidad. El Programa de Industrialistas está implementando capacitación acreditada, pero no se espera un alivio tangible del lado de la oferta antes de 2027. En consecuencia, los fabricantes apuestan por cobots de soldadura colaborativos y plataformas de capacitación con realidad aumentada que estandarizan la calidad y mitigan parcialmente la escasez de mano de obra en el mercado de fabricación de acero estructural de los EAU.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Secciones Pesadas Anclan la Demanda de Megaproyectos
En 2025, las secciones pesadas, incluidas vigas y columnas, mantienen una cuota de mercado del 38,52%, impulsada por el enfoque de los EAU en infraestructura y proyectos de rascacielos. La necesidad de componentes estructurales pesados de la red Etihad Rail respalda el dominio de este segmento. Otros tipos de productos, como vigas de chapa trabajada, cerchas, módulos a medida y bastidores, crecen a una CAGR del 8,92% hasta 2031, respaldados por aplicaciones de energía renovable y construcción modular.
El giro de los EAU hacia soluciones de ingeniería avanzada es evidente en proyectos como la instalación de amoníaco bajo en carbono de 1 millón de toneladas al año de Fertiglobe, que impulsa la demanda de módulos a medida. Las secciones tubulares y huecas se utilizan en los desarrollos de uso mixto de Dubái, mientras que los miembros de sección ligera y conformados en frío apoyan el mercado de construcción prefabricada, proyectado a alcanzar 36.800 millones de AED para 2028. Las certificaciones ISO 9001 y EN 1090 son cada vez más vitales para los fabricantes, con empresas como Automech Steel centradas en el cumplimiento para capitalizar el creciente mercado de componentes especializados.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final: La Construcción Lidera en Medio del Auge Energético
El sector de la construcción contribuyó con el 46,12% a los ingresos totales en 2025, respaldado por el Plan Maestro Urbano 2040 de Dubái y la estrategia industrial de 2,72 mil millones de USD (10.000 millones de AED) de Abu Dabi. Los rascacielos, los parques temáticos y los recintos de entretenimiento impulsan pedidos continuos de vigas de suelo, cubiertas compuestas y cerchas de cubierta de gran vano. Se prevé que el transporte de infraestructura registre una CAGR del 9,18% hasta 2031, ya que la Línea Azul del Metro de Dubái y Etihad Rail consumen arcos de puentes fabricados, revestimientos de túneles y envolventes de estaciones. Las plantas de energía renovable, incluido el Parque Solar Mohammed bin Rashid y el complejo eólico Al Dhafra, aceleran la demanda del sector energético a un ritmo del 9,18%, exigiendo aleaciones resistentes a la corrosión y rigidizadores cortados con precisión.
Las expansiones de hostelería comercial, como Sphere Abu Dhabi, obligan a los fabricantes a integrar hardware de aislamiento acústico y control de vibraciones en los ensamblajes. Las instalaciones industriales, apoyadas por exenciones aduaneras valoradas en 1,06 mil millones de USD (3.900 millones de AED), sostienen un flujo constante de edificios de almacenes, logística y fabricación ligera. La construcción de hidrógeno azul de ADNOC añade bastidores de equipos de proceso, estanterías de tuberías y cuerpos de recipientes a presión, reforzando la diversidad del segmento. En conjunto, estos cambios refuerzan la exposición sectorial equilibrada del mercado de fabricación de acero estructural de los EAU y limitan el riesgo a la baja vinculado a cualquier segmento de demanda individual.
Por Proceso de Fabricación: La Soldadura Mantiene el Liderazgo Mientras el Corte Aumenta
La soldadura preservó el 35,20% de los ingresos en 2025 debido a su ubicuidad en el ensamblaje de vigas, columnas y vigas cajón. Los procedimientos de soldadura compatibles con hidrógeno, los alambres de núcleo fundente de doble blindaje y las estaciones robóticas de soldadura en ángulo ganan terreno a medida que los propietarios endurecen los criterios de rendimiento. Mientras tanto, el corte avanzado registró la CAGR más rápida prevista del 8,55%, impulsada por la adopción del láser de fibra que ofrece una precisión de corte inferior a 0,1 milímetros, esencial para torres de turbinas y kits de fachada prefabricados. Las mesas de plasma CNC se integran con los talleres BIM, transmitiendo archivos de anidamiento directamente desde el diseño a la antorcha y minimizando el desperdicio.
Los procesos de doblado y conformado escalan junto con los volúmenes modulares de chapa ligera, alimentando habitaciones de hotel panelizadas y módulos de baño. Los servicios de mecanizado crecen a medida que los proyectos de energías renovables especifican bridas y conexiones de pasadores con tolerancias más estrictas. La capacidad de tratamiento superficial sigue el ritmo, cambiando a recubrimientos ecológicos que satisfacen los límites de emisiones de Estidama. Los subsidios gubernamentales que cubren el 15% de los costes de automatización acortan los períodos de retorno de las líneas de vigas integradas y las células de soldadura colaborativas, haciendo que la inversión de capital en tecnología de Industria 4.0 sea financieramente viable en todo el espectro del tamaño del mercado de fabricación de acero estructural de los EAU.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Abu Dabi retuvo el 38,21% del tamaño del mercado de fabricación de acero estructural de los EAU en 2025, reflejando profundas raíces industriales ancladas por el petróleo y el gas, los petroquímicos y las empresas de energía renovable respaldadas por el Estado. El plan del emirato de duplicar la producción manufacturera a 46,78 mil millones de USD (172.000 millones de AED) para 2031 asegura a los fabricantes una demanda base sostenida. Los incentivos al precio de la energía y los arrendamientos de suelo industrial a largo plazo mejoran la competitividad en costes. Los pilotos de hidrógeno verde de Masdar City y los conjuntos solares de escala de servicios públicos de Al Dhafra generan pedidos de gran tonelaje de vigas resistentes a la corrosión, torres de celosía y bastidores de equipos.
Dubái sigue siendo una potencia constructora, impulsando la demanda a través de torres supertall y las excavaciones preliminares del Dubai Loop. Los mandatos de BIM recompensan a los proveedores digitalmente maduros capaces de producción impulsada por modelos. Las cadenas de hoteles modulares que se expanden bajo la estrategia turística de la ciudad prefieren módulos de acero acabados en fábrica que minimizan la perturbación en obra. Las exenciones de derechos de importación en zonas francas y las tarifas eléctricas estables cultivan aún más un entorno receptivo para los fabricantes que buscan puntos de preparación para la exportación, reforzando la cuota de Dubái en el mercado de fabricación de acero estructural de los EAU.
Sharjah, Ras Al-Khaimah, Fujairah y Ajman mapean colectivamente la CAGR más rápida del 8,43% hasta 2031. Las 6.500 empresas de la Zona Franca de Hamriyah impulsan la demanda de múltiples productos, desde galerías de transportadores hasta grúas portuarias. La cuota del PIB manufacturero del 35% de Ras Al-Khaimah fomenta pedidos especializados de acero estructural para plantas de cemento y cerámica. Los puertos multiusos de Fujairah acortan los plazos de entrega a India y África Oriental, ofreciendo bases logísticamente eficientes a los fabricantes orientados a la exportación. Los gobiernos locales ofrecen paquetes de servicios públicos con descuento y naves industriales listas para usar, reduciendo los obstáculos de entrada y extendiendo la huella del mercado de fabricación de acero estructural de los EAU a los siete emiratos.
Panorama regulatorio
La fabricación de acero estructural en los EAU está determinada por una combinación de supervisión federal del cumplimiento de productos y control de la construcción a nivel de emirato. A nivel federal, el Ministerio de Industria y Tecnología Avanzada (MoIAT) establece orientaciones y requisitos para los productos de acero regulados utilizados en la construcción, lo que influye en cómo se aborda la evaluación de conformidad para las plantas, los importadores y los fabricantes intermedios que suministran acero certificado a los proyectos.
A nivel de emirato y zona, las vías de permisos de construcción suelen referirse a códigos internacionales de diseño y ejecución de acero estructural ampliamente utilizados. El Reglamento Estructural de 2025 de la Municipalidad de Ras Al Khaimah hace referencia a normas internacionales como AISC 360-16 y AISC 341-16, mientras que el marco de Dubái (Resolución Administrativa N.º (37) de 2021, que modifica el reglamento pertinente) exige el uso de las últimas ediciones de los códigos de diseño de acero estadounidenses, europeos o británicos, incluidos el Eurocódigo 3 y las especificaciones AISC. En jurisdicciones especializadas, Trakhees (CED-JAFZA) añade requisitos de ejecución, incluidos rangos de espesor de recubrimiento protector (por ejemplo, 240-270 micras), lo que eleva las exigencias de documentación e inspección y convierte la capacidad de tratamiento de superficies en un factor diferenciador para los fabricantes que operan en torno a JAFZA y los clústeres industriales cercanos.
Análisis de la cadena de valor
La cadena de valor de la fabricación de acero estructural en los EAU comienza con el suministro de materia prima, ya sea acero producido localmente o importado en forma de perfiles, planchas y bobinas, y luego pasa al procesamiento posterior por parte de los fabricantes, que convierten los insumos en vigas, columnas, vigas armadas en placa, cerchas y módulos personalizados. Una característica importante del mercado local es la presencia de actores integrados que combinan el detallado y la ingeniería de proyectos con la fabricación en taller y el montaje en obra, incluidos Mabani Steel LLC y Arabian International Company for Steel Structures (AIC), que operan en las etapas de apoyo al diseño, fabricación e instalación.
La creación de valor en la etapa de fabricación se centra en el corte, la soldadura, el conformado, el mecanizado y el tratamiento de superficies, incluidos el pintado, la galvanización y otros recubrimientos protectores, antes de que los componentes se empaqueten, se transporten mediante logística de carga pesada y se erijan en el sitio. La logística y la ejecución de exportaciones están fuertemente vinculadas a los centros industriales y los puertos, y el Puerto de Jebel Ali actúa como un punto clave de tránsito tanto para el acero importado como para el envío de conjuntos fabricados a proyectos regionales. Las zonas francas y áreas industriales de Ras Al Khaimah, Dubái y Abu Dabi favorecen la agrupación de talleres y patios de recubrimiento, junto con subcontratistas especializados en END, decapado y protección contra la corrosión, lo que ayuda a reducir los tiempos de entrega en programas de construcción e industriales multiemirato.
Panorama Competitivo
El mercado de fabricación de acero estructural de los EAU muestra una concentración moderada con la adopción tecnológica como principal diferenciador. EMSTEEL redirigió 204 millones de USD hacia mejoras de Industria 4.0, instalando líneas robóticas de soldadura de vigas, detección de defectos habilitada por IA y plataformas de gemelo digital que reducen el retrabajo en un 20%. La asociación de la empresa con Masdar para producir acero verde mediante hidrógeno renovable asegura una ventaja de primer movimiento en proyectos con estrictos criterios de carbono incorporado. Emirates Global Aluminium, nombrada Faro del Foro Económico Mundial, logró una reducción del 50% en el tiempo de inactividad mediante análisis avanzados, validando el caso de retorno de la inversión para las operaciones impulsadas por datos.
Los competidores integran cada vez más verticalmente, asegurando el suministro de bobinas, galvanizado interno y flotas logísticas para cubrir la volatilidad de las materias primas. Los fabricantes de nivel medio adoptan cobots de soldadura colaborativos presentados en SteelFab 2025 para compensar la escasez de mano de obra y garantizar una calidad consistente. Los operadores de nicho se diferencian mediante la certificación de clase de ejecución 4 de EN 1090, apuntando a proyectos nucleares y de energía eólica marina, mientras que otros cultivan experiencia en módulos volumétricos prefabricados para operadores hoteleros. En general, mantener la relevancia en el mercado de fabricación de acero estructural de los EAU requiere madurez digital, cumplimiento de criterios ESG y capacidad de respuesta rápida respaldada por herramientas de programación predictiva.
Líderes de la Industria de Fabricación de Acero Estructural de los Emiratos Árabes Unidos
Arabian International Company Ras Al Khaimah
Mabani Steel LLC
IMCC
Standard Steel Fabrication Co LLC
Techno Steel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
En el mercado de fabricación de acero estructural de los EAU, las oportunidades se alinean cada vez más con (1) una ejecución de mayor especificación impulsada por normativas y (2) una mayor regionalización de la entrega de proyectos. Cuando el control de la construcción a nivel de emirato hace referencia a códigos internacionales, como el Reglamento Estructural de 2025 de la Municipalidad de Ras Al Khaimah que cita AISC 360-16 y AISC 341-16, y la Resolución Administrativa N.º (37) de 2021 de Dubái, que exige los últimos códigos de diseño reconocidos estadounidenses, europeos o británicos, los fabricantes enfrentan mayores exigencias en trazabilidad, procedimientos de soldadura calificados y documentación de control y garantía de calidad. Esto aumenta la prima para las empresas capaces de industrializar los flujos de trabajo de BIM al taller, a la vez que ofrecen registros verificables de recubrimientos e inspecciones, en particular en jurisdicciones controladas como Trakhees (CED-JAFZA), donde los requisitos de recubrimiento están explícitamente especificados.
Por el lado de la oferta, la contratación transfronteriza y la actividad exportadora muestran un movimiento continuo por parte de los fabricantes con sede en los EAU. AIC describe una gran presencia en Ras Al Khaimah (una instalación de fabricación de 200.000 m² y una capacidad anual de 108.000 toneladas métricas) posicionada para la distribución regional, mientras que Mabani Steel ha comunicado actividad de expansión de ventas orientada a África (abril de 2026), junto con la entrega de proyectos industriales fuera del país, incluida una fábrica de lácteos en Erbil y un hangar de MRO de aeronaves en Dubái, mencionados en las actualizaciones de proyectos de 2026. Con los temas de la cartera de megaproyectos del informe, incluido Etihad Rail, y la dirección de industrialización de bajas emisiones de carbono y energías renovables ya activa en los EAU, estos puntos respaldan un cambio hacia contenido de ingeniería más pesado, como módulos personalizados, skids y conjuntos recubiertos, y una huella comercial más amplia más allá de la construcción en un solo emirato.
Desarrollos recientes del sector
- Julio de 2026: Mabani Steel LLC completó los trabajos de acero estructural para un proyecto de fábrica de lácteos en Erbil, Irak. La finalización amplía la huella de ejecución de proyectos regionales de Mabani y respalda el abastecimiento transfronterizo para las oportunidades del mercado de los EAU.
- Febrero de 2026: Mabani Steel LLC anunció una expansión de capacidad centrada en soluciones de acero laminado en caliente para proyectos de petróleo y gas. La expansión aumenta la capacidad de suministro para la fabricación en el sector energético y mejora la competitividad en los segmentos de petróleo y gas de alto margen, con impacto en la dinámica del mercado de los EAU.
- Febrero de 2026: Arabian International Company for Steel Structures (AIC Steel) firmó un memorando de entendimiento con Lockheed Martin para ampliar la producción localizada de unidades de palés transportables de proyectiles de misiles para el sistema THAAD. El acuerdo señala una tendencia de localización de defensa que afecta el suministro y las capacidades de acero estructural de los EAU.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado abarca el valor de los servicios de fabricación de acero estructural prestados dentro de los Emiratos Árabes Unidos, incluida la fabricación en taller y el procesamiento relacionado necesario para suministrar acero estructural fabricado a los proyectos.
Exclusiones del alcance: esta dimensión excluye la producción primaria de acero y el comercio de acero en bruto como materia prima, y también excluye los servicios de montaje puramente en obra cuando la fabricación no forma parte del alcance contratado.
Descripción general de la segmentación
- Por Tipo de Producto
- Sección Pesada (Vigas y Columnas)
- Miembros de Sección Ligera y Conformados en Frío
- Secciones Estructurales Tubulares y Huecas (HSS)
- Otros Tipos de Productos (Vigas de Chapa Trabajada y Cerchas, Módulos y Bastidores a Medida, etc.)
- Por Industria de Usuario Final
- Construcción
- Comercial
- Residencial
- Edificios Industriales
- Infraestructura (Transporte)
- Energía y Potencia (incluye servicios públicos y energía renovable)
- Fabricación y Equipos Industriales
- Petróleo y Gas
- Automotriz y Transporte (sistemas ferroviarios, componentes de metro, etc.)
- Otras Industrias de Usuario Final (Minería, Construcción Naval y Marina, Defensa y Aeroespacial, Agricultura y Procesamiento de Alimentos, y Telecomunicaciones)
- Construcción
- Por Proceso de Fabricación
- Corte (corte láser, corte por plasma, corte por chorro de agua, aserrado, cizallado, etc.)
- Doblado (prensas plegadoras, doblado por rodillos, doblado rotativo)
- Soldadura (TIG, MIG, soldadura de arco, soldadura por puntos)
- Mecanizado (fresado, torneado, taladrado, rectificado, mecanizado CNC)
- Conformado (estampado, forjado, laminado, hidroconformado)
- Fundición (fundición en arena, fundición a presión, fundición a la cera perdida)
- Otros (Chapado, Tratamiento Superficial, Punzonado, Acabado, Sujeción, Ensamblaje, Tratamiento Térmico, Grabado, Hidroconformado, Hilado, etc.)
- Por Geografía
- Abu Dabi
- Dubái
- Sharjah
- Ras Al-Khaimah
- Resto de los EAU
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayuda a establecer los límites del mercado y a construir una imagen clara de la demanda para los proyectos de construcción e industriales con uso intensivo de acero en los EAU. Revisamos fuentes públicas como el Centro Federal de Competitividad y Estadística de los EAU, el Centro de Estadísticas de Dubái, el Banco Central de los EAU, UN Comtrade y publicaciones de la World Steel Association para fundamentar los indicadores macroeconómicos, los flujos comerciales y el contexto de la demanda de acero.
Para hacer que el modelo de mercado sea práctico, también utilizamos informes anuales de empresas, presentaciones a inversores, anuncios de proyectos en prensa de renombre y divulgaciones de licitaciones de portales oficiales cuando estaban disponibles. En algunos pasos, se utilizaron suscripciones de pago únicamente para datos financieros e inteligencia empresarial, vistas de envíos de importación y exportación, y seguimiento de contratos y licitaciones, de modo que las hipótesis pudieran verificarse frente a la actividad observada. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias durante la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas primarias y encuestas
Se realizaron entrevistas primarias y encuestas estructuradas con fabricantes, centros de servicio de acero, contratistas de EPC y principales, consultores, y equipos de compras y proyectos que especifican o compran acero fabricado. Dado que se trata de un mercado exclusivo de los EAU, centramos la cobertura en los principales emiratos y luego equilibramos los aportes entre la demanda de construcción, infraestructura, energía e industria, de modo que pudieran cerrarse las brechas de la investigación documental y confirmarse las hipótesis clave.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos de nivel C: 16% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 19% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una reconstrucción descendente de la demanda, en la que la actividad de proyectos de construcción e industriales en los EAU se traduce en un requerimiento de acero fabricado, y luego se convierte en valor utilizando los rangos de precios de fabricación vigentes. Para mantener los totales realistas, los resultados se corroboran con aproximaciones ascendentes selectivas, como verificaciones de tonelaje de acero en proyectos de muestra, conversión muestreada de tonelaje a valor facturado utilizando tarifas de taller típicas, y una comprobación de coherencia frente a los patrones de ingresos compartidos por los participantes del mercado.
El modelo se basa en un conjunto reducido de indicadores rastreables, incluida la dirección del gasto en construcción no residencial, la combinación de tipos de proyectos con uso intensivo de acero (almacenes, plantas industriales, estructuras de metro o ferrocarril, puertos), los perfiles y planchas estructurales importados como indicador adelantado, los factores típicos de rendimiento y desperdicio de fabricación, y los cambios promedio de precios vinculados a los costos de mano de obra y energía. Cuando la visibilidad directa es limitada para pedidos de trabajo más pequeños, cubrimos la brecha utilizando narrativas de utilización de capacidad de las entrevistas y luego limitamos los volúmenes implícitos a lo que la base de fabricación local puede entregar de manera realista.
Para la previsión, se aplica un análisis de escenarios en torno a la cartera de proyectos confirmada y el momento esperado de adjudicación, y esos escenarios se verifican de forma cruzada con opiniones de expertos sobre precios y utilización, de modo que la previsión no reaccione de forma exagerada a megaproyectos puntuales. Esto mantiene la trayectoria de 2026 a 2031 vinculada a indicadores repetibles en lugar de a un único ciclo de anuncios.
Validación de datos y ciclo de actualización
La validación se gestiona mediante múltiples verificaciones para que la cifra final se ajuste al entorno operativo real. Nuestro equipo compara el valor modelado con señales independientes, como el movimiento comercial de insumos de acero estructural, el impulso de adjudicación de proyectos y la retroalimentación sobre la utilización de plantas, y luego revisa cualquier salto brusco de un año a otro antes de la aprobación final.
Si una variación se atribuye a una única hipótesis, como la progresión de precios o el momento de las grandes adjudicaciones de proyectos, esa hipótesis se vuelve a probar mediante llamadas de seguimiento y una nueva revisión documental. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren hechos relevantes (cambios de política, grandes ciclos de adjudicación o shocks de precios repentinos). Antes de la entrega, un analista realiza una última revisión de actualización para que la visión refleje la información más reciente disponible.
Tamaño del mercado de fabricación de acero estructural de los Emiratos Árabes Unidos según Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la fabricación de acero estructural en los EAU pueden parecer diferentes porque cada editor traza la línea de lo que se contabiliza de forma distinta, y luego utiliza una lógica de precios y una temporalidad diferentes para la demanda de proyectos. También se generan diferencias cuando algunos estudios utilizan un único año base y lo mantienen sin cambios durante largos períodos, mientras que otros revisan las hipótesis cuando surgen nuevas adjudicaciones de proyectos o cambios en los precios del acero.
La tabla señala una dispersión notable que suele originarse en la mezcla de alcances, como la inclusión del montaje e instalación dentro de la fabricación, o la incorporación de sistemas de construcción prefabricados y trabajos de acero relacionados que no se facturan como fabricación estructural. Algunas estimaciones también trasladan una escalada agresiva de precios a años posteriores, mientras que otras utilizan una conversión conservadora de tonelaje a valor y no revalidan la utilización implícita frente a la capacidad local de los talleres.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,19 mil millones de USD (2025) | |
| Asociación Sectorial A | 2,60 mil millones de USD (2025) | Es probable que esta estimación amplíe el alcance para incluir trabajos de acero estructural más amplios que van más allá de la fabricación, y puede aplicar tarifas de facturación promedio más altas sin separar el valor de la fabricación en taller de los contratos con alto componente de instalación. |
| Consultora Regional B | 1,95 mil millones de USD (2025) | Esta estimación parece utilizar un conjunto de demanda más reducido al excluir partes de la demanda de acero industrial y de infraestructura, y puede basarse en hipótesis conservadoras de precio por tonelada que no se revisan frente a la combinación reciente de adjudicaciones de proyectos. |
La dispersión puede explicarse una vez que se hacen explícitos el alcance y la mecánica de precios, y luego se contrastan con la actividad de proyectos y las señales comerciales. La tabla muestra que el resultado intermedio está vinculado a límites de facturación más claros, y en el modelo de Mordor Intelligence el valor contabiliza los servicios de fabricación en los EAU, manteniendo fuera del total el montaje puro y las ventas de productos de acero no relacionados, lo que reduce el doble conteo y mantiene el resultado trazable a insumos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de 2026 del mercado de fabricación de acero estructural de los EAU?
El mercado de fabricación de acero estructural de los EAU se sitúa en 2,33 mil millones de USD en 2026.
¿Con qué rapidez se espera que crezca el mercado para 2031?
Se proyecta que alcance los 3,16 mil millones de USD, registrando una CAGR del 6,31% hasta 2031.
¿Qué tipo de producto lidera el mercado?
Las secciones pesadas ostentan la posición principal con una cuota de mercado del 38,52% en 2025.
¿Qué segmento de usuario final se expandirá más rápidamente?
Se prevé que las aplicaciones de energía y potencia crezcan a una CAGR del 9,18% hasta 2031.
Última actualización de la página el:


