
Tamaño y Cuota del Mercado de Intermediarios de Hipotecas/Préstamos del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.16 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.62 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.53 % |
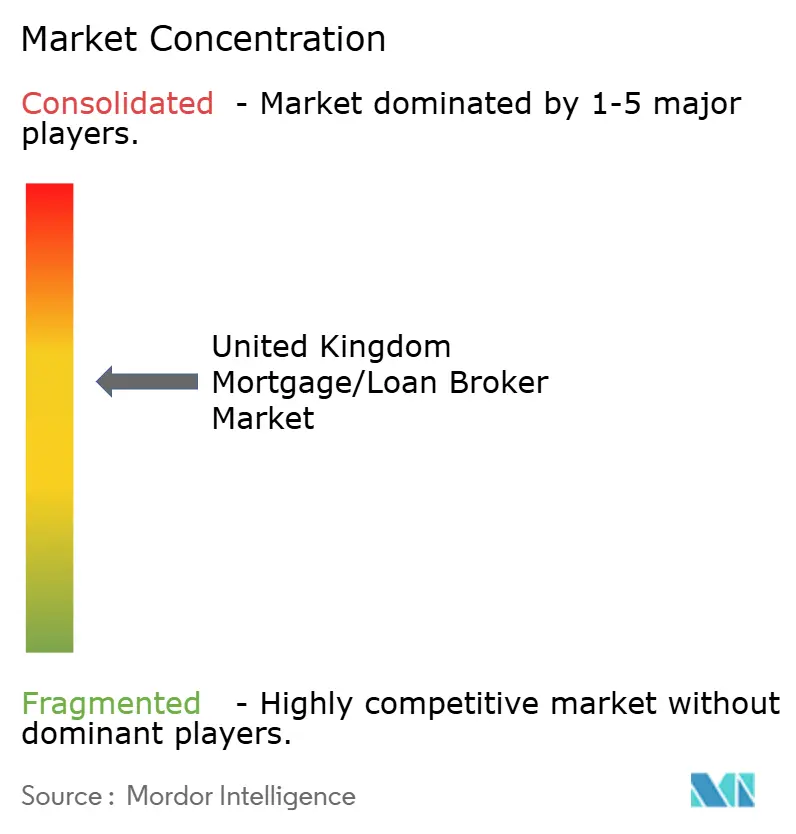
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Intermediarios de Hipotecas/Préstamos del Reino Unido por Mordor Intelligence
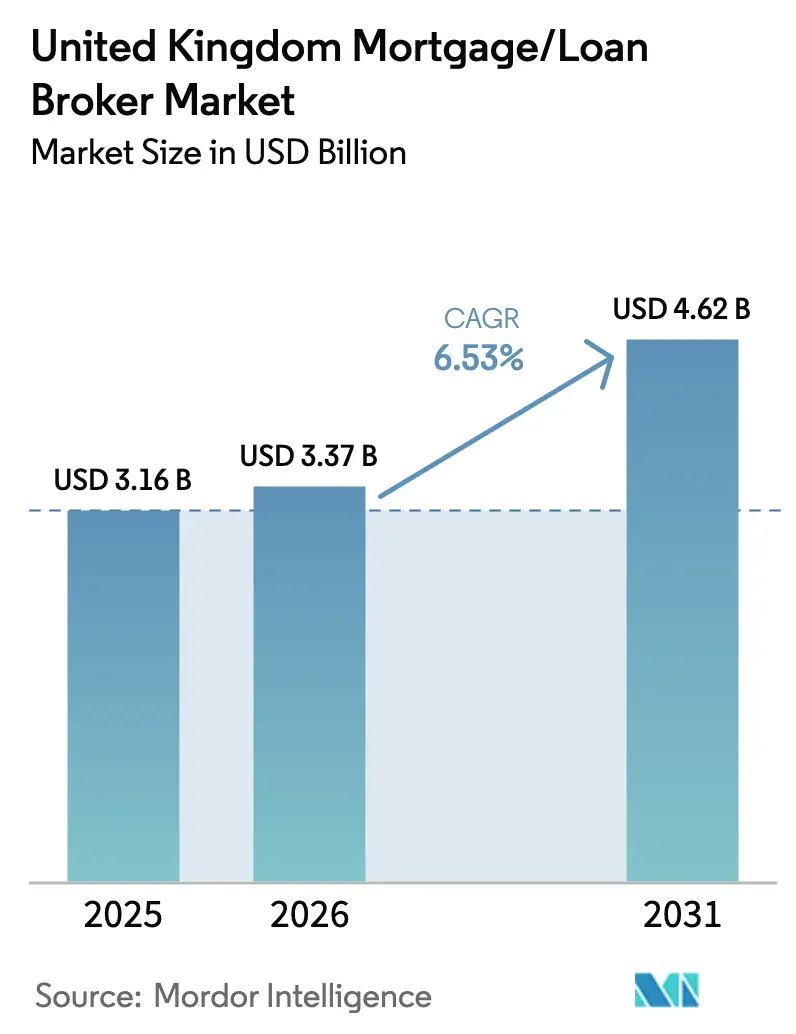
El tamaño del Mercado de Intermediarios de Hipotecas/Préstamos del Reino Unido en 2026 se estima en USD 3.370 millones, creciendo desde el valor de 2025 de USD 3.160 millones, con proyecciones para 2031 que muestran USD 4.620 millones, creciendo a una CAGR del 6,53% durante el período 2026-2031.
La incorporación habilitada tecnológicamente, el cumplimiento del Deber al Consumidor y las asociaciones de finanzas integradas están ampliando el canal de asesoramiento profesional, a medida que los prestatarios buscan soluciones personalizadas entre más de 200 prestamistas activos. Los modelos de servicio híbridos que combinan orientación presencial con comodidad digital mejoran el compromiso del cliente e impulsan el negocio recurrente, mientras que las economías de escala permiten a los grandes intermediarios absorber los costes de cumplimiento normativo y negociar comisiones de contratación superiores. Los especialistas en nichos capturan casos complejos —inversión inmobiliaria para alquiler, trabajadores por cuenta propia, prestatarios casi estándar— donde la compatibilización basada en datos ofrece altas tasas de aprobación. Las primas crecientes de indemnización profesional y la escasez de asesores cualificados con CeMAP generan brechas de capacidad, aunque la automatización estratégica y los programas de aprendizaje compensan el lastre, sosteniendo el impulso en el mercado de intermediarios hipotecarios del Reino Unido [1]Autoridad de Conducta Financiera, "Encuesta de Vidas Financieras 2025," fca.org.uk.
Conclusiones Clave del Informe
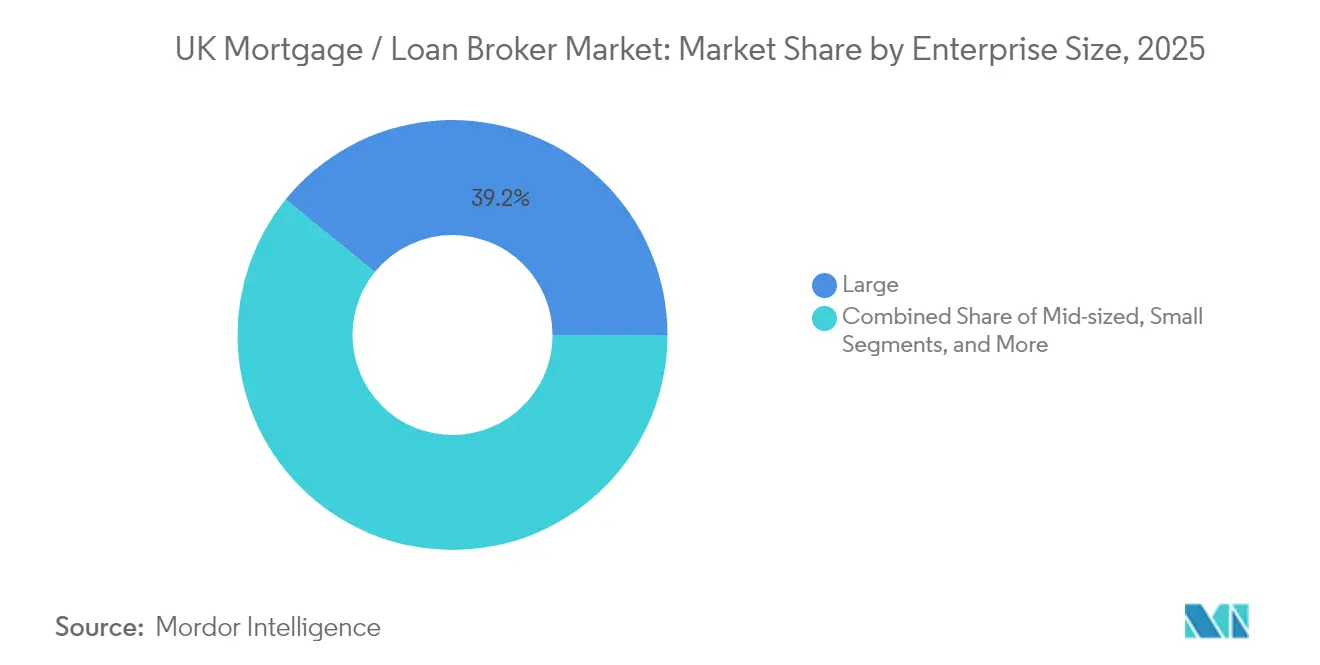
- Por tamaño de empresa, los grandes intermediarios lideraron con el 39,15% de la cuota del mercado de intermediarios hipotecarios del Reino Unido en 2025; se proyecta que los pequeños intermediarios alcancen una CAGR del 7,62% hasta 2031.
- Por aplicación, los préstamos para vivienda representaron el 55,90% del tamaño del mercado de intermediarios hipotecarios del Reino Unido en 2025, mientras que los préstamos comerciales e industriales están proyectados para expandirse a una CAGR del 7,88% hasta 2031.
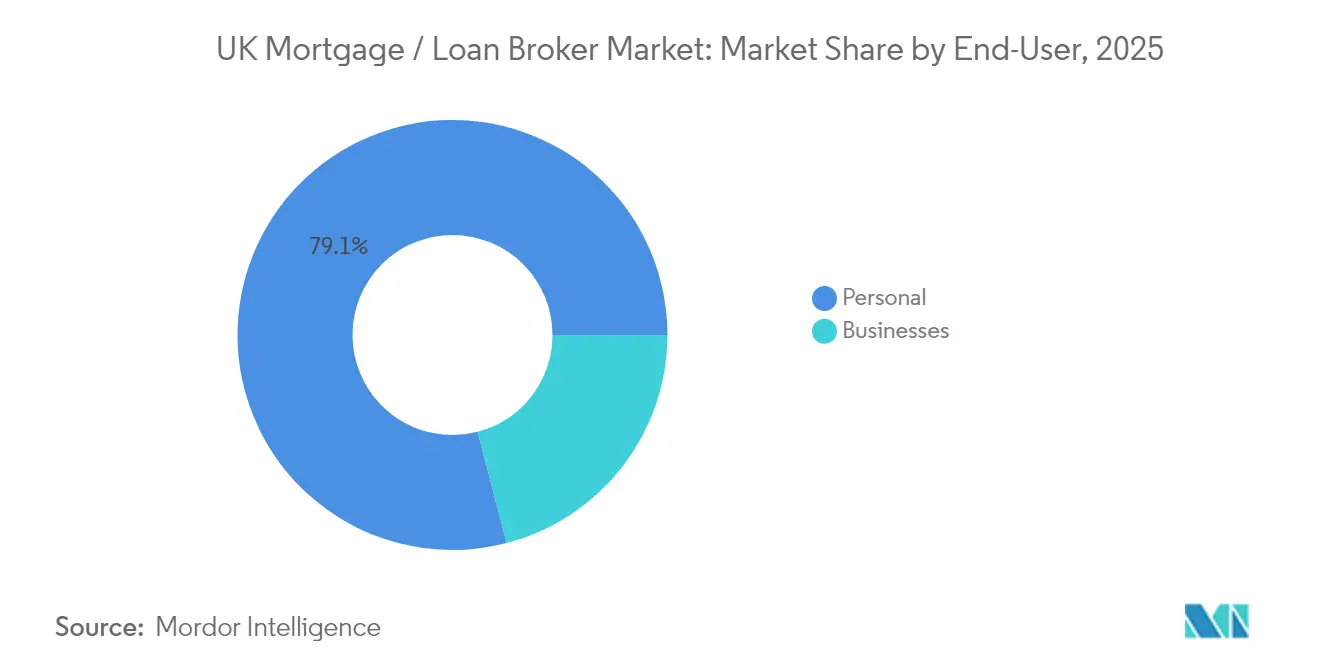
- Por usuario final, los prestatarios personales representaron el 79,05% de la cuota del mercado de intermediarios hipotecarios del Reino Unido en 2025; se espera que los clientes empresariales crezcan a una CAGR del 8,72% durante el horizonte de previsión.
- Por canal de distribución, el asesoramiento fuera de línea retuvo el 66,20% de la cuota del mercado de intermediarios hipotecarios del Reino Unido en 2025; se espera que las plataformas en línea crezcan a una CAGR del 9,85% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Intermediarios de Hipotecas/Préstamos del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente cuota de intermediarios en la originación de hipotecas | +1.2% | A nivel del Reino Unido; más intensa en Londres y el Sureste | Medio plazo (2–4 años) |
| Normativa de Deber al Consumidor de la Autoridad de Conducta Financiera que eleva los estándares de calidad del asesoramiento | +0.8% | A nivel del Reino Unido | Corto plazo (≤ 2 años) |
| Incorporación rápida basada en identificación digital y Banca Abierta | +1.0% | A nivel del Reino Unido; adopción temprana en centros urbanos | Medio plazo (2–4 años) |
| Asociaciones de finanzas integradas con cadenas de agencias inmobiliarias | +0.7% | A nivel del Reino Unido; corredores de transacciones densas | Largo plazo (≥ 4 años) |
| Clasificación de riesgo impulsada por IA que desbloquea el grupo de prestatarios casi estándar | +0.9% | A nivel del Reino Unido; segmentos desatendidos | Largo plazo (≥ 4 años) |
| Proyectos piloto de bienes raíces tokenizados que crean nichos de préstamo novedosos | +0.4% | Londres y principales ciudades | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Cuota de Intermediarios en la Originación de Hipotecas
Los prestatarios canalizan ahora la mayoría de los nuevos negocios hipotecarios a través de intermediarios, a medida que la complejidad de los productos crece entre más de 200 prestamistas activos[2]UK Finance, "Tendencias de Préstamos Hipotecarios 2025," ukfinance.org.uk. Los prestamistas prefieren los canales de intermediarios que reducen los costes de adquisición y aportan casos precalificados, una dinámica que se intensificó durante las fluctuaciones de tipos de 2024. Los asesores especializados destacan en los segmentos de inversión para alquiler, trabajadores por cuenta propia y prestatarios casi estándar, donde los modelos de venta directa al consumidor tienen dificultades para adaptarse a los matices del apetito de riesgo. Las redes más grandes superponen análisis de datos a los flujos de cartera para detectar en tiempo real los criterios emergentes de los prestamistas, ampliando aún más su ventaja competitiva. Este cambio estructural consolida a los intermediarios como principales controladores de la distribución hipotecaria del Reino Unido.
Normativa de Deber al Consumidor de la Autoridad de Conducta Financiera que Eleva los Estándares de Calidad del Asesoramiento
El Deber al Consumidor exige que los intermediarios aporten evidencia de valor justo y resultados positivos para el cliente, elevando los umbrales de cumplimiento a lo largo de 2025[3]Autoridad de Conducta Financiera, "Normas Definitivas del Deber al Consumidor," fca.org.uk. Las empresas con sólidos registros de auditoría y plataformas de seguimiento de resultados convierten la regulación en una ventaja competitiva, mientras que las prácticas más pequeñas evalúan la fusión o la salida del mercado. Las revisiones obligatorias de carteras históricas desencadenan un compromiso proactivo con los clientes existentes, abriendo oportunidades para refinanciar en condiciones mejoradas. El mayor profesionalismo refuerza la confianza del consumidor y fortalece la posición negociadora de los intermediarios en las negociaciones de comisiones de contratación con los prestamistas. En conjunto, estos factores elevan la calidad del servicio y apoyan la expansión del mercado.
Incorporación Rápida Basada en Identificación Digital y Banca Abierta
Las API de Banca Abierta permiten la verificación instantánea de ingresos, reduciendo los ciclos de solicitud de semanas a días. La colaboración de Tandem Bank con Sikoia ilustra cómo la captura automatizada de documentos reduce drásticamente los costes administrativos y acelera las aprobaciones. Los intermediarios aprovechan estas herramientas para presentar casos más depurados, elevando las tasas de conversión para los solicitantes en el límite. Los clientes aprecian las experiencias sin fricciones, generando recomendaciones de boca en boca que reducen el gasto en captación de clientes potenciales. Las empresas que descuidan la incorporación digital se arriesgan a la marginalización a medida que los estándares de servicio aumentan.
Asociaciones de Finanzas Integradas con Cadenas de Agencias Inmobiliarias
Los ecosistemas inmobiliarios integrados incorporan el asesoramiento hipotecario en la fase de visita, aumentando las tasas de captación y acortando los plazos de formalización. Connells Group conecta 1.200 sucursales de agencias inmobiliarias con más de 1.000 asesores para canalizar clientes potenciales cualificados hacia su división de intermediación. Los datos compartidos del CRM sincronizan los hitos a lo largo de la búsqueda, la oferta y la financiación, reduciendo los abandonos. El modelo se extiende a promotores de obra nueva, notarios y aseguradoras, desbloqueando ingresos por múltiples productos por cliente. Los inversores de capital privado favorecen estas plataformas de alto rendimiento recurrente y baja intensidad de capital, lo que augura un crecimiento sostenido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los tipos hipotecarios que comprime las comisiones de los intermediarios | -1.1% | A nivel del Reino Unido; aguda en la refinanciación | Corto plazo (≤ 2 años) |
| Pruebas de estrés más estrictas de LTV/LTI que limitan la elegibilidad de los préstamos | -0.7% | A nivel del Reino Unido | Medio plazo (2–4 años) |
| Aumento de las primas de indemnización profesional para los intermediarios | -0.5% | A nivel del Reino Unido; mayor impacto en las pequeñas empresas | Corto plazo (≤ 2 años) |
| Escasez de asesores cualificados con CeMAP (grupo de talento envejecido) | -0.8% | A nivel del Reino Unido; brechas en zonas rurales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Tipos Hipotecarios que Comprime las Comisiones de los Intermediarios
Los movimientos de tipos del Banco de Inglaterra redujeron los márgenes de los prestamistas, dando lugar a comisiones de contratación más reducidas y ciclos de tipo fijo más cortos. Los asesores mitigan las fluctuaciones de ingresos aplicando honorarios de asesoramiento fijos, ofreciendo adicionalmente pólizas de protección y persiguiendo bonificaciones por volumen. Las redes más grandes negocian escalas de comisiones escalonadas, mientras que los independientes se orientan hacia segmentos especializados con mayor tolerancia a los honorarios. La mayor variabilidad de los ingresos complica la planificación del flujo de caja, aunque las estrategias de diversificación amortiguan el impacto.
Las Pruebas de Estrés Más Estrictas de LTV/LTI Limitan la Elegibilidad de los Préstamos
Los refuerzos de asequibilidad mejorados introducidos tras la pandemia implican que los prestatarios deben superar umbrales más exigentes de préstamo sobre valor y préstamo sobre ingresos. Los compradores de primera vivienda y los solicitantes por cuenta propia sienten el impacto, reduciendo los volúmenes intermediables. Los asesores se adaptan explorando estructuras de garantía, modelos de prestatario conjunto-propietario único y programas de propiedad compartida, aunque con mayor esfuerzo de asesoramiento. Algunos prestatarios retrasan sus compras, extendiendo las carteras de casos y aumentando el riesgo de abandono.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Empresa: Las Ventajas de Escala Impulsan la Consolidación
Los grandes intermediarios captaron el 39,15% de la cuota del mercado de intermediarios hipotecarios del Reino Unido en 2025, impulsados por sistemas de cumplimiento normativo de nivel empresarial y asignación de casos basada en datos que elevan las probabilidades de aprobación. Un sólido poder de negociación asegura escalas de contratación preferentes incluso cuando los márgenes de comisión se reducen, anclando los márgenes de beneficio. Las redes medianas cultivan un equilibrio entre servicio personalizado e infraestructura sólida, externalizando plataformas de marca blanca para igualar la funcionalidad de los grandes intermediarios sin el desembolso total de capital. Los asesores independientes aprovechan las relaciones hiperlocales para ganar la fidelidad por recomendación, inaccesible para las cadenas nacionales.
Los pequeños intermediarios representan una modesta porción del tamaño del mercado de intermediarios hipotecarios del Reino Unido, aunque registran una CAGR del 7,62% hasta 2031. La agilidad empresarial les permite especializarse en préstamos para expatriados, liberación de capital en etapas tardías de la vida y estructuras de ingresos complejos, donde los honorarios de asesoramiento premium compensan los déficits de escala. Las afiliaciones de franquicia agrupan los costes de cumplimiento y el acceso a la tecnología, preservando la independencia y cumpliendo al mismo tiempo con las obligaciones del Deber al Consumidor.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Los Préstamos Comerciales Impulsan la Aceleración del Crecimiento
El segmento de préstamos para vivienda controló el 55,90% del tamaño del mercado de intermediarios hipotecarios del Reino Unido en 2025, ya que los asesores gestionan las pruebas de asequibilidad y la rápida revisión de precios de los productos. La estabilidad residencial se sustenta en la formación de hogares y la preferencia cultural por la propiedad, mientras que el papel del intermediario se intensifica en torno al cambio de productos al vencimiento de los tipos fijos. La inversión para alquiler sigue siendo activa, pero el endurecimiento prudencial limita el apalancamiento.
Se proyecta que el segmento de préstamos comerciales e industriales avance a una CAGR del 7,88%, diversificando los ingresos más allá de los flujos residenciales cíclicos. Los propietarios de pymes recurren a los intermediarios para adquisiciones de inmuebles y capital de expansión a medida que la estabilización de los tipos reactiva la confianza empresarial. Los prestamistas valoran los expedientes preparados por intermediarios que llegan con cuentas auditadas y una sólida cobertura de servicio, consolidando la relevancia del intermediario en el creciente mercado de intermediarios hipotecarios del Reino Unido.
Por Usuario Final: El Segmento Empresarial se Acelera a Pesar del Dominio Personal
El segmento de clientes personales representó el 79,05% del tamaño del mercado de intermediarios hipotecarios del Reino Unido en 2025. Los compradores de primera vivienda demandan orientación detallada a través de programas de alto préstamo sobre valor, mientras que los que remortgajean buscan cambios rentables en medio de preocupaciones por el impacto en los pagos. Los prestatarios de alto patrimonio neto dependen de estructuraciones especializadas para flujos de ingresos transfronterizos. Se espera que el segmento de prestatarios empresariales crezca a una CAGR del 8,72%, impulsado por la adquisición de inmuebles y la refinanciación de deuda de la época pandémica. Los intermediarios seleccionan paneles de prestamistas ávidos de rendimiento y estructuran convenios complejos en narrativas crediticias comprensibles. Las salas de negociación digital amplían la licitación de prestamistas, reduciendo los diferenciales y aumentando el potencial de honorarios de los asesores.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: La Transformación Digital Acelera el Crecimiento en Línea
El asesoramiento fuera de línea mantuvo el 66,20% de la cuota del mercado de intermediarios hipotecarios del Reino Unido en 2025, atendiendo a clientes que valoran la seguridad del trato presencial para compromisos de seis cifras. Los canales cara a cara facilitan la coordinación con tasadores y abogados, agilizando las cadenas en casos complejos.
Se proyecta que las plataformas en línea crezcan a una CAGR del 9,85% a medida que los prestatarios adoptan motores de elegibilidad disponibles las 24 horas del día, los 7 días de la semana, y las consultas por videoconferencia. Habito, Trussle y pioneros similares combinan algoritmos con asesores humanos para un asesoramiento matizado. Los modelos híbridos ofrecen velocidad digital más trato personal, estableciendo las expectativas de servicio en el mercado de intermediarios hipotecarios del Reino Unido.
Análisis Geográfico
Londres y el Sureste dominan el valor de las transacciones, ya que los elevados precios de los activos amplifican los ingresos por honorarios. Los intermediarios expertos en el cumplimiento normativo para compradores internacionales gestionan documentación compleja para clientes transfronterizos, profundizando la concentración metropolitana. Los importes medios de los préstamos amplían los márgenes, reforzando la orientación del capital hacia estos centros.
El norte de Inglaterra y Escocia muestran volúmenes resilientes gracias a economías regionales diversificadas y ratios moderados de precio sobre ingresos. Las asociaciones con bancos mutualistas y los vínculos comunitarios permiten a los asesores asegurar aprobaciones rápidas, sosteniendo la actividad incluso durante la volatilidad macroeconómica.
Gales e Irlanda del Norte emergen como territorios frontera a medida que las plataformas digitales amplían su cobertura. Las particularidades del protocolo transfronterizo en Irlanda del Norte introducen complejidad documental, impulsando la demanda de asesoramiento especializado. Las oficinas satélite y los acuerdos de asociación incorporan el conocimiento local, potenciando la diversificación geográfica del mercado de intermediarios hipotecarios del Reino Unido.
Panorama regulatorio
El canal de intermediación hipotecaria y de préstamos en el Reino Unido opera bajo las normas de conducta y de tipo prudencial de la Financial Conduct Authority (FCA) para intermediarios hipotecarios, con la Consumer Duty integrada como eje central de supervisión hasta 2025-2026. Junto con la supervisión continua de los Representantes Designados (ARs), las empresas principales enfrentan expectativas más altas en torno a la supervisión de la combinación y los volúmenes de negocio de los ARs. Esto está impulsando a las redes más grandes a formalizar el monitoreo, las pistas de auditoría y las pruebas de resultados, mientras añade carga de cumplimiento para las empresas más pequeñas.
En 2026, la revisión de normas hipotecarias de la FCA ha continuado mediante actividades de consulta, incluida la CP26/18 sobre préstamo responsable. La revisión mantiene los requisitos de préstamo responsable y de evaluación de asequibilidad como un foco activo. También ha reforzado la atención sobre los conflictos de interés en la distribución, incluidas las situaciones en las que los agentes inmobiliarios orientan a los consumidores hacia asesores internos, y ha aumentado el énfasis en demostrar el valor justo y los resultados adecuados en el punto de asesoramiento y a lo largo del recorrido del cliente.
Análisis de la cadena de valor
La cadena de valor comienza con la generación de clientes potenciales para prestatarios (referencias de agentes inmobiliarios, plataformas en línea, presentadores y embudos de contenido propios del bróker), luego avanza a través del análisis de necesidades, la evaluación de asequibilidad, la búsqueda de productos entre paneles de prestamistas y el empaquetado de solicitudes para el prestamista. Las redes y clubes de brókeres se ubican entre los asesores y los prestamistas al proporcionar marcos de cumplimiento, acceso a prestamistas, pilas tecnológicas y tablas de comisiones de gestión, mientras que los prestamistas utilizan estos canales intermediarios para reducir los costos de adquisición y recibir casos precalificados. Esta estructura respalda el rol del bróker como principal interfaz entre los prestamistas y los consumidores en un amplio universo de prestamistas.
Aguas abajo, los transmisionistas (conveyancers), los tasadores y las plataformas de transacciones inmobiliarias influyen en la velocidad de finalización y en las tasas de operaciones frustradas, lo que a su vez condiciona la carga de trabajo del bróker y la experiencia del cliente. Está en marcha un cambio hacia una integración más estrecha en todo el flujo de compra de vivienda, destacado por la asociación entre Lloyds, Connells y LMS para lanzar un servicio de compra de vivienda totalmente digital (abril de 2026). Al vincular más estrechamente las etapas hipotecaria, legal y transaccional, la iniciativa eleva la prima que se otorga a los brókeres capaces de operar dentro de ecosistemas conectados por datos, en lugar de depender de traspasos de documentos fragmentados.
Panorama Competitivo
La concentración del mercado es moderadamente fragmentada, con un panorama que incluye cadenas nacionales, plataformas digitales puras y boutiques regionales. La participación accionarial de Sesame Bankhall Group en New Homes Mortgage Services en 2025 añade 40 asesores y 45.000 clientes, ilustrando las tendencias de consolidación. Las redes nacionales persiguen adquisiciones complementarias para adquirir competencias especializadas y exposición a la obra nueva.
La diferenciación competitiva emana del análisis de datos, las asociaciones integradas y el talento. Connells Group aprovecha las recomendaciones de su red de agencias inmobiliarias; el chatbot de MQube resuelve el 90% de las consultas sobre criterios de prestamistas, liberando a los asesores para el trabajo relacional. Los operadores establecidos en el mercado tradicional invierten en IA para mantener la paridad de eficiencia con los actores nativos digitales.
El interés del capital privado se intensifica en torno a intermediarías escalables con ingresos recurrentes. Los proveedores de tecnología otorgan licencias de módulos de incorporación a redes de asesores, mientras que los actores de nicho explotan segmentos desatendidos —prestatarios por cuenta propia, crédito casi estándar, préstamos en etapas tardías de la vida— donde la estructuración a medida supera a las plantillas algorítmicas. La fragmentación moderada persiste, aunque la consolidación avanza constantemente en el mercado de intermediarios hipotecarios del Reino Unido.
Líderes de la Industria de Intermediarios de Hipotecas/Préstamos del Reino Unido
London & Country (L&C)
Mortgage Advice Bureau
Connells Group / Countrywide MS
Habito
Trussle Lab Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El cambio regulatorio y el énfasis de supervisión están generando espacio en blanco para los brókeres que pueden demostrar resultados y agilizar la prueba de asequibilidad para segmentos más difíciles de atender. La revisión de normas hipotecarias de la FCA, incluida la CP26/18, apunta a ajustes de préstamo responsable relevantes para compradores primerizos, prestatarios con ingresos variables y prestatarios de mayor edad. Esto amplía el trabajo de asesoramiento y empaquetado abordable para las empresas que pueden operacionalizar la verificación digital de ingresos, las notas de caso y la documentación de idoneidad a escala.
Captar la atención del cliente en etapas más tempranas también se está convirtiendo en una oportunidad más directa, ya que la economía del bróker mejora cuando las empresas capturan la intención antes de la comparación hipotecaria formal. El movimiento de Mortgage Advice Bureau en enero de 2026 para adquirir la propiedad total de Dashly (análisis de datos y monitoreo hipotecario), y la finalización en abril de 2026 de la adquisición de HomeOwners Alliance, reflejan una inversión en herramientas de originación y retención de clientes potenciales situadas antes del envío de la solicitud. Por otro lado, iniciativas digitales integradas de compra de vivienda, como la colaboración entre Lloyds, Connells y LMS (abril de 2026), respaldan la participación de los brókeres en recorridos transaccionales de extremo a extremo, donde reducir la fricción (recopilación de documentos, verificación, seguimiento del progreso legal) puede mejorar las tasas de finalización y liberar capacidad de los asesores. Esto interactúa con las limitaciones que ya están condicionando el mercado, incluida la escasez de asesores con certificación CeMAP y los mayores costos de indemnización profesional.
Desarrollos recientes del sector
- Abril de 2026: Mortgage Advice Bureau completó la adquisición de HomeOwners Alliance (HOA) para ampliar su alcance hacia las etapas iniciales del proceso de mudanza de vivienda. El acuerdo expande la presencia de la empresa en el ecosistema de mudanza de vivienda, permitiendo una integración vertical para captar prestatarios en etapas más tempranas del proceso hipotecario.
- Marzo de 2026: Mortgage Advice Bureau finalizó los resultados del año completo 2025. Los resultados se vinculan con la estrategia de inversión y adquisición de la empresa, reflejando el ritmo y la escala de las inversiones y adquisiciones estratégicas en 2025/26.
- Enero de 2026: Mortgage Advice Bureau adquirió la propiedad total de Dashly por 2,8 millones de libras esterlinas. El acuerdo refuerza las capacidades de análisis de datos y monitoreo hipotecario, respaldando ingresos recurrentes y la generación de clientes potenciales y el seguimiento de clientes basados en datos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos obtenidos por los brókeres hipotecarios y de préstamos con sede en el Reino Unido por organizar y asesorar sobre financiamiento de vivienda y préstamos garantizados estrechamente relacionados, incluidas las comisiones y las tarifas pagadas por los clientes vinculadas a colocaciones completadas.
Exclusiones de alcance: excluimos las ventas directas originadas por el prestamista en las que el bróker no tiene ninguna participación, así como los servicios no relacionados con el préstamo, como la transmisión inmobiliaria, la tasación y las tarifas de agencia inmobiliaria.
Descripción general de la segmentación
- Por Tamaño de Empresa
- Grande
- Mediano
- Pequeño
- Profesionales Independientes
- Por Aplicación
- Préstamos para Vivienda
- Préstamos Comerciales e Industriales
- Préstamos para Vehículos
- Otros Préstamos
- Por Usuario Final
- Personal
- Empresas
- Por Canal de Distribución
- En Línea
- Fuera de Línea
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando la actividad regulada de intermediación y los conjuntos de ingresos, y luego los contrasta con las condiciones de vivienda y préstamos que hacen que la demanda suba o baje. Revisamos fuentes públicas para anclar el modelo, incluidos los datos del mercado de intermediarios RMAR de la FCA, las aprobaciones hipotecarias y las series de tasas de interés del Bank of England, y conjuntos de datos oficiales del gobierno del Reino Unido sobre transacciones de vivienda.
Para evitar depender de un único enfoque, también utilizamos puntos de referencia como las publicaciones de la Office for National Statistics sobre finanzas de los hogares, los indicadores de precios y transacciones de HM Land Registry, y publicaciones de asociaciones comerciales sobre tendencias de distribución de intermediarios. Los informes anuales de las empresas, las presentaciones a inversores y la prensa de negocios de buena reputación se utilizaron para comprender los modelos de tarifas y los cambios en la combinación (por ejemplo, compra frente a rehipotecación, y obra nueva frente a stock existente). Donde las divulgaciones de las empresas son limitadas, las suscripciones pagadas para datos financieros e inteligencia de noticias de empresas, además de una base de datos de patentes para rastrear señales del flujo de trabajo de intermediación digital, ayudaron a cubrir vacíos y a verificar cronologías de forma cruzada. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba lo que los datos públicos no pueden mostrar completamente, como la forma en que las comisiones se reajustan tras el reajuste de precios de los prestamistas y cómo cambia la productividad de los brókeres cuando se debilitan los volúmenes de solicitudes. Hablamos con una combinación equilibrada de brókeres, redes, agregadores, prestamistas y proveedores de servicios de apoyo en todo el Reino Unido, y utilizamos los aportes para confirmar supuestos sobre las tasas de conversión, los ingresos promedio por caso y la proporción de hipotecas que fluyen a través de intermediarios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 38% | Directivos (CXOs): 14% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 15% | Gerentes: 49% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que el flujo hipotecario y de préstamos relacionados del Reino Unido se reconstruye a través de indicadores de actividad de préstamo, luego se filtra por la proporción organizada a través de intermediarios. Esa proporción de intermediarios se traduce en ingresos del bróker utilizando rangos típicos de comisiones y tarifas. Los totales luego se someten a pruebas de resistencia con verificaciones selectivas de abajo hacia arriba, como el muestreo de las finanzas de brókeres cotizados y privados, calculando el volumen de casos multiplicado por el ingreso promedio por caso para un conjunto de canales, y validando el ingreso implícito por asesor frente a la retroalimentación de las entrevistas.
Los insumos clave utilizados en el modelo incluyen las tendencias de aprobaciones y originaciones hipotecarias, la combinación de rehipotecación frente a compra, el tamaño promedio del préstamo y el movimiento del precio de la vivienda, la fijación de precios de los prestamistas y la volatilidad de las tasas, y el cambio observado hacia recorridos digitales que altera la conversión de clientes potenciales y el momento de finalización. Donde las divulgaciones de las empresas son limitadas, los vacíos se manejan utilizando referencias comparativas por tipo de bróker y luego ajustando por escala, combinación de productos y presencia regional.
Las previsiones se elaboran utilizando análisis de escenarios respaldados por expectativas variable por variable de los participantes del mercado, de modo que las trayectorias de tasas, los volúmenes de transacciones y la penetración de intermediarios puedan ajustarse sin romper la lógica del modelo. Una revisión final comprueba que la trayectoria de crecimiento se mantenga coherente con el ciclo de la vivienda en el Reino Unido y la mecánica de ingresos de los brókeres.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican frente a señales independientes, como las divulgaciones de ingresos regulados, la dirección de las transacciones de vivienda y los comentarios sobre la cartera de prestamistas, y luego se revisan para detectar valores atípicos antes de la aprobación final. Cuando aparecen variaciones grandes, se vuelven a poner a prueba los supuestos y se activan recontactos específicos para confirmar si el cambio es estructural o temporal.
El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios importantes de política, shocks de tasas o cambios notables en la proporción de intermediarios. Antes de la entrega, un analista realiza una nueva revisión de datos para que los clientes obtengan la visión más actual disponible en el momento de la publicación.
Tamaño del mercado de brókeres hipotecarios del Reino Unido de Mordor Intelligence comparado con otras estimaciones publicadas
Es normal ver diferentes cifras de tamaño de mercado para la intermediación hipotecaria del Reino Unido porque las fuentes no siempre miden lo mismo, y el momento también varía. Algunas estimaciones se centran únicamente en los ingresos reportados por las empresas, mientras que otras amplían el alcance a servicios de vivienda más amplios o tratan las comisiones pagadas por los prestamistas de manera diferente.
Los mayores factores de diferencia suelen ser el alcance y la base de medición. Esto incluye si solo se contabilizan los ingresos regulados de intermediación hipotecaria, si se incluye la actividad de intermediación de préstamos más allá de las hipotecas, y cómo las previsiones a varios años tratan los cambios en la penetración de intermediarios tras los movimientos de tasas. El momento de la conversión de divisas también importa, ya que los movimientos de GBP a USD pueden cambiar el tamaño declarado incluso cuando la actividad subyacente es estable, y estas decisiones explican por qué la dispersión se manifiesta claramente, una elección de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,37 mil millones de USD (2026) | |
| Conjunto de datos regulatorios A | 1,78 mil millones de USD (2024) | Utiliza los ingresos de intermediación hipotecaria del Reino Unido reportados por las empresas a partir de declaraciones regulatorias, lo que puede subestimar los ingresos totales abordables del bróker si algunas tarifas quedan fuera del rubro reportado, y no proyecta hacia adelante como pronóstico de mercado. |
| Publicación sectorial B | 3,18 mil millones de USD (2030) | Cita una previsión de ingresos anuales en GBP derivada de una fuente del sector e informada a través de un artículo secundario, con divulgación limitada sobre el alcance de productos incluido y sobre cómo se tratan los cambios en las tasas de comisión y los retrasos en la finalización. |
En conjunto, las diferencias provienen principalmente de qué se está contabilizando (ingresos regulados frente a un conjunto más amplio de ingresos del bróker) y de cómo se construyen los años futuros a partir de los impulsores de actividad. Nuestro enfoque mantiene la estimación trazable a las aprobaciones, las transacciones, la proporción de intermediarios y rangos realistas de ingresos por caso, de modo que cada ajuste pueda seguirse y volverse a verificar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de intermediarios hipotecarios del Reino Unido?
El mercado de intermediarios hipotecarios del Reino Unido alcanza los USD 3.370 millones en 2026 y se prevé que llegue a USD 4.620 millones en 2031.
¿Qué segmento crece más rápido dentro del mercado de intermediarios hipotecarios del Reino Unido?
Los préstamos comerciales e industriales muestran el mayor crecimiento, expandiéndose a una CAGR del 7,88% a medida que los préstamos a pymes se recuperan.
¿Cómo influye la regulación en los intermediarios hipotecarios?
El Deber al Consumidor de la Autoridad de Conducta Financiera eleva los estándares de calidad del asesoramiento y los costes de cumplimiento, favoreciendo a las redes bien capitalizadas y al mismo tiempo impulsando la consolidación.
¿Por qué los intermediarios hipotecarios en línea están ganando cuota de mercado?
La incorporación digital, los motores de elegibilidad disponibles las 24 horas del día los 7 días de la semana y las consultas por videoconferencia ofrecen comodidad, impulsando las plataformas en línea a una CAGR del 9,85%.
¿Qué desafíos enfrentan los intermediarios hipotecarios?
La compresión de comisiones derivada de la volatilidad de los tipos, el aumento de las primas de indemnización profesional y la escasez de asesores cualificados con CeMAP generan vientos en contra.
¿Cuán concentrado está el mercado de intermediarios hipotecarios del Reino Unido?
Los cinco principales actores poseen una cuota considerable del mercado, lo que indica una consolidación moderada con amplio margen para especialistas regionales y digitales.
Última actualización de la página el:



