
Tamaño y Participación del Mercado de Sistemas No Tripulados de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 11.58 Mil millones de dólares |
| Tamaño del Mercado (2026) | 12.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.2 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.62 % |
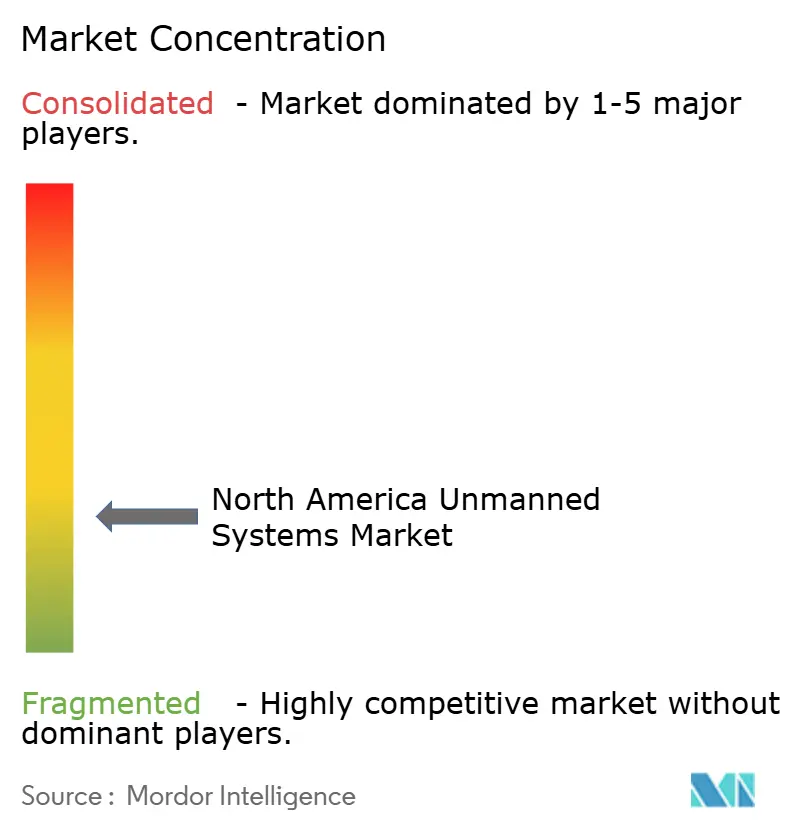
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas No Tripulados de América del Norte por Mordor Intelligence
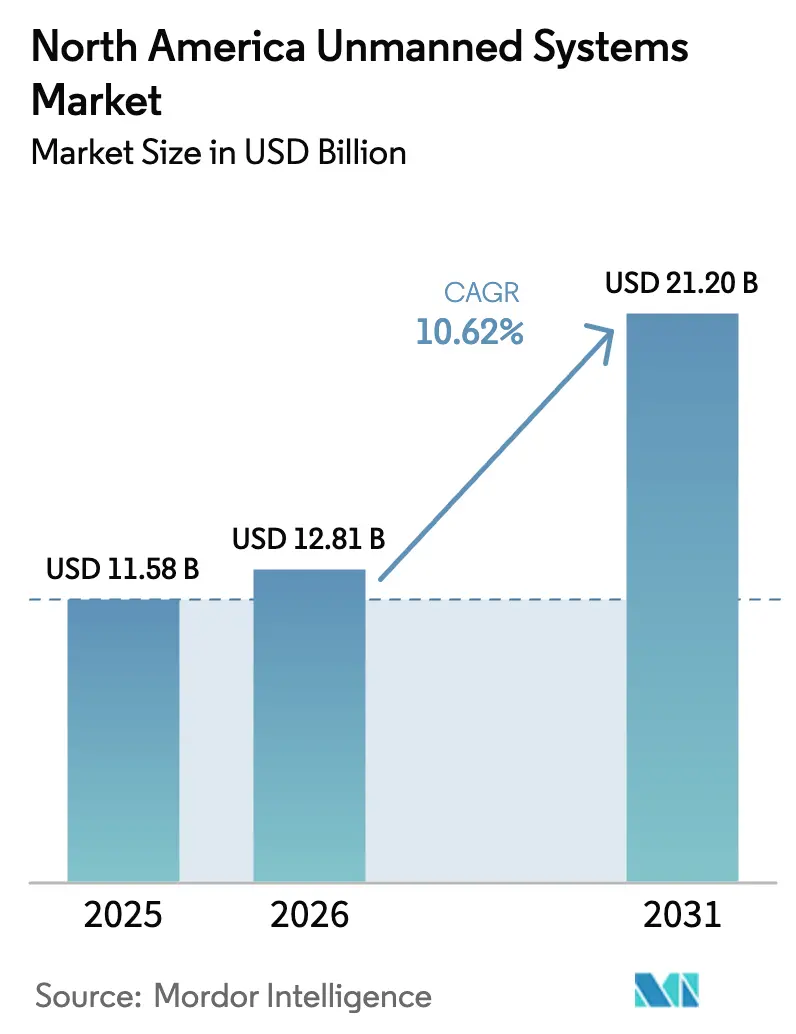
El tamaño del mercado de sistemas no tripulados de América del Norte fue valorado en USD 11,58 mil millones en 2025 y se estima que crecerá desde USD 12,81 mil millones en 2026 hasta alcanzar USD 21,20 mil millones para 2031, a una CAGR del 10,62% durante el período de pronóstico (2026-2031). La sostenida adquisición de defensa, el rápido avance hacia las regulaciones de operaciones más allá de la línea visual de visión (BVLOS, por sus siglas en inglés), y la reducción de los costos de autonomía continúan dando forma a la demanda. La solicitud del Departamento de Defensa de los Estados Unidos de USD 10,1 mil millones para el año fiscal 2025 en plataformas no tripuladas, las reglas BVLOS de Transport Canada vigentes desde noviembre de 2025, y la expansión de las ofertas de dron como servicio aumentan colectivamente las oportunidades direccionables en los dominios militar, civil y comercial. La miniaturización tecnológica y la integración de IA de borde reducen los costos totales de propiedad, mientras que los esfuerzos de diversificación de la cadena de suministro buscan mitigar la escasez de chips y el riesgo de componentes extranjeros. La privacidad, la fragmentación de la gobernanza de datos, y los retrasos en la adquisición de sistemas anti-UAS siguen siendo los principales vientos en contra para la escalabilidad del mercado.
Conclusiones Clave del Informe
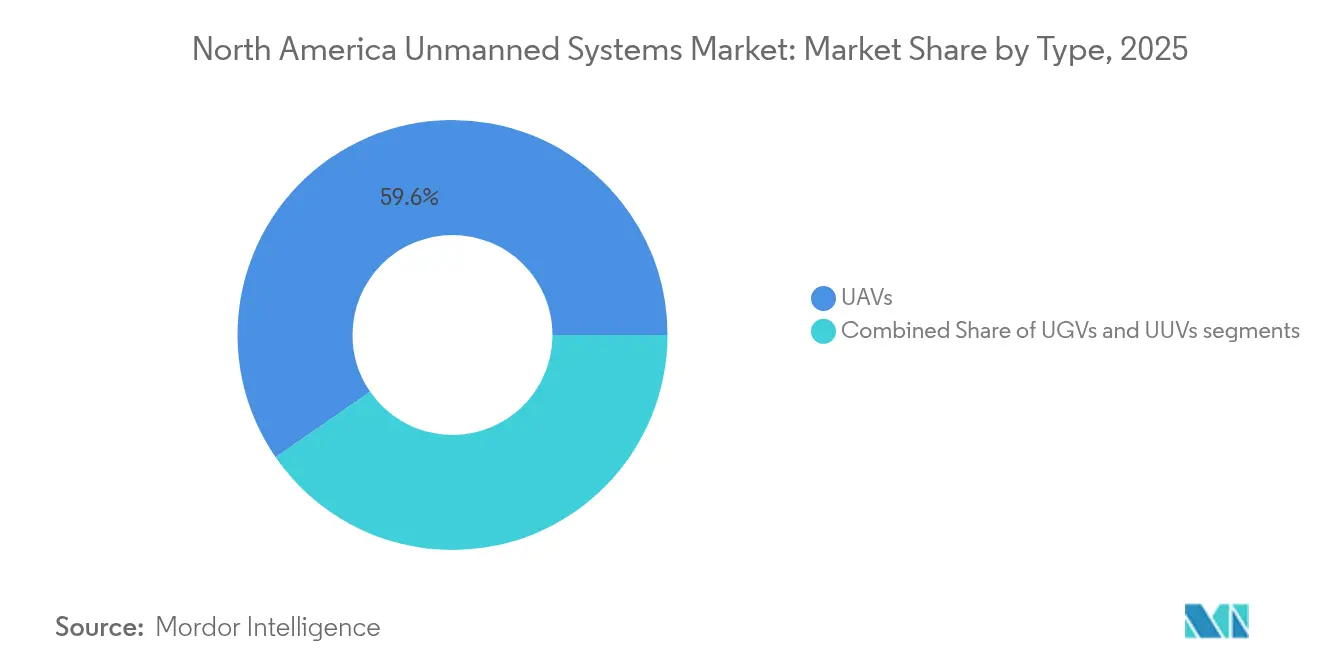
- Por tipo de plataforma, los vehículos aéreos no tripulados lideraron con una participación de ingresos del 59,62% en 2025; las plataformas aéreas no tripuladas también registran el crecimiento más rápido con una CAGR del 11,42% hasta 2031.
- Por aplicación, el ISR militar representó el 40,72% de la participación del mercado de sistemas no tripulados de América del Norte en 2025, mientras que se espera que la logística comercial y la entrega escalen a una CAGR del 12,28% hasta 2031.
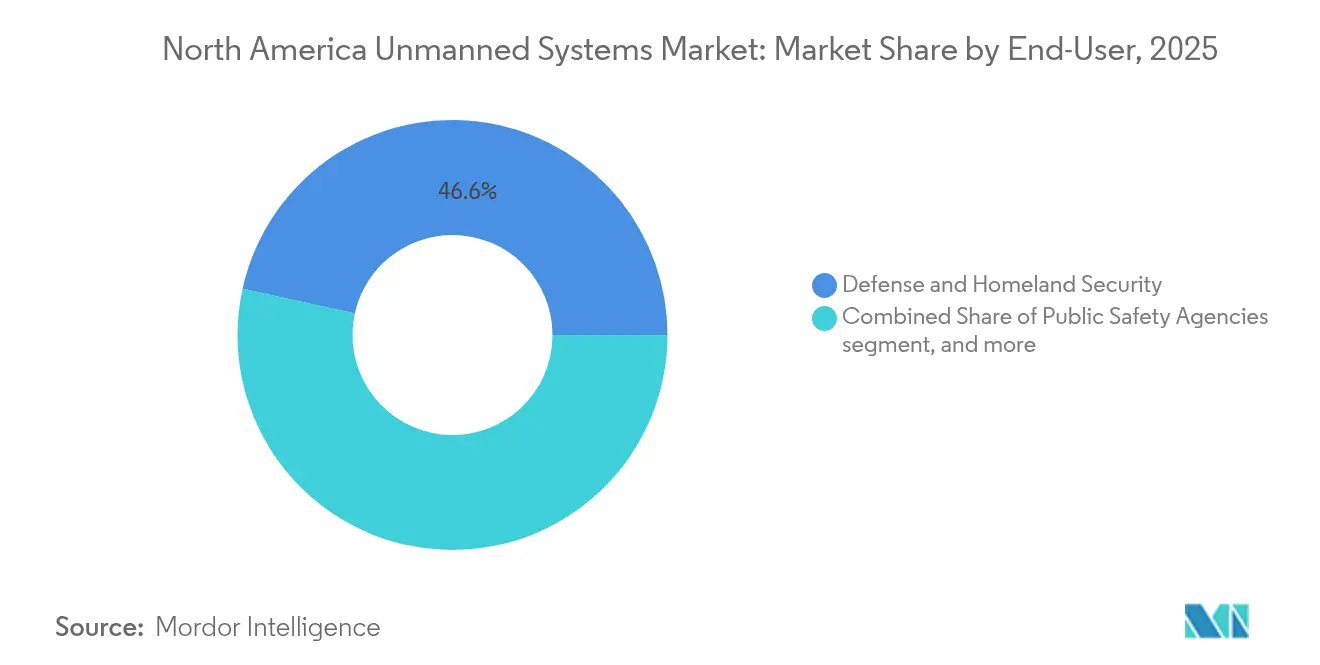
- Por usuario final, el segmento de defensa y seguridad nacional mantuvo una participación del 46,55% del tamaño del mercado de sistemas no tripulados de América del Norte en 2025, pero los proveedores de servicios registran la CAGR proyectada más alta del 12,66% hasta 2031.
- Por geografía, Estados Unidos dominó con una participación del 86,55% en 2025, mientras que Canadá representa el país de más rápido crecimiento, avanzando a una CAGR del 10,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de defensa multidominio que acelera la adquisición de sistemas no tripulados | +2.8% | Instalaciones de defensa de Estados Unidos | Mediano plazo (2-4 años) |
| Integración de drones comerciales que se expande en los sectores agrícola y logístico | +2.1% | Cinturón agrícola de EE. UU., comunidades remotas de Canadá | Largo plazo (≥ 4 años) |
| Avances regulatorios que habilitan operaciones BVLOS a gran escala | +1.9% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Reducciones de costos en autonomía de IA y procesamiento en el borde que impulsan una adopción más amplia | +1.7% | Centros tecnológicos de América del Norte | Mediano plazo (2-4 años) |
| Creciente demanda de vehículos autónomos submarinos en energía costa afuera e inspección submarina | +1.2% | Costa del Golfo de EE. UU., regiones costa afuera de Canadá | Largo plazo (≥ 4 años) |
| Agencias de seguridad pública y respuesta a emergencias que escalan operaciones basadas en drones | +0.9% | Centros urbanos en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Modernización de defensa multidominio que acelera la adquisición de sistemas no tripulados
El aumento de los requisitos multidominio sustenta el robusto gasto militar de los Estados Unidos, como lo ilustra la solicitud de presupuesto de USD 10,1 mil millones para el año fiscal 2025 en vehículos no tripulados, que es USD 1 mil millones más que el año anterior. Los programas consolidados del Ejército, como el Sistema Aéreo No Tripulado Táctico del Futuro y los Efectos Lanzados, tienen como objetivo impulsar la interoperabilidad entre dominios, mientras que la adquisición de la Marina de 49 vehículos de superficie no tripulados adicionales subraya el crecimiento de la demanda marítima. Las inversiones que superan los USD 500 millones en sistemas anti-dron reflejan un entorno de amenazas en evolución y refuerzan las prioridades de modernización de flotas. El programa Replicator del Departamento de Defensa, encargado de desplegar miles de aeronaves autónomas desechables, señala un cambio acelerado hacia sistemas de gran volumen y bajo costo. Estas iniciativas combinadas consolidan el gasto en defensa como el principal pilar que sustenta el mercado de sistemas no tripulados de América del Norte.
Integración de drones comerciales que se expande en los sectores agrícola y logístico
Los drones comerciales registrados en Estados Unidos se más que duplicaron entre 2019 y 2024, alcanzando 842.000 unidades, y las proyecciones indican una flota de 1,1 millones para 2028.[1]Verisk, "Pronóstico de Flota de Drones Comerciales de EE. UU.," verisk.com Las aprobaciones de la FAA para operaciones de enjambre de múltiples drones permiten que un solo piloto controle plataformas de mayor carga útil, ampliando los casos de uso agrícola, como la pulverización de precisión y el análisis de cultivos. La adopción logística sigue la misma tendencia: la operación de Walmart en Dallas–Fort Worth ya cubre 1,8 millones de residentes, y los pronósticos de la industria anticipan 808 millones de entregas comerciales con drones anualmente para 2034. La sinergia entre agricultura y logística impulsa a productores como MightyFly a desarrollar drones de carga con capacidad de 100 libras y misiones de 600 millas. En conjunto, estos hitos validan la expansión de la demanda civil en el mercado de sistemas no tripulados de América del Norte.
Avances regulatorios que habilitan operaciones BVLOS a gran escala
El Congreso ha ordenado a la FAA emitir las reglas finales de BVLOS para marzo de 2026, un hito que se espera elimine los actuales cuellos de botella de las exenciones operativas. Canadá avanza aún más rápido; las regulaciones de Transport Canada, vigentes desde noviembre de 2025, autorizan vuelos BVLOS rutinarios para aeronaves de hasta 150 kilogramos sobre zonas escasamente pobladas.[2]Shield AI, "Piloto de IA completa vuelo autónomo del MQM-178," shield.ai El próximo marco de la Parte 108 de la FAA traslada la supervisión hacia credenciales corporativas en lugar de individuales, agilizando las aprobaciones para redes logísticas. Los primeros adoptantes, como el Departamento de Policía de Elk Grove, ya reportan más de 1.000 misiones BVLOS, validando las ganancias de eficiencia. Las conversaciones de armonización dentro de la Organización de Aviación Civil Internacional (OACI) apuntan a garantizar que las normas de América del Norte se alineen con los estándares internacionales futuros, reforzando la claridad regulatoria que beneficia al mercado de sistemas no tripulados de América del Norte.
Reducciones de costos en autonomía de IA y procesamiento en el borde que impulsan una adopción más amplia
Los avances en computación en el borde permiten que los pilotos de IA funcionen de manera local, como lo demuestra Shield AI con vuelos autónomos en el Kratos MQM-178 con procesamiento a bordo. La miniaturización de componentes reduce los requisitos de tamaño, peso y potencia; se estima que eliminar una sola libra de un dron ahorra USD 30.000 a lo largo de su ciclo de vida. Deloitte proyecta que los costos de entrega de paquetes caerán de USD 60 a USD 4 por paquete para 2030, impulsados por mejoras en la navegación de IA y una mayor duración de la batería. Las iniciativas de defensa como el Proyecto Maven ilustran cómo el análisis de video automatizado acorta los ciclos de detección de amenazas, subrayando el beneficio operativo de una autonomía más económica e inteligente. La caída de los costos de hardware y software amplía la base de usuarios potenciales en todo el mercado de sistemas no tripulados de América del Norte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones inconsistentes de privacidad y gobernanza de datos que obstaculizan la escalabilidad | -1.4% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Vulnerabilidades en la cadena de suministro de sensores y chips que afectan los plazos de producción | -1.1% | Toda América del Norte | Corto plazo (≤ 2 años) |
| Retrasos en las adquisiciones anti-UAS que ralentizan el despliegue de sistemas no tripulados | -0.8% | Instalaciones militares de EE. UU., sitios de infraestructura crítica | Corto plazo (≤ 2 años) |
| Restricciones de emisión acústica que limitan el despliegue de vehículos submarinos | -0.3% | Aguas costeras de EE. UU. y Canadá, áreas marinas protegidas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones inconsistentes de privacidad y gobernanza de datos que obstaculizan la escalabilidad
Las fragmentadas leyes de privacidad a nivel estatal en Estados Unidos y las diferentes normas federales-provinciales en Canadá aumentan los costos de cumplimiento y restringen las operaciones multijurisdiccionales. Las preocupaciones comunitarias sobre la vigilancia habilitada por sensores complican los despliegues de seguridad pública a pesar de los comprobados beneficios en la respuesta a emergencias. Los mandatos de retención de datos no alineados restringen aún más los vuelos logísticos transfronterizos y retrasan los programas nacionales de dron como primer respondedor. Hasta que surjan estándares uniformes, la incertidumbre de gobernanza pesará sobre los planes de expansión en todo el mercado de sistemas no tripulados de América del Norte.
Vulnerabilidades en la cadena de suministro de sensores y chips que afectan los plazos de producción
La escasez de semiconductores, las restricciones comerciales y la dependencia de proveedores en el extranjero amenazan la entrega oportuna de procesadores de alto rendimiento y sensores de imagen. La posible prohibición de EE. UU. sobre drones de origen chino ilustra la fragilidad de las cadenas de suministro existentes y obliga a los fabricantes a rediseñar componentes. El esquema de reemplazo de agencias estatales de Dakota del Norte evidencia la disrupción operativa cuando las plataformas no conformes deben ser retiradas. Por tanto, las empresas están invirtiendo en instalaciones de fabricación domésticas y estrategias de fuentes múltiples; sin embargo, la volatilidad en los plazos de entrega probablemente persistirá en el corto plazo y suprimirá la producción en todo el mercado de sistemas no tripulados de América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Plataformas Aéreas Impulsan el Liderazgo del MercadoLos vehículos aéreos no tripulados (VANTs) representaron el 59,62% de los ingresos de 2025 y se prevé que se expandan a una CAGR del 11,42% hasta 2031. Su dominio abarca desde cuadricópteros de nano-clase para reconocimiento hasta grandes drones de carga de ala fija como el Cento de MightyFly, que transporta 100 libras en 600 millas. El tamaño del mercado de sistemas no tripulados de América del Norte para aplicaciones de VANTs contribuye principalmente al crecimiento general. Los vehículos terrestres no tripulados complementan la logística de campo de batalla y la eliminación de artefactos explosivos, mientras que los programas que adaptan helicópteros Black Hawk para logística autónoma ilustran cómo la autonomía aérea permea las flotas de aeronaves de rotor.
Los vehículos submarinos no tripulados (VSNs) registran los menores volúmenes unitarios, pero se benefician de la demanda de inspección en petróleo y gas y del interés naval en la conciencia situacional del fondo marino. Las recientes pruebas del VSN Freedom con la Marina de los EE. UU. y la planta de producción de Anduril en Rhode Island con un objetivo de 200 vehículos autónomos submarinos por año confirman el aumento de la inversión submarina. La transferencia tecnológica entre dominios va en aumento; el aprendizaje profundo habilitado por sonar en los VSNs y la navegación sin GPS en los VANTs comparten algoritmos de IA, lo que permite la convergencia de plataformas y refuerza la expansión del mercado de sistemas no tripulados de América del Norte.


Por Aplicación:
El Dominio Militar Cede Paso a la Expansión ComercialLas misiones de ISR militar generaron el 40,72% de los ingresos de 2025, respaldadas por presupuestos federales sostenidos y operaciones de seguridad fronteriza como los 51.674 vuelos de drones del Departamento de Seguridad Pública de Texas. Sin embargo, se proyecta que la logística comercial y la entrega superen a todos los demás segmentos con una CAGR del 12,28% hasta 2031, a medida que las aprobaciones BVLOS y las eficiencias de la IA de borde empujan la economía unitaria hacia la rentabilidad. El tamaño del mercado de sistemas no tripulados de América del Norte asignado a las plataformas logísticas está destinado a aumentar considerablemente.
La gestión agrícola y de recursos naturales también registra una adopción rápida después de que los permisos de la FAA para operaciones de enjambre permiten que un operador supervise múltiples aspersores de carga pesada, lo que desencadena escalas de producción por parte de fabricantes de equipo original de EE. UU. La inspección industrial utiliza cargas útiles térmicas, LiDAR e hiperespectrales para el mantenimiento de infraestructura, mientras que las agencias de respuesta a emergencias aprovechan las flotas BVLOS para reducir los tiempos de llegada a incidentes. En cada uso final, la IA a bordo gestiona cada vez más la fusión de datos, lo que permite obtener información en tiempo real que acelera los ciclos de toma de decisiones.
Por Usuario Final:
Los Proveedores de Servicios Emergen como Líderes de CrecimientoLos clientes de defensa y seguridad nacional controlaron el 46,55% del gasto de 2025, respaldados por programas como el despliegue de sistemas aéreos no tripulados a bordo de buques de la Guardia Costera y la ampliada flota de vehículos de superficie no tripulados de la Marina. Sin embargo, los operadores de dron como servicio exhiben la trayectoria de crecimiento más rápida con una CAGR del 12,66%, lo que indica un cambio hacia el acceso basado en suscripción que minimiza el desembolso de capital para los adoptantes. Su auge redefine el mercado de sistemas no tripulados de América del Norte, trasladando la captura de valor de las ventas de hardware a los servicios recurrentes.
Las agencias de seguridad pública adquieren cada vez más sistemas DFR (dron como primer respondedor) llave en mano; la autorización BVLOS a escala urbana de Elk Grove ejemplifica la madurez operativa. Las empresas industriales en energía y telecomunicaciones prefieren los contratos de inspección externalizados que agrupan plataforma, piloto, análisis y soporte de cumplimiento. En paralelo, las empresas de seguridad privada, topografía y monitoreo ambiental utilizan modelos de servicio similares, ampliando la amplitud del mercado.
Análisis Geográfico
Mercado de Sistemas No Tripulados de Estados Unidos
Estados Unidos representó el 86,55% del gasto en 2025, respaldado por el presupuesto de 10,1 mil millones de USD del Departamento de Defensa, una infraestructura madura de sitios de prueba y un flujo de más de 200 operaciones de fusiones y adquisiciones que aceleraron la consolidación de capacidades nacionales. Los despliegues a gran escala abarcan la seguridad fronteriza, la entrega de paquetes y la respuesta a emergencias, con una agencia estatal que opera 368 aeronaves y 325 pilotos para operaciones fronterizas. Se espera que el próximo marco de la FAA para vuelos BVLOS bajo la Parte 108 amplíe aún más los casos de uso comercial, sosteniendo el liderazgo del mercado de sistemas no tripulados de América del Norte en Estados Unidos.
Mercado de Sistemas No Tripulados de Canadá
Se proyecta que Canadá crezca a una tasa de crecimiento anual compuesto (CAGR) del 10,95% hasta 2031, impulsado por las progresivas normas de vuelos BVLOS promulgadas en noviembre de 2025 y una adquisición de sistemas de aeronaves pilotadas remotamente (RPAS) para el Ártico por valor de 2,5 mil millones de CAD que inicia producción en 2025. La adopción de drones por parte del Servicio de Policía de Calgary para la reconstrucción de accidentes de tráfico y las vastas regiones remotas que se benefician de la logística no tripulada crean un terreno fértil para la expansión. Los diálogos de armonización con Estados Unidos tienen como objetivo facilitar los vuelos transfronterizos, integrando a los operadores canadienses de manera más estrecha en el mercado de sistemas no tripulados de América del Norte.
Mercado de Sistemas No Tripulados de México
México sigue siendo incipiente pero estratégicamente importante dado su frontera con Estados Unidos y su diverso terreno, adecuado para aplicaciones de agricultura de precisión, inspección de infraestructuras y respuesta humanitaria. La normativa nacional continúa evolucionando, pero la creciente cobertura mediática de los drones habilitados con inteligencia artificial sugiere un creciente interés por parte de las partes interesadas. A medida que las regulaciones norteamericanas convergen, es probable que México aproveche las sinergias de la cadena de suministro y los modelos de proveedores de servicios que han demostrado ser exitosos en otras partes de la región.
Panorama regulatorio
En Estados Unidos, la FAA sigue siendo el principal regulador civil de las operaciones de UAS, con vías basadas en exenciones que se expanden junto con la elaboración de normativas. En abril de 2026, la FAA publicó su proceso para la autoridad de exención de la Sección 927 creada por la FAA Reauthorization Act de 2024, proporcionando un mecanismo adicional para aprobar operaciones de mayor complejidad mientras avanza el trabajo más amplio sobre la política de BVLOS hacia el plazo obligatorio de una norma final de BVLOS para marzo de 2026. Las acciones del Federal Register en 2026 continuaron formalizando restricciones de espacio aéreo en sitios fijos para aeronaves no tripuladas cerca de instalaciones designadas, reforzando que la ampliación operativa va acompañada de restricciones impulsadas por la seguridad.
Canadá avanzó con normas habilitantes de BVLOS y controles de seguridad impulsados por eventos. Las normas de Transport Canada, vigentes desde noviembre de 2025, permiten vuelos BVLOS rutinarios para aeronaves de hasta 150 kilogramos sobre áreas escasamente pobladas, y las actualizaciones de 2026 a la guía aeronáutica y la creación de espacio aéreo restringido para RPAS en los sitios de la Copa Mundial de la FIFA 2026 en Toronto y Vancouver muestran una gestión activa de operaciones complejas. En el ámbito de la seguridad y el contra-UAS, el proyecto de ley C-15 recibió la sanción real el 26 de marzo de 2026 para autorizar a Transport Canada a permitir que entidades específicas interdicten drones que presenten riesgos de seguridad, mientras que en Estados Unidos, una norma final provisional de julio de 2026 emitida por el Departamento de Justicia y el Departamento de Seguridad Nacional avanzó para codificar el marco de la SAFER SKIES Act para operaciones de contra-UAS de SLTT.
Análisis de la cadena de valor
La cadena de valor de sistemas no tripulados de América del Norte abarca proveedores de componentes (procesadores, sensores de imagen, motores, baterías, enlaces de comunicación), fabricantes de plataformas OEM (integración de fuselajes y propulsión de UAV/UGV/UUV), proveedores de software de autonomía y misión (IA en el borde, navegación, fusión de datos), proveedores de cargas útiles y control terrestre, e integradores y proveedores de servicios posteriores (capacitación, cumplimiento normativo, mantenimiento, análisis y drone-as-a-service). Las adquisiciones de defensa y las vías verificadas, como el enfoque de verificación Blue UAS, influyen en las decisiones de diseño aguas arriba, empujando a los OEM hacia listas de materiales trazables y seguras, y hacia el abastecimiento nacional o de países aliados para electrónica sensible.
La resiliencia de la cadena de suministro y la ampliación de la producción se ejecutan cada vez más mediante asociaciones de fabricación nacional, producción a nivel de depósito e iniciativas de automatización. En junio de 2026, el Tobyhanna Army Depot comenzó a operar una nueva línea de ensamblaje de motores sin escobillas con un objetivo inicial de 200.000 motores y una capacidad citada de hasta 1.500 motores por día, abordando un cuello de botella crítico de subcomponentes para drones de alto volumen. En julio de 2026, Carnegie Foundry y Carnegie Mellon University anunciaron la Autonomous Systems Manufacturing Platform (ASMP) para ayudar a los fabricantes a automatizar la producción y ampliar la capacidad, mientras que la selección por parte de Saxon Unmanned de IGCS International y Lacks Enterprises en mayo de 2026 para fabricación de alto volumen en EE. UU. ilustra cómo los OEM están construyendo vías de producción conformes y repetibles. Las restricciones persistentes destacadas en el contexto del informe, incluida la disponibilidad de sensores y chips y el riesgo de componentes extranjeros, continúan condicionando la calificación de proveedores, la estrategia de inventario y las decisiones de integración vertical.
Panorama Competitivo
La competencia está fragmentada en el lado civil, pero muestra una consolidación medida en nichos de defensa, evidenciada por más de 200 transacciones de fusiones y adquisiciones registradas en 2023. La adquisición de BlueHalo por parte de AeroVironment por USD 4,1 mil millones fusionó la experiencia en vehículos aéreos con activos de guerra electrónica, señalando una tendencia hacia portafolios de múltiples capacidades.[4] AeroVironment, "AeroVironment adquirirá BlueHalo," avinc.com Las grandes empresas prime y los competidores respaldados por capital de riesgo compiten por integrar IA de borde y autonomía; la pila de software con vuelo probado de Shield AI en aeronaves de clase Reaper destaca el rendimiento de clase mundial.
Los actores basados en servicios como Ondas-Volatus aprovechan el Sistema Optimus para proporcionar vigilancia fronteriza persistente como servicio, ilustrando vectores de crecimiento alternativos más allá de la fabricación. La planta de vehículos autónomos submarinos de Anduril en Rhode Island, con un objetivo de 200 unidades anuales, muestra cómo la integración vertical y la producción escalable pueden irrumpir en los proveedores navales tradicionales. La resiliencia de la cadena de suministro diferencia ahora a los competidores; las empresas que se diversifican alejándose de los chips de fuente única ganan ventajas en licitaciones de contratos de defensa que exigen contenido doméstico.
La convergencia tecnológica, la experiencia en cumplimiento de BVLOS y las sólidas redes de proveedores determinan la posición competitiva. Las empresas que combinan hardware, software, análisis y servicios regulatorios están posicionadas para capturar flujos de ingresos recurrentes y dar forma a la trayectoria futura del mercado de sistemas no tripulados de América del Norte.
Líderes de la Industria de Sistemas No Tripulados de América del Norte
Lockheed Martin Corporation
Teledyne FLIR LLC (Teledyne Technologies Incorporated)
L3Harris Technologies, Inc.
General Atomics
Northrop Grumman Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas No Tripulados de América del Norte
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- General Atomics
- L3Harris Technologies, Inc.
- General Dynamics Corporation
- Elbit Systems Ltd.
- Teledyne FLIR LLC (Teledyne Technologies Incorporated)
- AeroVironment, Inc.
- SZ DJI Technology Co. Ltd.
- Anduril Industries, Inc.
- Kratos Defense & Security Solutions, Inc.
- Skydio, Inc.
- Shield AI, Inc.
- Textron Systems Corporation (Textron Inc.)
- Oceaneering International, Inc.
- Kongsberg Gruppen ASA
- Saab AB
- QinetiQ Group
Lea el análisis de las empresas de mercado de sistemas no tripulados de américa del norte

Oportunidades de mercado y perspectivas futuras
Los programas y acciones de contratación liderados por defensa abren espacio en blanco a corto plazo para sistemas prescindibles, municiones merodeadoras y contra-UAS. En 2026, el Ejército de EE. UU. adjudicó a AeroVironment variantes de próxima generación de Switchblade para su entrega (febrero de 2026) y un contrato de producción para el UAS VTOL eléctrico P550 para reconocimiento de largo alcance (julio de 2026). El Ejército también emitió una adjudicación IDIQ a Neros para sistemas de clase FPV en junio de 2026, ampliando las señales de contratación tanto en plataformas orientadas a efectos de precisión como de reconocimiento. Estas adjudicaciones refuerzan las oportunidades para proveedores de subcomponentes conformes, enlaces de datos seguros, software de misión y capacidad de fabricación rápida alineada con los requisitos federales de abastecimiento y seguridad.
En el ámbito civil y comercial, el avance regulatorio de BVLOS y el crecimiento de los modelos de drone-as-a-service amplían los casos de uso abordables en logística, seguridad pública, inspección y operaciones remotas. Las normas de BVLOS de Transport Canada, vigentes desde noviembre de 2025, junto con la actividad municipal de seguridad pública con BVLOS citada en el contexto del informe, respaldan ofertas empaquetadas que combinan aeronaves, pilotos, análisis y servicios de cumplimiento. Al mismo tiempo, el endurecimiento de los requisitos federales de seguridad en las adquisiciones en Estados Unidos, incluido el memorando de la OMB que implementa la American Security Drone Act con actualizaciones de política de agencias previstas para el 20 de mayo de 2026, crea una oportunidad distintiva para los proveedores que puedan documentar su postura de ciberseguridad, gobernanza de datos y cadenas de suministro de bajo riesgo en flotas desplegadas para misiones gubernamentales y de infraestructura crítica.
Recent Industry Developments in Mercado de Sistemas No Tripulados de América del Norte
- Julio de 2026: Lockheed Martin MORFIUS X-Rotor, un sistema aerotransportado de microondas de alta potencia contra drones, posicionado para derrotar grandes enjambres de drones. El anuncio destacó un cambio hacia opciones de contra-UAS escalables y de menor costo por enfrentamiento, a medida que proliferan las amenazas de Grupo 1-3, apoyando un despliegue más rápido de efectos reutilizables junto con interceptores cinéticos.
- Junio de 2026: L3Harris Technologies recibió un pedido del Ejército de EE. UU. para entregar sistemas contra-no tripulados VAMPIRE, ampliando el despliegue e integración en el borde táctico.
- Enero de 2025: La Fuerza Aérea de EE. UU. adjudicó a Firestorm Labs un contrato para entregar pequeños sistemas aéreos no tripulados junto con servicios de apoyo e I+D, subrayando la continua demanda de defensa por sUAS escalables y adaptados a la misión, y acelerando las oportunidades de ampliación de producción, actualizaciones de autonomía y servicios de sostenimiento.


Mercado de Sistemas No Tripulados de América del Norte Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de sistemas no tripulados de América del Norte se define como los ingresos provenientes de plataformas no tripuladas vendidas para su uso en misiones de defensa, civiles y de seguridad pública en la región, incluyendo el vehículo principal y los elementos de carga útil y control críticos para la misión que se adquieren junto con él.
Exclusiones de alcance: excluimos las plataformas tripuladas, los servicios de TI generales no vinculados a un programa no tripulado específico, y actividades posteriores como la dotación de personal operador y la consultoría no técnica.
Descripción general de la segmentación
- Por Tipo
- Vehículos Aéreos No Tripulados (VANTs)
- Vehículos Terrestres No Tripulados (VTNs)
- Vehículos Submarinos No Tripulados (VSNs)
- Por Aplicación
- ISR Militar
- Civil y de Aplicación de la Ley
- Logística Comercial y Entrega
- Agricultura y Recursos Naturales
- Inspección y Mantenimiento Industrial
- Por Usuario Final
- Defensa y Seguridad Nacional
- Agencias de Seguridad Pública
- Operadores Empresariales e Industriales
- Proveedores de Servicios (Dron como Servicio)
- Por Geografía
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos con investigación documental para fijar los límites y construir una base fáctica clara sobre los impulsores de la demanda en Estados Unidos, Canadá y México. Los insumos habituales incluyen anexos de presupuestos de defensa y documentos de programas, avisos públicos de adjudicación de contratos y normativas de aviación y marítimas que determinan dónde pueden desplegarse las plataformas no tripuladas.
Para fuentes públicas y sin muro de pago, nos basamos en materiales como los documentos presupuestarios del Departamento de Defensa de EE. UU., las actualizaciones de elaboración de normativas e integración de UAS de la FAA, las revisiones de programas de la Oficina de Responsabilidad Gubernamental de EE. UU., las estadísticas de aduanas y comercio de EE. UU. para categorías de equipos relevantes, y publicaciones de asociaciones de drones y robótica. Luego contrastamos con presentaciones de empresas, presentaciones a inversores y cobertura de prensa fiable para confirmar el calendario de programas, los ritmos de entrega y las bandas de precios típicas. Cuando fue necesario, también utilizamos suscripciones de pago para datos financieros e inteligencia corporativa, bases de datos de patentes, y análisis de contratos y licitaciones para reforzar los insumos del modelo. Estas fuentes de investigación documental son solo ilustrativas, y se utilizaron muchas otras referencias públicas para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para validar lo que la investigación documental no podía mostrar con claridad, especialmente la división entre nuevas compras de plataformas, actualizaciones y repuestos, y cómo la adopción difiere según el tipo de misión. Hablamos con una combinación de proveedores de plataformas, proveedores de cargas útiles y subsistemas, integradores de sistemas y usuarios finales de agencias de defensa y civiles, y utilizamos seguimientos para resolver vacíos relacionados con los ciclos de adquisición, el calendario de entrega y los supuestos de movimiento de precios.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 13% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 18% | Gerentes: 60% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, en el que el gasto de programas y las señales de adquisición se reconstruyeron primero por tipo de plataforma y misión, y luego se conciliaron con verificaciones del lado de la oferta. Dado que muchos programas no tripulados avanzan en lotes, modelamos la demanda utilizando el calendario de los ciclos de adquisición, las cantidades de entrega esperadas y los valores unitarios típicos, y luego los convertimos en valor de mercado anual.
Los insumos clave utilizados en el modelo incluyen los presupuestos y planes de adquisición de defensa y seguridad nacional, las tasas de expansión y reemplazo de flotas por clase de plataforma, los desencadenantes de adopción civil y de seguridad pública vinculados a permisos regulatorios, el movimiento del precio de venta promedio según la complejidad de la carga útil, y el ritmo de las actualizaciones de autonomía y sensores que impulsan el gasto en modernización. Cuando los datos públicos eran escasos, las brechas se gestionaron utilizando rangos derivados de entrevistas y luego reduciéndolos mediante verificaciones de consistencia frente a valores de contratos conocidos, capacidad de producción visible y patrones de importación de componentes relevantes.
Para las previsiones, utilizamos análisis de escenarios anclados a las perspectivas presupuestarias y la demanda de misiones, y luego refinamos la trayectoria de crecimiento utilizando relaciones de tipo regresión simple entre el financiamiento de adquisiciones, las entregas de plataformas y la progresión de precios. La trayectoria final se ajustó solo después de que la retroalimentación de las entrevistas convergiera en un calendario realista para nuevas adjudicaciones, calendarios de entrega y presión de precios derivada de la fabricación a escala.
Validación de datos y ciclo de actualización
Antes de finalizar, comparamos los resultados del modelo con señales independientes como los totales de adjudicaciones de contratos importantes, los movimientos de partidas presupuestarias y los hitos observables de despliegue de flotas, y luego investigamos cualquier salto interanual desproporcionado. Si una variación no puede explicarse por un evento de adquisición conocido, se vuelven a verificar los insumos y, cuando es necesario, se vuelve a contactar a los encuestados para confirmar qué ha cambiado.
Los resultados también pasan por revisiones de analistas en varias etapas, donde se verifican los supuestos, cálculos y conversiones de moneda para garantizar la coherencia entre países y tipos de plataformas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como la cancelación de un programa importante, una nueva norma regulatoria que habilita casos de uso civil, o un cambio significativo en el financiamiento de defensa. Justo antes de la entrega, realizamos una revisión final para garantizar que se reflejen las últimas publicaciones públicas y señales de mercado validadas.
Tamaño del mercado de sistemas no tripulados de América del Norte de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para sistemas no tripulados en América del Norte pueden parecer muy dispares porque el límite no es uniforme, y las fuentes no siempre separan la adquisición de plataformas de servicios y software adyacentes. El momento también importa, porque algunas cifras utilizan líneas base presupuestarias más antiguas o combinan promedios históricos con el año actual.
La tabla comparativa muestra una dispersión significativa, y en el modelo de Mordor Intelligence la cifra está vinculada a la adquisición de plataformas aéreas, terrestres y marítimas no tripuladas en Estados Unidos, Canadá y México, en lugar de incorporar ingresos amplios de servicios de drones o gasto en robótica no relacionada con plataformas. Las diferencias también provienen de la rapidez con la que se asume que cambian los precios a medida que aumenta la complejidad de la carga útil, y de si el caso de previsión refleja un ritmo de programa constante o un aumento agresivo en adjudicaciones y entregas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 11,58 mil millones de USD (2025) | |
| Asociación de la Industria A | 9,90 mil millones de USD (2025) | Contabiliza principalmente plataformas aéreas y despliegues de seguridad pública, y tiende a omitir sistemas marítimos no tripulados y varios programas de vehículos terrestres liderados por defensa, lo que reduce el total. |
| Consultora Global B | 15,80 mil millones de USD (2025) | Utiliza un límite de ingresos más amplio que combina la adquisición de plataformas con servicios de drones relacionados y un gasto más amplio en software de autonomía, y aplica supuestos de aumento de precios más rápidos en el año base. |
Al leer la tabla en conjunto, la estimación más baja se alinea con una cobertura de plataformas más estrecha, mientras que la estimación más alta refleja una cesta de ingresos más amplia y una progresión de precios más optimista. Nuestro enfoque se mantiene trazable porque cada valor anual puede rastrearse hasta los impulsores de adquisición, la combinación de plataformas y los supuestos de precios que se verificaron mediante entrevistas y señales públicas de programas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sistemas no tripulados de América del Norte?
El mercado está valorado en USD 12,81 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado?
Se prevé que crezca a una CAGR del 10,62%, alcanzando USD 21,20 mil millones para 2031.
¿Qué tipo de plataforma domina los ingresos?
Los vehículos aéreos no tripulados (VANTs) lideran con el 59,62% de los ingresos de 2025 y también registran el crecimiento más rápido.
¿Por qué Canadá es el mercado nacional de más rápido crecimiento?
Las progresivas regulaciones BVLOS vigentes desde noviembre de 2025 y los programas de vigilancia del Ártico sustentan su CAGR del 10,95%.
¿Qué restricciones podrían ralentizar la adopción?
Las variadas leyes de privacidad y las vulnerabilidades en la cadena de suministro de semiconductores son los obstáculos a corto plazo más significativos.
¿Cómo están reformando los modelos de proveedores de servicios la demanda?
Las ofertas de dron como servicio permiten a los clientes acceder a hardware, pilotos y análisis en términos de suscripción, impulsando la CAGR de usuario final más alta del 12,66%.
Última actualización de la página el:



