
Tamaño y Participación del Mercado de Carburo de Tungsteno
Análisis del Mercado de Carburo de Tungsteno por Mordor Intelligence
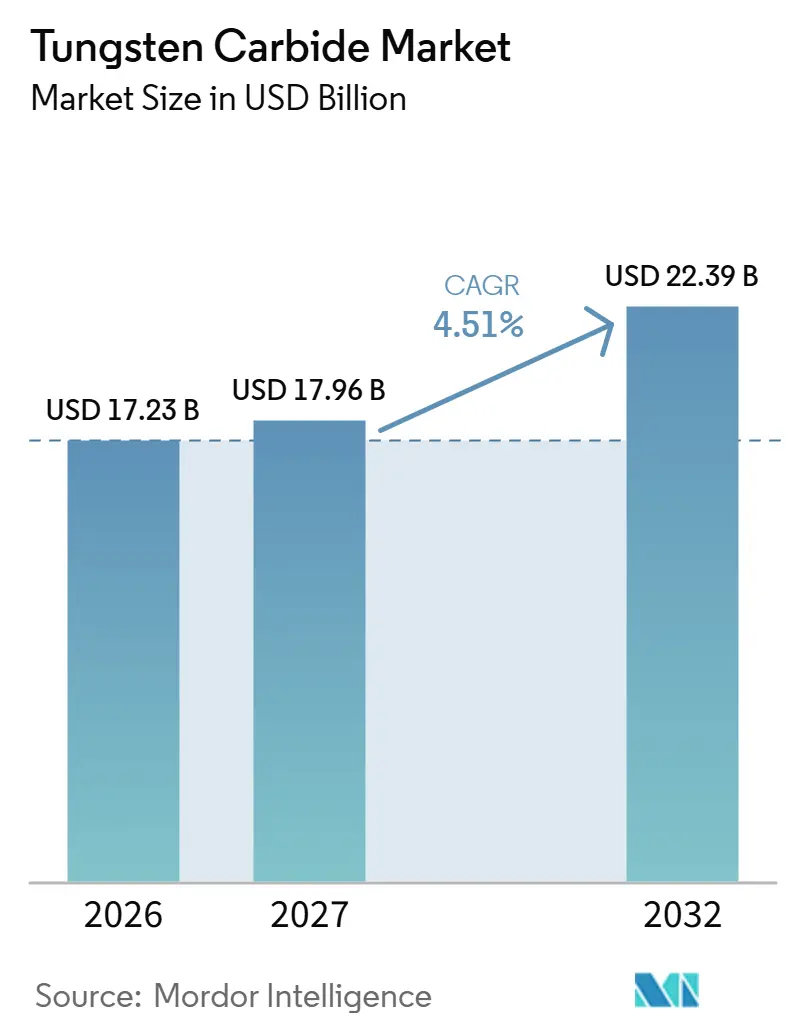
El tamaño del mercado de carburo de tungsteno se valoró en 17,23 mil millones de USD en 2026 y se estima que crecerá desde 17,96 mil millones de USD en 2027 hasta alcanzar los 22,39 mil millones de USD para 2032, con una CAGR del 4,51% durante el período de previsión (2027-2032).
La expansión manufacturera en China e India conecta el suministro de carburo con una mayor actividad de mecanizado de metales, mientras que el mecanizado automotriz y las obras de tunelación sostienen necesidades de herramientas diferenciadas. Las herramientas de carburo personalizadas ofrecen a los proveedores formas de atender requisitos específicos de cada aplicación más allá de la producción de material a granel. El reciclaje devuelve los insertos usados a la fabricación, pero las compras sensibles al precio y las obligaciones de control de exposición complican la conversión de oportunidades en ventas. Los proveedores que combinan suministro de carburo recuperado, diseño de componentes personalizados y capacidad de control de exposición están mejor posicionados para convertir la expansión del mecanizado de metales en China e India en ventas de herramientas.
Principales Conclusiones del Informe
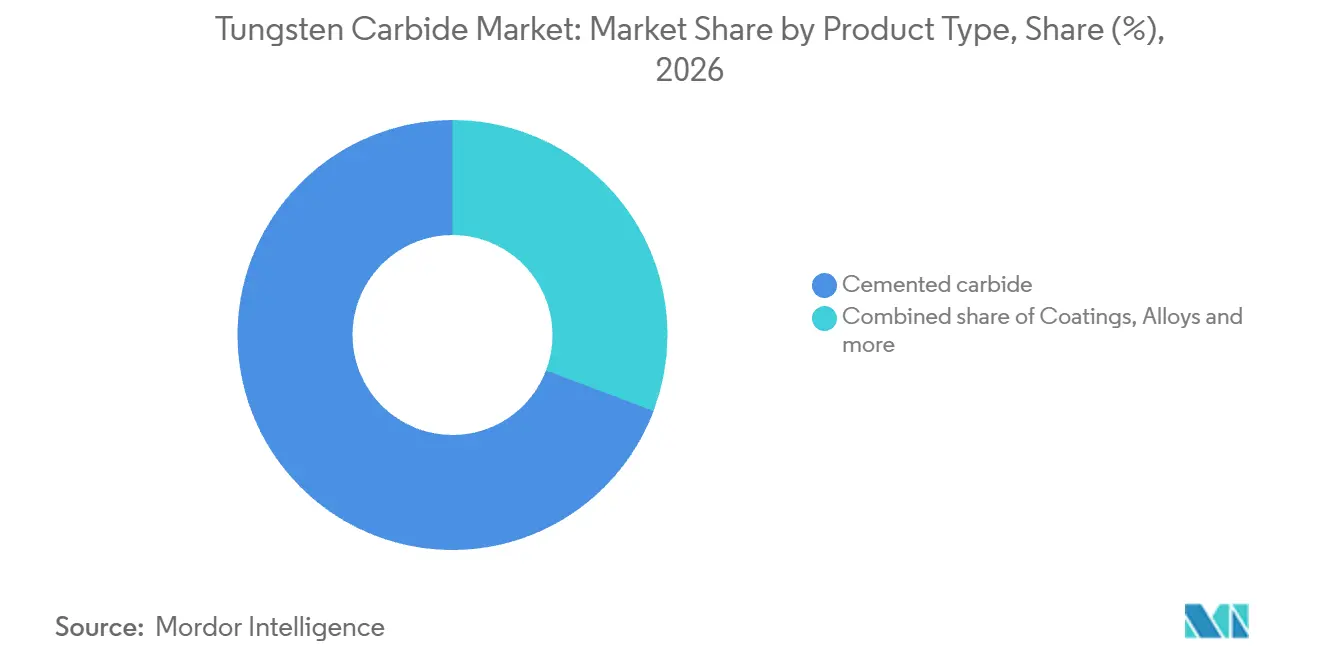
- Por tipo de producto, el carburo cementado representó una participación del 69,25% en el mercado de carburo de tungsteno en 2026, mientras que se prevé que el segmento de recubrimientos crezca más rápido, con una CAGR del 5,45% durante 2027-2032.
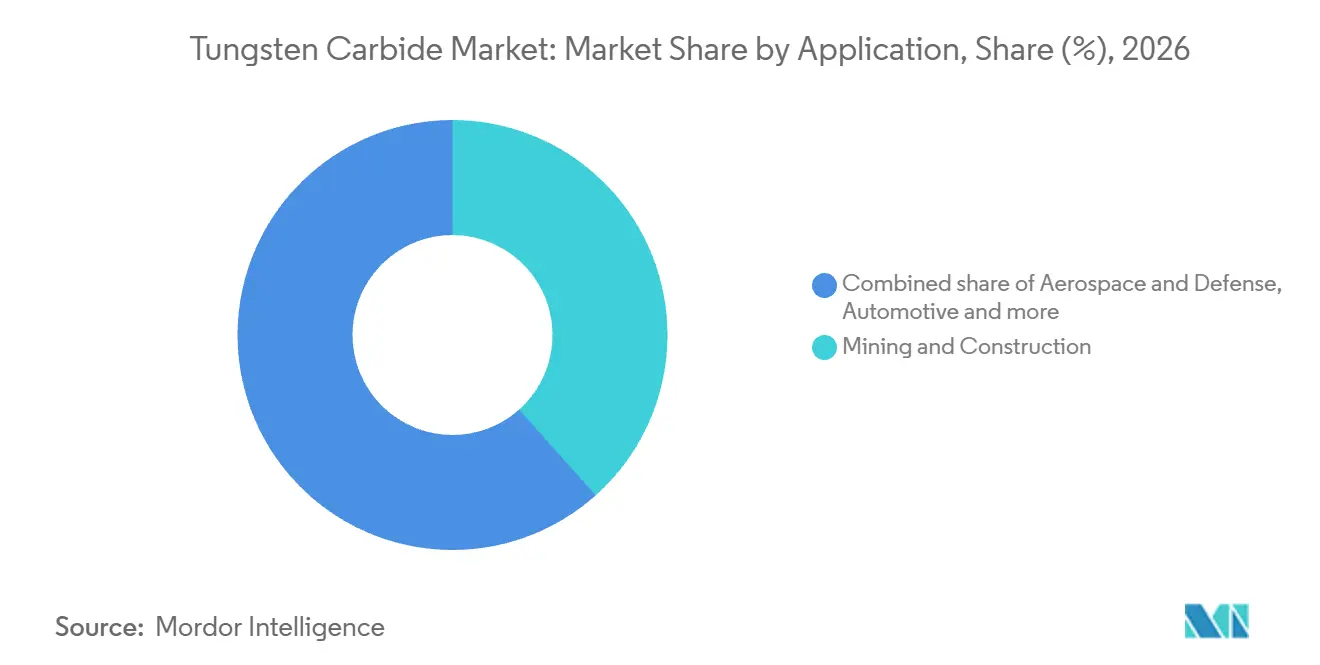
- En cuanto a aplicaciones, minería y construcción representó una participación del 38,4% en el tamaño del mercado de carburo de tungsteno en 2026, con aeroespacial y defensa previsto para crecer más rápido, con una CAGR del 5,35% durante 2027-2032.
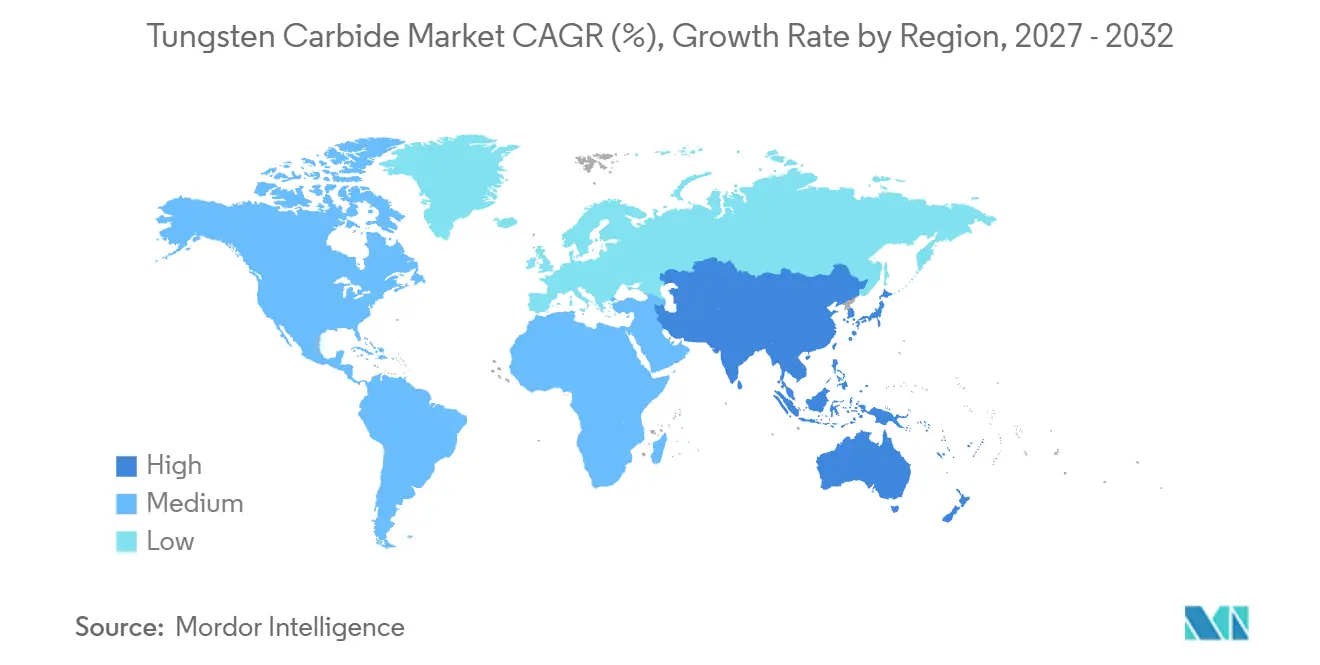
- Por geografías, Asia-Pacífico lideró con el 51,69% de los ingresos en 2026 y se prevé que sea la región de más rápido crecimiento, con una CAGR del 5,15% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de herramientas de corte resistentes al desgaste en los sectores automotriz y minero | +2.3% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Rápida industrialización en los centros de fabricación de Asia-Pacífico | +1.8% | Centros de fabricación en China | Mediano plazo (2-4 años) |
| Aceleración de las inversiones en infraestructura y construcción a nivel mundial | +1.4% | India, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Programas de reciclaje que recuperan tungsteno de insertos usados | +1% | Asia-Pacífico, Europa, América del Norte, América del Sur, África | Corto plazo (≤ 2 años) |
| Adopción de componentes de carburo cementado fabricados mediante impresión 3D | +0.3% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de herramientas de corte resistentes al desgaste en los sectores automotriz y minero
La producción automotriz y la actividad minera respaldan la demanda de carburo en el mercado de carburo de tungsteno a través de diferentes etapas del trabajo industrial. La producción mundial de vehículos de motor aumentó de 92,7 millones de unidades en 2024 a 96,4 millones en 2025.[1] Epiroc reportó un sólido crecimiento en los pedidos de herramientas de perforación de roca en 2025, respaldado por la demanda minera, particularmente en oro y cobre. Su negocio más amplio de Herramientas y Accesorios registró un crecimiento orgánico de pedidos del 4% en el segundo trimestre de 2026 frente al segundo trimestre de 2025, impulsado principalmente por la actividad de los clientes mineros. Los pedidos de Epiroc muestran que la demanda minera llega a los libros de pedidos de los proveedores de herramientas en ambos períodos, mientras que el aumento en la producción de vehículos añade un requisito de herramientas separado, impulsado por el volumen, proveniente del mecanizado automotriz.
Rápida industrialización en los centros de fabricación de Asia-Pacífico
El crecimiento manufacturero puede ampliar las aplicaciones del carburo a través de la producción de equipos industriales y bienes terminados. El valor agregado de fabricación entre las empresas industriales de China por encima del tamaño designado creció un 6,4% en 2025 en términos comparables.[1] Dentro de esa población, el valor agregado en la fabricación de maquinaria de uso general aumentó un 8% ese año en la misma base. Sandvik describió por separado la producción industrial en Asia como positiva durante 2025. El resultado en maquinaria convierte a los constructores de equipos en un enfoque de cliente diferenciado dentro de la expansión industrial más amplia. La maquinaria de uso general en China se expandió más rápido que la manufactura en general en 2025, un 8% frente al 6,4% en la misma base comparable, lo que otorga a los proveedores de carburo que atienden a los fabricantes de maquinaria exposición a una expansión industrial superior al promedio.
Aceleración de las inversiones en infraestructura y construcción a nivel mundial
La demanda de infraestructura tiene tanto un horizonte de inversión a largo plazo como un componente de ejecución de proyectos inmediato. PwC prevé que el gasto anual mundial en infraestructura aumente de 4,4 billones de USD en 2024 a 6,9 billones de USD en 2050. A nivel de proyecto, el túnel vial urbano Orange Gate-Marine Drive de la MMRDA en Bombay había alcanzado un avance físico del 14% en julio de 2026. En equipos de tunelación, CY Carbide suministra insertos de carburo de tungsteno-cobalto utilizados como componentes de rotura de roca en cortadores de disco o raspadores. Dichos insertos resisten la abrasión y el impacto de la roca y la grava durante la excavación. Los insertos de rotura de roca en la cara del cortador son donde el trabajo de excavación se convierte en un requisito de herramientas de carburo, lo que otorga a los proveedores un canal de ventas más estrecho que los presupuestos de infraestructura globales.
Programas de reciclaje que recuperan tungsteno de insertos usados
El reciclaje convierte los insertos usados de herramientas de perforación de roca en una fuente potencial de material para la producción posterior de carburo. Desde 2023, Sandvik ha incluido su programa global de reciclaje de carburo con las compras de herramientas de perforación de roca. En septiembre de 2026, informó que opera unidades de extracción en todos los continentes y en los principales centros mineros para separar los insertos usados de los cuerpos de las brocas. Dado que el programa está integrado con las compras de herramientas de perforación de roca, el carburo recuperado de las herramientas usadas de Sandvik regresa a la fabricación, respaldando el suministro en el mercado de carburo de tungsteno y puede apoyar la demanda de herramientas mediante la seguridad de la materia prima en lugar de un volumen adicional de uso final.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de precios debido al dominio chino en el suministro | -1.2% | Centros industriales de procesamiento de tungsteno en China | Corto plazo (≤ 2 años) |
| Regulaciones de toxicidad/salud ocupacional sobre el polvo de WC-Co | -0.7% | Lugares de trabajo industriales en Estados Unidos | Mediano plazo (2-4 años) |
| Alta intensidad energética de la sinterización y la inminente fijación de precios al carbono | -0.4% | Asia-Pacífico, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de precios debido al dominio chino en el suministro
La volatilidad de los precios afecta tanto la disponibilidad de polvo de carburo como el momento de los pedidos posteriores en el mercado de carburo de tungsteno. China produjo un estimado de 67.000 toneladas métricas de contenido de tungsteno minado en 2025, frente a un total mundial redondeado de 85.000 toneladas métricas.[3] En 2025 y en el período enero-marzo de 2026, Guangdong Xianglu Tungsten reportó que el ajustado suministro de materias primas, el aumento de los precios y la presión sobre el capital de trabajo la llevaron a reducir la producción de polvo de carburo. Su baja autosuficiencia en materias primas hizo que las compras externas fueran parte de esa exposición. Un informe del mercado chino del 24 de abril de 2026 también describió una contracción en la disposición a comprar y una postura dominante de esperar y ver ante la caída de los precios. En conjunto, la producción sensible al financiamiento y las compras diferidas pueden restringir el cumplimiento de pedidos incluso después de que las cotizaciones retrocedan, dejando a los proveedores expuestos en ambos lados de un ajuste de precios.
Regulaciones de toxicidad/salud ocupacional sobre el polvo de WC-Co
Para los operadores estadounidenses que manejan carburo con contenido de cobalto, la exposición ocupacional añade un requisito operativo más allá de la adquisición del material. La OSHA establece un límite de cobalto en metal, polvo y humo de 0,1 mg/m³ como promedio ponderado en el tiempo de 8 horas. Los empleadores cubiertos deben primero determinar e implementar controles administrativos o de ingeniería factibles para cumplir con los límites de contaminantes en el aire. Donde esos controles no puedan lograr el cumplimiento total, el equipo de protección u otras medidas deben mantener las exposiciones dentro de los límites prescritos. El equipo o las medidas técnicas deben recibir aprobación para cada uso particular de un higienista industrial competente u otra persona técnicamente calificada. Esa aprobación específica para cada uso convierte la expansión en una tarea de diseño de controles además de una decisión de equipamiento, añadiendo una carga de cumplimiento al trabajo adicional con carburo que contiene cobalto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Combinación de Producción y la Conversión de Clientes Determinan el CrecimientoEl carburo cementado representó una participación del 69,25% en el tamaño del mercado de carburo de tungsteno en 2026, convirtiéndolo en el segmento más grande. Los datos de la Asociación China de la Industria del Tungsteno sitúan la producción de carburo cementado de China en 64.000 toneladas métricas en 2025, un 6,7% más que en 2024. China Tungsten and Hightech Materials atribuyó el crecimiento del carburo cementado principalmente a la optimización de la combinación de productos. Esa combinación pone énfasis en qué productos se fabrican junto con el volumen de material procesado. El ajuste de la combinación de producción ofrece una palanca de crecimiento más específica para este gran segmento que la expansión de capacidad por sí sola.
El segmento de más rápido crecimiento es el de recubrimientos, con una CAGR prevista del 5,45% durante 2027-2032. Hardide plc reportó un crecimiento del 71% interanual en los ingresos del grupo para los 6 meses finalizados el 31 de marzo de 2026. Pedidos adicionales del sector energético impulsaron el aumento, en particular pedidos de un importante nuevo cliente de América del Norte. Asegurar una cuenta de producción puede cambiar materialmente la escala comercial de un proveedor de recubrimientos sin requerir una aceleración de la demanda en todos los usos finales. Una nueva cuenta en América del Norte contribuyó a elevar significativamente los ingresos semestrales del grupo de Hardide, lo que también convierte la retención de esa cuenta en una exposición comercial.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Aplicación:
El Rendimiento Minero y los Pedidos Pendientes Aeroespaciales Respaldan las HerramientasMinería y construcción representó una participación del 38,4% en el mercado de carburo de tungsteno en 2026, convirtiéndolo en el segmento más grande. Las Bambas en Perú produjo 410.834 toneladas métricas de cobre en concentrado en 2025, su segunda producción anual más alta. La operación también estableció récords anuales de mineral extraído, mineral procesado y recuperación. Los volúmenes de 81,3 millones de toneladas métricas de mineral extraído y 53,41 millones de toneladas métricas procesadas ilustran el rendimiento detrás de la demanda potencial de herramientas de desgaste, lo que hace que la producción de cobre por sí sola sea una guía incompleta.
El segmento de más rápido crecimiento es el aeroespacial y de defensa, con una CAGR prevista del 5,35% durante 2027-2032. Sandvik reportó una fuerte demanda aeroespacial en el mercado de herramientas de corte en 2025, tras varios años de pedidos pendientes en los grandes fabricantes aeroespaciales. MITSUBISHI MATERIALS Corporation describió un cambio en el enfoque comercial hacia el sector aeroespacial a partir del ejercicio fiscal finalizado en marzo de 2026. El mismo informe cita la recuperación incierta de la demanda automotriz mundial detrás de ese cambio, lo que convierte los pedidos pendientes aeroespaciales en una salida de crecimiento alternativa para un fabricante de herramientas de carburo como Mitsubishi Materials.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Mercado de Carburo de Tungsteno en Asia-Pacífico
Asia-Pacífico representó una participación del 51,69% en el tamaño del mercado de carburo de tungsteno en 2026 y se prevé que crezca más rápido, con una CAGR del 5,15% durante 2027-2032. China Tungsten and Hightech Materials produjo 16.300 toneladas métricas de carburo cementado en 2025, equivalente al 25,5% de la producción nacional de carburo cementado de China. En India, Maruti Suzuki inició la producción comercial en su cuarta planta de Gujarat el 30 de julio de 2026, añadiendo capacidad anual para 250.000 vehículos y elevando el total de la instalación a 1 millón. La escala de producción de carburo de China proporciona una base de suministro regional sustancial, mientras que la capacidad vehicular adicional de India crea una oportunidad de herramientas separada vinculada a la expansión de la fabricación automotriz.
En América del Norte, las aprobaciones de proyectos completadas pueden crear una ruta prospectiva hacia la demanda de carburo relacionada con la minería. El Consejo de Dirección para la Mejora de Permisos Federales de los Estados Unidos completó los permisos federales para el proyecto de minería y procesamiento de zinc y manganeso de South32, valorado en 3,3 mil millones de USD, en Arizona en septiembre de 2026. En Europa, CERATIZIT anunció en marzo de 2025 planes para cerrar sus instalaciones de metal duro en Besigheim y Empfingen durante 2026 y reconstruir la capacidad afectada en otros lugares de Europa. La empresa vinculó ese cambio planificado en su red a la presión sostenida de costos y a los pedidos desafiantes. El ejemplo norteamericano se refiere a la ejecución posterior de un desarrollo con permisos aprobados, mientras que el ejemplo europeo se refiere a dónde puede llevarse a cabo de manera competitiva la producción existente de metal duro, destacando los diferentes factores que influyen en el mercado de carburo de tungsteno en Estados Unidos.
La exposición minera en América del Sur se extiende a Perú, donde Las Bambas estableció récords de mineral extraído y mineral procesado en 2025. La recepción de pedidos de Sandvik en Brasil aumentó un 32% en 2025, impulsada principalmente por operaciones mineras que representaron una parte importante de las ventas. En Oriente Medio y África, los pedidos de Equipos y Servicios de Epiroc en su región de África/Oriente Medio disminuyeron un 3% en términos ajustados por moneda durante 2025. Esa región representó el 16% de los pedidos de Equipos y Servicios recibidos por Epiroc en 2025. El crecimiento de la recepción de pedidos liderado por la minería de Sandvik en Brasil otorga a América del Sur una señal de pedidos más clara para 2025 en herramientas de desgaste que el libro de equipos y servicios más amplio de Epiroc en África/Oriente Medio, con implicaciones para la demanda regional en el mercado de carburo de tungsteno.
Marco Regulatorio y Perspectivas
Determinadas jurisdicciones imponen diferentes requisitos de salud en el lugar de trabajo a los fabricantes que manejan peligros de polvo relacionados con el carburo. Desde la perspectiva de un fabricante de productos de carburo, la comparación se centra en cómo el monitoreo de salud y la protección respiratoria afectan las operaciones. La guía GBZ/T 340—2025 de China es recomendatoria en general, mientras que su apéndice clasifica los exámenes anuales en servicio para trabajadores expuestos al polvo de metal duro como obligatorios.
Tabla Regulatoria
| Factor de decisión | China | Estados Unidos |
|---|---|---|
| Autoridad principal | Departamentos locales de administración de salud y trabajo a nivel de condado y superiores, según las funciones asignadas | Administración de Seguridad y Salud Ocupacional |
| Instrumentos o directrices clave | Guía de control de polvo GBZ/T 340—2025, en vigor desde el 1 de febrero de 2026 | Norma de protección respiratoria 29 CFR 1910.134 |
| Efecto comercial | Exámenes anuales en servicio especificados para trabajadores expuestos al polvo de metal duro | Evaluación de peligros y exposición al seleccionar respiradores |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
China recibe una calificación Media porque los exámenes anuales obligatorios en servicio para trabajadores expuestos al polvo de metal duro crean una obligación recurrente de monitoreo de salud para los empleadores. La guía fue publicada el 20 de agosto de 2025 y entró en vigor el 1 de febrero de 2026. Estados Unidos recibe una calificación Media porque los empleadores que seleccionan respiradores deben estimar las exposiciones e identificar el estado químico y la forma física del contaminante, lo que convierte la selección en una tarea de evaluación específica para cada lugar de trabajo. Sin cambios refleja las obligaciones continuas de monitoreo y evaluación de respiradores bajo estos marcos operativos, con la norma de Estados Unidos mostrando enmiendas hasta el 26 de septiembre de 2019.
Etapas de la Cadena de Valor
La cadena del carburo abarca la fabricación de polvo, los productos de carburo conformados, las herramientas terminadas y el trabajo de recubrimiento en componentes propiedad del cliente. Global Tungsten & Powders fabrica polvos de carburo de tungsteno para herramientas de corte, insertos, herramientas mineras y piezas de desgaste. CERATIZIT integra la preparación del polvo, la mezcla de metal aglutinante, el prensado, la sinterización y el acabado de piezas en bruto, lo que permite que varias operaciones contribuyan al valor de un producto fabricado.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de polvo de carburo | Fabricantes de polvo como Global Tungsten & Powders | Ventas de polvo | Diferentes requisitos de tamaño de grano en las aplicaciones posteriores | Separar lotes de polvo específicos para cada aplicación antes del conformado |
| Conformado y sinterización | Fabricantes integrados de carburo como CERATIZIT S.A. | Ventas de productos de carburo conformados | Coordinación de la preparación del polvo, el prensado y la densificación | Mantener los controles de procesamiento integrados en el conformado y la sinterización |
| Acabado de piezas en bruto y producción de herramientas | Fabricantes de productos de carburo como CERATIZIT S.A. y MITSUBISHI MATERIALS Corporation | Ventas de productos de carburo terminados | Adecuar las operaciones de acabado a las características de la herramienta | Integrar las especificaciones de acabado con la producción de piezas en bruto |
| Recubrimiento de componentes | Especialistas en recubrimientos como Hardide plc | Cargos por trabajo de recubrimiento en condiciones ex-works | Traslado de componentes propiedad del cliente a la capacidad de recubrimiento | Adecuar las capacidades de recubrimiento entre instalaciones para limitar el envío entre plantas |
| Fuente: Mordor Intelligence | ||||
El modelo de ejercicio fiscal 2025 de Hardide situó el trabajo de recubrimiento en componentes propiedad del cliente en condiciones ex-works, separando los ingresos por recubrimiento de la propiedad de la pieza subyacente. La resiliencia aguas arriba también afecta la continuidad aguas abajo, con Mitsubishi Materials identificando el riesgo de aprovisionamiento de tungsteno y un enfoque en la recolección y el reciclaje de herramientas de carburo cementado usadas. En 2025, el negocio de Mecanizado y Fabricación Inteligente de Sandvik amplió su programa digitalizado de reciclaje de herramientas de carburo usadas a mercados adicionales. Estas conexiones hacen que el acceso al material recuperable sea un complemento de la capacidad de procesamiento, mientras que el valor comercial de cada operación se realiza a través del producto o el trabajo de recubrimiento vendido.
Panorama Competitivo
Concentración del Mercado
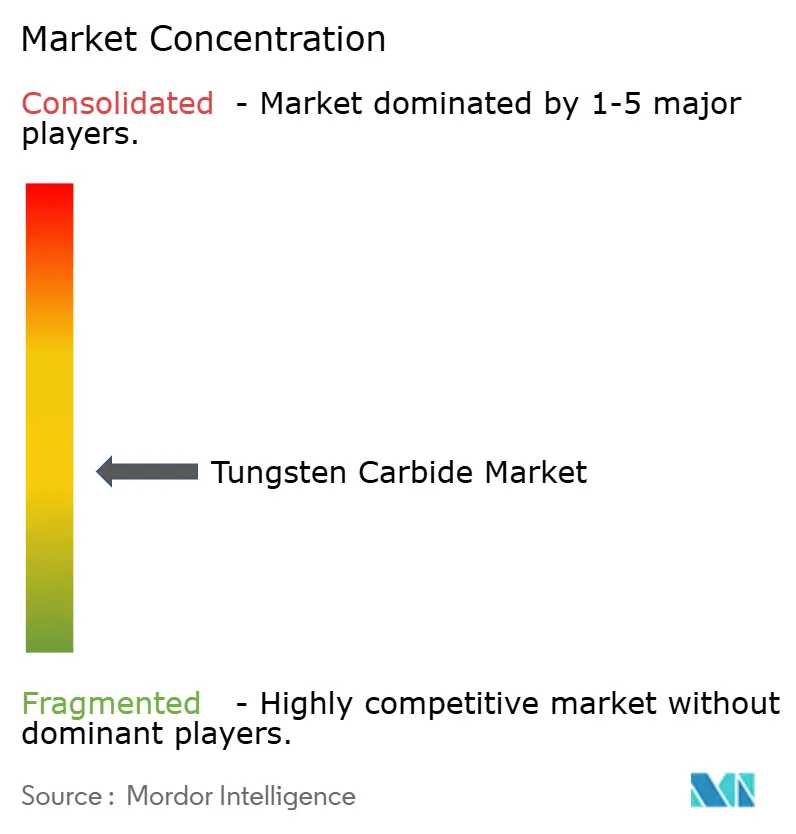
El sector moderadamente fragmentado incluye entre sus principales participantes a Sandvik AB, Kennametal Inc., CERATIZIT S.A., Xiamen Tungsten Co., Ltd. y Guangdong Xianglu Tungsten Co., Ltd., que atienden los requisitos de productos de carburo y herramientas industriales. Xiamen Tungsten, un fabricante integrado, vendió 8.272 toneladas métricas de metal duro en 2025, un 12,51% más que en 2024. Ese volumen abarca una cartera que incluye varillas, aleaciones para minería y tunelación con escudo, insertos, piezas de desgaste y materiales de revestimiento duro. Esta amplitud convierte la cobertura de aplicaciones en un activo competitivo para los productores integrados, al tiempo que deja requisitos más específicos donde los proveedores especializados pueden buscar negocios sin necesidad de igualar la cartera completa de productos.
El control de materiales y los acuerdos con clientes ofrecen diferentes formas de diferenciar los productos de desgaste de carburo. En septiembre de 2026, Sandvik anunció los grados PowerCarbide con hasta un 75% de carburo reciclado, describiendo una mayor resiliencia en el suministro y disponibilidad del producto como beneficios previstos. El 28 de mayo de 2025, la División de Soluciones de Materiales Duros de CERATIZIT y Schaeffler acordaron objetivos de sostenibilidad para los productos de protección contra el desgaste de carburo. Ambas iniciativas presentan la sostenibilidad como base de competencia, con Sandvik vinculando el carburo reciclado a un mayor control de materias primas y CERATIZIT acordando objetivos de protección contra el desgaste con un cliente industrial identificado.
Guangdong Xianglu informó que la producción de metal duro aumentó un 84,67% y el volumen de ventas aumentó un 70,78% en 2025. Atribuyó la mayor demanda china de aleaciones en parte a proyectos de infraestructura que comenzaron a finales de 2024. El negocio más amplio de Mecanizado y Fabricación Inteligente de Sandvik registró un crecimiento de ingresos del 3% a tipos de cambio constantes en 2025, incluido un crecimiento orgánico del 2%. Estos resultados apuntan a la competencia en torno a convertir la demanda de aleaciones impulsada por la infraestructura y el crecimiento más amplio de los ingresos en herramientas de corte en ventas de metal duro y herramientas. Los productores que añaden capacidad de carburo con cobalto en Estados Unidos deben cumplir con el límite de exposición al cobalto de la OSHA y obtener la aprobación calificada del equipo de control de exposición para cada uso, lo que convierte el diseño de controles en parte de la expansión.
Líderes de la Industria del Carburo de Tungsteno
-
Sandvik AB
-
Kennametal Inc.
-
CERATIZIT S.A.
-
Xiamen Tungsten Co., Ltd.
-
Guangdong Xianglu Tungsten Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carburo de Tungsteno Empresas cubiertas en este informe
- CERATIZIT S.A.
- China Minmetals Corporation
- Chongyi ZhangYuan Tungsten Co., Ltd.
- CY Carbide Mfg. Co., Ltd.
- Element Six (UK) Ltd.
- Extramet Products, LLC
- Federal Carbide Company
- Global Tungsten & Powders
- Guangdong Xianglu Tungsten Co., Ltd.
- H.C. Starck Tungsten GmbH
- Jiangxi Yaosheng Tungsten Co., Ltd.
- Kennametal Inc.
- MITSUBISHI MATERIALS Corporation
- Plansee SE
- Sandvik AB
- Sumitomo Electric Industries Ltd.
- TaeguTec LTD.
- Umicore
- Xiamen Tungsten Co., Ltd.
- Zhuzhou Cemented Carbide Cutting Tools Co., Ltd.
Oportunidades Clave para los Participantes del Mercado
Las herramientas de carburo personalizadas crean diferentes oportunidades de aplicación para los compradores de los sectores automotriz, aeroespacial y de defensa, y energético. El 15 de septiembre de 2026, Kennametal anunció tecnología de fabricación aditiva para producir rápidamente herramientas personalizadas de carburo para acabado de orificios con canales de refrigeración optimizados y geometrías complejas. La empresa reportó la comercialización a escala de su grado de carburo de tungsteno KAF82 para aplicaciones de corte de metales. En esa fecha, 2 fabricantes de equipos originales automotrices no identificados habían integrado herramientas KAF82 personalizadas en sus líneas de producción, proporcionando un ejemplo operativo para el desarrollo de clientes adicionales.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Herramientas de carburo personalizadas para líneas automotrices adicionales | La integración en la línea de producción proporciona un ejemplo de aplicación operativa | Fabricantes automotrices | Desarrollar herramientas personalizadas de acabado de orificios para requisitos adicionales de producción de fabricantes de equipos originales | El acceso depende de la ruta de polvo propietaria de Kennametal | Kennametal y los fabricantes automotrices que adopten la tecnología |
| Herramientas de carburo de geometría compleja para el mecanizado aeroespacial | La comercialización a escala respalda geometrías personalizadas | Fabricantes aeroespaciales y de defensa | Co-diseñar una herramienta para una tarea de mecanizado aeroespacial definida | La geometría debe validarse para la operación de mecanizado prevista | Kennametal y los fabricantes aeroespaciales |
| Herramientas de carburo con canales de refrigeración para el mecanizado de componentes energéticos | Las herramientas personalizadas de acabado de orificios respaldan canales de refrigeración optimizados | Fabricantes de equipos energéticos | Diseñar configuraciones de canales de refrigeración en torno a un proceso específico de acabado de orificios | Validación específica del proceso para el diseño de canal propuesto | Kennametal y los fabricantes de equipos energéticos |
| Fuente: Mordor Intelligence | |||||
Kennametal retiene el polvo KAF82 en lugar de venderlo externamente, limitando el acceso a su oferta para clientes. Esto canaliza la oportunidad hacia la ingeniería de herramientas específicas para cada cliente y convierte a Kennametal en el proveedor beneficiario identificable. La apertura central consiste en convertir el requisito particular de acabado de orificios de un comprador en un pedido de herramientas de carburo, con el acceso al grado propietario integrado en esa relación.
Desarrollos recientes de la industria en Mercado de Carburo de Tungsteno
- Sep 2026: Kennametal anunció KAF82, un grado de carburo de tungsteno de fabricación aditiva completamente denso para aplicaciones de corte de metales.
- Sep 2026: Sandvik informó la implementación de un mayor contenido de carburo reciclado en los grados PowerCarbide, de aproximadamente el 50% a hasta el 75%. La estandarización global en brocas que contienen esos grados estaba planificada para 2026 y 2027.
Mercado de Carburo de Tungsteno Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de carburo de tungsteno mide los ingresos anuales provenientes de las ventas de productos de carburo de tungsteno en todo el mundo. Abarca las ventas de proveedores de carburo cementado, recubrimientos de carburo de tungsteno y aleaciones de carburo de tungsteno, clasificadas por aplicación y geografía del comprador.
Exclusiones del alcance: Se excluyen el mineral de tungsteno, los concentrados y los intermedios químicos o metálicos de tungsteno vendidos antes de la conversión, los bienes finales posteriores que contienen carburo de tungsteno, y los servicios independientes de reparación y mantenimiento posteriores.
Descripción General de la Segmentación
- Por Tipo de Producto
- Carburo cementado
- Recubrimientos
- Aleaciones
- Por Aplicación
- Aeroespacial y Defensa
- Automotriz
- Minería y Construcción
- Electrónica
- Otros (Médico, Deportes, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los indicadores públicos, como los Resúmenes de Productos Minerales del Servicio Geológico de los Estados Unidos, proporcionan contexto sobre la producción, el comercio, los precios y el uso del tungsteno, mientras que la Organización Internacional de Fabricantes de Vehículos de Motor ofrece un indicador de producción para la demanda de herramientas del sector automotriz. Los materiales de Mercados de Materias Primas del Banco Mundial ayudan a rastrear las condiciones de precios de las materias primas que afectan el contexto del costo de las materias primas, y los estándares de exposición de la Administración de Seguridad y Salud Ocupacional de los Estados Unidos informan el contexto operativo para la producción y el uso de carburo.
Los informes anuales de las empresas, los registros regulatorios, los materiales para inversores, los datos comerciales y la prensa industrial de reputación pueden complementar esos indicadores al aclarar líneas de productos, capacidad, industrias de clientes, actividad de reciclaje y señales de demanda regional. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a ejecutivos, líderes de productos y aplicaciones, gerentes de producción o comerciales en productores de carburo y proveedores de recubrimientos, así como gerentes de adquisiciones o ingeniería entre los compradores industriales en APAC, EMEA y las Américas. Las preguntas verificarían los hallazgos secundarios sobre cobertura de productos, precios de venta realizados, aplicaciones y demanda regional, mientras que el seguimiento resolvería definiciones inconsistentes o datos faltantes. Los informes de las empresas, los indicadores comerciales y las verificaciones de proveedores o canales serían entonces triangulados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | APAC: 45% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | EMEA: 25% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
Un modelo de ingresos de arriba hacia abajo estimaría las ventas globales de carburo cementado, recubrimientos de carburo de tungsteno y aleaciones de carburo de tungsteno, y luego asignaría el total entre aplicaciones y geografías de compradores utilizando divulgaciones de proveedores, actividad industrial, señales comerciales y evidencia de compradores. Los indicadores clave incluirían los precios y la disponibilidad de insumos de tungsteno, la producción de carburo cementado, la producción de vehículos, la actividad minera y de construcción, y la fabricación aeroespacial o electrónica, que informarían los costos, la demanda de productos y el crecimiento regional. Una regresión multivariante relacionaría los ingresos históricos con estos indicadores donde existan observaciones comparables, con análisis de escenarios utilizado cuando los choques de materias primas, los cambios de política o la inversión industrial creen trayectorias plausibles fuera de la relación histórica. Las participaciones de segmento seguirían la mejor evidencia disponible de ingresos, capacidad, combinación de ventas y uso final. Las verificaciones ascendentes selectivas compararían los ingresos de carburo divulgados por los proveedores o los precios de venta de productos muestreados multiplicados por los volúmenes de envío respaldados con los totales descendentes, y los encuestados primarios probarían los supuestos detrás de las previsiones variables y los movimientos de participación. Las brechas en la cobertura de empresas o productos se estimarían a partir de divulgaciones comparables e indicadores comerciales o de producción, con rangos retenidos para verificaciones de sensibilidad en lugar de tratarse como valores observados.
Ciclo de Validación y Actualización de Datos
Los analistas triangularían los ingresos de los proveedores, los indicadores de producción y comercio, la actividad del mercado final y las respuestas primarias, y luego investigarían anomalías como cambios abruptos en precios, volúmenes o participaciones frente a las definiciones de fuentes y los períodos de reporte. Una segunda revisión por parte de un analista verificaría los cálculos, los totales de segmentos y la coherencia entre regiones, con diferencias no resueltas que motivarían un recontacto específico de los encuestados relevantes antes de la aprobación final. El conjunto de datos se actualizaría anualmente, se revisaría entre ciclos tras eventos materiales de suministro, política o demanda, y se sometería a una nueva revisión de fuentes y cálculos antes de la entrega.
Estimación del Mercado de Carburo de Tungsteno de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de carburo de tungsteno mide los ingresos anuales provenientes de las ventas de productos de carburo de tungsteno en todo el mundo.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores clave incluirían los precios y la disponibilidad de insumos de tungsteno, la producción de carburo cementado, la producción de vehículos, la actividad minera y de construcción, y la fabricación aeroespacial o electrónica, que informarían los costos, la demanda de productos y el crecimiento regional.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 17,96 mil millones de USD (2027) | |
| Consultora Global A | 16,38 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 8,8% inferior al valor de este informe para 2027 de 17,96 mil millones de USD, 2 años después. |
| Consultora Regional B | 15,8 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 12,0% inferior al valor de este informe para 2027 de 17,96 mil millones de USD, 2 años después. |
Los analistas de Mordor Intelligence triangularían los ingresos de los proveedores, los indicadores de producción y comercio, la actividad del mercado final y las respuestas primarias, y luego investigarían anomalías como cambios abruptos en precios, volúmenes o participaciones frente a las definiciones de fuentes y los períodos de reporte.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de carburo de tungsteno y sus perspectivas de crecimiento?
El mercado se estima en 17,96 mil millones de USD en 2027 y se prevé que alcance los 22,39 mil millones de USD para 2032, con una CAGR del 4,51% durante 2027-2032.
¿Qué impulsa la demanda de productos de carburo de tungsteno?
La actividad manufacturera en China e India, los pedidos de herramientas relacionados con la minería y el mecanizado aeroespacial respaldan la demanda. El programa de reciclaje de Sandvik también devuelve el carburo usado a la fabricación.
¿Qué tipo de producto de carburo de tungsteno lidera los ingresos?
El carburo cementado representa el 69,25% de los ingresos en 2026, mientras que se prevé que el segmento de recubrimientos crezca más rápido, con una CAGR del 5,45% durante 2027-2032.
¿Qué empresas lideran el suministro de carburo de tungsteno?
Los principales participantes incluyen Sandvik AB, Kennametal Inc., CERATIZIT S.A., Xiamen Tungsten Co., Ltd. y Guangdong Xianglu Tungsten Co., Ltd.
¿Qué restringe el crecimiento en los productos de carburo de tungsteno?
Guangdong Xianglu informó una reducción en la producción de polvo de carburo bajo presión de materias primas y capital de trabajo en 2025 y enero-marzo de 2026. Las obligaciones de control de exposición añaden una carga operativa en Estados Unidos.
¿Qué región lidera los ingresos y el crecimiento del carburo de tungsteno?
Asia-Pacífico representa el 51,69% de los ingresos en 2026 y se prevé que crezca más rápido, con una CAGR del 5,15% durante 2027-2032.