
Tamaño y Participación del Mercado de Cerámicas Avanzadas
Visión General del Mercado
| Período de Estudio | 2026 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 105.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 146.13 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.81 % |
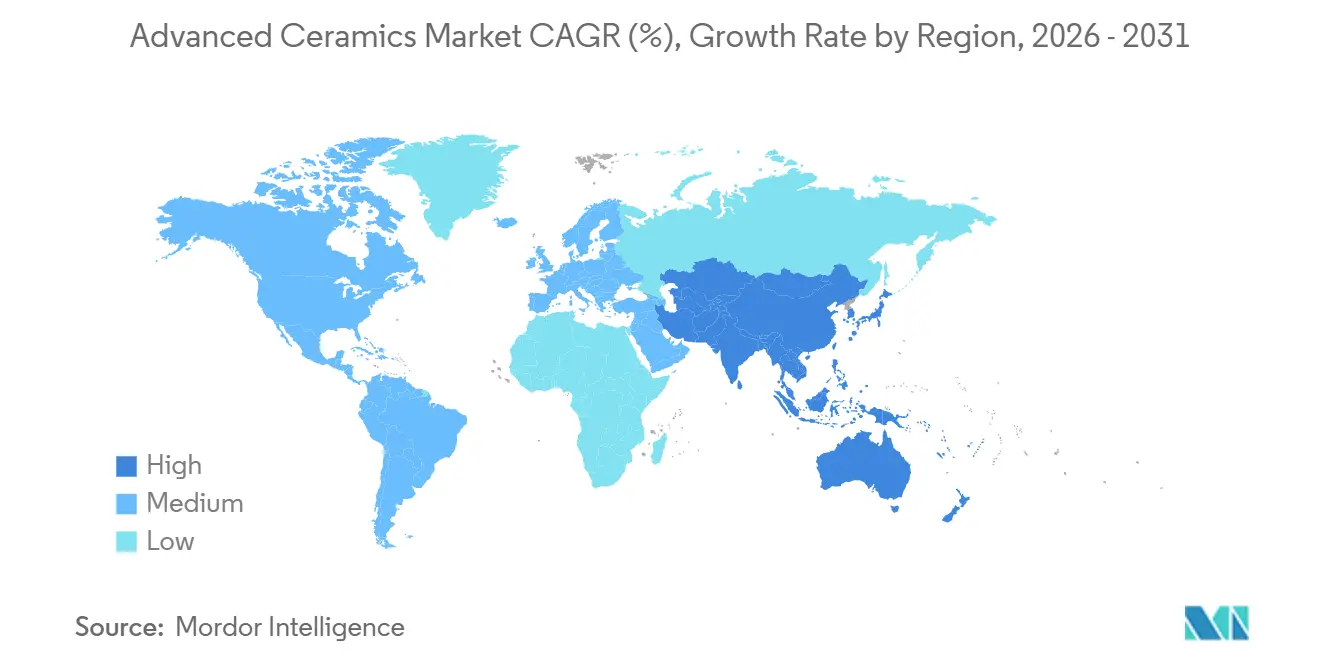
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
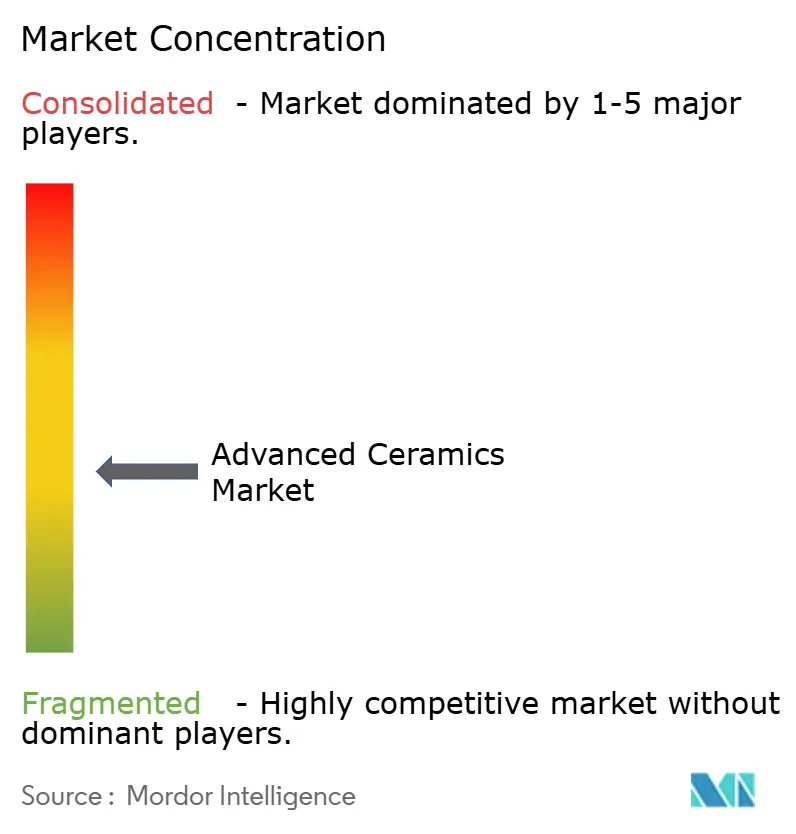
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cerámicas Avanzadas por Mordor Intelligence
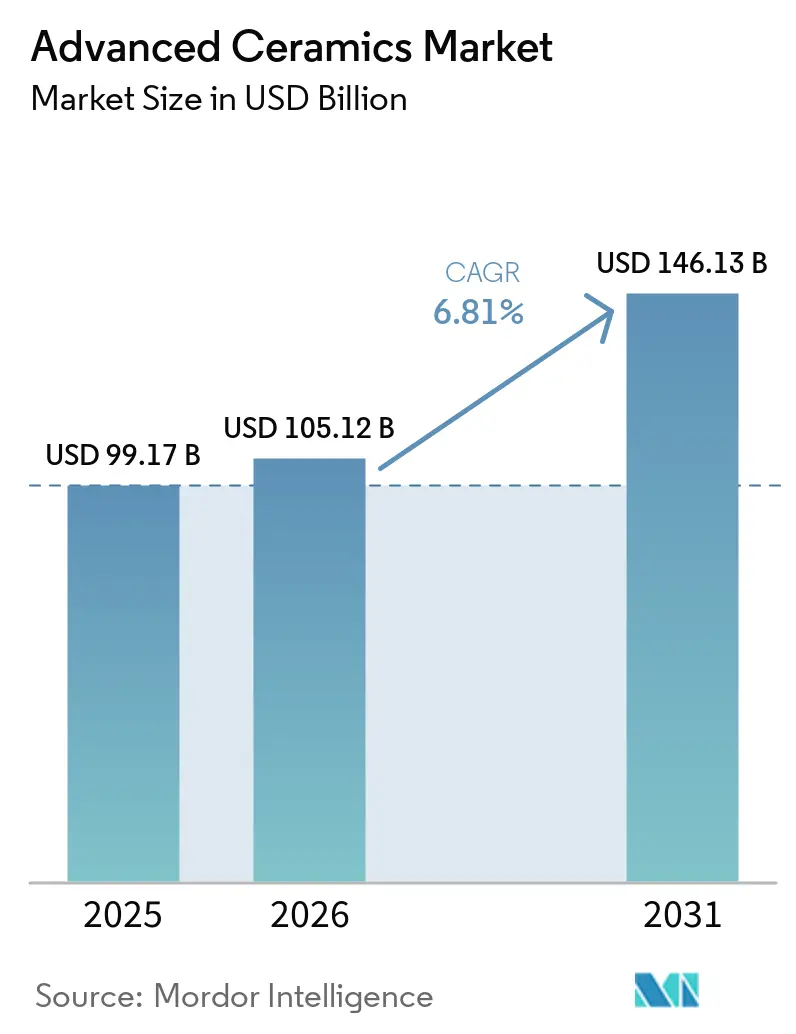
Se proyecta que el tamaño del Mercado de Cerámicas Avanzadas se expanda desde 99,17 mil millones de USD en 2025 y 105,12 mil millones de USD en 2026 hasta 146,13 mil millones de USD para 2031, a una CAGR del 6,81% entre 2026 y 2031. Este ascenso sostenido se deriva de la electrificación de los vehículos, la demanda de electrónica de potencia de alta frecuencia y las directivas de fabricación soberana que localizan la producción de sustratos en los Estados Unidos, la Unión Europea y China. La reconfiguración de la cadena de suministro favorece los materiales capaces de soportar temperaturas superiores a 1.200 °C, prolongar la vida útil de los componentes y permitir la miniaturización en servidores de IA e infraestructura 5G. Los fabricantes están ampliando sus carteras para incluir titanatos piezoeléctricos, sustratos de nitruro de aluminio y biocerámica a base de circonia que obtienen aprobaciones regulatorias más rápidas. Al mismo tiempo, los procesos de sinterización intensivos en capital y las limitadas opciones de reciclaje moderan la rentabilidad a corto plazo, lo que lleva a los actores establecidos a buscar mejoras de eficiencia y alianzas estratégicas.
Conclusiones Clave del Informe
- Por tipo de material, la alúmina capturó el 41,26% de la cuota en 2025; las cerámicas de titanato tienen la perspectiva de CAGR más alta del 7,82%.
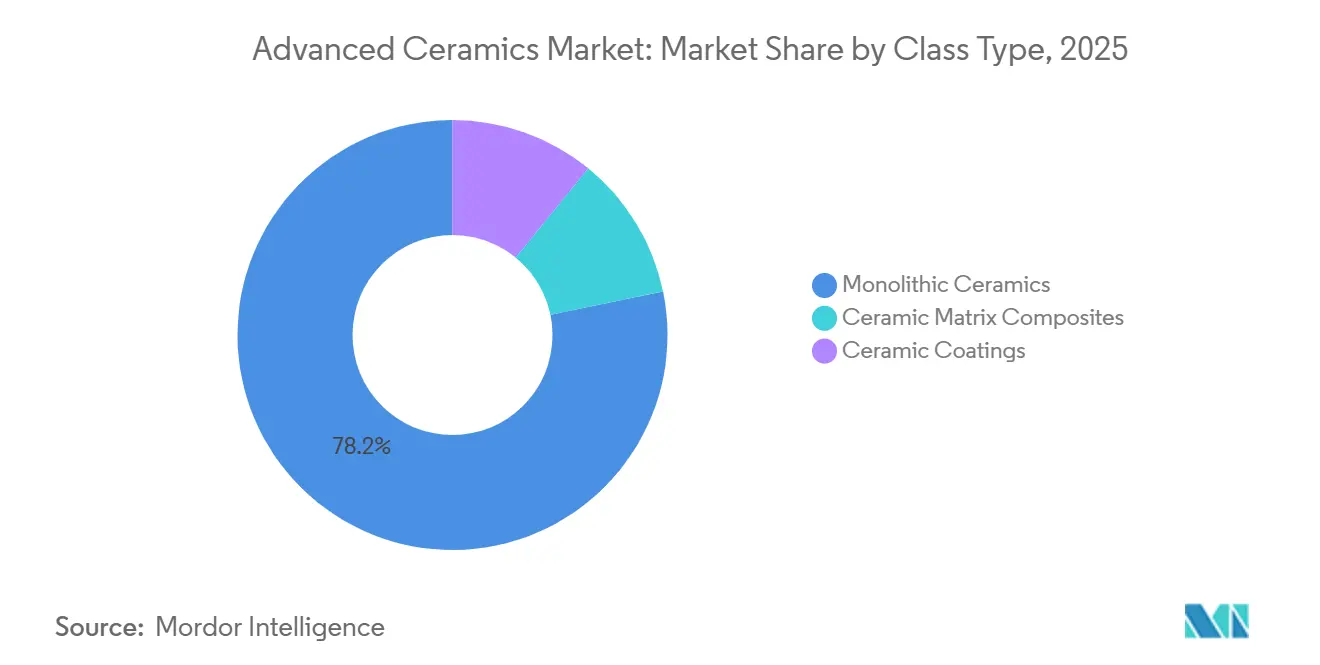
- Por tipo de clase, los productos monolíticos representaron el 78,24% de los ingresos de 2025; los compuestos de matriz cerámica avanzan a una CAGR del 8,84%.
- Por aplicación, las electrocerámica lideraron con el 45,31% de los ingresos de 2025, mientras que la biocerámica avanza a una CAGR del 8,79% hasta 2031.
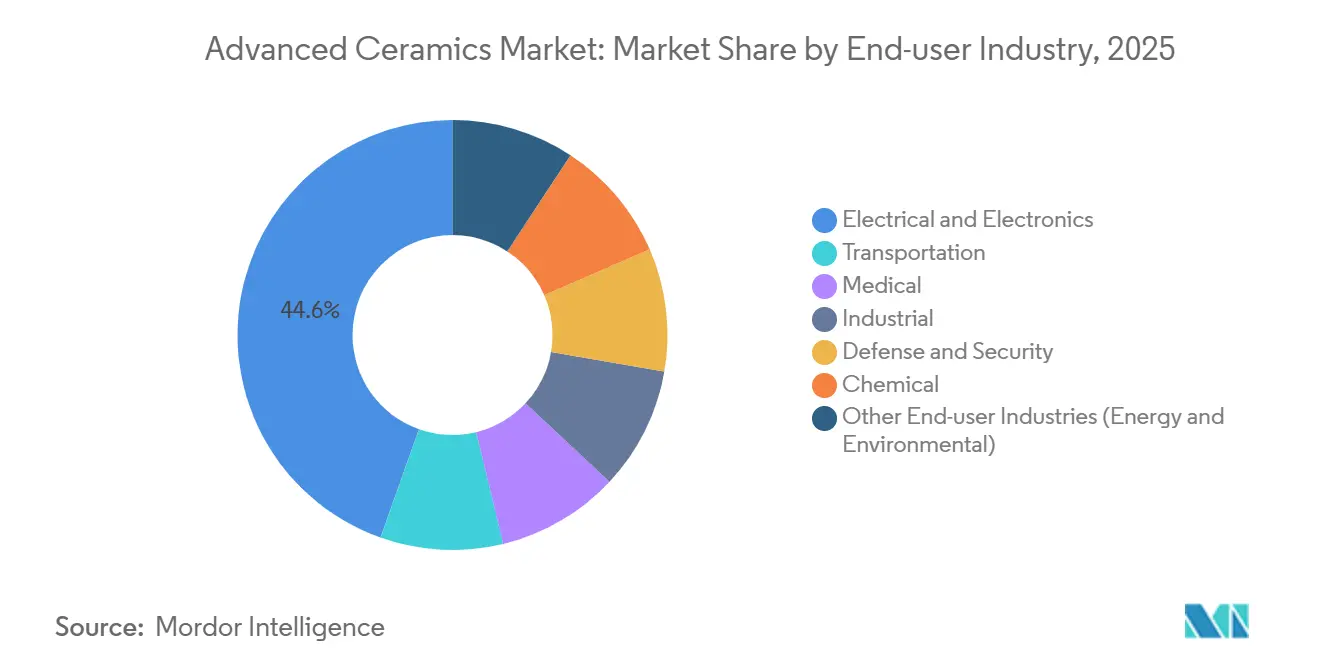
- Por industria de usuario final, la electrónica representó el 44,56% de las ventas en 2025, mientras que se prevé que el segmento médico registre la CAGR más rápida del 11,87% hasta 2031.
- Por geografía, Asia-Pacífico controló el 54,22% de la facturación de 2025 y se expande a una CAGR del 7,11% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Cerámica Avanzada*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio desde metales y plásticos de alto rendimiento | +1.2% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Uso creciente en implantes y dispositivos médicos | +1.8% | América del Norte, Europa, Asia-Pacífico emergente | Largo plazo (≥ 4 años) |
| Demanda en electrónica de potencia de alta frecuencia | +1.5% | Núcleo de Asia-Pacífico, expansión hacia América del Norte | Corto plazo (≤ 2 años) |
| Crecientes necesidades térmicas en aeroespacial y defensa | +1.1% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Adopción de baterías de estado sólido y SOFC | +1.0% | Global, tracción temprana en Japón, Alemania, California | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cambio Desde Metales y Plásticos de Alto Rendimiento
Las normativas de reducción de peso en los sectores automotriz y aeroespacial aceleran la sustitución del acero y el aluminio por nitruro de silicio y carburo de silicio. Hyundai-Transys demostró que los rodamientos cerámicos reducen las pérdidas parásitas en un 12% frente al acero en pruebas realizadas en 2024[1]. El trabajo de la NASA en 2025 demostró que las paletas de turbina de nitruro de silicio soportan 1.400 °C, 200 °C más que las superaleaciones de níquel, al tiempo que reducen la masa en un 40%[2]. Sin embargo, la presentación de NSK en 2024 reveló que los costos de bolas cerámicas superiores a USD 15 cada una mantienen a algunos proveedores en diseños híbridos. En general, los fabricantes de equipos originales continúan calificando piezas totalmente cerámicas para cajas de cambio de vehículos eléctricos y propulsión hipersónica a pesar de las brechas de costo.
Uso Creciente en Implantes y Dispositivos Médicos
La alúmina tenacificada con circonia y la circonia estabilizada con itria están reemplazando al cobalto-cromo en la artroplastia articular debido a su baja liberación de iones y alta resistencia al desgaste. Zimmer Biomet obtuvo la autorización 510(k) de la FDA en marzo de 2025 para su componente femoral Persona IQ con una cabeza de circonia que reduce el desgaste del polietileno en un 60% a lo largo de 15 años. El informe para inversores de Stryker en 2025 indicó que su plataforma Mako con revestimientos cerámicos redujo las cirugías de revisión por debajo del 2% a los 10 años. Aunque la estricta Regulación de Dispositivos Médicos de Europa extiende los plazos de lanzamiento entre 18 y 24 meses, el mayor rigor consolida la participación de las plantas certificadas con ISO 13485.
Demanda en Electrónica de Potencia de Alta Frecuencia
Los transistores de nitruro de galio y carburo de silicio necesitan sustratos de nitruro de aluminio y carburo de silicio con conductividad térmica superior a 150 W/m-K. Kyocera amplió la producción de nitruro de aluminio en Kagoshima en un 30% en enero de 2025 para atender las plataformas de vehículos eléctricos de 800 V. Maruwa registró un crecimiento del 45% en los envíos a clientes de 5G con precios de venta promedio superiores a USD 8/cm² durante el ejercicio fiscal 2024. Un estudio del IEEE en 2025 encontró que los sustratos de carburo de silicio reducen la masa del sistema de enfriamiento del inversor en un 25%, lo que permite a los fabricantes de automóviles eliminar los circuitos de refrigeración líquida. Estas ventajas respaldan una rápida adopción de sustratos hasta 2027.
Crecientes Necesidades Térmicas en Aeroespacial y Defensa
Los compuestos de matriz cerámica aparecen ahora en las secciones de turbinas de alta presión. GE Aviation reveló más de 200 kg de piezas de compuesto de matriz cerámica de carburo de silicio-carburo de silicio por motor LEAP, reduciendo el consumo de combustible en un 1,5%. Los datos de Rolls-Royce de junio de 2025 mostraron que las paletas de compuesto de matriz cerámica del UltraFan operan a 1.500 °C, 100 °C más que las piezas metálicas del Trent XWB, mejorando la eficiencia térmica en un 2%. Oerlikon Surface Solutions obtuvo un contrato de USD 42 millones con la Fuerza Aérea de los Estados Unidos en septiembre de 2024 para recubrimientos de circonia estabilizada con itria con una clasificación de 1.650 °C. Los programas de defensa, por lo tanto, aseguran una demanda a largo plazo de cerámicas de temperatura ultraelevada.
Análisis del Impacto de las Restricciones del Mercado de Cerámica Avanzada*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de producción | -0.9% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fabricación compleja e intensiva en capital | -0.7% | Global, barreras más altas en mercados emergentes | Mediano plazo (2-4 años) |
| Infraestructura limitada de reciclaje al final de la vida útil | -0.4% | Global, más pronunciado en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Producción
Las temperaturas de horno superiores a 1.600 °C y el mecanizado posterior inflan los precios de las cerámicas entre 3 y 5 veces los de los polímeros moldeados. La presentación de CoorsTek en 2024 mostró que los sustratos de alúmina requieren 12 MWh por tonelada, con el volátil gas europeo añadiendo entre USD 0,80 y 1,20/kg. El informe de sostenibilidad de CeramTec en 2025 proyectó EUR 18 millones (USD 19,4 millones) para electrificar los hornos, elevando el costo unitario en un 6% hasta que los precios de la energía se estabilicen. Los nichos de pequeños lotes, como el nitruro de boro pirolítico, superan los USD 500/kg, lo que desincentiva una adopción más amplia.
Fabricación Compleja e Intensiva en Capital
Las plantas de nueva construcción requieren entre 50 y 150 millones de USD para la síntesis de polvos, prensas isostáticas y metrología. Morgan Advanced Materials invirtió 12 millones de USD junto con Penn State para desarrollar fibras de SiC y aplicaciones de fibra cerámica que no serán comercializadas antes de 2027. La acreditación ISO 17025 añade entre 8 y 12 semanas a la calificación aeroespacial y médica. Los proveedores de mercados emergentes tienen dificultades para contratar ingenieros de cerámicas, pagando primas salariales del 40% para expatriados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Cerámica Avanzada
Por Tipo de Material:
La Alúmina Ancla la Electrónica, el Titanato Gana Terreno en SensoresLa alúmina capturó el 41,26% de la participación del mercado de cerámicas avanzadas en 2025, lo que refleja su uso arraigado como dieléctrico en condensadores cerámicos multicapa que se fabrican en cantidades de billones cada año. Esa dominancia equivalió a la mayor porción del tamaño del mercado de cerámicas avanzadas para cualquier material individual durante el año base. Las cerámicas de titanato, lideradas por el titanato de bario y el titanato zirconato de plomo, están proyectadas para registrar una CAGR del 7,82% hasta 2031, la tasa más rápida entre las categorías de materiales. Juntos, la alúmina y el titanato establecen, por lo tanto, la pauta de cómo evolucionará el mercado de cerámicas avanzadas en componentes electrónicos y tecnologías de detección. La demanda de dieléctricos de condensadores cerámicos multicapa de alúmina se intensificó después de que Murata ampliara la capacidad de Izumo en un 20% para satisfacer las placas de servidores de IA que necesitan hasta 2.000 condensadores cada una.
Más allá de los condensadores cerámicos multicapa, la circonia tiene una participación en coronas dentales y cabezas femorales porque los grados estabilizados con itria ofrecen una tenacidad a la fractura superior a 10 MPa√m, el doble que la alúmina. El carburo de silicio y el nitruro de silicio siguen siendo elementos básicos para el hardware de alta temperatura, con sustratos de carburo de silicio ya integrados en inversores de vehículos eléctricos de 800 voltios. El nitruro de aluminio se vende a precios premium —entre USD 8 y 12 por cm²— porque una conductividad térmica de 170 W/m-K mantiene los amplificadores de radiofrecuencia de nitruro de galio dentro de los límites operativos seguros. Los soportes de catalizador de silicato de magnesio y los crisoles de nitruro de boro pirolítico ocupan nichos más pequeños pero rentables a medida que el mercado de cerámicas avanzadas se diversifica hacia el reformado petroquímico y el crecimiento de cristales semiconductores. En conjunto, estos materiales definen la próxima fase de especialización funcional en el mercado de cerámicas avanzadas.
Por Tipo de Clase:
La Dominancia Monolítica Enfrenta la Disrupción de los Compuestos de Matriz CerámicaLos productos monolíticos generaron el 78,24% de los ingresos en 2025, otorgándoles la posición más grande en el mercado general de cerámicas avanzadas. Esa presencia dominante se tradujo en la mayor contribución individual al tamaño del mercado de cerámicas avanzadas para cualquier tipo de clase. Sin embargo, se prevé que los compuestos de matriz cerámica se expandan a una CAGR del 8,84%, casi dos puntos porcentuales por encima del promedio del mercado, a medida que los principales actores aeroespaciales califican componentes de turbina de compuestos de matriz cerámica capaces de funcionar 100 °C más calientes que las aleaciones de níquel. La integración vertical de polvo a pieza en Kyocera, CoorsTek y TDK permite que los sustratos monolíticos cumplan con las estrictas tolerancias de impedancia de los servidores de IA, reforzando así las ventajas de volumen a corto plazo.
No obstante, el impulso está cambiando. Safran informó que los escudos de compuestos de matriz cerámica reducen el consumo de combustible en un 1,2% en aeronaves equipadas con LEAP. Praxair Surface Technologies documentó recubrimientos de circonia estabilizada con itria que extienden los intervalos de revisión de 15.000 a 22.000 horas de vuelo, un beneficio de 3,2 mil millones de USD por motor. Estas ganancias ilustran cómo los recubrimientos y los compuestos erosionan la ventaja establecida de los monolíticos. El mercado de cerámicas avanzadas, por lo tanto, se encuentra en una encrucijada donde el volumen permanece en formatos monolíticos mientras el valor migra hacia arquitecturas de compuestos de matriz cerámica y recubrimientos diseñados que prolongan la vida útil del servicio en perfiles térmicos exigentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Las Electrocerámicas Lideran, las Biocerámicas SurgenLas electrocerámica representaron el 45,31% de los ingresos por aplicación en 2025, constituyendo el segmento vertical más importante dentro del mercado de cerámicas avanzadas. Los condensadores cerámicos multicapa dominan este segmento, y Samsung Electro-Mechanics está añadiendo 10 mil millones de unidades mensuales de capacidad de MLCC para el segundo trimestre de 2026, lo que subraya la alta intensidad de unidades en los aceleradores de inteligencia artificial. Las biocerámica, lideradas por los implantes de alúmina tenaz con circonia, crecerán a una CAGR del 8,79% hasta 2031, la más alta entre los grupos de aplicación. Ese ritmo posiciona a los dispositivos médicos para añadir el mayor volumen absoluto en dólares al tamaño del mercado de cerámicas avanzadas después de la electrónica.
Las cerámicas estructurales avanzadas como los insertos de corte de nitruro de silicio y las placas de blindaje de alúmina continúan ganando terreno en el transporte y la defensa. Los componentes de desgaste y anticorrosión protegen los sellos de bombas y los asientos de válvulas en el procesamiento químico, mientras que las cerámicas de barrera térmica, como el diboruro de hafnio, protegen los bordes de ataque de los estatorreactores hipersónicos a 2.000 °C. Los filtros de partículas diésel de cordierita capturan el 95% del hollín para ayudar a los camiones de servicio pesado a cumplir con los objetivos Euro VI, lo que refleja el impulso medioambiental sobre el mercado de cerámicas avanzadas. Los soportes de catalizadores y los filtros de alta temperatura, por tanto, siguen siendo indispensables incluso a medida que proliferan los nuevos usos médicos y electrónicos.
Por Industria de Usuario Final:
La Electrónica Domina, el Sector Médico AceleraLa industria eléctrica y electrónica representó el 44,56% del tamaño del mercado de cerámicas avanzadas en 2025, generando la mayor porción de cualquier segmento de clientes en el mercado. El persistente crecimiento de dos dígitos en los centros de datos y la digitalización de los vehículos mantienen elevada la demanda de condensadores cerámicos multicapa, y UBS informó que el inventario de los distribuidores cayó a solo 45 días de suministro a finales de 2024. Sin embargo, el segmento médico está previsto para una CAGR del 11,87% hasta 2031, la trayectoria más rápida entre los usuarios finales, impulsada por más de 2,5 millones de procedimientos anuales de reemplazo articular en economías maduras. Esa expansión impulsa a los dispositivos médicos hacia una mayor participación en el tamaño del mercado de cerámicas avanzadas para finales de la década.
El transporte, que abarca el sector automotriz y el aeroespacial, depende de los sustratos de carburo de silicio y los compuestos de matriz cerámica para cumplir con los mandatos de reducción de peso. Los sectores industriales utilizan herramientas de alúmina y carburo de silicio para mecanizar superaleaciones a base de níquel, mientras que la industria química necesita soportes de panal de cordierita para oxidar compuestos orgánicos volátiles con una eficiencia del 98%. Las agencias de defensa comprometieron USD 1,8 mil millones en el ejercicio fiscal 2025 para materiales avanzados bajo la Ley de Producción para la Defensa de los Estados Unidos, destacando un impulso soberano que repercute en todo el mercado de cerámicas avanzadas. En conjunto, estos diversos grupos de clientes garantizan que ninguna industria individual pueda dictar las trayectorias de crecimiento futuras, preservando una dinámica de demanda equilibrada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Cerámica Avanzada en APAC
Asia-Pacífico generó el 54,22% de los ingresos en 2025, convirtiéndose en la mayor porción regional del mercado de cerámica avanzada. Se proyecta que esa ventaja se amplíe a medida que la región registre una CAGR del 7,11% hasta 2031, muy por delante de América del Norte y Europa. El Ministerio de Economía, Comercio e Industria de Japón indicó que los envíos nacionales alcanzaron JPY 1,2 billones en 2024 (USD 8.100 millones) y aún así las exportaciones crecieron un 18% a pesar de las fricciones geopolíticas. La integración vertical en Kyocera, Murata y TDK —que abarca desde la síntesis de polvos hasta las pruebas eléctricas— comprime los tiempos de ciclo y protege el conocimiento propietario, consolidando el dominio de Asia-Pacífico en el mercado de cerámica avanzada.
Mercado de Cerámica Avanzada en Asia Oriental e India
Corea del Sur acelera la capacidad a través de Samsung Electro-Mechanics y LG Innotek, cuyas inversiones de capital combinadas en 2024 superaron los KRW 800.000 millones (USD 610 millones) para nuevas líneas de MLCC y sustratos. Los incentivos de Made in China 2025 de China subvencionan la expansión de polvo de alúmina en la planta de Sinocera en Yixing, que actualmente produce 15.000 toneladas métricas por año. India sigue siendo dependiente de las importaciones para el 70% de sus necesidades; sin embargo, su esquema de Incentivos Vinculados a la Producción para electrónica prevé el ensamblaje localizado de sustratos para 2028, lo que podría añadir un nuevo impulso al mercado regional de cerámica avanzada.
Mercado de Cerámica Avanzada en América del Norte
La demanda de cerámica avanzada en América del Norte está anclada en programas aeroespaciales y de defensa que favorecen a proveedores estadounidenses como CoorsTek, 3M y Corning. Las cláusulas de contenido nacional de la Ley de Reducción de la Inflación llevaron a General Motors a comprometerse con sustratos de nitruro de aluminio fabricados en Estados Unidos para las baterías Ultium a partir de 2026. Pratt & Whitney Canada está implementando componentes de turbina de compuesto de matriz cerámica en los motores PW800 para mejorar la economía de combustible en los jets de negocios Gulfstream, demostrando la difusión de la tecnología hacia el norte. El centro automotriz de Querétaro en México alberga líneas de ensamblaje de sustratos que abastecen a plantas de vehículos eléctricos en Estados Unidos, aprovechando las reglas de contenido de valor regional bajo el T-MEC.
Mercado de Cerámica Avanzada en Europa
Europa representó una cuota de mercado considerable en 2025, con Alemania, Francia y el Reino Unido liderando la producción y el consumo. CeramTec y Morgan Advanced Materials operan plantas certificadas con ISO 13485 que producen cabezas femorales de circonia y liners acetabulares de alúmina. Si bien el Reglamento Europeo de Dispositivos Médicos alarga los ciclos de aprobación, también filtra a los importadores no conformes, canalizando la demanda hacia marcas consolidadas. El Fraunhofer IKTS de Alemania colabora con Siemens Energy para alcanzar una eficiencia eléctrica del 65% en pilas SOFC alimentadas con hidrógeno para 2027. Las subvenciones del programa Horizonte Europa de la UE están canalizando 120 millones de EUR hacia cerámicas de temperatura ultraelevada para vehículos hipersónicos, asegurando que la región siga siendo relevante en el mercado de cerámica avanzada.
Mercado de Cerámica Avanzada en América del Sur y MEA
América del Sur y Oriente Medio y África están experimentando una demanda creciente de cerámica avanzada. EMBRAER de Brasil está probando rodillos de pista de flap de nitruro de silicio para reducir los costos de mantenimiento de aeronaves, mientras que Saudi Aramco financia crisoles de nitruro de boro pirolítico para líneas piloto de semiconductores internas. Sin embargo, ambas regiones dependen de polvos importados, lo que limita la captura de valor dentro del mercado de cerámica avanzada. El potencial a largo plazo depende de la transferencia de conocimiento y la maduración de los planes de estudio locales de ingeniería cerámica.

Análisis de la cadena de valor
La cadena de valor de la cerámica avanzada comienza con insumos de óxidos y no óxidos de alta pureza (alúmina, zirconia, titanato, SiC/Si3N4, AlN) y aditivos críticos como estabilizadores de tierras raras, donde la volatilidad del costo del itrio es un riesgo recurrente para los grados de zirconia. La conversión de materiales abarca la síntesis y granulación de polvos hasta el conformado (colado en cinta, moldeo por inyección, prensado isostático), luego el desligante, la sinterización/prensado en caliente/HIP, y el mecanizado de precisión posterior más la metalización o unión para sustratos y encapsulados herméticos. Los ciclos de calificación también condicionan la entrega, ya que los grados de alta pureza tardan entre 12 y 24 meses en aprobarse y la nueva capacidad de prensado isostático en caliente enfrenta plazos de entrega de equipos superiores a 18 meses, por lo que la gestión del rendimiento y el throughput sigue siendo central para la competitividad.
En el lado descendente, las piezas y componentes semiacabados se mueven a través de distribuidores especializados y canales directos de OEM hacia la electrónica (MLCC, módulos de potencia, RF, equipos de semiconductores), implantes médicos y recubrimientos aeroespaciales/de defensa y hardware de CMC. La integración vertical y la consolidación de capacidades se manifiestan en acciones de 2026, incluida la expansión de Kyocera International, Inc. de su planta de cerámica fina en Hendersonville, Carolina del Norte, con una prensa isostática en frío de 30,000 psi y 16,000 pies cuadrados de espacio adicional, junto con acuerdos que reúnen tecnologías adyacentes bajo un mismo techo (fusión estratégica de McDanel Advanced Materials y Richland Glass; HEICO, a través de Exxelia, adquiriendo el 90% de CalRamic Technologies para condensadores cerámicos de alto voltaje). Bosch Advanced Ceramics cambió su marca a Sinto Advanced Ceramics Europe GmbH tras su integración en el Sintokogio Group, lo que refleja cómo el know-how de producción, el acceso a equipos y las certificaciones de mercado final se gestionan cada vez más dentro de grupos industriales más grandes.
Panorama Competitivo
El mercado de cerámicas avanzadas está moderadamente fragmentado. Los actores establecidos japoneses mantienen una integración vertical de polvo a módulo, lo que les otorga un control estricto de las formulaciones dieléctricas y la precisión del apilamiento multicapa. El lanzamiento de Murata en 2025 de condensadores de tamaño 0402 con clasificaciones de 100 V para placas de aceleradores de IA ilustra la ventaja obtenida de la ciencia de materiales interna. Kyocera amplió la capacidad de nitruro de aluminio en Kagoshima en un 30% en 2025 para proteger su participación en sustratos de inversores para vehículos eléctricos.
Líderes de la Industria de Cerámicas Avanzadas
-
KYOCERA Corporation
-
CoorsTek Inc.
-
CeramTec GmbH
-
Morgan Advanced Materials
-
Saint-Gobain
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Cerámica Avanzada Cubiertas en este Informe
- 3M
- AGC Inc.
- Blasch Precision Ceramics, Inc.
- CeramTec GmbH
- CoorsTek Inc.
- Corning Incorporated
- Elan Technology
- International Syalons (Newcastle) Limited
- KYOCERA Corporation
- MARUWA Co., Ltd.
- Materion Corporation
- McDanel Advanced Material Technologies LLC
- Morgan Advanced Materials
- Murata Manufacturing Co., Ltd.
- Rauschert Heinersdorf-Pressig GmbH
- Saint-Gobain
- SPT-Group
- Vesuvius
- Wonik QnC Corporation

Oportunidades de mercado y perspectivas futuras
La fabricación de equipos electrónicos y de semiconductores sigue generando espacio en blanco para sustratos cerámicos de mayor rendimiento y componentes de precisión a medida que se endurecen los requisitos de densidad de potencia y gestión térmica en servidores de IA, RF y electrónica de potencia. Los compromisos de capacidad indican hacia dónde dirigen el capital los proveedores, incluida la capacidad de prensado isostático en frío de Kyocera en Hendersonville, Carolina del Norte, y la expansión del espacio de planta (abril de 2026), y la inversión de 70,0 mil millones de JPY de NGK en un nuevo sitio de producción de cerámica en la ciudad de Nomi, prefectura de Ishikawa, para equipos de fabricación de semiconductores, con producción en masa programada para octubre de 2029. En el lado de la demanda, Samsung Electro-Mechanics reveló un plan de inversión en instalaciones en Busan, Sejong y Tailandia hasta 2040 para ampliar la capacidad de MLCC y sustratos FC-BGA, reforzando la prima sobre la escala, el control de defectos y el know-how de materiales en la electrocerámica.
Los programas aeroespaciales y de defensa ofrecen una segunda vía de oportunidad, donde la financiación pública y los requisitos de calificación de los OEM recompensan a los proveedores que pueden industrializar el procesamiento de CMC y de ultra alta temperatura. AeroVironment recibió un contrato de 20 millones de USD de Ceramics Advanced Materials and Processes (CAMP) del Air Force Research Laboratory (mayo de 2026) para avanzar en compuestos de matriz cerámica de próxima generación, apoyando la madurez del proceso y la adopción posterior en las cadenas de suministro de hardware de vuelo. Al mismo tiempo, el mercado sigue mostrando una brecha de sostenibilidad y riesgo de suministro en torno al reciclaje al final de la vida útil y la exposición a estabilizadores de tierras raras, lo que abre espacio para la recuperación de polvos, rutas de cocción de menor consumo energético y sustituciones de materiales que reducen la dependencia de insumos limitados como el itrio, manteniendo los requisitos de calificación en los programas médicos y aeroespaciales.
Desarrollo Reciente de la Industria en el Mercado de Cerámica Avanzada
- Junio de 2026: HEICO Corporation, a través de su negocio Exxelia, adquirió una participación del 90% en CalRamic Technologies, un fabricante de condensadores cerámicos de alto voltaje. La adquisición refuerza la posición de Exxelia en el suministro de condensadores cerámicos para aplicaciones electrónicas exigentes donde la fiabilidad y el rendimiento en voltaje determinan la especificación, y estrecha el control sobre un segmento de componentes especializado dentro de la electrocerámica.
- Enero de 2025: Kyocera aumentó la capacidad de sustratos de nitruro de aluminio en un 30% en Kagoshima para atender sistemas de baterías de vehículos eléctricos de 800 V, respaldado por una inversión de 8 mil millones de JPY (54 millones de USD). La expansión aborda un cuello de botella clave en la gestión térmica de la electrónica de potencia, donde la alta conductividad térmica del AlN respalda mayores densidades de potencia de conmutación.
- Mayo de 2024: Morgan Advanced Materials inició una colaboración de 12 millones de USD con Pennsylvania State University para desarrollar fibras de carburo de silicio para compuestos de matriz cerámica destinados a aplicaciones de turbinas aeroespaciales. La asociación incluye el establecimiento de un reactor de infiltración química en fase vapor en el Materials Research Institute de Penn State, construyendo un camino desde la I+D de materiales hasta la capacidad a escala piloto para las cadenas de suministro de CMC.


Mercado de Cerámicas Avanzadas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca materiales y piezas de cerámica diseñados para uso de alto rendimiento. La adopción está impulsada por características de rendimiento como la resistencia al calor, la resistencia al desgaste, el comportamiento eléctrico y la estabilidad química.
Exclusiones del alcance: Las cerámicas estructurales tradicionales a base de arcilla y las vitrocerámica están excluidas de los totales del mercado.
Descripción General de la Segmentación
- Por Tipo de Material
- Alúmina
- Circonia
- Titanato
- Carburo de Silicio
- Nitruro de Silicio
- Nitruro de Aluminio
- Silicato de Magnesio
- Nitruro de Boro Pirolítico
- Otros
- Por Tipo de Clase
- Cerámicas Monolíticas
- Compuestos de Matriz Cerámica
- Recubrimientos Cerámicos
- Por Aplicación
- Cerámicas Estructurales
- Biocerámicas
- Electrocerámicas
- Componentes de Desgaste y Corrosión
- Componentes de Barrera Térmica y de Temperatura Ultraelevada
- Soportes de Catalizador y Filtros
- Otros (Sistemas Ambientales y de Energía)
- Por Industria de Usuario Final
- Eléctrica y Electrónica
- Transporte
- Médico
- Industrial
- Defensa y Seguridad
- Química
- Otras Industrias de Usuario Final (Energía y Medio Ambiente)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza identificando las señales de oferta y demanda que pueden verificarse en datos públicos antes de construir el modelo. Consultamos fuentes como el USGS para el contexto de minerales y materiales industriales, las estadísticas comerciales de la Oficina del Censo de los Estados Unidos para los patrones de importación y exportación vinculados a materiales cerámicos, y los indicadores macroeconómicos de la OCDE para anclar los ciclos de fabricación por región. Para las señales de demanda de uso final, también revisamos fuentes como la Agencia Internacional de Energía para las tendencias en equipos de transición energética, junto con publicaciones de la FDA y los NIH para comprender la actividad en dispositivos médicos que utilizan componentes de cerámica avanzada.
Posteriormente, utilizamos informes anuales de empresas, presentaciones para inversores y cobertura de prensa confiable para extraer expansiones de capacidad, enfoque de aplicación y declaraciones sobre la combinación regional que ayudan a dar forma a los supuestos. Se utilizan suscripciones selectas a bases de datos de pago para obtener información financiera e inteligencia empresarial, análisis de actividad de patentes y verificaciones de importaciones y exportaciones a nivel de envíos cuando los informes públicos no son suficientemente detallados. Las fuentes mencionadas aquí son meramente ilustrativas, y se utilizaron referencias públicas y de pago adicionales para la recopilación de datos, la verificación cruzada y la aclaración durante el estudio.
Entrevistas y Encuestas Primarias
El trabajo primario se utilizó para contrastar lo observado en la investigación documental y para cubrir las brechas en torno a los precios reales, los plazos de adopción y qué aplicaciones se contabilizan como cerámicas avanzadas frente a materiales adyacentes. Las entrevistas y respuestas a encuestas provinieron de una combinación de proveedores de materiales, fabricantes de componentes, distribuidores y partes interesadas en adquisiciones o ingeniería en las principales industrias de uso final. Los hallazgos se verificaron luego en las principales regiones consumidoras para que las opiniones atípicas no orientaran el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 12% | Asia-Pacífico: 45% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 37% | EMEA: 37% |
| Actores más pequeños: 20% | Gerentes: 51% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando lógica descendente y ascendente. La visión descendente se construye a partir de los grupos de demanda de uso final y las señales de producción y comercio que ayudan a reconstruir el consumo probable por región. El modelo se corrobora luego con aproximaciones ascendentes selectivas, como el muestreo de precios de venta promedio para categorías de componentes comunes y su combinación con volúmenes aproximados de envío o uso compartidos por los entrevistados.
Los insumos prácticos que dan forma a los totales incluyen las tendencias en la producción de manufactura electrónica, las señales de producción de dispositivos médicos, los ciclos de producción automotriz e industrial, y el cambio en la combinación hacia piezas diseñadas de mayor valor, lo que puede cambiar los precios promedio incluso cuando los volúmenes se mueven lentamente. Los indicadores del lado de los materiales, como la disponibilidad y la dirección de los precios de las materias primas clave, se utilizan para verificar si el crecimiento de los ingresos proviene de la demanda real o del traslado de costos. Cuando una visión ascendente está incompleta para aplicaciones más pequeñas, cerramos las brechas utilizando supuestos de estilo de penetración que se validan en entrevistas y luego se restringen mediante verificaciones de la realidad comercial y macroeconómica.
Para el pronóstico, se utiliza el análisis de escenarios. Está guiado por cómo los participantes de la industria describen los patrones de pedidos de los usuarios finales, las adiciones de capacidad y las expectativas de precios. Esto mantiene la visión prospectiva explicable, ya que los impulsores como la utilización, los ciclos de reemplazo y los plazos de calificación tienden a importar más que la extrapolación puramente estadística en este mercado.
Ciclo de Validación y Actualización de Datos
La validación se gestiona mediante la triangulación de señales documentales, retroalimentación primaria y verificaciones matemáticas internas dentro del modelo. Los resultados se comparan con indicadores independientes como la dirección del comercio, las tasas de crecimiento de la manufactura y los anuncios conocidos de capacidad o expansión, y luego se investigan las variaciones antes de la aprobación final. Cuando un número parece demasiado alto o demasiado bajo, se revisan los supuestos y se realizan llamadas de seguimiento con los encuestados que tienen visibilidad directa sobre precios o volúmenes.
El trabajo pasa por revisiones analíticas de múltiples pasos, incluidas verificaciones de consistencia entre regiones y usos finales para que los patrones de crecimiento sigan siendo realistas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes expansiones de plantas, shocks de demanda en usos finales clave o variaciones de precios significativas. Antes de la entrega, se completa un paso de actualización final para que los clientes reciban la visión actualizada más reciente.
Tamaño del Mercado de Cerámicas Avanzadas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para las cerámicas avanzadas pueden variar considerablemente, incluso cuando los títulos parecen similares, porque los límites del producto y la base de valor no siempre están alineados. Las diferencias también provienen de si una fuente dimensiona el valor total de los productos finales o solo la porción de material y componente cerámico directamente atribuible a las cerámicas avanzadas.
La tabla muestra una amplia dispersión entre las fuentes. En el modelo de Mordor Intelligence, los totales se limitan a las cerámicas avanzadas (diseñadas), excluyendo explícitamente los productos estructurales tradicionales a base de arcilla y las vitrocerámica, lo que puede desplazar los totales cuando otros estudios combinan categorías adyacentes. Las brechas también pueden aparecer cuando los pronósticos asumen diferentes trayectorias de progresión de precios, utilizan diferentes momentos de conversión de divisas o aplican curvas de adopción agresivas en usos electrónicos e industriales sin verificaciones cruzadas sólidas con señales comerciales y de capacidad.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 105,12 mil millones de USD (2026) | |
| Consultora Global A | 119,44 mil millones de USD (2025) | Utiliza un año base anterior y puede incluir una pila de ingresos más amplia en productos intermedios, lo que infla los totales cuando el contenido cerámico no se aísla de manera consistente por aplicación. |
| Editorial del Sector B | 12,07 mil millones de USD (2024) | Probablemente refleja una porción más estrecha del mercado (a menudo limitada a materiales selectos o componentes especializados), y la selección de un año base y un alcance más pequeños reducen el valor reportado en comparación con la contabilidad del mercado completo. |
En conjunto, la comparación sugiere que los límites del alcance y lo que se contabiliza como ingresos son las principales razones por las que los tamaños de mercado no coinciden. Al vincular los supuestos a señales de uso final observables, verificar la lógica de precios y mantener explícitas las inclusiones y exclusiones, la estimación final permanece rastreable y reproducible para las discusiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de cerámicas avanzadas?
Se proyecta que el tamaño del Mercado de Cerámicas Avanzadas se expanda desde 99,17 mil millones de USD en 2025 y 105,12 mil millones de USD en 2026 hasta 146,13 mil millones de USD para 2031, a una CAGR del 6,81% entre 2026 y 2031.
¿Qué aplicación representa los mayores ingresos?
Las electrocerámicas, lideradas por los condensadores cerámicos multicapa, generaron el 45,31% de los ingresos de 2025.
¿Qué industria de usuario final crece más rápido?
Se proyecta que el segmento de la industria médica registre una CAGR del 11,87% hasta 2031 debido a la mayor adopción de implantes ortopédicos a base de circonia.
¿Por qué Asia-Pacífico es tan dominante en cerámicas avanzadas?
La región alberga gigantes con integración vertical como Kyocera y Murata y se beneficia de cadenas de suministro concentradas de condensadores cerámicos multicapa e inversores para vehículos eléctricos.
¿Qué obstaculiza una adopción más amplia de las cerámicas avanzadas?
Los altos costos de producción por encima de la sinterización a 1.600 °C, los procesos complejos e intensivos en capital y la infraestructura limitada de reciclaje restringen el crecimiento.
¿Están ganando participación los compuestos de matriz cerámica?
Sí, se prevé que los compuestos de matriz cerámica se expandan a una CAGR del 8,84% hasta 2031, a medida que los programas aeroespaciales y de defensa califican componentes de turbina que operan a temperaturas más altas.


 Sus datos están seguros y nunca se venden ni se comparten.

