
Tamaño y Participación del Mercado de Sustratos Cerámicos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
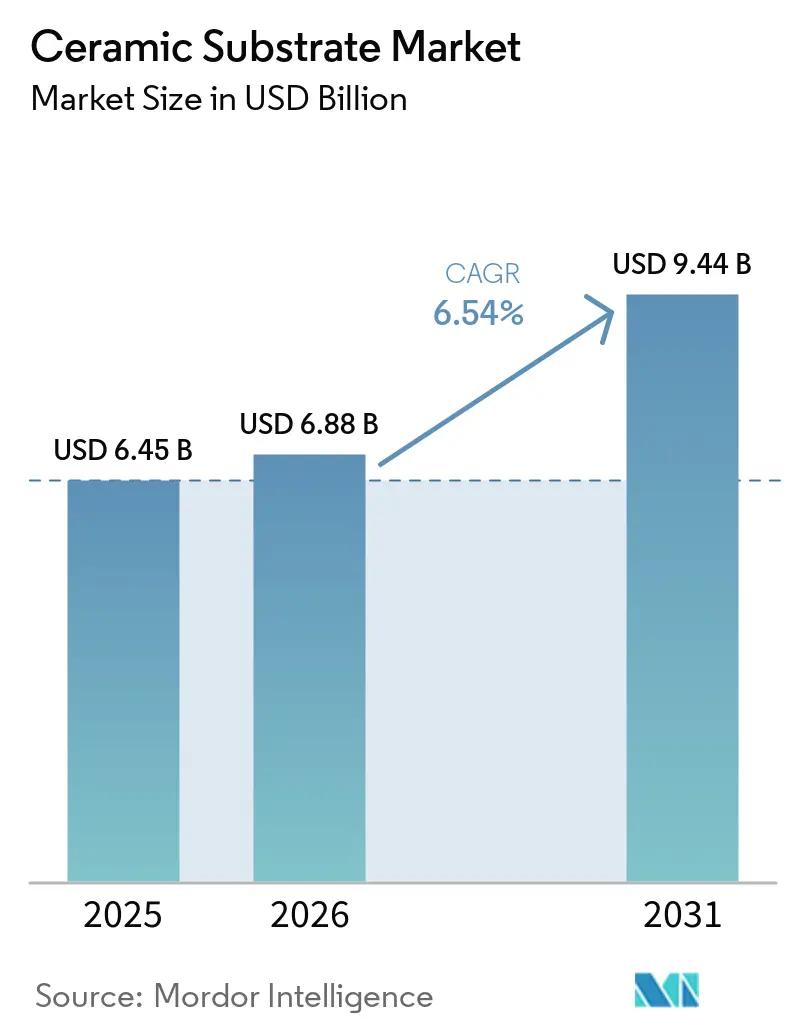
| Tamaño del Mercado (2026) | 6.88 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.44 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.54 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sustratos Cerámicos por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Sustratos Cerámicos se expanda desde USD 6,45 mil millones en 2025 y USD 6,88 mil millones en 2026 hasta USD 9,44 mil millones en 2031, registrando una CAGR del 6,54% entre 2026 y 2031. El impulso del mercado está pasando de roles pasivos de disipación de calor hacia la habilitación activa de dispositivos de potencia de carburo de silicio y nitruro de galio que toleran temperaturas de unión superiores a 200°C, condiciones bajo las cuales los laminados orgánicos fallan en cuestión de meses. Los inversores de tracción automotriz, los módulos de radiofrecuencia (RF) de 5G y los radares de matriz en fase aeroespaciales son los principales vectores de demanda, respaldados por el creciente rendimiento de obleas de banda ancha en Asia-Pacífico. Las estrategias competitivas enfatizan la integración vertical para comprimir las cadenas de suministro, mientras que los vientos de cola de políticas, como la Ley de Reducción de la Inflación de los Estados Unidos y el Mecanismo de Ajuste en Frontera por Carbono de la Unión Europea, anclan nuevas inversiones en capacidad. En conjunto, estas dinámicas garantizan que el mercado de sustratos cerámicos se mantenga en una sólida trayectoria de crecimiento de dígito medio único hasta 2031.
Conclusiones Clave del Informe
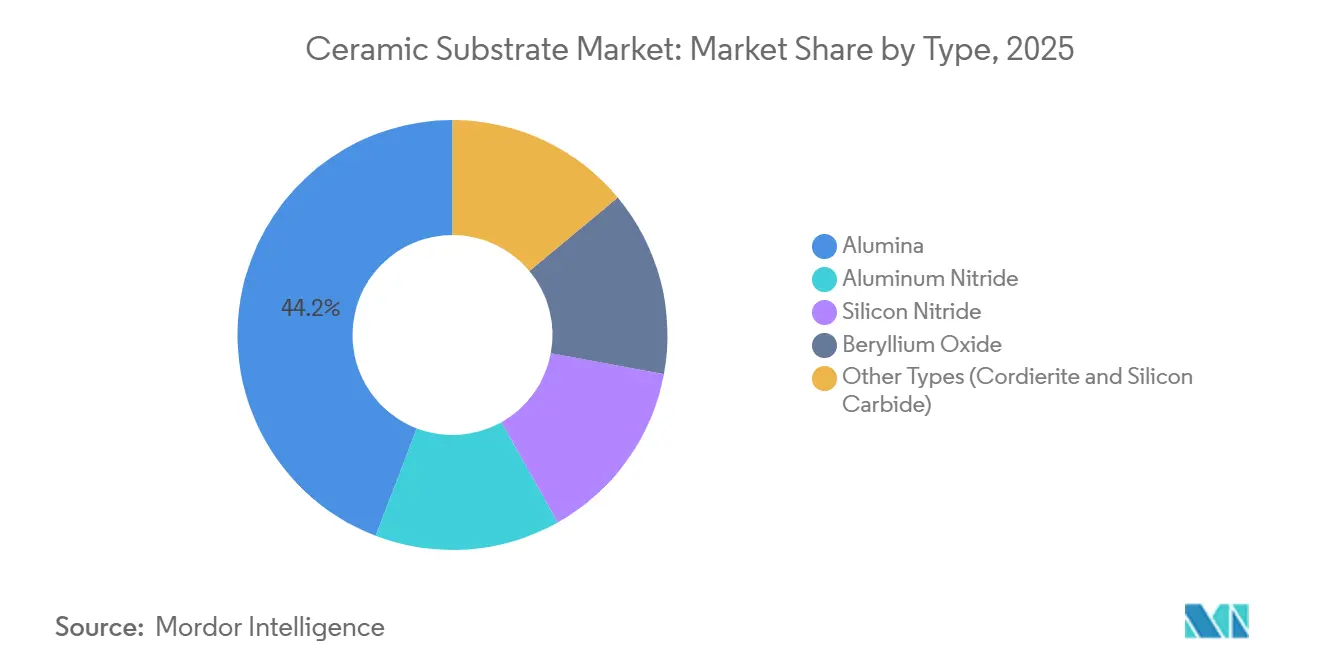
- Por tipo, la alúmina capturó el 44,18% de la participación del mercado de sustratos cerámicos en 2025, mientras que se proyecta que los sustratos de carburo de silicio se expandan a una CAGR del 7,80% hasta 2031.
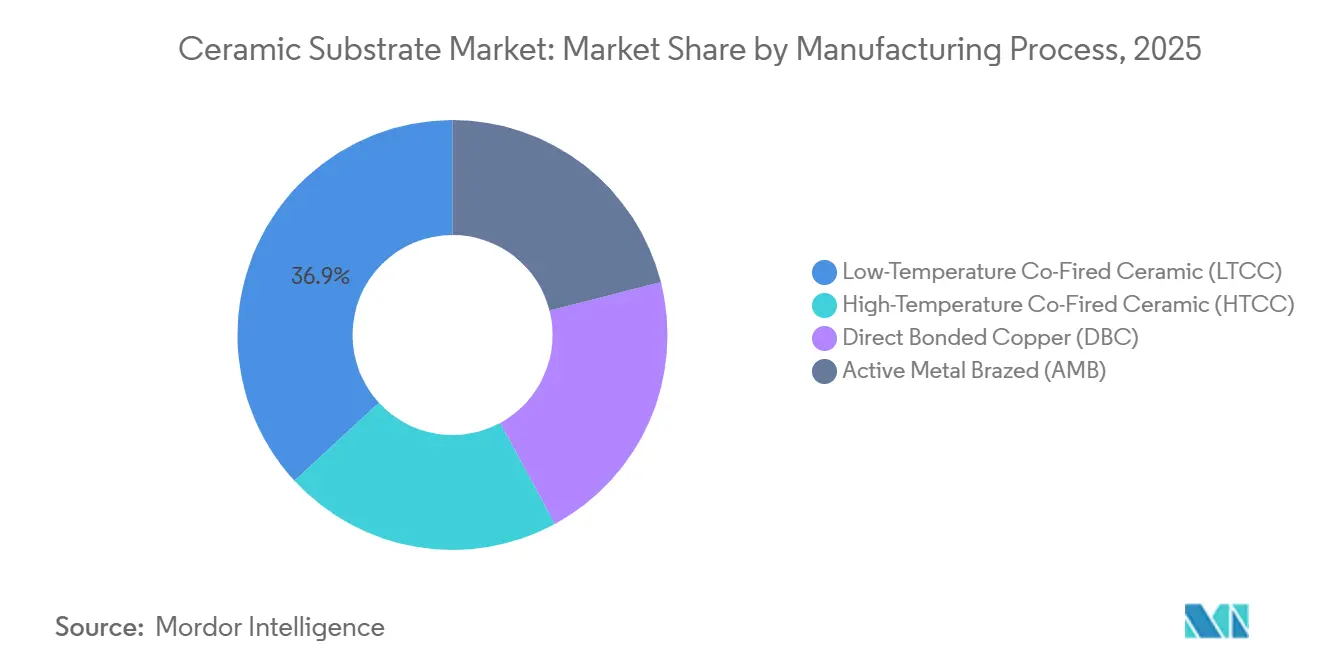
- Por proceso de fabricación, la cerámica cocida a baja temperatura (LTCC) representó el 36,86% de los ingresos en 2025; se prevé que los sustratos de metal activo soldado fuerte (AMB) aumenten a una CAGR del 7,10% hasta 2031.
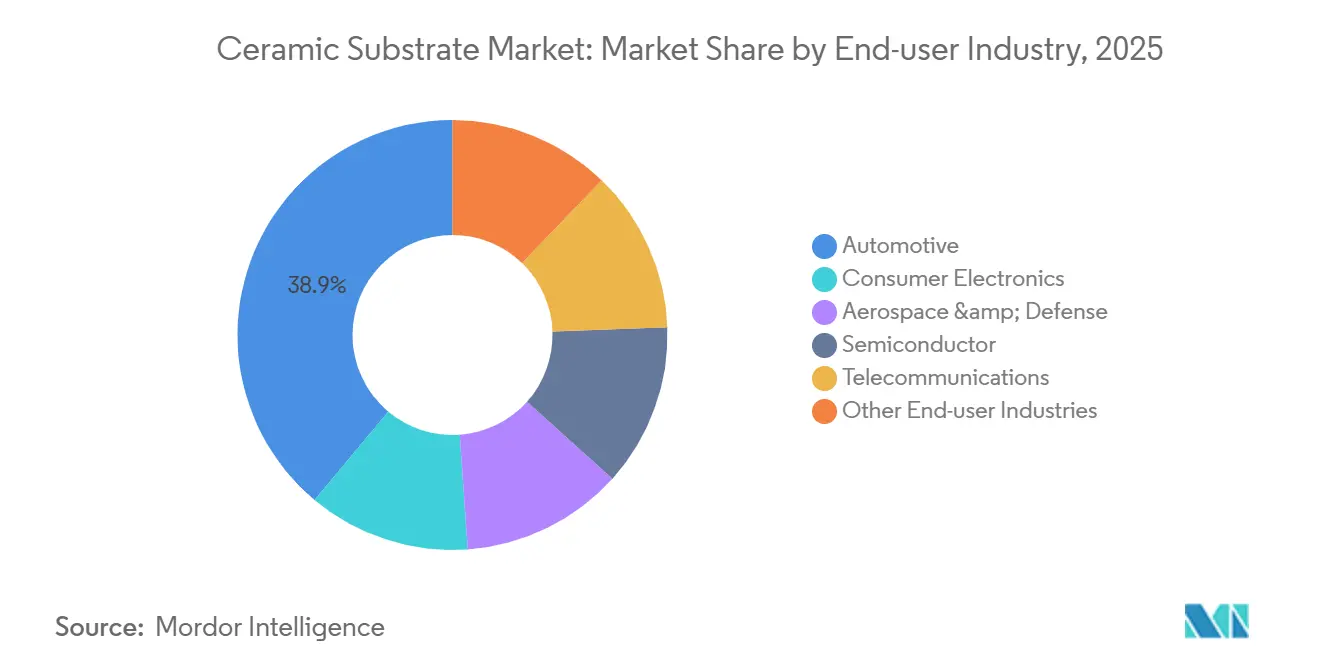
- Por industria de usuario final, el sector automotriz mantuvo una participación del 38,92% en 2025, mientras que las demás industrias de usuarios finales están preparadas para liderar el crecimiento con una CAGR del 8,40% hasta 2031.
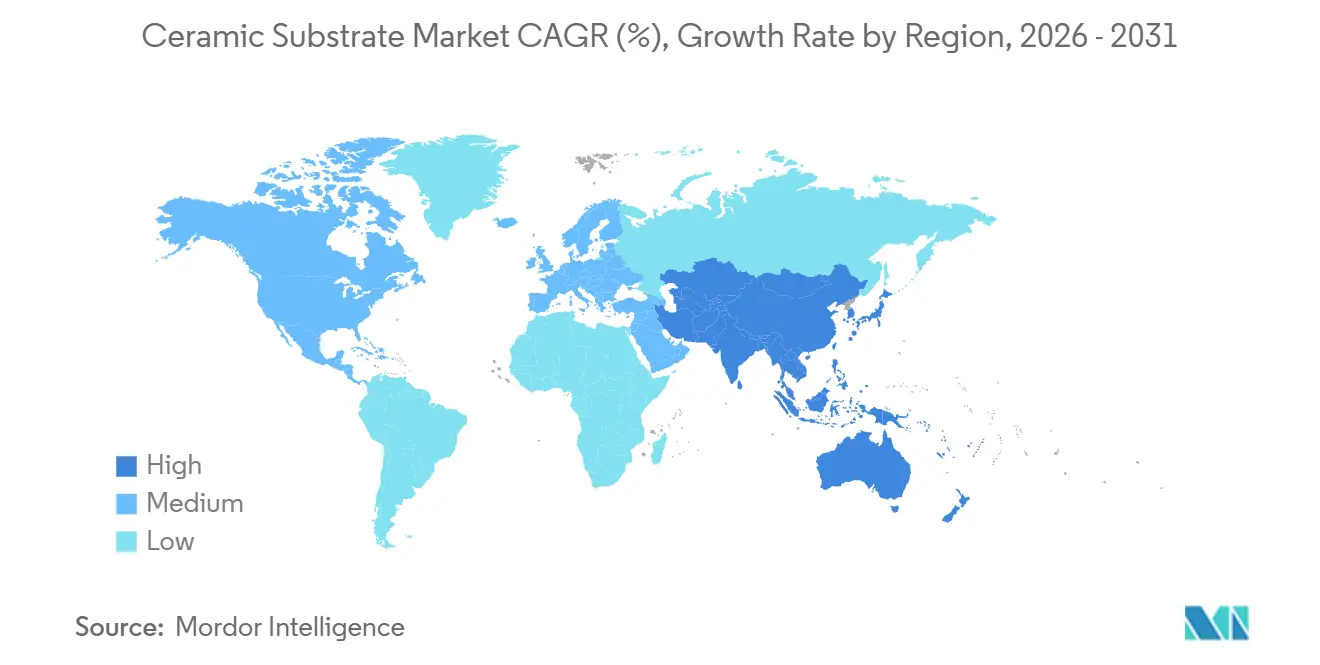
- Por geografía, Asia-Pacífico concentró el 46,61% de los ingresos globales en 2025 y se espera que mantenga la CAGR regional más rápida del 7,09% durante el período de perspectiva.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Conductividad térmica superior que permite la electrónica de alta potencia | +1.8% | Global, más fuerte en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Rápida expansión de inversores para vehículos eléctricos y cargadores a bordo | +2.1% | Núcleo en Asia-Pacífico, con expansión a Europa y América del Norte | Corto plazo (≤2 años) |
| Densificación de estaciones base 5G y módulos RF | +1.3% | Global, liderado por Asia-Pacífico y América del Norte | Corto plazo (≤2 años) |
| Migración a SiC/GaN que requiere sustratos de AlN y DBC | +1.0% | América del Norte y Europa para aeroespacial; Asia-Pacífico para automotriz | Mediano plazo (2-4 años) |
| Miniaturización de CubeSat aeroespacial que requiere LTCC | +0.4% | América del Norte y Europa, nicho en Asia-Pacífico | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Conductividad Térmica Superior que Permite la Electrónica de Alta Potencia
Los diseñadores tratan ahora la conductividad térmica como una restricción primaria en lugar de una especificación secundaria. Los MOSFET de carburo de silicio y los HEMT de nitruro de galio operan a temperaturas de unión de hasta 225°C, generando flujos de calor locales que superan los 300 W/cm², muy por encima del límite seguro para los laminados a base de epoxi[1]. Los sustratos de nitruro de aluminio, que ofrecen 170–250 W/m·K, reducen el volumen del disipador de calor en un 35% y disminuyen los caudales del refrigerante líquido, mejorando la eficiencia del sistema completo en un 2–3%. Las variantes de cobre directamente unido (DBC) eliminan las capas adhesivas, reduciendo la resistencia térmica en 0,1 K·cm²/W y permitiendo densidades de corriente de 200 A/cm² en inversores de tracción automotriz. Las inversiones de múltiples empresas que elevarán la producción global de obleas de SiC de diámetros de 150 mm a 200 mm ampliarán aún más el mercado de sustratos cerámicos.
La Rápida Expansión de Inversores para Vehículos Eléctricos y Cargadores a Bordo Aumenta el Uso
Los vehículos eléctricos de batería están estandarizando arquitecturas de 800 V, que imponen transitorios de tensión superiores a 1.200 V y ciclos térmicos de −40°C a 150°C durante 200.000 ciclos. Para cumplir estas condiciones, los fabricantes de automóviles integran sustratos DBC que gestionan las inversiones de frenado regenerativo en milisegundos, cargas que fracturan las placas FR-4. Los diodos de carburo de silicio sobre bases de nitruro de aluminio elevan la eficiencia del cargador a bordo al 98% y reducen la masa del sistema de refrigeración en un 20%, ampliando la autonomía del vehículo. La expansión de Kyocera en Nagasaki por USD 454 millones duplicará la capacidad de sustratos de grado automotriz a finales de 2026. A medida que los costos de los módulos disminuyen, la penetración en el segmento premium ya supera el 80%, y la adopción en el segmento masivo sigue curvas de costos descendentes, consolidando la demanda del mercado de sustratos cerámicos.
Densificación de Estaciones Base 5G y Módulos RF
Los proveedores de equipos de telecomunicaciones emplean LTCC para integrar inductores, condensadores y líneas de transmisión dentro de pilas multicapa, reduciendo el volumen del front-end de RF en un 40% y disminuyendo la pérdida de inserción en 0,5 dB a 28 GHz[2]. Las plataformas MIMO masivo que despliegan hasta 256 elementos de antena por sector necesitan tangentes de pérdida dieléctrica inferiores a 0,001; la LTCC y las cerámicas cocidas a alta temperatura son las únicas opciones comerciales probadas. Los operadores de Asia-Pacífico que despliegan redes 5G independientes están impulsando pedidos continuos, propulsando el mercado de sustratos cerámicos hasta 2031.
Migración a SiC/GaN que Requiere Sustratos de AlN y DBC
Los semiconductores de banda ancha exhiben coeficientes de expansión térmica cercanos a 4,5 ppm/K, alineándose estrechamente con el nitruro de aluminio y mitigando la fatiga de las juntas de soldadura. El DBC sobre AlN admite trazas de cobre de 0,6 mm sin deformación, permitiendo corrientes continuas de 400 A en inversores de tracción para vehículos eléctricos. Los conjuntos de radar aeroespaciales también exigen estabilidad dimensional entre −55°C y 125°C, orientando las especificaciones hacia el AlN.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de precio elevada sobre placas metálicas/orgánicas | −0.9% | Global, aguda en electrónica de consumo sensible al costo | Corto plazo (≤2 años) |
| Fragilidad y pérdidas de rendimiento durante el ensamblaje | −0.5% | Global, concentrada en líneas automotrices y de consumo de alto volumen | Mediano plazo (2-4 años) |
| Límites de exposición tóxica al BeO | −0.2% | América del Norte y Europa | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Prima de Precio Elevada sobre Placas Metálicas/Orgánicas
Los precios unitarios oscilan entre USD 2 y USD 10 por pulgada cuadrada frente a USD 0,10–0,50 para el FR-4, una diferencia de 5 a 20 veces que impide la entrada en muchos dispositivos de consumo. El polvo de alúmina cruda y la metalización representan el 60% del costo, mientras que la pérdida de rendimiento contribuye con otro 15%, dejando poco margen para reducciones de precio sin innovación en los procesos. Las escaseces temporales en 2024–2025 inflaron los precios hasta un 20%, lo que obligó a algunos fabricantes de teléfonos inteligentes a volver a las placas de circuito impreso con núcleo metálico. Los ensamblajes híbridos que colocan cerámica solo bajo los componentes de alto flujo de calor reducen el gasto en sustratos en un 30% mientras conservan la mayor parte del beneficio térmico.
Fragilidad y Pérdidas de Rendimiento Durante el Ensamblaje
Las resistencias a la flexión de 300–500 MPa hacen que las cerámicas sean propensas al astillado de bordes y al agrietamiento por choque térmico durante el reflujo, donde las rampas de 25°C a 260°C ocurren en menos de un minuto. La incompatibilidad del coeficiente de expansión entre el silicio, las cerámicas y el cobre eleva el estrés de cizallamiento, acortando la vida útil del módulo en un 20% en pruebas aceleradas. Las líneas automotrices reportan entre un 5% y un 15% de desechos, concentrados en las estaciones de grabado láser y unión de chips. La inspección óptica automatizada y la manipulación robótica han reducido las tasas de defectos en un 30% desde 2023, aunque la fragilidad sigue siendo una restricción intrínseca que limita la CAGR alcanzable para el mercado de sustratos cerámicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Alúmina Mantiene el Liderazgo en Volumen en Medio del Avance del SiCLa alúmina representó el 44,18% de la participación del mercado de sustratos cerámicos en 2025, anclada por la electrónica de consumo sensible al costo y los accionamientos industriales. Al mismo tiempo, los sustratos de carburo de silicio se expandieron a una CAGR del 7,80% hasta 2031, impulsados por los radares aeroespaciales y los inversores para vehículos eléctricos de próxima generación que requieren incompatibilidades del coeficiente de expansión térmica inferiores a 0,5 ppm/K. El nitruro de aluminio, con una conductividad de 170–250 W/m·K, está ganando terreno en las plataformas de vehículos eléctricos de 800 V donde las uniones operativas superan los 175°C.
El impulso de los ingresos favorece los materiales premium porque los precios de venta promedio se mantienen entre tres y cinco veces más altos que los equivalentes de alúmina. A medida que Coherent, DENSO y Mitsubishi Electric invierten USD 1.000 millones en líneas de obleas de SiC de 200 mm, la demanda posterior de sustratos compatibles se acelerará, remodelando el perfil del tamaño del mercado de sustratos cerámicos. La alúmina mantendrá su ventaja en volumen hasta 2031 en LED y circuitos integrados de gestión de energía para teléfonos inteligentes, aunque su participación en los ingresos disminuirá a medida que los diseñadores de telecomunicaciones y centros de datos migren al AlN por su menor pérdida dieléctrica.



Por Proceso de Fabricación:
La LTCC Domina Mientras la AMB Gana ImpulsoLa Cerámica Cocida a Baja Temperatura (LTCC) aseguró el 36,86% de los ingresos de 2025 al integrar componentes pasivos en pilas multicapa que reducen la huella de los módulos RF en un 40%. Los sustratos de Metal Activo Soldado Fuerte (AMB) están preparados para una CAGR del 7,10% porque la soldadura fuerte a base de titanio elimina las capas intermedias de níquel, reduciendo la resistencia térmica en 0,05 K·cm²/W y extendiendo la vida útil del módulo de potencia en un 5%.
La Cerámica Cocida a Alta Temperatura (HTCC) mantiene un nicho para la aviónica que requiere una resistencia dieléctrica superior a 10 kV/mm, pero su estructura de costos es un 30% más alta que la LTCC debido a las temperaturas de cocción de 1.600°C. El DBC sigue siendo el estándar en los inversores de tracción para vehículos eléctricos que ciclan 50 veces por segundo entre −40°C y 150°C, sosteniendo un crecimiento estable de dígito medio único para el mercado de sustratos cerámicos.

Por Industria de Usuario Final:
El Sector Automotriz Lidera, las Energías Renovables se AceleranLas aplicaciones automotrices generaron el 38,92% de los ingresos de 2025, ancladas por los inversores de tracción de 800 V que dependen de los sustratos DBC para gestionar los picos de frenado regenerativo. Se proyecta que los sectores de energía renovable y potencia industrial, agrupados bajo otros, crezcan un 8,40% anual hasta 2031, a medida que los inversores de parques solares y los convertidores de energía eólica marina migran a dispositivos de SiC sobre bases de nitruro de aluminio (AlN), impulsando el tamaño del mercado de sustratos cerámicos.
La electrónica de consumo se mantiene en segundo lugar por volumen, aunque el crecimiento se rezaga a medida que los fabricantes de teléfonos inteligentes cambian a placas de núcleo metálico más económicas con vías térmicas. Los implantes médicos y los módulos de radar aeroespacial, nichos pequeños pero lucrativos, alcanzan precios unitarios premium superiores a USD 100 por sustrato, reforzando una estructura de ingresos en forma de barra para la industria de sustratos cerámicos.
Análisis Geográfico
Mercado de Sustratos Cerámicos de Asia-Pacífico
Asia-Pacífico contribuyó con el 46,61% de los ingresos en 2025 y se espera que registre una CAGR del 7,09% hasta 2031, impulsada por la producción china de vehículos eléctricos que superó los 9 millones de unidades en 2024 y las iniciativas japonesas para triplicar la capacidad de obleas de alúmina translúcida para el ejercicio fiscal 2027. El complejo de Nagasaki de KYOCERA Corporation, previsto para su finalización a finales de 2026, albergará conjuntamente líneas de sustratos de SiC y de envasado avanzado, reduciendo los plazos de entrega en un 30% y reforzando la autosuficiencia regional.
Mercado de Sustratos Cerámicos de América del Norte
La cuota de América del Norte en 2025 estuvo impulsada por programas de defensa y espacio que especifican sustratos de AlN para radares de matriz en fase que operan en rangos de −55 °C a 125 °C. Los incentivos de energía limpia de la Ley de Reducción de la Inflación sustentan el ensamblaje doméstico de inversores, amortiguando la menor penetración de vehículos eléctricos en comparación con Asia.
Mercado de Sustratos Cerámicos de EMEA y América del Sur
En Europa, los elevados precios de la energía incrementan los costos de sinterización de alúmina en un 25% en comparación con Asia-Pacífico; sin embargo, el Mecanismo de Ajuste en Frontera por Carbono de la UE, que introduce gradualmente aranceles equivalentes a 90 USD por tonelada de CO₂, orienta a los fabricantes de equipos originales hacia alúminas de bajo carbono, como la HalZero de Hydro, impulsando la demanda regional de sustratos reciclables. América del Sur y Oriente Medio y África siguen siendo contribuyentes con menos del 10%; los proyectos en el cinturón solar de Brasil y la ciudad inteligente NEOM de Arabia Saudita mantienen viva la demanda de nicho; sin embargo, la dependencia de las importaciones eleva el costo de entrega hasta en un 25%, lo que limita la expansión del mercado de sustratos cerámicos en esas regiones.
Análisis de la cadena de valor
La cadena de valor de los sustratos cerámicos comienza con las materias primas y consumibles previos, principalmente polvos cerámicos de alta pureza (Al2O3, AlN, Si3N4), metales de metalización (especialmente cobre y plata), y aglutinantes y solventes utilizados en los procesos de suspensión y colado en cinta. La disponibilidad y el precio de suministro están determinados por la concentración de la oferta de polvos de alta pureza, mientras que los consumibles de metalización y soldadura fuerte inciden en las estructuras de costos de DBC y AMB y pueden influir en los plazos de entrega.
El procesamiento intermedio abarca la preparación de suspensiones y el colado en cinta, el secado, la laminación y la cocción conjunta (LTCC y HTCC), seguidos de la fijación de cobre mediante unión directa o soldadura fuerte de metal activo. Después de esto, los sustratos pasan por corte, inspección y evaluación de confiabilidad. Kyocera y NGK ilustran un movimiento hacia estructuras verticalmente integradas que combinan el formado y la cocción de cerámica con capacidades de metalización posterior y cercanas al embalaje, lo que puede reducir los plazos de entrega y limitar la exposición a pérdidas de rendimiento en el ensamblaje. En la etapa posterior, los sustratos se califican para módulos de potencia destinados a inversores de tracción de vehículos eléctricos y convertidores industriales, front-ends de RF basados en LTCC, electrónica aeroespacial y equipos de fabricación de semiconductores, con una distribución que normalmente se canaliza mediante acuerdos directos de suministro a fabricantes de equipos originales (OEM) e integradores de módulos o embalajes, donde los ciclos de calificación y los estándares de confiabilidad influyen en los costos de cambio de proveedor.
Panorama Competitivo
Concentración del Mercado
El mercado de Sustratos Cerámicos está moderadamente consolidado. La integración vertical es la estrategia dominante. La planta de Kyocera en Nagasaki por USD 454 millones integrará la cocción de sustratos, la unión de cobre y el envasado de semiconductores para 2026, obteniendo margen en dos nodos de la cadena de valor. NGK está triplicando la producción de obleas de alúmina HICERAM y aumentando la capacidad de AMB/DBC 2,5 veces para 2026 con el fin de asegurar JPY 20.000 millones en ventas anuales de semiconductores. La innovación en procesos es la palanca del retador. La pila AMB con capa intermedia de titanio de Heraeus reduce la resistencia térmica en 0,05 K·cm²/W y ha obtenido diseños aprobados en Bosch y Continental para inversores de 200–500 kW. De cara al futuro, los proyectos de computación cuántica y chips neuromórficos buscan sustratos criogénicos y de señal mixta, abriendo nuevos territorios de espacio en blanco para los participantes de la industria de sustratos cerámicos.
Líderes de la Industria de Sustratos Cerámicos
-
CoorsTek Inc.
-
KYOCERA Corporation
-
CeramTec GmbH
-
Rogers Corporation
-
TTM Technologies Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sustratos Cerámicos Empresas cubiertas en este informe
- CeramTec GmbH
- CoorsTek Inc.
- Corning Incorporated
- Denka Company Limited
- Heraeus Electronics
- KOA Speer Electronic, Inc.
- KYOCERA Corporation
- LEATEC
- MARUWA Co., Ltd.
- NEOTech
- NIPPON CARBIDE INDUSTRIES CO., INC.
- Niterra Materials Co., Ltd.
- Ortech, Inc.
- Rogers Corporation
- TTM Technologies Inc.
- Yokowo Co., Ltd.
Oportunidades de mercado y perspectivas futuras
Las oportunidades se están extendiendo más allá de la disipación de calor tradicional en módulos de potencia hacia sustratos con núcleo cerámico para paquetes de semiconductores avanzados utilizados en arquitecturas de centros de datos de IA. Con mayores cantidades de capas y tamaños de cuerpo más grandes, el alabeo de los sustratos orgánicos se convierte en una restricción práctica, lo que eleva la propuesta de valor de la cerámica, cuya rigidez y estabilidad térmica favorecen el rendimiento y el desempeño.
Kyocera comenzó la comercialización de un sustrato cerámico multicapa para paquetes de semiconductores avanzados de IA (xPU y ASIC de conmutación) en abril de 2026. En el lado de la oferta, la inversión se concentra en componentes cerámicos vinculados a la producción de semiconductores y la informática de alta densidad. NGK anunció un proyecto de 70 mil millones de JPY en abril de 2026 para construir una nueva planta en la ciudad de Nomi, prefectura de Ishikawa, con el fin de aumentar la capacidad de cerámicas utilizadas en equipos de fabricación de semiconductores, y Kyocera comunicó un importante compromiso de capital para su negocio de componentes en 2026, con énfasis en aplicaciones de fabricación de chips y centros de datos de IA. En paralelo, la investigación en torno a sustratos cerámicos multicapa monolíticos para módulos SiC de 800 V, la metalización aditiva para la funcionalización cercana al chip y la formación de películas de cobre a temperaturas más bajas sobre Al2O3 apunta a espacios en blanco en cuanto a fabricabilidad y confiabilidad, especialmente donde las interfaces y la adherencia cobre-cerámica deben soportar mayor densidad de corriente y resistencia al ciclado térmico.
Desarrollos recientes de la industria en Mercado de Sustratos Cerámicos
- Julio de 2026: CoorsTek anunció una inversión de 120 millones de USD para construir el Center for Advanced Materials, una nueva instalación de I+D en materiales avanzados en Golden, Colorado. El proyecto apunta a un mayor rendimiento de I+D para cerámicas de alto desempeño utilizadas en las cadenas de suministro de semiconductores y electrónica, apoyando ciclos más rápidos de desarrollo a calificación para aplicaciones de nueva generación de sustratos y componentes cerámicos.
- Abril de 2026: Kyocera comercializó un sustrato cerámico multicapa para paquetes de semiconductores avanzados de IA, dirigido a xPU y ASIC de conmutación utilizados en arquitecturas de centros de datos de IA. Al abordar los problemas de alabeo y estabilidad de paquetes que surgen con sustratos orgánicos grandes, la comercialización extiende los sustratos cerámicos hacia casos de uso de embalaje avanzado de mayor valor.
- Agosto de 2024: CoorsTek completó la construcción de su tercera fábrica en Gumi, Gyeongsangbuk-do, Corea del Sur, para expandir la producción de componentes para equipos de semiconductores. La capacidad de fabricación adicional respalda un suministro más localizado para los ecosistemas de semiconductores basados en Asia y refuerza la resiliencia de capacidad para componentes de base cerámica que comparten materiales previos y procesamiento con la fabricación de sustratos.
Mercado de Sustratos Cerámicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los sustratos cerámicos utilizados como placas base o sustratos de circuitos en aplicaciones electrónicas y eléctricas donde se requiere aislamiento y disipación de calor.
Exclusiones del alcance: Los materiales de empaque, los marcos de plomo metálicos, los laminados orgánicos y las obleas semiconductoras sin procesar quedan excluidos de los totales del mercado.
Descripción General de la Segmentación
- Por Tipo
- Alúmina
- Nitruro de Aluminio
- Nitruro de Silicio
- Óxido de Berilio
- Otros Tipos (Cordierita y Carburo de Silicio)
- Por Proceso de Fabricación
- Cerámica Cocida a Alta Temperatura (HTCC)
- Cerámica Cocida a Baja Temperatura (LTCC)
- Cobre Directamente Unido (DBC)
- Metal Activo Soldado Fuerte (AMB)
- Por Industria de Usuario Final
- Electrónica de Consumo
- Automotriz
- Aeroespacial y Defensa
- Semiconductores
- Telecomunicaciones
- Otras Industrias de Usuarios Finales (Potencia Industrial y Energía Renovable, y Dispositivos Médicos)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Vietnam
- Malasia
- Indonesia
- Tailandia
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Turquía
- España
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Catar
- Nigeria
- Emiratos Árabes Unidos
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sobre la producción electrónica y los flujos comerciales que influyen en el consumo de sustratos cerámicos. Generalmente se consultan fuentes públicas como UN Comtrade para los patrones de importación y exportación, el Banco Mundial para los indicadores macroeconómicos, el USGS para el contexto de minerales relevantes y la OCDE para las señales de producción industrial. Para la orientación de la fabricación electrónica, también se utilizan portales de estadísticas gubernamentales y publicaciones aduaneras cuando están disponibles.
Una vez establecida la capa macro y comercial, se contrasta la narrativa del mercado utilizando informes anuales de empresas, presentaciones para inversores y cobertura de prensa de reconocido prestigio sobre adiciones de capacidad y cambios tecnológicos. Cuando es necesario, se utilizan suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y bases de datos de importación y exportación a nivel de envíos para validar indicios sobre la combinación de productos y el momento de las expansiones de oferta. Las fuentes documentales mencionadas anteriormente son ilustrativas, y también se utilizaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en confirmar qué impulsa la demanda real y los precios de los sustratos cerámicos, especialmente en electrónica de potencia, hardware de telecomunicaciones y electrónica industrial. Se realizan conversaciones con proveedores, distribuidores y usuarios finales para validar la adopción de diferentes materiales y procesos de sustrato, y para someter a prueba de estrés los supuestos sobre utilización, rendimiento y ciclos de calificación en distintas regiones.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 12% | APAC: 46% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 28% | EMEA: 32% |
| Actores más pequeños: 17% | Gerentes: 60% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El modelo de dimensionamiento parte de una construcción descendente en la que la demanda de electrónica y módulos de potencia se reconstruye utilizando señales de producción y comercio, seguida de tasas de penetración de materiales y procesos para llegar al conjunto de valor de los sustratos cerámicos. Los resultados se corroboran posteriormente mediante aproximaciones selectivas ascendentes, como el muestreo de los ingresos de los proveedores cuando se divulgan, verificaciones de canal sobre los precios de venta promedio típicos y conversiones de volumen a valor para aplicaciones de alto uso.
Los insumos clave utilizados en el modelo incluyen el cambio en la combinación entre alúmina y materiales de mayor conductividad térmica (como el nitruro de aluminio y el nitruro de silicio), la distribución entre las rutas HTCC y LTCC frente a las rutas DBC y AMB, y la tasa de crecimiento de los usos finales como la electrónica de potencia automotriz y el hardware de telecomunicaciones. También se tienen en cuenta el momento de la expansión de capacidad, los plazos típicos de calificación y la concentración regional de la producción, ya que estos factores afectan la disponibilidad de suministro a corto plazo y los precios realizados. Cuando los datos ascendentes son incompletos para proveedores más pequeños o unidades privadas, las brechas se gestionan mediante la comparación con pares en cuanto a la combinación de productos y la utilización estimada, y luego se verifican nuevamente con los comentarios de las entrevistas.
Para el pronóstico, se utiliza un análisis de escenarios con un caso base anclado a los impulsores de demanda acordados por los expertos, y se realiza un análisis de sensibilidad sobre la progresión del precio de venta promedio de los sustratos y las tasas de adopción en los módulos de potencia. Cuando una variable mostró una estabilidad histórica clara, se aplicó suavizado exponencial para evitar reaccionar de forma exagerada ante picos puntuales.
Ciclo de Validación y Actualización de Datos
La validación se realiza comparando los resultados del modelo con señales independientes, como la dirección de la producción electrónica regional, el movimiento comercial de componentes cerámicos relevantes y los anuncios de capacidad visibles. Si una región muestra un salto que no está respaldado por estas señales, se reabren los supuestos y es posible que se vuelva a contactar a los encuestados para explicar la variación antes de la aprobación final.
Antes de la publicación, el modelo y los supuestos pasan por una revisión analítica de múltiples etapas para garantizar que la aritmética, las conversiones de unidades y el manejo de divisas sean coherentes entre países y años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como el inicio de grandes capacidades productivas, cambios tecnológicos en dispositivos de potencia o variaciones bruscas en los costos de insumos. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada disponible.
Tamaño del Mercado de Sustratos Cerámicos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los diferentes tamaños de mercado publicados para los sustratos cerámicos pueden parecer muy dispares porque el alcance no se define de la misma manera, y porque los años base y la lógica de precios no siempre están alineados. También se observan brechas cuando algunos estudios asumen una penetración agresiva de sustratos de alta gama en la electrónica de potencia sin confirmar el momento de la calificación y las restricciones de suministro regionales.
Los sustratos de empaque y los laminados orgánicos quedan fuera del alcance de Mordor Intelligence, lo que explica en parte que el valor de 2026 sea inferior al de las estimaciones que agrupan categorías adyacentes de sustratos electrónicos y contabilizan una cesta de materiales más amplia. Además, algunos editores se basan en una instantánea de precio de un único año base, mientras que nuestro modelo verifica el movimiento del precio de venta promedio utilizando la combinación de procesos (DBC y AMB frente a HTCC y LTCC), la ponderación por uso final y el momento cambiario, de modo que el valor no se desvíe con la volatilidad a corto plazo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,88 mil millones de USD (2026) | |
| Editor de Investigación Industrial A | 8,54 mil millones de USD (2024) | Utiliza un año base de 2024 y presenta el valor total de ventas con una cesta de usos finales más amplia, lo que puede incorporar materiales de sustrato adyacentes y precios de años anteriores que no son directamente comparables con una valoración de 2026. |
| Editor de Investigación de Mercado B | 8,49 mil millones de USD (2025) | Reporta un año base de 2025 y puede aplicar supuestos de adopción más rápidos en todos los usos finales, lo que puede elevar el valor si los ciclos de calificación y el momento de la aceleración de la capacidad regional no están explícitamente restringidos. |
La comparación muestra que la selección del año y lo que se contabiliza como producto de sustrato cerámico puede desplazar el total en varios miles de millones de dólares. Al mantener las inclusiones vinculadas a los sustratos cerámicos y luego verificar la combinación de procesos, las señales de demanda por uso final y la progresión de precios mediante entrevistas, el número final se mantiene trazable y reproducible.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de sustratos cerámicos en 2031?
Se prevé que el mercado alcance USD 9,44 mil millones en 2031.
¿Qué tipo de material concentra la mayor participación del mercado de sustratos cerámicos en la actualidad?
La alúmina lidera con una participación del 44,18% a partir de 2025.
¿Qué segmento está creciendo más rápido dentro del mercado de sustratos cerámicos?
Los sustratos de carburo de silicio avanzan a una CAGR del 7,80% hasta 2031.
¿Por qué son críticos los sustratos cerámicos para los inversores de vehículos eléctricos de 800 V?
Soportan transitorios superiores a 1.200 V y 200.000 ciclos térmicos que agrietarían las placas orgánicas, permitiendo la carga rápida de 150–350 kW.
¿Cómo beneficia la LTCC a los diseñadores de estaciones base de 5G?
¿Cómo beneficia la LTCC a los diseñadores de estaciones base de 5G?