
Tamaño y Participación del Mercado del Sistema de Gestión de Farmacias
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 116.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 236.28 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 15.22 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado del Sistema de Gestión de Farmacias por Mordor Intelligence
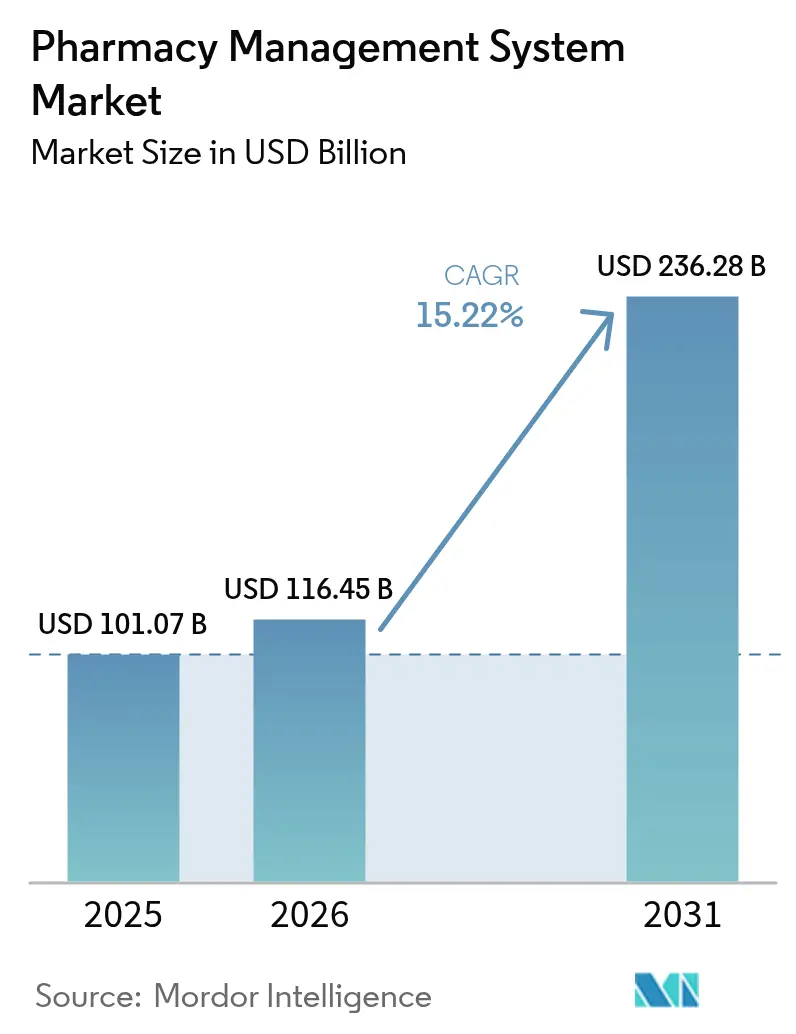
El tamaño del mercado del sistema de gestión de farmacias en 2026 se estima en 116,45 mil millones de USD, creciendo desde el valor de 2025 de 101,07 mil millones de USD con proyecciones para 2031 que muestran 236,28 mil millones de USD, creciendo a una CAGR del 15,22% durante 2026-2031.
El rápido auge refleja una transformación más amplia en la que las farmacias evolucionan de puntos de dispensación de productos a centros de atención conectados digitalmente. La demanda se intensifica por plataformas en la nube que escalan fácilmente, por módulos integrados que cumplen con normativas de seguridad cada vez más estrictas, y por analíticas que compensan los márgenes reducidos elevando la eficiencia operativa. La competencia ahora gira en torno a la profundidad tecnológica en lugar del número de establecimientos, mientras que las expectativas de los pacientes respecto a los servicios clínicos impulsan a cada proveedor a modernizar sus flujos de trabajo. América del Norte aporta la mayor base de ingresos, mientras que Asia-Pacífico ofrece la curva de crecimiento más pronunciada a medida que los gobiernos financian nueva infraestructura digital.
Conclusiones Clave del Informe
- Por implementación en la nube se obtuvo el 62,85% de la participación del mercado del sistema de gestión de farmacias en 2025 y está en camino de expandirse a una CAGR del 17,18% hasta 2031.
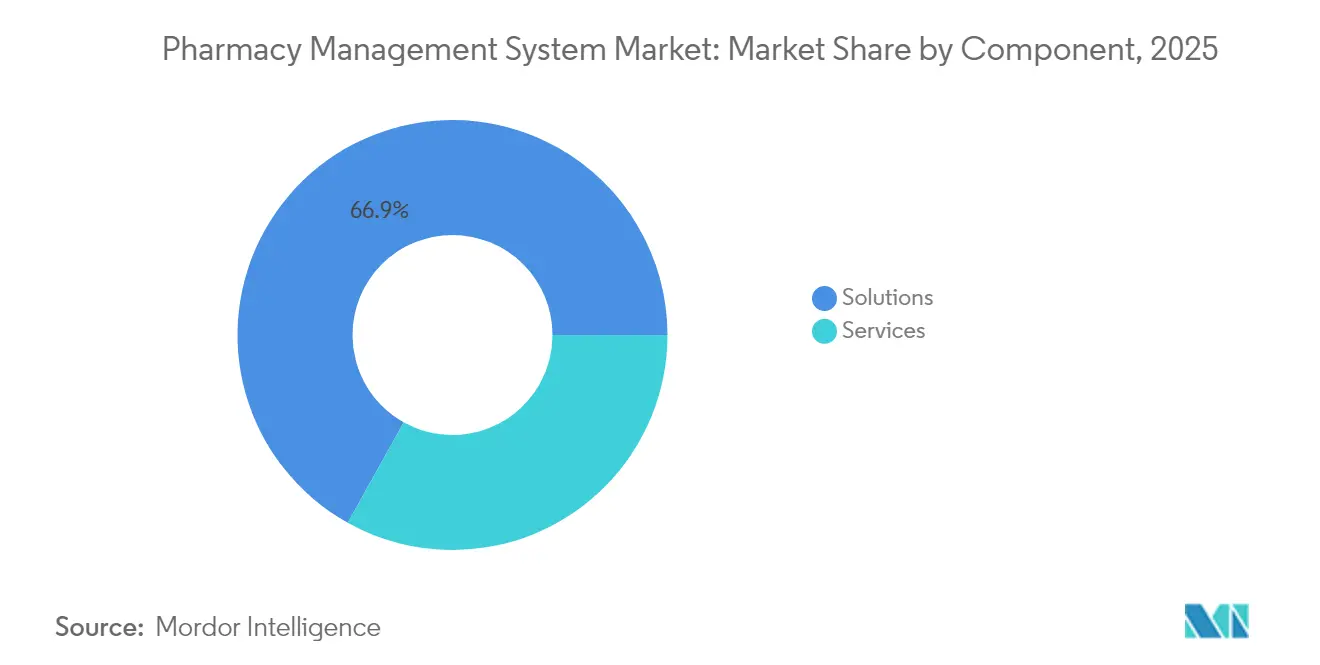
- Por soluciones se capturó el 66,90% del tamaño del mercado del sistema de gestión de farmacias en 2025, mientras que los servicios registrarán una CAGR del 16,05% entre 2026 y 2031.
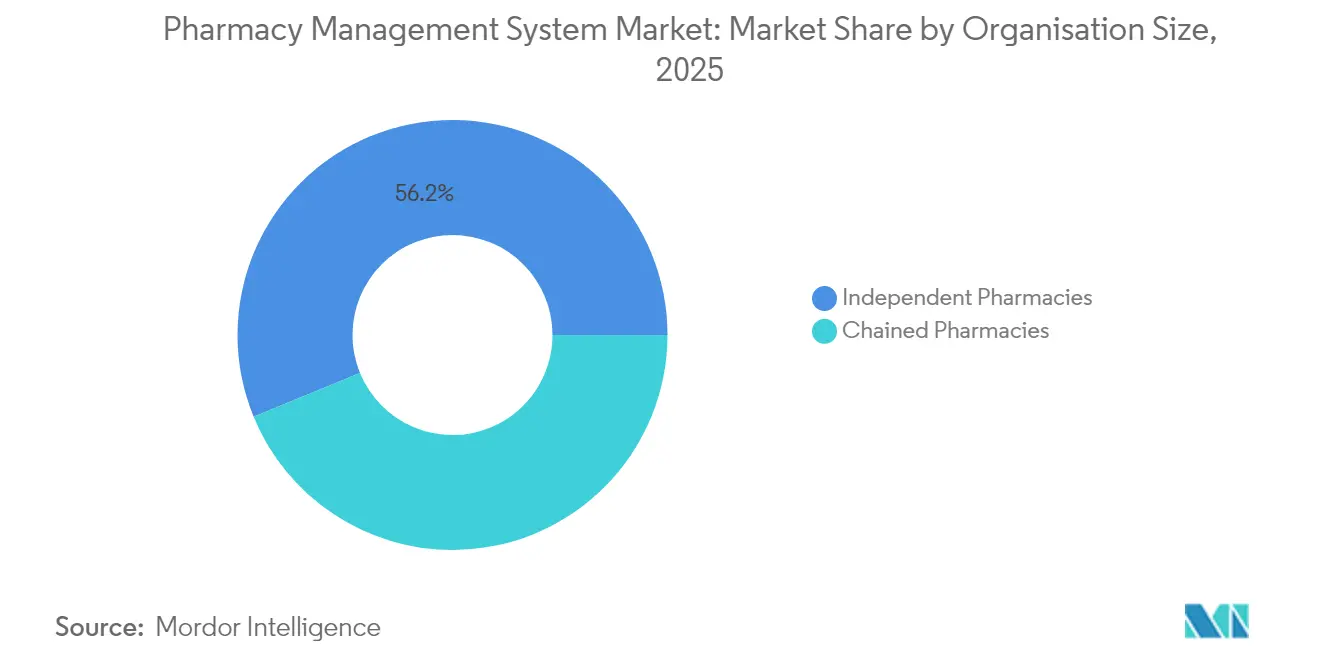
- Por farmacias independientes se controló el 56,20% de la participación del mercado del sistema de gestión de farmacias en 2025; las farmacias en cadena están preparadas para una CAGR del 16,84% hasta 2031.
- Por ubicaciones minoristas y comunitarias lideró con una participación de ingresos del 43,95% en 2025, mientras que los establecimientos de cuidados a largo plazo y especializados crecerán a una CAGR del 14,96% hasta 2031.
- Por América del Norte representó el 40,55% de los ingresos de 2025, pero se prevé que Asia-Pacífico registre la CAGR más rápida del 17,72% durante el período hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global del Sistema de Gestión de Farmacias
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los volúmenes de prescripción que recaen sobre los farmacéuticos | +2.8% | América del Norte y Europa, con expansión global | Mediano plazo (2-4 años) |
| Rápido cambio hacia plataformas de farmacias alojadas en la nube | +3.2% | América del Norte y Asia-Pacífico | Corto plazo (≤2 años) |
| Estrictas normativas globales de seguridad en medicamentos | +2.1% | Global | Largo plazo (≥4 años) |
| Ahorro de costes por optimización de inventario basada en IA | +1.9% | Mercados desarrollados primero | Mediano plazo (2-4 años) |
| Integración de módulos de farmacogenómica | +1.4% | América del Norte y Europa | Largo plazo (≥4 años) |
| Expansión de servicios de telefarmacia | +1.8% | Zonas rurales y con servicios insuficientes | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Volúmenes de Prescripción que Recaen sobre los Farmacéuticos
El gasto en medicamentos con receta en los Estados Unidos aumentó entre un 10 y un 12% durante 2024, siendo los agentes anti-obesidad GLP-1 responsables de más del 80% de los ingresos incrementales, intensificando la presión diaria de dispensación. Las encuestas muestran que el 61% de los estadounidenses consideran ahora a las farmacias lugares apropiados para la atención primaria, ampliando las funciones del farmacéutico hacia el asesoramiento y la vacunación. Los establecimientos independientes sienten más la presión, con uno cerrando cada día en 2023 debido a que los recortes en los reembolsos y los flujos de trabajo manuales erosionaron las ganancias. Los módulos de dispensación automatizada y documentación clínica dentro del mercado del sistema de gestión de farmacias eliminan las tareas repetitivas, permitiendo a los farmacéuticos centrarse en servicios de mayor valor. Los proveedores que adoptan motores de flujo de trabajo avanzados reportan menos errores y tiempos de espera más cortos, mejorando la fidelidad del paciente.
Rápido Cambio hacia Plataformas de Farmacias Alojadas en la Nube
El ochenta y tres por ciento de las organizaciones farmacéuticas ya mantienen cargas de trabajo principales en la nube, y se prevé que el gasto en la nube del sector alcance los 59,37 mil millones de USD para 2030. Las arquitecturas en la nube permiten la sincronización de datos en tiempo real en cadenas con miles de sucursales, una hazaña que los servidores en sitio tienen dificultades para igualar. La demanda se intensificó durante la pandemia de COVID-19 cuando los accesos remotos y la capacidad elástica se convirtieron en necesidades operativas, no en ventajas opcionales. Los proveedores de nube modernos también se certifican bajo marcos regionales de privacidad, reduciendo las preocupaciones sobre la soberanía de datos que antes retrasaban la adopción. A medida que los precios por suscripción alinean el coste de TI con el volumen de prescripciones, incluso los independientes de un solo sitio ingresan al mercado del sistema de gestión de farmacias para acceder a analíticas de nivel empresarial sin desembolsos de capital.
Estrictas Normativas Globales de Seguridad en Medicamentos
La Administración de Control de Drogas de los Estados Unidos advierte que los piratas informáticos ahora roban números de la DEA y fabrican miles de pedidos, obligando a las farmacias a reforzar la supervisión de sustancias controladas. La Oficina del Coordinador Nacional formó un Grupo de Trabajo de Interoperabilidad de Farmacias para hacer obligatorias las pistas de auditoría y los estándares de intercambio de datos para cada sistema de dispensación. Movimientos paralelos de la Agencia Europea de Medicamentos y la PMDA de Japón favorecen plataformas que armonicen las salvaguardas a través de las fronteras. Estos mandatos alineados aceleran el gasto en prescripción electrónica segura, verificación de códigos de barras y monitoreo de desvíos en tiempo real dentro del mercado del sistema de gestión de farmacias. Los operadores especializados y de cuidados a largo plazo adoptan paneles de control de cumplimiento normativo porque su combinación de medicamentos de alta alerta los expone a sanciones más severas.
Ahorro de Costes por Optimización de Inventario Basada en IA
Los motores de inteligencia artificial ayudan a las farmacias a reducir sus existencias de inventario en un 20% mediante previsiones de demanda más inteligentes y disparadores óptimos de reabastecimiento. Al iluminar los flujos de descuentos y los niveles de contratos, las herramientas de IA también reducen la diferencia de 356 mil millones de USD entre los precios de lista y los precios netos de medicamentos reportada para 2024. Walgreens ahora enruta el 40% de sus prescripciones a través de centros automatizados de micro-cumplimiento, reduciendo el coste laboral mientras aumenta la precisión. Los primeros adoptantes obtienen una cobertura ante la escasez de técnicos y la presión de los reembolsos, lo que impulsa a los competidores a incorporar módulos predictivos rápidamente. A medida que la IA madura, las brechas de rendimiento se amplían entre las farmacias que explotan los datos y las que siguen con informes por lotes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia de proveedores heredados | -2.4% | Global, instalaciones consolidadas | Mediano plazo (2-4 años) |
| Crecientes preocupaciones de ciberseguridad y privacidad | -1.9% | Mercados altamente regulados | Corto plazo (≤2 años) |
| Alto coste inicial de capital para automatización | -1.6% | Economías emergentes e independientes | Corto plazo (≤2 años) |
| Brechas de interoperabilidad FHIR con sistemas de historial clínico electrónico de nueva generación | -1.3% | Regiones desarrolladas con múltiples sistemas | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de Proveedores Heredados
Los grandes sistemas de salud a menudo dependen de desarrollos a medida que entrelazan datos de dispensación, facturación y formulario en formatos propietarios; cambiar de proveedor puede costar millones y exigir meses de reentrenamiento [1]NEXTDC, "Cuando Sostener el Crecimiento es la Máxima Prioridad Empresarial," nextdc.com . Los establecimientos independientes enfrentan barreras diferentes, como personal de TI limitado y el temor a las interrupciones que amenazan flujos de caja frágiles. La consolidación puede profundizar la dependencia cuando un adquirente suprime las API abiertas, como observadores señalaron después de que BD pagara 1.548 millones de USD por Parata Systems en 2024. Los nuevos proveedores en la nube erosionan gradualmente estos obstáculos ofreciendo utilidades de migración y condiciones de pago según el crecimiento, aunque la transición completa sigue siendo prolongada mientras los contratos heredados siguen su curso.
Crecientes Preocupaciones de Ciberseguridad y Privacidad
Las empresas farmacéuticas sufrieron algunas de las filtraciones de datos más costosas del mundo en 2024, y cada vulneración aumenta la exposición legal de los sitios de dispensación que transmiten información de salud protegida. Las farmacias independientes dudan en agrupar datos en la nube porque dudan de su capacidad para supervisar la seguridad del proveedor. Las normas HIPAA obligan a los propietarios a documentar cada inferencia de IA vinculada a la atención al paciente, añadiendo capas de gobernanza que ralentizan los despliegues. Los proveedores responden con centros de datos nacionales, marcos de confianza cero y pruebas de penetración continuas, pero muchos compradores aún optan por implementaciones híbridas que cambian eficiencia por control percibido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente – Las Soluciones Anclan las Operaciones Principales
Los productos de soluciones generaron el 66,90% del tamaño del mercado del sistema de gestión de farmacias en 2025, lo que refleja la necesidad innegociable de procesamiento de prescripciones electrónicas, control de inventario y seguimiento del cumplimiento normativo. Las verificaciones clínicas integradas del segmento y la reconciliación financiera automatizada protegen contra errores que pueden desencadenar multas regulatorias. Los hospitales y las cadenas implementan suites de múltiples módulos para que los farmacéuticos practiquen al máximo nivel de su licencia mientras los sistemas gestionan las entradas repetitivas. El crecimiento en servicios, previsto en una CAGR del 16,05% hasta 2031, muestra que los usuarios buscan cada vez más configuración, capacitación del personal y alojamiento gestionado una vez que el software base está en funcionamiento.
La ola de servicios señala un mercado maduro en el que la optimización se extiende mucho después de la puesta en marcha. Las farmacias demandan ajuste de analíticas, parches de seguridad y rediseño de flujos de trabajo a medida que llegan nuevas reglas de reembolso. Los consultores integran paneles de referencia que comparan tasas de dispensación, tiempos de espera y mezcla de pagadores entre sucursales, ayudando a los operadores a defender el margen. Los proveedores que combinan software y soporte de asesoramiento se posicionan para flujos de ingresos más estables, profundizando su participación en el mercado del sistema de gestión de farmacias.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe


Por Implementación – La Nube Lidera la Infraestructura Moderna
Las instalaciones en la nube poseían una participación del 62,85% en 2025 y registrarán la CAGR más rápida del 17,18% hasta 2031, subrayando cómo la elasticidad, el menor coste inicial y las actualizaciones sin interrupciones superan la comodidad del hardware en sitio. Las cadenas prefieren la nube para estandarizar datos en cientos de establecimientos, mientras que los independientes acogen los modelos de suscripción que convierten el gasto de capital en gasto operativo.
Las instalaciones en sitio se reducen a medida que la mitigación del riesgo cibernético, la redundancia y el mantenimiento demandan habilidades que los pequeños equipos de TI no pueden proporcionar. Los auditores de cumplimiento ahora califican los sistemas en la nube más alto porque los proveedores mantienen entornos reforzados certificados bajo múltiples marcos. El cambio mejora la colaboración en tiempo real entre prescriptores, pagadores y farmacéuticos, profundizando la adopción del mercado del sistema de gestión de farmacias en todas las geografías.
Por Tamaño de Organización – Los Independientes Mantienen la Escala pero las Cadenas Superan el Crecimiento
Los independientes controlaron el 56,20% de los ingresos de 2025, aunque la consolidación es inevitable mientras el reembolso de los pagadores va por detrás de la inflación de costes y las tareas manuales erosionan el margen. Un propietario cerró diariamente en 2023, revelando una economía frágil. Las cadenas contrarrestan los obstáculos mediante compras al por mayor y servicios compartidos, lo que les permite registrar una CAGR del 16,84% hasta 2031.
Las cooperativas y los grupos de compra equipan a los propietarios de un solo sitio con instancias de nube compartidas, reduciendo las barreras de entrada al mercado del sistema de gestión de farmacias. Los operadores de cadenas, mientras tanto, invierten capital en robótica, dotación de personal predictiva y programas de atención preventiva que elevan la percepción de la marca. La brecha presiona a los proveedores de software para que elaboren ofertas escalonadas: ligeras para pequeños establecimientos y de nivel empresarial para redes multiestatales.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por Industrias de Usuario Final – El Comercio Minorista Sigue Dominando, las Especializadas se Disparan
Las ubicaciones minoristas y comunitarias produjeron el 43,95% de la facturación de 2025, confirmando que las farmacias de barrio siguen siendo el primer punto de contacto para las dolencias cotidianas. Requieren módulos de punto de venta, catálogo de medicamentos sin receta y vacunación en una sola interfaz para que el personal pueda cambiar rápidamente entre tareas. Los proveedores de cuidados a largo plazo y especializados, que avanzan a una CAGR del 14,96%, exigen horarios de dosificación reglamentados, monitoreo de cadena de frío e informes de adherencia específicos por pagador.
Las terapias de mayor complejidad invitan a una supervisión más estrecha y a la captura de notas clínicas dentro del mercado del sistema de gestión de farmacias. Los proveedores ahora integran registros de administración de medicamentos con educación al paciente y enrutamiento de mensajería para garantizar el control de temperatura. Las farmacias hospitalarias se centran en la administración cerrada de medicamentos que se vincula con los historiales clínicos electrónicos, reduciendo los eventos adversos y acortando las estancias.
Análisis Geográfico
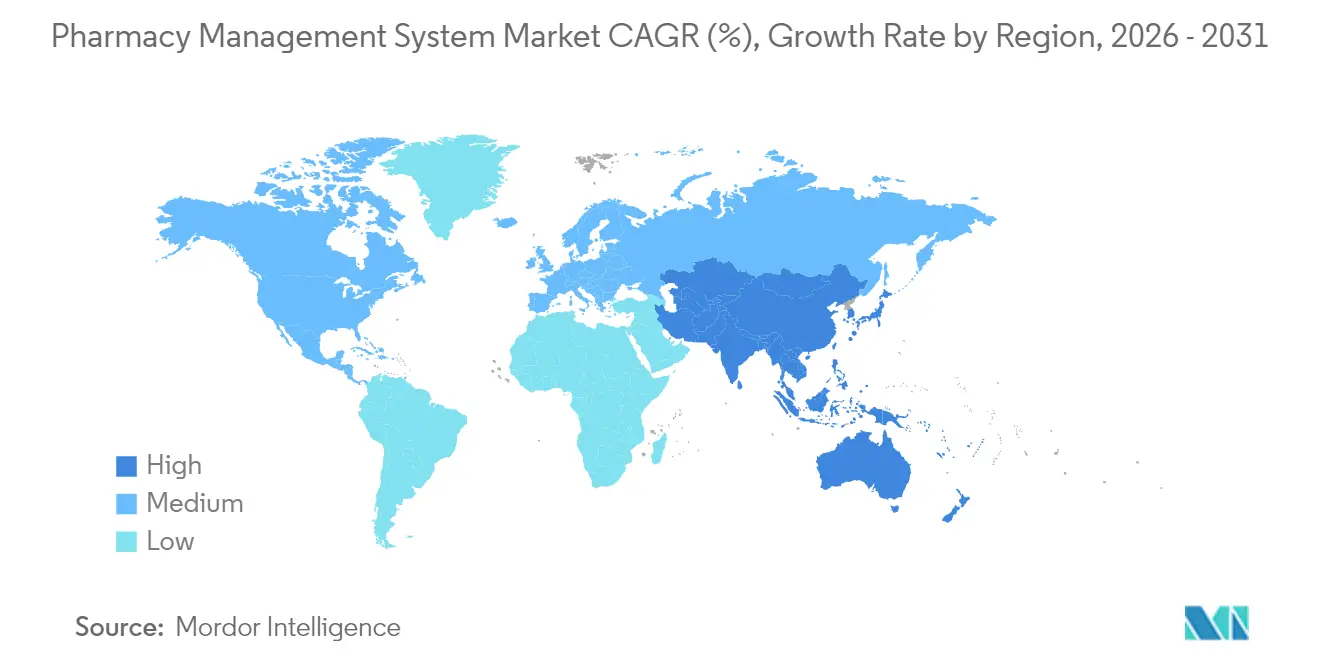
El dominio de América del Norte descansa en mercados de seguros maduros, importantes huellas de cadenas y reguladores que exigen verificaciones electrónicas en cada dispensación. Las iniciativas de los Estados Unidos para combatir el mal uso de opioides impulsan la adopción del monitoreo de prescripciones en tiempo real, mientras que la cobertura universal de Canadá destaca la necesidad de una coordinación de reabastecimiento eficiente en costes. Las recientes alertas de la DEA sobre fraude en historiales clínicos electrónicos aceleran las inversiones en pistas de auditoría y autenticación multifactor. La financiación de riesgo también fluye hacia empresas emergentes de IA que prometen alivio en los flujos de trabajo, ampliando la brecha tecnológica entre los establecimientos modernos y los heredados.
Asia-Pacífico registra la trayectoria más rápida a medida que China, India e Indonesia mejoran la atención primaria y digitalizan las cadenas de suministro. Los planes nacionales de salud electrónica canalizan subsidios hacia software listo para la nube para que las clínicas rurales compartan registros con los hospitales urbanos. El rápido envejecimiento de la población japonesa agudiza el enfoque en las aplicaciones de adherencia a los medicamentos que se integran con las plataformas de dispensación. Las cadenas multinacionales que ingresan al Sudeste Asiático insisten en sistemas empresariales que reflejen sus operaciones occidentales, impulsando la demanda dentro del mercado del sistema de gestión de farmacias.
Europa se sitúa entre estos extremos. Las directrices armonizadas de la Agencia Europea de Medicamentos impulsan a las farmacias a rastrear números de serie y reportar eventos adversos de manera uniforme a través de las fronteras. El Brexit introduce documentación aduanera adicional, alentando a los establecimientos británicos a automatizar el reabastecimiento y los trámites regulatorios. Los mercados escandinavos, desde hace tiempo adoptantes tempranos de la prescripción electrónica, ahora actualizan a la previsión habilitada por IA que compensa los mayores costes laborales. En todo el continente, las normativas de privacidad como el RGPD favorecen a los proveedores que ofrecen gestión de consentimiento detallada.

Panorama regulatorio
La regulación de los sistemas de gestión farmacéutica se centra en la integridad de los registros electrónicos, la prescripción electrónica de sustancias controladas y los requisitos de interoperabilidad que convierten los rastros de auditoría, los controles de identidad y el intercambio seguro de datos en características esenciales del producto. En Estados Unidos, los sistemas que admiten recetas electrónicas de sustancias controladas se alinean con los requisitos de prescripción electrónica de la DEA (21 CFR Part 1311), mientras que los controles más amplios de registros y firmas electrónicas están definidos por marcos como el 21 CFR Part 11. Estos controles elevan el nivel exigido para el sellado de tiempo, la gestión de accesos y el registro a prueba de manipulaciones en todos los flujos de trabajo de dispensación. Las especificaciones de prescripción electrónica impulsadas por los pagadores también influyen en la configuración, ya que las normas de prescripción electrónica de CMS suelen implementarse mediante NCPDP SCRIPT junto con transacciones de formulario y beneficios.
En otras regiones importantes, los gobiernos y organismos reguladores están endureciendo los requisitos de farmacia digital y trazabilidad que inciden directamente en los modelos de datos e integraciones de los PMS. El Reino Unido actualizó la normativa de servicios farmacéuticos mediante las Enmiendas Diversas relacionadas con el NHS que entraron en vigor el 1 de octubre de 2025, con un mayor énfasis en la dispensación digital conforme y la elaboración de informes de prestación de servicios. China emitió una versión revisada del Reglamento de Aplicación de la Ley de Administración de Medicamentos (Decreto del Consejo de Estado N.º 828), vigente a partir del 15 de mayo de 2026, que incluye requisitos unificados de trazabilidad de medicamentos e impulsa a los dispensadores y sus proveedores de software hacia el seguimiento y la elaboración de informes estandarizados. Nigeria también lanzó el Reglamento de Farmacia Electrónica (e-Pharmacy), 2026, que crea un marco formal de cumplimiento para las operaciones farmacéuticas digitales con licencia, la gestión de recetas y la seguridad de los datos. En Europa, la red de medicamentos continúa avanzando hacia datos estructurados de productos medicinales e interoperabilidad mediante iniciativas alineadas con ISO IDMP, lo que eleva las expectativas en cuanto al manejo e intercambio estandarizado de datos maestros.
Análisis de la cadena de valor
La cadena de valor de los sistemas de gestión farmacéutica comienza con el diseño y la creación del producto de software (flujo de trabajo, reclamaciones, inventario, prescripción electrónica, módulos de cumplimiento) y se extiende hacia los proveedores de infraestructura en la nube y las herramientas de seguridad que respaldan el alojamiento, la identidad, el monitoreo y la retención de datos. Luego, los socios de implementación y los equipos internos de TI llevan a cabo la configuración, la migración de datos, la validación y las integraciones con partes ascendentes y descendentes, como los EHR, los prescriptores, los mayoristas y los sistemas de los pagadores/PBM. Las farmacias (independientes, cadenas, hospitalarias, de cuidados a largo plazo y especializadas) ponen en funcionamiento la plataforma en la dispensación, la facturación y la documentación clínica tras la puesta en marcha. La creación de valor continuo se traslada a las actualizaciones, los servicios gestionados, el ajuste de análisis, el fortalecimiento de la ciberseguridad y el mantenimiento de la interoperabilidad a medida que cambian las normas y los requisitos de los pagadores.
La conectividad de distribución y suministro es fundamental porque la adquisición y disponibilidad de medicamentos influyen en el flujo de trabajo y las decisiones de inventario de las farmacias. En Estados Unidos, los distribuidores constituyen un canal dominante para el flujo de productos farmacéuticos con receta, lo que hace que la integración con los catálogos de distribuidores, los precios contractuales y los sistemas de pedidos sea fundamental para el rendimiento de los PMS. Entre los puntos de fricción comunes se incluyen la compleja migración de datos desde implementaciones heredadas, los patrones de integración propietarios que aumentan los costos de cambio, la fatiga de alertas provocada por notificaciones clínicas y operativas excesivas, y las limitaciones de asequibilidad para pequeños independientes. El cumplimiento de trazabilidad también se propaga a lo largo de la cadena a medida que los dispensadores se preparan para los flujos de trabajo electrónicos interoperables impulsados por la DSCSA hasta noviembre de 2026, lo que fomenta una mayor serialización nativa, el intercambio de datos orientado a EPCIS y menos pasos de reconciliación mediante middleware. La actividad reciente de proveedores en herramientas adyacentes de ERP farmacéutico e inteligencia de suministro, incluido el lanzamiento por parte de RxERP de capacidades de ERP serializado (abril de 2026) y la actualización por parte de SureCost de un flujo de trabajo centralizado de inteligencia de suministro que integra compras, inventario e información sobre escasez (junio de 2026), apunta a una vinculación más estrecha entre PMS, adquisición y trazabilidad.
Panorama Competitivo
La competencia sigue siendo moderadamente fragmentada. Los grandes actores de TI sanitaria McKesson, Omnicell y Oracle Health agrupan funciones de dispensación, cadena de suministro y analíticas para mantener contratos empresariales. Los especialistas de nivel medio como ScriptPro se centran en la robótica, mientras que RedSail Technologies corteja a los independientes con punto de venta en la nube y módulos de adherencia. La ventaja tecnológica ahora supera al número de establecimientos; los compradores priorizan el soporte de decisiones basado en IA, las API abiertas y las credenciales de ciberseguridad al seleccionar plataformas.
La consolidación se acelera a medida que los titulares absorben innovadores de nicho. La adquisición de Parata Systems por parte de BD por 1.548 millones de USD incorporó el cumplimiento robótico bajo su paraguas de gestión de medicamentos [4]Becton, Dickinson and Company, "10-K 2024," bd.com. La adquisición de Pharmacy Quality Solutions por parte de Innovaccer entregó métricas de rendimiento que cubren el 95% de los establecimientos comunitarios, ampliando las analíticas de atención basada en valor. El grupo de capital privado Sycamore Partners acordó adquirir Walgreens Boots Alliance por 23,7 mil millones de USD, un movimiento que se espera bombee capital hacia la automatización en miles de tiendas.
Los nuevos entrantes en IA y la nube desafían a las marcas consolidadas. Asepha obtuvo 4 millones de USD en julio de 2025 para perfeccionar modelos de aprendizaje automático que reducen el tiempo de verificación en un 40%. PQS lanzó EQUIPP Copilot para detectar brechas de rendimiento en tiempo real, dando a las farmacias comunitarias información típicamente reservada para cadenas más grandes. Los proveedores capaces de interoperar con portales de pagadores, aplicaciones de telesalud y sensores de dispositivos inteligentes ganan participación a medida que la prestación de atención médica converge.
Líderes de la Industria del Sistema de Gestión de Farmacias
McKesson Corporation
Cerner Corporation
Becton Dickinson and Co.
GE Healthcare Inc.
Omnicell, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La interoperabilidad y la trazabilidad impulsadas por el cumplimiento normativo generan espacio de oportunidad a corto plazo para las plataformas que reducen la carga de integración mientras cumplen con los requisitos de auditoría en dispensación, adquisición e informes. En Estados Unidos, los hitos de la DSCSA que se extienden hasta noviembre de 2026 elevan la demanda de flujos de trabajo de trazabilidad electrónica interoperables, lo que impulsa a las farmacias a conectar el PMS, los pedidos a mayoristas y los datos de inventario serializado mediante intercambios orientados a normas (por ejemplo, el intercambio de datos alineado con EPCIS). Los proveedores que ofrecen utilidades de migración, herramientas de validación y conectores prediseñados a los ecosistemas de EHR y mayoristas abordan obstáculos persistentes como la dependencia de sistemas heredados y las interfaces fragmentadas, en particular para los independientes que necesitan modelos de implementación por suscripción y seguridad gestionada.
Los programas empresariales de nube e IA también se están traduciendo en actividad real de compra y desarrollo, especialmente en farmacia especializada, redes hospitalarias y operadores multisede que necesitan datos de medicación unificados e infraestructura escalable. En febrero de 2026, Inovalon amplió su colaboración con Oracle para escalar su software de farmacia especializada ScriptMed en Oracle Cloud Infrastructure utilizando Oracle Autonomous AI Database, lo que pone de relieve un avance hacia el rendimiento nativo en la nube y la unificación de datos para operaciones farmacéuticas complejas. En junio de 2026, System C avanzó en un acuerdo nacional para implementar CareFlow Pharmacy en hospitales de la República de Irlanda, con un plan de implementación 2026 que abarca varios centros, lo que subraya las oportunidades de estandarización nacional o multihospitalaria en las que la integración, la gestión del cambio y los servicios de optimización continua forman parte de la compra. La inversión en operaciones farmacéuticas habilitadas por IA también es visible en iniciativas como Pharmacy Forward de Evernorth para Accredo Specialty Pharmacy (anunciada en junio de 2026 con una inversión de 100 millones de USD hasta 2028), lo que refuerza la demanda de análisis y automatización de flujos de trabajo adyacentes a los PMS que puedan operacionalizarse a escala en lugar de limitarse a pilotos.
Desarrollos recientes del sector
- Mayo de 2026: BD se asoció con Wellstar Health System para conectar el sistema de dispensación de medicamentos BD Pyxis Pro con los sistemas de infusión BD Alaris, como parte de un flujo de trabajo de medicación más integrado desde la farmacia hasta la cabecera del paciente. Esta medida refuerza la demanda de plataformas farmacéuticas capaces de unificar datos entre los dispositivos de dispensación e infusión y respaldar iniciativas de gestión de medicación en circuito cerrado dentro de los sistemas de salud.
- Diciembre de 2025: Omnicell lanzó Titan XT, un sistema de dispensación automatizado a escala empresarial impulsado por la plataforma en la nube OmniSphere, que extiende el control de inventario de medicamentos a las áreas de atención de enfermería. Esto amplía el alcance abordable de las plataformas de gestión farmacéutica desde las operaciones de farmacia central hasta los entornos de atención descentralizados donde se requiere visibilidad y gobernanza de inventario en tiempo real.
- Diciembre de 2024: Omnicell presentó OmniSphere, una plataforma de software y datos nativa de la nube diseñada para integrar robótica farmacéutica y dispositivos inteligentes para una gestión integral de la medicación. La dirección de la plataforma marcó un cambio hacia una arquitectura basada en la nube desde el inicio y la consolidación de la capa de datos, lo que aumenta el énfasis competitivo en la interoperabilidad, la conectividad de dispositivos y el análisis en implementaciones multisede.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por el software de sistemas de gestión farmacéutica y los servicios relacionados utilizados para gestionar el funcionamiento diario de las farmacias, como el procesamiento de recetas, el control de inventario, la facturación, la elaboración de informes y el soporte de cumplimiento normativo, en entornos de farmacia minorista y hospitalaria.
Exclusiones del alcance: Se excluyen los sistemas generales de registros médicos electrónicos hospitalarios que no incluyen funcionalidad de gestión farmacéutica, así como los ingresos puros de distribución y mayoreo de medicamentos.
Descripción general de la segmentación
- Por Componente
- Soluciones
- Gestión de Inventario
- Gestión de Órdenes de Compra
- Gestión de Cadena de Suministro
- Información Regulatoria y de Cumplimiento Normativo
- Rendimiento Clínico y Administrativo
- Otras Soluciones
- Servicios
- Soluciones
- Por Implementación
- Basado en la Nube
- En Sitio
- Por Tamaño de Organización
- Farmacias Independientes
- Farmacias en Cadena
- Por Industrias de Usuario Final
- Farmacias Hospitalarias
- Farmacias Minoristas/Comunitarias
- Farmacias de Cuidados a Largo Plazo y Especializadas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base fáctica sólida sobre farmacias, recetas y adopción de TI en salud, ya que estos son los anclajes de demanda para el gasto en software farmacéutico. Solemos apoyarnos en fuentes públicas como los Centros de Servicios de Medicare y Medicaid de EE. UU., las bases de datos de medicamentos y avisos de seguridad de la Administración de Alimentos y Medicamentos de EE. UU., los Centros para el Control y la Prevención de Enfermedades, y portales estadísticos nacionales que publican datos de gasto sanitario y número de proveedores.
Para fundamentar el aspecto comercial, también revisamos informes anuales de empresas, transcripciones de conferencias de resultados y presentaciones a inversores, seguidos de sitios de asociaciones farmacéuticas y de TI sanitaria, así como cobertura de prensa confiable. Para verificaciones cruzadas sobre la presencia de empresas, lanzamientos de productos y actividad de patentes, también utilizamos una suscripción de pago para datos financieros e inteligencia empresarial, además de una base de datos de patentes, lo que ayuda a evitar el doble conteo cuando los proveedores agrupan módulos. Esta lista no es exhaustiva, y se consultaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centra en hablar con proveedores de software, socios de canal y operadores farmacéuticos para confirmar qué se compra realmente, cómo se fijan los precios de los contratos y dónde se está acelerando la adopción de módulos. También utilizamos estas conversaciones para poner a prueba supuestos sobre la migración a la nube, las tasas de adhesión de servicios y los ciclos de reemplazo en APAC, EMEA y América, de modo que el modelo refleje el comportamiento real de compra.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 18% | APAC: 46% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 35% | EMEA: 36% |
| Actores más pequeños: 18% | Gerentes: 47% | América: 18% |
Dimensionamiento y pronóstico del mercado
El modelo de dimensionamiento utiliza un enfoque descendente, en el que las señales de gasto en farmacia y TI sanitaria se reconstruyen en un conjunto abordable para los flujos de trabajo de gestión farmacéutica, y luego se filtran según el comportamiento de adopción y reemplazo. Después, corroboramos los totales con aproximaciones ascendentes selectivas, como divulgaciones muestreadas de ingresos de proveedores, verificaciones de canal sobre el valor promedio de los contratos y una lógica basada en volumen vinculada a las ubicaciones de farmacias y el rendimiento de recetas.
Los insumos clave incluyen el número de farmacias minoristas y hospitalarias, las tendencias de volumen de recetas, la proporción de farmacias que utilizan software integrado de dispensación y facturación, la penetración de implementaciones en la nube, la evolución promedio de precios de software y servicios, y los ciclos típicos de renovación y actualización. Cuando falta un dato para un país, la brecha se maneja mediante ratios proxy de mercados similares, y luego se ajusta después de que las entrevistas confirmen si las operaciones y los precios son comparables.
Para el pronóstico, se utiliza análisis de escenarios que nos permite evaluar por separado el impacto de la velocidad de migración a la nube, la carga de trabajo regulatoria y de cumplimiento, y la presión laboral que impulsa la automatización. La trayectoria final se alinea luego con lo que los profesionales del sector esperan en cuanto a crecimiento presupuestario y calendario de renovación, manteniendo el pronóstico anclado en patrones de compra observables en lugar de basarse únicamente en la extrapolación de tendencias.
Validación de datos y ciclo de actualización
La validación comprueba si el gasto implícito por farmacia y por receta parece razonable en todas las regiones, y luego compara los resultados con indicadores independientes como los presupuestos de TI sanitaria y los patrones de crecimiento de suscripciones de software. Si algún resultado a nivel de país muestra un salto brusco o un estancamiento no respaldado por las señales, se revisa el conjunto de supuestos y se activa una llamada de seguimiento para confirmar qué cambió.
Antes de la aprobación final, el modelo pasa por múltiples revisiones de analistas para garantizar que la lógica de cálculo, las conversiones de divisas y los límites de alcance sean coherentes a lo largo de los años. El estudio se actualiza anualmente, y se añaden actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en las políticas de reembolso o implementaciones tecnológicas a gran escala. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban la visión más actualizada.
Comparación del dimensionamiento del mercado de sistemas de gestión farmacéutica de Mordor Intelligence con otras estimaciones publicadas
Es normal encontrar diferentes tamaños de mercado para los sistemas de gestión farmacéutica porque los editores no siempre contabilizan los mismos productos, usuarios finales o líneas de ingresos por contrato. Las diferencias también surgen de la rapidez con la que se supone que las suscripciones en la nube reemplazan a las licencias locales, y de cómo se trata el ingreso por servicios dentro de los acuerdos plurianuales.
Al hacer seguimiento de las reglas de inclusión a nivel de módulo y actualizar los supuestos de temporalidad de divisas, Mordor Intelligence mantiene el conteo centrado en el software de flujo de trabajo farmacéutico y los servicios relacionados, mientras que algunas estimaciones también incorporan herramientas más amplias de TI hospitalaria o de ciclo de ingresos adyacentes que quedan fuera de un sistema farmacéutico. También observamos brechas cuando una fuente utiliza curvas agresivas de penetración de la nube sin validar el comportamiento de renovación, lo que puede elevar el valor a corto plazo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 116,45 mil millones de USD (2026) | |
| Editorial de la Industria A | 73,50 mil millones de USD (2023) | Utiliza un año base anterior y una trayectoria de crecimiento más lenta, y su alcance parece agrupar de manera diferente las combinaciones de implementación y usuario final, lo que puede subestimar el aumento de suscripciones en la nube en años posteriores. |
| Editorial de Investigación B | 72,56 mil millones de USD (2023) | Incluye un conjunto más amplio de tipos de software y elementos de soporte relacionados con farmacia, y aplica una ventana de CAGR diferente, lo que modifica la rapidez con la que se supone que aumentan los precios y la adopción. |
La comparación muestra que la diferencia se explica principalmente por el año utilizado como referencia, lo que se cuenta como sistema farmacéutico frente a herramientas adyacentes, y la curva de crecimiento utilizada para la nube y los servicios. Nuestra estimación se mantiene trazable porque cada paso se vincula a señales de actividad farmacéutica, lógica de precios y verificaciones mediante entrevistas que facilitan la auditoría y la repetición de los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado del sistema de gestión de farmacias y su crecimiento esperado?
El tamaño del mercado del sistema de gestión de farmacias es de 116,45 mil millones de USD en 2026 y se prevé que alcance los 236,28 mil millones de USD para 2031 a una CAGR del 15,22%.
¿Qué modelo de implementación lidera el mercado?
Las plataformas en la nube lideran con una participación del 62,85% en 2025 y se están expandiendo más rápidamente a una CAGR del 17,18% gracias a la escalabilidad y al menor coste inicial.
¿Por qué las farmacias independientes invierten en sistemas de gestión a pesar de los márgenes ajustados?
Necesitan automatización para contrarrestar los recortes en los reembolsos y los picos de carga de trabajo; sin tecnología, los independientes corren el riesgo de cierre, como se vio en la tasa de cierre de 2023 de un establecimiento por día en los Estados Unidos.
¿Qué papel desempeña la IA en las operaciones de farmacia?
La IA reduce la inversión en inventario en aproximadamente un 20%, automatiza los centros de cumplimiento y detecta riesgos de adherencia, produciendo ahorros de costes medibles y mejoras en el servicio.
Última actualización de la página el:



