
Tamaño y Cuota del Mercado de Sensores de Tiempo de Vuelo (TOF)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
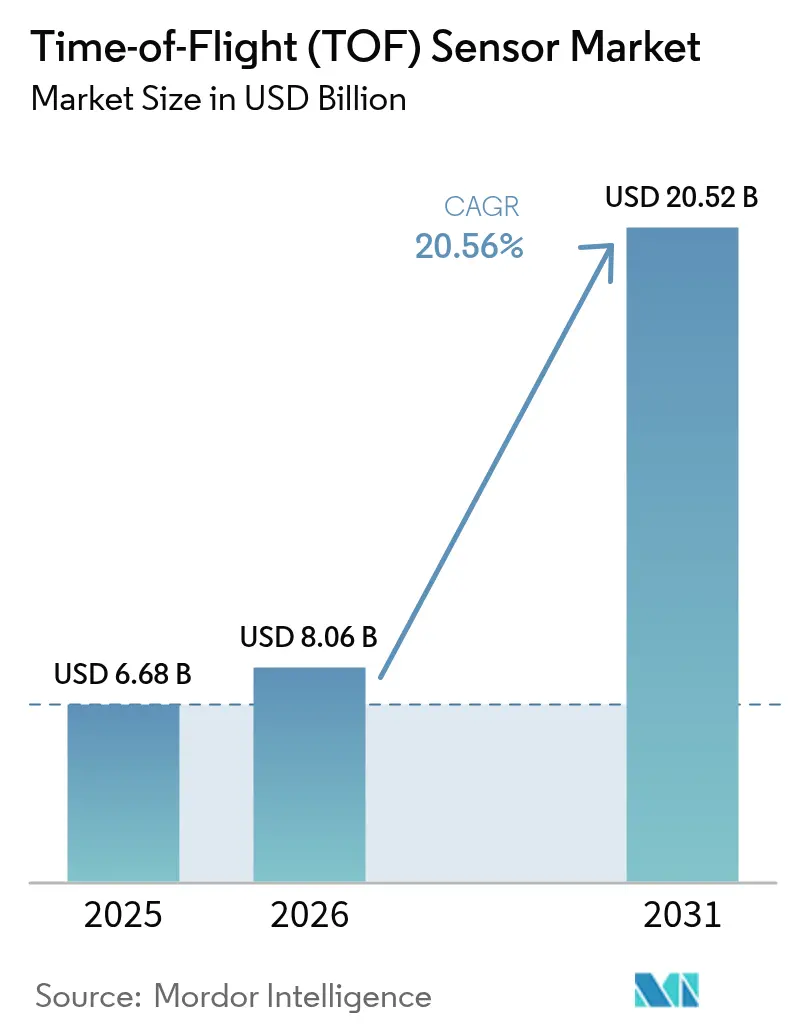
| Tamaño del Mercado (2026) | 8.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.52 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 20.56 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sensores de Tiempo de Vuelo (TOF) por Mordor Intelligence
El tamaño del mercado global de sensores de tiempo de vuelo fue valorado en 6,68 mil millones de USD en 2025 y se estima que crecerá desde 8,06 mil millones de USD en 2026 hasta alcanzar los 20,52 mil millones de USD en 2031, a una CAGR del 20,56% durante el período de previsión (2026-2031). La creciente demanda de percepción de profundidad de alta precisión en teléfonos inteligentes, las cámaras de monitoreo de conductores exigidas por el Reglamento General de Seguridad de la UE 2026, y las actualizaciones de visión artificial en fábricas europeas y japonesas mantienen el flujo de capital hacia nuevas líneas de producción. Los fabricantes de teléfonos inteligentes en China y Corea del Sur están pivotando de arquitecturas de tiempo de vuelo indirecto a directo para potenciar la fotografía computacional, mientras que los operadores logísticos de América del Norte adoptan cámaras de profundidad para coordinar flotas de robots a escala. Las inversiones en miniaturización basada en SPAD, meta-óptica y emisores VCSEL de bajo consumo están reduciendo el espacio de los módulos, permitiendo a los fabricantes de dispositivos móviles incorporar islas de cámara de menos de 6 mm sin comprometer el alcance. La concentración de la cadena de suministro en torno a las obleas VCSEL en el corredor Taiwán-EE. UU. y la necesidad de mitigar la interferencia multitrayecto en LiDAR exterior constituyen los principales obstáculos técnicos y comerciales para el mercado de sensores de tiempo de vuelo.
Conclusiones Clave del Informe
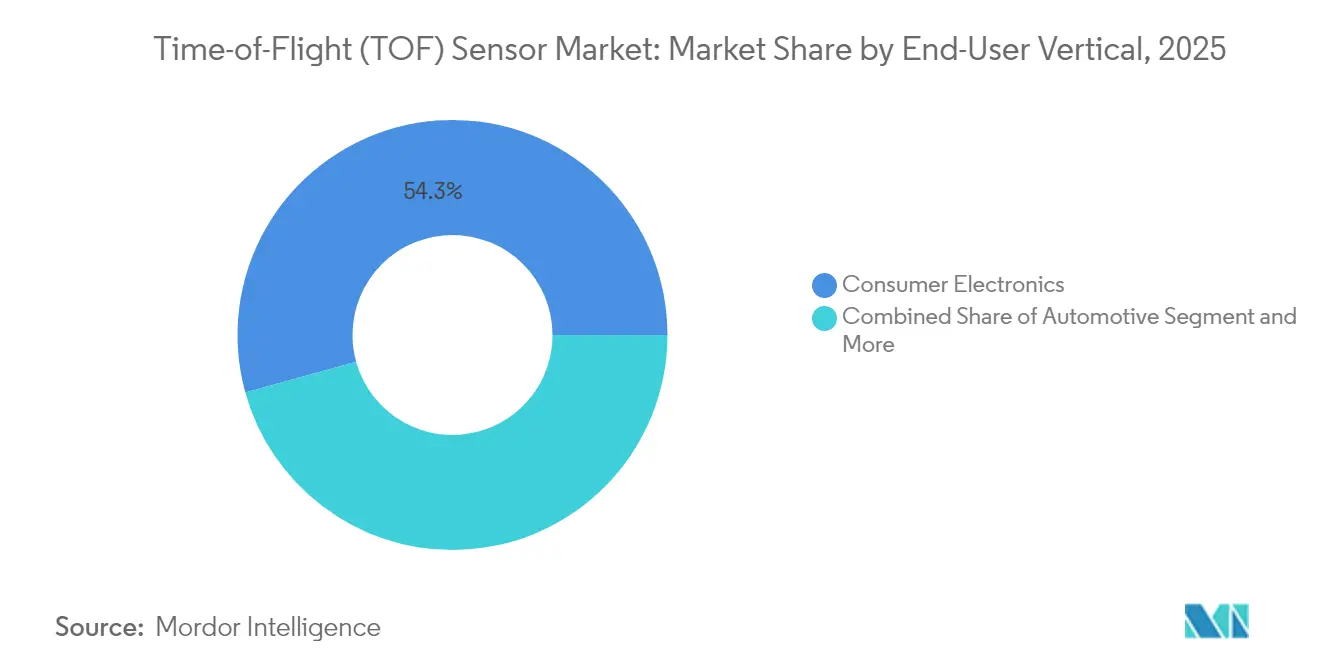
- Por usuario final, la electrónica de consumo lideró con una cuota de ingresos del 54,30% en 2025; el sector automotriz avanza a una CAGR del 24,4% hasta 2031.
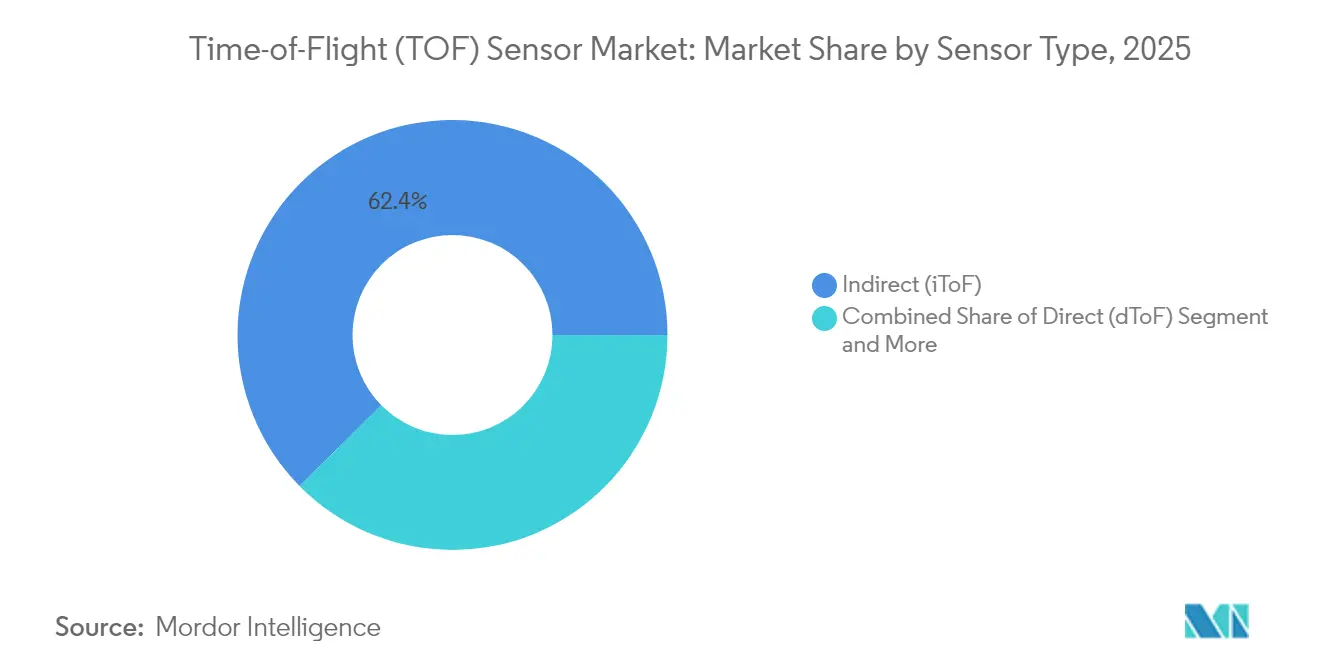
- Por tipo de sensor, el ToF indirecto capturó el 62,40% de la cuota del mercado de sensores de tiempo de vuelo en 2025, mientras que el ToF directo se proyecta que escale a una CAGR del 22,6% hasta 2031.
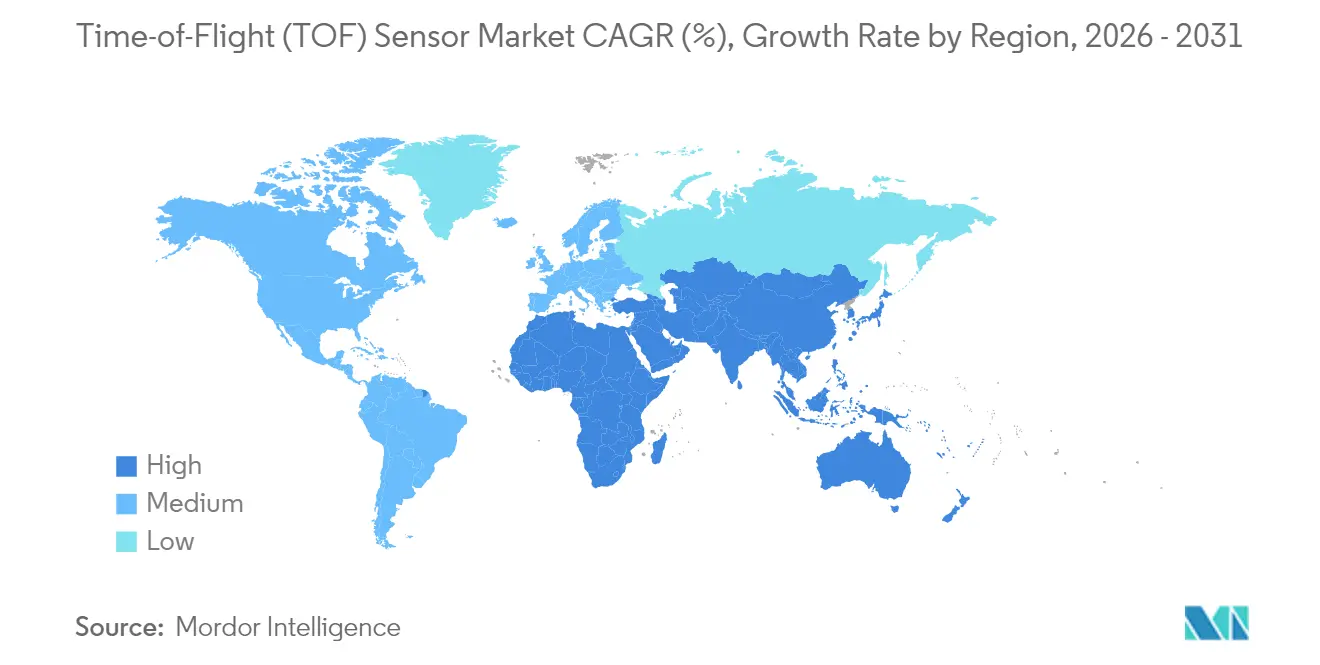
- Por región, Asia-Pacífico mantuvo el 51,60% del mercado de sensores de tiempo de vuelo en 2025; Oriente Medio se expandirá a una CAGR del 25,9% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Sensores de Tiempo de Vuelo (TOF)*
| IMPULSOR | (~) % IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Creciente Adopción de Sistemas de Visión Artificial en Centros de Manufactura en Europa y Japón | +3.2% | Europa y Japón, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Demanda de Teléfonos Inteligentes que Integran Cámaras 3D dToF en China y Corea del Sur | +4.1% | China y Corea del Sur, mercado global de teléfonos inteligentes | Corto plazo (≤ 2 años) |
| Integración de LiDAR dToF para Implementaciones de ADAS de Nivel 3+ en la UE y EE. UU. | +3.8% | UE y EE. UU., con expansión hacia el sector automotriz global | Mediano plazo (2-4 años) |
| Miniaturización de Módulos ToF Basados en SPAD que Permiten Islas de Cámara de Menos de 6 mm | +2.9% | Global, liderado por el segmento de teléfonos inteligentes premium | Corto plazo (≤ 2 años) |
| Impulso de la Automatización de Almacenes que Eleva las Cámaras de Profundidad iToF en la Logística de América del Norte | +2.7% | América del Norte, con expansión hacia la logística global | Mediano plazo (2-4 años) |
| Sistemas de Monitoreo de Conductores Exigidos por el Gobierno bajo el GSR-2026 de la UE | +3.5% | UE, con influencia en los estándares automotrices globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente adopción de sistemas de visión artificial en Europa y Japón
Los clústeres industriales de Alemania, Italia y Japón están equipando robots con sensores de imagen de tiempo de vuelo para mejorar la selección de piezas en contenedores y la despaletización de pedidos aleatorios. El paquete de visión robótica de Nikon Corporation, disponible desde finales de 2024, transmite fotogramas de profundidad a 250 fps, reduciendo el tiempo de ciclo en las líneas de estampado automotriz.[1]Nikon Corporation, "Nikon Lanza Sistema de Visión para Robots Industriales," nikon.com Los integradores japoneses ahora acoplan estos sensores con redes 5G privadas para detener máquinas de inmediato cuando se detecta una intrusión, un enfoque validado por Tokyo Boeki y Net One Systems en 2025. A medida que la escasez de mano de obra empeora y las fábricas de la UE se actualizan a los estándares de la Industria 4.0, el mercado de sensores de tiempo de vuelo espera pedidos de compra constantes para matrices iToF de alcance medio.
Creciente demanda de cámaras de teléfonos inteligentes 3D dToF en China y Corea del Sur
El Samsung Galaxy S24 Ultra debutó con un módulo dToF refinado que mejora la precisión del bokeh y el anclaje de RA, reforzando el cambio de la luz estructurada al tiempo de vuelo directo en los dispositivos insignia. Los fabricantes de equipos originales chinos replican este movimiento para diferenciarse en imagen, y los analistas prevén que los ingresos de las cámaras 3D para teléfonos inteligentes alcancen los 44,01 mil millones de USD en 2030.[2]Electro Optics, "ST Lanza el Primer Sensor 3D con Meta-Óptica," electrooptics.com Dado que los ciclos de renovación de dispositivos son cortos, cada diseño ganado incrementa los volúmenes unitarios anuales, amplificando la contribución de los envíos móviles al mercado de sensores de tiempo de vuelo.
Integración de LiDAR dToF para implementaciones de ADAS de Nivel 3+ en la UE y EE. UU.
El sensor de profundidad SPAD apilado IMX479 de Sony Semiconductor Solutions cumple con la fiabilidad automotriz AEC-Q100 mientras detecta obstáculos a 300 m de distancia a 20 fps.[3]Sony Semiconductor Solutions Group, "Sony Semiconductor Solutions Lanzará Sensor de Profundidad SPAD Apilado para Aplicaciones de LiDAR Automotriz," sony-semicon.com El Reglamento de la UE 2019/2144 consolida la demanda, ya que los nuevos turismos deben incorporar paquetes avanzados de frenado de emergencia y monitoreo de conductores desde 2026. Los fabricantes de automóviles combinan ahora LiDAR dToF, radar y procesadores de visión para autorizar pilotos automáticos de autopista con manos libres, ampliando las oportunidades de ingresos para el mercado de sensores de tiempo de vuelo en los proveedores de primer nivel.
Miniaturización de módulos basados en SPAD que permiten islas de cámara de menos de 6 mm
El sensor LiDAR 2025 de Sony Semiconductor Solutions reduce el espacio físico y el consumo de energía, mientras que la meta-óptica plana de STMicroelectronics reemplaza las lentes de múltiples elementos, reduciendo a la mitad la altura en los visores de RA. El NanEyeC de 1 mm² de ams-OSRAM AG demuestra que el paquete óptica-sensor puede desaparecer detrás del cristal de un reloj inteligente. Estos avances permiten a los fabricantes de teléfonos incorporar tres o cuatro módulos de profundidad en dispositivos cada vez más delgados, ampliando el conocimiento de los consumidores y los ingresos recurrentes para la industria de sensores de tiempo de vuelo.
Análisis del Impacto de las Restricciones del Mercado de Sensores de Tiempo de Vuelo (TOF)*
| RESTRICCIONES | (~) % IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Interferencia Multitrayecto y Ruido de Luz Ambiental a un Alcance Superior a 30 m | -2.8% | Global, en particular aplicaciones al aire libre | Corto plazo (≤ 2 años) |
| Concentración Volátil del Suministro de VCSEL en el Corredor Taiwán–EE. UU. | -2.1% | Global, riesgo concentrado en la cadena de suministro | Mediano plazo (2-4 años) |
| Estrictas Normas de GDPR de la UE sobre Cámaras de Conteo de Personas en Tiendas | -1.3% | UE, con influencia en los estándares globales de privacidad | Largo plazo (≥ 4 años) |
| Erosión de Precios por Soluciones de Profundidad de Luz Estructurada Competidoras en Teléfonos Inteligentes de Gama Baja | -1.9% | Mercado global de teléfonos inteligentes, segmento de gama baja | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Interferencia Multitrayecto y Ruido de Luz Ambiental a un Alcance Superior a 30 m
Los ensayos de laboratorio del Instituto Tecnológico de Massachusetts muestran que los fotones que rebotan en múltiples superficies distorsionan los datos de fase brutos, desplazando los objetos en los mapas de profundidad. El algoritmo SPUMIC de Microsoft corrige esto por software, aunque su carga computacional desalienta los despliegues de bajo presupuesto. Los fabricantes de sensores responden con píxeles más grandes y matrices de obturador global, pero el rendimiento sigue disminuyendo al aire libre al mediodía, lo que restringe algunos casos de uso de ciudades inteligentes e industriales de largo alcance dentro del mercado de sensores de tiempo de vuelo.
Concentración volátil del suministro de VCSEL en el corredor Taiwán-EE. UU.
La mayoría de los emisores de 940 nm de alta potencia se envían desde un puñado de fábricas. Cuando una importante marca de dispositivos móviles canceló un pedido de VCSEL en 2024, la planta del Reino Unido de un proveedor se dirigió hacia la desinversión, lo que impulsó a los fabricantes de equipos originales a diversificar fuentes o diseñar módulos de luz estructurada alternativos. La hoja de ruta Hyperlux de onsemi alivia la dependencia al integrar píxeles de mayor eficiencia que requieren menos vatios de láser para un alcance idéntico. Hasta que la capacidad de diodos se extienda a más regiones, los equipos de adquisición incorporarán primas de contingencia en los contratos del mercado de sensores de tiempo de vuelo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Sensores de Tiempo de Vuelo (TOF)
Por Tipo de Sensor:
El ToF Directo se acelera a pesar del dominio del iToFLa tecnología de ToF indirecto representó el 62,40% del mercado de sensores de tiempo de vuelo en 2025, lo que refleja su ventaja de costo y madurez en teléfonos inteligentes, cámaras web y robots de selección y colocación. Las unidades de ToF directo, aunque más costosas, crecen a un ritmo del 22,6% de CAGR porque las matrices SPAD de puerta de rango garantizan una precisión de centímetros más allá de los 200 m. Se proyecta que el tamaño del mercado de sensores de tiempo de vuelo para módulos de ToF directo se expanda rápidamente a medida que los fabricantes de automóviles se centran en pilas de ADAS centradas en LiDAR. Los proveedores de primer nivel valoran la salida de profundidad sin latencia que ofrece el dToF, lo que permite la redundancia con las pistas de radar durante la fusión de sensores. Los conjuntos de chips de ToF indirecto siguen incorporando nuevas funciones —obturador global, HDR y DSP integrado— posicionándolos como la opción predeterminada para los dispositivos de RA y los cobots de fábrica.
Los nodos avanzados de fundición ahora incorporan histogramas en el chip que reducen las necesidades de DRAM externa, reduciendo a la mitad el costo de la lista de materiales para los controladores de RA. El mercado de sensores de tiempo de vuelo se beneficia cuando los fabricantes de equipos originales de dispositivos móviles pueden reutilizar un único circuito integrado iToF en cámaras de retrato frontales y asistencia de autoenfoque trasera. Sin embargo, el LiDAR automotriz exige diodos de avalancha, galvánicamente aislados de la lógica, lo que mantiene el costo del ToF directo más alto hasta 2031. Ambas arquitecturas coexisten, ocupando ranuras de rendimiento discretas y estabilizando la diversidad de ingresos dentro del mercado de sensores de tiempo de vuelo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
La imagen 3D lidera mientras el LiDAR se disparaEl retrato con teléfonos inteligentes y el mapeo de RA impulsaron el 48,10% de la demanda de 2025, consolidando la imagen 3D como el mayor segmento de ingresos. El tamaño del mercado de sensores de tiempo de vuelo para LiDAR está escalando a una CAGR del 23,1% porque las implementaciones de ADAS de Nivel 3 requieren múltiples láseres de línea de techo por vehículo. Las modernizaciones de visión artificial en líneas de ensamblaje electrónico adoptan cámaras iToF para identificar desalineaciones de soldadura en tiempo real según el ritmo de producción, y los centros de distribución de comercio electrónico equipan robots itinerantes de pasillo con matrices de profundidad para la evasión dinámica de obstáculos.
La robótica y los drones, aunque más pequeños hoy en día, representan campos de alto crecimiento: las minas con deficiencia de oxígeno utilizan escáneres dToF para mapear huecos, y los vehículos aéreos no tripulados de fumigación de cultivos aprovechan los altímetros ToF de bajo peso para mantener la distancia al dosel. El reconocimiento de gestos en televisores inteligentes, consolas de videojuegos y visores de RA y RV se desplaza hacia el iToF multizona, evitando los inconvenientes de privacidad de la captura RGB. El monitoreo de conductores en cabina —obligatorio en Europa desde 2026— impulsa la óptica ToF de infrarrojos cercanos ultraamplia que rastrea la mirada y el comportamiento de microsueño sin emitir luz visible, ampliando los ingresos relacionados con la seguridad para el mercado de sensores de tiempo de vuelo.
Por Vertical de Usuario Final:
La electrónica de consumo lidera, el sector automotriz se aceleraLos teléfonos móviles, las tabletas y las cámaras portátiles consumieron el 54,30% de los envíos en 2025. Los fabricantes de equipos originales de teléfonos inteligentes siguen añadiendo filtros de RA habilitados para profundidad, escaneo 3D y autenticación bajo pantalla, lo que ancla una demanda predecible. El sector automotriz crece a una CAGR del 24,4% porque los reguladores ahora tratan las lentes de monitoreo de conductores como componentes esenciales de seguridad. El tamaño del mercado de sensores de tiempo de vuelo para interiores automotrices se prevé que se cuadruplique con creces a medida que Euro NCAP premia el seguimiento de la mirada y la detección de presencia infantil.
La automatización industrial añade un volumen de base estable: las líneas de montaje superficial utilizan sensores de tiempo de vuelo para validar la profundidad de recogida de componentes en milisegundos, y los cobots dependen de domos de profundidad de 360° para navegar de forma segura por las zonas de compañeros de trabajo. Los proveedores de atención médica están pilotando el monitoreo de constantes vitales sin contacto para salas de neonatología, registrando la respiración a partir del leve desplazamiento del tórax. Los operadores logísticos, potenciados por la flota de 5.000 unidades de Amazon en Colorado, adquieren vainas de profundidad iToF montadas en el techo para coordinar el enrutamiento de contenedores. Los edificios inteligentes centrados en la privacidad complementan esta adopción, instalando nodos de conteo de personas ToF anónimos que cumplen con el GDPR mientras alcanzan una precisión del 99,8%. En conjunto, estos nichos diversifican los ingresos y amortiguan la ciclicidad en el mercado más amplio de sensores de tiempo de vuelo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Resolución:
El dominio de QVGA es desafiado por el crecimiento de VGALas matrices de QVGA y por debajo mantuvieron una cuota del 40,30% en 2025 porque las tareas de detección de proximidad, autoenfoque y evasión de colisiones rara vez necesitan más de 320×240 píxeles. Sin embargo, los robots automotrices y de almacén están cambiando a VGA (640×480) a medida que los clasificadores de redes neuronales se benefician de nubes de puntos más densas. Se espera que la cuota del mercado de sensores de tiempo de vuelo para unidades VGA aumente junto con las tasas de adopción de ADAS. El MLX75027 de Melexis N.V. demuestra una captura VGA a 120 fps con mecanismos de seguridad ASIL-B, lo que persuade a los proveedores de primer nivel a estandarizar la mayor resolución.
Los sensores ToF de clase HD se sitúan en el extremo premium, reservados para la navegación quirúrgica y los equipos de producción cinematográfica que exigen precisión milimétrica. Aunque su precio de venta promedio sigue siendo el triple que el de QVGA, la fabricación en volumen en nodos de 90 nm está reduciendo las curvas de costos. A medida que la meta-óptica madura, el paso de píxel puede reducirse sin perder eficiencia cuántica, lo que posiciona a HD para acercarse a las bandas de precios de VGA hacia finales de la década, ampliando aún más el mercado de sensores de tiempo de vuelo disponible.
Análisis Geográfico
Mercado de Sensores de Tiempo de Vuelo (TOF) en Asia-Pacífico
Asia-Pacífico sigue siendo el epicentro del mercado de sensores de Tiempo de Vuelo, suministrando y consumiendo más de la mitad de la producción mundial. Los clústeres de ensamblaje de teléfonos inteligentes de China en Guangdong absorben millones de chips iToF cada trimestre, mientras que las plantas de back-end ubicadas en Jiangsu ensamblan lentes de meta-óptica a escala. Las fábricas japonesas refinan obleas SPAD para contratos automotrices de alto margen, aprovechando los ecosistemas de robótica doméstica para pilotar nuevos nodos de proceso. Los conglomerados verticalmente integrados de Corea del Sur anclan tanto la producción de emisores como la de sensores de imagen, proporcionando demanda interna e ingresos de exportación que estabilizan la utilización de las fábricas. El tamaño del mercado de sensores de Tiempo de Vuelo en esta región crece en paralelo con las ganancias en el precio de venta promedio de los teléfonos móviles y el despliegue regional de vehículos eléctricos que especifican LiDAR de múltiples haces.
Mercado de Sensores de Tiempo de Vuelo (TOF) en América del Norte
América del Norte impulsa la especificación tecnológica. Las empresas emergentes de LiDAR de Silicon Valley amplían los límites de alcance y seguridad ocular, y los almacenes de comercio electrónico del área de Seattle demuestran la coordinación de alta densidad entre robots. Los reguladores federales de carreteras que estudian los despliegues piloto de conducción sin manos promueven indirectamente la adopción de cámaras de habitáculo redundantes, ampliando la demanda local en el mercado de sensores de Tiempo de Vuelo. El sector de tecnología agrícola de Canadá pilota la estimación de biomasa basada en drones mediante altímetros ToF de NIR, marcando un crecimiento de nicho en zonas rurales.
Mercado de Sensores de Tiempo de Vuelo (TOF) en Europa
Europa combina el impulso regulatorio y la automatización industrial. El Reglamento General de Seguridad de la UE de 2026 exige la monitorización avanzada del conductor, garantizando envíos de referencia. Los proveedores de primer nivel alemanes, los especialistas en líneas de envasado italianos y los fabricantes de robótica nórdicos integran iToF en flujos de trabajo orientados a la calidad. Los incentivos fiscales para la modernización de fábricas energéticamente eficientes contribuyen a financiar los ciclos de renovación de sensores. Aunque los vientos económicos adversos moderan la demanda de electrónica de consumo, el gasto de capital industrial estabiliza el mercado regional de sensores de Tiempo de Vuelo.

Panorama regulatorio
Los sensores de tiempo de vuelo (ToF) que dependen de emisores de infrarrojo cercano están regulados por normas de clasificación y etiquetado de seguridad láser, siendo la IEC 60825-1:2014 (y adopciones nacionales como la BS EN 60825-1:2014+A11:2021) la base para los módulos ToF de Clase 1 seguros para los ojos en aplicaciones de consumo y automotrices. En el caso de cámaras y módulos destinados a implementaciones industriales y comerciales, el cumplimiento de compatibilidad electromagnética suele apoyarse en la EN IEC 61000-6-2:2019 y la EN IEC 61000-6-4:2019 en Europa, mientras que el acceso al mercado estadounidense generalmente requiere el cumplimiento de emisiones según la FCC 47 CFR Part 15 Subpart B para dispositivos digitales.
En el sector automotriz, la detección de profundidad ToF utilizada en sistemas ADAS y en pilas de conducción automatizada se enmarca dentro del marco de la UNECE WP.29, que rige la homologación de vehículos. El Reglamento de la ONU n.º 157 (Sistemas de Mantenimiento de Carril Automatizado) ha seguido evolucionando, con enmiendas que entrarán en vigor el 19 de enero de 2026, poniendo mayor énfasis en el rendimiento validado de percepción y en los casos de seguridad a nivel de sistema del vehículo. Los requisitos de privacidad y protección de datos, como el RGPD de la UE, también influyen en las decisiones de implementación en aplicaciones de conteo de personas y monitoreo en cabina, y algunos compradores se inclinan por soluciones basadas únicamente en profundidad para reducir la captura de datos personales.
Análisis de la cadena de valor
La cadena de valor de los sensores ToF comienza con el procesamiento epitaxial y de obleas para emisores (VCSEL/LED) y matrices receptoras (sensores de imagen CMOS y dToF basados en SPAD), y continúa a través de la fabricación de obleas, el empaquetado back-end y la integración del conjunto óptico (lentes o meta-ópticas) con calibración. A partir de ahí, los componentes alimentan el ensamblaje de módulos (emisor, receptor, óptica y procesamiento de profundidad) antes de distribuirse a través de las cadenas de suministro de los fabricantes de equipos originales hacia teléfonos inteligentes, LiDAR automotriz y sistemas en cabina, visión artificial industrial y robótica de almacén.
Las acciones recientes de los proveedores también apuntan al papel de las asociaciones de fabricación y a los requisitos de calidad de grado automotriz en la etapa intermedia. Innoviz se asoció con Fabrinet para apoyar la producción en masa de su plataforma LiDAR InnovizTwo, alineando las operaciones de producción con las expectativas de procesos automotrices, como las auditorías VDA 6.3. Aeva se asoció con LG Innotek para la fabricación de sus sensores lidar 4D Atlas Ultra, respaldada por una inversión de 50 millones de USD de LG Innotek. El codesarrollo y las alianzas de ecosistema siguen siendo centrales para la diferenciación y la garantía de suministro, incluida la colaboración entre Infineon y pmdtechnologies en los captadores de imagen REAL3, y la asociación de pmdtechnologies con Roborock y OFILM en soluciones ToF híbridas para aspiradoras robóticas.
Panorama Competitivo
Principales Empresas en el Mercado de Sensores de Tiempo de Vuelo (TOF)
El mercado de sensores de tiempo de vuelo se inclina hacia una concentración moderada, con los cinco principales proveedores —Sony Corporation, STMicroelectronics N.V., onsemi, Infineon Technologies AG y ams-OSRAM AG— controlando algo más de dos tercios de los ingresos. Las pilas SPAD propietarias de Sony Corporation y el carnet de pedidos de diseños automotrices le otorgan economías de escala. STMicroelectronics N.V. se centra en la meta-óptica y el posicionamiento multizona, frecuentemente combinando su familia VL53 con microcontroladores de 32 bits complementarios para fidelizar a los clientes en su ecosistema. onsemi se diferencia mediante píxeles de obturador global que leen tanto la luz ambiental como la profundidad en una sola exposición, atrayendo a los fabricantes de equipos originales de automatización industrial.
Los formadores de imagen REAL3 de píxel de 5 µm codesarrollados por Infineon Technologies AG y PMD Technologies AG se envían en robots de limpieza de LiDAR y módulos de identificación facial bajo la pantalla, destacando un modelo de asociación de integrador de sistemas. ams-OSRAM AG, aprovechando sus carteras de emisores EEL y VCSEL, persigue el codiseño de paquetes que reduce el tamaño del controlador y la carga térmica. Las escaseces de componentes en 2024-2025 impulsaron a cada proveedor a buscar fuentes de fundición duales o el crecimiento epitelial interno para mitigar el riesgo geopolítico. Los competidores emergentes se concentran en avances de nicho —histogramas impulsados por eventos para reducir la potencia en el sensor, o píxeles híbridos CMOS-SPAD para ampliar el HDR— que podrían alterar la cuota de los titulares si se superan los obstáculos de producción en masa.
Líderes de la Industria de Sensores de Tiempo de Vuelo (TOF)
Texas Instruments Incorporated
STMicroelectronics NV
Infineon Technologies AG
Panasonic Corporation
Sony Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Empresas del Mercado de Sensores de Tiempo de Vuelo (TOF) Cubiertas en este Informe
- Sony Corporation (Sony Semiconductor Solutions)
- STMicroelectronics N.V.
- Infineon Technologies AG
- Texas Instruments Incorporated
- onsemi (ON Semiconductor Corp.)
- Panasonic Holdings Corp.
- Sharp Corp.
- Keyence Corp.
- Teledyne Technologies Inc.
- Omron Corp.
- ams-OSRAM AG
- Melexis N.V.
- PMD Technologies AG
- Analog Devices Inc.
- Cognex Corp.
- LMI Technologies Inc.
- Samsung Electronics Co. Ltd.
- LG Innotek Co. Ltd.
- Hamamatsu Photonics K.K.
- Renesas Electronics Corp.
- Himax Technologies Inc.
- Tower Semiconductor Ltd.

Oportunidades de mercado y perspectivas futuras
Los programas de seguridad y automatización automotriz ofrecen una vía de demanda para la detección ToF de mayor rendimiento, especialmente cuando el LiDAR dToF y el monitoreo en cabina se integran en una sola pila de seguridad. El Reglamento de la UE 2019/2144 (Reglamento General de Seguridad) endurece la base para el monitoreo del conductor y funciones de seguridad relacionadas a partir de las introducciones de modelos de 2026, respaldando una adopción más amplia de módulos de detección de profundidad por infrarrojo cercano que pueden operar con poca luz sin iluminación visible.
La robótica industrial y los sistemas de IA en el borde también crean espacio para módulos de medición de distancia 3D compactos y de alta tasa de fotogramas que reducen el trabajo de integración para los fabricantes de máquinas e integradores de almacenes. En junio de 2026, STMicroelectronics presentó el VL53L9, un módulo LiDAR 3D ToF directo todo en uno para sistemas de IA en el borde compactos con resolución de 2,3K y capacidad de 100 fps, lo que indica un cambio hacia módulos integrados en lugar de construcciones con sensor discreto más óptica más procesamiento por separado. En el lado de la oferta, las asociaciones que acercan el ensamblaje y las pruebas a los mercados finales de gran volumen, como la colaboración de Aeva con LG Innotek para la fabricación de lidar, amplían las vías de fabricación más allá de un conjunto limitado de rutas de ensamblaje óptico y de módulos, y ayudan a los fabricantes de equipos originales a gestionar el riesgo de aumento de escala.
Desarrollos Recientes de la Industria en el Mercado de Sensores de Tiempo de Vuelo (TOF)
- Junio de 2026: STMicroelectronics presentó el VL53L9, un módulo compacto LiDAR 3D de Tiempo de Vuelo directo todo en uno dirigido a diseños de IA en el borde y robótica. El módulo combina una salida de resolución de 2,3K con una operación de hasta 100 fps en un tamaño reducido, lo que permite un mapeo de profundidad de mayor densidad sin una gran pila de cómputo y óptica. Esto incrementa la presión competitiva en torno a los módulos ToF integrados que acortan los ciclos de diseño para la automatización industrial y las plataformas robóticas compactas.
- Julio de 2025: Aeva anunció una asociación de fabricación con LG Innotek para sus sensores lidar 4D Atlas Ultra, respaldada por una inversión de 50 millones de USD de LG Innotek. El acuerdo fortalece la capacidad de fabricación intermedia y la industrialización de módulos para la detección de profundidad de clase lidar. También señala una mayor participación de los servicios de fabricación electrónica en la detección avanzada, lo que puede influir en el costo, el rendimiento y los plazos de entrega en toda la base de suministro más amplia de ToF y lidar.
- Septiembre de 2024: pmdtechnologies se asoció con Roborock y OFILM para desarrollar soluciones ToF híbridas para aspiradoras robóticas. La colaboración acerca la detección ToF a la integración de robótica de consumo de gran volumen y a las decisiones de diseño de módulos. Destaca el impulso continuo de los robots de servicio, donde la detección de profundidad compite con alternativas en términos de costo, energía y factor de forma.


Mercado de Sensores de Tiempo de Vuelo (TOF) Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado abarca los ingresos generados por los sensores de tiempo de vuelo (ToF) utilizados para medir la distancia o la profundidad mediante la emisión de una señal y la lectura del tiempo de retorno. Esto incluye los módulos de sensores relacionados vendidos para usos finales como dispositivos de consumo, sistemas industriales y vehículos.
Exclusiones del alcance: excluimos los ingresos generales de detección o imagenología 3D en los que el ToF no es el método de detección, junto con los servicios de integración de sistemas posteriores y las ventas de software únicamente.
Descripción general de la segmentación
- Por Tipo de Sensor
- Indirecto (iToF / Modulado por RF)
- Directo (dToF)
- Formadores de Imagen de Puerta de Rango
- Por Componente
- Iluminación (VCSEL/LED)
- Matriz de Sensor/Receptor
- Procesador de Profundidad
- Por Resolución
- QVGA y Por Debajo
- VGA
- HD y Por Encima
- Por Alcance
- Corto
- Medio
- Largo
- Por Aplicación
- Realidad Aumentada y Virtual
- LiDAR
- Visión Artificial
- Imagen y Escaneo 3D (incluidas Cámaras de Teléfonos Inteligentes)
- Robótica y Drones
- Reconocimiento de Gestos y Biometría
- Sistemas de Monitoreo de Conductores en Cabina
- Seguridad y Vigilancia
- Por Vertical de Usuario Final
- Electrónica de Consumo
- Automotriz
- Entretenimiento y Videojuegos
- Industrial y Manufactura
- Atención Médica e Imagen Médica
- Logística y Automatización de Almacenes
- Seguridad y Edificios Inteligentes
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
- Oriente Medio
- Israel
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oceanía
- Australia
- Nueva Zelanda
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la base de hechos sobre los factores de demanda, la adopción de productos y la dirección de los envíos en toda la cadena de suministro electrónica. Nos basamos en fuentes públicas como UN Comtrade para los flujos comerciales, datos de la Comisión de Comercio Internacional de los Estados Unidos para el contexto arancelario y de importación, y publicaciones revisadas por pares de óptica y detección de IEEE y otras fuentes para los referentes técnicos. Se revisaron bases de datos de patentes para identificar dónde está activa la innovación. Cuando estuvieron disponibles, las estadísticas electrónicas y automotrices de fuentes como la Oficina del Censo de los Estados Unidos y Eurostat ayudaron a validar las tendencias de producción y envío de dispositivos por geografía.
Para conectar los puntos, también revisamos informes anuales, transcripciones de llamadas de resultados y resúmenes de productos de empresas activas en detección y componentes. Complementamos esto con actualizaciones de prensa y asociaciones de buena reputación sobre la adopción de RA/RV, robótica y detección en cabina. En algunos casos, se utilizaron suscripciones de pago para datos financieros de empresas y análisis de patentes con el fin de estandarizar los desgloses financieros y completar detalles faltantes sobre familias de productos. Las fuentes documentales citadas anteriormente son ilustrativas y no exhaustivas, y también se utilizaron referencias públicas adicionales para recopilar datos, validar entradas y resolver brechas.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas breves con proveedores de componentes, fabricantes de módulos, equipos de compra de fabricantes de equipos originales y participantes de canales de distribución, de modo que la lógica de ingresos pudiera verificarse frente a patrones de venta reales. Dado que se trata de un mercado global, nos asegimos de que los datos cubrieran los principales centros de fabricación y mercados finales, y luego ajustamos los supuestos cuando las respuestas indicaban grandes variaciones en precios, tasas de adopción o adjudicaciones de diseño.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Altos ejecutivos: 17% | APAC: 45% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 33% | EMEA: 35% |
| Actores más pequeños: 17% | Gerentes: 50% | América: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento principal comienza con una construcción de arriba hacia abajo en la que las señales de producción y adopción de dispositivos se reconstruyen en un conjunto de demanda para la detección ToF en usos clave, y luego se convierten en valor utilizando precios típicos de sensores o módulos. Dado que los precios reportados cambian rápidamente en la electrónica de consumo e industrial, tratamos el ASP como una variable dinámica y lo alineamos con los requisitos de resolución y alcance más comunes observados en diseños reales.
Para mantener totales realistas, corroboramos el resultado con verificaciones selectivas de abajo hacia arriba, como la consolidación de ingresos de proveedores muestreados, la validación de la combinación de canales y la comprobación de los volúmenes implícitos frente a la dirección conocida de envíos para teléfonos inteligentes, dispositivos de RA/RV, funciones de detección automotriz y construcciones de automatización industrial. Las entradas ilustrativas del modelo incluyeron las tasas de adopción de ToF por tipo de dispositivo, el número promedio de sensores por dispositivo, la progresión del ASP por clase de resolución, los ciclos de adjudicación de diseño y la participación de fabricación regional. Para la previsión, nos apoyamos en el análisis de escenarios respaldado por retroalimentación primaria, ya que los ciclos de productos y el calendario de los programas automotrices pueden generar cambios abruptos que las líneas de tendencia simples no capturan bien. Cuando las señales de abajo hacia arriba eran incompletas para geografías más pequeñas, las brechas se resolvieron utilizando una lógica de penetración a nivel regional vinculada a indicadores de producción de dispositivos.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples pasadas de verificación de consistencia para que el número final no dependiera de un único supuesto. Comparamos los resultados del modelo con señales independientes, como la dirección de los envíos de dispositivos, los movimientos comerciales de componentes relacionados y los ingresos implícitos por dispositivo. Cualquier valor atípico fue revisado y corregido con una segunda verificación por parte de un analista.
Si aparecía una variación importante, volvíamos a contactar a algunos entrevistados seleccionados para confirmar si el cambio se debía a variaciones de precios, a un cambio en el lanzamiento de un producto o al momento del reconocimiento de ingresos. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como reajustes drásticos de precios o grandes adjudicaciones de programas en el sector de consumo o automotriz. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actualizada.
Tamaño del mercado de sensores de tiempo de vuelo de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras de mercado publicadas para los sensores ToF a menudo no coinciden porque el alcance y la lógica de recuento no son los mismos, incluso cuando la etiqueta parece idéntica. Las diferencias suelen surgir de si la cifra refleja únicamente los ingresos de sensores y módulos, la agresividad con la que se aplica la caída del ASP y la frecuencia con la que se actualizan los supuestos tras los cambios en el ciclo de productos.
Algunas estimaciones externas agrupan pilas de detección de profundidad más amplias que pueden incluir tecnologías de detección 3D adyacentes y valor de sistemas posteriores. Para Mordor Intelligence, solo se contabilizan los ingresos vinculados al hardware de detección ToF, y la previsión se ancla a variables de adopción a nivel de dispositivo, como el número de sensores por dispositivo y la combinación de fabricación específica por región, de modo que el total permanezca conectado a un conjunto de demanda definido.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,06 mil millones de USD (2026) | |
| Editorial del Sector A | 7,02 mil millones de USD (2024) | Utiliza un año base anterior y a menudo refleja una interpretación más amplia de la captura de valor de ToF, lo que puede exagerar las comparaciones equivalentes cuando la erosión del ASP y el momento del ciclo de productos no se revisan con frecuencia. |
| Publicación Especializada B | 1,82 mil millones de USD (2024) | Parece acercarse más a una visión más estrecha centrada únicamente en componentes, que puede excluir los módulos vendidos en productos finales, y puede enfocarse en un subconjunto de tipos de ToF, lo que reduce el conjunto de ingresos direccionables. |
La dispersión en la tabla se explica principalmente por lo que se incluye en la pila de ingresos y cómo se tratan el precio y la adopción a lo largo del tiempo. Al mantener el recuento vinculado al hardware ToF enviado hacia los factores de demanda de dispositivos reales, y luego poner a prueba los totales con verificaciones de proveedores y canales, podemos presentar una cifra que sea más fácil de rastrear y reproducir cuando llegue nueva información.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sensores de tiempo de vuelo?
El mercado está valorado en 8,06 mil millones de USD en 2026 y se prevé que crezca hasta los 20,52 mil millones de USD en 2031.
¿Qué vertical de usuario final ostenta la mayor cuota?
La electrónica de consumo representó el 54,30% de los ingresos en 2025, principalmente de teléfonos inteligentes y tabletas.
¿Por qué los sensores de ToF directo están ganando impulso?
El LiDAR automotriz y las tareas industriales de largo alcance requieren una precisión a nivel centimétrico más allá de los 200 m, un espacio de rendimiento en el que el ToF directo supera a las variantes indirectas.
¿Por qué los sensores de ToF directo están ganando impulso?
El LiDAR automotriz y las tareas industriales de largo alcance requieren una precisión a nivel centimétrico más allá de los 200 m, un espacio de rendimiento en el que el ToF directo supera a las variantes indirectas.
¿Qué región tiene el crecimiento más rápido?
Se proyecta que Oriente Medio se expanda a una CAGR del 25,9% durante 2026-2031 debido a las inversiones en ciudades inteligentes y logística.
¿Cómo influyen las normas de privacidad en la adopción?
El GDPR de la UE impulsa a los minoristas a adoptar cámaras de conteo de personas basadas solo en profundidad que ofrecen una precisión del 99,8% garantizando el 100% del anonimato.
¿Qué desafío técnico limita más el ToF de largo alcance?
La interferencia multitrayecto y la luz solar intensa introducen errores de fase más allá de los 30 m, lo que lleva a los fabricantes de sensores a desarrollar píxeles más grandes, lecturas HDR y algoritmos de corrección basados en inteligencia artificial.
Última actualización de la página el:



