
Tamaño y Participación del Mercado de Pruebas, Inspección y Certificación de Bienes de Consumo y Comercio Minorista
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 37.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 49.48 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.83 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
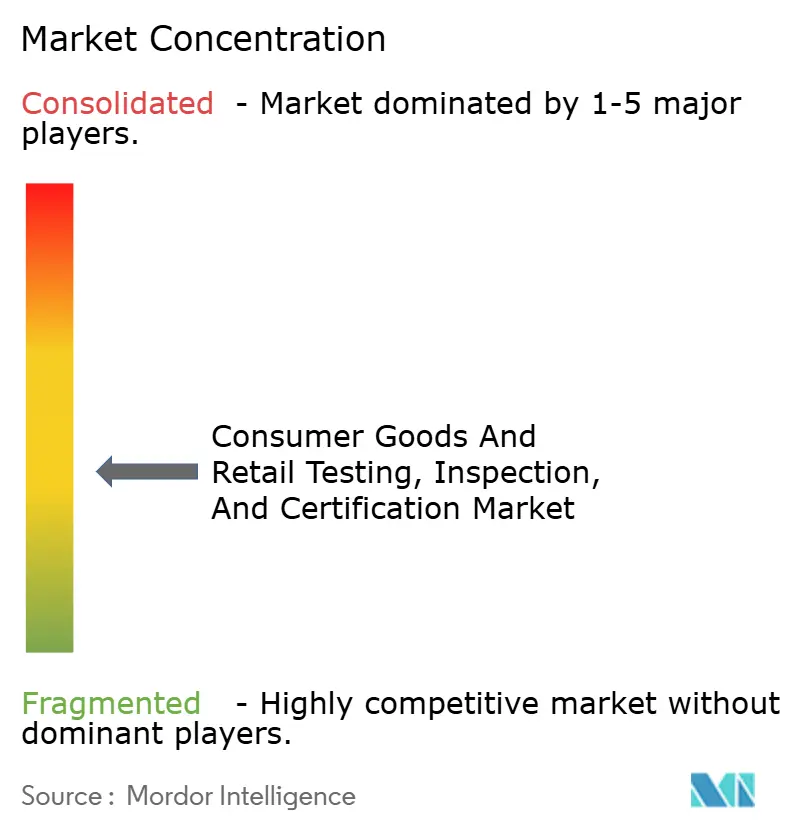
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas, Inspección y Certificación de Bienes de Consumo y Comercio Minorista por Mordor Intelligence
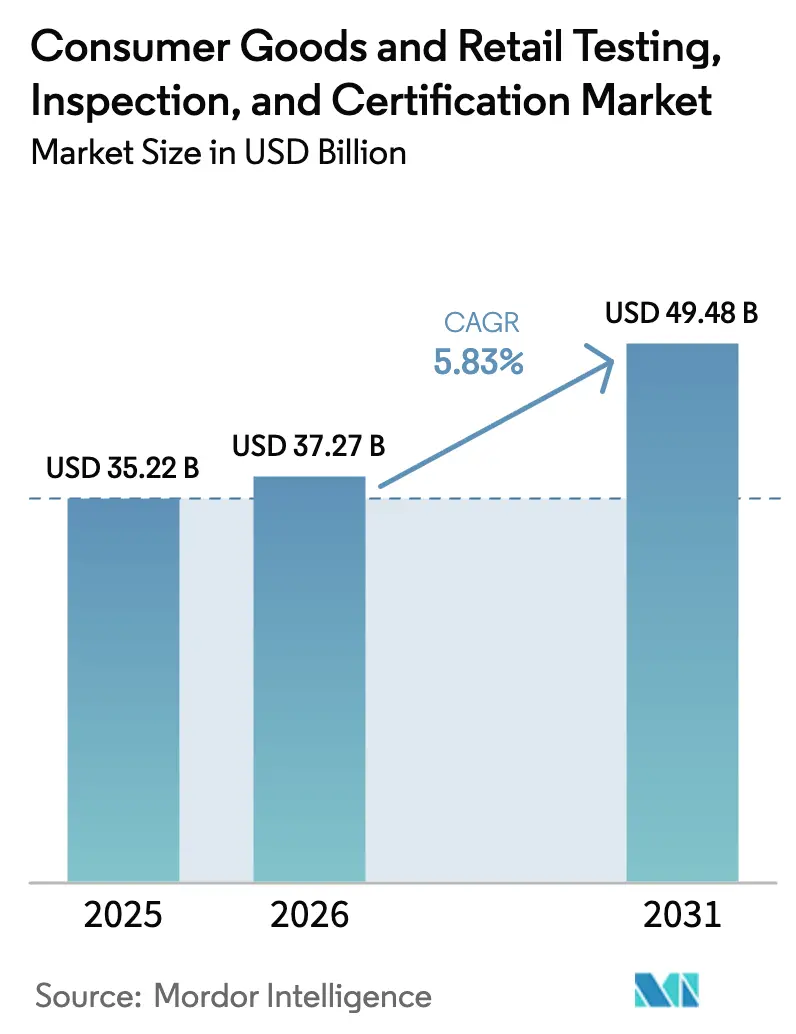
Se espera que el tamaño del mercado de pruebas, inspección y certificación de bienes de consumo y comercio minorista crezca de 35,22 mil millones de USD en 2025 a 37,27 mil millones de USD en 2026, y se prevé que alcance los 49,48 mil millones de USD en 2031 a una CAGR del 5,83% durante el período 2026-2031. El aumento del comercio mundial, las normas obligatorias de seguridad de productos y la expansión de los mandatos de verificación ESG sostienen una demanda no discrecional, mientras que el comercio electrónico transfronterizo y la regulación de nuevos alimentos introducen nuevas fuentes de ingresos para los actores establecidos. El dominio manufacturero de Asia-Pacífico y el endurecimiento de los marcos regionales aceleran la adopción de servicios, mientras que América del Norte y Europa recurren cada vez más a la inspección digital y la validación de sostenibilidad para reactivar el crecimiento. La externalización persiste como el modelo de abastecimiento preferido porque libera capital y otorga acceso rápido a laboratorios especializados. A pesar de los continuos intentos de consolidación, el sector permanece fragmentado, lo que fomenta las fusiones y adquisiciones complementarias que permiten a las marcas globales cubrir vacíos en sus carteras en ciberseguridad, inspección habilitada por IA y garantía de sostenibilidad.
Conclusiones Clave del Informe
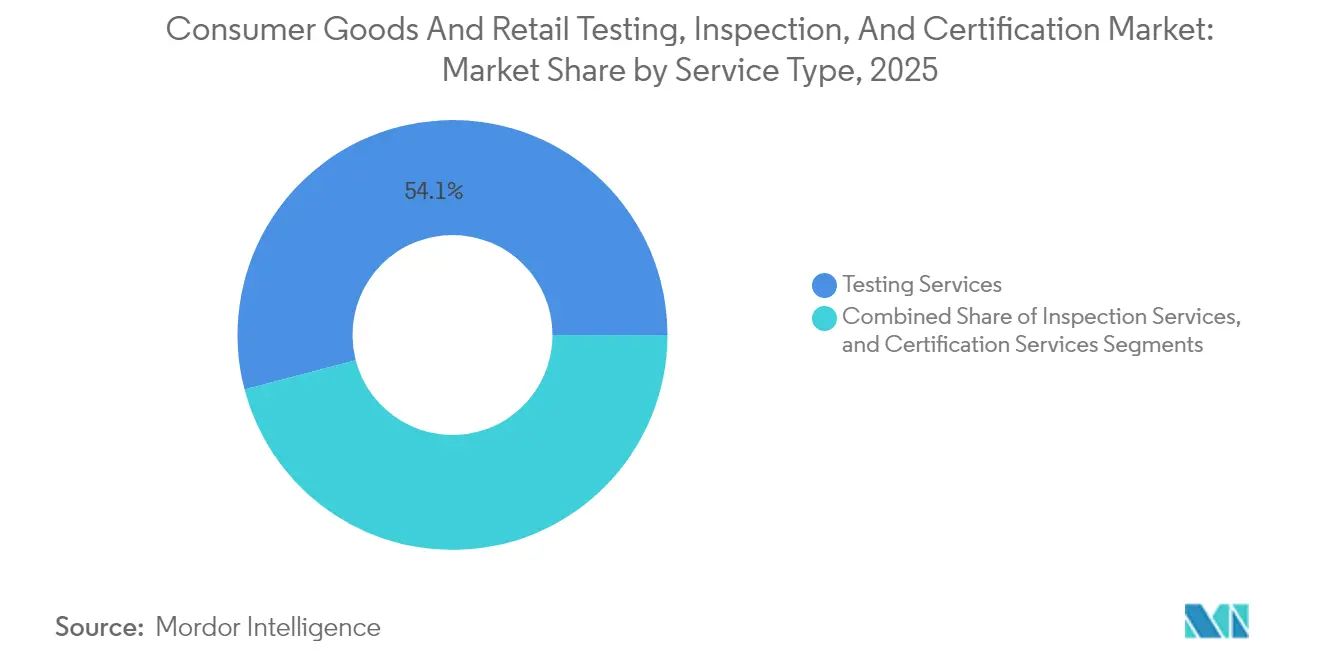
- Por tipo de servicio, los servicios de pruebas lideraron con una participación de ingresos del 54,07% en 2025, mientras que se prevé que los servicios de certificación se expandan a una CAGR del 6,28% hasta 2031.
- Por tipo de abastecimiento, el modelo externalizado representó el 63,52% de la participación del mercado de pruebas, inspección y certificación de bienes de consumo y comercio minorista en 2025, y avanza a una CAGR del 6,01% hasta 2031.
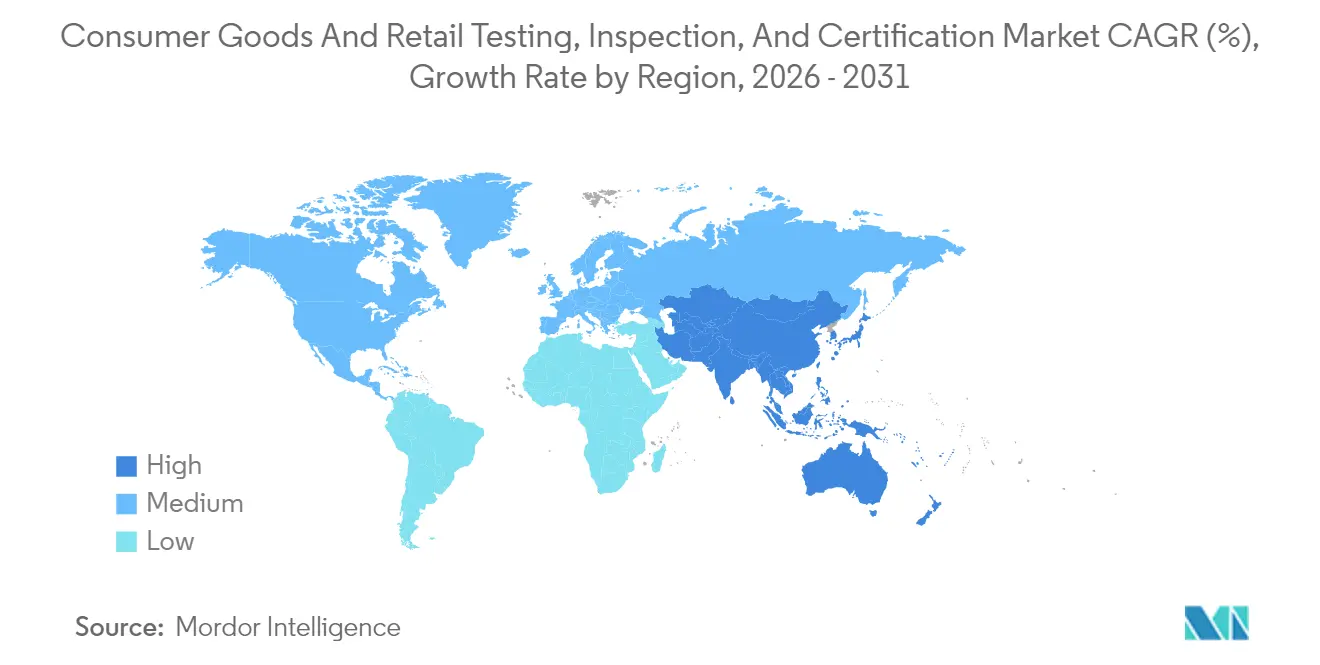
- Por geografía, Asia-Pacífico captó el 41,72% de los ingresos de 2025 y se proyecta que registre la CAGR más rápida del 6,41% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos estrictos de sostenibilidad y trazabilidad | +1.2% | Global, con la UE y América del Norte a la cabeza | Mediano plazo (2-4 años) |
| Auge de las marcas privadas de venta directa al consumidor | +0.8% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración de la inspección visual automatizada habilitada por IA | +0.6% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Largo plazo (≥ 4 años) |
| Crecimiento en los flujos de productos del comercio electrónico transfronterizo | +0.9% | Global, con centros de exportación en Asia-Pacífico y mercados de importación occidentales | Corto plazo (≤ 2 años) |
| Expansión de las regulaciones de seguridad alimentaria sobre nuevos alimentos | +0.5% | UE, América del Norte, Singapur, China | Mediano plazo (2-4 años) |
| Demanda de acceso a financiación para bienes de consumo verificados por ESG | +0.7% | Global, con énfasis en la UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Estrictos de Sostenibilidad y Trazabilidad
La verificación por terceros se ha vuelto fundamental a medida que la Directiva de Diligencia Debida en Sostenibilidad Corporativa de la UE, la Directiva de Informes de Sostenibilidad Corporativa y la Ley de Prevención del Trabajo Forzado Uigur de EE. UU. obligan a las empresas a documentar la integridad ambiental y social a lo largo de las cadenas de suministro. Las cadenas de suministro representan casi el 80% de las emisiones de bienes de consumo, por lo que las auditorías previas y las evaluaciones del ciclo de vida han pasado de ser líneas de servicio opcionales a obligatorias. Los proveedores de pruebas, inspección y certificación que ofrecen rastreo de materiales, detección de trabajo forzado y certificaciones de impacto en la biodiversidad ahora obtienen contratos a largo plazo de tipo anualidad. Estos mandatos también impulsan la demanda de plataformas digitales de cadena de custodia que integran datos de auditoría directamente en los informes ESG, fortaleciendo los costes de cambio para los laboratorios acreditados. A medida que los reguladores amplían el alcance a las métricas de economía circular, los ingresos por certificación se diversifican más allá de las pruebas de seguridad clásicas.[1]Oritain, "Cómo el ESG está impulsando la inversión y el futuro de la diligencia debida en la cadena de suministro," oritain.com
Auge de las Marcas Privadas de Venta Directa al Consumidor
Miles de comerciantes de venta directa al consumidor ahora se apoyan en paneles de control de mercados como el sistema Gestión de Cumplimiento de Amazon, que desde abril de 2024 exige certificación de terceros para suplementos dietéticos antes de que los listados se publiquen. Los equipos reducidos con calendarios de lanzamiento ajustados prefieren paquetes integrales que combinen verificaciones de especificaciones, revisiones de etiquetas y despacho aduanero en un único flujo de trabajo. Plataformas como Factored Quality reducen el proceso de incorporación típico en tres meses y recortan los costes de cumplimiento en 10.000 USD por unidad de mantenimiento de existencias, recompensando a las empresas de pruebas, inspección y certificación que proporcionan flujos de documentación mediante API. El auge de las micromarcas transforma, por tanto, el mercado de pruebas, inspección y certificación de bienes de consumo y comercio minorista en un negocio de volumen con laboratorios de respuesta rápida.
Crecimiento en los Flujos de Productos del Comercio Electrónico Transfronterizo
Los vendedores transfronterizos deben gestionar informes de compatibilidad electromagnética de la FCC de EE. UU., el marcado CE de la UE, las etiquetas UKCA del Reino Unido y las declaraciones de responsabilidad del productor de envases, a menudo para un único envío. Los vendedores que carecen de equipos regulatorios internos recurren a redes globales de pruebas, inspección y certificación que prometen protocolos armonizados en más de 1.000 acreditaciones. SGS, que opera la cartera de autorizaciones más amplia del mundo, aprovecha esta ventaja para asegurar contratos plurianuales con plataformas como TEMU que gestionan millones de paquetes diariamente. La complejidad de las normas del comercio electrónico convierte, por tanto, los pedidos de pruebas puntuales y fragmentados en compromisos recurrentes, elevando los ingresos medios por cliente en el mercado de pruebas, inspección y certificación.
Integración de la Inspección Visual Automatizada Habilitada por IA
Los algoritmos de aprendizaje automático integrados en cámaras ahora identifican defectos a nivel de micras y miden tolerancias a la velocidad de la línea de producción, superando a menudo a los inspectores humanos. Las empresas de pruebas, inspección y certificación validan estos sistemas, calibran sensores y emiten certificados de rendimiento de algoritmos exigidos por los reguladores preocupados por los modelos de IA opacos. Si bien la automatización mitiga la escasez de mano de obra, la conectividad constante de los sistemas de visión expone las líneas de producción a riesgos cibernéticos, impulsando una nueva demanda de servicios para evaluaciones de vulnerabilidades en el marco de la Ley de Resiliencia Cibernética de la UE. La interrelación entre las pruebas de precisión de la IA y la garantía de ciberseguridad desbloquea flujos de ingresos duales y consolida la gobernanza tecnológica como pilar de crecimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regímenes regulatorios fragmentados en mercados emergentes | -0.4% | África, América Latina, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Escasez de talento cualificado en pruebas, inspección y certificación en sectores especializados | -0.6% | Global, aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Alto coste de la instrumentación de pruebas en tiempo real | -0.3% | Global, que afecta especialmente a los proveedores más pequeños de pruebas, inspección y certificación | Corto plazo (≤ 2 años) |
| Riesgos de ciberseguridad en dispositivos de inspección conectados | -0.2% | Global, concentrado en regiones manufactureras con alta densidad de IoT | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento Cualificado en Pruebas, Inspección y Certificación en Sectores Especializados
Los auditores de seguridad alimentaria, los verificadores de sostenibilidad y los evaluadores de ciberseguridad requieren formación de varios años en HACCP, FSMA, nuevos alimentos, ISO 27001 y revisión de código seguro. Las encuestas muestran tasas de vacantes superiores al 20% en los laboratorios de alimentos de América del Norte, lo que obliga a los proveedores a aplazar proyectos y alargar los tiempos de respuesta.[2]Food Safety Magazine, "Cómo abordar la escasez de mano de obra en seguridad alimentaria," food-safety.comLa brecha de talento se amplía a medida que los estándares de validación ESG e IA se multiplican más rápido que los programas de formación. Las empresas reaccionan adquiriendo especialistas boutique y estableciendo alianzas con universidades, pero estas medidas solo generan capacidad tras largos plazos de espera, limitando la captación de ingresos a corto plazo en el mercado de pruebas, inspección y certificación.
Regímenes Regulatorios Fragmentados en Mercados Emergentes
Las empresas de pruebas, inspección y certificación que entran en África o América Latina se enfrentan a normas específicas de cada país que duplican las pruebas y erosionan las economías de escala. Nigeria y Kenia exigen acreditación de laboratorios locales, mientras que los cambios en la normativa de dispositivos médicos de Brasil obligan a realizar nuevas auditorías incluso para productos previamente aprobados. Los protocolos duplicados inflan los costes para los clientes, lo que lleva a algunos exportadores a evitar por completo los mercados más pequeños. Aunque hay iniciativas de armonización regional en marcha, el progreso sigue siendo lento, aplazando las eficiencias que los actores globales disfrutan en jurisdicciones más unificadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio – Los Servicios de Pruebas Mantienen la Escala mientras la Certificación se Acelera
Los servicios de pruebas representaron el 54,07% de los ingresos de 2025 en el mercado de pruebas, inspección y certificación, lo que subraya la prioridad duradera de verificar la seguridad eléctrica, la composición química y la resistencia mecánica antes de que los productos lleguen a los minoristas. Los protocolos obligatorios como IEC 62368-1 e ISO 10993 obligan a los fabricantes de electrónica y dispositivos médicos a presentar muestras, a menudo en múltiples etapas de producción. Los laboratorios multinacionales capitalizan la alta utilización de activos fijos, mientras que los especialistas regionales prosperan centrándose en lotes de bienes de consumo de respuesta rápida. Sin embargo, los servicios de certificación registran la CAGR más rápida del 6,28%, impulsados por inversores y reguladores que ahora exigen validación independiente de las afirmaciones climáticas, el abastecimiento ético y las credenciales de diseño circular. El giro hacia la certificación también mejora los perfiles de margen: la revisión de documentación y las auditorías de fábrica exigen precios premium a pesar de los menores requisitos de capital, ampliando los márgenes de EBIT para los proveedores que reciclan a su personal como auditores.
Las crecientes normas contra el lavado verde en Europa y la Ley de Veracidad en el Etiquetado de Materiales Reciclables de California impulsan la demanda de sellos de huella de carbono de la cuna a la puerta, mientras que las instituciones financieras incorporan calificaciones ESG de terceros en los convenios de préstamo. Estos cambios elevan la certificación de un trámite de cumplimiento a un guardián del acceso de las marcas al capital. El tamaño del mercado de pruebas, inspección y certificación de bienes de consumo y comercio minorista vinculado a las credenciales de sostenibilidad podría, por tanto, duplicarse en relación con los alcances de seguridad heredados para 2030. Los actores que combinan datos de pruebas de laboratorio con información de auditores obtienen una ventaja integral, diferenciándose aún más de las empresas limitadas a informes de pruebas físicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Abastecimiento – La Externalización Domina a Medida que Emergen Modelos Híbridos
La externalización representó el 63,52% del tamaño del mercado de pruebas, inspección y certificación de bienes de consumo y comercio minorista en 2025, confirmando que incluso los fabricantes de alto volumen prefieren estructuras de costes variables a la propiedad de activos de laboratorio. La demanda externalizada se aceleró durante las disrupciones de la cadena de suministro de la era pandémica, cuando la capacidad flexible permitió a las marcas redirigir la producción sin construir nuevas salas limpias o cámaras de compatibilidad electromagnética. Las marcas de venta directa al consumidor pequeñas y medianas comienzan esencialmente con una mentalidad exclusivamente externalizada, incorporando las tarifas de pruebas en los costes de los bienes en lugar de en los presupuestos de inversión. Sin embargo, los modelos híbridos ganan terreno entre los gigantes del sector automotriz y de semiconductores: mantienen laboratorios de línea piloto para la confidencialidad de I+D, pero envían muestras de producción completa a socios acreditados para obtener certificados de cumplimiento formal.
La acreditación ISO 17025 y la trazabilidad a los institutos nacionales de metrología siguen siendo decisivas en la selección de proveedores, porque cualquier no conformidad puede desencadenar retenciones aduaneras. Los grandes proveedores de pruebas, inspección y certificación amplían la diferenciación integrando sistemas de gestión de información de laboratorio que alimentan paneles de control en tiempo real en los portales de las marcas, reduciendo la fricción administrativa. Las empresas emergentes centradas en el análisis de datos de pruebas mediante IA complementan el modelo ofreciendo información predictiva sobre fallos basada en resultados agrupados, lo que crea una línea de ingresos de asesoramiento secundaria dentro de la industria de pruebas, inspección y certificación.
Análisis Geográfico
Mercado de Pruebas, Inspección y Certificacin de Bienes de Consumo y Comercio Minorista en Asia-Pacífico
Asia-Pacífico concentró el 41,72% de los ingresos globales en 2025 y se expandirá a una CAGR del 6,41% hasta 2031, impulsada por la profundidad manufacturera y las crecientes expectativas de calidad del mercado interno. La Comisión Nacional de Salud de China endureció en 2024 los expedientes de seguridad para alimentos novedosos, obligando a importadores e innovadores locales a presentar datos toxicológicos, de alergenicidad y de equivalencia nutricional antes de la entrada al mercado, lo que generó acumulación de trabajo en los laboratorios. Los exportadores indios de electrónica y textiles deben ahora gestionar las marcas BIS junto con las aprobaciones paralelas de la FCC y CE, lo que incrementa la demanda de servicios integrados para múltiples jurisdicciones. El Sudeste Asiático se beneficia de la diversificación de las cadenas de suministro a medida que las marcas se alejan del abastecimiento en un único país, requiriendo auditorías en Vietnam, Indonesia y Tailandia para garantizar la coherencia de los estándares.
Mercado de Pruebas, Inspección y Certificación de Bienes de Consumo y Comercio Minorista en Europa y América del Norte
Europa y América del Norte presentan un crecimiento absoluto menor, aunque los estatutos de sostenibilidad y ciberresiliencia dinamizan los servicios especializados. La Directiva de Información Corporativa sobre Sostenibilidad de la UE obliga a aproximadamente 50.000 empresas a presentar declaraciones ESG verificadas por terceros a partir del ejercicio fiscal 2025. Al mismo tiempo, la próxima Ley de Ciberresiliencia establece umbrales de seguridad básicos para los productos conectados, generando un volumen incremental de pruebas de firmware, pruebas de penetración y evaluaciones de vulnerabilidades. En América del Norte, los incentivos federales para proyectos de energía renovable en el marco de la Ley de Reducción de la Inflación crean una cartera de certificaciones de turbinas eólicas y módulos solares, mientras que el Instituto Nacional de Estándares y Tecnología actualiza su marco de ciberseguridad, aumentando la demanda de auditorías de garantía para el Internet de las Cosas.
Mercado de Pruebas, Inspección y Certificación de Bienes de Consumo y Comercio Minorista en Oriente Medio y África y América Latina
Oriente Medio y África presentan oportunidades incipientes, con los clústeres industriales de la Visión 2030 de Arabia Saudita que exigen inspecciones previas al embarque y auditorías de fábricas. No obstante, la fragmentación de las normas locales en África eleva los costos de transacción, ya que las empresas de pruebas, inspección y certificación deben duplicar las pruebas. Las comunidades económicas regionales estudian la armonización, aunque los plazos de implementación siguen siendo a largo plazo. La situación en América Latina es dispar: el polo automotriz de México sostiene un flujo constante de pruebas de compatibilidad electromagnética y fatiga de componentes, mientras que los cambios normativos inconsistentes en las economías más pequeñas desincentivan las inversiones amplias en laboratorios.

Panorama regulatorio
La regulación en el sector de bienes de consumo y comercio minorista TIC está cada vez más determinada por requisitos de seguridad de productos, sustancias químicas, sostenibilidad y cumplimiento digital que exigen evidencia de terceros. En la Unión Europea, el Reglamento (UE) 2023/988 (Reglamento General de Seguridad de los Productos, GPSR) sustituyó a la Directiva General de Seguridad de los Productos a partir de diciembre de 2024, y la Comisión Europea continuó operacionalizando las normas de apoyo mediante la Decisión de Ejecución (UE) 2026/901 (abril de 2026). Esto refuerza la demanda de informes de ensayo armonizados y documentación de certificación para los productos vendidos en el bloque.
En Estados Unidos, el marco de la Comisión de Seguridad de Productos de Consumo (CPSC) para Productos de Uso General exige pruebas de cumplimiento y certificación, y está trasladando el cumplimiento administrativo hacia procesos electrónicos. La CPSC exigió la presentación electrónica de certificados de cumplimiento para productos de uso general a partir del 8 de julio de 2026, lo que aumenta el valor de los flujos de documentación digital auditables procedentes de laboratorios y organismos de inspección acreditados. Las obligaciones en materia de sustancias químicas y materiales en los principales mercados de importación (por ejemplo, la RoHS y la declaración de sustancias REACH de la UE) siguen involucrando a los proveedores de TIC en una verificación más profunda de las listas de materiales y en declaraciones de la cadena de suministro, no solo en pruebas del producto final.
Análisis de la cadena de valor
La cadena de valor comienza con los propietarios de marcas de bienes de consumo y de marca privada que definen las especificaciones del producto y se abastecen a través de fabricantes por contrato y proveedores multinivel. Luego pasa por el soporte previo al cumplimiento, como el mapeo de requisitos, la planificación de pruebas y la preparación de muestras, antes de las pruebas de laboratorio acreditadas, las inspecciones in situ y la certificación por terceros. Los resultados fluyen hacia los puntos de control de cumplimiento de minoristas y mercados en línea, el despacho aduanero y los flujos de trabajo de vigilancia posterior a la comercialización, donde la gestión de documentación diferencia cada vez más a los proveedores, ya que los reguladores y las plataformas exigen evidencia estructurada y verificable en lugar de PDF estáticos.
Los proveedores de TIC operan en el centro de esta cadena como orquestadores de la ejecución de pruebas, los programas de auditoría y la emisión de certificados. Los fabricantes de equipos originales de instrumentos, los proveedores de materiales de referencia y los organismos de acreditación respaldan la capacidad y la credibilidad. Las inversiones en infraestructura de laboratorio local cerca de los clústeres de producción reducen los plazos de entrega y mejoran la capacidad de respuesta en materia de cumplimiento comercial, incluida la inauguración por parte de SGS de un laboratorio petroquímico en China (julio de 2026) para apoyar las necesidades de pruebas de calidad y cumplimiento en un polo industrial. A medida que se expande la presentación electrónica de certificados (por ejemplo, el mandato de presentación electrónica de la CPSC vigente desde julio de 2026), la integración entre los LIMS, los portales de clientes y la documentación de cara a las aduanas empuja las capacidades de software y gobernanza de datos aún más dentro de la cadena de servicios de TIC.
Panorama Competitivo
Los cuatro principales proveedores – SGS, Eurofins, Bureau Veritas e Intertek – controlan conjuntamente la mayoría de los ingresos globales, subrayando la naturaleza fragmentada del mercado de pruebas, inspección y certificación. SGS registró 7.900 millones de USD en ingresos en 2024, aprovechando más de 1.000 acreditaciones gubernamentales para ganar contratos multisede que las empresas más pequeñas tienen dificultades para replicar. Eurofins iguala a SGS en facturación, pero se concentra en los dominios bioanálitico y alimentario, mientras que Bureau Veritas e Intertek se diversifican en los sectores industrial, de consumo e infraestructuras. La fallida fusión SGS-Bureau Veritas por 30.000 millones de USD en enero de 2025 ilustró tanto el apetito como los límites prácticos de los megaacuerdos, particularmente debido a la superposición de bases de clientes y el escrutinio antimonopolio.[4]Blue News, "SGS y Bureau Veritas no se fusionarán," bluewin.ch
Las estrategias de fusiones y adquisiciones se inclinan, por tanto, hacia acuerdos complementarios: Bureau Veritas adquirió ONETECH y KOSTEC de Corea del Sur, y Hi Physix Laboratory de India en marzo de 2024, ampliando su presencia en pruebas de electrónica por un total combinado de 20 millones de EUR (21,6 millones de USD). SGS cerró 92 pequeñas adquisiciones desde 2019, añadiendo más recientemente Accutest Laboratories de India en enero de 2025 para consolidar la capacidad de pruebas farmacéuticas y ambientales. La adquisición de Automation Technology Inc. por parte de Intertek en abril de 2025 apunta a la validación de seguridad funcional y ciberseguridad para los sistemas de control de la Industria 4.0. El gasto en tecnología se centra en plataformas de visión por IA, portales digitales para clientes y herramientas de trazabilidad en cadena de bloques, con proveedores que compiten por automatizar pasos manuales y reducir los cuellos de botella crónicos de talento.
Las oportunidades de espacio en blanco se concentran en torno a la garantía de sostenibilidad, la seguridad de IoT y la toxicología de nuevos alimentos. La demanda supera a la oferta, creando poder de fijación de precios para los laboratorios con químicos especializados o equipos de auditoría ética. Sin embargo, la intensidad de capital de la instrumentación avanzada y la dificultad de contratar expertos en la materia moderan la velocidad de expansión, lo que sugiere una fragmentación continua y una actividad de adquisición sostenida a lo largo del período de previsión.
Líderes de la Industria de Pruebas, Inspección y Certificación de Bienes de Consumo y Comercio Minorista
Intertek Group PLC
SGS SA
Bureau Veritas SA
TÜV SÜD AG
TÜV Rheinland AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pruebas, Inspección y Certificación de Bienes de Consumo y Comercio Minorista
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- UL Solutions Inc.
- Eurofins Scientific SE
- ALS Limited
- DEKRA SE
- DNV AS
- TÜV NORD GROUP
- Applus+ Services S.A.
- Kiwa N.V.
- QIMA Ltd.
- Cotecna Inspection SA
- Hong Kong Standards and Testing Centre
- NSF International
- China Certification and Inspection Group
- Mistras Group Inc.
- Core Laboratories N.V.
- SGS Taiwan Ltd.
- Baltazar Testing Labs SA
- RINA S.p.A.
- Intertek Testing Services NA Inc.
- UL India Private Ltd.

Oportunidades de mercado y perspectivas futuras
La digitalización del cumplimiento y los flujos de trabajo de prueba de conformidad abren espacio en blanco para que los proveedores de TIC empaqueten pruebas, certificación e intercambio de datos en resultados listos para minoristas y reguladores. El cambio de la CPSC de EE. UU. hacia la presentación electrónica obligatoria de certificados de productos de uso general a partir del 8 de julio de 2026 amplía la demanda de servicios de documentación de extremo a extremo (generación de certificados, retención de registros y soporte de presentación) junto con las pruebas principales, particularmente para vendedores transfronterizos y marcas centradas en mercados en línea sin operaciones regulatorias internas.
Las necesidades de garantía de la UE también se están extendiendo más allá de las pruebas de seguridad clásicas hacia la sostenibilidad, los materiales y la evidencia de la cadena de suministro. Los programas vinculados a la aplicación normativa generan demanda de servicios inmediata cuando se requiere una evaluación de conformidad por parte de un organismo notificado o equivalente. Intertek, al reportar los certificados de cumplimiento iniciales vinculados al Reglamento de Baterías de la UE (UE) 2023/1542 (julio de 2026), indica una evaluación creciente por parte de terceros dentro de los procesos de lanzamiento de productos de consumo relacionados con baterías. Al mismo tiempo, la vía de implementación del GPSR de la UE, incluida la Decisión de Ejecución de la Comisión (UE) 2026/901 de abril de 2026, respalda oportunidades para los proveedores que puedan asignar rápidamente categorías de productos a normas armonizadas y mantener expedientes técnicos reutilizables en distribuciones multinacionales. En el lado de la oferta, la ubicación de capacidad cerca de los clústeres industriales, incluida la apertura por parte de SGS de un laboratorio petroquímico en China en julio de 2026, apunta a una demanda continua de pruebas e inspecciones más cercanas a la fuente que reducen el tiempo de respuesta para los flujos comerciales de gran volumen.
Recent Industry Developments in Mercado de Pruebas, Inspección y Certificación de Bienes de Consumo y Comercio Minorista
- Marzo de 2026: SGS SA adquiere Murray-Brown Laboratories para ampliar la seguridad alimentaria, las pruebas nutracéuticas y capacidades relacionadas en América del Norte. La adquisición amplía la capacidad de pruebas de seguridad alimentaria y nutracéuticas en la región. Esto fortalece la presencia de SGS en América del Norte y amplía su cartera en servicios de pruebas de alto margen.
- Noviembre de 2025: Intertek adquiere Suplilab en Costa Rica para ampliar su presencia ATIC en seguridad alimentaria y pruebas de dispositivos médicos en Centroamérica. La expansión añade capacidad de pruebas regional para seguridad alimentaria y dispositivos médicos. Mejora la cobertura en Centroamérica, apoyando la demanda vinculada al creciente comercio transfronterizo y los requisitos regulatorios.
- Julio de 2025: Bureau Veritas firma acuerdos para adquirir Institute For Cyber Risk en Dinamarca y EcoPlus en Corea del Sur para servicios de ciberseguridad y de Evaluación del Ciclo de Vida. Los acuerdos añaden capacidades de validación de ciberseguridad y evaluación de sostenibilidad. La expansión respalda la demanda de cumplimiento ESG y regulatorio mediante ofertas de garantía digital y de sostenibilidad.


Mercado de Pruebas, Inspección y Certificación de Bienes de Consumo y Comercio Minorista Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca servicios de terceros y propios que prueban, inspeccionan y certifican bienes de consumo y productos minoristas, proveedores y procesos relacionados para que cumplan con los requisitos de seguridad, calidad y cumplimiento, y puedan venderse en distintos canales y países.
Exclusiones del alcance: No contabilizamos las contrataciones de consultoría no relacionadas que no terminan en un resultado de prueba, un resultado de inspección o una decisión de certificación para bienes de consumo o cadenas de suministro minoristas.
Descripción general de la segmentación
- Por Tipo de Servicio
- Servicios de Pruebas
- Servicios de Inspección
- Servicios de Certificación
- Por Tipo de Abastecimiento
- Interno
- Externalizado
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando qué tipos de controles de cumplimiento impulsan la demanda en bienes de consumo y comercio minorista, y dónde se concentra habitualmente el gasto entre pruebas, inspección y certificación. Nos basamos en normativas públicas y señales de aplicación normativa para mantener el alcance fundamentado, como retiradas de la CPSC de EE. UU., avisos de RAPEX (Safety Gate) de la UE, bibliotecas de normas ISO e IEC, y estadísticas de aduanas y comercio de fuentes como UN Comtrade.
También revisamos el contexto sectorial que afecta los volúmenes, como las directrices de asociaciones sobre indumentaria y textiles, las actualizaciones de contacto alimentario y restricción de sustancias químicas, y las normas de categorías de productos para juguetes, electrónica y artículos para el hogar que habitualmente desencadenan trabajo de laboratorio y auditorías de fábrica. Se utilizan presentaciones de empresas, presentaciones a inversores y prensa de reputación para comprender la combinación de servicios, las expansiones de la presencia de laboratorios y la dirección de precios. Cuando es necesario, se utilizan una suscripción de pago a datos financieros e inteligencia de empresas y una base de datos de patentes para verificar de manera cruzada las divulgaciones de líneas de negocio y los métodos de prueba emergentes. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba la visión documental con personas que observan decisiones de compra reales y restricciones de capacidad, incluidos gerentes de laboratorio, líderes de cumplimiento minorista, jefes de abastecimiento y control de calidad, auditores y especialistas vinculados a la acreditación. Dado que el mercado es global, dividimos las conversaciones entre las principales regiones de fabricación y consumo para que los supuestos sobre tasas de subcontratación, frecuencia de auditorías y movimiento de precios puedan corregirse antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos (CXO): 12% | APAC: 40% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 41% | EMEA: 36% |
| Actores más pequeños: 17% | Gerentes: 47% | América: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda a partir de la actividad impulsada por el cumplimiento en bienes de consumo y comercio minorista, y luego la traduce en gasto en servicios por tipo de servicio. En la práctica, el modelo se apoya en indicadores como la intensidad de exportación e importación de productos de consumo, los eventos de retirada de productos y de incumplimiento, las normas de seguridad nuevas o modificadas, los requisitos de auditoría de proveedores minoristas y el cambio en la combinación hacia pruebas de mayor complejidad (por ejemplo, restricciones químicas y seguridad eléctrica).
Esos totales se corroboran luego con aproximaciones selectivas de abajo hacia arriba, como el precio por prueba muestreado y las tarifas por día de auditoría multiplicadas por un rendimiento plausible, además de verificaciones de canal sobre la utilización de laboratorios y la proporción de subcontratación. Cuando los datos son escasos para países más pequeños, utilizamos variables proxy como la exposición comercial, la base manufacturera y la madurez regulatoria, y luego ajustamos mediante los comentarios de las entrevistas. La previsión se realiza mediante análisis de escenarios respaldado por regresión multivariante, donde se varían factores como el crecimiento comercial, los ciclos de endurecimiento regulatorio, el crecimiento de categorías en el comercio minorista de alto número de SKU y los requisitos de sostenibilidad y auditoría social, y luego se alinean con lo que los expertos esperan como la vía más probable.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre múltiples señales, donde los resultados del modelo se comparan con indicadores independientes como la combinación de ingresos por servicios reportada, los volúmenes de inspección y auditoría observados, y los ciclos de eventos regulatorios conocidos. Los valores atípicos se marcan, se investigan y se vuelven a verificar, y luego son revisados de nuevo por otro analista antes de la aprobación final, de modo que un solo supuesto no pueda alterar el resultado sin ser advertido.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias si un evento material cambia la demanda, como un cambio regulatorio importante, un aumento en la actividad de aplicación normativa o un cambio claro de precios. Antes de la entrega, se realiza una revisión final para revalidar los datos de entrada clave y los supuestos de tipo de cambio, de modo que los clientes reciban la vista más actualizada.
Tamaño del mercado de pruebas, inspección y certificación de bienes de consumo y comercio minorista de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los servicios de TIC de bienes de consumo y comercio minorista a menudo difieren porque la línea entre las pruebas de productos, las auditorías de proveedores y el trabajo de garantía adyacente se traza de manera diferente, y luego se actualiza en distintos plazos. Las diferencias también aparecen cuando una estimación se apoya más en los totales globales de TIC y aplica una participación vertical fija, en lugar de reconstruir la demanda a partir de la actividad de cumplimiento de productos de consumo.
Algunas cifras publicadas parecen incorporar un trabajo de evaluación de conformidad más amplio vinculado a otras industrias de usuarios finales o incluir servicios de garantía más amplios más allá de las pruebas, inspección y certificación clásicas. En Mordor Intelligence, el total se limita al gasto en pruebas, inspección y certificación que es directamente atribuible a bienes de consumo y productos y cadenas de suministro minoristas, y se actualiza utilizando los datos del año base 2026 y las verificaciones de validación descritas anteriormente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 37,27 mil millones de USD (2026) | |
| Editor del sector A | 36,26 mil millones de USD (2026) | Normalmente utiliza una contabilidad de servicios más estrecha que subestima la inspección y los programas continuos de auditoría de proveedores en el comercio minorista, y puede aplicar supuestos conservadores de progresión de precios en categorías maduras. |
| Editor del sector B | 34,50 mil millones de USD (2025) | A menudo se ancla en una base del año anterior y traslada una participación vertical fija desde la industria de TIC más amplia, lo que puede pasar por alto cambios significativos en áreas de cumplimiento más nuevas y variaciones en la intensidad de la subcontratación. |
La tabla muestra que la dispersión se explica principalmente por la estrechez del alcance, la elección del año base y la forma en que se actualizan los factores de precios y volumen. Al vincular la cifra a desencadenantes de cumplimiento observables, la exposición comercial y la intensidad de servicios verificada mediante entrevistas, la estimación se mantiene trazable a datos de entrada claros y puede replicarse y actualizarse de manera consistente año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de pruebas, inspección y certificación en la industria de bienes de consumo y comercio minorista?
El mercado está valorado en 37,27 mil millones de USD en 2026 y se prevé que ascienda a 49,48 mil millones de USD en 2031.
¿Qué región aporta los mayores ingresos?
Asia-Pacífico representa el 41,72% de los ingresos de 2025 y es también la región de más rápido crecimiento con una CAGR del 6,41%.
¿Qué categoría de servicio crece más rápido?
Se proyecta que los servicios de certificación, impulsados por la verificación ESG y de sostenibilidad, registren una CAGR del 6,28% hasta 2031.
¿Por qué las empresas externalizan las funciones de pruebas?
La externalización ofrece eficiencia de capital, una escalabilidad más rápida y acceso a experiencia acreditada en múltiples jurisdicciones.
¿Cómo están configurando la demanda las normas de sostenibilidad?
Los mandatos de la UE y EE. UU. ahora exigen verificación de terceros de las afirmaciones ambientales y sociales, creando trabajo recurrente a largo plazo para los proveedores de pruebas, inspección y certificación.
¿Qué desafío importante podría limitar el crecimiento del mercado?
La escasez de auditores y evaluadores especializados, particularmente en seguridad alimentaria y ciberseguridad, dificulta la capacidad de los proveedores para satisfacer la creciente demanda.
Última actualización de la página el:



