
Tamaño y Participación del Mercado de Pruebas, Inspección y Certificación
Análisis del Mercado de Pruebas, Inspección y Certificación por Mordor Intelligence
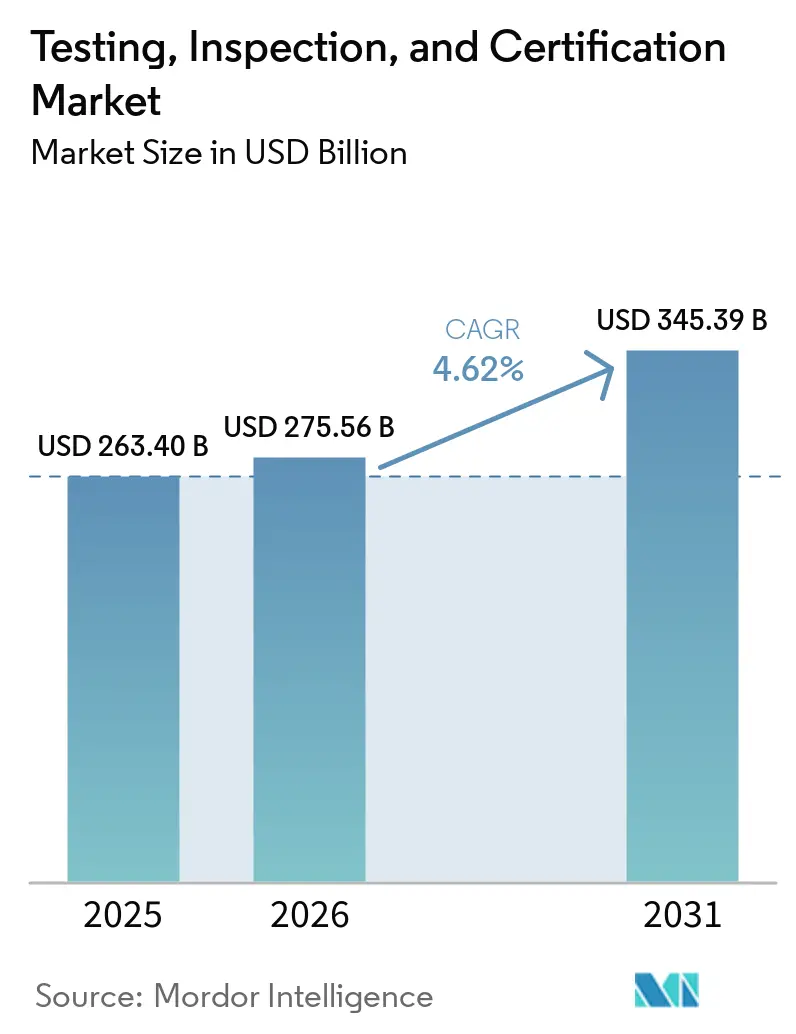
El tamaño del mercado de testing, inspection, and certification se valoró en 275,6 mil millones de USD en 2026 y se estima que crecerá desde 288,3 mil millones de USD en 2027 hasta alcanzar 358,4 mil millones de USD en 2032, con un CAGR del 4,45% durante el período de previsión (2027-2032).
Las obligaciones de seguridad de productos sostienen la demanda de evidencia de conformidad utilizable, incluso para productos cubiertos por el marco de certificación de China. Los proveedores combinan capacidades de laboratorio especializadas con garantías externas para cubrir más requisitos de los compradores dentro de una única relación comercial. La evaluación remota puede extender esa relación mediante revisiones periódicas de las condiciones de los activos. En la evaluación de baterías, el estatus de organismo notificado que posee una empresa del grupo específica define qué entidad puede prestar el servicio regulado dentro de su ámbito autorizado. La presión sobre los precios y las barreras de reconocimiento pueden limitar los rendimientos disponibles derivados de este ámbito de servicio en expansión.
Conclusiones Clave del Informe
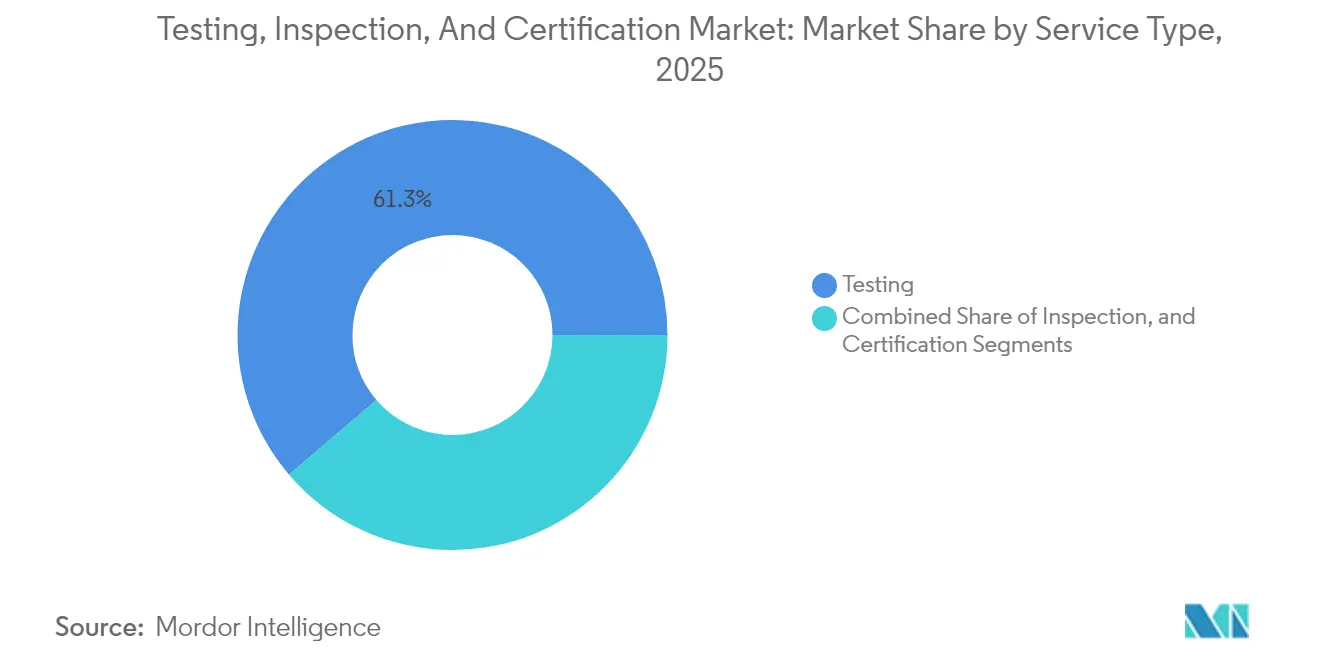
- Por tipo de servicio, las pruebas representaron una participación del 61,28% en el mercado de testing, inspection, and certification en 2026, mientras que se prevé que la certificación sea el segmento de mayor crecimiento, con un CAGR del 4,74% durante 2027-2032.
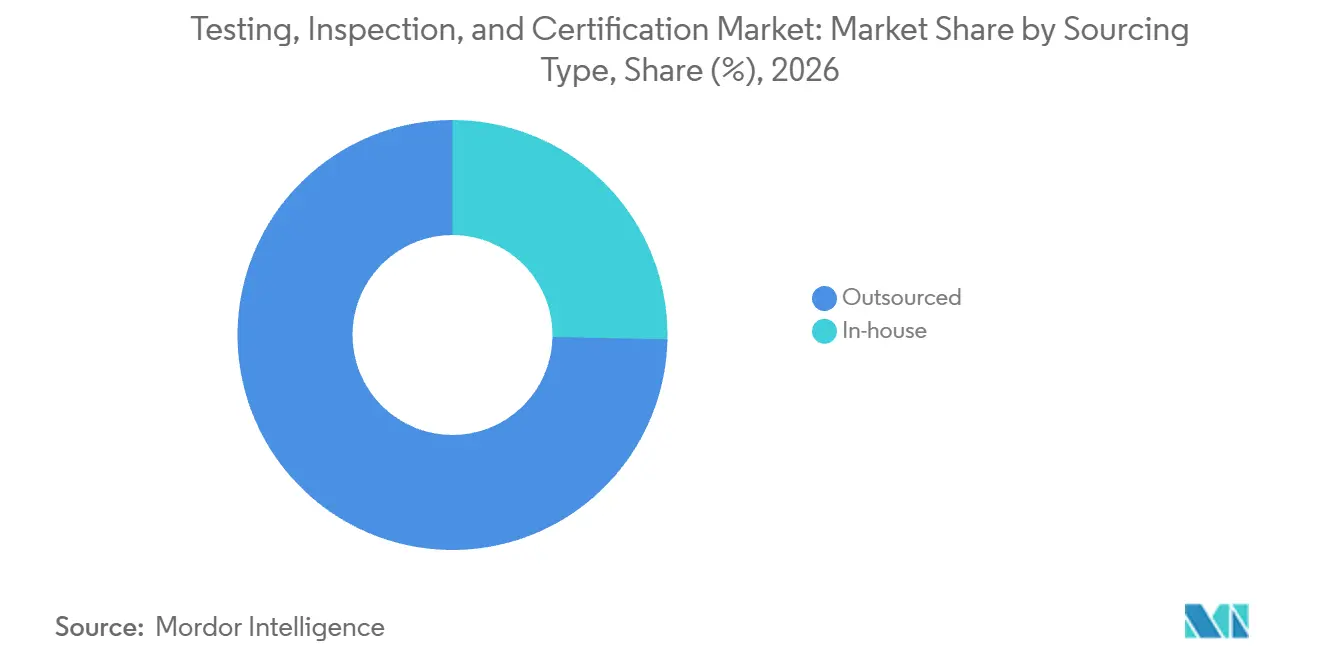
- El tipo de abastecimiento estuvo liderado por los servicios externalizados, con una participación del 74,68% del tamaño del mercado de testing, inspection, and certification en 2026 y el CAGR previsto más rápido del 4,51% durante 2027-2032.
- Entre las verticales industriales, los bienes de consumo y el comercio minorista lideraron con el 13,19% de los ingresos en 2026, mientras que se prevé que alimentos, agricultura y bebidas crezcan más rápido, con un CAGR del 5,95% durante 2027-2032.
- Por modo de prestación del servicio, los servicios en sitio representaron el 44,38% de los ingresos en 2026, mientras que se prevé que los servicios remotos y digitales crezcan más rápido, con un CAGR del 6,55% durante 2027-2032.
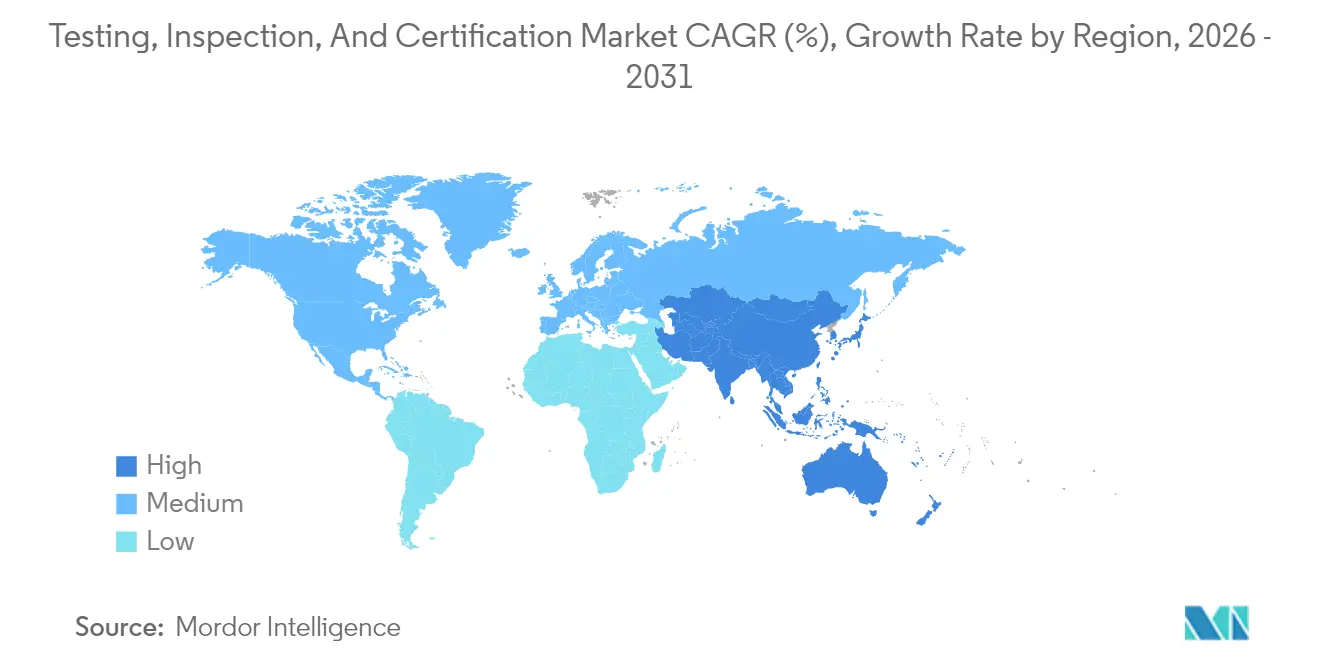
- Geográficamente, Asia-Pacífico representó el 47,35% de los ingresos en 2026 y se prevé que sea la región de mayor crecimiento, con un CAGR del 5,1% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del cumplimiento normativo y los mandatos de seguridad de productos | +1.8% | Países de la Unión Europea | Corto plazo (≤ 2 años) |
| Expansión de las cadenas de suministro globales que demandan garantías de terceros | +1.4% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Auge en el lanzamiento de productos de electrónica de consumo e IoT | +1.1% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Plataformas de monitoreo remoto y continuo habilitadas por IA | +0.65% | Inglaterra y Gales | Mediano plazo (2-4 años) |
| Verificación CBAM de emisiones incorporadas reales para exportaciones cubiertas hacia la UE | +0.55% | Países de la Unión Europea | Corto plazo (≤ 2 años) |
| Certificación de seguridad ciberfísica para productos conectados | +0.4% | Países de la Unión Europea | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento del cumplimiento normativo y los mandatos de seguridad de productos
Los mandatos de seguridad de productos otorgan a los fabricantes una necesidad definida de evidencia que respalde la seguridad de los bienes vendidos en la Unión Europea. Desde el 13 de diciembre de 2024, el Reglamento General de Seguridad de Productos exige a los fabricantes evaluar los riesgos y preparar la documentación técnica antes de comercializar los productos cubiertos en ese mercado.[1] Estas obligaciones se aplican a los productos dentro de su ámbito de aplicación independientemente del lugar donde fueron producidos. Cuando sea apropiado para los posibles riesgos del producto, la documentación incluye análisis y mitigación de riesgos que pueden incorporar informes de pruebas de los fabricantes o de las partes que actúan en su nombre. Los fabricantes que conservan el análisis interno pueden, por tanto, adquirir pruebas externas para fundamentar un riesgo identificado en el expediente técnico requerido. La apertura comercial es evidencia específica del riesgo, por lo que el trabajo de laboratorio debe responder a la pregunta de seguridad documentada para contribuir a ese expediente.
Expansión de las cadenas de suministro globales que demandan garantías de terceros
A medida que las cadenas de suministro se extienden por múltiples ubicaciones operativas, la certificación acreditada de sistemas de gestión puede ofrecer a los compradores una base común para evaluar a los proveedores distribuidos. Al 31 de diciembre de 2025, la encuesta de Global ACI contabilizó más de 3,28 millones de certificados de sistemas de gestión acreditados válidos en las normas incluidas. Esos certificados cubrían más de 5,25 millones de sitios asociados en todo el mundo y fueron emitidos por organismos acreditados por los signatarios del Acuerdo de Reconocimiento Multilateral de Global ACI. La cobertura de sitios es, por tanto, relevante junto con el propio certificado cuando los proveedores diseñan servicios de garantía para operaciones distribuidas. La expansión de la red ofrece una forma de ampliar un compromiso de garantía existente más allá de sus ubicaciones originales, en lugar de depender únicamente de la captación de nuevos titulares de certificados.
Auge en el lanzamiento de productos de electrónica de consumo e IoT
Para un fabricante de electrónica de consumo que lanza teléfonos inteligentes o dispositivos IoT portátiles, los cambios simultáneos de hardware y firmware pueden generar nuevas preguntas de conformidad. Cuando un dispositivo modifica tanto el hardware como el software, un proveedor puede evaluar la interacción entre esos cambios y el uso previsto del producto. Los diseños relacionados también crean una elección comercial entre evaluar cada introducción por separado y organizar un programa en torno a las funciones que han cambiado. Una evaluación enfocada puede identificar qué interacción hardware-software necesita nueva evidencia para un lanzamiento específico de teléfono inteligente. Esto convierte la configuración del lanzamiento en una unidad práctica para la evaluación encargada, ayudando al fabricante a abordar la interacción modificada sin tratar cada componente sin cambios como un nuevo diseño.
Plataformas de monitoreo remoto y continuo habilitadas por IA
La inspección remota asistida por IA puede ampliar la demanda de servicios al poner la evidencia de los activos a disposición para su revisión sin necesidad de que el evaluador esté presente en cada punto de observación. En septiembre de 2025, National Grid y sees.ai lanzaron inspecciones autónomas de drones a escala de red en toda Inglaterra y Gales. El sistema utilizó vuelos más allá de la línea de visión visual y análisis de IA y aprendizaje automático para informar la planificación del mantenimiento de la red de transmisión. National Grid, que posee y opera la red de transmisión, es el comprador de la inspección, y sees.ai suministra la capacidad de drones autónomos. Cuando un operador necesita comparaciones de condiciones a lo largo del tiempo, un compromiso de inspección repetida puede proporcionar un registro de planificación de mantenimiento más allá de los hallazgos de un único estudio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión sobre los márgenes por competencia de precios | -0.45% | República Popular China | Corto plazo (≤ 2 años) |
| Fricciones comerciales y divergencia de normas nacionales | -0.6% | Estados Unidos y Unión Europea | Corto plazo (≤ 2 años) |
| Autocertificación de fabricantes de equipos originales mediante gemelos digitales | -0.2% | Países de la Unión Europea | Largo plazo (≥ 4 años) |
| Escasez de talento en dominios de pruebas especializadas (baterías, 5G, biotecnología) | -0.2% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión sobre los márgenes por competencia de precios
La competencia de precios reduce los beneficios disponibles de las evaluaciones de seguridad especializadas. En el primer semestre de 2026, Xinjiang Xiling Information Technology reportó una disminución interanual del margen bruto en su filial de propiedad total Guping Security. Los servicios afectados fueron la evaluación de seguridad de redes y la evaluación de riesgos de seguridad de la información en China, donde las cotizaciones del sector enfrentaron presión. La divulgación de riesgos de la empresa también describió guerras de precios, homogeneidad de servicios y restricciones a la inversión en innovación e investigación en el sector de ciberseguridad de China. Esto crea un riesgo comercial porque las tarifas más bajas dejan menos margen para desarrollar las capacidades que distinguen una evaluación.
Fricciones comerciales y divergencia de normas nacionales
La garantía transfronteriza se vuelve más costosa cuando la ubicación de un organismo de evaluación restringe la aceptación de su trabajo. En su informe de barreras comerciales de 2026, la Oficina del Representante Comercial de los Estados Unidos señaló que las restricciones de la UE fuera de los acuerdos de reconocimiento mutuo existentes aumentaron los costos y el tiempo de comercialización de los exportadores estadounidenses. Esto convierte el acuerdo de reconocimiento aplicable en parte de la elección comercial del proveedor de evaluación, junto con la capacidad técnica. Para los exportadores estadounidenses afectados por las restricciones de la UE reportadas, la elegibilidad del proveedor añade una carga de acceso al mercado más allá del trabajo técnico en sí.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Escala de Pruebas Respalda la Expansión de la CertificaciónLas pruebas representaron una participación del 61,28% del tamaño del mercado de testing, inspection, and certification en 2026, convirtiéndose en el segmento más grande. Intertek Group plc reportó las pruebas como su mayor servicio de garantía, testing, inspection, and certification por ingresos en 2025. Su trabajo de pruebas evalúa cómo los productos y servicios cumplen con los estándares de calidad, seguridad, sostenibilidad y rendimiento. Esa amplitud incorpora varios requisitos de los compradores dentro de la misma categoría de servicio y otorga a la capacidad de laboratorio una amplia aplicación comercial. Un laboratorio capaz de abordar esas diferentes necesidades de evaluación puede abarcar más del trabajo de evaluación asociado con los requisitos de productos de un cliente.
Se prevé que la certificación sea el segmento de mayor crecimiento, con un CAGR del 4,74% durante 2027-2032. Bureau Veritas SA reportó un crecimiento orgánico de ingresos del 7,9% en su negocio de Certificación en 2025. La división de Aseguramiento Empresarial de SGS SA registró un crecimiento orgánico de ventas del 4,2% ese año. Estos resultados muestran una expansión comercial dentro de 2 negocios de certificación establecidos, otorgando a la oportunidad de crecimiento una base operativa más allá de la experiencia de un único proveedor. Las diferentes lecturas orgánicas muestran que la expansión en estos negocios de certificación varió según el proveedor en 2025, en lugar de seguir un ritmo uniforme.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Abastecimiento:
Los Contratos Externos Coexisten con los Controles Internos de LiberaciónLos servicios externalizados representaron una participación del 74,68% en el mercado de testing, inspection, and certification en 2026, convirtiéndose en el segmento más grande, y se prevé que crezcan más rápido, con un CAGR del 4,51% durante 2027-2032. En febrero de 2025, SGS SA reportó un contrato de 38 meses con la Comisión Europea para el análisis de laboratorio de suelos en toda la UE a través del Centro Común de Investigación y la Encuesta LUCAS. Se habían recolectado más de 35.000 muestras de suelo en toda la UE para el programa. Este modelo de adquisición conecta el requisito analítico de un comprador público con la capacidad de laboratorio de un proveedor externo. La ejecución de un programa analítico definido permite al proveedor atender una necesidad de evaluación distribuida en las múltiples ubicaciones de recolección del comprador.
El control de calidad interno conecta la evidencia de inspección directamente con la decisión del fabricante de liberar un producto farmacéutico. En su informe de 2025, 3SBIO describió bases de fabricación donde los productos solo podían salir de la fábrica tras la inspección de calidad interna, la verificación y la aprobación por parte de los gerentes de control de calidad. Su sistema también incluía procedimientos para datos de inspección, registros de auditoría e informes de resultados de inspección. Esa combinación sitúa la gestión de evidencias junto a la inspección física dentro del proceso de liberación del fabricante. Los proveedores externos que atienden a dichos fabricantes necesitan hallazgos que puedan superar los controles internos de inspección y liberación del comprador, lo que hace que la adecuación a ese proceso de decisión retenido sea comercialmente relevante.

Por Vertical Industrial:
La Amplitud del Comercio Minorista se Encuentra con la Demanda Especializada de AlimentosLos bienes de consumo y el comercio minorista fue el segmento más grande, representando el 13,19% de los ingresos en 2026. La división de Productos de Consumo de Intertek Group plc, que también atiende a sectores industriales y otros, reportó un crecimiento de ingresos del 5,5% a tipo de cambio constante interanual en el primer semestre de 2026. La división atiende a minoristas, fabricantes y distribuidores en textiles, calzado, juguetes, electrodomésticos y otros productos. Sus instalaciones acreditadas respaldan los estándares de calidad, seguridad, regulación y marca. Para los minoristas y fabricantes, el valor de esa amplia cobertura de productos radica en aplicar los requisitos relevantes de calidad, seguridad y marca a cada categoría de bienes.
Se prevé que alimentos, agricultura y bebidas sea el segmento de mayor crecimiento, con un CAGR del 5,95% durante 2027-2032. Eurofins Scientific SE reportó un crecimiento orgánico de un dígito medio en la mayoría de las geografías y mercados finales de Alimentos y Alimentación en Europa en el primer semestre de 2026, tras un inicio lento debido a condiciones climáticas inusualmente adversas en enero. También añadió 3 laboratorios norteamericanos para microbiología y pruebas de suplementos alimenticios en ese período. El 22 de junio de 2026, su unidad Eurofins Agro Testing anunció la finalización de la adquisición del laboratorio agrícola checo Laboratoř Postoloprty, cuyos servicios incluyen análisis de suelos, plantas, alimentación, fertilizantes y agua. En conjunto, los nuevos laboratorios norteamericanos y la operación checa adquirida amplían la capacidad de Eurofins para atender tanto las pruebas de productos alimenticios como los materiales agrícolas que los sustentan.
Por Modo de Prestación del Servicio:
Las Pruebas de Producción Anclan la Presencia FísicaLos servicios en sitio fueron el segmento más grande, representando el 44,38% de los ingresos en 2026. ALS Limited reportó crecimiento de ingresos por pruebas de producción en minas en su negocio de Minerales durante el ejercicio fiscal 2026, que finalizó el 31 de marzo de 2026. ALS también presta servicios de pruebas de carbón en sitio en laboratorios propiedad de empresas de recursos y en laboratorios móviles propiedad de ALS. La ubicación operativa y la propiedad del laboratorio responden, por tanto, a diferentes preguntas comerciales para un operador minero. Un servicio en sitio puede estructurarse en torno al requisito de producción del comprador, permitiendo al mismo tiempo diferentes acuerdos de propiedad para el laboratorio utilizado para prestarlo.
Se prevé que los servicios remotos y digitales sean el segmento de mayor crecimiento, con un CAGR del 6,55% durante 2027-2032. El acuerdo de Verificación de Conformidad Previa al Embarque de 36 meses de SGS SA con la Oficina de Normas de Tanzania entró en vigor el 1 de marzo de 2025 e incluyó la inspección remota de envíos. SGS describe el servicio remoto como una opción que ofrece plazos de entrega más rápidos que las inspecciones tradicionales en sitio. El ejemplo vincula la prestación digital a un programa de conformidad específico y a una contraparte del sector público, manteniendo el propósito de la evaluación separado de la tecnología utilizada para llevarla a cabo. Una evaluación remota de envíos puede, por tanto, venderse dentro de un acuerdo de servicio de conformidad más amplio, manteniendo el resultado de inspección aceptado por el comprador en el centro de la oferta.
Análisis Geográfico
Mercado de Testing, Inspection, and Certification en Asia-Pacífico
Asia-Pacífico representó el 47,35% del tamaño del mercado de testing, inspection, and certification en 2026 y se prevé que sea la geografía de mayor crecimiento, con un CAGR del 5,1% durante 2027-2032. Las instituciones de inspección y pruebas cualificadas de China emitieron 571 millones de informes de inspección y pruebas en 2025.[2] China contaba con 54.340 instituciones de inspección y pruebas cualificadas ese año, lo que proporciona una base de prestación sustancial. Por separado en Asia-Pacífico, el 9 de febrero de 2026, el Ministerio de Negocios, Innovación y Empleo de Nueva Zelanda publicó 54 avisos que reconocen determinados productos de fontanería y drenaje certificados con la marca WaterMark australiana frente a cláusulas específicas del Código de Construcción de Nueva Zelanda. Las instituciones de inspección y pruebas cualificadas de China también reportaron un crecimiento de ingresos del 8,76% en 2025, lo que indica una expansión comercial entre esas instituciones cualificadas en China.
En América del Norte, los fabricantes e importadores estadounidenses de prendas de vestir infantiles cubiertas por las normas federales de inflamabilidad en las partes 1610 y 1611 del 16 CFR deben certificar el cumplimiento mediante pruebas de terceros acreditadas por la Comisión de Seguridad de Productos de Consumo. En Europa, la estación sanitaria y epidemiológica del distrito de Legnica en Polonia realiza pruebas fisicoquímicas y microbiológicas del agua, pruebas microbiológicas de alimentos y del entorno de producción, y trabajo de microbiología médica. El laboratorio público combina muestreo y pruebas dentro de la acreditación AB 636 con muestreo y pruebas fuera de ese ámbito acreditado. La selección de un laboratorio requiere, por tanto, hacer coincidir el estado de acreditación de la prueba particular con la tarea de cumplimiento, incluso cuando la institución maneja varios tipos diferentes de muestras.
En América del Sur, el Instituto Nacional de Normalización de Chile otorgó a DAVIS S.A. la primera acreditación de medición geodimensional para un laboratorio de calibración en 2025. Para los usuarios de instrumentos, esto abre una opción de calibración acreditada en un campo de medición que recibe su primer reconocimiento de este tipo. En Arabia Saudita, la plataforma de la Organización Saudita de Normas, Metrología y Calidad permite a los establecimientos seleccionar un organismo de evaluación apropiado para registrar certificados de productos importados o fabricados localmente sujetos a regulación técnica. Dentro de Oriente Medio y África, la Organización de Normas de Nigeria comenzó a operar departamentos separados para la certificación de productos fabricados localmente e importados en septiembre de 2025. Un proveedor que atiende a ambos mercados presenta los productos importados y los fabricados localmente a través de la misma plataforma SASO en Arabia Saudita, mientras que en Nigeria el origen del producto determina qué departamento de la Organización de Normas gestiona la certificación.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los fabricantes que adquieren servicios de evaluación de la conformidad para el acceso al mercado. La presentación electrónica de datos de certificados en Estados Unidos impone obligaciones documentales a los importadores cubiertos, mientras que el marco CCC de China utiliza organismos de certificación y laboratorios designados. Para los compradores, esa distinción afecta a qué servicio externo puede cumplir una tarea de cumplimiento requerida y qué responsabilidades permanecen con el fabricante o importador del producto.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China |
|---|---|---|---|---|
| Autoridad principal | Comisión de Seguridad de Productos de Consumo | Inmetro | Bundesamt für Sicherheit in der Informationstechnik (BSI) bajo el proyecto de ley de implementación del CRA adoptado, con asignación efectiva al día siguiente de su promulgación | Administración Estatal para la Regulación del Mercado |
| Instrumentos clave o dirección | Presentación electrónica de datos de certificados según la parte 1110 del 16 CFR a partir del 8 de julio de 2026, con entradas especificadas de zonas de comercio exterior a partir del 8 de enero de 2027 | Vías de registro de la Portaria Inmetro No. 258 y agenda de evaluación de la conformidad 2026-2027 | Ley de Resiliencia Cibernética de la UE y proyecto de ley de implementación adoptado el 15 de octubre de 2026 | Reglas del catálogo CCC y transición anunciada a la certificación de terceros para 16 tipos de productos a partir del 1 de enero de 2027 |
| Efecto comercial | Los importadores cubiertos presentan electrónicamente los datos de certificados requeridos | Los registros elegibles requieren certificados, informes de pruebas acreditados o inspecciones técnicas según el mecanismo | Obligaciones de ciberseguridad previa a la comercialización y de vulnerabilidades durante el ciclo de vida para los productos cubiertos bajo aplicación plena a partir del 11 de diciembre de 2027 | Los organismos designados organizan las pruebas de tipo y la inspección de fábrica cuando las normas específicas del producto lo requieren |
| Atractivo actual de la política | Medio | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | En endurecimiento | Sin cambios | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||||
Estados Unidos está calificado como Medio con Endurecimiento porque los importadores cubiertos enfrentan obligaciones de presentación electrónica de datos de certificados y la fase especificada de zonas de comercio exterior comienza el 8 de enero de 2027. Brasil está calificado como Medio sin cambios porque el registro específico por mecanismo establece la vía de acceso, mientras que la agenda 2026-2027 programa revisiones en lugar de adoptar requisitos de sustitución. El Medio y Endurecimiento de Alemania reflejan las obligaciones programadas de ciberseguridad previa a la comercialización y de vulnerabilidades durante el ciclo de vida a partir del 11 de diciembre de 2027. El Bajo y Endurecimiento de China reflejan los requisitos de proveedor designado y la transición anunciada a la certificación de terceros para 16 tipos de productos especificados a partir del 1 de enero de 2027.
Etapas de la Cadena de Valor
La cadena de valor compara el despliegue de laboratorios, el trabajo analítico, la certificación y los servicios de inspección que siguen a la certificación. En geoquímica minera, SGS SA ofrece tanto configuraciones de laboratorio financiadas por el proveedor amortizadas durante el plazo del contrato como configuraciones financiadas por el cliente. Estas alternativas conectan el despliegue de infraestructura con la economía de operar un laboratorio, haciendo del diseño del contrato parte de cómo el proveedor recupera su compromiso inicial.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño y despliegue de laboratorios | Diseñadores y operadores de laboratorios mineros como SGS SA | Ingresos por diseño, instalación y contrato de operación | Infraestructura específica del sitio y compromiso de financiación | Alinear el modelo de financiación con el contrato de operación |
| Preparación de muestras y pruebas de laboratorio | Operadores de laboratorios como SGS SA y Bureau Veritas SA a través de GeoAssay | Honorarios por pruebas analíticas y servicios de laboratorio | Adecuación entre la preparación de muestras y el análisis requerido | Coordinar la capacidad de preparación y análisis dentro de la red de servicios |
| Certificación de productos | Proveedores de certificación como SGS SA y UL Solutions Inc. | Honorarios por evaluación de certificación | Demostrar el cumplimiento dentro del ámbito de certificación aplicable | Definir la evidencia requerida antes de la evaluación de certificación |
| Inspección de conformidad continua | Proveedores de inspección y auditoría de fábricas como UL Solutions Inc. | Ingresos por servicios de inspección y auditoría de seguimiento | Coherencia con los requisitos de certificación originales en las ubicaciones de fabricación autorizadas | Realizar inspecciones y auditorías de fábricas en esas ubicaciones |
| Fuente: Mordor Intelligence | ||||
Bureau Veritas SA adquirió GeoAssay en 2025, añadiendo 3 laboratorios chilenos de preparación y análisis de muestras minerales y 264 empleados técnicos.[3] Esa combinación muestra por qué la expansión de laboratorios implica tanto infraestructura física como personal con la experiencia analítica relevante. Las inspecciones y auditorías de seguimiento de UL Solutions Inc. se realizan después de la certificación en las ubicaciones de fabricación autorizadas, verificando el cumplimiento continuo de los requisitos originales. Para UL Solutions, esto crea una relación de servicio continua a nivel de planta, convirtiendo la certificación en el punto de partida para trabajos de inspección adicionales tras la evaluación inicial.
Panorama Competitivo
Varios grupos de servicios globales compiten junto a empresas de pruebas especializadas, lo que otorga al sector tanto redes amplias como propuestas técnicas específicas. SGS SA, Bureau Veritas SA, Intertek Group plc, TÜV SÜD AG y TÜV Rheinland AG participan en servicios de pruebas y garantía de conformidad. TÜV SÜD AG empleó a más de 30.000 personas en 2025, lo que proporciona un ejemplo de la escala de personal de un grupo de servicios global. SGS e Intertek ilustran cómo esas estructuras se superponen, incorporando empresas de evaluación especializadas dentro de redes más amplias mediante adquisiciones.
En enero de 2026, SGS SA adquirió Applied Technical Services, añadiendo servicios especializados de pruebas, inspección, calibración y ciencias forenses en América del Norte. Intertek Group plc adquirió Professional Testing Laboratory en noviembre de 2025, ampliando su negocio de pruebas de materiales de pavimentación en Estados Unidos. El 18 de junio de 2026, Intertek Group plc e Isotope Bidco Limited, propiedad indirecta de fondos de EQT junto con coinversores minoritarios, acordaron una adquisición en efectivo recomendada de Intertek. En el momento del anuncio, se esperaba que la operación se completara en el cuarto trimestre de 2026 o el primer trimestre de 2027, sujeto a la satisfacción o renuncia de las condiciones. Intertek describió Professional Testing Laboratory como altamente complementario a su oferta en América del Norte y como un refuerzo de su presencia en el mercado de materiales de pavimentación.
La designación regulatoria proporciona una posición competitiva separada de la escala de la red. El 2 de febrero de 2026, TÜV Rheinland anunció que su empresa del grupo con sede en Hungría, TÜV Rheinland InterCert Kft, había recibido el estatus de organismo notificado. La designación identificó el número de organismo 1008 bajo el Reglamento (UE) 2023/1542 para baterías y baterías usadas. La empresa del grupo designada posee ese estatus de forma independiente de su empresa matriz, lo que hace que la identidad jurídica del proveedor de evaluación sea relevante para los fabricantes de baterías. Los fabricantes de baterías que buscan esa evaluación regulada necesitan, por tanto, la entidad con la designación aplicable, en lugar de depender de las capacidades técnicas más amplias del grupo.
Líderes del Sector de Pruebas, Inspección y Certificación
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
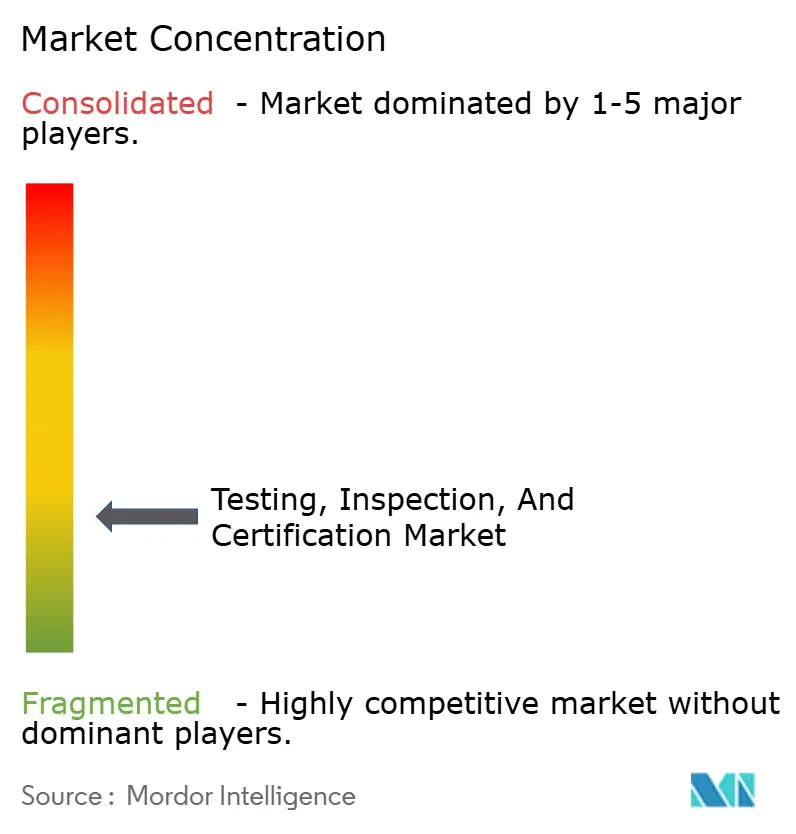
Mercado de Pruebas, Inspección y Certificación Empresas cubiertas en este informe
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV NORD GROUP
- DEKRA SE
- UL Solutions Inc.
- DNV AS
- Applus Servicios Tecnológicos, S.L.
- Eurofins Scientific SE
- ALS Limited
- Kiwa N.V.
- Lloyd’s Register Group Limited
- RINA S.p.A.
- Element Materials Technology Group
- Centre Testing International Group Co. Ltd.
- SAI Global Pty Ltd
- MISTRAS Group Inc.
- NSF International
- BSI Group (The British Standards Institution)
- Cotecna Inspection SA
- SOCOTEC Group SA
- FLOCERT GmbH
- Perry Johnson Registrars Inc.
Oportunidades Clave para los Participantes del Mercado
La comparación se centra en las oportunidades de evaluación creadas por normas específicas sobre emisiones y productos digitales. El CBAM proporciona una vía de valores predeterminados, creando trabajo de verificación para la producción no perteneciente a la UE cubierta cuando se utilizan emisiones reales. La aplicación plena de la Ley de Resiliencia Cibernética está programada para el 11 de diciembre de 2027. Estas normas conectan la apertura comercial con un papel de evaluación definido, haciendo de la cualificación y el ámbito técnico elementos centrales de la oferta de servicios.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Verificación CBAM a nivel de instalación | Informes de verificación del registro programados desde enero de 2027 para importaciones cubiertas de 2026 que utilizan emisiones reales | Productores no pertenecientes a la UE de bienes cubiertos que sirven a importadores de la UE | Desarrollar capacidad de verificación acreditada en torno a los sitios de producción cubiertos | Producir evidencia de emisiones verificable a nivel de instalación | Verificadores de emisiones acreditados |
| Evaluación de la conformidad de productos digitales críticos | Vía obligatoria de organismo notificado para productos críticos bajo la aplicación plena del CRA a partir del 11 de diciembre de 2027 | Fabricantes de tarjetas inteligentes, elementos seguros y pasarelas de contadores inteligentes | Obtener la cualificación para los ámbitos de evaluación de productos críticos definidos | Evaluación de competencias, designación nacional y notificación antes del lanzamiento del servicio | Proveedores cualificados de evaluación de seguridad de hardware |
| Evaluación de software importante y productos de red | Evaluación por organismo notificado en algunos casos, especialmente sin normas armonizadas, a partir del 11 de diciembre de 2027 | Fabricantes de productos importantes afectados, como sistemas operativos, software antivirus, enrutadores y cortafuegos | Desarrollar servicios de evaluación para los ámbitos de software y productos de red aplicables | Demostrar competencia para el ámbito de producto relevante antes de la designación nacional | Evaluadores cualificados de software y productos de red |
| Fuente: Mordor Intelligence | |||||
La apertura central es la verificación CBAM a nivel de instalación para emisiones reales, con informes de registro programados desde enero de 2027, antes de la aplicación plena de la Ley de Resiliencia Cibernética el 11 de diciembre de 2027. La acreditación para la verificación CBAM y la designación para la evaluación del CRA se vinculan al papel de evaluación del proveedor, haciendo de la autorización un requisito separado de la capacidad técnica. Este hito de reporte más temprano convierte la acreditación CBAM en la oportunidad de cualificación a más corto plazo, mientras que el trabajo del CRA también depende de la evaluación nacional, la designación, la notificación y el seguimiento.
Desarrollos recientes de la industria en Mercado de Pruebas, Inspección y Certificación
- Oct 2026: Element Materials Technology Group informó que había adquirido 11 sistemas de dinámica avanzada a través de su asociación con IMV en varios laboratorios, incluidos sitios en Huntsville, Alabama, y Longmont, Colorado.
- Oct 2026: La Comisión de Competencia de Namibia aprobó sin condiciones la propuesta de adquisición de Intertek Group plc por parte de Isotope Bidco Limited el 6 de octubre, con control exclusivo condicionado a la implementación. El acuerdo del 18 de junio de 2026 involucró a una Bidco propiedad indirecta de fondos de EQT junto con coinversores minoritarios.
- Jun 2026: Eurofins Agro Testing completó la adquisición de Laboratoř Postoloprty, un laboratorio de pruebas agrícolas checo acreditado que proporciona análisis de suelos, plantas, alimentación, fertilizantes, agua y otros materiales.
Mercado de Pruebas, Inspección y Certificación Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de testing, inspection, and certification mide el gasto anual mundial en servicios de garantía de conformidad, incluida la calibración, realizados internamente o por proveedores externos para organizaciones de todos los sectores. Estos servicios se clasifican por tipo de servicio, abastecimiento, sector del cliente, modo de prestación y geografía de la demanda.
Exclusiones del ámbito: Se excluyen los instrumentos de laboratorio y equipos de prueba vendidos por separado, los productos de software independientes, los trabajos de consultoría y remediación no relacionados con testing, inspection, and certification, y el control de calidad interno rutinario sin un servicio de testing, inspection, and certification diferenciado.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Pruebas
- Inspección
- Certificación
- Por Tipo de Abastecimiento
- Interno
- Externalizado
- Por Vertical Industrial
- Bienes de Consumo y Comercio Minorista
- TIC y Telecomunicaciones
- Automoción y Transporte
- Aeroespacial y Defensa
- Petróleo, Gas y Petroquímica
- Energía y Servicios Públicos
- Fabricación Industrial y Maquinaria
- Productos Químicos y Materiales
- Construcción e Infraestructura
- Ciencias de la Vida y Salud
- Alimentos, Agricultura y Bebidas
- Otros (Medioambiente, Sostenibilidad, etc.)
- Por Modo de Prestación del Servicio
- En Sitio
- Fuera del Sitio/Laboratorio
- Remoto / Digital
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como la guía de evaluación de la conformidad de la Comisión Europea y los listados de acuerdos de reconocimiento mutuo, ayudan a identificar cuándo se requieren pruebas, inspección, certificación y calibración y qué organismos de evaluación pueden proporcionar resultados reconocidos. Los materiales del Acuerdo de Reconocimiento Mutuo de ILAC describen la actividad acreditada de pruebas, inspección y calibración, mientras que el informe anual del Consejo TIC proporciona contexto sectorial sobre los proveedores de servicios independientes y el trabajo de normalización.
Los informes anuales de las empresas, los avisos regulatorios y los materiales para inversores ayudan a verificar las carteras de servicios, las huellas operativas, las líneas de negocio divulgadas y los cambios en la demanda. La prensa comercial y financiera de reputación puede aclarar adquisiciones fechadas o eventos del mercado. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas se basarían en altos ejecutivos, líderes de líneas de servicio, gerentes de laboratorio e inspección, profesionales de adquisiciones y especialistas sectoriales relevantes de APAC, EMEA y las Américas. Los encuestados verificarían los hallazgos secundarios sobre demanda de servicios, abastecimiento, modo de prestación, sectores de clientes, condiciones regionales, precios y factores de previsión, con preguntas centradas en operaciones y gastos observables.
Cuando la evidencia publicada no resuelve un límite de mercado, una participación o un insumo de previsión, las preguntas de seguimiento aclararían la transacción contabilizada y la categoría de servicio aplicable. Las estimaciones se triangularían entonces con los requisitos regulatorios, las divulgaciones de los proveedores y otros indicadores independientes. Las cuentas contradictorias se conservarían para revisión del analista y se resolverían mediante evidencia adicional en lugar de tratarse como consenso.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos: 20% | APAC: 40% |
| Nivel medio: 38% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
El modelo estima el gasto anual global en TIC de arriba hacia abajo, utilizando el límite aprobado de gasto en servicios, y verifica los totales seleccionados de abajo hacia arriba mediante la consolidación de líneas de servicio de los proveedores, la actividad contractual divulgada y el precio de servicio muestreado multiplicado por el volumen de actividad. Separa los honorarios externalizados del gasto operativo atribuible a servicios de TIC internos identificables, contabiliza la calibración dentro de las pruebas y contabiliza un compromiso agrupado una sola vez.
Las participaciones por tipo de servicio se construyen a partir de las divulgaciones de líneas de negocio de los proveedores y la naturaleza del trabajo de conformidad requerido. Las participaciones por abastecimiento utilizan contratos externos divulgados y operaciones de pruebas o inspección internas identificables. Las participaciones por sector y geografía se basan en la distribución de productos regulados, activos instalados, producción, exposición comercial y actividad de los proveedores, mientras que las participaciones por modo de prestación reflejan el trabajo realizado en sitio, en laboratorios o de forma remota. Los insumos de previsión incluyen cambios regulatorios y de normas, actividad de fabricación y lanzamiento de productos, comercio en la cadena de suministro, bases de activos instalados y la combinación de capacidad interna frente a externalizada. La regresión multivariante puede relacionar estos indicadores con el gasto histórico, con análisis de escenarios utilizado cuando las regulaciones o las condiciones comerciales crean trayectorias distintas.
Los analistas reconciliarían los indicadores que utilizan diferentes períodos o definiciones y utilizarían el indicador documentado más cercano cuando los datos de actividad directa no estén disponibles. Las consolidaciones selectivas de proveedores y las verificaciones de precio por volumen muestreadas pondrían a prueba las líneas de servicio más grandes, con las brechas registradas y puenteadas con la combinación de negocio divulgada y los indicadores de demanda. Se pediría a los encuestados primarios que evaluaran si cada variable de previsión y su dirección se ajustan a las condiciones operativas, tras lo cual los analistas revisarían los supuestos a nivel de variable frente a la evidencia independiente.
Validación de Datos y Ciclo de Actualización
Los analistas triangularizan los totales del mercado y las participaciones de segmento entre regulaciones, divulgaciones de proveedores, indicadores sectoriales y verificaciones selectivas de proveedores o canales, luego investigan movimientos inusuales y diferencias materiales entre estimaciones independientes antes de la aprobación. Una revisión de múltiples pasos verifica las fechas de las fuentes, las unidades, la cobertura, la aritmética y la coherencia de cada estimación con su límite declarado. Se activa el recontacto cuando un insumo permanece poco claro, una cuenta entra en conflicto materialmente con la evidencia publicada o un evento material cambia un supuesto.
El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando un evento regulatorio, comercial o sectorial material cambia las perspectivas, y se somete a una revisión fresca de fuentes y cálculos inmediatamente antes de la entrega.
Comparación del Dimensionamiento del Mercado de Testing, Inspection, and Certification de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de testing, inspection, and certification mide el gasto anual mundial en servicios de garantía de conformidad, incluida la calibración, realizados internamente o por proveedores externos para organizaciones de todos los sectores.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los insumos de previsión incluyen cambios regulatorios y de normas, actividad de fabricación y lanzamiento de productos, comercio en la cadena de suministro, bases de activos instalados y la combinación de capacidad interna frente a externalizada.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 288,3 mil millones de USD (2027) | |
| Consultora Global A | 254,41 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 11,8% inferior al valor de 2027 de este informe de 288,3 mil millones de USD, 1 año después. La base de 2026 y la previsión 2026-2031 de la página utilizan un componente interno estimado por separado combinado con la actividad externalizada, por lo que el importe publicado precede al año de medición de 2027 de este informe. |
| Consultora Global B | 265,6 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 7,9% inferior al valor de 2027 de este informe de 288,3 mil millones de USD, 2 años después. La página reporta una base de 2025 dentro de una serie 2026-2035 y una categoría de servicio de calibración identificada por separado, por lo que su importe mostrado refleja un año de medición anterior. |
Los analistas de Mordor Intelligence triangularizan los totales del mercado y las participaciones de segmento entre regulaciones, divulgaciones de proveedores, indicadores sectoriales y verificaciones selectivas de proveedores o canales, luego investigan movimientos inusuales y diferencias materiales entre estimaciones independientes antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de testing, inspection, and certification?
El tamaño se estima en 288,3 mil millones de USD en 2027 y se prevé que alcance 358,4 mil millones de USD en 2032, con un CAGR del 4,45% durante 2027-2032.
¿Qué fuerzas respaldan la demanda de servicios de evaluación de la conformidad?
Las normas de seguridad de productos de la UE exigen a los fabricantes documentar los riesgos de los productos cubiertos antes de su venta. Cuando corresponda, la documentación puede incluir informes de pruebas de las partes que actúan en su nombre, mientras que el catálogo CCC de China requiere organismos de certificación designados para los productos cubiertos.
¿Qué tipo de servicio de evaluación de la conformidad tiene la mayor participación de ingresos?
Las pruebas fueron el tipo de servicio más grande, con una participación del 61,28% en 2026. Se prevé que la certificación crezca más rápido, con un CAGR del 4,74% durante 2027-2032.
¿Qué empresas son los principales proveedores de pruebas y garantía de conformidad?
SGS SA, Bureau Veritas SA, Intertek Group plc, TÜV SÜD AG y TÜV Rheinland AG son los principales proveedores.
¿Qué podría limitar el crecimiento de los servicios de evaluación de la conformidad?
Xinjiang Xiling Information Technology reportó menores márgenes de evaluación de ciberseguridad en su filial de propiedad total Guping Security en China en el primer semestre de 2026. Los funcionarios comerciales de Estados Unidos reportaron mayores costos para los exportadores y retrasos fuera de los acuerdos de reconocimiento mutuo existentes con la UE en 2026.
¿Qué región lidera los ingresos por servicios de evaluación de la conformidad?
Asia-Pacífico representó el 47,35% de los ingresos en 2026 y se prevé que crezca más rápido, con un CAGR del 5,1% durante 2027-2032.