
Tamaño y Participación del Mercado de Pruebas, Inspección y Certificación (TIC) de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 124.85 Mil millones de dólares |
| Tamaño del Mercado (2026) | 131.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 167.59 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.03 % |
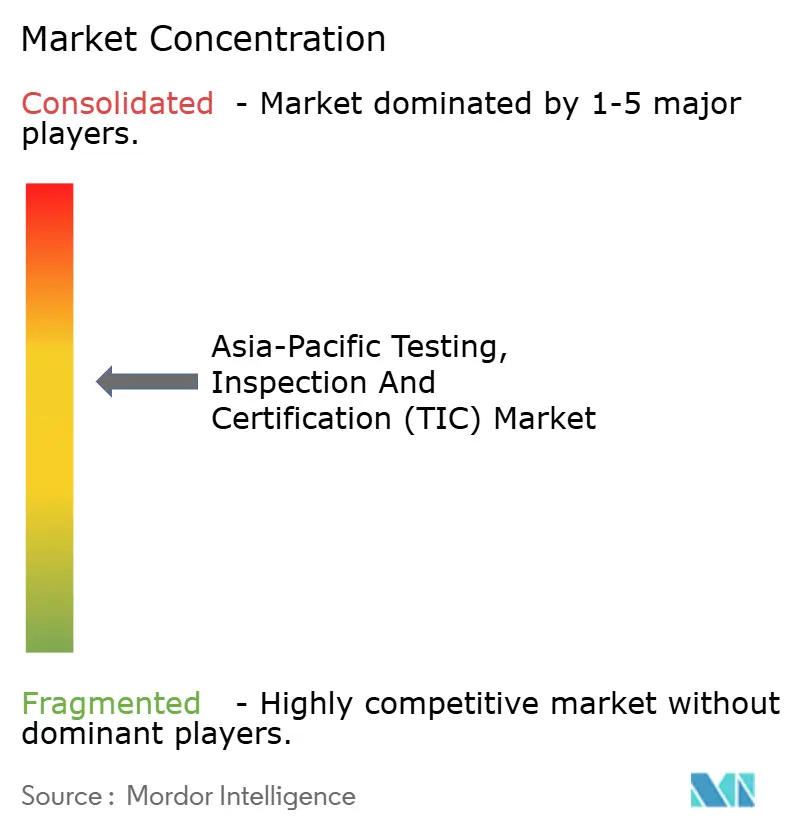
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Pruebas, Inspección y Certificación (TIC) de Asia-Pacífico por Mordor Intelligence
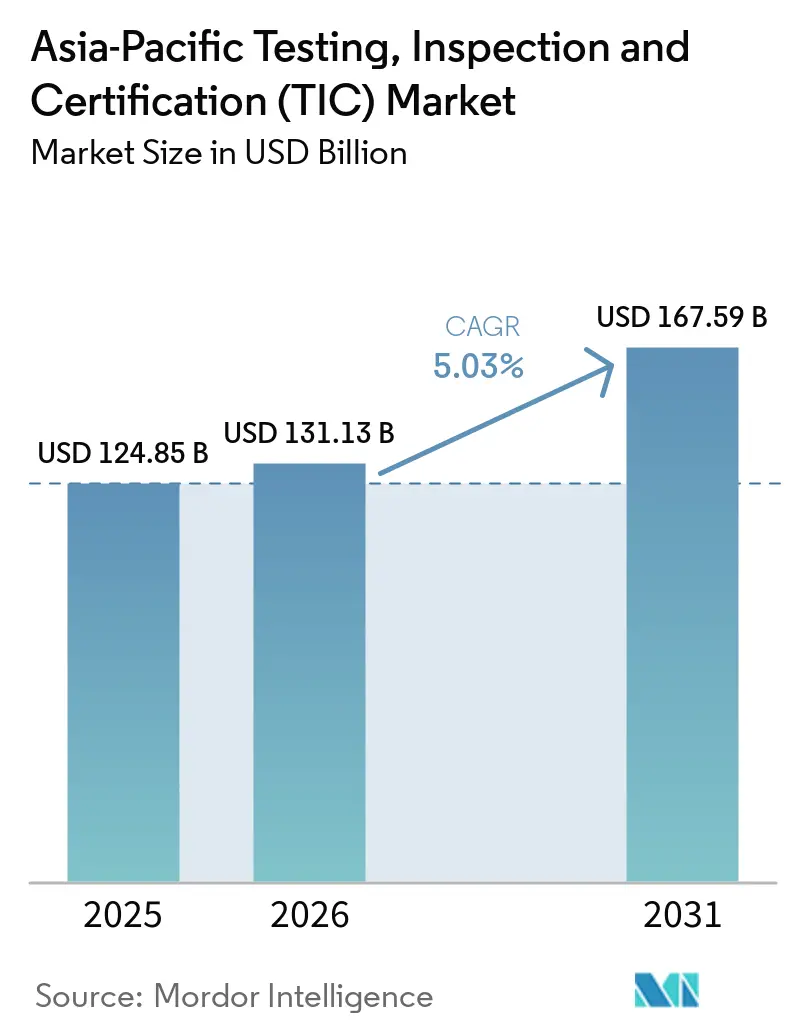
El tamaño del mercado TIC de Asia Pacífico fue valorado en USD 124,85 mil millones en 2025 y se estima que crecerá desde USD 131,13 mil millones en 2026 hasta alcanzar USD 167,59 mil millones en 2031, a una CAGR del 5,03% durante el período de previsión (2026-2031). La expansión de las redes de fabricación transfronterizas, la aceleración de las normativas de sostenibilidad y la adopción digital acelerada en fábricas, laboratorios y programas de infraestructura sostienen colectivamente la demanda de servicios de ensayos, inspección y certificación. La continua implantación de normativas de seguridad para baterías de vehículos eléctricos, etiquetas de ciberseguridad para dispositivos médicos y estándares de calidad para el hidrógeno como combustible añade nuevas capas de cumplimiento normativo que favorecen a los proveedores capaces de movilizar experiencia multidisciplinar en múltiples jurisdicciones. Los proveedores externalizados refuerzan su ventaja a medida que las obligaciones regulatorias superan las capacidades internas, mientras que las plataformas de inspección remota ganan terreno a medida que las empresas buscan una cobertura rentable en sitios de difícil acceso o con restricciones. La certificación, en particular, atrae la atención a medida que las empresas buscan garantías independientes para las divulgaciones ESG y la trazabilidad de la cadena de suministro.
Conclusiones clave del informe
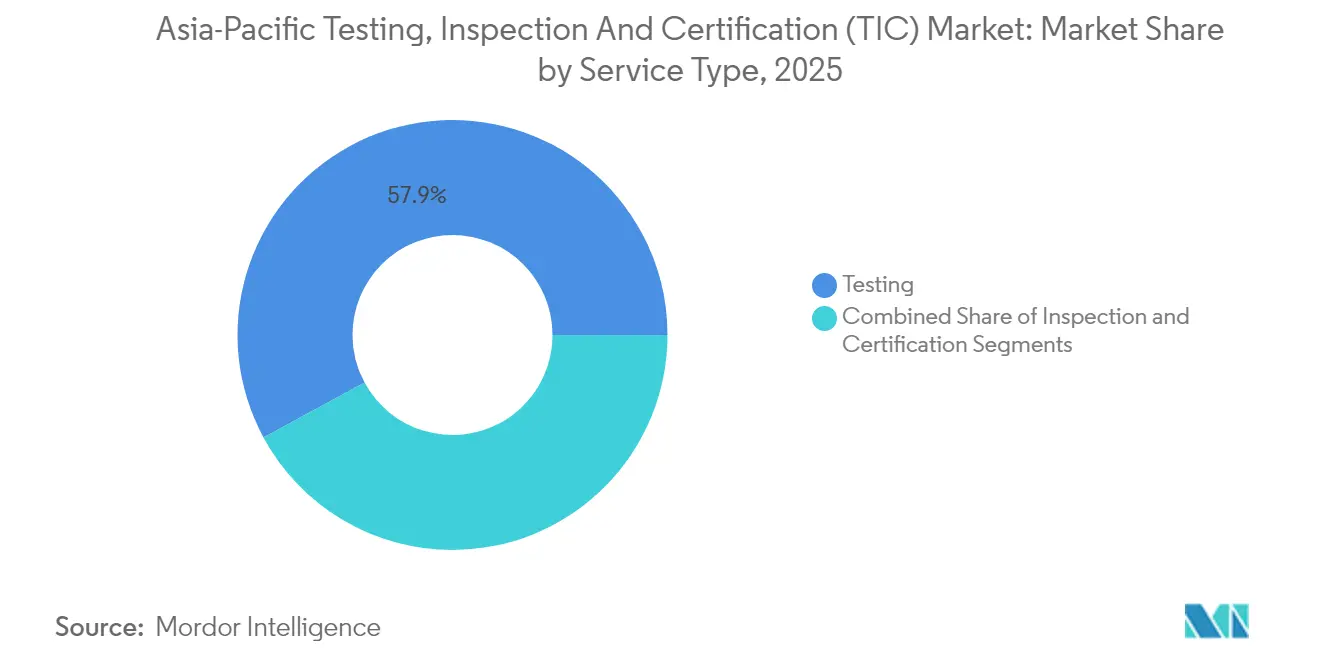
- Por tipo de servicio, los ensayos lideraron con una cuota de ingresos del 57,90% del mercado TIC de Asia Pacífico en 2025; se prevé que la certificación crezca a una CAGR del 5,62% hasta 2031.
- Por tipo de abastecimiento, los servicios externalizados capturaron una cuota del 63,10% del mercado TIC de Asia Pacífico en 2025 y se proyecta que se expandan a una CAGR del 5,32% hasta 2031.
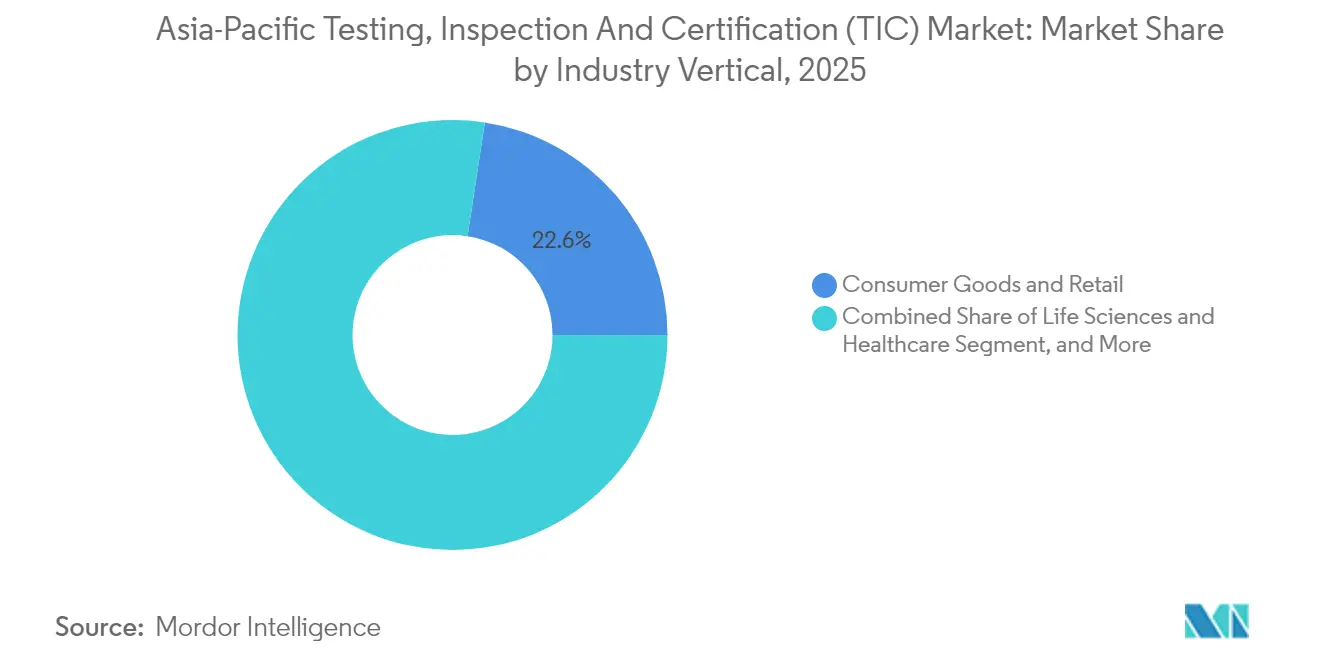
- Por vertical de industria, los bienes de consumo y el comercio minorista representaron el 22,60% de los ingresos del mercado TIC de Asia Pacífico en 2025, mientras que los sectores de alimentos, agricultura y bebidas avanzan a una CAGR del 6,05% hasta 2031.
- Por modo de prestación del servicio, los servicios en sitio retuvieron una cuota del 52,05% del mercado TIC de Asia Pacífico en 2025; la inspección remota y digital es la que escala más rápido con una CAGR del 5,86% hasta 2031.
- Por país, China encabezó el 40,25% de los ingresos regionales del mercado TIC de Asia Pacífico en 2025, mientras que India registró la trayectoria más rápida con una CAGR del 6,22% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Pruebas, Inspección y Certificación (TIC) de Asia-Pacífico
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Complejidad de la cadena de suministro | +1.2% | China, centros de exportación de la ASEAN | Mediano plazo (2-4 años) |
| Auditorías de sostenibilidad y ESG | +0.9% | Singapur, Hong Kong, Australia | Corto plazo (≤ 2 años) |
| Armonización de la seguridad de vehículos eléctricos y baterías | +0.8% | China, Japón, Corea del Sur, ASEAN | Mediano plazo (2-4 años) |
| Cumplimiento normativo de la salud digital en tiempo real | +0.7% | Singapur, Japón, Australia | Corto plazo (≤ 2 años) |
| Escalado de proyectos piloto de hidrógeno verde | +0.5% | Australia, Japón | Largo plazo (≥ 4 años) |
| Mantenimiento predictivo impulsado por IA | +0.4% | Centros de fabricación avanzada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La complejidad de la cadena de suministro centrada en el comercio impulsa la demanda regional de TIC
Asia se sitúa en el corazón de la fabricación mundial y ahora sustenta intrincadas cadenas de suministro multijurisdiccionales que abarcan cientos de proveedores de primer y segundo nivel. La economía digital de la ASEAN por sí sola tiene como objetivo USD 1 billón para 2030, una escala que intensifica las necesidades de evaluación de la conformidad desde productos químicos hasta electrónica de consumo.[1]Consejo Empresarial Estados Unidos-ASEAN, "La economía digital del Sudeste Asiático genera beneficios pero niveles de inversión moderados," usasean.org Las empresas TIC responden ampliando su presencia regional. QIMA firmó un memorando de entendimiento con Korea Testing and Research Institute para profundizar el control de calidad transfronterizo, mientras que SGS lanzó su plataforma en la nube SMART para proporcionar supervisión de la cadena de suministro en tiempo real. El próximo Acuerdo Marco de Economía Digital de la ASEAN se espera que armonice las normas transfronterizas sobre datos y eleve aún más la demanda de servicios unificados de ensayos y certificación entre los estados miembros.
Las auditorías de ESG y sostenibilidad se aceleran en los mercados regionales
Noventa y ocho de las 110 mayores empresas cotizadas de la región publican ahora divulgaciones de sostenibilidad, frente a menos de la mitad de una década antes, lo que refleja el endurecimiento de los requisitos de las normas de cotización y el mayor escrutinio de los inversores.[2]Instituto de Análisis Económico y Financiero de la Energía, "El ESG está ganando impulso entre los reguladores de Asia," ieefa.org Las normas climáticas AASB S2 de Australia exigen declaraciones de emisiones con garantía externa a partir de 2025, y Singapur requerirá una garantía limitada de los datos de Alcance 1 y 2 para el año fiscal 2027. La publicación global de la ISSA 5000 a finales de 2024 estableció una línea de base para la garantía de sostenibilidad, proporcionando a los proveedores una metodología coherente para atender a clientes que operan en múltiples marcos. La emisión regional de bonos sostenibles aumentó un 40% interanual en 2023, generando demanda adicional de verificaciones previas y posteriores a la emisión y evaluaciones del ciclo de vida del carbono.
Las regulaciones de seguridad de baterías para vehículos eléctricos impulsan la armonización y la demanda de ensayos
La actualización de la norma GB 38031 de China, vigente a partir de julio de 2026, obliga a que las baterías soporten dos horas de incendio por fuga térmica sin explosión, junto con nuevas pruebas de impacto y ciclos de carga. El MIROS de Malasia emitió tres códigos de seguridad para baterías eléctricas que los miembros de la ASEAN ya están tomando como referencia, mientras que Vietnam hizo circular un borrador de normas para baterías de litio que refleja las directrices de transporte de las Naciones Unidas. La ampliación del alcance de la CCC y las normas más estrictas para baterías de vehículos eléctricos garantizan grandes volúmenes recurrentes, manteniendo el tamaño del mercado de pruebas, inspección y certificación de China a la vanguardia en Pruebas, mientras que la Certificación adquiere relevancia estratégica a medida que las empresas enfrentan mandatos de divulgación ESG. El Reglamento de Baterías de la UE eleva aún más el listón para los exportadores de Asia-Pacífico al imponer pasaportes digitales y divulgación de contenido reciclado a partir de 2027. En conjunto, estas medidas impulsan a los fabricantes de equipos originales a involucrar a los laboratorios acreditados desde las primeras etapas del proceso de diseño para evitar cuellos de botella en la certificación.
El cumplimiento normativo en salud digital crea oportunidades de ensayos en tiempo real
El Programa de Auditoría Única para Dispositivos Médicos permite que una sola auditoría satisfaga cinco mercados principales, pero persisten requisitos adicionales específicos de cada región; por ejemplo, el Esquema de Etiquetado de Ciberseguridad de Singapur para dispositivos médicos conectados y la evaluación de conformidad reinstaurada por Malasia para los equipos de diagnóstico de COVID-19. La rapidez en la elaboración de normas quedó de manifiesto cuando Tailandia aprobó el registro de equipos de diagnóstico de Mpox en pocas semanas tras el brote. Los gobiernos están mejorando la capacidad de los laboratorios y los programas de acreditación, abriendo puertas para que las empresas TIC privadas formen alianzas público-privadas que amplíen las redes de ensayos conformes.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Escasez de laboratorios avanzados para semiconductores | −0.8% | Taiwán, Corea del Sur, Singapur | Mediano plazo (2-4 años) |
| Regímenes de acreditación nacional fragmentados | −0.6% | Economías emergentes de la ASEAN | Largo plazo (≥ 4 años) |
| Bajo gasto en TIC per cápita | −0.4% | Vietnam, Camboya, Laos | Mediano plazo (2-4 años) |
| Preocupaciones de ciberseguridad en la inspección digital | −0.3% | Infraestructura crítica regional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las limitaciones de capacidad en ensayos de semiconductores avanzados frenan el crecimiento
Asia alberga más del 80% de la capacidad mundial de ensamblaje, ensayo y empaquetado, pero la escasez de mano de obra cualificada y de bancos de prueba preparados para EUV ralentiza la expansión de las líneas de fabricación de próxima generación. India por sí sola necesita 250.000 ingenieros adicionales para su incipiente impulso en fundición, mientras que Vietnam actualmente cubre solo una quinta parte del talento requerido en semiconductores.[3]Revista Internacional de Investigación en Economía y Estudios de Gestión, "Recursos humanos en la industria de semiconductores en Vietnam," irjems.org El empaquetado a nivel de oblea de tipo fan-out y las inspecciones de apilamiento 3D requieren equipos de alta precisión y elevado costo que los laboratorios más pequeños tienen dificultades para financiar, lo que alarga los plazos de certificación y eleva los costos para los fabricantes de chips.
Las vulnerabilidades de ciberseguridad suponen un desafío para la adopción de la inspección digital
El 45% de los fabricantes de Asia Pacífico cita los riesgos de ciberseguridad como el principal obstáculo al pasar a la inspección remota, superando el promedio global del 39%. Persisten brechas de capacidad: el 68% reporta habilidades insuficientes en seguridad de tecnología operativa, y el 56% carece de presupuestos para una protección integral. Las plataformas de inspección remota deben, por tanto, incorporar cifrado de extremo a extremo, registros de evidencia a prueba de manipulaciones y transmisión de vídeo segura para obtener la aceptación de los reguladores. Applus+ ha comenzado a incorporar verificación mediante cadena de bloques en sus paquetes de inspección remota para abordar estas preocupaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio: Ensayos dominantes, certificación en aceleración
Los ensayos representaron el 57,90% de la cuota del mercado TIC de Asia Pacífico en 2025, ya que la seguridad de los productos, el control de calidad y el cumplimiento normativo sustentan cada cadena de suministro manufacturera. La elevada exposición a los semiconductores amplifica los volúmenes, dado que más del 80% del trabajo mundial de ensamblaje y ensayo se realiza dentro de la región, lo que requiere monitoreo de rendimiento de alta frecuencia y rutinas de análisis de fallas. Se proyecta que el tamaño del mercado TIC de Asia Pacífico atribuido a los ensayos crezca de manera constante a medida que las fábricas de chips migran a nodos por debajo de 5 nm que aumentan la complejidad y requieren nuevos protocolos de aislamiento de fallas.
La certificación es el segmento de avance más rápido con una CAGR del 5,62% hasta 2031, impulsada por la garantía ESG obligatoria, la verificación voluntaria de créditos de carbono y nuevas marcas de calidad para el hidrógeno como combustible. Los ingresos en el exterior de Leon Inspection crecieron un 21,3% en 2024 tras implementar análisis espectral habilitado por IA y cadenas de datos respaldadas por cadena de bloques para agilizar la emisión del marcado CE para exportadores. Los proveedores que invierten en bóvedas digitales de certificados y herramientas de validación automática están posicionados para capturar cuota a medida que los gobiernos pasan de la autodeclaración a la garantía de terceros.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por tipo de abastecimiento: Los servicios externalizados capturan el gasto estratégico
Los proveedores externalizados controlaron el 63,10% del tamaño del mercado TIC de Asia Pacífico en 2025 y se prevé que se expandan a una CAGR del 5,32%. Trasladar las tareas de cumplimiento normativo a especialistas permite a los fabricantes de equipos originales centrar sus recursos en el diseño y la distribución, al tiempo que acceden a una profunda experiencia en el dominio, acreditación en múltiples países y redes de laboratorios escalables. La plataforma SMART de SGS integra programación, gestión documental y análisis en miles de fábricas, ilustrando cómo los socios externalizados mejoran la transparencia para ganar nuevos contratos.
Los laboratorios internos siguen siendo relevantes en sectores donde la propiedad intelectual es sensible o los ensayos de proceso continuo están integrados en la línea de producción, como el análisis de principios activos farmacéuticos o el monitoreo de materias primas petroquímicas. Sin embargo, incluso estos operadores externalizan cada vez más ensayos de nicho, como la prueba de contenido reciclado para exportaciones de baterías hacia la UE, cuando los laboratorios externos pueden suministrar resultados acreditados más rápido y a menor costo.
Por vertical de industria: Bienes de consumo lideran, alimentos y agricultura en auge
Los bienes de consumo y el comercio minorista reclamaron el 22,60% de los ingresos regionales en 2025, respaldados por rutinas de cumplimiento de exportación bien establecidas para juguetes, prendas de vestir y artículos para el hogar. El nuevo centro de ensayos de muebles de SGS en Indonesia destaca la inversión continua para atender a este segmento maduro. El tamaño del mercado TIC de Asia Pacífico para bienes de consumo está destinado a crecer junto con las tendencias de acercamiento de la producción que diversifican la fabricación desde la China costera hacia Indonesia y Vietnam.
Los sectores de alimentos, agricultura y bebidas registran la expansión más rápida con una CAGR del 6,05%, ya que los reguladores endurecen los umbrales de contaminantes y las normas de trazabilidad de la granja a la mesa. El Programa de Reconocimiento de Laboratorios de Singapur ahora exige la acreditación ISO/IEC 17025 antes de que los laboratorios puedan realizar pruebas oficiales de inocuidad alimentaria, lo que cataliza la mejora de laboratorios privados y la entrada de nuevos actores en el mercado. Los exportadores de productos del mar, frutas y fórmulas infantiles de toda la ASEAN dependen cada vez más de terceros acreditados para realizar análisis de plaguicidas, metales pesados y microorganismos a fin de satisfacer los controles de importación de la Unión Europea y los Estados Unidos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por modo de prestación del servicio: Los servicios en sitio persisten, lo remoto avanza
Los servicios en sitio retuvieron una cuota del 52,05% en 2025, dado que muchas inspecciones de infraestructura, energía y equipos pesados aún exigen una evaluación física de la integridad de las soldaduras, los niveles de vibración o el cumplimiento en zonas peligrosas. Los organismos reguladores a menudo insisten en presenciar pruebas destructivas o revisar los registros de calibración en persona. Se prevé que el tamaño del mercado TIC de Asia Pacífico para la inspección en sitio crezca de manera moderada, dado el continuo despliegue de mejoras en la red eléctrica y proyectos ferroviarios.
Las inspecciones remotas y digitales muestran el mayor impulso con una CAGR del 5,86%. Asia Quality Focus ofrece transmisiones de vídeo en tiempo real, recopilación estandarizada de evidencias y etiquetado inmediato de defectos que reducen el tiempo de desplazamiento y la huella de carbono, al tiempo que satisfacen las expectativas de los compradores en cuanto a velocidad. Están surgiendo modelos híbridos en los que las revisiones iniciales de documentos y los recorridos virtuales preceden a un muestreo en sitio específico, optimizando la asignación de recursos.
Análisis geográfico
China lideró el mercado TIC de Asia Pacífico con una cuota de ingresos del 40,25% en 2025, impulsada por la fabricación a gran escala de electrónica, vehículos eléctricos y energías renovables. Las autoridades nacionales estandarizan activamente normativas como la GB 38031 para baterías y financian institutos de metrología, reforzando la demanda de servicios locales de evaluación de la conformidad. Leon Inspection reportó ingresos de HKD 1.263,1 millones en 2024, con casi el 45% generado en el exterior, lo que subraya su creciente influencia global.
India se posiciona como la geografía de más rápido crecimiento con una CAGR del 6,22% hasta 2031. Los programas gubernamentales, incluido el Incentivo Vinculado al Rendimiento para la electrónica y el programa de Parques de Dispositivos Médicos, incentivan la producción localizada y, por tanto, multiplican los volúmenes de ensayos. No obstante, una creciente brecha en el talento de ingeniería y los limitados laboratorios de semiconductores de nodos avanzados podrían frenar el escalado a corto plazo hasta que la capacidad se ponga al día.
Japón, Corea del Sur y Australia aportan ingresos considerables respaldados por el liderazgo tecnológico y las agendas de sostenibilidad proactivas. La Ley de Promoción de la Sociedad del Hidrógeno de Japón introduce un proceso detallado de certificación para el hidrógeno de bajo carbono y el amoníaco, requiriendo un sólido muestreo, análisis y verificación de la cadena de custodia. Los proyectos piloto de hidrógeno verde de Australia, a menudo cofinanciados por inversores japoneses, crean oportunidades transfronterizas para proveedores que ofrecen acreditación en dos jurisdicciones.
La ASEAN en su conjunto registra un crecimiento constante a medida que su economía digital apunta a un valor bruto de mercancías de USD 1 billón, lo que se traduce en un mayor número de aprobaciones de tipo para equipos de telecomunicaciones, etiquetado de ciberseguridad y controles de calidad de productos para el comercio electrónico. Las iniciativas de reconocimiento mutuo en el marco de la Cooperación de Acreditación de Asia Pacífico allanan gradualmente la aceptación inter-países de los informes, reduciendo los ensayos redundantes y alentando a los proveedores a establecer centros regionales.
Panorama regulatorio
La regulación en la demanda de TIC en Asia-Pacífico está determinada por normas nacionales de telecomunicaciones y confianza digital superpuestas a vías regionales de reconocimiento mutuo. India actualizó su procedimiento de Pruebas y Certificación Obligatorias de Equipos de Telecomunicaciones (MTCTE) en abril de 2024, endureciendo la forma en que se prueban y certifican los equipos antes de su venta y uso en la red. El Ministerio de Industria y Tecnología de la Información (MIIT) de China mantuvo los requisitos de la Licencia de Acceso a la Red (NAL) para equipos de telecomunicaciones críticos bajo medidas administrativas actualizadas que abarcan categorías más recientes, como internet satelital y dispositivos virtualizados.
En 2026, las disposiciones sobre seguridad y conducta de mercado cobraron visibilidad en los marcos de comunicaciones, lo que aumentó la carga de cumplimiento para fabricantes y proveedores de servicios. Singapur avanzó con la Ley (Enmienda) de la Autoridad de Desarrollo de Medios de Infocomunicaciones de 2026 en abril de 2026. El Dewan Rakyat de Malasia aprobó el Proyecto de Ley (Enmienda) de Comunicaciones y Multimedia de 2026 en julio de 2026, que añade salvaguardas de seguridad y una iniciativa de Provisión Universal de Servicios (USP) supervisada por el Consejo de Seguridad Nacional. La aceptación transfronteriza de los resultados de conformidad sigue respaldada por el Acuerdo de Reconocimiento Mutuo (MRA) de APEC TEL, que las empresas de TIC utilizan para reducir pruebas duplicadas en las economías participantes, cumpliendo al mismo tiempo con los requisitos adicionales específicos de cada país.
Análisis de la cadena de valor
La cadena de valor de TIC en Asia-Pacífico comienza con los propietarios de normas y esquemas (reguladores y organismos de acreditación) que definen los métodos de prueba, los protocolos de auditoría y los criterios de certificación. La ejecución continúa a través de servicios de laboratorio e inspección, que luego producen informes o certificados utilizados para el acceso al mercado y la calificación de compradores. En la región, los clientes del lado de la demanda incluyen fabricantes de equipos originales (OEM) de electrónica y telecomunicaciones, proveedores de componentes, fabricantes por contrato, operadores de nube y centros de datos, y propietarios de infraestructura. Los proveedores externalizados representaron el 63,10% del gasto en TIC en 2025, ya que las empresas buscaban cobertura en múltiples países y plazos de entrega más rápidos.
La prestación de servicios normalmente pasa de la asesoría previa al cumplimiento y los planes de muestreo a las pruebas de laboratorio (EMC, seguridad, confiabilidad), inspecciones in situ o remotas, y certificación con supervisión continua. Las principales redes de TIC, incluidas SGS, Intertek, Bureau Veritas y TUV SUD, ocupan una posición central al agrupar laboratorios acreditados, auditores de campo y plataformas digitales para la programación, la captura de evidencias y la gestión de certificados. Los principales puntos de friccion incluyen la disponibilidad desigual de laboratorios avanzados para trabajos de confiabilidad de semiconductores de gama alta y conectividad, junto con regímenes de acreditación nacionales fragmentados en partes de la ASEAN, lo que puede desencadenar nuevas pruebas y prolongar los plazos de entrega. Esto aumenta el valor de los proveedores capaces de coordinar vías de reconocimiento mutuo y documentación multijurisdiccional.
Panorama competitivo
El mercado TIC de Asia Pacífico está moderadamente concentrado. SGS, Bureau Veritas e Intertek operan extensas redes de laboratorios y carteras de servicios multiverticales, representando conjuntamente el 28% de los ingresos regionales en 2024. La cancelación en febrero de 2025 de las negociaciones de fusión entre SGS y Bureau Veritas mantiene abierto el campo competitivo, impulsando a ambas a acelerar sus iniciativas digitales independientes.[4]Fuels & Lubes Asia, "SGS y Bureau Veritas dan por terminadas las negociaciones de fusión," fuelsandlubes.com Intertek continúa expandiendo sus prácticas de garantía ESG tras los mandatos de divulgación reforzados.
Los líderes regionales aprovechan el conocimiento local. China Leon Inspection integra sistemas de visión artificial por IA en las líneas de textiles y calzado, acortando los ciclos de detección de defectos y diferenciándose por el tiempo de respuesta. JQA de Japón invierte en análisis de calidad del hidrógeno, mientras que KTR de Corea del Sur construye celdas de ensayo para baterías de vehículos eléctricos de 800 V con el objetivo de alinearse con las próximas normas UL e IEC. La profundidad técnica y la rápida acreditación en categorías emergentes, como la certificación de seguridad en sistemas ciberfísicos, se están convirtiendo en los principales factores de diferenciación.
La expansión hacia espacios en blanco es visible en la fiabilidad de semiconductores avanzados, la verificación del contenido reciclado y el pasaporte para el hidrógeno verde. La empresa conjunta de EnerMech con TSI tiene como objetivo combinar la ingeniería de integridad mecánica con los servicios TIC fundamentales para abastecer grandes proyectos de GNL e hidrógeno en Australia y Papúa Nueva Guinea. Se espera que proliferen las alianzas que fusionan experiencia en ingeniería, software y acreditación, a medida que los clientes prefieren la garantía integral que cubre el ciclo de vida completo de los activos.
Líderes del Sector de Pruebas, Inspección y Certificación (TIC) de Asia-Pacífico
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La confianza digital de mayor valor y la garantía de ciberseguridad representan un claro espacio en blanco, ya que los dispositivos conectados, la virtualización de redes y las operaciones basadas en datos impulsan a los compradores hacia la validación por terceros más allá de la seguridad básica y la EMC. En Japón, TUV SUD fue autorizado en febrero de 2025 por la Agencia de Promoción de Tecnología de la Información (IPA) como Proveedor de Servicios de Prueba para el esquema JC-STAR, estableciendo una vía de acceso para servicios especializados de pruebas de seguridad que pueden implementarse en carteras de dispositivos multinacionales.
La capacidad de los centros orientados a la ASEAN y la verificación vinculada a la sostenibilidad también están creando nuevas líneas de servicio en las que la certificación incorpora métricas de carbono medibles y registros de activos digitales. En Singapur, la Junta de Desarrollo Económico destacó la inauguración por parte de TUV SUD de un centro regional de 100 millones de S$ en marzo de 2026, centrado en la sostenibilidad y la confianza digital, lo que refleja la inversión en infraestructura de prestación regional. En las cadenas de suministro de infraestructura marítima e industrial, PSA Singapore y Bureau Veritas anunciaron en mayo de 2026 un programa piloto para un programa de Juntas de Expansión Certificadas por Green Port, que incorpora un umbral de huella de carbono (<= 7,2 kg de CO2e por metro lineal) e integración de gemelos digitales. Esto amplía el alcance de TIC desde las verificaciones de cumplimiento hacia la transparencia del carbono a nivel de producto y la documentación digital que los proveedores pueden utilizar en sus programas de adquisición.
Desarrollos recientes del sector
- Junio de 2026: Intertek Group plc anunció que su junta directiva acordó los términos de una adquisición en efectivo recomendada de la totalidad del capital social emitido de Intertek por parte de Isotope Bidco Limited. La transacción apunta a una consolidación continua entre las principales redes de TIC, con posibles implicaciones para el poder de fijación de precios, la racionalización de la huella de laboratorios y la capacidad de inversión en servicios de garantía digital en toda Asia-Pacífico.
- Marzo de 2026: SGS completó la adquisición de Granite River Labs Services para fortalecer sus capacidades de Confianza Digital y Conectividad, incluidas las pruebas de conexiones de datos por cable de alta velocidad y las necesidades relacionadas de infraestructura digital. El acuerdo amplía la capacidad de SGS en áreas de validación de conectividad de rápido crecimiento que sustentan las cadenas de suministro de centros de datos, dispositivos y equipos de red en la región.
- Diciembre de 2024: Bureau Veritas completó la adquisición de The APP Group en Australia, fortaleciendo su posición en Edificios e Infraestructura en Asia-Pacífico. La integración aumenta la cobertura de Bureau Veritas en trabajos de integridad de activos, pruebas e inspección vinculados a propietarios de infraestructura y proyectos del sector público, respaldando ofertas de garantía integral más amplias.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Definimos el mercado de pruebas, inspección y certificación (TIC) de Asia-Pacífico como los servicios prestados por terceros y de manera interna utilizados para verificar productos, materiales, procesos y sistemas en cuanto a calidad, seguridad y cumplimiento normativo, contabilizando los ingresos en el lugar donde se presta el servicio en toda la región de Asia-Pacífico.
Exclusiones del alcance: Excluimos la consultoría pura que no incluye un entregable de prueba, inspección, auditoría o certificado, así como el trabajo interno de calidad que no tiene precio como servicio TIC.
Descripción General de la Segmentación
-
Por tipo de servicio
- Ensayos
- Inspección
- Certificación
-
Por tipo de abastecimiento
- Interno
- Externalizado
-
Por vertical de industria
- Bienes de consumo y comercio minorista
- TIC y telecomunicaciones
- Automotriz y transporte
- Aeroespacial y defensa
- Petróleo, gas y petroquímicos
- Energía y servicios públicos
- Fabricación industrial y maquinaria
- Productos químicos y materiales
- Construcción e infraestructura
- Ciencias de la vida y atención sanitaria
- Alimentos, agricultura y bebidas
- Otras verticales de industria (medio ambiente, sostenibilidad, etc.)
-
Por modo de prestación del servicio
- En sitio
- Fuera del sitio / Laboratorio
- Remoto / Digital
-
Por país
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Resto de Asia Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la elaboración de un mapa de demanda claro sobre dónde suele aparecer el gasto en TIC en Asia-Pacífico, y luego alineando ese mapa con señales públicas medibles. Nos apoyamos en fuentes oficiales y abiertas, como portales de organismos nacionales de normalización y consejos de acreditación, estadísticas de aduanas y comercio, avisos de reguladores de alimentos y agricultura, y directrices de seguridad en el transporte y cumplimiento vehicular publicadas por los gobiernos.
Para convertir esas señales en un modelo de dimensionamiento utilizable, también revisamos informes anuales de empresas y presentaciones para inversores, actualizaciones de asociaciones y prensa empresarial de reputación, con el fin de comprender los cambios en la combinación de servicios y los niveles de actividad de los usuarios finales. Cuando estuvo disponible, utilizamos suscripciones de pago para información financiera de empresas y seguimiento de noticias, además de una vista de importaciones y exportaciones a nivel de envíos para verificar los sectores expuestos al comercio. Estas fuentes documentales son meramente ilustrativas, y se utilizaron muchas otras referencias públicas para recopilar datos, contrastar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
Se utilizaron entrevistas primarias y encuestas estructuradas para someter a prueba los datos de entrada del modelo que son difíciles de obtener a partir de datos públicos, como los precios típicos, las cuotas de externalización y las variaciones en la utilización de laboratorios y redes de inspección. Conversamos con encuestados de los principales sectores de usuarios finales (incluidos manufactura, automotriz, alimentación e infraestructura) y también con personas involucradas en la entrega y adquisición, lo que nos ayudó a conciliar las diferencias a nivel de país en toda la región de Asia-Pacífico antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 17% | Gerentes: 48% |
Dimensionamiento del Mercado y Pronóstico
Nuestro dimensionamiento comienza con una construcción descendente en la que se reconstruyen los grupos de actividad de los usuarios finales, que luego se filtran según la intensidad del cumplimiento normativo y la penetración de la externalización por país y sector. Para el TIC de Asia-Pacífico, esto implica vincular la demanda a impulsores prácticos como el rendimiento de la manufactura orientada a la exportación, los ciclos de pruebas regulatorias para alimentos y productos de consumo, las necesidades de homologación automotriz y los requisitos de inspección de proyectos en construcción e infraestructura.
Esos totales se corroboran luego con verificaciones ascendentes selectivas, como rangos de precios muestreados para paneles de pruebas comunes, normas de tarifas diarias de inspección y una consolidación limitada de las divulgaciones de ingresos públicamente visibles cuando existen. Las brechas se cubren utilizando indicadores de combinación de servicios acordados durante las entrevistas. Para el pronóstico, utilizamos análisis de escenarios respaldados por un enfoque de regresión multivariante ligero, donde variables como la tendencia de producción industrial, la dirección del volumen comercial, las actualizaciones de seguridad y normas, y los ciclos de inversión de capital configuran el caso base, y luego los expertos validan si el movimiento implícito de volumen y precios parece realista.
Ciclo de Validación de Datos y Actualización
La validación se realiza en capas para que un dato de entrada débil no determine el resultado. Comparamos los resultados con señales independientes como la dirección de la producción industrial, la exposición comercial de las categorías analizadas y la actividad visible de aplicación del cumplimiento normativo, e investigamos los valores atípicos a nivel de país y uso final antes de la aprobación.
Se utiliza una segunda revisión analítica para detectar errores aritméticos, cambios inusuales en la participación y desajustes en el momento de conversión de divisas, y volvemos a contactar a las fuentes cuando una variación parece significativa. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando grandes cambios regulatorios, perturbaciones macroeconómicas o importantes variaciones en los mercados finales pueden modificar la demanda de manera significativa, seguidas de una verificación final previa a la entrega para garantizar que se reflejen los datos más recientes.
Tamaño del Mercado de Pruebas, Inspección y Certificación de Asia-Pacífico de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas del mercado TIC para Asia-Pacífico suelen variar porque cada editor define los límites del servicio de manera diferente, y también utiliza supuestos distintos para el trabajo interno, la penetración de la externalización y la progresión de precios. Las diferencias también provienen de la amplitud con que se cubren los sectores de usuarios finales en los distintos países, y de si las cifras se mantienen actualizadas cuando cambian las normas y las necesidades de cumplimiento.
La principal brecha proviene de si la actividad de laboratorio e inspección interna se monetiza como ingreso de mercado o se mantiene fuera del mercado. En el enfoque de Mordor Intelligence, los servicios internos se contabilizan solo cuando tienen precio como actividad TIC (no como gastos generales internos de calidad), lo que puede mover los totales en comparación con las estimaciones que tratan todo el control de calidad interno como gasto.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 124,85 mil millones de USD (2025) | |
| Revista Especializada A | 58,30 mil millones de USD (2024) | Utiliza una división regional global donde Asia-Pacífico se deriva como una participación, y el año y el momento de conversión difieren, lo que puede comprimir la cifra de Asia-Pacífico en comparación con una construcción de demanda ascendente por país con verificaciones de combinación de servicios. |
| Consultora Regional B | 16,97 mil millones de USD (2024) | Probablemente reduce el alcance hacia líneas de servicio externalizadas o seleccionadas y no representa plenamente la inspección y certificación industrial e infraestructural más amplia, lo que lleva a un total menor para Asia-Pacífico. |
La diferencia se explica en gran medida por lo que se contabiliza como ingreso TIC y cómo se construye la cifra de Asia-Pacífico, ya sea a partir de impulsores por país y uso final o derivada de un total global. Cuando el alcance se mantiene consistente y los supuestos se verifican con indicadores de actividad y retroalimentación de entrevistas, el tamaño del mercado resulta más fácil de rastrear y actualizar año a año.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado TIC de Asia Pacífico en 2026?
El tamaño del mercado TIC de Asia Pacífico está valorado en USD 131,13 mil millones en 2026.
¿Cuál es la CAGR proyectada hasta 2031?
Se prevé que el mercado crezca a una CAGR del 5,03% entre 2026 y 2031.
¿Qué país es el cliente de TIC de más rápido crecimiento?
India muestra el ritmo más rápido, expandiéndose a una CAGR del 6,22% hasta 2031.
¿Qué categoría de servicio está creciendo más rápido?
Los servicios de certificación lideran el crecimiento, con una CAGR del 5,62% durante el período de previsión.
¿Qué tendencia está acelerando las inspecciones remotas?
La adopción de auditorías digitales tras la pandemia y las plataformas de vídeo con ciberseguridad mejorada están impulsando las inspecciones remotas a una CAGR del 5,86%.
¿Qué vertical presenta el mayor potencial de crecimiento más allá de 2026?
Los sectores de alimentos, agricultura y bebidas presentan las perspectivas más sólidas con una CAGR del 6,05%, a medida que los reguladores endurecen las normas de seguridad y trazabilidad.
Última actualización de la página el:


