
Tamaño y Participación del Mercado Global de Tacrolimus
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
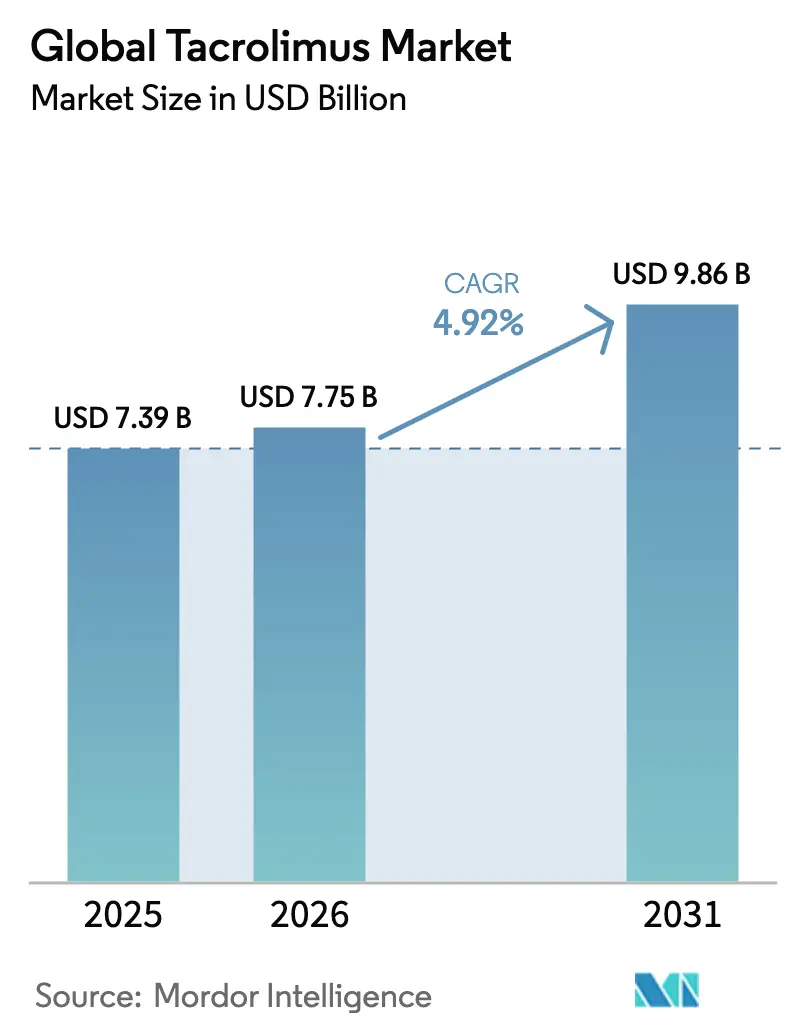
| Tamaño del Mercado (2026) | 7.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.92 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Global de Tacrolimus por Mordor Intelligence
El tamaño del mercado de tacrolimus fue valorado en USD 7,39 mil millones en 2025 y se estima que crecerá desde USD 7,75 mil millones en 2026 hasta alcanzar USD 9,86 mil millones en 2031, a una CAGR del 4,92% durante el período de pronóstico (2026-2031). El mercado de tacrolimus está impulsado por una mayor aceptación de los productos de liberación prolongada de administración única diaria, el creciente volumen de procedimientos de trasplante y el aumento de las prescripciones para enfermedades autoinmunes refractarias a esteroides. La penetración de genéricos se está acelerando tras la pérdida de exclusividad de Prograf, aunque los innovadores mantienen una prima a través de plataformas de administración complejas y sólidos programas de farmacovigilancia. La adopción de tecnología de monitorización terapéutica de fármacos (TDM) mejora la optimización de dosis y la adherencia a largo plazo, mitigando los riesgos de toxicidad que antes limitaban su uso. La seguridad de la cadena de suministro se ha convertido en una prioridad estratégica a medida que los fabricantes diversifican las fuentes de fermentación de Streptomyces para hacer frente a los picos de demanda en Asia-Pacífico.
Conclusiones Clave del Informe
- Por formulación, los productos de liberación prolongada representaron el 28,56% de la participación del mercado de tacrolimus en 2025, mientras que se prevé que las preparaciones intravenosas se expandan a una CAGR del 8,79% hasta 2031.
- Por aplicación, el trasplante de órganos captó el 38,41% del tamaño del mercado de tacrolimus en 2025; se proyecta que las enfermedades autoinmunes registren una CAGR del 9,91% hasta 2031.
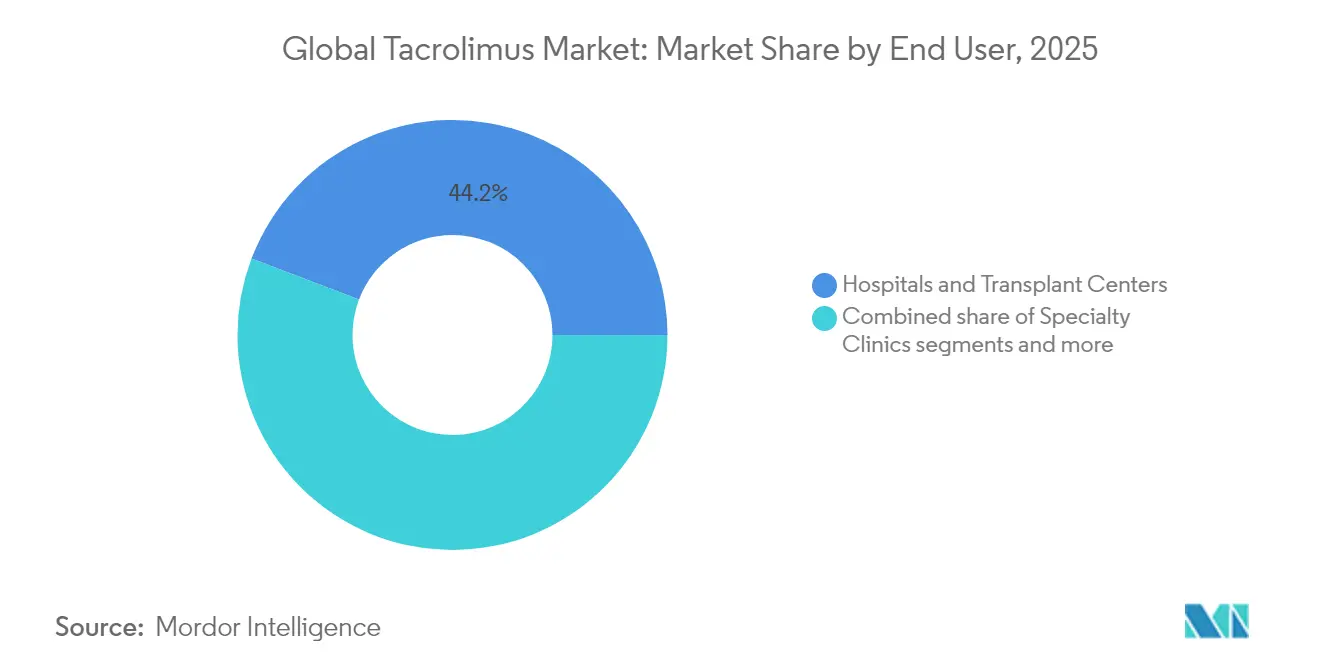
- Por usuario final, los hospitales y centros de trasplante representaron el 44,22% de la participación del mercado de tacrolimus en 2025, mientras que se espera que las clínicas especializadas crezcan a una CAGR del 10,48% hasta 2031.
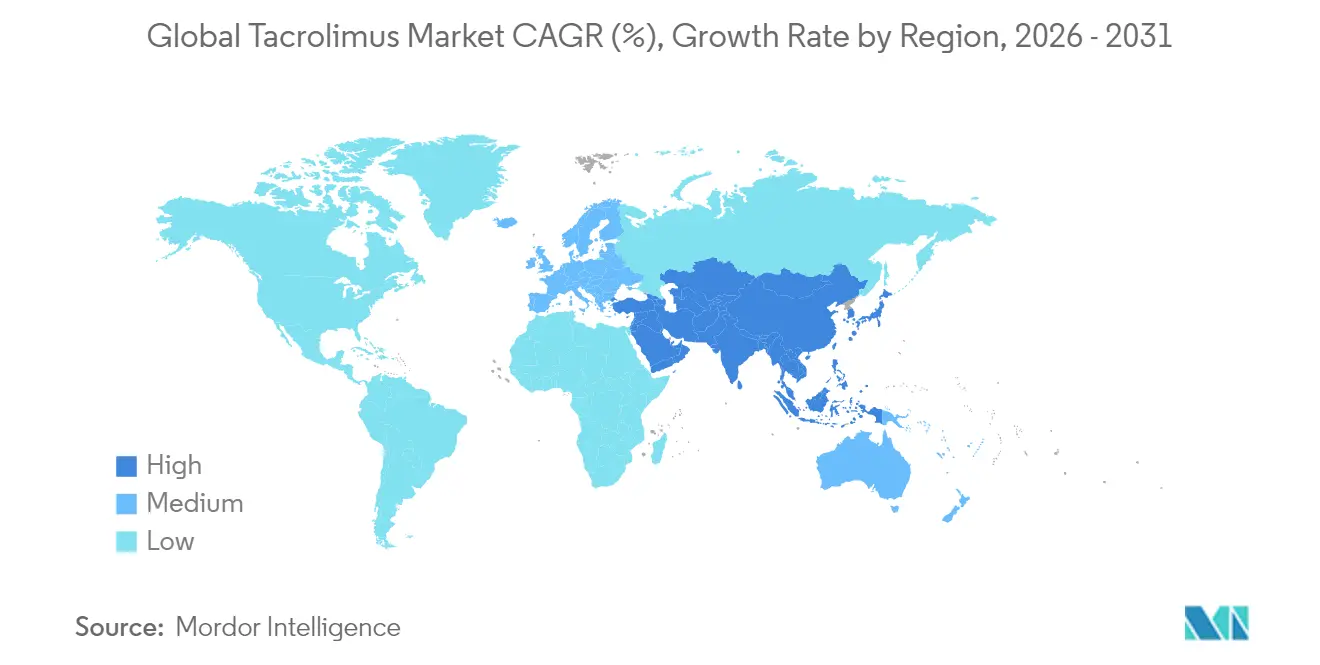
- Por geografía, América del Norte lideró con una participación de ingresos del 39,74% en 2025, y Asia-Pacífico avanza a una CAGR del 9,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las tasas de supervivencia postrasplante que impulsan el uso a largo plazo de inmunosupresores | +1.2% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Cambio de ciclosporina a tacrolimus en trasplantes de órganos sólidos | +0.8% | Global, adopción acelerada en Asia-Pacífico | Mediano plazo (2-4 años) |
| Aprobaciones regulatorias para formulaciones de liberación prolongada | +0.7% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de la carga de enfermedades autoinmunes en Asia-Pacífico y Europa | +0.6% | Núcleo en Asia-Pacífico, con extensión hacia Europa | Mediano plazo (2-4 años) |
| Plataformas innovadoras de administración de fármacos (nanogotas oculares, implantes biodegradables) | +0.4% | América del Norte y Europa, mercados de adopción temprana | Largo plazo (≥ 4 años) |
| Software de dosificación de precisión integrado en sistemas de monitorización terapéutica de fármacos (TDM) | +0.3% | Global, con adopción más rápida en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de las Tasas de Supervivencia Postrasplante Impulsa el Uso a Largo Plazo del Fármaco
La supervivencia del injerto renal a diez años supera ahora el 85%, lo que otorga a los pacientes una exposición mucho más prolongada a la inmunosupresión de mantenimiento. Una mayor supervivencia se traduce en un 40–60% más de dosis de tacrolimus de por vida por receptor, ampliando los flujos de ingresos recurrentes tanto para innovadores como para fabricantes de genéricos. Los médicos optan cada vez más por las variantes de liberación prolongada de administración única diaria, que mejoran la adherencia al simplificar los complejos esquemas de medicación. El crecimiento paralelo de las plataformas digitales de TDM permite el ajuste remoto de dosis y reduce las hospitalizaciones relacionadas con la toxicidad. En conjunto, estos cambios aseguran ganancias de volumen duraderas para el tacrolimus durante al menos la próxima década.
Migración Terapéutica de Ciclosporina a Tacrolimus
Grandes metaanálisis confirman un menor rechazo agudo, menor nefrotoxicidad y menos eventos cardiovasculares cuando el tacrolimus reemplaza a la ciclosporina. En respuesta, las guías de trasplante globales han revisado los protocolos de primera línea, y más del 80% de los centros de injerto hepático ahora inician con tacrolimus. La rápida entrada de genéricos en Asia-Pacífico elimina las barreras históricas de costo, permitiendo que los sistemas de salud de menores ingresos modernicen sus regímenes rápidamente. Los hospitales también reportan estancias postoperatorias más cortas porque el tacrolimus minimiza las complicaciones tempranas, liberando escasas camas de UCI. Estas ventajas clínicas y económicas sostienen la captura constante de la participación de la ciclosporina por parte de esta formulación.
Rápida Aceptación Regulatoria de las Variantes de Liberación Prolongada
Envarsus XR y productos similares demuestran perfiles farmacocinéticos más uniformes que reducen las oscilaciones entre pico y valle asociadas con las crisis de rechazo. Los reguladores en los Estados Unidos y Europa ahora otorgan revisiones prioritarias, citando claros beneficios de adherencia y menor intensidad de monitorización. La protección de patentes hasta 2035 protege estas variantes de la competencia inmediata de precios, preservando una prima del 20–30% sobre las cápsulas de administración dos veces al día. Las evaluaciones de tecnología sanitaria en Canadá y Alemania muestran ahorros netos presupuestarios derivados de las reinternaciones hospitalarias evitadas, a pesar de los mayores costos de adquisición. En consecuencia, la adopción de la liberación prolongada se está acelerando tanto en mercados maduros como emergentes.
Escalada en la Prevalencia de Enfermedades Autoinmunes
La incidencia de nefritis lúpica, artritis reumatoide y colitis ulcerosa está aumentando más rápidamente en Asia-Pacífico y Europa del Este. El tacrolimus figura ahora en múltiples guías regionales como opción ahorradoras de esteroides cuando la terapia estándar fracasa. Los modelos de salud económica chinos reportan años de vida ajustados por calidad superiores frente a la ciclofosfamida, reforzando las decisiones de reembolso nacionales. Las empresas farmacéuticas están financiando grandes registros del mundo real para documentar la seguridad a largo plazo fuera de las poblaciones de trasplante. Se prevé que esta base de evidencia emergente eleve la demanda autoinmune en dos dígitos hasta 2030.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Índice terapéutico estrecho que requiere una TDM costosa | -0.9% | Global, con mayor impacto en mercados sensibles al costo | Largo plazo (≥ 4 años) |
| Formas de liberación prolongada LP-10/Veloxis protegidas por patente que retrasan la erosión de precios | -0.5% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Alto perfil de nefro- y neurotoxicidad frente a agentes de nueva generación | -0.7% | Global, con mayor impacto en mercados desarrollados | Mediano plazo (2-4 años) |
| Vulnerabilidad de la cadena de suministro debido a insumos de fermentación de cepa única | -0.3% | Global, con impacto agudo en los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Carga de Costos de la TDM
El tacrolimus requiere una verificación de índice terapéutico estrecho, y los ensayos mensuales cuestan entre USD 100 y 200 por prueba, lo que supone una presión para los presupuestos de los pagadores en sistemas sensibles al precio. Estos gastos acumulados pueden superar los costos de adquisición del fármaco en un plazo de cinco años para muchos pacientes trasplantados. Los hospitales rurales de América Latina y África a menudo carecen de plataformas de cromatografía calibradas, lo que obliga a los pacientes a recorrer largas distancias para las extracciones de sangre. Los kits de manchas de sangre seca reducen los obstáculos logísticos, pero aún dependen de laboratorios centralizados, ofreciendo solo un alivio parcial. Hasta que los analizadores asequibles en el punto de atención se expandan globalmente, los elevados costos de monitorización seguirán frenando la adopción del tacrolimus en las regiones en desarrollo.
Las Barreras de Patentes de Liberación Prolongada Frenan la Erosión de Precios
Veloxis protege su tecnología de recubrimiento de administración única diaria LP-10 con patentes vigentes hasta 2035, creando una ventana de exclusividad duradera. La fabricación requiere deposición en capas múltiples por pulverización y análisis de disolución en tiempo real, capacidades que la mayoría de las plantas de genéricos no poseen. Estos obstáculos técnicos mantienen a los competidores a distancia y sostienen una prima de precio del 25% sobre los genéricos de liberación inmediata. Los pagadores en América del Norte y Europa aceptan el precio de lista más alto porque la mejora en la adherencia reduce las costosas reinternaciones relacionadas con el rechazo. En consecuencia, los precios de liberación prolongada se mantienen estables, amortiguando la compresión general de precios del mercado incluso cuando las cápsulas de uso común enfrentan descuentos agresivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Formulación:
La Liberación Prolongada Impone Precios PremiumLas variantes de liberación prolongada representaron el 28,56% de la participación del mercado de tacrolimus en 2025 y generaron USD 2,11 mil millones del tamaño del mercado de tacrolimus ese año. La farmacocinética superior aplana las oscilaciones entre pico y valle, reduciendo los episodios de rechazo y favoreciendo la adherencia de administración única diaria. Las preparaciones intravenosas, aunque de menor valor, avanzan a una CAGR del 8,79% por una adopción más amplia para la inducción perioperatoria en injertos renales y hepáticos. Los genéricos orales de liberación inmediata defienden el volumen en la terapia de mantenimiento, pero sienten la presión de precios a medida que los pagadores agrupan contratos de compra.
Los fabricantes están invirtiendo en suspensiones de nanocápsulas, parches transdérmicos e implantes oculares biodegradables que prometen una liberación de semanas o meses. Las líneas de recubrimiento capaces de análisis de disolución en tiempo real permiten a los innovadores consolidar la diferenciación de calidad y disuadir la rápida replicación genérica. Los pilotos con minitabletas impresas en 3D muestran una microdosificación precisa para uso pediátrico, un área aún desatendida por las concentraciones actuales de cápsulas. Las agencias reguladoras han señalado su disposición a utilizar vías de revisión adaptativa para dichas tecnologías, siempre que la variabilidad de los niveles plasmáticos se mantenga dentro de los límites de bioequivalencia establecidos. Estas innovaciones elevan colectivamente el listón técnico para la entrada al mercado, al tiempo que amplían la base futura de pacientes con necesidades complejas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
La Adopción en Enfermedades Autoinmunes Reconfigura la Combinación de DemandaEl trasplante de órganos contribuyó con el 38,41% del tamaño del mercado de tacrolimus en 2025, anclado por los injertos renales y hepáticos que dominan los volúmenes de trasplante globales. Sin embargo, se prevé que las enfermedades autoinmunes registren la expansión más rápida con una CAGR del 9,91% a medida que la evidencia clínica valida el tacrolimus en la nefritis lúpica, la artritis reumatoide y la colitis ulcerosa refractaria a esteroides. Los usos dermatológicos, como la dermatitis atópica, mantienen un nicho a través de ungüentos tópicos, aunque el crecimiento queda por detrás de las indicaciones sistémicas. El trasplante de corazón y pulmón se mantiene estable pero limitado por la escasez de donantes.
Los cambios en las guías clínicas en Taiwán, China y partes de Europa ahora sitúan al tacrolimus por delante de la ciclofosfamida para la nefritis lúpica de segunda línea, impulsando victorias en formularios y decisiones de reembolso regionales. Los datos agrupados del mundo real sugieren una reducción del 25% en las reinternaciones hospitalarias por brotes autoinmunes cuando el tacrolimus se añade a los regímenes ahorradores de esteroides. Los ensayos en curso están probando el tacrolimus en microdosis en la enfermedad crónica de injerto contra huésped, una aplicación que podría crear un nuevo subsegmento de medicamentos huérfanos. Los organismos de evaluación de tecnología sanitaria están comenzando a considerar las ganancias de productividad a lo largo de la vida de los pacientes jóvenes con enfermedades autoinmunes, un cambio que favorece una cobertura más amplia. Estas dinámicas pivotean colectivamente el impulso de crecimiento general desde la demanda centrada en trasplantes hacia los mercados de inmunomodulación crónica.
Por Usuario Final:
Las Clínicas Especializadas Aceleran la DescentralizaciónLos hospitales y centros de trasplante captaron el 44,22% de la participación del mercado de tacrolimus en 2025, reflejando su papel en la atención postoperatoria aguda y la TDM en fase temprana. Sin embargo, las clínicas especializadas están en camino de alcanzar una CAGR del 10,48% a medida que los pagadores trasladan la atención de seguimiento a entornos ambulatorios de menor costo. Los consultorios de dermatología mantienen una demanda duradera de tacrolimus tópico, mientras que los centros de cirugía ambulatoria ganan relevancia para las biopsias de injerto en el mismo día y los protocolos de redosificación inmediata. Las plataformas de telefarmacia permiten a los médicos rurales consultar con farmacólogos de centros terciarios para las decisiones de titulación de dosis.
Los kits de inmunoensayo portátiles y los frascos de pastillas con Bluetooth permiten a los médicos monitorizar los niveles mínimos y la adherencia sin visitas hospitalarias repetidas. Los contratos de atención basada en valor en los Estados Unidos ahora reembolsan a las clínicas especializadas por métricas de resultados como los días de supervivencia del injerto en lugar del número de visitas, incentivando la gestión proactiva de dosis. En Europa, los pilotos de pago agrupado en España y Alemania incluyen la dispensación de tacrolimus dentro de paquetes de trasplante capitados, formalizando el traspaso de los hospitales universitarios a los centros comunitarios de nefrología. Los grandes gestores de beneficios farmacéuticos se están alineando con clínicas especializadas integradas para negociar descuentos por volumen en cápsulas de administración única diaria. En conjunto, estos cambios anclan firmemente la demanda a largo plazo en los canales ambulatorios y redistribuyen el poder de negociación a lo largo de la cadena de suministro.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Tacrolimus en América del Norte
América del Norte representó el 39,74% del tamaño del mercado de tacrolimus en 2025. La consolidada infraestructura de trasplantes, la cobertura integral de seguros y los estrictos estándares de bioequivalencia favorecen a los proveedores con sólidos sistemas de calidad. La rebaja de la FDA en febrero de 2025 del genérico de Accord de AB a BX subrayó los riesgos reputacionales vinculados al rigor en la fabricación.
Mercado de Tacrolimus en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 9,21%. La NMPA de China acortó los ciclos de revisión para genéricos complejos, lo que permitió la aprobación de Biocon en enero de 2025 de tres concentraciones en una sola solicitud. Japón hace hincapié en la producción local y la vigilancia poscomercialización, lo que favorece a los proveedores nacionales, mientras que India aprovecha fermentadores de bajo costo para abastecer la demanda mundial.
Mercado de Tacrolimus en EMEA y América del Sur
Europa crece de manera sostenida gracias a la cobertura sanitaria universal y las vías armonizadas de la EMA. Alemania, el Reino Unido y Francia dominan los volúmenes, mientras que los mercados de Europa del Este se expanden a medida que los programas de trasplante maduran. América del Sur y Oriente Medio y África avanzan más lentamente debido a las brechas en el reembolso y las limitadas redes de donantes que restringen el número de procedimientos; sin embargo, las asociaciones público-privadas de Brasil apuntan a una adopción más rápida en el futuro.

Panorama regulatorio
El tacrolimus está regulado como un inmunosupresor de índice terapéutico estrecho en los principales mercados, con etiquetado y farmacovigilancia centrados en una supervisión médica cuidadosa para reducir el riesgo de rechazo de injerto o reacciones adversas graves por exposición insuficiente o excesiva durante los cambios de producto o formulación. En Estados Unidos, el etiquetado de la FDA y los controles de equivalencia terapéutica siguen siendo una puerta de entrada clave al mercado, reforzados por acciones de la FDA como el cambio en la calificación de equivalencia terapéutica de febrero de 2025 para un genérico de Accord (de AB a BX), que elevó el escrutinio sobre el desempeño de fabricación y bioequivalencia.
Los requisitos regulatorios también se están viendo influenciados por actualizaciones comerciales y de orientación. En abril de 2026, la Casa Blanca emitió una proclamación conforme a la Sección 232 sobre importaciones de productos farmacéuticos patentados e ingredientes relacionados, introduciendo un marco de aranceles escalonados que entrará en vigor a partir del 31 de julio de 2026. Los medicamentos genéricos y sus ingredientes asociados están excluidos, lo que limita la exposición arancelaria directa para gran parte de la cadena de suministro de tacrolimus genérico. En mayo de 2026, la FDA emitió una guía revisada específica para el producto genérico de tacrolimus, con el fin de respaldar el desarrollo de productos manteniendo las expectativas de bioequivalencia para esta clase de fármaco sensible.
Análisis de la cadena de valor
La cadena de valor del tacrolimus comienza con la producción del ingrediente farmacéutico activo (API) de alta potencia, que depende de la fermentación microbiana utilizando Streptomyces tsukubaensis, para luego pasar a procesos complejos de extracción, purificación y control del perfil de impurezas a fin de cumplir con las especificaciones de USP/EP/BP. Las limitaciones aguas arriba se centran en la productividad de la cepa y los controles de proceso, lo que impulsa a los productores de API hacia la ingeniería de cepas y la optimización de la fermentación para gestionar los bajos rendimientos naturales y la inhibición del producto en etapas tardías. Estos obstáculos técnicos aumentan los plazos de calificación y elevan el valor estratégico de la calidad del Drug Master File y la preparación para auditorías.
Las etapas intermedias y posteriores incluyen la fabricación de dosis terminadas en productos orales de liberación inmediata, variantes de liberación prolongada de una vez al día, formulaciones tópicas e inyectables de uso hospitalario, seguidas de una distribución regulada a través de mayoristas, farmacias hospitalarias y canales especializados vinculados al monitoreo terapéutico de fármacos (TDM). Dado que las advertencias en recuadro de la FDA establecen que los productos de tacrolimus no son intercambiables terapéuticamente sin supervisión, las prácticas de adquisición y dispensación priorizan la continuidad de formulaciones y concentraciones específicas, lo que hace que la fiabilidad del abastecimiento a nivel de farmacia sea un cuello de botella práctico incluso cuando el suministro general está disponible. La documentación de proveedores y la preparación para el acceso al mercado en múltiples jurisdicciones son cada vez más elementos diferenciadores, como lo ilustra la aprobación KDMF de abril de 2026 para el API de tacrolimus de Fishfa Biogenics en Corea del Sur, que respalda opciones de abastecimiento transfronterizo para los fabricantes de dosis terminadas.
Panorama Competitivo
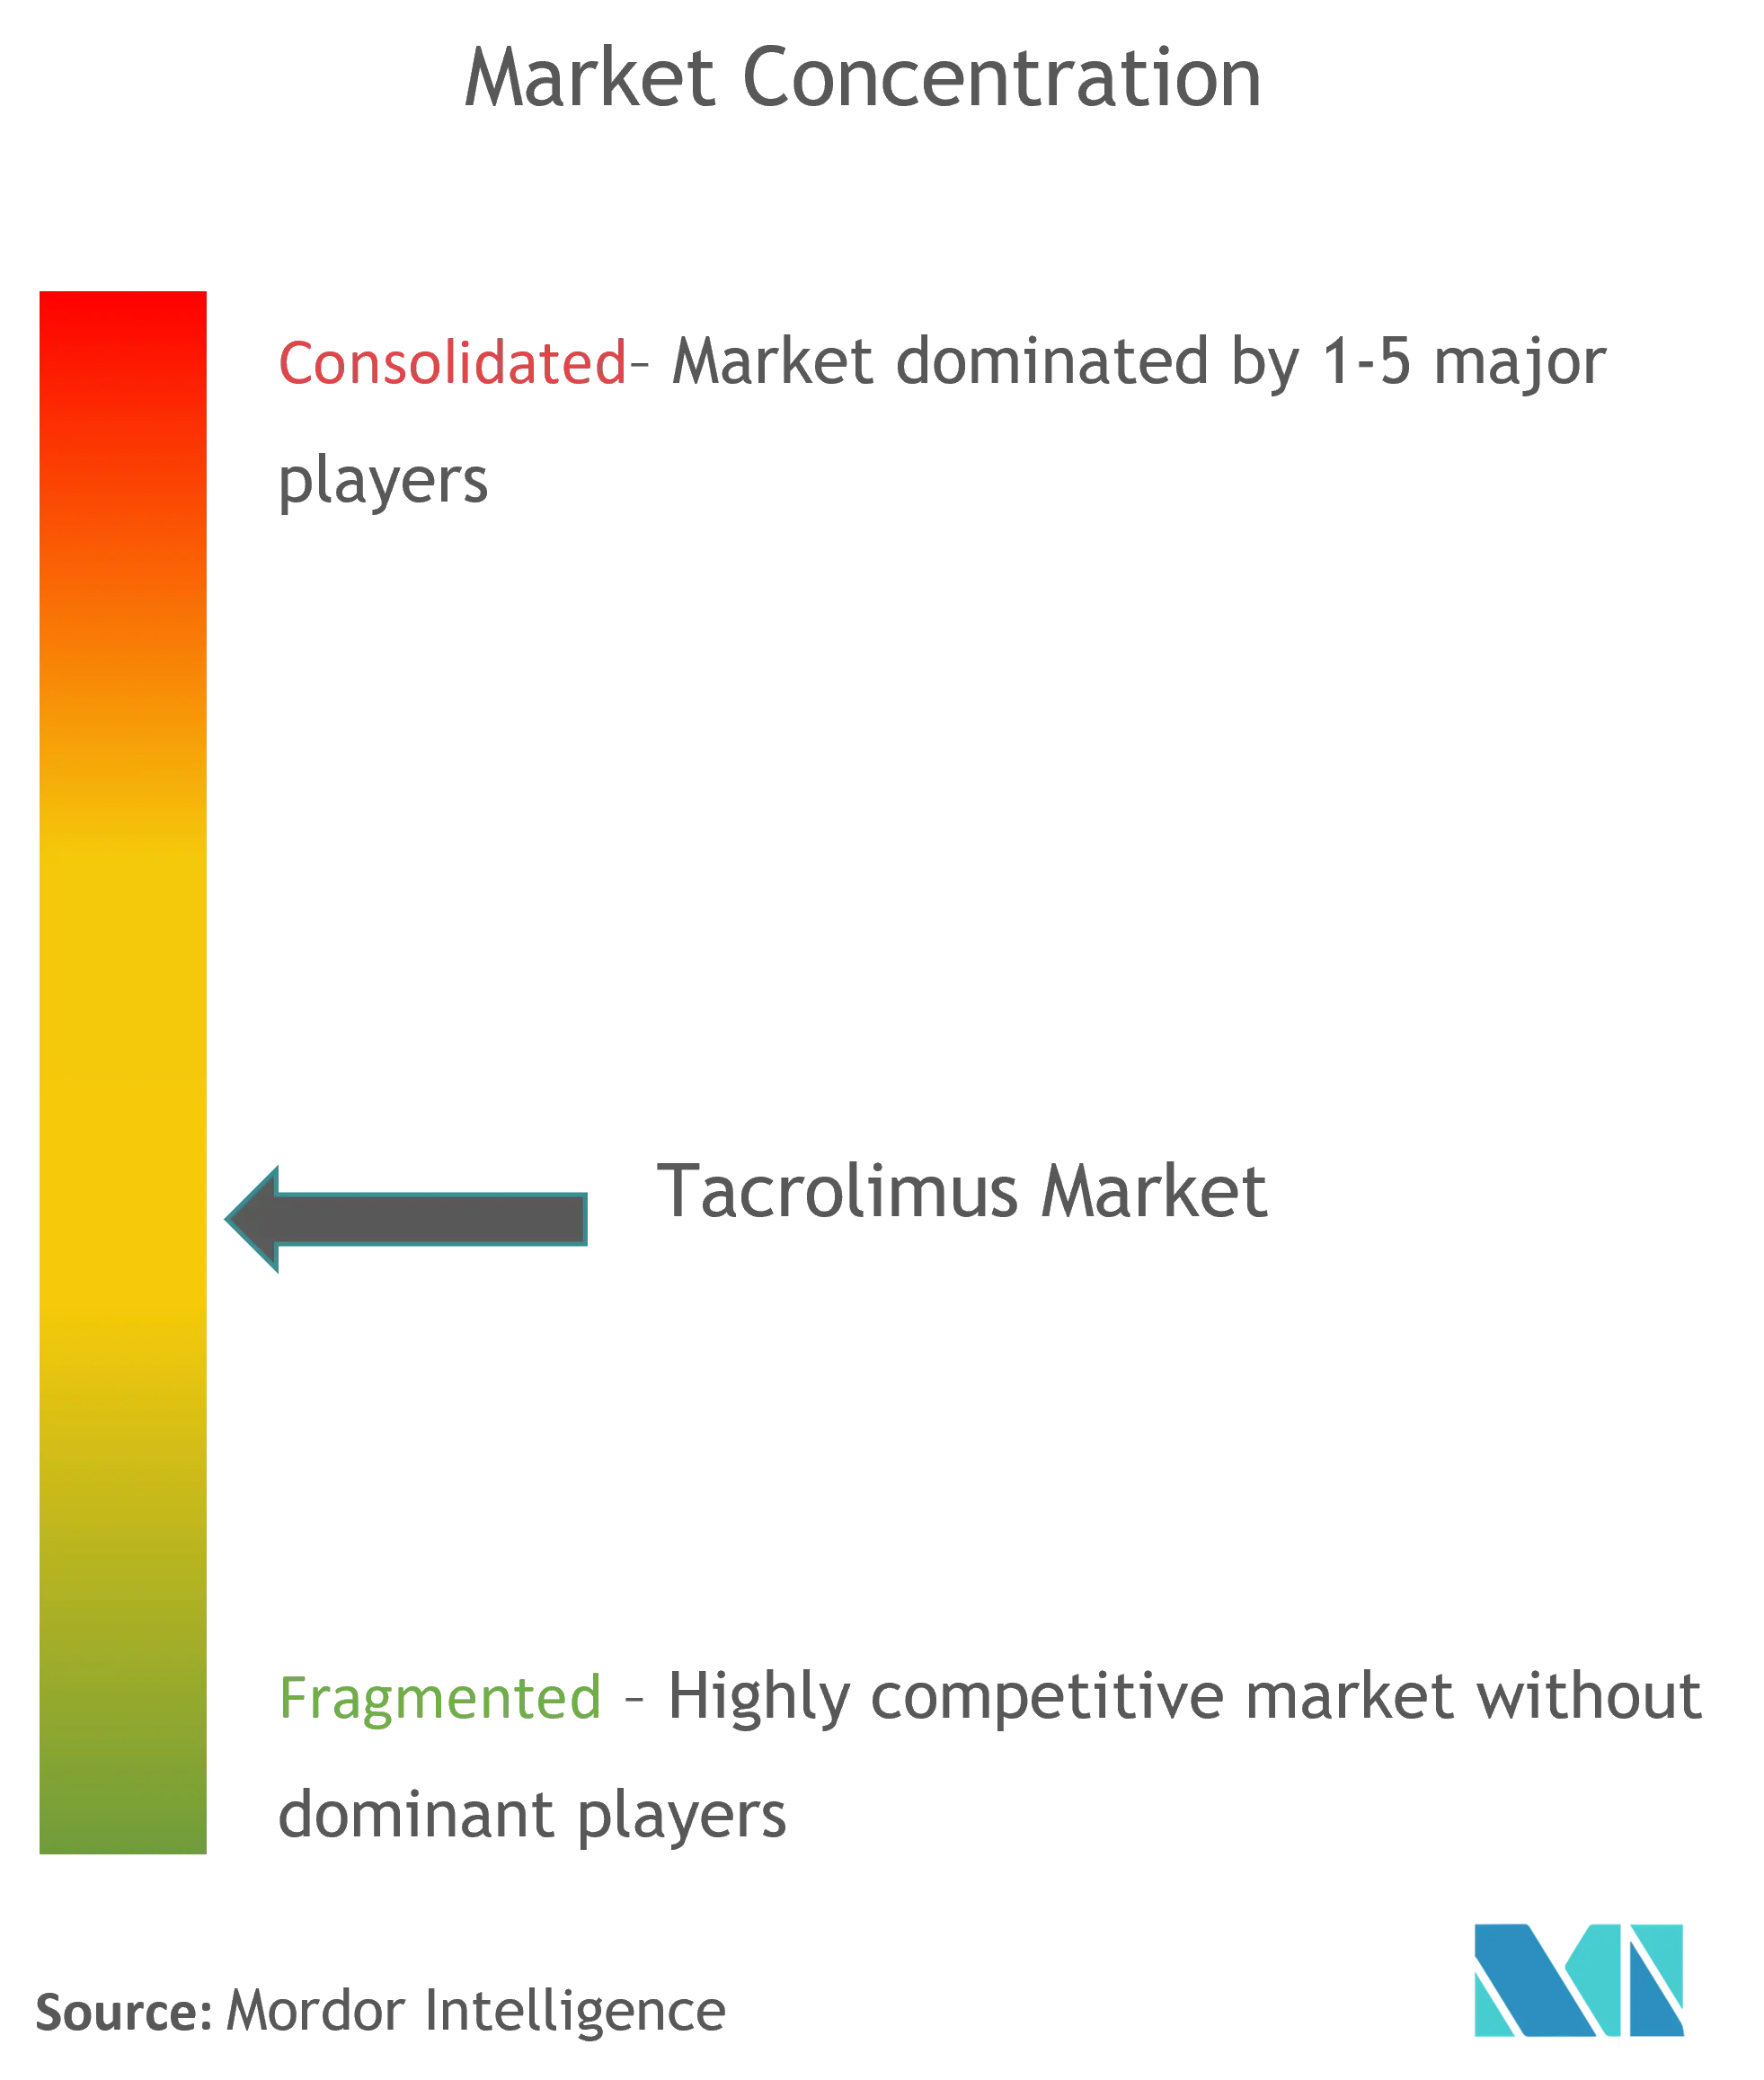
El mercado de tacrolimus sigue moderadamente consolidado. Astellas mantiene el liderazgo con Prograf, aunque los fabricantes de genéricos de India y la UE capturan participación a través de precios agresivos.
Veloxis mantiene una barrera de patentes alrededor de Envarsus XR, lo que permite precios premium y protege contra la mercantilización. Las empresas indias como Dr. Reddy's y Sun Pharmaceutical fortalecen sus posiciones mediante la doble fuente de insumos de fermentación y la obtención de certificaciones de la FDA y la EMA.
El enfoque estratégico está cambiando hacia la diferenciación de servicios: las asociaciones con plataformas de dosificación basadas en inteligencia artificial y los servicios integrados de TDM mejoran las propuestas de valor. Los fabricantes que diversifican las cepas de Streptomyces o coubican la producción en varios continentes mitigan el riesgo de suministro y ganan el favor de los compradores hospitalarios adversos al riesgo.
Líderes de la Industria Global de Tacrolimus
Pfizer Inc.
Astellas Pharma Inc.
Lupin Pharmaceuticals Inc.
Glenmark Pharmaceuticals Inc.
Biocon Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Global de Tacrolimus
- Astellas Pharma
- Novartis
- Dr. Reddy’s Laboratories Ltd.
- Sun Pharmaceuticals Industries
- Lupin
- Cipla
- Biocon
- Teva Pharmaceutical Industries
- Sandoz Group AG
- Viatris
- Accord Healthcare Ltd.
- Aurobindo Pharma Ltd.
- Glenmark Pharmaceuticals
- Zydus Lifesciences Ltd.
- Strides Pharma Science Ltd.
- Apotex
- Amneal Pharmaceuticals
- Panacea Biotec Ltd.
- Asahi Kasei

Oportunidades de mercado y perspectivas futuras
Los servicios de dosificación de precisión y monitoreo representan un área en blanco clara para el tacrolimus, dado su índice terapéutico estrecho y la necesidad de una estrecha supervisión clínica durante los cambios y la titulación. En febrero de 2026, Thermo Fisher Scientific lanzó la prueba farmacogenética TacroType para proporcionar información sobre el genotipo CYP3A5 con fines de dosificación personalizada de tacrolimus, reforzando una oportunidad para que fabricantes, laboratorios y clínicas especializadas combinen el suministro del fármaco con flujos de trabajo de TDM, farmacogenética y optimización de dosis que reducen la variabilidad y respaldan una gestión ambulatoria más amplia.
Las plataformas de administración no orales y diferenciadas también generan margen de comercialización más allá de las cápsulas de liberación inmediata tipo commodity, particularmente donde se prioriza la adherencia, la tolerabilidad local o la focalización específica en órganos. Novaliq inició el ensayo de Fase II EYETAC en enero de 2026 para NOV05, una solución oftálmica de tacrolimus sin agua, tras la aprobación de la IND por la FDA. TFF Pharmaceuticals comunicó en junio de 2024 comentarios de la FDA que respaldan la vía de desarrollo de su programa de polvo inhalable de tacrolimus para la prevención del rechazo en trasplantes de pulmón. En el lado de la oferta, los programas de capacidad a gran escala que fortalecen la disponibilidad de la sustancia farmacéutica y reducen la dependencia de una sola región son estratégicamente relevantes para un API basado en fermentación. Celltrion destacó esta dirección con un plan de marzo de 2026 para invertir 1,23 billones de KRW en nuevas plantas de sustancia farmacéutica en Songdo, alineándose con movimientos más amplios de la industria hacia huellas de fabricación más resilientes y escalables.
Recent Industry Developments in Mercado Global de Tacrolimus
- Mayo de 2026: la FDA publicó una guía revisada específica para el producto genérico de tacrolimus, con el fin de respaldar los programas de desarrollo manteniendo las expectativas de bioequivalencia para un inmunosupresor de índice terapéutico estrecho. La actualización aumenta la importancia de contar con controles analíticos, de formulación y de fabricación robustos para los patrocinadores de ANDA, y puede afectar el ritmo y la calidad de las presentaciones de genéricos.
- Diciembre de 2025: Nexus Pharmaceuticals lanzó Tacrolimus Injection, USP 5 mg/mL en formato de vial de dosis única en Estados Unidos. Esto añade otra presentación de uso hospitalario que puede respaldar protocolos perioperatorios y de cuidados agudos donde se necesita dosificación intravenosa, aumentando la intensidad competitiva en el tacrolimus inyectable.
- Abril de 2024: Biocon recibió la aprobación de la SAHPRA en Sudáfrica para cápsulas de tacrolimus (concentraciones de 0,5 mg, 1 mg y 5 mg). La aprobación amplía el acceso a múltiples concentraciones en un importante mercado emergente y respalda la diversificación regional para proveedores con expedientes de calidad y regulatorios ya establecidos.


Mercado Global de Tacrolimus Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, el mercado de tacrolimus abarca los ingresos generados por las terapias basadas en tacrolimus en las principales formulaciones utilizadas en la inmunosupresión de trasplantes y usos seleccionados no relacionados con trasplantes, capturados a nivel de fabricante en USD en las principales geografías.
Exclusiones del alcance: excluimos los regímenes combinados como clases de fármacos independientes, los costos de procedimientos, los diagnósticos y los servicios de monitoreo terapéutico de fármacos, y los inmunosupresores distintos del tacrolimus.
Descripción general de la segmentación
- Por Formulación (Valor)
- Liberación Prolongada
- Ungüento Tópico
- Intravenoso
- Oral
- Otros
- Por Aplicación (Valor)
- Trasplante de Órganos
- Trasplante de Riñón
- Trasplante de Hígado
- Trasplante de Corazón
- Trasplante de Pulmón
- Enfermedades Autoinmunes
- Artritis Reumatoide
- Nefritis Lúpica
- Colitis Ulcerosa
- Psoriasis
- Afecciones Dermatológicas
- Dermatitis Atópica
- Enfermedad del Ojo Seco
- Trasplante de Órganos
- Por Usuario Final (Valor)
- Hospitales y Centros de Trasplante
- Clínicas Especializadas
- Clínicas de Dermatología
- Centros de Cirugía Ambulatoria
- Por Geografía (Valor)
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer el marco del mercado y anclar el conjunto de demanda a los patrones de actividad clínica que podemos observar. Revisamos estadísticas de salud pública sobre volúmenes de trasplantes y tendencias de listas de espera de fuentes como la Organ Procurement and Transplantation Network y la OMS, y luego utilizamos orientaciones sobre utilización de fármacos y actualizaciones de seguridad de fuentes como la FDA y la EMA para comprender dónde se utiliza típicamente el tacrolimus y cómo está cambiando su uso.
Para contrastar las señales del lado de la oferta, también revisamos presentaciones públicas de empresas (informes anuales y presentaciones para inversores), utilizamos literatura clínica revisada por pares sobre dosificación y persistencia, y consideramos comunicados de prensa fiables sobre aprobaciones y desabastecimientos. Además, utilizamos suscripciones pagas a bases de datos para datos financieros de empresas y monitoreo de noticias, y una base de datos de patentes para hacer seguimiento a la innovación en formulaciones y el momento esperado de entrada de genéricos. Estas fuentes son ilustrativas, y también se utilizaron muchas otras referencias públicas y pagas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar la división entre la demanda de trasplantes y la demanda no relacionada con trasplantes, y en verificar cómo evolucionan los precios de venta promedio en las principales formulaciones y regiones. Hablamos con fabricantes, distribuidores, farmacéuticos de trasplantes, prescriptores de dermatología y partes interesadas en adquisiciones y reembolsos, de modo que se pudieran cerrar las brechas de la investigación documental (por ejemplo, la combinación de canales y los patrones de cambio) y poner a prueba los supuestos en APAC, EMEA y América.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Altos ejecutivos (CXO): 18% | APAC: 40% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 25% | EMEA: 33% |
| Actores más pequeños: 20% | Gerentes: 57% | América: 27% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento se construyó utilizando una reconstrucción de demanda de arriba hacia abajo vinculada a la actividad clínica y la intensidad del tratamiento. Los volúmenes de procedimientos de trasplante y los patrones de mantenimiento post-trasplante se convirtieron en consumo de tacrolimus, y luego se tradujeron en valor utilizando precios a nivel de formulación. Los totales se corroboraron con aproximaciones selectivas de abajo hacia arriba, como consolidaciones de ingresos de proveedores muestreados, verificaciones de canal sobre distribución hospitalaria y especializada, y verificaciones de volumen por ASP para países clave, a fin de ajustar cualquier sobreestimación.
Los insumos del modelo que más importaron incluyeron los volúmenes de trasplantes de órganos sólidos, la duración promedio de la terapia y la adherencia en el mantenimiento, el cambio hacia productos de liberación prolongada de una vez al día, la combinación de recetas de marca frente a genéricos, y el comportamiento regional de reembolso y licitación que afecta los precios realizados. Para la parte no relacionada con trasplantes, utilizamos las tasas de prescripción de dermatólogos y en enfermedades autoinmunes, las combinaciones de concentración y tamaño de envase, y la estacionalidad en la demanda impulsada por brotes como indicadores prácticos.
Para el pronóstico, realizamos análisis de escenarios respaldados por suavizado de tendencias sobre la serie histórica, de modo que el modelo pudiera separar el crecimiento constante de trasplantes de los reajustes de precios tras la entrada de nuevos genéricos o cambios de política. Cuando las señales de abajo hacia arriba estaban incompletas para países más pequeños, utilizamos como referencia mercados comparables basados en la actividad de trasplantes y los niveles de acceso, y luego revalidamos el gasto implícito por paciente con la retroalimentación de las entrevistas.
Validación de datos y ciclo de actualización
La validación se gestionó mediante múltiples verificaciones para mantener la cifra final vinculada a señales de mercado observables. Comparamos los resultados con indicadores independientes, como los volúmenes de trasplantes, los cambios en el etiquetado de seguridad pública y el momento de aprobación de genéricos, y luego volvimos a ejecutar pruebas de sensibilidad sobre los insumos que suelen generar la mayor parte de la varianza, incluyendo la persistencia y los precios realizados.
Antes de la aprobación final, las anomalías fueron revisadas por otro analista, y los supuestos clave se revisaron con los encuestados seleccionados cuando los resultados parecían estar fuera de rango para un país o formulación. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes (por ejemplo, aprobaciones importantes, interrupciones del suministro o cambios de política). Justo antes de la entrega, completamos una nueva revisión para que los clientes reciban la visión más actual disponible.
Comparación de la estimación del mercado de tacrolimus de Mordor Intelligence con otras estimaciones publicadas
Las cifras de mercado publicadas para el tacrolimus pueden diferir sustancialmente porque las reglas de conteo subyacentes no siempre son las mismas, incluso cuando la etiqueta del tema coincide. Las diferencias suelen provenir de qué se incluye como ingresos de tacrolimus, cómo se fijan los precios de los genéricos a lo largo del tiempo, y si la estimación se actualiza después de aprobaciones importantes o cambios de reembolso.
Algunas estimaciones externas parecen agrupar la canasta más amplia de terapias inmunosupresoras, o extienden el valor a servicios adyacentes como el monitoreo y los protocolos hospitalarios. En contraste, Mordor Intelligence contabiliza únicamente los ingresos del fármaco tacrolimus por formulación y caso de uso, y construye los precios a partir de precios de venta realizados después de los efectos típicos de canal y licitación, en lugar de precios de lista.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,75 mil millones de USD (2026) | |
| Publicación Comercial A | 2,80 mil millones de USD (2025) | A menudo hace seguimiento de las ventas de fármacos de marca y genéricos de manera más limitada, y puede subestimar la adquisición hospitalaria y los formatos de liberación prolongada cuando el valor ex-fabricante no se reconstruye en todas las regiones. |
| Mesa de Investigación Sectorial B | 7,30 mil millones de USD (2025) | Utiliza un enfoque de reporte más amplio con supuestos de crecimiento más rápidos y una progresión de ASP menos transparente, y el momento de conversión de divisas y la periodicidad de actualización pueden diferir cuando los insumos no se vuelven a verificar después de nuevas oleadas de genéricos. |
En conjunto, la dispersión proviene principalmente de qué se contabiliza como valor de mercado y de cómo se convierten los precios de los canales observados en un total único en USD. Nuestro enfoque mantiene la estimación trazable a los volúmenes de trasplantes, la persistencia y la combinación de formulaciones, y puede repetirse con los mismos pasos cuando sea necesario actualizar los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de tacrolimus en 2026?
El tamaño del mercado de tacrolimus es de USD 7,75 mil millones en 2026.
¿A qué velocidad crecerán las ventas de tacrolimus hasta 2031?
Se prevé que los ingresos aumenten a una CAGR del 4,92%, alcanzando USD 9,86 mil millones en 2031.
¿Qué región lidera la demanda global de tacrolimus?
América del Norte tiene la mayor participación con el 39,74% de los ingresos de 2025.
¿Qué segmento de formulación se expande más rápidamente?
Las preparaciones intravenosas avanzan a una CAGR del 8,79% gracias a una adopción más amplia en la atención aguda.
¿Por qué los productos de liberación prolongada tienen un precio premium?
La protección de patentes hasta 2035 y la fabricación compleja mantienen una competencia limitada y precios más altos.
¿Cuál es el principal impulsor de crecimiento fuera del trasplante?
El aumento de la prevalencia de enfermedades autoinmunes está impulsando la adopción de tacrolimus en las terapias de nefritis lúpica y artritis reumatoide.
Última actualización de la página el:



