
Tamaño y participación del mercado global de caspofungina
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 701.23 Millones de dólares |
| Tamaño del Mercado (2031) | 857.93 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado global de caspofungina por Mordor Intelligence
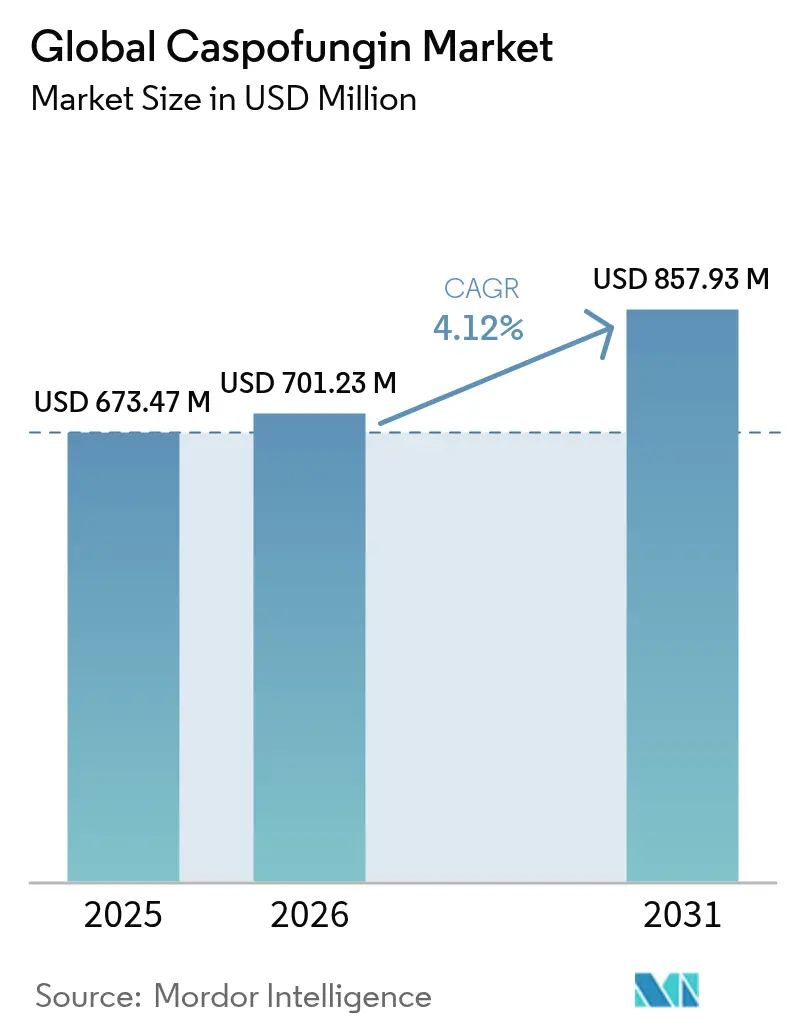
El tamaño del mercado de caspofungina fue valorado en 673,47 millones de USD en 2025 y se estima que crecerá desde 701,23 millones de USD en 2026 hasta alcanzar los 857,93 millones de USD en 2031, a una CAGR del 4,12% durante el período de pronóstico (2026-2031). Esta perspectiva subraya el papel duradero del fármaco como piedra angular de la clase de las equinocandinas para la candidiasis invasiva y la aspergilosis en pacientes inmunocomprometidos, a pesar de la llegada de competidores de acción prolongada como rezafungina. La demanda constante proviene de hospitales que valoran el equilibrio confiable entre seguridad y eficacia de la caspofungina cuando la resistencia a los azoles compromete las opciones de primera línea. La resiliencia más amplia del mercado refleja además el aumento de las tasas de infecciones fúngicas en UCI, los volúmenes de trasplantes inmunosupresores y la creciente conciencia sobre la alta mortalidad vinculada a los brotes de Candida auris.
Los programas hospitalarios de administración de antimicrobianos ahora enfatizan las prácticas de preservación de equinocandinas; sin embargo, la prescripción de caspofungina sigue expandiéndose en entornos donde los datos rápidos de susceptibilidad o el fracaso de los azoles hacen necesaria una cobertura empírica. Los medicamentos genéricos aprobados por la FDA de EE. UU., la Agencia Europea de Medicamentos y múltiples reguladores nacionales están reduciendo los precios de adquisición, promoviendo una mayor inclusión en los formularios incluso en hospitales con restricciones presupuestarias. Al mismo tiempo, los clínicos evalúan la formulación exclusivamente intravenosa del fármaco, las reacciones a la infusión mediadas por histamina y la resistencia emergente a las equinocandinas al elegir la terapia, creando espacio para alternativas de administración semanal y diagnósticos avanzados que moldeen los futuros algoritmos de tratamiento.
Conclusiones clave del informe
- Por indicación, la candidiasis lideró con una participación de ingresos del 45,24% en 2025; se pronostica que las aftas orofaríngeas se expandirán a una CAGR del 5,61% hasta 2031.
- Por canal de distribución, las farmacias hospitalarias retuvieron el 59,74% de la participación del mercado de caspofungina en 2025, mientras que las farmacias en línea registraron la CAGR proyectada más rápida del 5,93% hasta 2031.
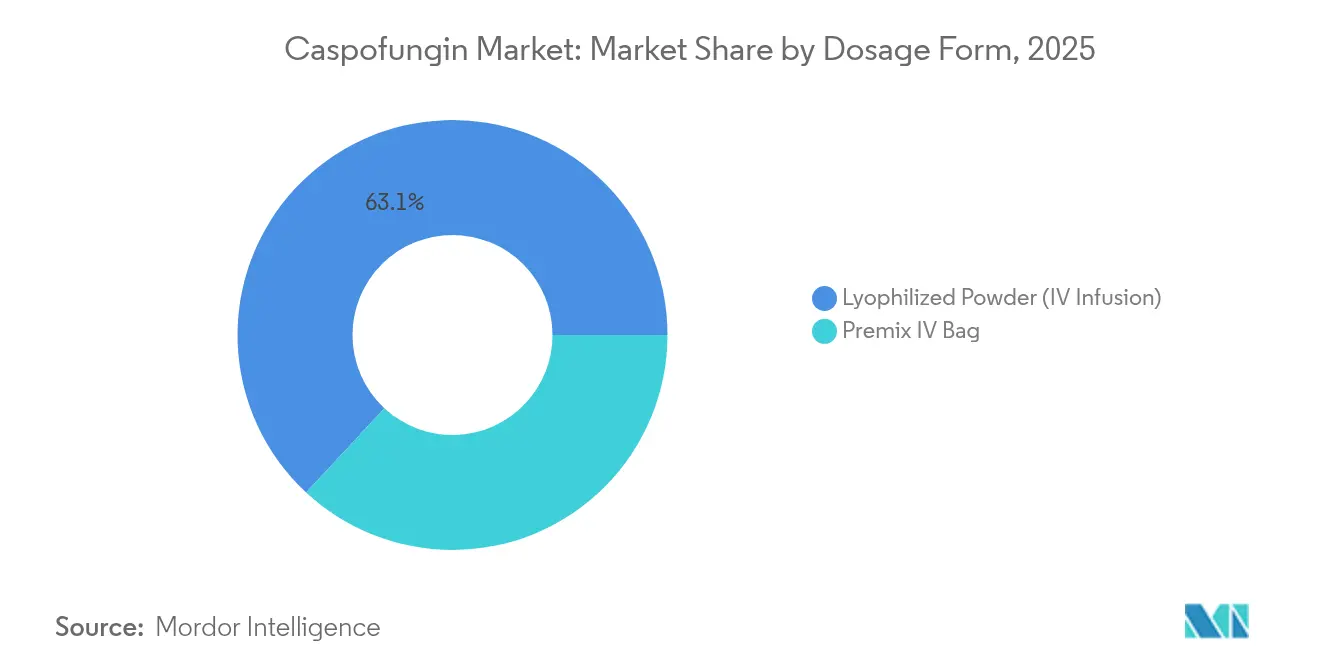
- Por forma farmacéutica, el polvo liofilizado representó el 63,08% del tamaño del mercado de caspofungina en 2025; se prevé que las bolsas de infusión IV premezcladas crezcan a una CAGR del 5,34% hasta 2031.
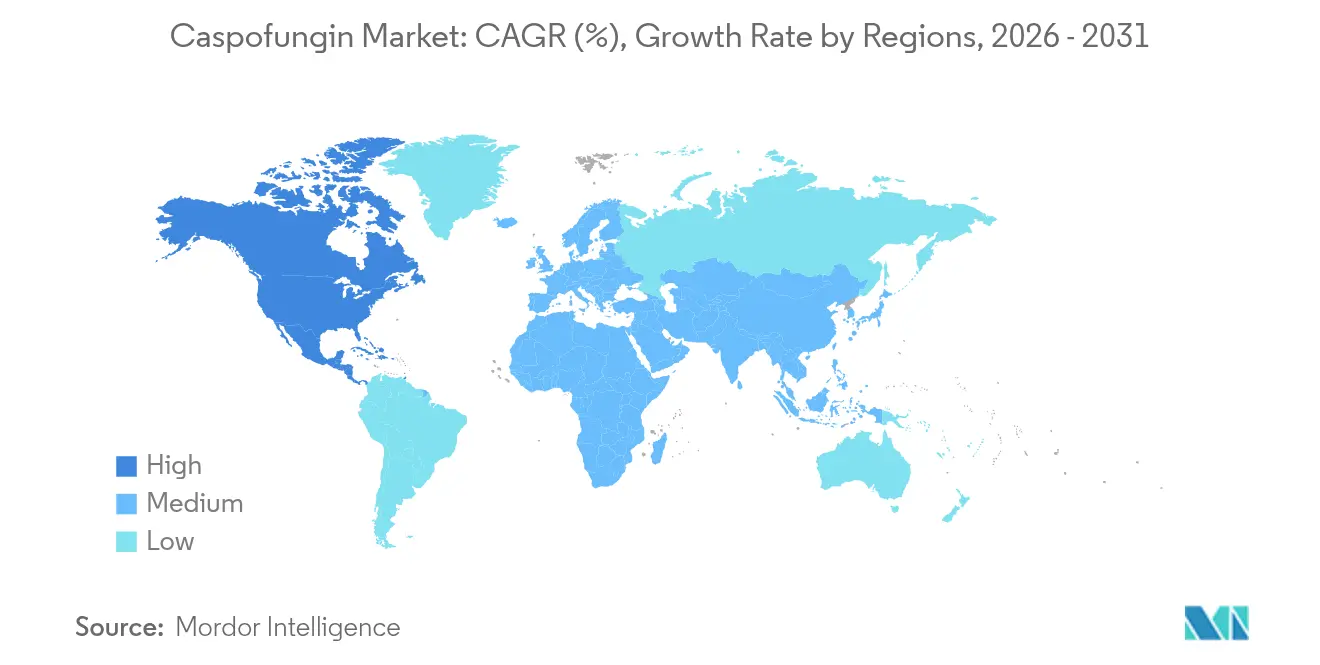
- Por geografía, América del Norte capturó el 39,92% de los ingresos de 2025; se proyecta que Asia-Pacífico supere a todas las regiones con una CAGR del 6,03% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente prevalencia de candidiasis invasiva entre pacientes de UCI | +0.8% | Global, especialmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de genéricos tras la expiración de la patente de Cancidas | +0.6% | Global, adopción temprana en mercados emergentes | Corto plazo (≤ 2 años) |
| Aumento en trasplantes de células madre y de órganos sólidos | +0.9% | América del Norte y Europa, en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción hospitalaria de protocolos de administración de preservación de equinocandinas | +0.5% | América del Norte y Europa, adopción gradual en Asia-Pacífico | Mediano plazo (2-4 años) |
| Auge de brotes de Candida auris resistente a los azoles | +0.7% | Global, focos en regiones con alta densidad de atención médica | Mediano plazo (2-4 años) |
| Desarrollo de rezafungina de administración semanal | +0.4% | América del Norte y Europa inicialmente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente prevalencia de candidiasis invasiva entre pacientes de UCI
La incidencia de candidemia ascendió a 7,4 casos por cada 100.000 habitantes en 10 sitios centinela de EE. UU. La COVID-19 tensionó aún más las medidas de control de infecciones, aumentando el uso de ventilación mecánica y líneas centrales que elevan el riesgo de infección fúngica. Las UCI cardíacas pediátricas reportaron 21,8 episodios por cada 1.000 ingresos y una mortalidad del 61,1%, reforzando el impulso clínico para la terapia empírica temprana con equinocandinas. Los análisis de duración de estancia muestran que los pacientes con candidiasis invasiva tratados con equinocandinas de acción prolongada promedian 25,2 días frente a 28,3 días con caspofungina tradicional, aunque la optimización de los protocolos de dosificación puede reducir esta brecha. El vínculo persistente entre la complejidad de la UCI y la candidemia sostiene la demanda en el mercado de caspofungina, incluso cuando los hospitales refinan la administración antifúngica.
Expansión de genéricos tras la expiración de la patente de Cancidas
Los fabricantes aprobados por la FDA —incluyendo Fresenius Kabi, Sandoz, Sagent Pharmaceuticals y Alvogen— ofrecen actualmente viales de acetato de caspofungina de 50 mg y 70 mg incluidos en el Orange Book. Las reclamaciones de Medicaid en EE. UU. muestran un reembolso decreciente por vial desde 2019, ilustrando la presión a la baja en precios que mejora la inclusión en formularios [1]L. Garcia et al., "Competencia genérica y precios de antifúngicos," mdpi.com. Productores indios como Senores Pharmaceuticals han registrado caspofungina en 43 países, ampliando el suministro global. Si bien la fabricación liofilizada estéril sigue siendo intensiva en capital, los genéricos están aliviando las restricciones presupuestarias y fomentando una mayor competencia en la industria de caspofungina sin mercantilizar completamente el segmento.
Aumento de trasplantes de células madre hematopoyéticas y de órganos sólidos (inmunosupresión)
Los volúmenes de trasplantes de células madre hematopoyéticas y de órganos sólidos continúan aumentando, creando una cohorte creciente de pacientes profundamente inmunocomprometidos vulnerables a infecciones fúngicas. Las guías del ECIL califican la caspofungina con grado B-I para la profilaxis en malignidades hematológicas pediátricas, sustentando su sostenido estatus de primera línea. Los receptores de trasplante renal enfrentan una mortalidad del 25-50% cuando se desarrollan micosis invasivas, y las especies de Candida constituyen hasta el 70% de esas infecciones. La intervención antifúngica temprana reduce demostrablemente la mortalidad intrahospitalaria y la utilización de recursos en UCI, justificando el gasto empírico en caspofungina a pesar de las ventajas de costo de los genéricos.
Auge de brotes de Candida auris resistente a los azoles
La mortalidad por Candida auris oscila entre el 25% y el 70%, y los casos clínicos aumentaron cinco veces entre 2019 y 2022 en los Estados Unidos. La vigilancia genómica italiana documentó 503 casos entre 2019 y 2022, revelando la emergencia independiente de resistencia a las equinocandinas tras exposición prolongada a caspofungina. La persistencia ambiental y el infradiagnóstico en entornos con recursos limitados oscurecen la verdadera carga del patógeno, aumentando la dependencia de equinocandinas de amplio espectro. El monitoreo continuo de la resistencia se ha vuelto parte integral de las estrategias de administración hospitalaria, moldeando aún más la dinámica de la demanda en el mercado de caspofungina.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo de adquisición frente a fluconazol y anfotericina B | -0.8% | Global, mayor en países de ingresos bajos y medianos | Corto plazo (≤ 2 años) |
| Eventos adversos que incluyen síndrome de Stevens-Johnson y reacciones mediadas por histamina | -0.5% | Global, mayor escrutinio en mercados desarrollados | Mediano plazo (2-4 años) |
| Adopción lenta en países de ingresos bajos y medianos debido a la formulación exclusivamente intravenosa | -0.6% | Asia-Pacífico, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Señales tempranas de resistencia en C. glabrata y C. parapsilosis | -0.4% | Global, especialmente en regiones de alto uso | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de adquisición frente a fluconazol y anfotericina B
Incluso con genéricos, el precio por vial de la caspofungina supera al del fluconazol y la anfotericina B convencional, lo que resulta especialmente impactante en sistemas de salud de bajos ingresos. Los estudios de costo-efectividad muestran que el gasto total en tratamiento aún puede favorecer a las equinocandinas gracias a estancias más cortas y menos eventos de toxicidad renal. Sin embargo, muchos formularios exigen confirmación microbiológica o consulta con un especialista en enfermedades infecciosas antes de autorizar la terapia, retrasando el tiempo hasta el tratamiento en pacientes críticos y moderando el crecimiento inmediato del mercado de caspofungina.
Eventos adversos que incluyen síndrome de Stevens-Johnson y reacciones mediadas por histamina
Aunque más segura que los azoles en contextos de toxicidad hepática y prolongación del intervalo QT, la caspofungina puede desencadenar reacciones histamínicas relacionadas con la infusión y casos raros de síndrome de Stevens-Johnson documentados en el sistema de notificación de eventos adversos de la FDA entre 2004 y 2022 [2]Sistema de notificación de eventos adversos de la FDA de EE. UU., "Actualización de seguridad de equinocandinas 2024," frontiersin.org. Los ensayos clínicos muestran tasas más altas de eventos adversos emergentes del tratamiento en comparación con rezafungina, lo que lleva a algunos prescriptores a preferir alternativas de administración semanal cuando están disponibles. El monitoreo rutinario de enzimas hepáticas agrega costo y complejidad, y la necesidad de acceso intravenoso confiable limita la aplicabilidad ambulatoria, particularmente en entornos pediátricos o con recursos limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por indicación:
el dominio de la candidiasis enfrenta el crecimiento de las aftasLa candidiasis contribuyó con el 45,24% de los ingresos de 2025, subrayando su estatus como principal objetivo de la terapia con equinocandinas ante la resistencia al fluconazol que alcanzó el 5,6% en los aislados de vigilancia. En este contexto, se pronostica que el tamaño del mercado de caspofungina para la candidiasis se expandirá a una CAGR del 3,92%, beneficiándose del refuerzo de las guías clínicas sobre el uso empírico de equinocandinas en candidemia no neutropénica. Las aftas orofaríngeas, aunque de menor ingreso en términos absolutos, se proyecta que crecerán un 5,61% anualmente hasta 2031, impulsadas por los receptores de trasplante de células madre y los pacientes con enfermedad pulmonar obstructiva crónica bajo tratamiento con esteroides inhalados.
El crecimiento de las aftas refleja las nuevas recomendaciones de la Sociedad Torácica Estadounidense que promueven un tratamiento antifúngico empírico más temprano en pacientes ventilados con colonización mucosa. Sin embargo, la tolerancia emergente a las equinocandinas en Candida tropicalis y las incertidumbres en la dosificación neonatal presentan obstáculos. Los regímenes de combinación en evaluación señalan una posible expansión futura de la indicación, pero también podrían desviar la demanda hacia nuevas modalidades si las tendencias de resistencia se aceleran.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe


Por canal de distribución:
el dominio hospitalario se encuentra con el crecimiento en líneaLas farmacias hospitalarias dispensaron el 59,74% de la caspofungina en 2025, una participación anclada en el formato exclusivamente intravenoso del fármaco y la necesidad de monitoreo cercano. El tamaño del mercado de caspofungina que pasa por canales institucionales debería aumentar gradualmente a medida que los ingresos hospitalarios se normalicen tras la pandemia y aumenten los volúmenes de trasplantes. Las farmacias especializadas en línea, aunque representan una base modesta hoy en día, se prevé que crezcan un 5,93% anual, impulsadas por la integración de servicios de infusión domiciliaria y la planificación coordinada del alta para reducir los costos hospitalarios.
Las plataformas de adquisición digital permiten a los hospitales asegurar precios por volumen y garantías de stock de emergencia, una práctica incentivada por los choques de suministro experimentados durante la COVID-19. A medida que los pagadores impulsan el reembolso basado en valor, el alta anticipada apoyada por terapia intravenosa ambulatoria puede inclinar el volumen hacia equinocandinas de acción más prolongada; no obstante, la amplia disponibilidad de genéricos mantiene a la caspofungina como opción de primera línea para muchos sistemas de salud.
Por forma farmacéutica:
el polvo liofilizado lidera la innovación en bolsas premezcladasEl polvo liofilizado retuvo una participación del 63,08% en 2025, favorecido por la estabilidad en almacenamiento y el menor costo unitario incluso después de considerar la mano de obra de preparación en farmacia. Las bolsas de infusión IV premezcladas, que crecen a una CAGR del 5,34%, se adaptan a los flujos de trabajo de respuesta rápida al eliminar la reconstitución y minimizar el riesgo de errores de medicación. Los hospitales con grandes volúmenes de pacientes en cuidados críticos destacan el ahorro de tiempo como justificación para los mayores costos de adquisición.
La reciente aceptación por parte de la FDA de micafungina lista para usar indica apertura regulatoria hacia formatos de equinocandinas premezcladas, estimulando la inversión en investigación y desarrollo de presentaciones similares de caspofungina. Las futuras tecnologías liposomales y de liberación prolongada podrían alterar las distribuciones de volumen actuales, aunque las restricciones de carga de sodio y estabilidad deben resolverse antes de una adopción generalizada.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Análisis geográfico
Mercado de Caspofungina en América del Norte
El liderazgo de América del Norte con el 39,92% de los ingresos se sustenta en redes hospitalarias integrales, alta capacidad de UCI y marcos de seguros que reembolsan las equinocandinas a pesar del mayor costo por vial. El uso de caspofungina en el 49,8% de los casos de candidemia en Estados Unidos entre 2017 y 2021 ilustra la arraigada confianza clínica. Se espera que la rápida adopción de la administración guiada por diagnóstico refine la duración de la dosificación sin reducir materialmente el volumen, debido a la persistente resistencia a los azoles.
Mercado de Caspofungina en Asia-Pacífico
El mercado de caspofungina en Asia-Pacífico se está acelerando gracias a la expansión de los programas de trasplante, el crecimiento de la capacidad de UCI y la vigilancia multicéntrica que pone de relieve la mortalidad por infecciones fúngicas. Se proyecta que la cuota de mercado de caspofungina que China e India poseen conjuntamente aumente del 26,20% en 2025 al 31,70% en 2031, a medida que los genéricos reducen las barreras de entrada y las directrices nacionales se alinean con las mejores prácticas internacionales. Las iniciativas gubernamentales de financiación para la resistencia antimicrobiana (RAM), como el CFDSS de China, proporcionan una infraestructura fundamental para el diagnóstico temprano y la terapia dirigida, impulsando así la demanda.
Mercado de Caspofungina en EMEA y LATAM
Europa, América Latina y Oriente Medio y África constituyen el conjunto de demanda restante. Las directivas europeas de administración de antimicrobianos sustentan un uso estable, mientras que el sur de Europa monitorea de cerca los brotes de C. auris tras el brote italiano, lo que ha impulsado el establecimiento de sistemas de alerta temprana reforzados. Los hospitales latinoamericanos continúan migrando de la anfotericina B a las equinocandinas a medida que crecen los presupuestos de adquisición, aunque la infraestructura de administración intravenosa y los costos de la cadena de frío moderan las tasas de adopción. En África, los programas de donantes internacionales y las directrices de tratamiento de la OMS podrían estimular el uso futuro una vez que mejoren el suministro y la capacitación.

Panorama regulatorio
La caspofungina sigue estando regulada como un producto inyectable estéril de venta con receta en los principales mercados. En los Estados Unidos, la entrada de genéricos continúa a través de vías establecidas que hacen referencia al producto original Cancidas, con actividad continua de ANDA que amplía el conjunto de viales aprobados de acetato de caspofungina de 50 mg y 70 mg. Esto incluye una aprobación de la FDA de EE. UU. en julio de 2025 para Hangzhou Zhongmei Huadong Pharmaceutical para inyección de acetato de caspofungina, mientras que el etiquetado del producto y el mantenimiento de listados en bases de datos gubernamentales de medicamentos respaldan la comercialización continua.
En Europa, las autorizaciones de caspofungina y los cambios de ciclo de vida siguen el marco de la EMA y de las autoridades nacionales competentes en materia de calidad, seguridad y eficacia. Las solicitudes de genéricos suelen basarse en fundamentos jurídicos de la UE como el Artículo 10(1) de la Directiva 2001/83/CE, y la farmacovigilancia posterior a la autorización continúa dando forma al etiquetado y a las condiciones de uso. Las actualizaciones del Compendio Electrónico de Medicamentos del Reino Unido (enero de 2026) también reflejan un mantenimiento activo de la información de prescripción y la comunicación de riesgos alineada con la práctica clínica actual.
Análisis de la cadena de valor
La cadena de valor de la caspofungina generalmente comienza con procesamiento de fermentación especializado y semisintético, a menudo utilizando Pneumocandin B0 como material de partida. Luego se utiliza una purificación compleja para controlar los análogos estrechamente relacionados y preservar la selectividad química de una molécula sensible derivada de un producto natural. Debido a que la inestabilidad térmica limita la esterilización terminal por calor, la filtración aséptica y el procesamiento estéril son fundamentales para el aseguramiento de la calidad, y la fabricación de la dosis final comúnmente utiliza liofilización, lo que aumenta la dependencia de operaciones de llenado-terminado validadas y controles estrictos en proceso.
La distribución posterior es predominantemente institucional, dado que el producto es exclusivamente intravenoso y se almacena y manipula comúnmente en condiciones de cadena de frío (2 a 8 grados Celsius). Esto genera mayores requisitos de logística y gestión de inventario. El conjunto de participantes abarca fabricantes de inyectables estériles originales y genéricos (incluidos Merck Sharp and Dohme LLC, Fresenius Kabi USA LLC y Hangzhou Zhongmei Huadong Pharmaceutical), además de productores de API como Jiangsu Hengrui Medicine. Las expectativas de estabilidad alineadas con las BPM e ICH, junto con las actualizaciones periódicas de seguridad, particularmente en la UE, influyen tanto en la planificación de la producción como en la continuidad de las adquisiciones hospitalarias.
Panorama competitivo
El mercado de caspofungina muestra una consolidación moderada. El Cancidas original de Merck conserva reconocimiento de marca, pero ha cedido un volumen significativo a los proveedores genéricos aprobados por la FDA: Fresenius Kabi, Sandoz, Sagent Pharmaceuticals y Alvogen, junto con crecientes participantes asiáticos.
La competencia se centra en la confiabilidad de la fabricación, la investigación y desarrollo de formulaciones listas para usar y el apoyo integral a la administración, en lugar de simples reducciones de precio. La adquisición de la cartera de inyectables de Hikma y la expansión de plantas destacan el valor estratégico de la capacidad de fabricación estéril.
Cidara Therapeutics, a través de su asociación con Mundipharma, posiciona a rezafungina para transformar la economía de la estancia hospitalaria mediante dosificación semanal; los ensayos comparativos de Fase 3 en China enfrentan directamente a rezafungina contra caspofungina. Las oportunidades futuras en espacios no cubiertos incluyen formas farmacéuticas pediátricas, candidatos a terapia oral escalonada y regímenes de combinación dirigidos a la resistencia emergente.
Líderes de la industria global de caspofungina
Cipla Inc.
Fresenius SE & Co. KGaA (Fresenius Kabi)
Merck & Co., Inc.
Athenex, Inc.
Juno Pharmaceuticals
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Global de Caspofungina
- Merck
- Fresenius
- Cipla
- Sun Pharmaceuticals Industries
- Gland Pharma
- Alvogen
- Juno Pharmaceuticals
- Athenex Inc.
- Sanofi
- Stanex Drugs Pvt Ltd.
- Pfizer
- Sandoz (Novartis)
- Viatris (Hikma)
- Dr. Reddy’s Laboratories
- Accord Healthcare
- Baxter
- Xellia Pharmaceuticals
- Sagent Pharmaceuticals
- Cadila Healthcare (Zydus)

Oportunidades de mercado y perspectivas futuras
Las actualizaciones impulsadas por la gestión hospitalaria y la seguridad están creando un espacio en blanco a corto plazo en torno a la optimización de protocolos, en lugar de una simple expansión de volumen. En Europa, la EMA emitió una DHPC en septiembre de 2025 y completó la evaluación del PRAC en noviembre de 2025 sobre el riesgo de fracaso del tratamiento cuando la caspofungina se usa con membranas de poliacrilonitrilo (PAN) durante la terapia de reemplazo renal continuo. Ese resultado está impulsando a los hospitales a refinar las vías antifúngicas compatibles con la TRRC, la selección de membranas y las alertas de informática farmacéutica. Los proveedores que puedan brindar apoyo en educación, conjuntos de pedidos alineados con el etiquetado y orientación sobre formularios en torno a los casos de uso en UCI, incluidos los flujos de trabajo de TRRC, tienen una palanca directa para proteger la utilización en entornos de alta agudeza.
El formato del producto y la confiabilidad del suministro también siguen siendo oportunidades prácticas, dada la dependencia del mercado de polvos liofilizados estériles y la carga operativa de la preparación intravenosa en los hospitales. La expansión del acceso a viales genéricos conformes y de suministro constante, y la ampliación de los flujos de trabajo hospitalarios listos para usar o listos para preparar (incluida la premezcla cuando sea factible), pueden reducir el tiempo de preparación y el riesgo de errores, al mismo tiempo que se alinean con la presión de las adquisiciones por disponibilidad confiable. El mantenimiento continuo de la información de prescripción actualizada, incluida la actualización de la emc de enero de 2026 para la caspofungina de Viatris en el Reino Unido, también señala una gestión activa del ciclo de vida que respalda la confianza institucional y la participación en licitaciones.
Recent Industry Developments in Mercado Global de Caspofungina
- Enero de 2026: Fresenius Kabi USA, LLC mantuvo actualizada la información de prescripción para el acetato de caspofungina para inyección en el listado DailyMed de EE. UU. Mantener el etiquetado actualizado respalda la compra ininterrumpida por parte de mayoristas y hospitales, y refuerza las expectativas de cumplimiento para los proveedores de inyectables estériles que compiten tanto en confiabilidad como en precio.
- Julio de 2025: Hangzhou Sino-US Huadong Pharmaceutical Co., Ltd. recibió la aprobación de la FDA de EE. UU. para una ANDA de acetato de caspofungina para inyección. La aprobación añadió otra fuente de suministro genérico aprobada por la FDA para las concentraciones de 50 mg y 70 mg, aumentando la intensidad competitiva en las licitaciones institucionales y fortaleciendo la redundancia de suministro para los formularios hospitalarios.
- Abril de 2025: La Autoridad Reguladora de Productos Sanitarios de Irlanda publicó un informe de evaluación pública para una autorización de producto de caspofungina, lo que refleja la actividad continua del ciclo de vida de las presentaciones de caspofungina en los mercados europeos. Dichas actualizaciones respaldan el acceso continuo al mercado a través de los canales de adquisición de la UE que dependen de la documentación actual de calidad y seguridad para inyectables estériles.


Mercado Global de Caspofungina Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado registra los ingresos generados por la caspofungina (acetato de caspofungina) utilizada para infecciones fúngicas sistémicas, medidos en las principales geografías donde se compra y administra, en gran parte en entornos hospitalarios y clínicos.
Exclusiones de alcance: excluye candidatos en desarrollo de equinocandinas orales, usos veterinarios, sustitutos compuestos y flujos comerciales independientes de API que no representan el uso de dosis final por parte del paciente.
Descripción general de la segmentación
- Por indicación
- Candidiasis
- Aftas (orofaríngeas)
- Otras indicaciones (aspergilosis, neutropenia febril)
- Por canal de distribución
- Farmacias hospitalarias
- Farmacias minoristas
- Farmacias en línea
- Por forma farmacéutica
- Polvo liofilizado (infusión IV)
- Bolsa de infusión IV premezclada
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza por anclar el uso clínico y el etiquetado aprobado, y luego mapea cómo el medicamento se traslada desde el suministro hasta la administración al paciente. Nos basamos en fuentes públicas como el etiquetado de medicamentos de la FDA y las actualizaciones de seguridad, la orientación sobre enfermedades fúngicas de los CDC, los materiales de gestión antimicrobiana y antifúngica de la OMS, y las estadísticas de salud de la OCDE para comprender los entornos de tratamiento y las señales de demanda. Cuando es necesario, se utilizan revistas revisadas por pares para verificar las tendencias en la carga de candidiasis invasiva y aspergilosis, y para contrastar los cambios en la resistencia y las menciones de brotes.
También utilizamos informes anuales de empresas, presentaciones a inversores y cobertura de prensa reputada para seguir los cambios de cartera, los lanzamientos y los cambios de fabricación que pueden mover el suministro y los precios. Los sitios web de asociaciones comerciales y los portales de adquisiciones nacionales ayudan a confirmar el comportamiento de las licitaciones en los canales hospitalarios, especialmente para inyectables. Se utilizan suscripciones de pago selectas para finanzas empresariales y monitoreo de noticias, búsquedas de patentes y verificación de importación-exportación a nivel de envío cuando están disponibles. Estos ejemplos no son exhaustivos, y se revisan muchas otras fuentes públicas para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas primarias y encuestas
El trabajo primario se centra en validar qué impulsa los volúmenes de caspofungina y los precios realizados en la atención de rutina, incluyendo farmacéuticos hospitalarios, médicos especialistas en enfermedades infecciosas, equipos de adquisiciones y distribuidores. También hablamos con roles de fabricación y regulatorios para confirmar la continuidad del suministro, el momento de las licitaciones y los patrones típicos de descuento, y luego refinamos los supuestos en APAC, EMEA y las Américas para que el modelo no dependa del comportamiento de compra de una sola región.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | CXOs: 15% | APAC: 42% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% | EMEA: 31% |
| Actores más pequeños: 15% | Gerentes: 55% | Américas: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque descendente en el que la demanda del entorno de tratamiento se reconstruye a partir de señales de infecciones fúngicas invasivas, indicadores de actividad hospitalaria y patrones de utilización de medicamentos que se validaron durante las entrevistas, y luego se convierte en ingresos utilizando puntos de precio a nivel país. Para mantener los cálculos prácticos, utilizamos insumos como las tendencias del grupo de riesgo relacionado con UCI y trasplantes, la intensidad de la gestión antifúngica, los volúmenes de hospitalización por infecciones graves, las participaciones del uso de equinocandinas en los protocolos relevantes y la duración típica del curso de dosificación para pacientes adultos. Debido a que la caspofungina es principalmente un inyectable utilizado en atención aguda, también verificamos el momento de las licitaciones hospitalarias y cualquier interrupción del suministro que pueda desplazar temporalmente los volúmenes.
Los resultados se corroboran con aproximaciones ascendentes selectivas, como el precio muestreado por vial multiplicado por el número estimado de viales por curso de tratamiento, y se contrastan con un pequeño conjunto de verificaciones de proveedores y canales. Los totales se ajustan cuando estas verificaciones muestran brechas consistentes. Cuando los datos de un país están incompletos, se utilizan mercados cercanos con vías de atención similares como referencia, seguido de un ajuste conservador basado en la retroalimentación de expertos. Para la previsión, aplicamos un análisis de escenarios respaldado por tendencias de variables a corto plazo (carga de infecciones y capacidad hospitalaria), y luego incorporamos la progresión esperada del ASP basada en la penetración de genéricos y el comportamiento de descuento en licitaciones.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones para que los saltos inusuales no se trasladen a las cifras finales. Comparamos los ingresos modelados con señales independientes, como las tendencias de actividad hospitalaria y de UCI, los anuncios de adquisiciones públicas y los movimientos de precios observados para los medicamentos hospitalarios inyectables, y corregimos los valores atípicos antes de la aprobación final. Si una variación es impulsada por un evento específico, como un reinicio de licitación, un nuevo participante o un cambio de suministro, se vuelve a verificar el supuesto y se recalculan los bloques del país relacionado.
El informe se actualiza anualmente, y se activan actualizaciones provisionales cuando ocurren eventos materiales, como cambios importantes de precios, interrupciones notables del suministro o acciones regulatorias. Antes de la entrega, los analistas realizan una revisión final sobre el momento de conversión de divisas, la coherencia de precios del año base y las últimas señales públicas para que los clientes reciban una visión actualizada.
Comparación de la estimación de Mordor Intelligence del mercado de caspofungina con otras estimaciones publicadas
Los valores publicados para la caspofungina a menudo difieren porque el mercado es lo suficientemente pequeño como para que las decisiones de precios y canales puedan mover los totales, y porque las empresas no siempre utilizan la misma base de año y moneda. Las diferencias también provienen de si los cálculos se centran únicamente en las compras hospitalarias o intentan distribuir el uso entre canales farmacéuticos más amplios.
Una brecha impulsada por la actualización es común en este mercado, ya que los reinicios de licitaciones y los descuentos de genéricos pueden cambiar rápidamente los ASP realizados, e incluso un pequeño cambio en el mes de conversión de divisas puede desplazar los totales en USD. Al fijar los precios a un año constante, verificar nuevamente las últimas señales de adquisición y utilización antes de la aprobación final, y aplicar un paso de progresión de ASP consistente, Mordor Intelligence reduce la desviación de una actualización a la siguiente de una manera que es fácil de auditar hasta los insumos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 701,23 millones de USD (2026) | |
| Consultoría global A | 672,81 millones de USD (2026) | Utiliza un año de inicio de pronóstico similar, pero su alcance se apoya más en las divisiones de canales de distribución y puede subestimar la variabilidad del descuento en licitaciones hospitalarias, lo que afecta los ASP realizados para inyectables. |
| Consultoría regional B | 475,77 millones de USD (2025) | Ancla el mercado en un año base más temprano y una visión de crecimiento más baja, y la base de precios parece estar menos vinculada al momento de las licitaciones, lo que puede comprimir los totales cuando la erosión de precios de genéricos se aplica de manera demasiado amplia. |
La tabla muestra que la elección del año y la construcción del precio son los mayores impulsores de la dispersión, más que los supuestos de volumen puro. Nuestro enfoque se mantiene trazable porque los volúmenes están vinculados a señales del entorno de tratamiento, y los precios se manejan con un momento de divisa explícito y una lógica de descuento que puede revisarse cuando las condiciones del mercado cambien.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado global de caspofungina?
El mercado de caspofungina generó 701,23 millones de USD en 2026 y se proyecta que alcance los 857,93 millones de USD en 2031.
¿Quiénes son los actores clave en el mercado global de caspofungina?
Cipla Inc., Fresenius SE & Co. KGaA (Fresenius Kabi), Merck & Co., Inc., Athenex, Inc. y Juno Pharmaceuticals son las principales empresas que operan en el mercado global de caspofungina.
¿Qué segmento muestra el crecimiento más rápido?
Las aftas orofaríngeas son la indicación de más rápido crecimiento, avanzando a una CAGR del 5,61% hasta 2031 en medio de un número creciente de pacientes inmunosuprimidos.
¿Qué región tiene la mayor participación en el mercado global de caspofungina?
América del Norte retuvo el 39,92% de los ingresos de 2025 debido a su sofisticada infraestructura hospitalaria, amplia cobertura de seguros y sólidos programas de administración.
Última actualización de la página el:



