
Tamaño y Participación del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del mercado en el año base (2025) | 4.95 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.96 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.16 % |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón por Mordor Intelligence
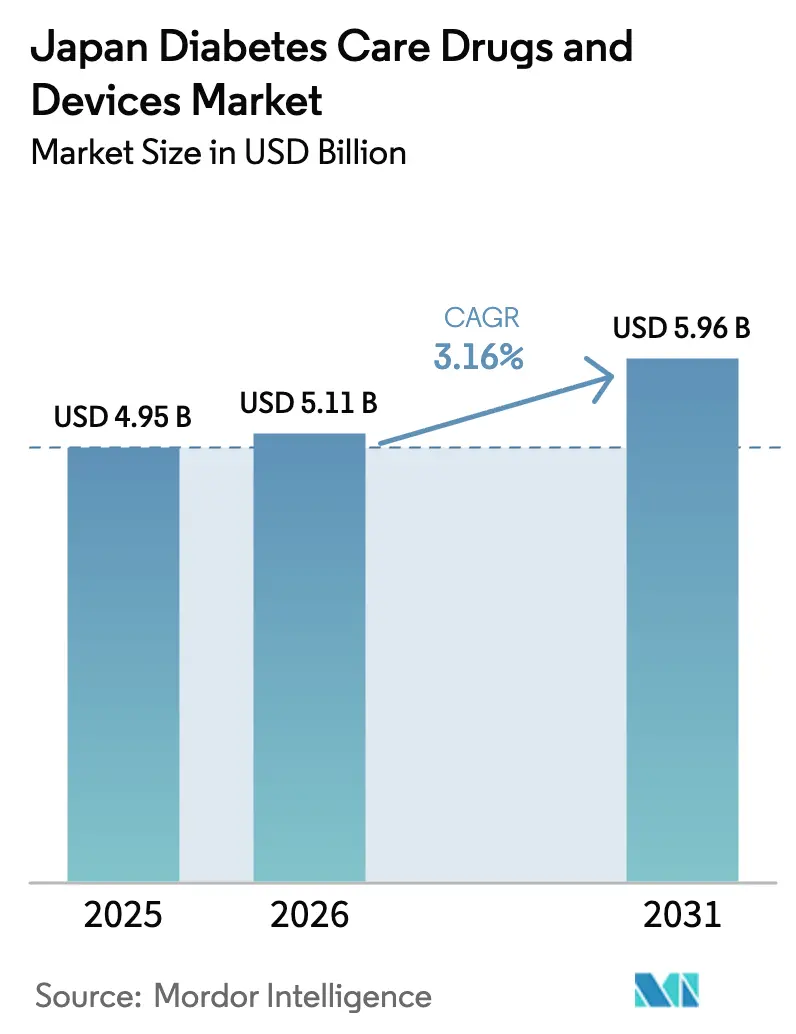
Se espera que el tamaño del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón crezca de USD 4,95 mil millones en 2025 a USD 5,11 mil millones en 2026 y se prevé que alcance USD 5,96 mil millones en 2031 a una CAGR del 3,16% durante 2026-2031.
El panorama sanitario para la diabetes en Japón está experimentando una transformación significativa impulsada por cambios demográficos y patrones de estilo de vida cambiantes. El país enfrenta desafíos únicos con su población que envejece rápidamente, con proyecciones que indican que las personas de 65 años o más constituirán el 31,4% de la población total para 2030. Esta transición demográfica va acompañada de una creciente urbanización y la adopción de estilos de vida sedentarios, particularmente entre la población en edad de trabajar. Según estudios recientes, más de la mitad de las personas de entre 18 y 44 años con diabetes tipo 2 en Japón pertenecen a las clases de obesidad I-IV, lo que pone de relieve la creciente preocupación por los problemas de salud relacionados con el estilo de vida. La convergencia de estos factores ha creado un complejo desafío sanitario que requiere soluciones innovadoras y enfoques integrales de gestión.
El mercado está siendo testigo de una revolución tecnológica significativa, particularmente en la integración de tecnología para la diabetes y soluciones de salud digital. En enero de 2023, la Universidad Médica de Sapporo anunció planes para aprovechar la tecnología de IA en el tratamiento de la diabetes, utilizando los datos de salud individuales de los pacientes para mejorar los resultados del tratamiento. Este avance tecnológico se complementa con el desarrollo de sofisticados dispositivos de monitoreo y sistemas de gestión. Por ejemplo, en marzo de 2023, Health2Sync se asoció con Biocorp para integrar datos de insulina del Tapón Mallya en su última versión de la aplicación, lo que demuestra el movimiento de la industria hacia soluciones de atención sanitaria conectada.
El sistema de salud japonés continúa evolucionando sus políticas de reembolso para mejorar el acceso a soluciones avanzadas de gestión de la diabetes. Un desarrollo notable ocurrió en mayo de 2023, cuando el Ministerio de Salud, Trabajo y Bienestar de Japón aprobó la ampliación de la cobertura de reembolso para el Dexcom G6 para incluir a todas las personas con diabetes que utilizan insulina al menos una vez al día. Este cambio de política ha hecho que el monitoreo continuo de glucosa en tiempo real sea accesible para más de un millón de personas adicionales que viven con diabetes en Japón. Dichos desarrollos reflejan el compromiso del sistema de salud con la adopción de tecnologías innovadoras al tiempo que garantiza una accesibilidad más amplia.
Datos epidemiológicos recientes de la Federación Internacional de Diabetes indican que la prevalencia de diabetes en adultos japoneses se sitúa en aproximadamente el 11,8%, afectando a unos 11 millones de adultos a partir de 2022. Esta significativa carga de enfermedad ha impulsado un cambio en los modelos de prestación de atención sanitaria, con un énfasis creciente en la atención preventiva y las estrategias de intervención temprana. Los proveedores de atención sanitaria están adoptando enfoques más personalizados para la gestión de la diabetes, incorporando factores como la predisposición genética, los patrones de estilo de vida y la respuesta individual a los tratamientos. Esta evolución en la prestación de atención está respaldada por la integración de plataformas de salud digital, capacidades de monitoreo remoto y herramientas de participación del paciente, creando un enfoque más integral y centrado en el paciente para la gestión de la diabetes. El enfoque en los avances en productos farmacéuticos para la diabetes y medicamentos antidiabéticos es central en estos esfuerzos, garantizando que se disponga de opciones de tratamiento eficaces.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón
Creciente Prevalencia de la Diabetes que Fomenta la Investigación y el Tratamiento
La creciente prevalencia de la diabetes en Japón, impulsada por diversos factores genéticos y ambientales que incluyen la sobrealimentación, la falta de actividad física y la obesidad resultante, está creando una necesidad urgente de mayor investigación y opciones de tratamiento. Según los informes de 2022 de la Federación Internacional de Diabetes, aproximadamente el 11,8% de los adultos en Japón (alrededor de 11 millones de personas) fueron afectados por la diabetes, lo que pone de relieve la escala significativa de este desafío de salud. Esta situación se complica aún más por el envejecimiento de la población de Japón, con aquellos de 65 años o más que comprenden el 30,1% de la población total en 2023, con expectativa de alcanzar el 31,4% para 2030. La población de edad avanzada típicamente experimenta etapas más avanzadas de la enfermedad y a menudo recibe tratamiento insuficiente, lo que requiere el desarrollo de enfoques terapéuticos más efectivos y dispositivos de monitoreo, incluidos medicamentos antidiabéticos y dispositivos de administración de insulina.
La creciente carga de la diabetes relacionada con la obesidad es particularmente preocupante, con estudios recientes publicados en Diabetes Therapy (febrero de 2024) que indican que más de la mitad de las personas de entre 18 y 44 años con diabetes tipo 2 en Japón pertenecen a la clase de obesidad I-IV u obesidad central, a menudo mostrando un control glucémico deficiente con niveles de HbA1c ≥ 7%. Esta tendencia ha impulsado avances tecnológicos significativos, ejemplificados por desarrollos como el innovador dispositivo de monitoreo de glucosa en sangre de Provigate Inc. que se centra en los biomarcadores de albúmina glicada (AG). Además, las empresas están persiguiendo activamente iniciativas de investigación y desarrollo, como lo demuestra la integración en marzo de 2023 de la aplicación de Health2Sync con el sistema de monitoreo de insulina Mallya Cap de Novo Nordisk, lo que muestra el compromiso de la industria con el desarrollo de tecnología para la diabetes y productos de atención diabética más sofisticados y fáciles de usar.
Iniciativas de Apoyo Gubernamental para Restringir la Propagación de la Diabetes
El gobierno japonés ha implementado iniciativas y programas de apoyo integrales destinados a controlar la diabetes mediante estrategias preventivas efectivas, programas de detección y campañas de concientización. La Ley de Promoción de la Salud, que entró en vigor en 2003, exige una cobertura de seguro médico universal y controles de salud regulares, con aproximadamente el 50% de los adultos que se someten a exámenes de salud anuales a través de programas laborales o comunitarios. Estos esfuerzos sistemáticos de detección han sido cruciales para identificar a las personas de alto riesgo de manera temprana, permitiendo una intervención y un tratamiento oportunos. Además, el Ministerio de Salud, Trabajo y Bienestar ha establecido programas especializados como el Programa de Prevención del Agravamiento de la Nefropatía Diabética (DNAAP), que se centra en prevenir la progresión de las complicaciones diabéticas y optimizar los costos de atención sanitaria.
Los desarrollos recientes en el apoyo gubernamental han incluido ampliaciones significativas en la cobertura de reembolso para tecnologías avanzadas de gestión de la diabetes. Por ejemplo, en diciembre de 2022, el sistema de seguro médico japonés introdujo una nueva categoría titulada C150,
que amplió la cobertura para los dispositivos de monitoreo continuo de glucosa a todas las personas que requieren autoinyección diaria de insulina. A esto le siguieron ampliaciones similares en mayo de 2023, cuando el Ministerio de Salud, Trabajo y Bienestar aprobó una cobertura de reembolso más amplia para varios dispositivos de MCG, haciendo que estas soluciones avanzadas de monitoreo sean accesibles para más de un millón de personas adicionales que viven con diabetes en Japón. Estas iniciativas, combinadas con el compromiso del gobierno con la educación sobre la diabetes y la atención centrada en el paciente, demuestran un enfoque integral para abordar los crecientes desafíos de la gestión de la diabetes en el país.
Análisis de Segmentos
Segmento de Dispositivos de Gestión en el Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón
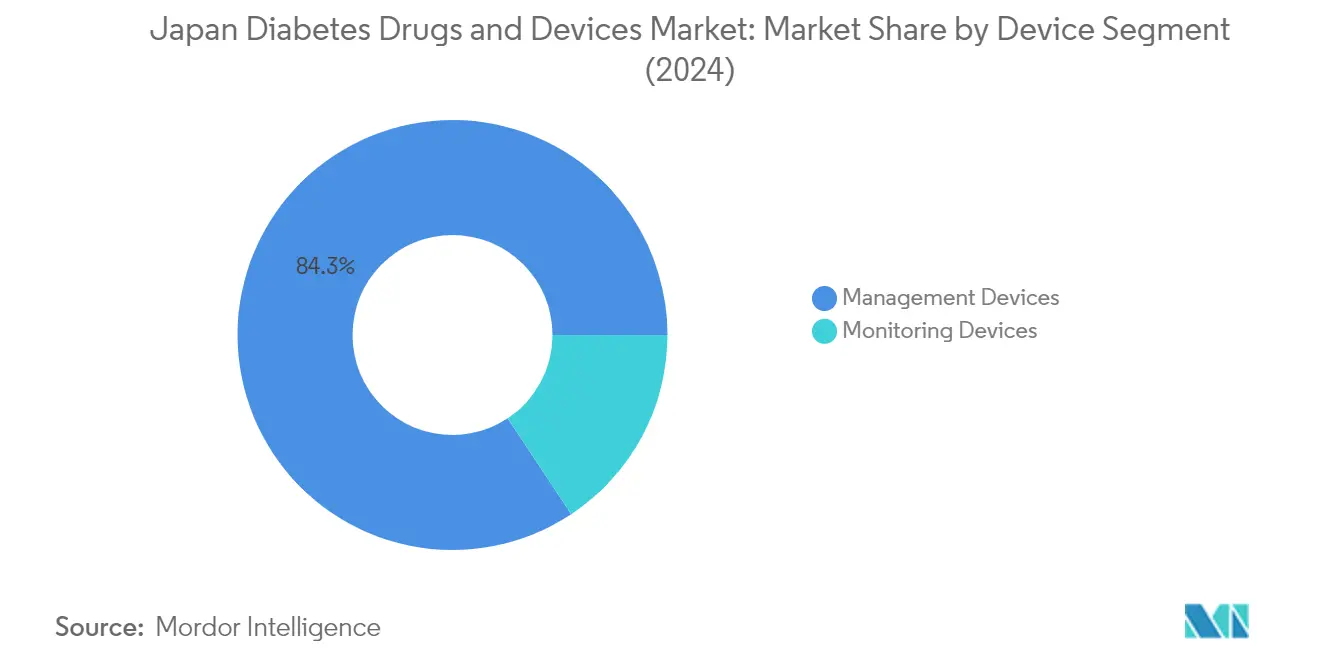
Los dispositivos de gestión dominan el mercado de medicamentos y dispositivos para el cuidado de la diabetes en Japón, comandando aproximadamente el 83,35% de la participación de mercado en 2025. Esta significativa presencia en el mercado se atribuye a la cartera integral de productos del segmento, que incluye dispositivos de administración de insulina, jeringas de insulina, cartuchos de insulina y dispositivos de pluma para diabetes. El dominio del segmento está impulsado particularmente por los dispositivos de pluma para diabetes, que tienen la mayor participación dentro de los dispositivos de gestión debido a su conveniencia y creciente adopción entre los pacientes con diabetes en Japón. La robusta disponibilidad de empresas que ofrecen dispositivos de pluma para diabetes y otros dispositivos de gestión, junto con los avances tecnológicos en los sistemas de dispositivos de administración de insulina, ha fortalecido aún más la posición de este segmento en el mercado. Además, la creciente población con diabetes en Japón y la creciente demanda de sistemas eficientes de administración de insulina han contribuido a la sustancial participación de mercado del segmento.
Segmento de Dispositivos de Monitoreo en el Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón
El segmento de dispositivos de monitoreo está emergiendo como la categoría de más rápido crecimiento en el mercado de medicamentos y dispositivos para el cuidado de la diabetes en Japón, con una tasa de crecimiento proyectada de aproximadamente el 8,61% durante 2026-2031. Este crecimiento acelerado está impulsado principalmente por la creciente adopción de sistemas de monitoreo continuo de glucosa (MCG) y dispositivos de automonitoreo de glucosa en sangre. La expansión de la cobertura de reembolso para dispositivos de MCG, como el Dexcom G6, por parte del sistema de seguro médico japonés ha contribuido significativamente a esta trayectoria de crecimiento. Los avances tecnológicos en dispositivos de monitoreo, incluida la integración de inteligencia artificial y la mejora de la precisión en la medición de glucosa, están impulsando aún más el crecimiento del segmento. El creciente enfoque en la atención sanitaria preventiva y la creciente preferencia por el monitoreo continuo de glucosa entre los pacientes con diabetes también han sido factores clave que impulsan la rápida expansión del segmento en el mercado japonés.
Análisis de Segmentos: Por Medicamentos
Segmento de Medicamentos Antidiabéticos Orales en el Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón
El segmento de medicamentos antidiabéticos orales domina el mercado de medicamentos y dispositivos para el cuidado de la diabetes en Japón, comandando aproximadamente el 76% de la participación de mercado en 2024. Esta sustancial presencia en el mercado se atribuye a la creciente prevalencia de la diabetes tipo 2 en Japón y a la creciente preferencia por los medicamentos orales entre los pacientes. El crecimiento del segmento está respaldado además por los patrones consistentes de prescripción de biguanidas, inhibidores de la dipeptidil peptidasa-4 e inhibidores del cotransportador de sodio-glucosa 2 entre los proveedores de atención sanitaria japoneses, en línea con las recomendaciones de las guías actuales. El dominio del segmento también está reforzado por el bajo costo y la fácil forma de consumo de los medicamentos orales, lo que los convierte en la opción preferida tanto para los proveedores de atención sanitaria como para los pacientes en el manejo de la diabetes.
Segmento de Medicamentos Inyectables No Insulínicos en el Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón
Se proyecta que el segmento de medicamentos inyectables no insulínicos exhiba la tasa de crecimiento más alta de aproximadamente el 6% durante el período de pronóstico 2024-2029. Este crecimiento acelerado está impulsado principalmente por la creciente adopción de agonistas del receptor GLP-1 y su comprobada eficacia en el manejo de la diabetes tipo 2. El crecimiento del segmento se ve además reforzado por desarrollos recientes como el lanzamiento de la inyección subcutánea Mounjaro por parte de Eli Lilly Japan y Mitsubishi Tanabe Pharma Corporation en 2023. La eficacia de la semaglutida de administración semanal en pacientes japoneses con diabetes mellitus tipo 2, particularmente en casos donde otras terapias no han logrado la reducción objetivo en los niveles de HbA1c, ha contribuido significativamente a la expansión del segmento.
Segmentos Restantes en el Mercado de Medicamentos para la Diabetes en Japón
Los segmentos de medicamentos de insulina y medicamentos combinados continúan desempeñando roles vitales en el mercado de medicamentos para la diabetes en Japón. El segmento de medicamentos de insulina mantiene su importancia a través de productos establecidos como Lantus XR y Toujeo, particularmente entre pacientes de edad avanzada y aquellos con mayor duración de la enfermedad. Mientras tanto, el segmento de medicamentos combinados ofrece soluciones integrales de control de glucosa a través de combinaciones de dosis fijas, como iGlarLixi, que ha mostrado resultados prometedores en pacientes japoneses que requieren intensificación del tratamiento. Estos segmentos complementan el mercado general al proporcionar diversas opciones de tratamiento para diferentes poblaciones de pacientes y necesidades terapéuticas específicas.
Panorama Competitivo
Principales Empresas en el Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón
El panorama competitivo se caracteriza por la fuerte presencia tanto de gigantes farmacéuticos globales como de especialistas en dispositivos médicos que están invirtiendo activamente en innovación de productos y expansión de mercado. Las empresas se están enfocando en desarrollar soluciones avanzadas de gestión farmacéutica para la diabetes que integren tecnologías digitales, inteligencia artificial y dispositivos conectados para proporcionar opciones de atención integrales. Las asociaciones estratégicas entre empresas farmacéuticas y empresas tecnológicas se están volviendo cada vez más comunes para mejorar las ofertas de productos y el alcance en el mercado. Los actores del mercado están enfatizando el desarrollo de dispositivos fáciles de usar y sistemas de administración de insulina más efectivos, mientras trabajan simultáneamente en la expansión de sus redes de distribución y la mejora del acceso al mercado a través de la cobertura de reembolso. También existe una tendencia notable hacia la localización de productos y servicios para atender mejor las necesidades específicas del sistema de salud japonés y la población de pacientes.
Mercado Dominado por Conglomerados Sanitarios Globales
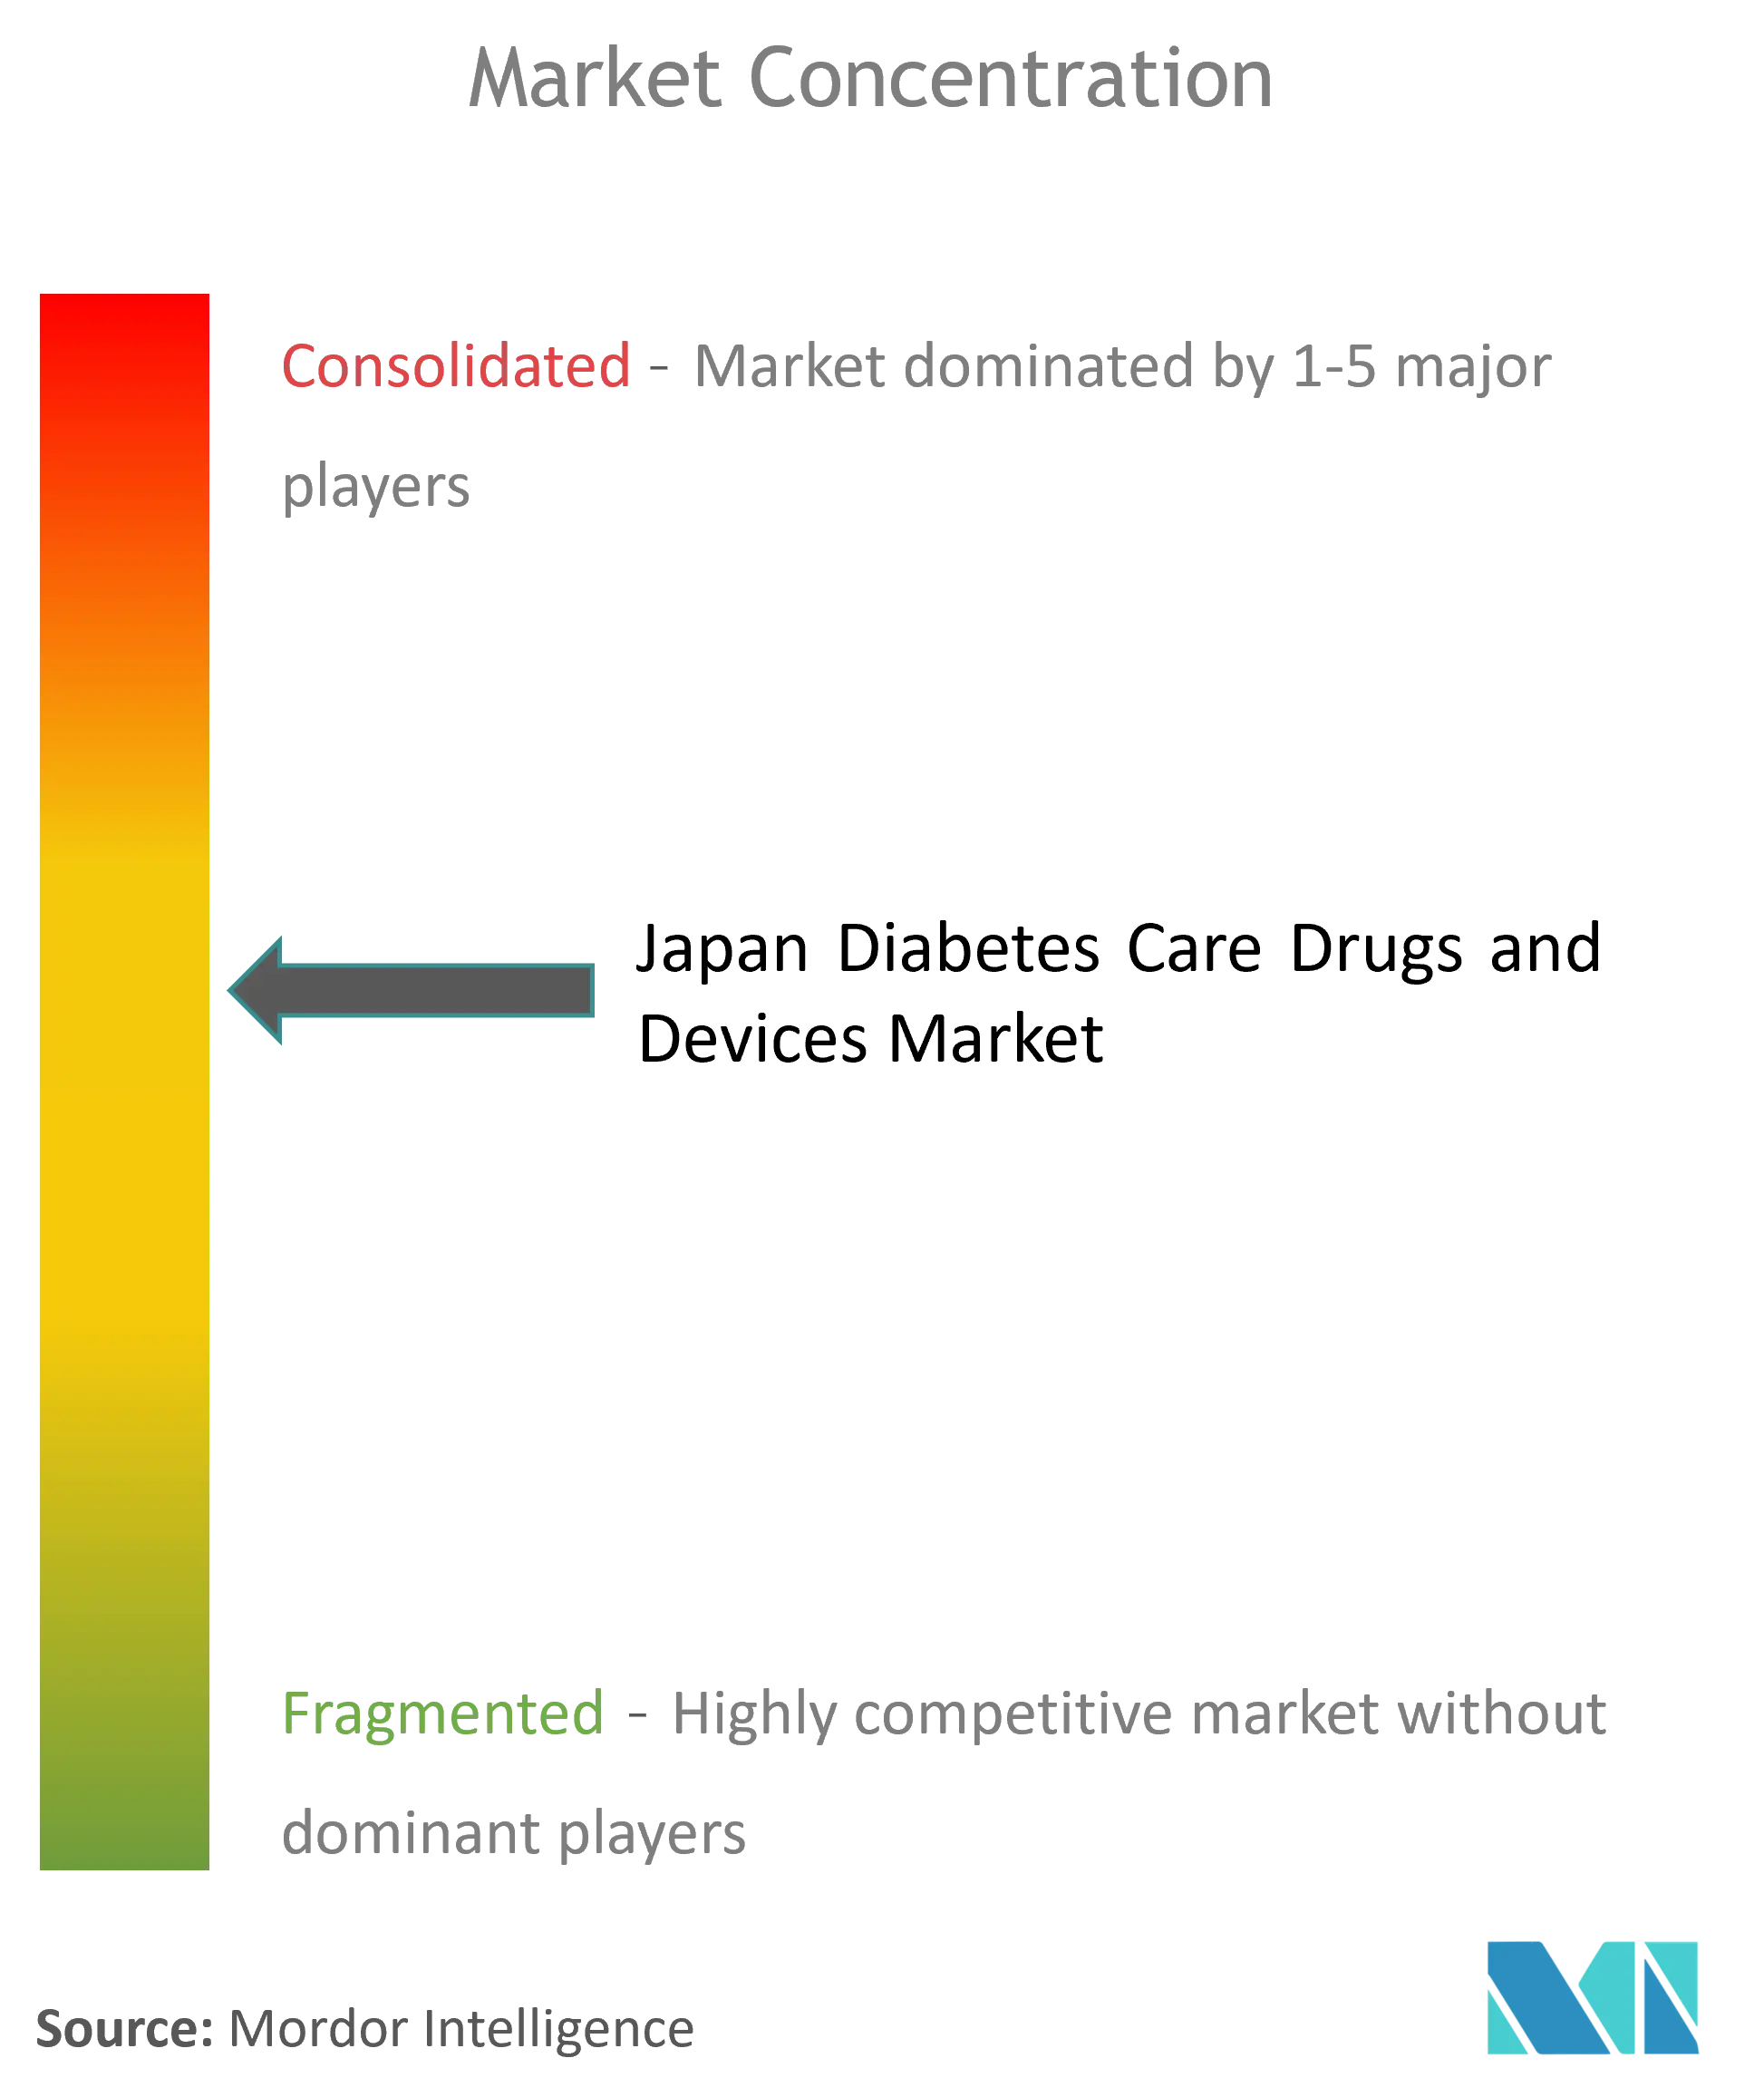
El mercado japonés de medicamentos y dispositivos para la diabetes exhibe una estructura relativamente consolidada, con los principales conglomerados sanitarios globales que mantienen posiciones significativas en el mercado a través de su presencia establecida y carteras de productos integrales. Estas empresas aprovechan sus amplias capacidades de investigación y desarrollo, sólidas redes de distribución y fuertes recursos financieros para mantener su ventaja competitiva. Los actores locales, aunque presentes en el mercado, operan principalmente a través de asociaciones y acuerdos de licencia con líderes globales, contribuyendo a la naturaleza colaborativa del mercado.
El mercado demuestra un entorno dinámico para fusiones y adquisiciones, con empresas que buscan activamente fortalecer su posición en el mercado a través de consolidaciones estratégicas y adquisiciones de tecnología. Los actores globales se están enfocando cada vez más en adquirir empresas locales o formar empresas conjuntas para mejorar su comprensión del mercado japonés y mejorar sus capacidades de distribución. Esta tendencia es particularmente evidente en el segmento de dispositivos para la diabetes, donde el avance tecnológico y la innovación son factores clave del crecimiento del mercado.
La Innovación y la Localización Impulsan el Éxito en el Mercado
El éxito en el mercado japonés de medicamentos y dispositivos para la diabetes depende cada vez más de la capacidad de las empresas para innovar al tiempo que se adaptan a las necesidades sanitarias locales y los requisitos regulatorios. Los participantes establecidos en el mercado se están enfocando en desarrollar soluciones integradas de gestión tecnológica para la diabetes que combinen medicamentos, dispositivos y plataformas digitales para proporcionar opciones de atención integrales. Las empresas también están invirtiendo en construir relaciones sólidas con los proveedores de atención sanitaria y garantizar el cumplimiento de los estrictos estándares de calidad y seguridad de Japón, mientras trabajan estrechamente con las autoridades reguladoras para obtener aprobaciones oportunas para nuevos productos.
Para los nuevos participantes y los actores en crecimiento, el éxito radica en identificar y abordar las brechas específicas del mercado mientras se desarrollan asociaciones estratégicas con actores establecidos para aprovechar las redes de distribución existentes. Las empresas deben demostrar ventajas terapéuticas claras o innovaciones tecnológicas que se alineen con el enfoque del sistema de salud japonés en la atención preventiva y el monitoreo del paciente. El entorno regulatorio, aunque desafiante, proporciona oportunidades para las empresas que pueden navegarlo de manera efectiva mientras mantienen altos estándares de calidad y generan confianza con los proveedores de atención sanitaria y los pacientes. El desarrollo de productos para el cuidado diabético que cumplan con estos criterios es crucial para obtener una ventaja competitiva.
Líderes de la Industria de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón
Novo Nordisk A/S
Medtronic
Insulet Corporation
Sanofi
Eli Lilly and Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Las oportunidades de atención a la diabetes en Japón se están expandiendo en torno a la simplificación terapéutica y un acceso más amplio a la monitorización avanzada y la administración automatizada de insulina (AID). En el lado farmacológico, la actividad del MHLW y la PMDA entre 2024 y 2026 incluyó aprobaciones para opciones de insulina semanal (por ejemplo, la insulina icodec de Novo Nordisk, Awiqli) y enfoques combinados (como combinaciones de insulina más GLP-1 citadas en los registros de aprobación de 2026), lo que favorece regímenes más simples para la diabetes tipo 2 que requiere insulina.
En el lado de los dispositivos, la ampliación de la cobertura de reembolso para MCG (incluida la cobertura ampliada del Dexcom G6 a usuarios de insulina al menos una vez al día) y la expansión de mayo de 2026 de las indicaciones del Medtronic MiniMed 780G a niños de 2 años en adelante crean espacio para que los fabricantes y las plataformas digitales amplíen la oferta de MCG conectados, bombas y plumas inteligentes en una base de pacientes más amplia. El espacio en blanco futuro se concentra en vías de atención integradas que conectan fármacos, sensores y apoyo a la decisión en un único flujo de trabajo para pacientes y clínicas. Japón muestra impulso en este sentido a través de programas hospitalarios y de la industria que utilizan IA y datos conectados, incluida la iniciativa de tratamiento de la diabetes orientada a la IA de la Universidad Médica de Sapporo e integraciones de aplicaciones con dispositivos como Health2Sync con el Mallya Cap de Biocorp, comercializado en Japón por Novo Nordisk. Esa dirección deja margen para competir en interoperabilidad (de sensor a bomba, de pluma a aplicación), usabilidad apta para niños y personas mayores, y servicios de monitorización remota listos para clínicas alineados con la infraestructura de cribado y gestión de enfermedades crónicas de Japón.
Desarrollos recientes del sector
- Julio de 2026: Innervision lanzó un nuevo producto en Japón relacionado con dispositivos de atención a la diabetes. El lanzamiento añade otra opción al ecosistema de dispositivos y respalda enfoques más amplios de gestión de pacientes en el mercado.
- Mayo de 2026: Medtronic recibió la aprobación del MHLW para ampliar la función SmartGuard en el MiniMed 780G e incluir a pacientes pediátricos de 2 años en adelante. La actualización regulatoria aumenta la base de pacientes abordable y respalda una adopción más amplia de la administración automatizada de insulina en Japón.
- Febrero de 2026: Novo Nordisk obtuvo la aprobación del MHLW para la fabricación y distribución de Xultophy (insulina icodec/semaglutida) para la diabetes tipo 2 en tratamiento con insulina. La aprobación respalda una farmacoterapia integrada en las vías de dispositivos y monitorización, y añade más opciones de tratamiento de alta eficacia en Japón.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado se define como el valor de los fármacos y dispositivos de atención a la diabetes vendidos para uso en Japón, en los canales de compra minorista e institucional, durante los años históricos y de previsión indicados.
Exclusiones del alcance: la estimación excluye los servicios más amplios de diabetes y los suministros hospitalarios generales que no se utilizan directamente para tratar, administrar o monitorizar la terapia de la diabetes.
Descripción general de la segmentación
- Por Tipo de Producto
- Dispositivos
- Dispositivos de Monitoreo
- Dispositivos de Automonitoreo de Glucosa en Sangre
- Monitoreo Continuo de Glucosa en Sangre
- Dispositivos de Gestión
- Bomba de Insulina
- Jeringas de Insulina
- Plumas Desechables
- Otros
- Dispositivos de Monitoreo
- Medicamentos
- Medicamentos Antidiabéticos Orales
- Medicamentos de Insulina
- Otros
- Dispositivos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza construyendo una imagen específica de Japón de la demanda de tratamiento y monitorización de la diabetes, y luego la relaciona con lo que suele reembolsarse y comprarse. Nos basamos en indicadores de salud pública y utilización de fuentes como el Ministerio de Salud, Trabajo y Bienestar de Japón, el Instituto Nacional de Salud Pública, la serie de estadísticas sanitarias de la OCDE y el Observatorio Mundial de la Salud de la OMS, que nos ayudan a anclar el número de pacientes y la intensidad de la atención.
Para traducir la demanda en valor de mercado, también utilizamos presentaciones y materiales para inversores de empresas cotizadas relevantes, publicaciones de sociedades y asociaciones médicas de buena reputación, y literatura clínica y de resultados revisada por pares que aclara los cambios en la combinación de terapias. Paralelamente, recurrimos a suscripciones de pago que respaldan datos financieros e inteligencia empresarial, bases de datos de patentes y datos comerciales a nivel de envíos cuando ayudan a verificar las tendencias de flujo de dispositivos. Las fuentes documentales aquí enumeradas son ilustrativas y no exhaustivas, y utilizamos otras referencias públicas y de pago para la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que las fuentes documentales no pueden responder con claridad, especialmente la combinación actual entre fármacos antidiabéticos orales, terapias de insulina y dispositivos de monitorización y gestión de la glucosa. Hablamos con una combinación de clínicos, responsables de adquisiciones y farmacia hospitalaria, distribuidores y expertos de la industria especializados en dispositivos en todo Japón, de modo que las hipótesis sobre la intensidad del tratamiento, la adopción de la monitorización continua de glucosa y la evolución de los precios pudieran corregirse antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 26% | CXO: 15% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 18% | Gerentes: 44% |
Dimensionamiento del mercado y previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la prevalencia de la diabetes en Japón, la proporción de pacientes tratados y la intensidad terapéutica se convierten en grupos de demanda anual para fármacos y para el uso de dispositivos, que luego se traducen en valor utilizando los patrones de precios y reembolso observados. Después de construir la vista agregada, la corroboramos con aproximaciones selectivas de abajo hacia arriba, como puntos de precio a nivel de producto muestreados multiplicados por volúmenes probables en canales clave, además de verificaciones cruzadas con proveedores y distribuidores para ajustar los totales cuando aparecen brechas.
Algunos rasgos distintivos del mercado que dan forma sustancial al modelo incluyen la combinación de pacientes entre diabetes tipo 1 y tipo 2, la proporción de pacientes con insulina frente a regímenes orales, la trayectoria de adopción de la monitorización continua de glucosa frente a las tiras de automonitorización, los ciclos de reemplazo y consumo de sensores y tiras de prueba, y las revisiones de precios y actualizaciones de reembolso específicas de Japón. Para la previsión, nos basamos en un análisis de escenarios respaldado por el consenso de expertos primarios, donde cada escenario refleja trayectorias realistas de adopción de dispositivos, cambio de terapia y erosión o estabilización de precios. Cuando las entradas de abajo hacia arriba están incompletas para categorías más pequeñas, escalamos utilizando ratios de categorías adyacentes validados en entrevistas, y luego los verificamos de nuevo frente al grupo de demanda total.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias capas de verificación para que las cifras finales no dependan de un único conjunto de datos o hipótesis. Comparamos los resultados con señales independientes, como el número de pacientes, la proporción de tratamiento, las tasas de consumo típicas de dispositivos y los movimientos de precios y reembolso visibles públicamente, y luego revisamos cualquier variación importante antes de la aprobación final.
Si aparece una anomalía, se revisan las hipótesis relevantes y, cuando es necesario, se vuelve a contactar a los expertos para confirmar si se produjo un cambio real en el mercado o si un dato no era comparable. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando cambios importantes en las políticas, cambios en las directrices clínicas o shocks de demanda afectan sustancialmente las perspectivas. Antes de la entrega, un analista realiza una revisión adicional para garantizar que los clientes reciban la vista actualizada más reciente.
Tamaño del mercado de fármacos y dispositivos de atención a la diabetes de Japón según Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para los fármacos y dispositivos de atención a la diabetes de Japón pueden variar incluso cuando el tema suena idéntico, porque el límite del producto, el año utilizado como base y la lógica de precios no siempre coinciden. Las diferencias también aparecen cuando una estimación se basa más en el precio de lista, mientras que otra se basa más en el precio reembolsado o en el momento del envío.
Los principales factores de brecha suelen provenir de si los suministros de monitorización de venta libre se cuentan de manera consistente, cómo se anualizan los consumibles de monitorización continua de glucosa, y si el valor del fármaco refleja el precio neto después de las revisiones de precios típicas de Japón. El momento de la conversión de divisas y la frecuencia de actualización también son relevantes, ya que un pequeño ajuste en el precio o la adopción en un mercado maduro puede desplazar el total del año base declarado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,95 mil millones de USD (2025) | |
| Asociación Industrial A | 5,40 mil millones de USD (2025) | Esta cifra parece aplicar una canasta de dispositivos más amplia, en la que los consumibles relacionados con la monitorización de glucosa y los suministros adyacentes pueden contarse de manera más expansiva, y los precios no siempre están alineados con los niveles reembolsados. |
| Consultoría Global B | 4,30 mil millones de USD (2025) | Esta estimación parece más conservadora en cuanto a la penetración de la monitorización continua de glucosa y puede aplicar una erosión de precios más rápida, lo que puede reducir el valor de los dispositivos incluso cuando el número de pacientes es similar. |
La tabla muestra una dispersión clara, y en el modelo de Mordor Intelligence el total de fármacos y dispositivos se construye a partir de la demanda de pacientes tratados y los ciclos de consumo específicos de cada categoría, con los consumibles de dispositivos y la fijación de precios vinculada al reembolso tratados de forma explícita en lugar de combinarse en un promedio único. Cuando el alcance y los precios se hacen trazables a unas pocas entradas repetibles, el valor de mercado resultante se vuelve más fácil de explicar, poner a prueba y actualizar utilizando nuevas señales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón?
Se espera que el tamaño del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón alcance USD 5,11 mil millones en 2026 y crezca a una CAGR del 3,16% para alcanzar USD 5,96 mil millones en 2031.
¿Cuál es el tamaño actual del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón?
En 2026, se espera que el tamaño del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón alcance USD 5,11 mil millones.
¿Quiénes son los actores clave en el Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón?
Novo Nordisk A/S, Medtronic, Insulet Corporation, Sanofi y Eli Lilly and Company son las principales empresas que operan en el Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón.
¿Qué años cubre este Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Japón se estimó en USD 5,11 mil millones. El informe cubre el tamaño histórico del mercado de Medicamentos y Dispositivos para la Diabetes en Japón para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Medicamentos y Dispositivos para la Diabetes en Japón para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



