
Tamaño y Participación del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Alemania
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 5.62 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.86 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.24 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.33 % |
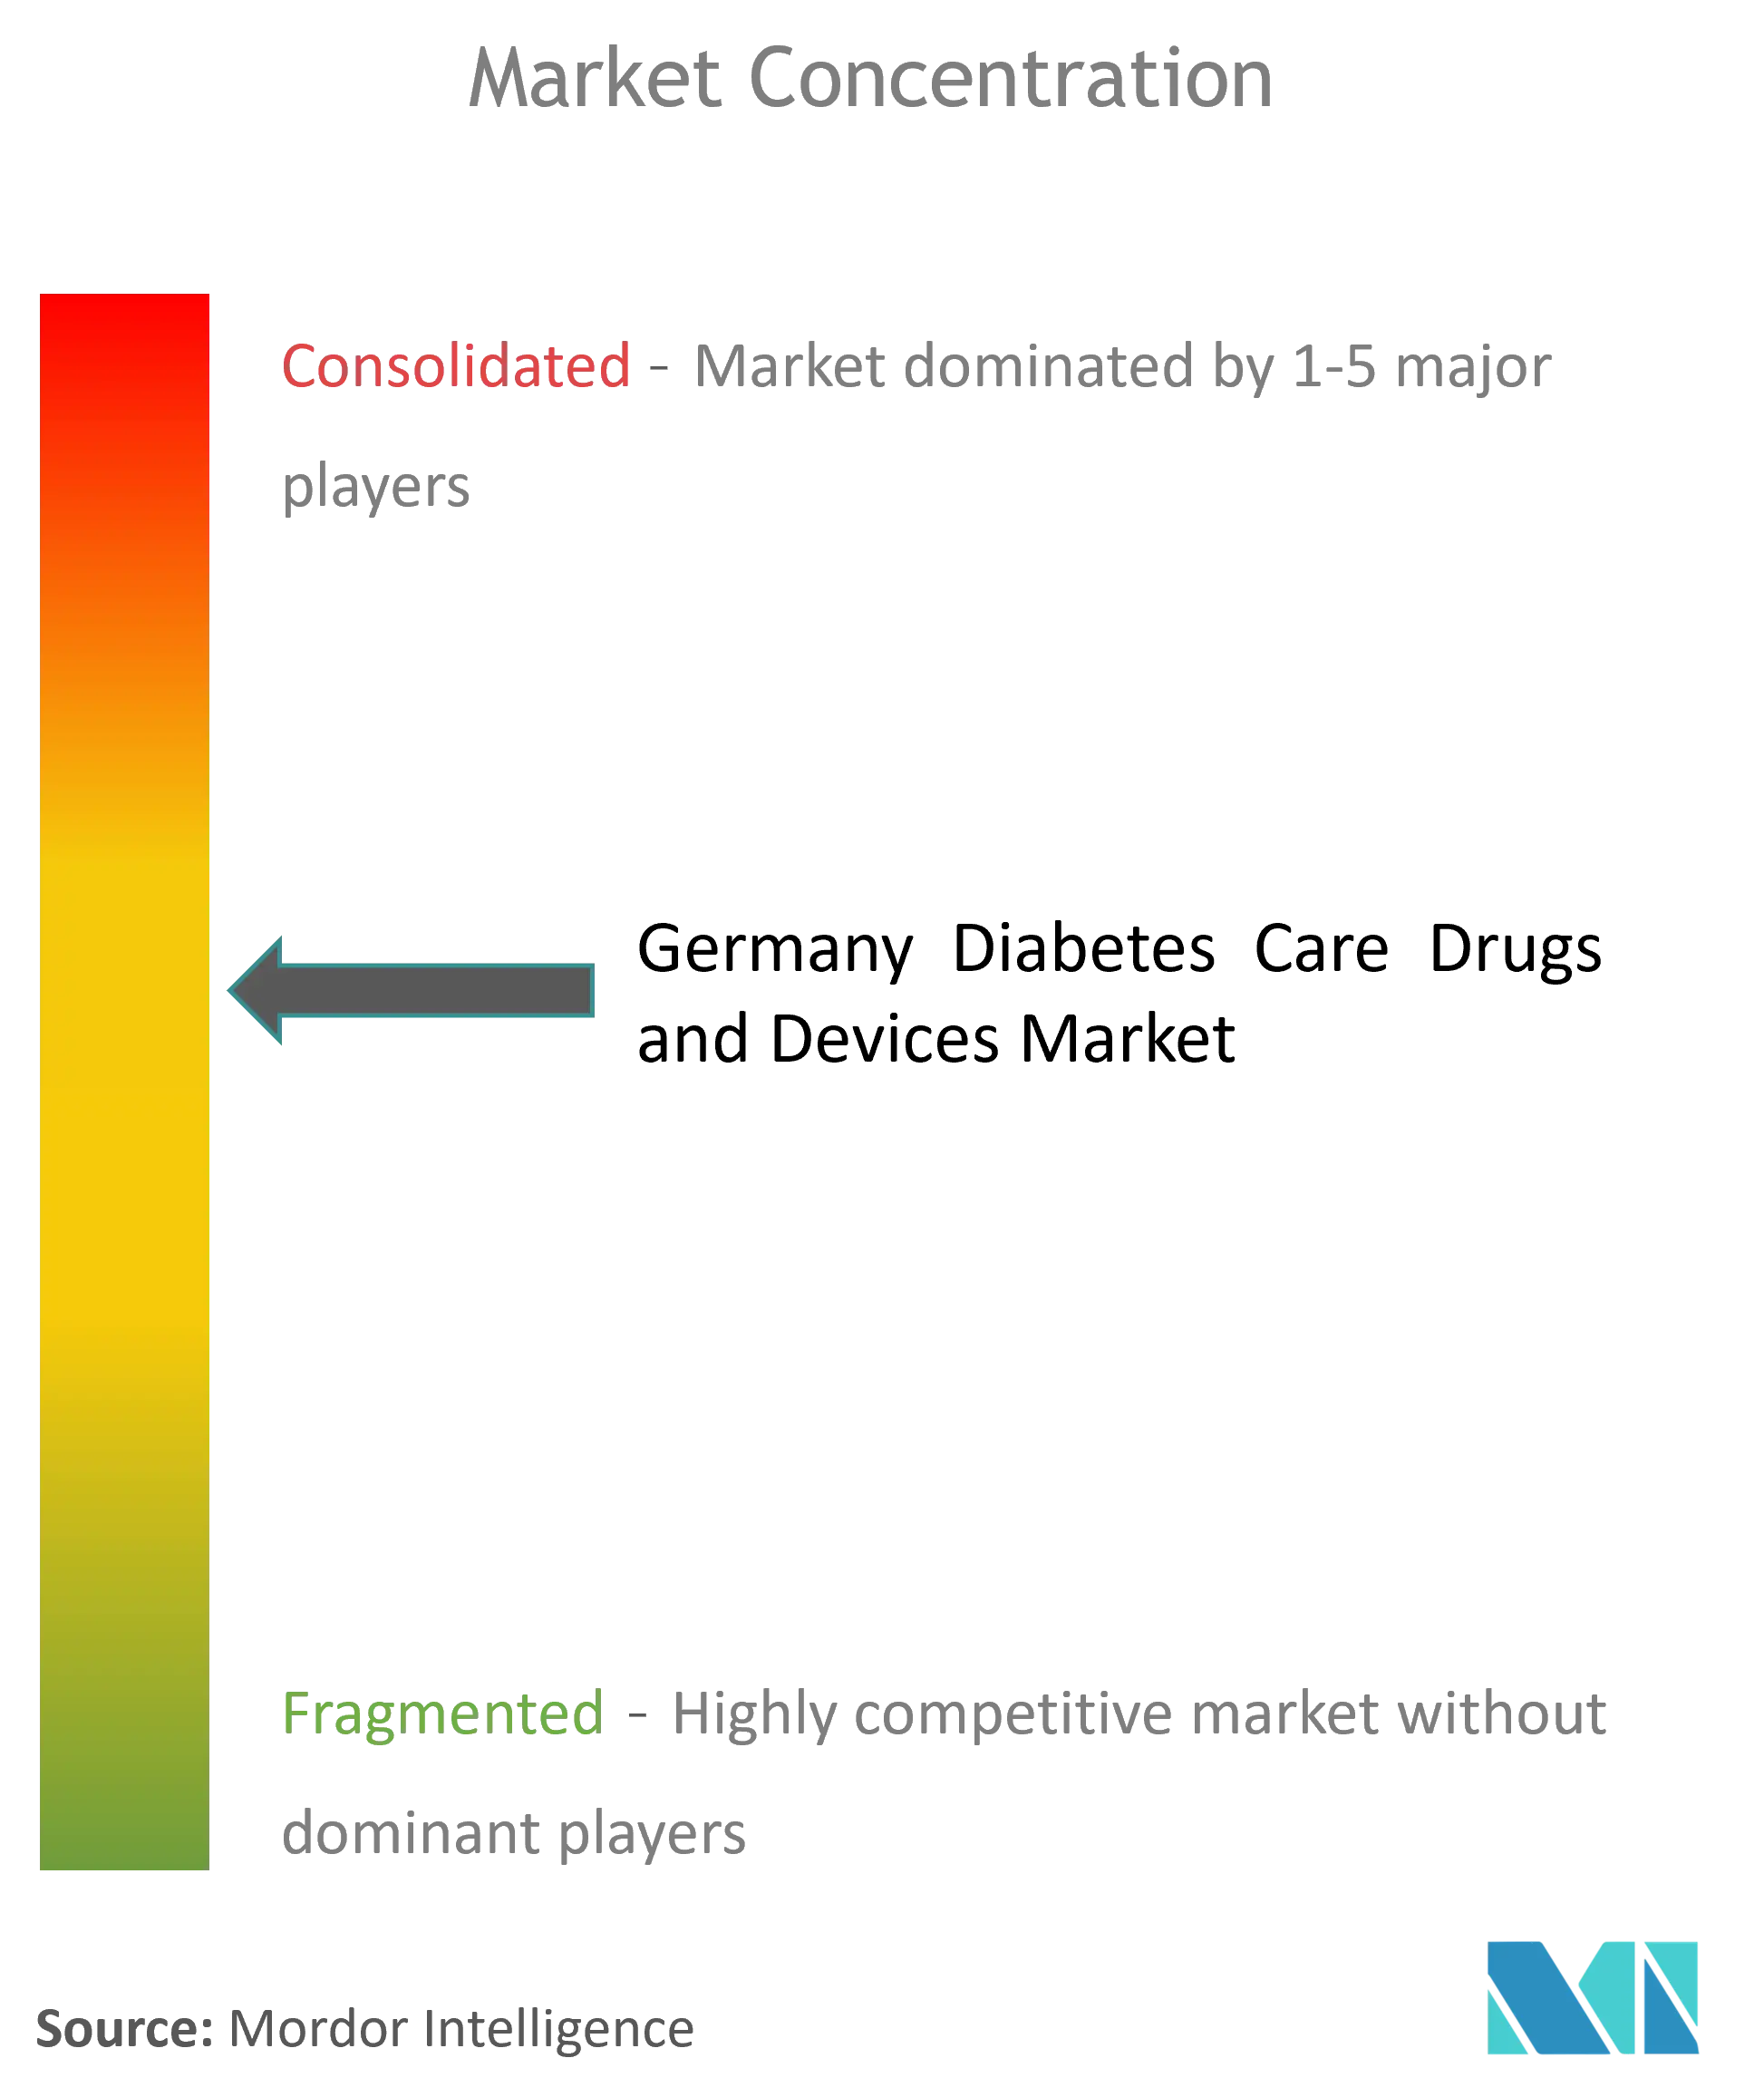
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Alemania por Mordor Intelligence
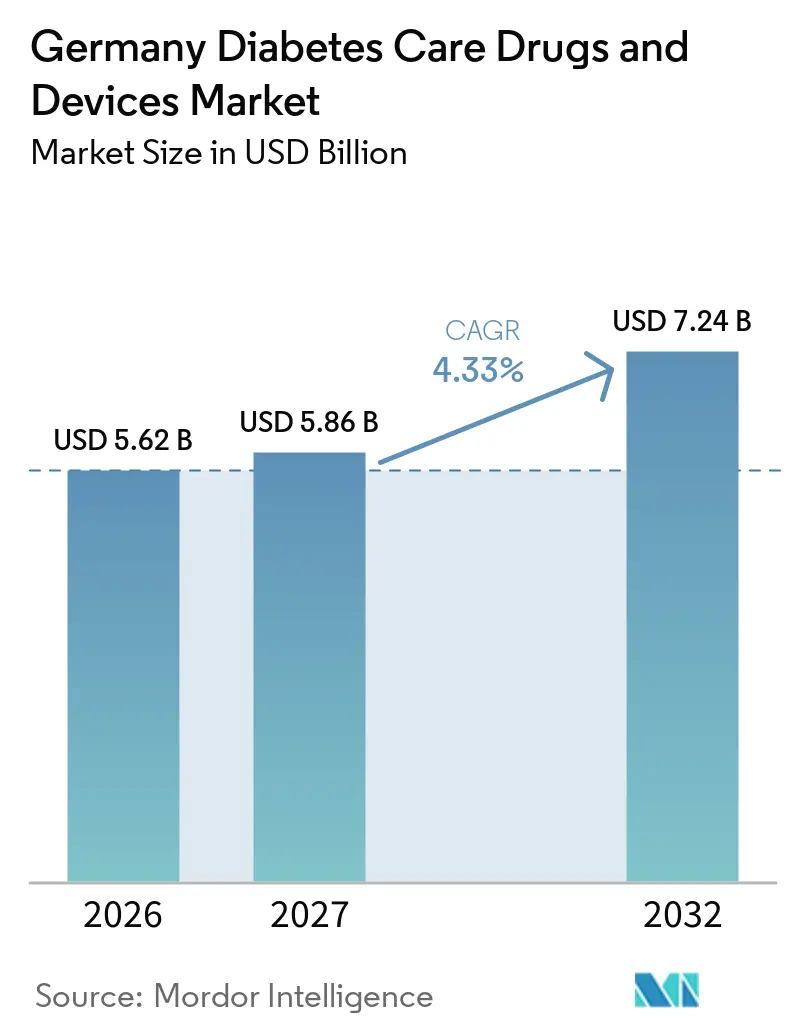
El tamaño del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Alemania fue valorado en 5,62 mil millones de USD en 2026 y se estima que crecerá desde 5,86 mil millones de USD en 2027 hasta alcanzar los 7,24 mil millones de USD en 2032, a una CAGR del 4,33% durante el período de pronóstico (2027-2032).
La pandemia de COVID-19 ha impactado significativamente el mercado de dispositivos para el cuidado de la diabetes. La prevalencia de la diabetes en pacientes hospitalizados con COVID-19 y la evidencia de que un mejor control glucémico puede mejorar los resultados y acortar las estancias hospitalarias en pacientes con SARS-CoV-2 ha llevado a una reducción de la diabetes mellitus. Se enfatiza la importancia del equipo terapéutico. La pandemia también ha destacado oportunidades para continuar y ampliar la innovación en el cuidado de la diabetes a través de consultas virtuales entre proveedores de atención médica y personas con diabetes y con tecnología para la diabetes. La gestión de crisis ha generado un interés sin precedentes en la telemedicina por parte de pacientes y profesionales de la salud, eliminando muchas barreras regulatorias de larga data.
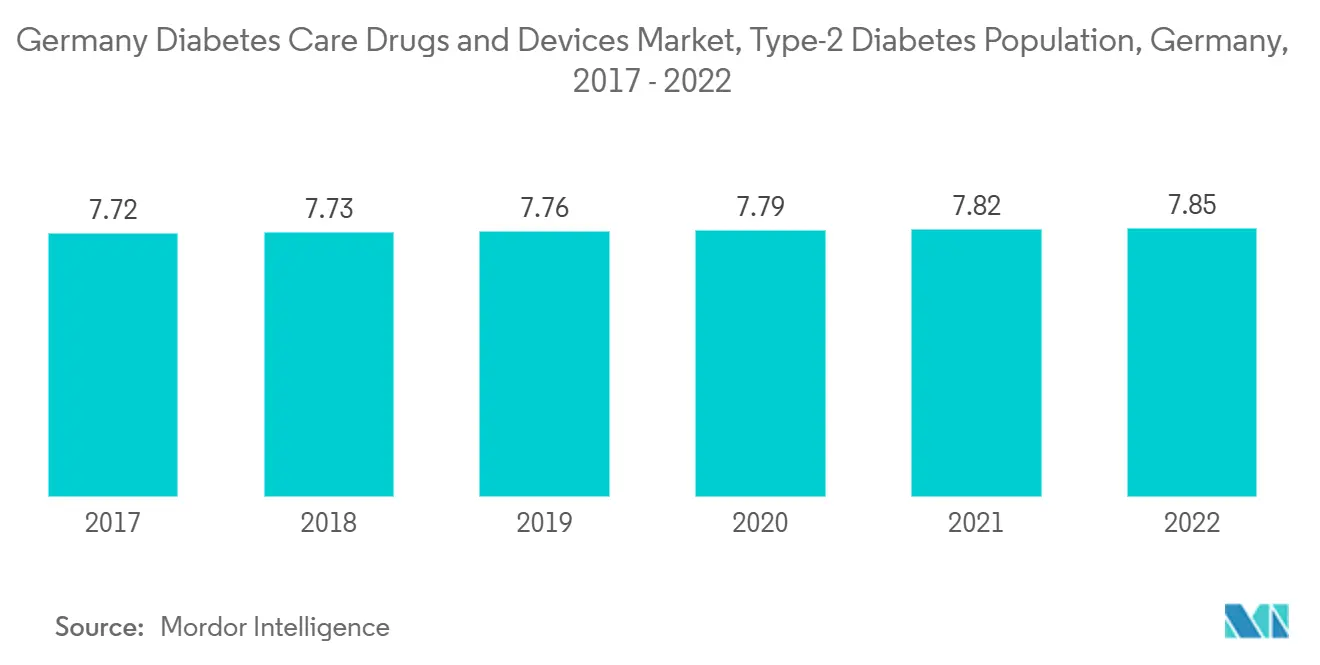
Los medicamentos y dispositivos para la diabetes están diseñados para estabilizar y controlar los niveles de azúcar en sangre en personas con diabetes. Los medicamentos antidiabéticos se han convertido en candidatos potenciales para tratar a pacientes diabéticos afectados por la infección por SARS-CoV-2 durante la pandemia de la enfermedad por coronavirus (COVID-19). Según el Centro Alemán de Diabetes (DDZ), al menos el 7,2% de la población alemana tiene actualmente diabetes, y se espera que la tendencia aumente significativamente en los próximos 20 años. Se ha observado que la tasa de nuevos diagnósticos de diabetes tipo 1 y tipo 2 está aumentando, principalmente debido a la obesidad, la dieta poco saludable y la falta de ejercicio. Los rápidos aumentos en la incidencia y prevalencia de la diabetes y los costos de atención médica indican un incremento en el uso de medicamentos antidiabéticos.
Alemania es uno de los países desarrollados y, en lo que respecta a la atención médica, es un país desarrollado. Tecnologías como el monitoreo continuo de glucosa en sangre y las bombas de infusión de insulina han sido adoptadas en Alemania antes que en otros países en desarrollo. Además, las políticas de reembolso y fijación de precios están altamente reguladas, lo que impulsa el mercado y aumenta la aceptación de nuevas tecnologías avanzadas. Las oportunidades de mercado para los actores en el mercado alemán de dispositivos para el cuidado de la diabetes incluyen numerosas introducciones de nuevos productos, mayor colaboración internacional en investigación para avances tecnológicos y mayor educación pública sobre la diabetes.
Por lo tanto, se espera que los factores anteriores impulsen el crecimiento del mercado durante el período de pronóstico.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Alemania
Se espera que el segmento de monitorización continua de glucosa registre la mayor tasa de crecimiento durante el período de previsión
Se proyecta que el segmento de monitoreo continuo de glucosa en sangre crecerá a una CAGR de aproximadamente el 5,6% durante el período de pronóstico.
Según el Observatorio Europeo de Sistemas y Políticas de Salud 2021, Alemania cuenta con el sistema de seguro social más antiguo del mundo (GKV). El seguro de salud es obligatorio. Las personas cuyos ingresos superan ciertos límites o pertenecen a determinados grupos ocupacionales pueden optar por salir del seguro de salud estatutario e inscribirse en un seguro de salud privado (PKV). Aproximadamente el 11% de la población tiene seguro de salud privado y el 89% tiene seguro de salud estatutario. El seguro cubre a todos los residentes legales, pero solo el 0,1% de la población no tiene seguro de salud.
La frecuencia de observación de los niveles de glucosa depende del tipo de diabetes, que varía de paciente a paciente. Los pacientes diabéticos de tipo 1 deben verificar sus niveles de glucosa en sangre a intervalos regulares, supervisar sus niveles de glucosa en sangre y ajustar la dosis de insulina. Por lo tanto, si un paciente realiza 5-6 pruebas diarias, el gasto ordinario en tiras reactivas puede superar los 100 USD al mes. Estos gastos se suman a los ya elevados costos del manejo de la diabetes y contribuyen al desarrollo de la industria. El equipo de monitoreo continuo de glucosa (MCG) representa con precisión los patrones y tendencias de glucosa en sangre en comparación con las tareas diarias de verificación de niveles de glucosa en períodos establecidos.
Los dispositivos de monitoreo continuo de glucosa se han convertido en una opción muy popular frente a los glucómetros portátiles de punción digital disponibles en la industria para la comodidad de los pacientes diabéticos. Los equipos de monitoreo continuo de glucosa se están volviendo menos costosos con la llegada de nuevas tecnologías, como la integración con teléfonos móviles, lo que probablemente impulsará el desarrollo del segmento durante el período de pronóstico.
Aumento de la prevalencia de la diabetes
La prevalencia de la diabetes en Alemania ha aumentado de manera alarmante en los últimos años. Una persona diabética necesita varias correcciones a lo largo del día para mantener niveles normales de azúcar en sangre, incluyendo medicamentos antidiabéticos orales, o monitorizar la glucosa en sangre e ingerir carbohidratos adicionales. Se ha observado que la tasa de nuevos diagnósticos de diabetes tipo 1 y tipo 2 está aumentando, principalmente debido a la obesidad, la dieta poco saludable y la falta de ejercicio. Los rápidos aumentos en la incidencia y prevalencia de la diabetes y el gasto en atención médica indican un mayor uso de medicamentos y dispositivos para la diabetes.
La diabetes es un problema de salud importante y uno de los retos extraordinarios para los sistemas de atención médica en toda Alemania. La prevalencia de la diabetes conocida de tipo 1 y tipo 2 en la población adulta de habla alemana es elevada, junto con un número considerable de pacientes que aún no han sido diagnosticados con la enfermedad. Debido al envejecimiento de la población y a un estilo de vida poco saludable, se espera que la prevalencia de la diabetes tipo 2 aumente de manera constante durante los próximos años. Una atención de alta calidad, como una monitorización adecuada, la comparación de factores de riesgo y una autogestión activa, son fundamentales para prevenir complicaciones en pacientes de habla alemana con diabetes tipo 2.
Los agentes antidiabéticos orales están disponibles en todo el mundo y se recomiendan para su uso cuando se requiere la gestión del estilo de vida y la escalada del tratamiento de la diabetes tipo 2. Las formulaciones orales suelen ser los medicamentos de primera elección para el tratamiento de la diabetes tipo 2 debido a su amplio rango de eficacia, seguridad y mecanismos de acción. Los medicamentos antidiabéticos ayudan a las personas con diabetes a controlar su condición y reducir el riesgo de complicaciones diabéticas. Las personas con diabetes pueden necesitar tomar medicamentos antidiabéticos durante toda su vida para controlar los niveles de azúcar en sangre y evitar la hipoglucemia o la hiperglucemia. Los medicamentos antidiabéticos orales tienen la ventaja de ser fáciles de usar y de bajo coste. Esto los ha convertido en una alternativa atractiva a la insulina, lo que lleva a una mayor aceptación y una mejor adherencia al tratamiento.
En Alemania, las estrictas directrices gubernamentales y las favorables regulaciones de la Organización Mundial de la Salud (OMS) alientan a las empresas a desarrollar productos innovadores. La penetración de estos productos en el mercado alemán respaldará los estudios de investigación clínica en organizaciones locales, facilitará la gestión y acelerará el proceso de descubrimiento. La diabetes puede verse como una enfermedad gestionada por datos, y los ejemplos de recopilación de datos de salud y tratamiento del mundo real proporcionan información para la gestión integrada y personalizada de enfermedades crónicas. Tanto los pacientes como los cuidadores de personas con diabetes comparten decisiones de tratamiento utilizando datos metabólicos, terapéuticos y de estilo de vida recopilados de forma continua. La diabetes es un problema de salud importante y uno de los principales desafíos para el sistema de atención médica en toda Alemania. El aumento de la incidencia, la prevalencia y la progresión de la enfermedad han impulsado el desarrollo de nuevos medicamentos que ofrecen opciones de tratamiento adicionales para los pacientes con diabetes. Las oportunidades de mercado para los actores del mercado alemán de medicamentos para la diabetes incluyen numerosos lanzamientos de nuevos productos, mayor colaboración internacional en investigación para avances tecnológicos y mayor educación pública sobre la diabetes.
Panorama competitivo
El mercado alemán de medicamentos y dispositivos para el cuidado de la diabetes está moderadamente consolidado, con actores clave como Abbott, Roche, Dexcom, Medtronic, Novo Nordisk, Sanofi, Eli Lilly e Insulet que compiten a través de la innovación de productos, colaboraciones estratégicas y expansión de portafolio. El mercado se caracteriza por una fuerte adopción de sistemas de monitoreo continuo de glucosa (MCG), bombas de insulina, plumas de insulina conectadas y terapias de insulina avanzadas, respaldadas por el sólido marco de reembolso e infraestructura sanitaria de Alemania. Las empresas se centran cada vez más en soluciones integradas de gestión de la diabetes que combinan el monitoreo de glucosa, plataformas de salud digital y tecnologías de administración de insulina para mejorar los resultados de los pacientes y la adherencia al tratamiento, mientras que las inversiones continuas en investigación y desarrollo y la introducción de productos de próxima generación para el cuidado de la diabetes se espera que intensifiquen la competencia en el mercado.
Líderes de la Industria de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Alemania
-
Medtronic
-
Roche
-
Novo Nordisk
-
Sanofi
-
Omnipod
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
El conjunto de oportunidades en el cuidado de la diabetes en Alemania se está expandiendo en torno a las vías de atención conectada que combinan medicamentos, dispositivos y servicios habilitados digitalmente dentro del entorno regulado de reembolso del país. El enfoque más claro está en escalar los ecosistemas integrados de administración de insulina y monitoreo (MCG vinculado a bombas y algoritmos de administración automatizada de insulina), respaldado por la creciente adopción de sistemas integrados y la incipiente aceptación de tecnologías avanzadas para la diabetes en Alemania. Los programas de acompañamiento digital que apoyan la adherencia y el autocontrol también generan potencial de diferenciación, en particular cuando se ajustan a los flujos de trabajo del seguro obligatorio y a los requisitos de documentación.
Las perspectivas futuras de Alemania para los productos de cuidado de la diabetes están determinadas por expectativas más estrictas en materia de evidencia y datos para las soluciones de salud digital, junto con consideraciones sobre la cadena de suministro y los componentes de sensores y desechables. El Instituto Federal de Medicamentos y Dispositivos Médicos (BfArM) está vinculado al marco DiGA y, a partir del tercer trimestre de 2026, exigirá a los fabricantes de DiGA que presenten datos de uso cada seis meses, con el primer conjunto de datos previsto para el 15 de abril de 2027, lo que refuerza el papel de los datos del mundo real en el acceso al mercado. En el ámbito de los productos, los cambios en la terapia de la diabetes tipo 2 hacia los agonistas de GLP-1 y la continua integración de MCG con sistemas de circuito cerrado mantienen activos tanto los portafolios farmacéuticos como las plataformas de dispositivos. Los esfuerzos por reducir la volatilidad de costos de componentes para electrónica de sensores, química enzimática y adhesivos de grado médico respaldan estrategias de acceso más amplias en los canales de seguro obligatorio y privado.
Desarrollos recientes del sector
- Julio de 2026: Diabeloop: el sistema de administración automatizada de insulina (AID) DBLG2, integrado con la bomba de parche de insulina ViCentra Kaleido y el MCG Dexcom G7, se abrió para prescripción en Alemania. El lanzamiento amplía el acceso a la terapia avanzada integrada de bomba y MCG en el mercado alemán y respalda una adopción más amplia de los enfoques de gestión de la diabetes en circuito cerrado.
- Julio de 2026: Medtrum: la bomba de parche sin tubos Medtrum 300U se incluyó en el directorio Hilfsmittelnummer de Alemania para reembolso GKV. La vía de reembolso para una bomba de parche sin tubos de alta capacidad respalda la entrada de Medtrum al mercado y su posición de precios en el mercado alemán de dispositivos para diabetes.
- Julio de 2026: Novo Nordisk y Smartpatient: Novo Nordisk se asocia con Smartpatient para lanzar un programa de cuidado de la diabetes para diabetes tipo 2 en Alemania. El programa de atención digital amplía el compromiso de pagadores y pacientes y se alinea con las tendencias de atención integrada en Alemania.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado cubre los ingresos generados en Alemania por medicamentos para el cuidado de la diabetes y dispositivos para el cuidado de la diabetes utilizados para tratar, gestionar y monitorear la diabetes, con valores registrados en USD.
Exclusiones del alcance: Se excluyen los servicios hospitalarios generales, las visitas médicas, los diagnósticos generales de diabetes no vinculados a dispositivos de monitoreo de la diabetes y los productos de bienestar no médicos.
Descripción General de la Segmentación
- Dispositivos
- Dispositivos de monitorización
- Dispositivos de automonitorización de glucosa en sangre
- Monitorización continua de glucosa en sangre
- Dispositivos de gestión
- Bomba de insulina
- Jeringas de insulina
- Cartuchos de insulina
- Plumas desechables
- Dispositivos de monitorización
- Medicamentos
- Medicamentos antidiabéticos orales
- Medicamentos de insulina
- Medicamentos combinados
- Medicamentos inyectables no insulínicos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura inicial del mercado y para establecer anclas de demanda realistas para Alemania. Principalmente se utilizaron señales de salud pública y reembolso, que luego se conectaron con patrones de terapia y temas de adopción de dispositivos específicos del cuidado de la diabetes.
Las fuentes públicas comúnmente referenciadas incluyen estadísticas de salud alemanas y publicaciones sobre la carga de enfermedades, como publicaciones del Instituto Robert Koch, Estadísticas de Salud de la OCDE, indicadores de diabetes de la OMS, y tablas de salud y comercio de la Comisión Europea y Eurostat cuando son relevantes. También se revisaron informes anuales y presentaciones para inversores de fabricantes y distribuidores relevantes, junto con páginas de asociaciones y resúmenes de los principales congresos médicos cuando proporcionaron contexto específico de Alemania. Para las verificaciones de higiene del modelo, se utilizaron selectivamente suscripciones de pago que proporcionan inteligencia financiera empresarial, noticias y datos financieros, y bases de datos de patentes para comprender la innovación y los plazos. Las fuentes aquí enumeradas son ilustrativas y se utilizaron muchas otras referencias para la recopilación de datos, verificaciones cruzadas y aclaración de supuestos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar lo que las fuentes documentales no pueden mostrar completamente, incluida la combinación actual de terapias, los patrones de cambio, el comportamiento de utilización de dispositivos y cómo el reembolso y las licitaciones determinan los volúmenes unitarios. Se habló con una combinación de expertos clínicos, educadores en diabetes, partes interesadas en farmacia y distribución, y participantes del canal enfocados en dispositivos en toda Alemania para validar supuestos y alinear rangos realistas de precios y volúmenes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directores ejecutivos: 14% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 19% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo central parte de un conjunto de demanda descendente construido a partir de la prevalencia de diabetes en Alemania, la proporción tratada y la distribución terapéutica entre insulina, antidiabéticos orales, inyectables no insulínicos y combinaciones, luego conectado a normas promedio de dosificación o utilización. En el lado de los dispositivos, las unidades se reconstruyeron utilizando recuentos de usuarios y ciclos de reemplazo para categorías clave como el automonitoreo de glucosa en sangre (AMGS) y el monitoreo continuo de glucosa (MCG), y para herramientas de administración de insulina como plumas, bombas, jeringas, cartuchos y consumibles relacionados.
Para mantener los totales prácticos, se verificaron los resultados con aproximaciones ascendentes selectivas utilizando precios de venta promedio muestreados y volúmenes por canal, además de verificaciones de sentido a nivel de proveedor y distribuidor recopiladas en entrevistas. Los insumos más importantes incluyeron las tendencias de adopción reembolsada del MCG frente al AMGS, la penetración de bombas en cohortes de pacientes aplicables, los patrones típicos de frecuencia de pruebas, los cambios en la combinación hacia clases de medicamentos más nuevas y las expectativas de evolución de precios bajo la dinámica de precios y reembolso de Alemania. Los pronósticos se construyeron utilizando análisis de escenarios, con el escenario principal que refleja la visión experta más consistente sobre las curvas de adopción y la presión de precios, y escenarios alternativos utilizados para probar una penetración de dispositivos más rápida o más lenta. Donde las subcategorías más pequeñas tenían señales públicas escasas, las brechas se manejaron utilizando supuestos conservadores de ciclo de reemplazo y luego se revalidaron mediante llamadas de seguimiento.
Validación de Datos y Ciclo de Actualización
Los resultados del modelo se verifican con señales independientes como la matemática del conjunto de pacientes, la lógica de utilización por tipo de dispositivo y la tendencia implícita de gasto por paciente a lo largo del tiempo. Si un segmento muestra un salto brusco que no puede explicarse por un cambio en la prevalencia, la penetración, el reemplazo o el precio, los supuestos se revisan y se vuelve a contactar a los expertos para confirmar qué cambió.
Antes de la aprobación final, un segundo analista revisa los cálculos, las unidades, las conversiones de divisas y la coherencia entre los años históricos y los impulsores del pronóstico. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios en las normas de reembolso, actualizaciones notables de directrices o transiciones importantes de productos. Justo antes de la entrega, se realiza una revisión final para garantizar que la perspectiva refleje los datos públicos más recientes disponibles y los comentarios de las entrevistas.
Estimación del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Alemania de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las cifras publicadas para el cuidado de la diabetes en Alemania pueden parecer muy dispares porque los autores no siempre contabilizan la misma cesta, y pueden aplicar diferentes puntos de precio, plazos y supuestos de crecimiento. Otra fuente puede centrarse más en los dispositivos, o puede agrupar un gasto más amplio relacionado con la diabetes que no está directamente vinculado a medicamentos y herramientas de monitoreo y gestión utilizadas por los pacientes.
Algunas estimaciones amplían el mercado para incluir una gestión más amplia de la diabetes y un gasto más amplio en diagnóstico y atención, lo que eleva el valor. En esta estimación de Mordor Intelligence, el total se limita a los medicamentos para la diabetes más los dispositivos de monitoreo y gestión orientados al paciente, y el dimensionamiento se mantiene consistente al vincular los volúmenes con las cohortes tratadas y los ciclos de reemplazo antes de aplicar los precios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,06 mil millones de USD (2025) | |
| Revista Especializada A | 21,51 mil millones de USD (2022) | Parece utilizar una construcción de mercado de diabetes más amplia, que puede incluir un gasto más amplio más allá de los medicamentos definidos y los dispositivos de monitoreo y gestión utilizados por los pacientes, y también está anclada a un año base anterior. |
| Editorial del Sector B | 30,40 mil millones de USD (2028) | Utiliza un enfoque de mercado de diabetes más amplio y una perspectiva futura más agresiva, con visibilidad limitada sobre cómo se restringieron la combinación de terapias, la presión de precios impulsada por el reembolso y los ciclos de reemplazo de dispositivos para Alemania. |
La diferencia se explica principalmente por lo que se contabiliza y cómo los volúmenes se vinculan al comportamiento real de los usuarios en Alemania. Al mantener las unidades conectadas a las cohortes tratadas, las tasas de adopción y los plazos de reemplazo, la estimación sigue siendo trazable y más fácil de reproducir, incluso cuando los precios y la combinación cambian durante el período de pronóstico.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado?
Se espera que el mercado crezca desde 5,62 mil millones de USD en 2026 hasta 7,24 mil millones de USD en 2032, con ingresos que alcanzarán los 5,86 mil millones de USD en 2027 y crecerán a una CAGR del 4,33% durante 2027-2032.
¿Quiénes son los actores clave del mercado?
Medtronic, Roche, Novo Nordisk, Sanofi y Omnipod son las principales empresas que operan en el mercado.
¿Qué años cubre este mercado?
El informe cubre el tamaño histórico del mercado para los años: 2021, 2022, 2023, 2024, 2025 y 2026. El informe también pronostica el tamaño para los años: 2027, 2028, 2029, 2030, 2031 y 2032.