
Tamaño y Participación del Mercado de Fármacos de Insulina y Dispositivos de Administración de España
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 561.17 Millones de dólares |
| Tamaño del Mercado (2027) | 571.27 Millones de dólares |
| Tamaño del Mercado (2032) | 624.57 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 1.80 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fármacos de Insulina y Dispositivos de Administración de España por Mordor Intelligence
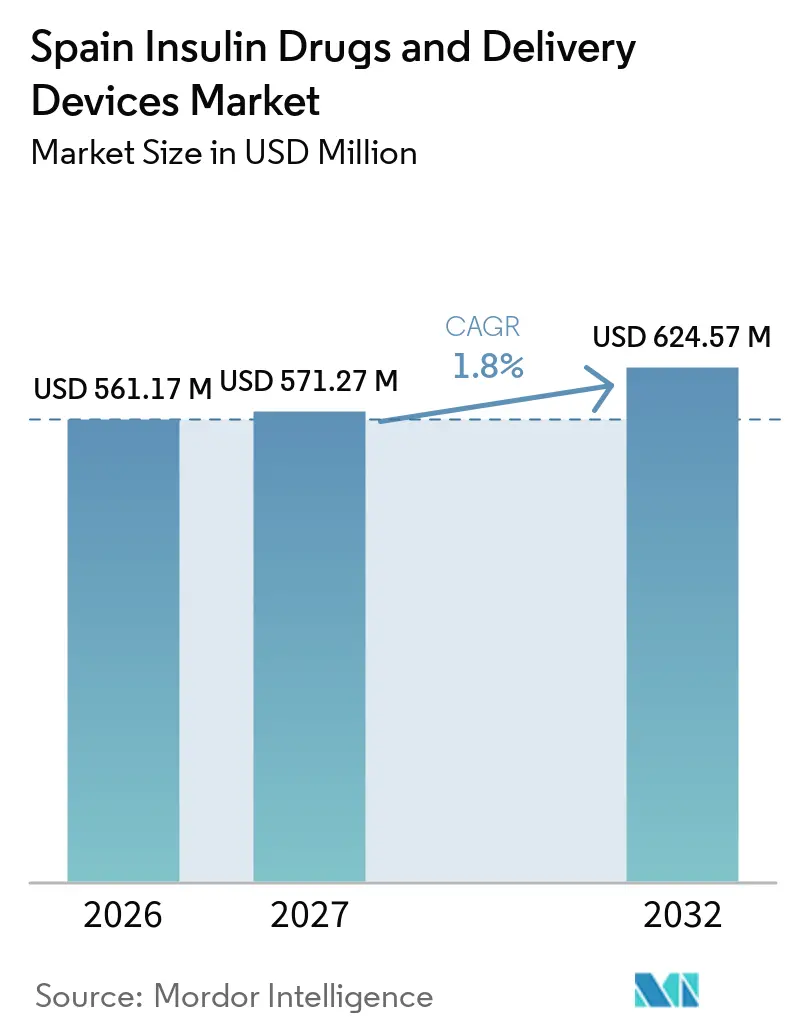
Se espera que el tamaño del Mercado de Fármacos de Insulina y Dispositivos de Administración de España aumente de 561,17 millones de USD en 2026 a 571,27 millones de USD en 2027 y alcance los 624,57 millones de USD en 2032, creciendo a una CAGR del 1,8% durante el período 2027-2032.
España se encontraba entre los países europeos más gravemente afectados durante las primeras etapas de la pandemia de COVID-19, lo que generó una presión significativa sobre los servicios de salud y el aplazamiento de la atención rutinaria para la diabetes. Para garantizar la continuidad del tratamiento de los pacientes dependientes de insulina, los hospitales y las farmacias comunitarias reforzaron los procesos de dispensación de medicamentos y renovación de recetas, contribuyendo a mantener el acceso a las terapias con insulina y a sostener una demanda estable de productos de insulina durante toda la pandemia.
La pandemia aumentó la conciencia sobre la importancia del control glucémico entre los pacientes con diabetes, ya que las personas con diabetes mal controlada eran consideradas especialmente vulnerables a resultados adversos para la salud. Esto fomentó una mayor adherencia a los regímenes de tratamiento con insulina y a las prácticas de monitorización de la diabetes entre los pacientes dependientes de insulina en España. En consecuencia, la demanda de fármacos de insulina y dispositivos de administración relacionados se mantuvo resiliente a pesar de las interrupciones en el sistema de salud.
La pandemia también puso de relieve las oportunidades para continuar y ampliar las innovaciones en la prestación de atención a la diabetes, a través de consultas virtuales entre proveedores de atención médica y personas con diabetes, y el uso de tecnología para la diabetes. La gestión de la crisis ha generado un interés sin precedentes en la atención remota tanto por parte de los pacientes como de los proveedores, y ha eliminado muchas barreras regulatorias de larga data. Por lo tanto, el brote de COVID-19 impulsó el crecimiento del mercado de insulina.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Fármacos de Insulina y Dispositivos de Administración de España
Aumento de la prevalencia de la diabetes
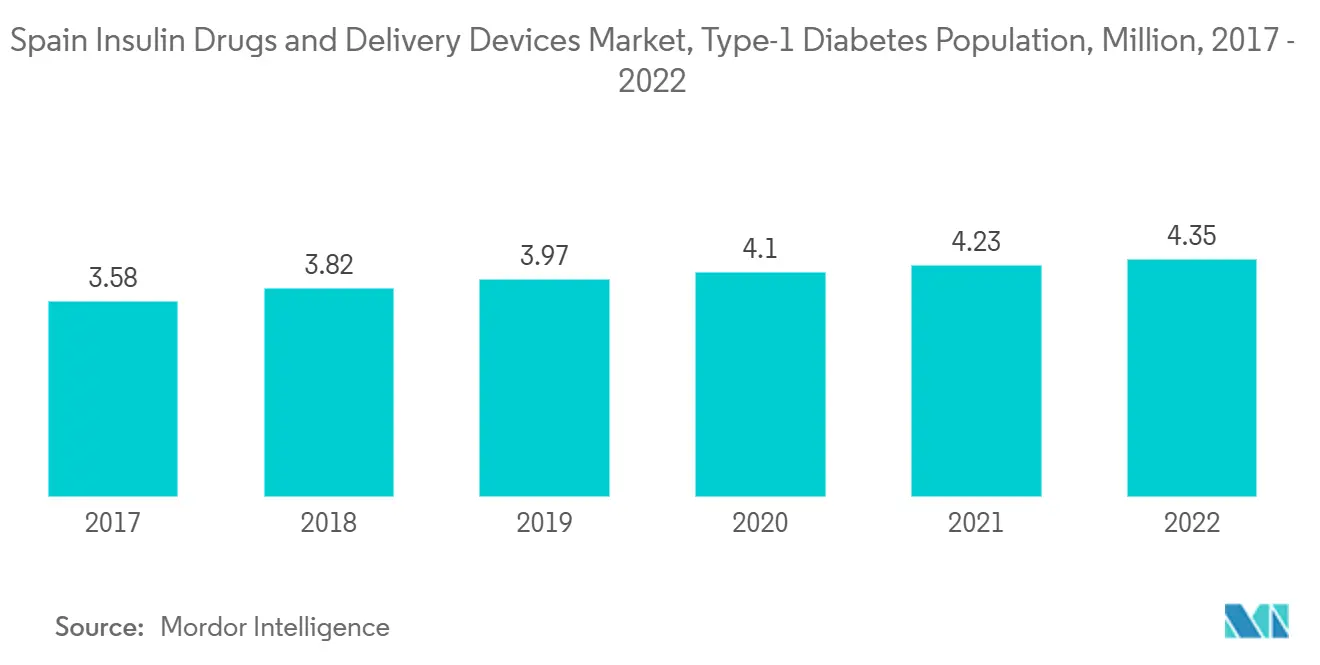
En España, se espera que la población con diabetes aumente más de un 2,5% durante el período de pronóstico.
Según el informe de la IDF de 2021, la prevalencia de la diabetes en España alcanzó el 14,8%, es decir, uno de cada siete adultos, la segunda tasa más alta de Europa. Además, los gastos en salud relacionados con la diabetes en España alcanzaron los 15.500 millones de USD. Casi el 30,3% de las personas que viven con diabetes en España no estaban diagnosticadas.
España ha continuado ampliando el acceso a tecnologías avanzadas de gestión de la diabetes para los pacientes tratados con insulina. Por ejemplo, varios sistemas de salud regionales, incluido el de Andalucía, han ampliado el uso de la monitorización flash de glucosa (FGM) para pacientes con diabetes tipo 2 sometidos a terapia intensiva con insulina. Una evaluación de 2026 del Sistema Sanitario Público de Andalucía reportó más de 25.000 usuarios activos de FGM entre adultos con diabetes tipo 2 en tratamiento con insulina basal-bolo, lo que pone de relieve la considerable población que requiere administración diaria de insulina y gestión continua de la enfermedad.
Además, el Ministerio de Sanidad de España continúa priorizando la prevención de la diabetes, el diagnóstico temprano, el autocuidado y la reducción de las complicaciones relacionadas con la diabetes a través de su Estrategia Nacional de Diabetes. En junio de 2025, España también acogió la iniciativa de Acción Conjunta CARE4DIABETES para fortalecer el autocontrol de la diabetes y mejorar los resultados de los pacientes en múltiples regiones. A medida que las autoridades sanitarias intensifican sus esfuerzos para optimizar la atención a largo plazo de la diabetes, se espera que el creciente número de pacientes que requieren terapia con insulina sostenga una demanda continua de jeringas de insulina en hospitales, clínicas y entornos de atención domiciliaria.
Por lo tanto, se prevé que el mercado estudiado experimente crecimiento durante el período de análisis debido al aumento de la prevalencia y los factores mencionados anteriormente.
Se espera que el segmento de bombas de insulina registre la tasa de crecimiento más alta durante el período de pronóstico
Una bomba de insulina es un dispositivo que administra insulina de forma continua o automática cuando se requiere. La bomba imita el páncreas humano. La bomba de infusión de insulina funciona como alternativa al sistema tradicional de inyecciones diarias o a una pluma de insulina.
Se espera que las bombas de insulina mantengan una participación de mercado importante en el mercado de dispositivos de administración de insulina y que crezcan, registrando una CAGR de más del 2,8% en el mercado durante el período de pronóstico, debido a su creciente avance tecnológico y a su preferencia sobre otros métodos tradicionales gracias a la administración continua de insulina. La terapia con bomba de insulina es un método de administración de insulina bien establecido para personas con diabetes tipo 1. Las bombas son una opción terapéutica validada y probada a lo largo del tiempo para la diabetes tipo 1 en todas las edades, lo que permite una administración de insulina casi fisiológica en situaciones en las que el páncreas no produce insulina. Incluso existen modelos de bombas con controles remotos, lo que permite a los padres de niños pequeños suspender o administrar un bolo de insulina a distancia cuando el niño está jugando o comiendo. Las bombas de infusión de insulina reducen las grandes fluctuaciones en los niveles de glucosa en sangre, provocan menos dolor y administran la insulina con mayor precisión en comparación con las inyecciones. Se espera que estas ventajas de las bombas de insulina sobre el sistema de administración tradicional impulsen el mercado.
Los avances recientes en las tecnologías de administración automatizada de insulina están fortaleciendo la adopción de bombas de insulina a nivel mundial. Por ejemplo, fabricantes como Medtronic, Tandem Diabetes Care e Insulet han ampliado la disponibilidad comercial de sistemas de bombas de insulina integrados con sensores de MCG y algoritmos avanzados de dosificación, lo que permite una gestión de insulina más personalizada. La creciente disponibilidad de estas tecnologías de bombas inteligentes está mejorando los resultados del tratamiento y la comodidad del paciente, fomentando un cambio de las múltiples inyecciones diarias hacia la administración de insulina basada en bombas. En consecuencia, se espera que la creciente sofisticación tecnológica y la mayor aceptación de los sistemas de administración automatizada de insulina respalden el crecimiento del segmento de bombas de insulina durante el período de pronóstico.
Se espera que el lanzamiento de muchos nuevos productos, el aumento de las colaboraciones internacionales de investigación en avances tecnológicos y la creciente concienciación sobre la diabetes entre la población impulsen el mercado.
Panorama Competitivo
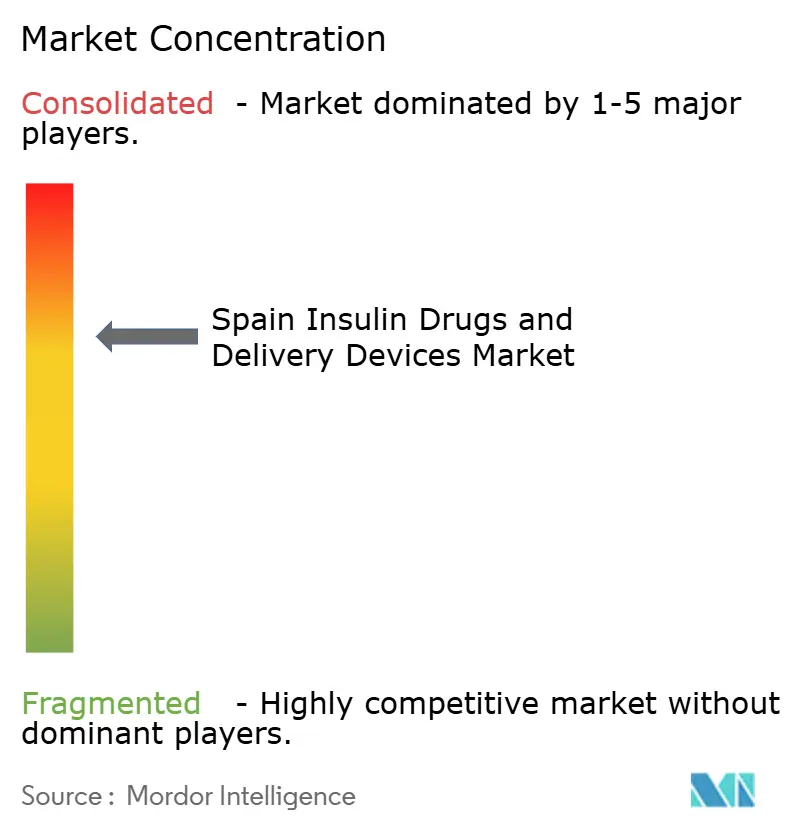
El mercado español de fármacos de insulina y dispositivos de administración está moderadamente consolidado, con algunos actores significativos y genéricos. Las fusiones y adquisiciones que han tenido lugar entre los actores en el pasado reciente han ayudado a las empresas a fortalecer su presencia en el mercado. Eli Lilly y Boehringer Ingelheim tienen una alianza para desarrollar y comercializar Basaglar (Insulina Glargina). Además, los actores en el pasado reciente ayudaron a las empresas a fortalecer su presencia en el mercado; por ejemplo, Novo Nordisk colaboró con Ypsomed para ofrecer mejores soluciones de terapia con insulina.
Líderes de la Industria de Fármacos de Insulina y Dispositivos de Administración de España
-
Eli Lilly
-
Novo Nordisk
-
Sanofi
-
Ypsomed
-
Medtronic
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Noviembre de 2022: mylife Loop de Ypsomed está ahora autorizado para funcionar con el sensor FreeStyle Libre 3 de Abbott en Alemania. La mylife YpsoPump y el FreeStyle Libre 3, combinados con el algoritmo mylife CamAPS FX de CamDiab, forman un sistema de administración automatizada de insulina diseñado para ayudar a las personas con diabetes tipo 1 a controlar mejor sus niveles de glucosa y aliviar la carga de la gestión diaria de la diabetes.
- Agosto de 2022: Lilly recibió la certificación de marcado CE (Conformité Européenne o Conformidad Europea) para el Tempo Smart Button y planeó iniciar pilotos a pequeña escala en países seleccionados a través de asociaciones con ecosistemas de gestión de la diabetes existentes.
Alcance del Informe del Mercado de Fármacos de Insulina y Dispositivos de Administración de España
La insulina se utiliza principalmente para tratar la diabetes tipo 1, pero también puede utilizarse en personas con diabetes tipo 2 si los niveles de insulina permanecen bajos a pesar del uso de otros medicamentos. Existen diferentes formas de inyectar insulina en el cuerpo de un paciente mediante jeringas, plumas, bombas e inyectores a chorro, ofreciéndoles diversas opciones para la administración de insulina. El Mercado de Fármacos de Insulina y Dispositivos de Administración de España está segmentado en Fármacos (Insulinas Basales o de Acción Prolongada, Insulinas en Bolo o de Acción Rápida, Insulinas Humanas Tradicionales, Insulinas Combinadas e Insulinas Biosimilares) y Dispositivos (Plumas de Insulina, Bombas de Insulina, Jeringas de Insulina e Inyectores a Chorro). El informe ofrece el valor (en USD) y el volumen (en mL) para los fármacos de insulina y (en unidades) para los dispositivos de los segmentos anteriores.
| Insulinas Basales o de Acción Prolongada | Lantus (Insulina Glargina) |
| Levemir (Insulina Detemir) | |
| Toujeo (Insulina Glargina) | |
| Tresiba (Insulina Degludec) | |
| Basaglar (Insulina Glargina) | |
| Insulinas en Bolo o de Acción Rápida | NovoRapid/Novolog (Insulina Aspart) |
| Humalog (Insulina Lispro) | |
| Apidra (Insulina Glulisina) | |
| FIASP (Insulina Aspart) | |
| Admelog (Insulina Lispro Sanofi) | |
| Insulinas Humanas Tradicionales | Novolin/Mixtard/Actrapid/Insulatard |
| Humulin | |
| Insuman | |
| Insulinas Combinadas | NovoMix (Insulina Aspart Bifásica) |
| Ryzodeg (Insulina Degludec e Insulina Aspart) | |
| Xultophy (Insulina Degludec y Liraglutida) | |
| Soliqua/Suliqua (Insulina Glargina y Lixisenatida) | |
| Insulinas Biosimilares | Biosimilares de Insulina Glargina |
| Biosimilares de Insulina Humana |
| Bombas de Insulina | Dispositivos de Bomba de Insulina |
| Reservorios de Bomba de Insulina | |
| Equipos de Infusión de Insulina | |
| Plumas de Insulina | Cartuchos en Plumas Reutilizables |
| Plumas de Insulina Desechables | |
| Jeringas de Insulina | |
| Inyectores a Chorro de Insulina |
| Fármaco | Insulinas Basales o de Acción Prolongada | Lantus (Insulina Glargina) |
| Levemir (Insulina Detemir) | ||
| Toujeo (Insulina Glargina) | ||
| Tresiba (Insulina Degludec) | ||
| Basaglar (Insulina Glargina) | ||
| Insulinas en Bolo o de Acción Rápida | NovoRapid/Novolog (Insulina Aspart) | |
| Humalog (Insulina Lispro) | ||
| Apidra (Insulina Glulisina) | ||
| FIASP (Insulina Aspart) | ||
| Admelog (Insulina Lispro Sanofi) | ||
| Insulinas Humanas Tradicionales | Novolin/Mixtard/Actrapid/Insulatard | |
| Humulin | ||
| Insuman | ||
| Insulinas Combinadas | NovoMix (Insulina Aspart Bifásica) | |
| Ryzodeg (Insulina Degludec e Insulina Aspart) | ||
| Xultophy (Insulina Degludec y Liraglutida) | ||
| Soliqua/Suliqua (Insulina Glargina y Lixisenatida) | ||
| Insulinas Biosimilares | Biosimilares de Insulina Glargina | |
| Biosimilares de Insulina Humana | ||
| Dispositivo | Bombas de Insulina | Dispositivos de Bomba de Insulina |
| Reservorios de Bomba de Insulina | ||
| Equipos de Infusión de Insulina | ||
| Plumas de Insulina | Cartuchos en Plumas Reutilizables | |
| Plumas de Insulina Desechables | ||
| Jeringas de Insulina | ||
| Inyectores a Chorro de Insulina | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Fármacos de Insulina y Dispositivos de Administración de España?
Se espera que el tamaño del Mercado de Fármacos de Insulina y Dispositivos de Administración de España alcance los 561,17 millones de USD en 2026 y crezca a una CAGR del 1,80% para llegar a los 624,57 millones de USD en 2032.
¿Quiénes son los actores clave en el Mercado de Fármacos de Insulina y Dispositivos de Administración de España?
Eli Lilly, Novo Nordisk, Sanofi, Ypsomed y Medtronic son las principales empresas que operan en el Mercado de Fármacos de Insulina y Dispositivos de Administración de España.
¿Qué años cubre este Mercado de Fármacos de Insulina y Dispositivos de Administración de España?
El informe cubre el tamaño histórico del Mercado de Fármacos de Insulina y Dispositivos de Administración de España para los años: 2021, 2022, 2023, 2024, 2025 y 2026. El informe también pronostica el tamaño del Mercado de Fármacos de Insulina y Dispositivos de Administración de España para los años: 2027, 2028, 2029, 2030, 2031 y 2032.