
Tamaño y participación del mercado de tratamiento de suelos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 31.95 Mil millones de dólares |
| Tamaño del Mercado (2032) | 42.24 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.74 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de tratamiento de suelos por Mordor Intelligence
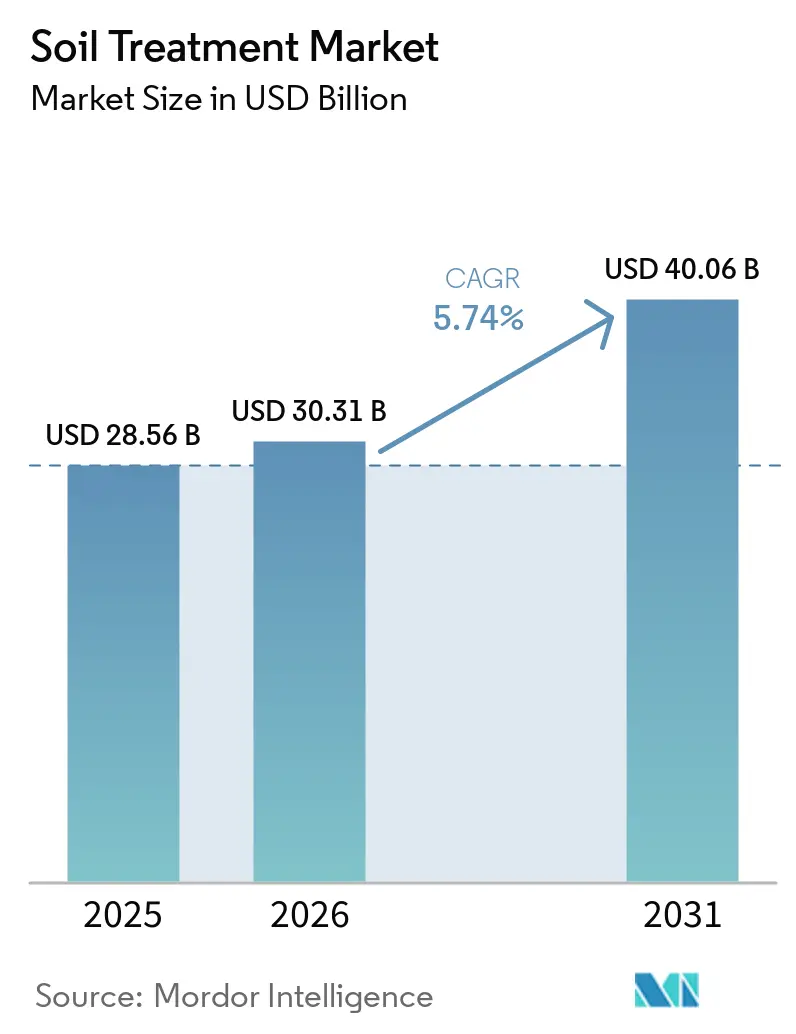
El mercado de tratamiento del suelo fue valorado en 30,22 mil millones de USD en 2026 y se prevé que crezca desde 31,95 mil millones de USD en 2027 hasta 42,24 mil millones de USD en 2032, a una CAGR del 5,74% durante el período de pronóstico 2027–2032. La demanda está respaldada por el deterioro de la calidad del suelo, las necesidades de gestión de la resistencia y el uso más amplio de programas aplicados al suelo en los principales sistemas de cultivo, donde la selección de productos depende del valor del cultivo, la presión de las malezas y las condiciones de la zona radicular. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) informó en 2025 que más de 1.600 millones de hectáreas habían sido degradadas por prácticas agrícolas insostenibles, con más del 60% de la degradación ocurriendo en tierras de cultivo y pastizales[1]. Los productos de tratamiento del suelo incluyen fungicidas, herbicidas, insecticidas, moluscicidas y nematicidas, y su uso varía según el cultivo, la presión de plagas, las prácticas de producción, las características del suelo y los requisitos regulatorios. Los límites regulatorios sobre productos foliares y fumigantes estn aumentando el interés en aplicaciones al suelo más específicas, mientras que los diagnósticos de precisión pueden apoyar la selección de productos basándose en las condiciones del campo en lugar de decisiones de tratamiento uniformes. El mercado también está influenciado por la necesidad de proteger el establecimiento del cultivo al inicio de la temporada, particularmente donde la competencia de malezas, las enfermedades transmitidas por el suelo y la presión de nematodos ocurren simultáneamente. Las empresas están combinando productos biológicos, tecnologías de formulación y servicios de asesoramiento para retener a los agricultores y crear oportunidades más allá de las ventas de productos químicos convencionales, con el éxito dependiendo del rendimiento del producto, el acceso a la etiqueta y el uso práctico a nivel de la explotación agrícola.
Conclusiones Clave del Informe
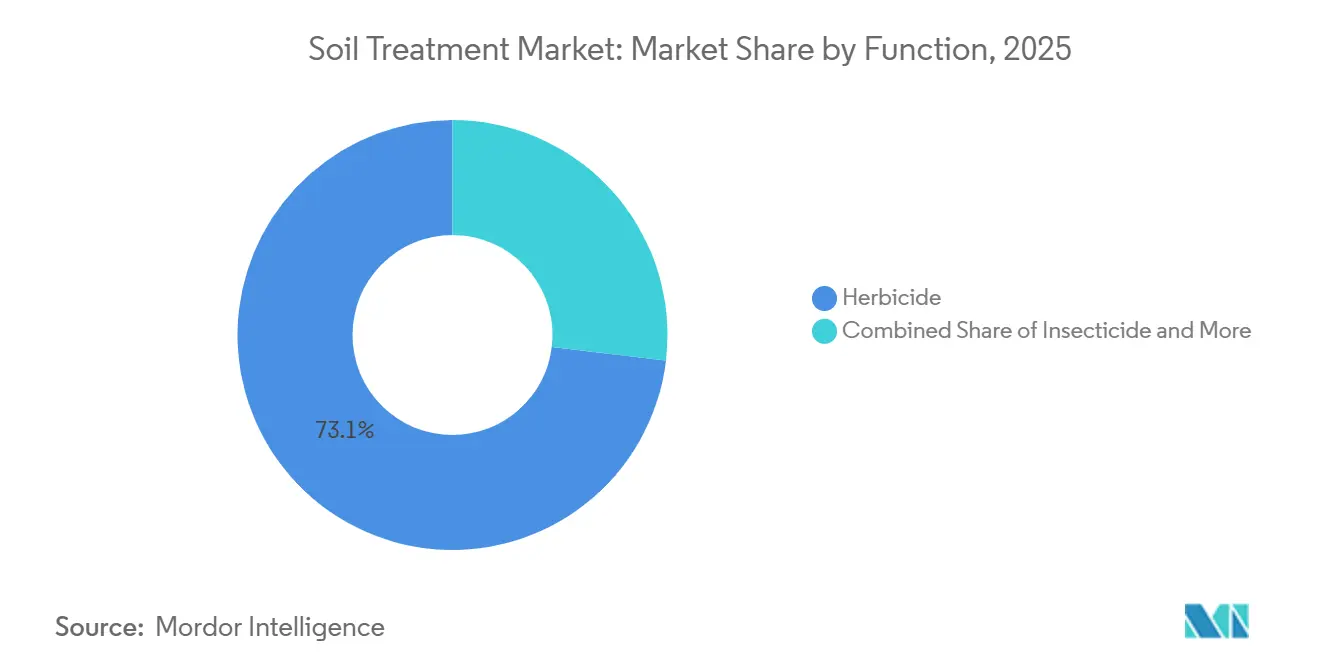
- Por función, los herbicidas fueron el segmento más grande y representaron el 73,1% de la participación del mercado de tratamiento del suelo en 2026, mientras que también son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 5,9% entre 2027 y 2032.
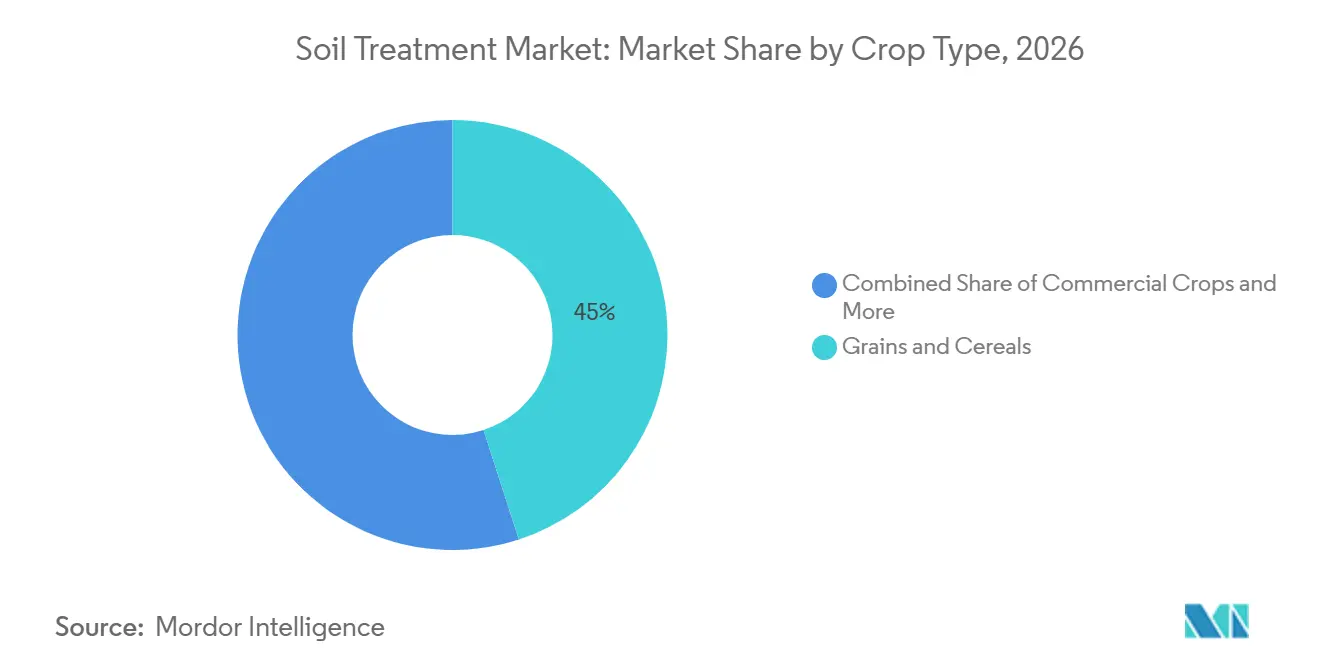
- Por tipo de cultivo, los granos y cereales fueron el segmento más grande y representaron el 45,0% de la participación del mercado en 2026, mientras que también son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 6,0% entre 2027 y 2032.
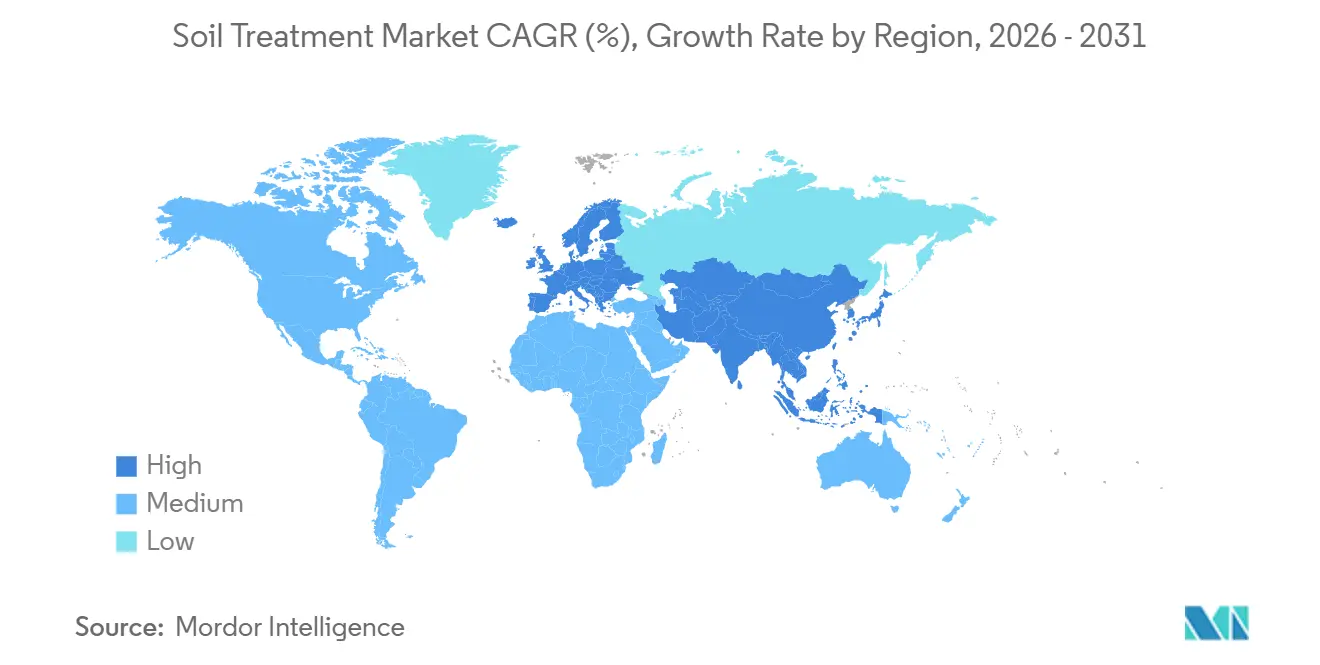
- Por geografía, América del Norte fue el segmento más grande y representó el 38,5% de la participación del mercado en 2026, mientras que Asia-Pacífico es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 7,8% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Adopción Creciente de la Agricultura Regenerativa | +1.1% | Global, con mayor intensidad en América del Norte, Europa y América del Sur | Mediano plazo (2-4 años) |
| Rápido Crecimiento de las Enmiendas Biológicas del Suelo | +0.9% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Subsidios Gubernamentales para Programas de Carbono en el Suelo | +0.8% | Oriente Medio, Asia-Pacífico, África y América del Sur | Corto plazo (≤ 2 años) |
| Incidencia Creciente de la Salinización del Suelo | +0.6% | América del Norte y la Unión Europea (UE), con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Surgimiento de Portadores de Micronutrientes Nano-Quelados | +0.5% | América del Norte y Europa, con una adopción emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Diagnósticos Digitales del Suelo que Permiten Tratamientos por Prescripción | +0.4% | Asia-Pacífico y Europa, con avances tempranos en China e India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de la Agricultura Regenerativa
La creciente adopción de prácticas de agricultura regenerativa está impulsando la demanda de productos de tratamiento del suelo que controlan las malas hierbas, las enfermedades transmitidas por el suelo y los nematodos, al tiempo que se alinean con los objetivos de cultivo de mínima perturbación y salud del suelo. Archer Daniels Midland (ADM) informó en 2025 que su programa de agricultura regenerativa había inscrito más de 5 millones de acres a nivel mundial. ADM también informó que el 79% de los agricultores participantes identificaron la mejora de la salud del suelo como su razón principal para utilizar cultivos de cobertura, mientras que el 98% tenía intención de inscribirse de nuevo[2]. Estos hallazgos indican un interés sostenido en las prácticas de salud del suelo que pueden influir en las estrategias de protección de cultivos. En los sistemas de labranza reducida y cultivos de cobertura, los agricultores pueden requerir herbicidas de preemergencia eficaces y tratamientos aplicados al suelo específicos para controlar las malas hierbas y las plagas del suelo sin depender exclusivamente del cultivo intensivo. Los nematicidas biológicos y los fungicidas para el suelo también pueden ofrecer opciones adicionales dentro de los programas integrados de gestión de cultivos. A medida que la agricultura regenerativa se expande, se prevé que aumente la demanda de productos de tratamiento del suelo que proporcionen un control eficaz de plagas y se adapten a las prácticas de gestión del suelo en evolución.
Incidencia Creciente de la Salinización del Suelo
La creciente incidencia de la salinización del suelo está generando demanda de intervenciones de gestión del suelo que protejan el establecimiento y la productividad de los cultivos en zonas agrícolas afectadas por la sal. Según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), citada por la Oficina de las Naciones Unidas para la Reducción del Riesgo de Desastres (UNDRR), los suelos afectados por la sal cubrían aproximadamente 1.381 millones de hectáreas, equivalente al 10,7% de la superficie terrestre mundial, en 2024. Además, un estudio titulado "La extensión y distribución de los suelos afectados por la sal en el África subsahariana" publicado en Frontiers in Soil Science indicó que los suelos afectados por la sal podrían afectar al 50% de las tierras cultivables del mundo para 2050. El estrés de los cultivos relacionado con la salinidad puede debilitar el desarrollo y el establecimiento de las raíces, lo que aumenta la importancia de las intervenciones que restauran condiciones de crecimiento adecuadas y protegen los cultivos contra las plagas y enfermedades transmitidas por el suelo. Dependiendo de las condiciones locales del suelo, los agricultores pueden utilizar enmiendas del suelo, prácticas mejoradas de riego y lixiviación, y aplicaciones específicas de fungicidas o nematicidas para abordar los desafíos de producción asociados. Estos requisitos crean oportunidades para los proveedores de tratamiento del suelo que ofrecen productos adecuados para suelos afectados por la sal, aunque la gestión de la salinidad en sí misma depende principalmente de una gestión adecuada del agua y de la recuperación del suelo, y no únicamente de las aplicaciones de plaguicidas.
Subsidios Gubernamentales para Programas de Carbono en el Suelo
La financiación gubernamental para la agricultura regenerativa y la conservación del suelo está fomentando la adopción de prcticas agrícolas que pueden aumentar la demanda de productos de tratamiento del suelo compatibles. En diciembre de 2025, según el Departamento de Agricultura de los Estados Unidos (USDA), la agencia anunció un Programa Piloto de Agricultura Regenerativa de 700 millones de USD para el año fiscal 2026, que comprende 400 millones de USD a través del Programa de Incentivos para la Calidad Ambiental (EQIP) y 300 millones de USD a través del Programa de Administración de la Conservación (CSP). Estos programas apoyan prácticas de conservación que pueden influir en las elecciones de los agricultores en materia de gestión de malezas, control de plagas transmitidas por el suelo y métodos de establecimiento de cultivos. A medida que las explotaciones participantes incorporan cultivos de cobertura, labranza reducida y otras prácticas de conservación del suelo, la demanda puede aumentar para herbicidas de preemergencia y tratamientos biológicos del suelo que se adapten a estos sistemas de producción.
Diagnósticos Digitales del Suelo que Permiten Tratamientos por Prescripción
Los avances en agronomía digital y tecnologías de aplicación de precisión están permitiendo a los agricultores tomar decisiones más específicas sobre los productos de protección de cultivos aplicados al suelo. La cartografía digital del suelo, el monitoreo a nivel de campo y las herramientas de agricultura de precisión pueden ayudar a identificar variaciones en las condiciones del suelo y la presión localizada de plagas, apoyando una planificación de tratamientos más precisa. Al combinar los datos del suelo con el scouting de plagas y las recomendaciones agronómicas, los agricultores pueden identificar áreas que pueden requerir nematicidas o fungicidas aplicados al suelo en lugar de aplicar productos de manera uniforme en todos los campos. Las tecnologías de aplicación de precisión, incluidos los equipos de aplicación en surco y de tasa variable, pueden mejorar aún más la distribución del producto cerca de la zona radicular y alinear las tasas de aplicación con los requisitos del cultivo y las condiciones del campo. Estos enfoques pueden ayudar a optimizar el uso del producto y reducir las aplicaciones innecesarias, siempre que los productos y métodos seleccionados sean apropiados para la plaga objetivo y estén permitidos por la etiqueta del producto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Incertidumbre Regulatoria sobre Nuevos Bioactivos | -0.7% | Europa y América del Norte, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Volatilidad de Precios de las Materias Primas Clave | -0.6% | Asia-Pacífico, África y América del Sur | Largo plazo (≥ 4 años) |
| Lenta Adopción por Parte de los Agricultores Fuera de las Grandes Explotaciones Comerciales | -0.5% | Global | Corto plazo (≤ 2 años) |
| Eficacia Inconsistente en Diferentes Tipos de Suelo y Climas | -0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Incertidumbre Regulatoria sobre Nuevos Bioactivos
La incertidumbre regulatoria en torno a los nuevos ingredientes biológicamente activos puede limitar la introducción de productos innovadores de tratamiento del suelo al aumentar los costos de registro y prolongar el tiempo de comercialización. En la Unión Europea, el Reglamento (CE) N.º 1107/2009 establece los requisitos para la aprobación de sustancias activas utilizadas en productos fitosanitarios, incluida la presentación de datos científicos sobre seguridad y eficacia. Los nuevos productos microbianos, en particular los consorcios de múltiples cepas, pueden requerir aclaraciones regulatorias adicionales en función de su composición, uso previsto y clasificación, lo que genera incertidumbre en torno a los requisitos de datos y los plazos de aprobación. Estos requisitos pueden suponer una carga financiera desproporcionada para las empresas de biotecnología más pequeñas, que deben invertir en investigación, pruebas, experiencia regulatoria y documentación antes de comercializar los productos. Las diferencias entre los marcos regulatorios, incluidos los administrados por la Agencia de Protección Ambiental de los Estados Unidos (EPA) y las autoridades de la Unión Europea, pueden complicar aún más la entrada al mercado en distintas regiones. En consecuencia, los prolongados procesos de aprobación y los costos de cumplimiento normativo pueden retrasar los lanzamientos de productos, restringir la expansión geográfica y limitar el ritmo de innovación en el mercado de tratamiento del suelo.
Lenta Adopción por Parte de los Agricultores Fuera de las Grandes Explotaciones Comerciales
La adopción desigual de soluciones de tratamiento del suelo entre los distintos tamaños de explotaciones y regiones puede limitar el crecimiento del mercado, especialmente donde los pequeños agricultores se enfrentan a barreras financieras y técnicas. Según el Ministerio de Agricultura y Bienestar de los Agricultores de India, según lo informado en marzo de 2026, el tamaño promedio de las explotaciones agrícolas operativas en India era de 1,08 hectáreas, según el Censo Agrícola 2015-16. Del mismo modo, según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), aproximadamente el 95% de las explotaciones en el África subsahariana son menores de 5 hectáreas, lo que subraya la importancia de las soluciones orientadas a los pequeños agricultores en la región [3]. El acceso limitado al crédito, al asesoramiento agronómico y a la evidencia específica por cultivo sobre los rendimientos puede hacer que los agricultores más pequeños sean reacios a adoptar productos desconocidos o a comprometerse con compras recurrentes. Abordar estas barreras a menudo requiere formulaciones asequibles, orientación práctica para la aplicación, demostraciones de campo localizadas y redes de distribución accesibles. Aunque los servicios de agronomía móvil pueden mejorar el acceso al apoyo técnico, la expansión de estos servicios requiere inversión en formación e infraestructura local. En consecuencia, la adopción de tratamientos del suelo puede seguir concentrándose en las explotaciones comerciales más grandes, lo que limita la penetración del mercado en las regiones agrícolas dominadas por pequeños agricultores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función:
Los Herbicidas Lideran por un Amplio Margen, los Biológicos Remodelan el Extremo InferiorLos herbicidas representaron el 73,1% de la cuota del mercado de tratamiento del suelo en 2026, convirtiéndose en el segmento funcional más grande. Su posición de liderazgo está respaldada por el uso generalizado del control de malas hierbas en preemergencia en los sistemas de labranza de conservación y labranza cero, especialmente en la producción de cultivos a gran escala. En América del Norte, la adopción generalizada de variedades de soja y maíz tolerantes a herbicidas refuerza la demanda de herbicidas aplicados al suelo como parte de los programas de gestión de malas hierbas en la primera etapa de la temporada. Los agricultores dependen de estos tratamientos para controlar las malas hierbas antes del establecimiento del cultivo, reducir la competencia por nutrientes y humedad, y apoyar las operaciones de campo oportunas. Los fungicidas, insecticidas, nematicidas y molusquicidas cumplen funciones más específicas, abordando las enfermedades transmitidas por el suelo, la presión de los nematodos y otros riesgos relacionados con plagas en cultivos de campo y hortícolas. Sin embargo, la amplia aplicación de herbicidas en los principales sistemas de cultivo respalda su posición dominante en el mercado de tratamiento del suelo.
Los herbicidas son también el segmento funcional de más rápido crecimiento, con una proyección de expansión a una CAGR del 5,9% entre 2027 y 2032. El crecimiento está respaldado por la demanda continua de control de malas hierbas en la primera etapa de la temporada, la adopción de prácticas de labranza de conservación y la necesidad de gestionar las poblaciones de malas hierbas resistentes a herbicidas mediante programas de tratamiento diversificados. Las formulaciones microencapsuladas y granulares de liberación controlada también están creando oportunidades para una aplicación más controlada, especialmente donde la volatilización y las restricciones de aplicación influyen en la selección de productos. Mientras tanto, la gestión de la resistencia está aumentando la importancia de rotar los modos de acción de los herbicidas e integrar los tratamientos químicos con otras prácticas de control de malas hierbas. Estas tendencias están impulsando la demanda de formulaciones diferenciadas y estrategias de aplicación eficaces, mientras que los requisitos regulatorios y las preocupaciones sobre la resistencia están aumentando la importancia de la gestión responsable de los productos y la orientación sobre su uso adecuado.

Por Tipo de Cultivo:
Los Granos y Cereales Impulsan el Volumen, las Frutas y Verduras Demandan Precios PremiumLos granos y cereales representaron el 45,0% de la cuota del mercado de tratamiento del suelo por tipo de cultivo en 2026, convirtiéndose en el segmento más grande. Su posición de liderazgo está respaldada por las extensas áreas cultivadas en América del Norte, Asia-Pacífico y América del Sur, donde los herbicidas aplicados al suelo se utilizan ampliamente para el control de malas hierbas en preemergencia en cultivos como el maíz, el trigo, el arroz y la soja. La producción de granos a gran escala depende de los programas de tratamiento del suelo para reducir la competencia de las malas hierbas, proteger el establecimiento del cultivo y mantener la productividad en extensas superficies. Las frutas y verduras también contribuyen a la demanda a través de la necesidad de una gestión específica de las enfermedades transmitidas por el suelo, los nematodos y otras amenazas específicas del cultivo, mientras que las legumbres y oleaginosas también contribuyen a la demanda de productos de protección de cultivos aplicados al suelo, especialmente donde los agricultores requieren una gestión específica de las enfermedades transmitidas por el suelo, los nematodos y otras plagas que habitan en el suelo. La caña de azúcar, el algodón, el café, y el césped y los cultivos ornamentales proporcionan demanda adicional a través de sus distintas presiones de plagas y requisitos de cultivo. La extensa superficie bajo granos y cereales y la necesidad recurrente de gestión de malas hierbas en la primera etapa de la temporada respaldan la posición dominante del segmento en el mercado de tratamiento del suelo.
Los granos y cereales también están proyectados para ser uno de los segmentos de tipo de cultivo de más rápido crecimiento, expandiéndose a una CAGR del 6,0% entre 2027 y 2032. El crecimiento está respaldado por el aumento de los requisitos de producción de cultivos en los mercados emergentes, la inversión continua en el control de malas hierbas aplicado al suelo y la necesidad de gestionar la resistencia a los herbicidas mediante programas de tratamiento diversificados. En los mercados agrícolas maduros, los agricultores están cada vez más obligados a optimizar las estrategias de tratamiento y rotar los modos de acción de los herbicidas para mantener el control de las malas hierbas. Mientras tanto, las frutas y verduras ofrecen oportunidades para tratamientos de mayor valor y más específicos, en particular nematicidas biológicos y fungicidas para el suelo utilizados en sistemas de producción orientados a la exportación. Estas tendencias están animando a los actores a desarrollar formulaciones específicas para cada cultivo y soluciones integradas de gestión del suelo, mientras que las diferencias en los requisitos de protección de cultivos y las normas de residuos continúan dando forma a la selección de productos según los tipos de cultivo.
Análisis Geográfico
Mercado de Tratamiento del Suelo en las Américas
América del Norte representó el 38,5% de la cuota del mercado de tratamiento del suelo en 2026, convirtiéndose en el mayor mercado regional. Su posición de liderazgo está respaldada por la producción de cereales a gran escala, las aplicaciones recurrentes de herbicidas de preemergencia y el creciente interés en soluciones biológicas para plagas del suelo. En los Estados Unidos, el apoyo gubernamental a la agricultura regenerativa también está fomentando una mayor atención a la salud del suelo y a las prácticas de conservación. En diciembre de 2025, el Departamento de Agricultura de los Estados Unidos anunció un Programa Piloto de Agricultura Regenerativa para el año fiscal 2026, apoyando actividades de conservación a través del Programa de Incentivos para la Calidad Ambiental y el Programa de Administración de la Conservación. América del Sur también presenta oportunidades, ya que los agricultores del Cerrado de Brasil adoptan prácticas de gestión del suelo más específicas y amplían el uso de nematicidas biológicos en la producción de soja. Estas tendencias impulsan la demanda de soluciones de tratamiento del suelo adaptadas a los requisitos de los cultivos, la presión localizada de plagas y las condiciones del suelo.
Mercado de Tratamiento del Suelo en Asia-Pacífico y África
Se proyecta que Asia-Pacífico sea el mercado regional de más rápido crecimiento, expandiéndose a una CAGR del 7,8% entre 2027 y 2032. La intensificación agrícola en China, India, Indonesia y Vietnam está impulsando la demanda de productos de protección de cultivos aplicados al suelo y tecnologías que mejoran la gestión del suelo en sistemas de arroz, cereales, maíz y horticultura. La creciente atención a la salud del suelo y a la agricultura de precisión también está creando oportunidades para programas de tratamiento basados en diagnósticos. África también se está desarrollando como mercado en crecimiento, con productores de cereales en países como Nigeria y Kenia que buscan soluciones eficaces para el manejo de malezas. Sin embargo, la asequibilidad, las brechas de distribución y el acceso al asesoramiento agronómico pueden limitar la adopción. Los requisitos regulatorios para los insumos agrícolas, incluidos los procedimientos de registro en Sudáfrica, influyen además en la disponibilidad de productos en toda la región.
Mercado de Tratamiento del Suelo en Europa y Oriente Medio
Europa representa un mercado maduro en el que los objetivos medioambientales y los requisitos regulatorios están configurando la selección de productos y las prácticas de aplicación. La estrategia De la Granja a la Mesa de la Unión Europea estableció un objetivo de reducir el uso y el riesgo de los plaguicidas químicos en un 50% para 2030, fomentando el interés en productos de menor riesgo y enfoques de protección de cultivos más específicos. Según el Ministerio de Agricultura, Pesca y Alimentación de España, el uso de productos fitosanitarios de bajo riesgo aumentó, mientras que la comercialización general de plaguicidas disminuyó, lo que refleja un cambio hacia soluciones de protección de cultivos de menor riesgo. Estos desarrollos respaldan oportunidades para los tratamientos biológicos del suelo y las tecnologías de aplicación de precisión, aunque el cumplimiento normativo puede aumentar los costos de desarrollo de productos y retrasar la entrada al mercado. En Oriente Medio, la demanda de tratamiento del suelo está respaldada por la necesidad de gestionar la salinidad, los desequilibrios de pH y las condiciones de la zona radicular en sistemas agrícolas de regadío. A medida que la acumulación de sal amenaza el establecimiento de cultivos y la productividad del suelo, la remediación guiada por monitoreo y los tratamientos específicos del suelo pueden ayudar a los agricultores a abordar los desafíos específicos de cada sitio. En todas estas regiones, el crecimiento del mercado dependerá del equilibrio entre la intensificación agrícola, los requisitos regulatorios, la asequibilidad y la disponibilidad de soluciones adaptadas a las condiciones locales del suelo y los cultivos.
Panorama competitivo
Principales empresas del mercado de tratamiento de suelos
El mercado de tratamiento del suelo estaba moderadamente fragmentado en 2026, con Syngenta Group, Bayer AG, BASF SE, FMC Corporation y UPL Limited representando a los principales actores. La competencia abarca empresas multinacionales de protección de cultivos, desarrolladores de productos biológicos, especialistas regionales y formuladores nacionales, especialmente en mercados como India y Brasil. Estas empresas compiten a través de carteras diferenciadas de protección de cultivos, formulaciones químicas aplicadas al suelo, soluciones biológicas y servicios de apoyo agronómico. Los actores regionales y nacionales mantienen posiciones competitivas a través de formulaciones localizadas, redes de distribución establecidas y productos adaptados a condiciones específicas de cultivo y suelo. Esta estructura de mercado hace que la eficacia del producto, las capacidades regulatorias, el alcance de la distribución y el soporte técnico sean fuentes importantes de diferenciación competitiva en las categorías de tratamiento del suelo.
La diferenciación competitiva está siendo moldeada cada vez más por los nematicidas aplicados al suelo, la gestión de enfermedades transmitidas por el suelo, la gestión de la resistencia y las tecnologías de aplicación. En noviembre de 2025, Syngenta Group anunció que la Agencia de Protección Ambiental de los Estados Unidos había otorgado el registro federal a Trefinti, un nematicida y fungicida para césped y otros usos especificados. El producto puede aplicarse mediante métodos que incluyen la pulverización en banda y el tratamiento localizado, con métodos adicionales de aplicación al suelo especificados para ciertos usos etiquetados. En enero de 2025, Corteva, Inc. anunció el lanzamiento de Salibro CA, un nematicida no fumigante para huertos, viñedos y verduras frutales de California. Estos desarrollos ilustran la inversión en productos dirigidos a nematodos que habitan en el suelo y enfermedades transmitidas por el suelo. La inclusión de un producto en este mercado depende del método de aplicación registrado y de si el producto se encuentra dentro del alcance de tratamiento del suelo definido en el informe.
El mercado también ofrece oportunidades para las empresas que pueden ofrecer nematicidas biológicos, fungicidas específicos para el suelo, diagnósticos digitales del suelo y programas de tratamiento integrados adecuados para cultivos y condiciones de campo específicos. Los agricultores buscan soluciones que aborden las plagas y enfermedades transmitidas por el suelo al tiempo que apoyan un uso más eficiente de los insumos y la gestión de la salud del suelo. Los diagnósticos habilitados por inteligencia artificial y las tecnologías de aplicación de precisión pueden ayudar a los proveedores a diferenciar sus ofertas vinculando la selección de productos a las condiciones del suelo medidas y la presión localizada de plagas. Sin embargo, los costos de registro, los requisitos de eficacia y las diferencias entre los marcos regulatorios nacionales pueden dificultar la entrada al mercado para las empresas más pequeñas. Por lo tanto, los actores que combinan productos diferenciados con experiencia regulatoria, redes de distribución establecidas y apoyo agronómico práctico están mejor posicionados para competir en diversos mercados agrícolas. A medida que la innovación biológica y la agricultura de precisión ganan importancia, el posicionamiento competitivo en el mercado de tratamiento del suelo dependerá cada vez más de la capacidad de ofrecer un rendimiento de campo fiable, cumplimiento normativo y soluciones integradas, en lugar de depender únicamente de la amplitud del producto o el precio.
Líderes de la industria del tratamiento de suelos
-
BASF SE
-
Bayer AG
-
FMC Corporation
-
Syngenta Group
-
UPL Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Tratamiento del Suelo Empresas cubiertas en este informe
- AGRO-KANESHO CO., LTD. (Idemitsu Kosan Co., Ltd. group)
- Rallis India Limited (Tata Chemicals Limited)
- American Vanguard Corporation
- FMC Corporation
- UPL Limited
- Corteva, Inc.
- Syngenta Group
- BASF SE
- Sumitomo Chemical Company, Limited
- PI Industries Limited
- Nutrien Ltd.
- ICL Group Ltd.
- Bayer AG
Desarrollos recientes de la industria en Mercado de Tratamiento del Suelo
- Mayo de 2026: BioWorks anunció TotalNema Aₓ, un nematicida botánico diseñado para cultivos especiales al aire libre, incluidas patatas, cebollas, fresas y verduras de hoja. El producto está destinado a controlar los nematodos parásitos de plantas y admite aplicaciones de presiembra en banda, en surco, por goteo y por empapado.
- Noviembre de 2025: Syngenta Group anunció que la Agencia de Protección Ambiental de los Estados Unidos (EPA) había otorgado el registro federal a Trefinti, un nematicida y fungicida basado en TYMIRIUM para césped. El producto se dirige a los nematodos parásitos de plantas y las enfermedades transmitidas por el suelo que afectan a los greens, tees y fairways de campos de golf.
- Abril de 2025: Bayer AG anunció el lanzamiento australiano de Velum Prime, un nematicida basado en fluopiram para verduras de raíz y tubérculo, incluidas zanahorias, patatas y batatas. El producto se dirige a los nematodos parásitos de plantas y está destinado a proporcionar una protección sostenida de las raíces del cultivo.
- Enero de 2025: Corteva, Inc. anunció el lanzamiento de Salibro CA, que contiene el ingrediente activo Reklemel, para huertos, viñedos y verduras frutales de California. El nematicida no fumigante recibió el registro de la EPA de los Estados Unidos en 2024, seguido de la aprobación del Departamento de Regulación de Plaguicidas de California. Está diseñado para controlar los nematodos parásitos de plantas preservando los organismos beneficiosos del suelo.
Alcance del informe del mercado mundial de tratamiento de suelos
El tratamiento del suelo se refiere a la aplicación de productos de protección de cultivos directamente al suelo para controlar las enfermedades transmitidas por el suelo, las malas hierbas, los insectos, los nematodos y otras plagas que habitan en el suelo. Estos productos se aplican mediante métodos como la incorporación al suelo, la aplicación en banda, la aplicación en surco, el empapado del suelo u otras técnicas de aplicación al suelo aprobadas por la etiqueta. El mercado incluye fungicidas, herbicidas, insecticidas, molusquicidas y nematicidas aplicados al suelo utilizados en cultivos agrícolas, césped y aplicaciones ornamentales. Los tratamientos aplicados a las semillas están excluidos a menos que se apliquen por separado al suelo y se encuentren dentro del alcance del producto definido. Las enmiendas generales del suelo, los fertilizantes, los productos de micronutrientes y los programas de carbono del suelo están excluidos a menos que estén explícitamente incluidos en la metodología de dimensionamiento del mercado.
El Mercado de Tratamiento del Suelo está Segmentado por Función (Fungicida, Herbicida, Insecticida, Molusquicidas y Nematicidas), por Tipo de Cultivo (Granos y Cereales, Frutas y Verduras, Legumbres y Oleaginosas, Cultivos Comerciales, y Césped y Plantas Ornamentales), y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, África y Oriente Medio). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Toneladas Métricas).
Resumen de la segmentación
| Fungicidas |
| Herbicidas |
| Insecticidas |
| Moluscicidas |
| Nematicidas |
| Cultivos comerciales |
| Frutas y verduras |
| Granos y cereales |
| Legumbres y oleaginosas |
| Césped y plantas ornamentales |
| África | Por país | Sudáfrica |
| Resto de África | ||
| Asia-Pacífico | Por país | Australia |
| China | ||
| India | ||
| Indonesia | ||
| Japón | ||
| Myanmar | ||
| Pakistán | ||
| Filipinas | ||
| Tailandia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Europa | Por país | Francia |
| Alemania | ||
| Italia | ||
| Países Bajos | ||
| Rusia | ||
| España | ||
| Ucrania | ||
| Reino Unido | ||
| Resto de Europa | ||
| América del Norte | Por país | Canadá |
| México | ||
| Estados Unidos | ||
| Resto de América del Norte | ||
| América del Sur | Por país | Argentina |
| Brasil | ||
| Chile | ||
| Resto de América del Sur |
| Función | Fungicidas | ||
| Herbicidas | |||
| Insecticidas | |||
| Moluscicidas | |||
| Nematicidas | |||
| Tipo de cultivo | Cultivos comerciales | ||
| Frutas y verduras | |||
| Granos y cereales | |||
| Legumbres y oleaginosas | |||
| Césped y plantas ornamentales | |||
| Región | África | Por país | Sudáfrica |
| Resto de África | |||
| Asia-Pacífico | Por país | Australia | |
| China | |||
| India | |||
| Indonesia | |||
| Japón | |||
| Myanmar | |||
| Pakistán | |||
| Filipinas | |||
| Tailandia | |||
| Vietnam | |||
| Resto de Asia-Pacífico | |||
| Europa | Por país | Francia | |
| Alemania | |||
| Italia | |||
| Países Bajos | |||
| Rusia | |||
| España | |||
| Ucrania | |||
| Reino Unido | |||
| Resto de Europa | |||
| América del Norte | Por país | Canadá | |
| México | |||
| Estados Unidos | |||
| Resto de América del Norte | |||
| América del Sur | Por país | Argentina | |
| Brasil | |||
| Chile | |||
| Resto de América del Sur | |||
Definición de mercado
- Función - Los productos químicos de protección de cultivos se aplican para controlar o prevenir plagas, incluidos insectos, hongos, malezas, nematodos y moluscos, para evitar que dañen el cultivo y para proteger el rendimiento del cultivo.
- Modo de aplicación - El tratamiento de suelos es un método de aplicación de productos químicos de protección de cultivos directamente al suelo para prevenir o controlar plagas.
- Tipo de cultivo - Esto representa el consumo de productos químicos de protección de cultivos por cereales, legumbres, oleaginosas, frutas, verduras, césped y cultivos ornamentales.
| Palabra clave | Definición |
|---|---|
| IWM | El manejo integrado de malezas (IWM, por sus siglas en inglés) es un enfoque para incorporar múltiples técnicas de control de malezas a lo largo de la temporada de cultivo para brindar a los productores la mejor oportunidad de controlar las malezas problemáticas. |
| Huésped | Los huéspedes son las plantas que forman relaciones con microorganismos beneficiosos y les ayudan a colonizar. |
| Patógeno | Un organismo causante de enfermedades. |
| Herbigación | La herbigación es un método eficaz de aplicar herbicidas a través de sistemas de riego. |
| Límites máximos de residuos (LMR) | El Límite Máximo de Residuos (LMR) es el límite máximo permitido de residuos de pesticidas en alimentos o piensos obtenidos de plantas y animales. |
| IoT | El Internet de las Cosas (IoT) es una red de dispositivos interconectados que se conectan e intercambian datos con otros dispositivos IoT y la nube. |
| Variedades tolerantes a herbicidas (VTH) | Las variedades tolerantes a herbicidas son especies vegetales que han sido modificadas genéticamente para ser resistentes a los herbicidas utilizados en los cultivos. |
| Quimigación | La quimigación es un método de aplicación de pesticidas a los cultivos a través de un sistema de riego. |
| Protección de cultivos | La protección de cultivos es un método para proteger los rendimientos de los cultivos de diferentes plagas, incluidos insectos, malezas, enfermedades vegetales y otras que causan daños a los cultivos agrícolas. |
| Tratamiento de semillas | El tratamiento de semillas ayuda a desinfectar semillas o plántulas de plagas presentes en las semillas o en el suelo. Los productos químicos de protección de cultivos, como fungicidas, insecticidas o nematicidas, se utilizan comúnmente para el tratamiento de semillas. |
| Fumigación | La fumigación es la aplicación de productos químicos de protección de cultivos en forma gaseosa para controlar plagas. |
| Cebo | Un cebo es un alimento u otro material utilizado para atraer a una plaga y eliminarla mediante diversos métodos, incluido el envenenamiento. |
| Fungicida de contacto | Los pesticidas de contacto previenen la contaminación de los cultivos y combaten los patógenos fúngicos. Actúan sobre las plagas (hongos) únicamente cuando entran en contacto con ellas. |
| Fungicida sistémico | Un fungicida sistémico es un compuesto absorbido por una planta y luego traslocado dentro de ella, protegiendo así la planta de los ataques de patógenos. |
| Administración masiva de medicamentos (MDA, por sus siglas en inglés) | La administración masiva de medicamentos es la estrategia para controlar o eliminar muchas enfermedades tropicales desatendidas. |
| Moluscos | Los moluscos son plagas que se alimentan de los cultivos, causando daños y pérdida de rendimiento. Los moluscos incluyen pulpos, calamares, caracoles y babosas. |
| Herbicida de preemergencia | Los herbicidas de preemergencia son una forma de control químico de malezas que impide que las plántulas de malezas germinadas se establezcan. |
| Herbicida de postemergencia | Los herbicidas de postemergencia se aplican al campo agrícola para controlar las malezas después de la emergencia (germinación) de las semillas o plántulas. |
| Ingredientes activos | Los ingredientes activos son los productos químicos en los productos pesticidas que matan, controlan o repelen las plagas. |
| Departamento de Agricultura de los Estados Unidos (USDA, por sus siglas en inglés) | El Departamento de Agricultura proporciona liderazgo en materia de alimentación, agricultura, recursos naturales y temas relacionados. |
| Sociedad de Ciencias de las Malezas de América (WSSA, por sus siglas en inglés) | La WSSA, una sociedad profesional sin fines de lucro, promueve actividades de investigación, educación y divulgación relacionadas con las malezas. |
| Concentrado en suspensión | El concentrado en suspensión (SC, por sus siglas en inglés) es una de las formulaciones de productos químicos de protección de cultivos con ingredientes activos sólidos dispersos en agua. |
| Polvo humectable | Un polvo humectable (WP, por sus siglas en inglés) es una formulación en polvo que forma una suspensión cuando se mezcla con agua antes de la pulverización. |
| Concentrado emulsionable | El concentrado emulsionable (EC, por sus siglas en inglés) es una formulación líquida concentrada de pesticida que debe diluirse con agua para crear una solución para pulverizar. |
| Nematodos fitoparásitos | Los nematodos parásitos se alimentan de las raíces de los cultivos, causando daños en las raíces. Estos daños permiten una fácil infestación de las plantas por patógenos del suelo, lo que resulta en pérdida de cultivos o de rendimiento. |
| Estrategia australiana de control de malezas (AWS, por sus siglas en inglés) | La Estrategia australiana de control de malezas, administrada por el Comité de Medio Ambiente e Invasiones Biológicas, proporciona orientación nacional sobre el manejo de malezas. |
| Sociedad de Ciencias de las Malezas de Japón (WSSJ, por sus siglas en inglés) | La WSSJ tiene como objetivo contribuir a la prevención de los daños causados por las malezas y al aprovechamiento de su valor, brindando oportunidades para la presentación de investigaciones y el intercambio de información. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las variables clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: Validar y finalizar: En este importante paso, todos los números del mercado, las variables y las valoraciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, encargos de consultoría personalizada, bases de datos y plataformas de suscripción




