
Tamaño y Participación del Mercado de Lentejas
Análisis del Mercado de Lentejas por Mordor Intelligence
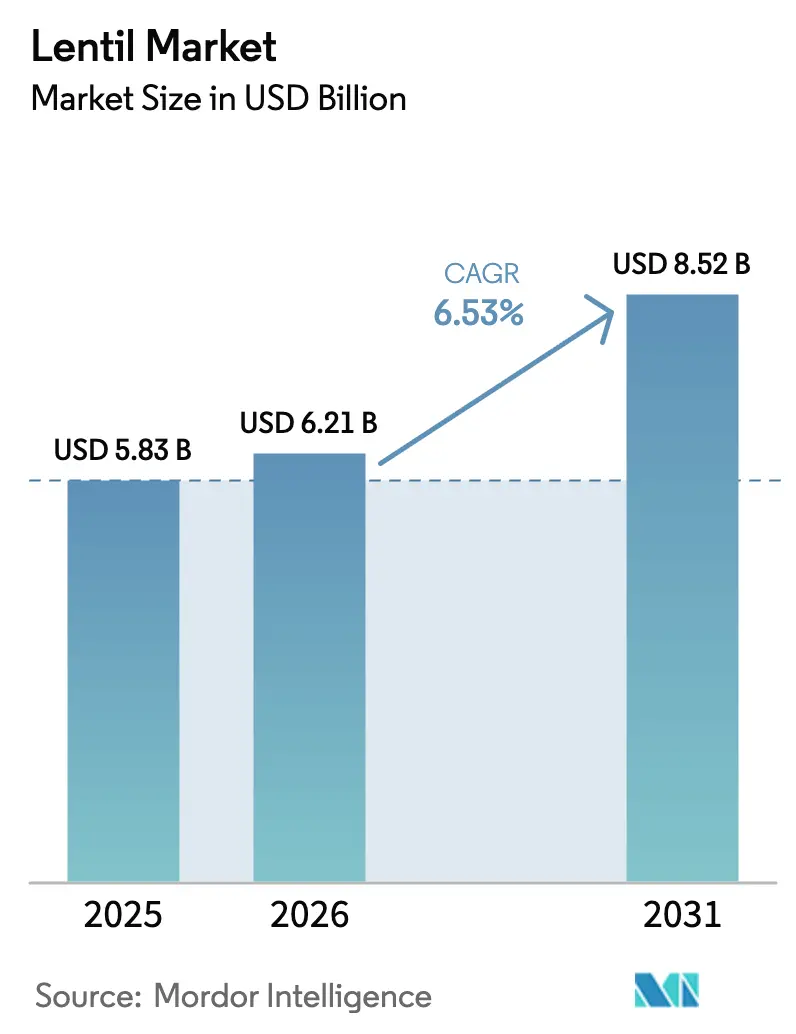
El tamaño del mercado de lentejas fue valorado en USD 5,83 mil millones en 2025 y se estima que crecerá desde USD 6,21 mil millones en 2026 hasta alcanzar USD 8,52 mil millones en 2031, a una CAGR del 6,53% durante el período de pronóstico (2026-2031). Las dietas flexitarianas, los mandatos de alimentación escolar y los esquemas de créditos de carbono están ampliando la base de clientes en Asia, África y Oriente Medio, mientras que los exportadores de Canadá y Australia continúan dominando las rutas comerciales de larga distancia. Los programas de adquisición gubernamental en India y Bangladesh están fijando precios mínimos de apoyo que sustentan los márgenes de los agricultores y estabilizan los ciclos de demanda de importaciones. Las clasificadoras ópticas con precios inferiores a USD 150.000 están igualando el acceso a la calidad entre los grandes integradores y los procesadores de nivel medio, elevando la tasa de recuperación promedio global de grado N.° 1 a casi el 74%. Al mismo tiempo, los pagos de créditos de carbono por la fijación de nitrógeno de las leguminosas están aumentando los rendimientos por acre para los productores con rotaciones intensivas en Saskatchewan y el sur de Australia, fomentando la siembra de clases de semilla pequeña que maduran rápidamente y se ajustan estrechamente a los calendarios de cultivo.
Conclusiones Clave del Informe
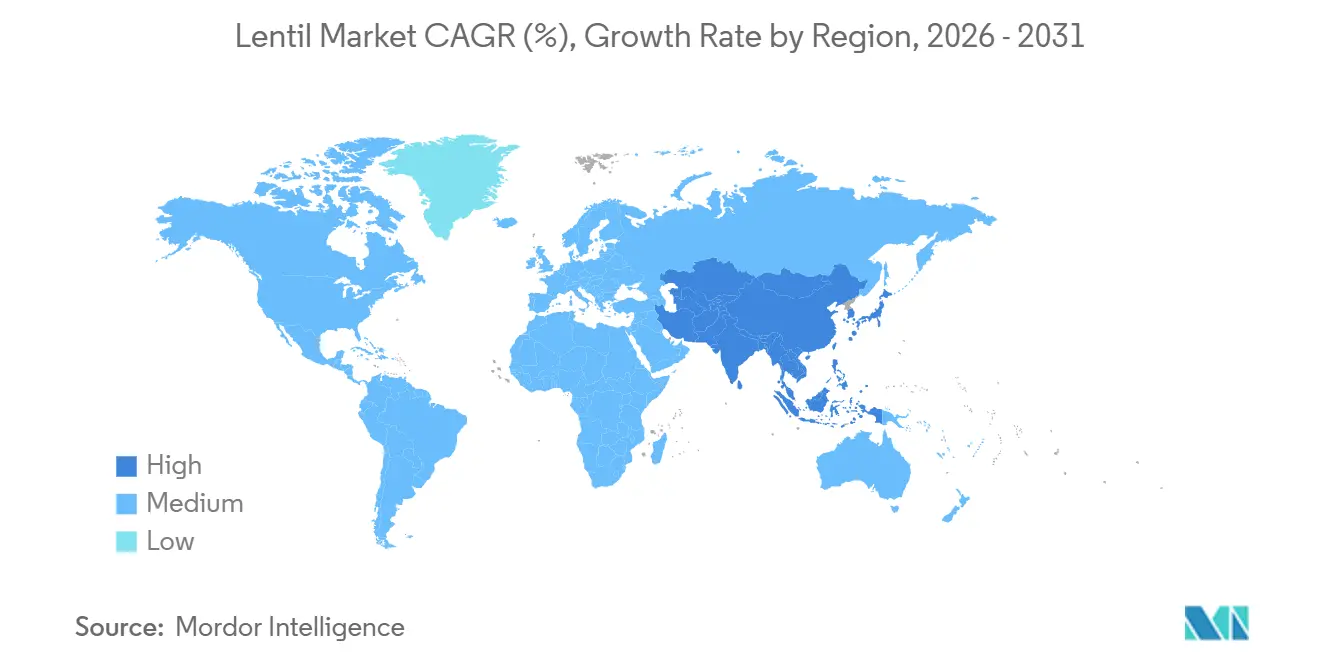
- Por geografía, Asia-Pacífico representó el 46% del tamaño del mercado de lentejas en 2025, mientras que África está posicionada para el crecimiento más rápido con una CAGR del 6,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda creciente de proteínas de origen vegetal | +1.8% | América del Norte, Europa y Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Programas gubernamentales de nutrición y seguridad alimentaria | +1.5% | Asia, Oriente Medio y África Subsahariana | Largo plazo (≥4 años) |
| Expansión de incentivos para la rotación de cultivos climáticamente inteligente | +1.0% | Canadá, Estados Unidos, Australia y Europa | Largo plazo (≥4 años) |
| Mejoras en clasificación óptica que impulsan la recuperación de grado premium | +0.7% | Canadá, Turquía e India | Corto plazo (≤2 años) |
| Lentejas sin taninos adoptadas por fabricantes de sopas de Asia-Pacífico | +0.5% | China, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Pagos de créditos de carbono por fijación de nitrógeno de leguminosas | +0.6% | Canadá, Estados Unidos y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Proteínas de Origen Vegetal
Las dietas flexitarianas y las campañas de reducción del consumo de carne están transformando el abastecimiento de proteínas en los mercados desarrollados y emergentes, con las lentejas captando una cuota del mercado de las proteínas animales y las alternativas a base de soja debido a su atractivo de etiqueta limpia y su versatilidad culinaria. Una encuesta de 2024 realizada por el Consejo Internacional de Información Alimentaria encontró que el 54% de los consumidores de Estados Unidos redujo activamente el consumo de carne, citando consideraciones de salud, medioambientales y de costo [1]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta de Alimentación y Salud 2024," ific.org. Las lentejas aportan entre el 25 y el 28% de proteína en peso seco, comparable a muchas leguminosas, pero su tiempo de cocción más rápido y su perfil de sabor neutro las hace más fáciles de incorporar en comidas listas para consumir, hamburguesas de origen vegetal y aperitivos extruidos. Los proveedores de ingredientes están respondiendo con aislados y concentrados de proteína de lenteja que ofrecen propiedades funcionales (emulsificación, retención de agua) competitivas con las fracciones de guisante y haba, abriendo canales en las categorías de nutrición deportiva y alternativas lácteas. El Plan de Proteínas de la Unión Europea de 2024 asignó financiación a consorcios de mejora de leguminosas e infraestructura de procesamiento, con el objetivo de reducir la dependencia de la soja importada y alinearse con los objetivos de sostenibilidad de la estrategia De la Granja a la Mesa.
Programas Gubernamentales de Nutrición y Seguridad Alimentaria
Los esquemas de adquisición pública y las iniciativas de alimentación escolar están elevando la demanda base de lentejas en Asia del Sur, Oriente Medio y África Subsahariana, donde los gobiernos consideran las leguminosas como fuentes de proteína rentables que pueden obtenerse a nivel nacional o mediante acuerdos comerciales preferenciales. La Misión para la Aatmanirbharta en Leguminosas de India, lanzada en octubre de 2025 con un presupuesto de USD 1,37 mil millones, garantiza una adquisición al 100% del precio mínimo de apoyo para masoor, tur y urad durante cuatro años. La misión tiene como objetivo aumentar la producción de leguminosas para 2030-31, con el fin de reducir la dependencia de las importaciones y estabilizar los ingresos de los agricultores. El Departamento de Agricultura de los Estados Unidos amplió las compras de lentejas para los programas de comidas escolares en 2024, citando su densidad nutricional y su alineación con las directrices dietéticas que recomiendan un mayor consumo de leguminosas. Bangladesh, Egipto y Etiopía han aumentado de manera similar las asignaciones de leguminosas en los programas de redes de seguridad social, a menudo abasteciendo desde Australia y Canadá bajo acuerdos de financiación concesional.
Expansión de Incentivos para la Rotación de Cultivos Climáticamente Inteligente
Los beneficios agronómicos y medioambientales de los cultivos de leguminosas están impulsando el apoyo político para la integración de las lentejas en rotaciones dominadas por cereales, con esquemas de créditos de carbono y pagos por fijación de nitrógeno que proporcionan fuentes de ingresos auxiliares que mejoran la economía a nivel de explotación agrícola. Las lentejas fijan entre 72 y 350 kilogramos de nitrógeno por hectárea a través de bacterias Rhizobium simbióticas, reduciendo los requisitos de fertilizantes sintéticos para los cultivos posteriores de trigo o canola y disminuyendo las emisiones de gases de efecto invernadero asociadas con la producción de nitrógeno. Saskatchewan Pulse Growers informó que el 18% de las explotaciones miembros se inscribieron en programas de créditos de carbono durante el año agrícola 2024-25, frente al 9% del año anterior, lo que refleja la mejora de los protocolos de verificación y el interés de los compradores de empresas alimentarias que buscan reducciones de emisiones de Alcance 3. Esta tendencia es más pronunciada en América del Norte y Australia, donde las explotaciones mecanizadas a gran escala pueden absorber la carga administrativa de la certificación de créditos, aunque la adopción sigue siendo limitada en los sistemas de pequeños agricultores donde la tenencia fragmentada de la tierra y los débiles servicios de extensión limitan la participación.
Mejoras en Clasificación Óptica que Impulsan la Recuperación de Grado Premium
Las clasificadoras ópticas asequibles están aumentando el acceso a la recuperación de grado premium, permitiendo a los procesadores de nivel medio competir con los grandes integradores al eliminar eficientemente semillas decoloradas, materiales extraños y granos dañados por insectos. Anteriormente, estas tareas requerían mano de obra manual o conducían a la degradación del producto. Empresas como Bühler Group, TOMRA y Key Technology introdujeron clasificadoras ópticas compactas en 2024 y 2025 con precios inferiores a USD 150.000, significativamente más bajas que los modelos anteriores con precios de USD 250.000. Esta reducción hace que la tecnología sea accesible para los procesadores que gestionan entre 5.000 y 10.000 toneladas métricas anuales. Los procesadores indios están adoptando cada vez más esta tecnología, con instalaciones concentradas en Madhya Pradesh y Uttar Pradesh, que juntos contribuyen al 98% de la producción de lentejas del país. El uso de clasificadoras ópticas disminuye la ventaja de calidad que anteriormente tenían los exportadores verticalmente integrados, desplazando el enfoque competitivo hacia la eficiencia logística y la gestión de recursos financieros.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Intensificación de brotes de plagas y enfermedades | -0.9% | Canadá, Estados Unidos, India, Australia | Corto plazo (≤2 años) |
| Volatilidad de precios impulsada por aranceles en centros clave de importación | -0.7% | India, Bangladesh, Turquía, Emiratos Árabes Unidos | Corto plazo (≤2 años) |
| Escasez de contenedores en los puertos del Pacífico canadiense | -0.4% | Canadá con repercusión en Asia-Pacífico | Corto plazo (≤2 años) |
| I+D varietal insuficientemente financiada para la tolerancia al calor | -0.5% | África Subsahariana, Asia del Sur, Oriente Medio | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Intensificación de Brotes de Plagas y Enfermedades
La antracnosis por Ascochyta y la podredumbre radicular por Aphanomyces están aumentando los riesgos de producción y los costos de insumos en las principales regiones productoras de lentejas. En particular, Saskatchewan reportó infecciones generalizadas de Ascochyta durante la temporada de cultivo de 2024, que redujeron los rendimientos promedio entre un 12 y un 18% en los campos afectados. Ascochyta fabae f. sp. lentis prospera en condiciones cálidas y húmedas y se propaga rápidamente a través de esporas transportadas por el viento, requiriendo múltiples aplicaciones de fungicidas que añaden entre USD 29 y USD 44 (CAD 40 a CAD 60) por acre a los costos de producción. Aphanomyces euteiches persiste en el suelo durante más de una década, limitando la flexibilidad de rotación y obligando a los productores a extender los intervalos entre cultivos de lentejas de tres a cinco años, lo que reduce la utilización de la tierra y complica la planificación de cultivos. El Servicio de Inspección de Sanidad Animal y Vegetal del Departamento de Agricultura de los Estados Unidos emitió protocolos de monitoreo actualizados en 2024, enfatizando la importancia de la detección temprana y el despliegue de variedades resistentes. Los cultivares comerciales con resistencia duradera siguen siendo escasos debido a la diversidad genética del patógeno y su capacidad para superar la resistencia de un solo gen [2]Fuente: Servicio de Inspección de Sanidad Animal y Vegetal del Departamento de Agricultura de los Estados Unidos, "Protocolos de Monitoreo de Enfermedades de Plantas," aphis.usda.gov.
Volatilidad de Precios Impulsada por Aranceles en Centros Clave de Importación
Los ajustes repentinos de los derechos de importación en India y Turquía desestabilizan los precios para los productores y la planificación de inventarios, creando ventanas de demanda impredecibles que obligan a los exportadores canadienses y australianos a mantener mayores reservas de capital de trabajo y a cubrir los riesgos cambiarios y de materias primas de manera más agresiva. India ajustó los derechos de importación de leguminosas varias veces en 2024 y 2025, oscilando entre cero y el 50%, dependiendo de los resultados de las cosechas nacionales y las presiones inflacionarias. Los derechos sobre el masoor (lenteja) alcanzaron el 40% a mediados de 2024 antes de revertirse al 10% a principios de 2025. Estas oscilaciones comprimen los volúmenes de importación en ventanas estrechas, saturando la capacidad logística portuaria e interior y creando cuellos de botella de control de calidad que aumentan las tasas de rechazo y las reclamaciones por demoras. Turquía revisó de manera similar las cuotas de importación de lentejas en 2024, priorizando los acuerdos bilaterales con Rusia y Kazajistán sobre las compras en mercado abierto, lo que redujo el acceso al mercado australiano y redirigió los envíos a los Emiratos Árabes Unidos para su reexportación con menores márgenes netos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
Mercado de Lentejas en Asia-Pacífico
La región de Asia-Pacífico representó el 46% del tamaño del mercado de lentejas en 2025, con India manteniendo la mayor participación de un solo país debido a su población de 1.400 millones de habitantes y a las tradiciones alimentarias centradas en las preparaciones de dal. India importó 6,6 millones de toneladas métricas de legumbres en 2024, más del doble del volumen del año anterior, con importaciones de masoor (lenteja) que superaron 1,2 millones de toneladas métricas, ya que la producción nacional de 1,6 millones de toneladas métricas no alcanzó a cubrir las necesidades de consumo [3]Fuente: Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos, "Informe Anual de Granos y Alimentos – India," fas.usda.gov . China y Japón son mercados emergentes para las variedades de lenteja sin taninos, con el Centro Internacional de Investigación Agrícola en Zonas Áridas (ICARDA) realizando ensayos en múltiples ubicaciones en ambos países para apoyar aplicaciones de sopas y fideos listos para consumir que requieren perfiles de sabor neutros compatibles con sistemas de condimentación umami.
Mercado de Lentejas en África
África está preparada para el crecimiento más rápido con una CAGR del 6,4% hasta 2031, liderada por Etiopía, Egipto y los países del África Subsahariana, donde la expansión demográfica y los programas de alimentación escolar están incrementando la demanda básica de legumbres. Etiopía produjo un estimado de 450.000 toneladas métricas de lentejas en 2024, convirtiéndose en el mayor productor de África; sin embargo, el consumo interno absorbió casi toda la producción, dejando un excedente mínimo para la exportación. Egipto importó lentejas principalmente de Turquía y Canadá, con volúmenes que alcanzaron las 120.000 toneladas métricas en 2024, frente a las 95.000 toneladas métricas en 2023, ya que los subsidios gubernamentales para el pan y las legumbres mantuvieron los precios minoristas asequibles para los hogares de bajos ingresos.
Mercado de Lentejas en las Américas
América del Norte, liderada por Canadá y los Estados Unidos, tiene previsto crecer a una tasa significativa anual, lo que refleja un consumo per cápita maduro y un crecimiento demográfico más lento; sin embargo, la región sigue siendo la exportadora dominante, con Canadá enviando 2,1 millones de toneladas métricas de lentejas en 2024, lo que representa aproximadamente el 35% del comercio mundial. Los Estados Unidos produjeron 320.000 toneladas métricas en 2024, principalmente en Montana, Dakota del Norte e Idaho, con la mayor parte de la producción destinada al sector de servicios de alimentacin doméstico y a la exportación a México y América Central. América del Sur está creciendo con Argentina y Brasil ampliando la superficie cultivada de lentejas para satisfacer la demanda interna y reducir la dependencia de las importaciones de Canadá; sin embargo, la producción sigue limitada por la escasa adaptación varietal a los climas subtropicales y la competencia de la soja y el trigo por las tierras agrícolas de primera calidad.


Panorama regulatorio
El comercio transfronterizo de lentejas está determinado por los controles de importación del país de destino y las normas de clasificación y cumplimiento de exportación del país de origen. En julio de 2026, Canadá actualizó el Canada Grain Regulations (Tabla 36) para las lentejas rojas, un cambio técnico destinado a mejorar la consistencia de la clasificación, que influye en las especificaciones contractuales y en la resolución de reclamaciones en los canales de exportación de larga distancia regidos por las normas de la Canadian Grain Commission.
El acceso al mercado del sur de Asia sigue dependiendo de los aranceles y las licencias de importación. En virtud del Australia-India Economic Cooperation and Trade Agreement (AI-ECTA), las lentejas están cubiertas por un contingente arancelario anual de 150.000 toneladas, y Australia actualizó los mecanismos de administración de dicho contingente en marzo de 2025 bajo la DAFF para alinear los envíos contingentados con un arancel reducido vinculado a la cláusula NMF. En el caso de Bangladesh, los importadores generalmente necesitan un Certificado de Registro de Importación (CCI&E) y un Permiso de Cuarentena Vegetal del Department of Agricultural Extension, mientras que en Estados Unidos, los productores de legumbres pueden acceder a programas de la Farm Service Agency, como préstamos de asistencia a la comercialización y pagos por deficiencia de préstamos, que influyen en el comportamiento comercial de los productores.
Análisis de la cadena de valor
La cadena de valor de la lenteja comienza con la selección de semillas y la agronomía, y luego pasa por el manejo primario a cargo de elevadores o agregadores nacionales, seguido de la limpieza, el descascarillado/partido y la clasificación antes de la exportación a granel o la distribución nacional. Los orígenes orientados a la exportación, como Canadá y Australia, dependen de un procesamiento a gran escala vinculado a la logística ferroviaria y portuaria, mientras que los mercados del sur de Asia (especialmente India) combinan un manejo de importación de gran volumen con la molienda nacional en partidas y harinas para el comercio minorista y de servicios de alimentación. La gestión de la calidad está cada vez más liderada por los procesadores, con clasificación óptica y tablas de calidad estandarizadas que respaldan especificaciones más estrictas para el grado N.° 1 y programas de preservación de identidad.
Aguas abajo, la cadena se divide entre canales de materias primas (lentejas enteras y partidas a granel) y canales de ingredientes (harinas, concentrados y fracciones proteicas) utilizados en alimentos preparados. Las ventanas de demanda impulsadas por políticas en India y Turquía, junto con las restricciones logísticas recurrentes en los puertos canadienses del Pacífico, aumentan las necesidades de capital de trabajo de los exportadores y elevan el valor de una consolidación fiable y una programación de envíos confiable. Las mejoras de infraestructura impulsadas por empresas, como la ampliación de capacidades de CHS Inc. en su planta de legumbres comestibles de Othello para mejorar la recepción y consolidación ferroviaria, muestran cómo las inversiones en logística y capacidad de procesamiento pueden reducir los costos de manejo por tonelada y disminuir el riesgo de ejecución para los programas de exportación.
Panorama Competitivo
El mercado de lentejas está compuesto por diversos participantes, incluidos productores, importadores y exportadores. Esta estructura pone de relieve la naturaleza de producto básico de las lentejas a nivel de explotación agrícola y la presencia de numerosos procesadores regionales, elevadores de campo y terminales de exportación. Estas entidades compiten principalmente en función de la eficiencia logística, la gestión del capital de trabajo y los contratos de identidad preservada, en lugar de la diferenciación de productos. AGT Food and Ingredients opera instalaciones de procesamiento en Canadá, Turquía y Australia, ofreciendo formatos de lenteja partida, descascarillada y entera, así como aislados de proteína y harinas para diversas aplicaciones de ingredientes.
Los procesadores más pequeños con sede en Saskatchewan, como Simpson Seeds, capitalizan las primas de nicho estableciendo relaciones directas con compradores en el extranjero y ofreciendo contratos de identidad preservada. Estos contratos garantizan atributos como el origen, la variedad y el estado no transgénico, que los minoristas orgánicos europeos y los importadores de Oriente Medio valoran especialmente. Estos compradores están dispuestos a pagar primas que oscilan entre USD 50 y USD 100 por tonelada métrica por la trazabilidad. Los nuevos actores disruptivos en el mercado incluyen comerciantes regionales de leguminosas en Turquía e India, que utilizan plataformas digitales para conectar directamente a los pequeños agricultores con los compradores de exportación. Este enfoque evita a los intermediarios tradicionales, permitiendo a estos comerciantes capturar márgenes que anteriormente eran absorbidos por los elevadores de campo y los agentes de comisión.
Las oportunidades emergentes y los avances tecnológicos presentan oportunidades significativas en la comercialización de variedades de lenteja sin taninos, el desarrollo de cultivares tolerantes al calor para regiones como el África Subsahariana y Asia del Sur, y la creación de cadenas de suministro verticalmente integradas que combinen la certificación de créditos de carbono con canales premium de servicio de alimentos. El Centro Internacional de Investigación Agrícola en Zonas Áridas (ICARDA) introdujo dos líneas sin taninos en 2024, diseñadas para eliminar el retrogusto astringente y atender a los fabricantes de sopas listas para consumir en mercados como China y Japón. Sin embargo, se prevé que la multiplicación de semillas y las aprobaciones regulatorias retrasen la disponibilidad comercial hasta 2027. Los avances tecnológicos están transformando la dinámica competitiva dentro del mercado. Por ejemplo, la adopción de clasificadoras ópticas ha permitido a los procesadores de nivel medio alcanzar tasas de recuperación de grado premium que anteriormente solo eran alcanzables por los grandes integradores. Este desarrollo ha reducido las brechas de calidad y ha obligado a los actores establecidos a competir en factores como la logística, la velocidad y las condiciones de financiación.
Oportunidades de mercado y perspectivas futuras
La fabricación de ingredientes de valor agregado y el desarrollo de productos orientado a la funcionalidad siguen siendo un espacio en blanco claro más allá de los envíos a granel de lentejas enteras y partidas. Las proteínas, harinas e ingredientes extruidos de lenteja se están incorporando a formulaciones de base vegetal donde el rendimiento de emulsificación y retención de agua es decisivo, y Canadá ha estado financiando este camino: en marzo de 2026, Protein Industries Canada anunció un proyecto de 3,9 millones de CAD con AGT Food and Ingredients y Sweet Nutrition para mejorar los ingredientes de legumbres, aprovechando la planta de extrusión de AGT en Regina y las operaciones de Sweet Nutrition en Saskatoon.
La expansión de productos y canales en Asia es otra vía de oportunidad, especialmente para formatos de sabor neutro y de conveniencia. ICARDA ha estado realizando ensayos multilocalizados en China y Japón para líneas sin tanino destinadas a sopas y fideos listos para el consumo, cuya comercialización depende de la multiplicación de semillas y del avance regulatorio. En paralelo, las brechas de rendimiento y calidad en los sistemas de pequeños agricultores (incluidos Etiopía y Nepal) generan espacio para escalar variedades mejoradas y un manejo integrado de nutrientes y enfermedades, particularmente donde los gobiernos ya utilizan programas de adquisición y alimentación escolar como anclas de demanda.
Recent Industry Developments in Mercado de Lentejas
- Julio de 2026: se actualizaron las normativas canadienses para revisar el factor de clasificación en el Canada Grain Regulations (Tabla 36) para las lentejas rojas, con el objetivo de mejorar la consistencia de la clasificación. Este cambio ajusta la alineación entre los grados oficiales y las especificaciones comerciales, favoreciendo una resolución de disputas más fluida y una mayor transparencia de precios en los contratos de exportación.
- Marzo de 2026: Protein Industries Canada se asoció con AGT Food and Ingredients y Sweet Nutrition en un proyecto de 3,9 millones de CAD para mejorar los ingredientes alimentarios a base de legumbres, incluidas las lentejas, utilizando la planta de extrusión de AGT en Regina y las operaciones de Sweet Nutrition en Saskatoon. La iniciativa refuerza la capacidad de procesamiento nacional y respalda vías de ingredientes de mayor valor más allá de las exportaciones de lentejas a granel.
- Agosto de 2024: Louis Dreyfus Company creó una nueva unidad de negocio dedicada a la comercialización de legumbres, que abarca productos como lentejas y garbanzos. El movimiento amplía el enfoque de originación y comercialización en una categoría donde la ejecución depende de la logística, la gestión de calidad y las ventanas de demanda específicas de cada destino.


Mercado de Lentejas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, el mercado de lentejas se define como el valor de las lentejas comercializadas y consumidas para usos alimentarios, recopilado a nivel de país y luego sumado para obtener totales regionales y globales, utilizando precios alineados con la realidad del mercado mayorista.
Exclusiones del alcance: esta medición no incluye los ingredientes derivados de la lenteja (como los aislados) ni los alimentos procesados en los que la lenteja es solo un insumo menor, como parte del valor central del mercado de la lenteja.
Descripción general de la segmentación
- Por Geografía
- América del Norte
- Estados Unidos
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Canadá
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- México
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Estados Unidos
- Europa
- Francia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Alemania
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Rusia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Francia
- Asia-Pacífico
- China
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- India
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Pakistán
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Bangladesh
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Australia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- China
- América del Sur
- Brasil
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Argentina
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Brasil
- Oriente Medio
- Egipto
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Emiratos Árabes Unidos
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Turquía
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Egipto
- África
- Sudáfrica
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Nigeria
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Sudáfrica
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza por mapear los flujos globales de lentejas desde las explotaciones agrícolas hasta los mercados nacionales y los canales de exportación, ya que la oferta y el comercio están estrechamente vinculados a los precios. Utilizamos fuentes públicas de agricultura y comercio, como FAOSTAT, USDA PSD, UN Comtrade y los ministerios de agricultura y oficinas de estadística nacionales, para comprender la producción, el consumo y la dirección de las importaciones y exportaciones por país.
La conversión de precios y valores se ancla luego utilizando fuentes como los indicadores macroeconómicos y de materias primas del Banco Mundial, referencias de tipo de cambio de bancos centrales, y boletines de precios mayoristas publicados y paneles de comités de mercado, cuando están disponibles. También revisamos informes empresariales, presentaciones para inversores, publicaciones de asociaciones y prensa de renombre para verificar cambios en la superficie cultivada, los rendimientos, los niveles de existencias y la actividad de adquisición. Para referencias financieras y de patentes de determinadas empresas, utilizamos bases de datos de pago para un escrutinio más rápido, y luego validamos los puntos clave con las divulgaciones públicas. Estas fuentes documentales son ilustrativas, y se revisaron muchos otros documentos para verificar los datos, aclarar supuestos y cerrar brechas.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para convertir las señales de producción y comercio en un modelo de valor realista, especialmente en los años en que los precios o las rutas comerciales cambian con rapidez. Hablamos con productores, procesadores, comerciantes, importadores y grandes compradores, y también analizamos los insumos de logística e inspección de calidad en APAC, EMEA y las Américas para confirmar rangos de precios, factores de pérdida y el momento de disponibilidad estacional.
Distribución de los encuestados del trabajo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 15% | APAC: 39% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 37% | EMEA: 35% |
| Actores más pequeños: 22% | Gerentes: 48% | Américas: 26% |
Dimensionamiento y previsión del mercado
El modelo central utiliza una construcción de arriba hacia abajo que reconstruye la demanda del país y el valor comercial a partir de la producción, los volúmenes de importación y exportación, y las tendencias de precios mayoristas, y luego consolida estos resultados en totales regionales y globales. Cuando la serie de datos públicos es escasa, cubrimos las brechas utilizando proxies de países cercanos y promedios de varios años, y luego verificamos el resultado con lo que describen los entrevistados sobre la estacionalidad local y la combinación comercial.
Para mantener las cifras vinculadas al comportamiento real del mercado, los insumos incluyen la superficie sembrada y la dirección del rendimiento, el excedente exportable de los principales orígenes, la dependencia de las importaciones de los principales mercados consumidores, el movimiento de precios mayoristas por temporada y la proporción de lentejas partidas frente a enteras en el comercio. Estos indicadores nos ayudan a evitar el sobreconteo de rotaciones de existencias y a distinguir un repunte de precios de una verdadera expansión de volumen. Las previsiones se elaboran mediante análisis de escenarios, en los que la superficie, las expectativas de rendimiento y las trayectorias de precios se someten a pruebas de estrés bajo un caso base y casos alternativos, y luego se ajustan utilizando los rangos de consenso obtenidos en el terreno. También se utilizan comprobaciones selectivas de abajo hacia arriba, como precios muestreados multiplicados por volumen para los principales corredores comerciales y verificaciones cruzadas con los patrones de envío de los exportadores, de modo que los totales se ajusten cuando se desvíen de los flujos observables.
Validación de datos y ciclo de actualización
La validación se realiza en varias etapas para que el valor final del mercado no dependa de una única fuente de datos. Comparamos los totales de cada país con señales independientes, como la lógica de la balanza comercial, la dirección del consumo per cápita y el comportamiento de los precios durante la cosecha y los meses de escasez, y cualquier variación significativa desencadena una revisión de los supuestos del país.
Antes de la aprobación final, el modelo es revisado por otro analista que busca anomalías en las tasas de crecimiento, el momento de la conversión de divisas y cambios repentinos en las cuotas entre regiones. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como grandes shocks de cosecha, cambios de política que afectan a las importaciones o movimientos bruscos de divisas en los principales países comerciales. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Comparación del dimensionamiento del mercado de lentejas de Mordor Intelligence con otras estimaciones publicadas
Las cifras de mercado publicadas para las lentejas pueden parecer muy distantes entre sí, incluso cuando se refieren a un período similar, porque los datos subyacentes y el punto de valor utilizado para la fijación de precios no siempre son coherentes. Las diferencias suelen provenir de lo que se considera valor de mercado, de cómo se trata el comercio y de cómo se convierten los precios a USD.
Las series de valores de importación y exportación, las verificaciones de tendencias de precios mayoristas y los balances de producción por país son los elementos de evidencia que mantienen la estimación de Mordor Intelligence vinculada a un conjunto de demanda por país reproducible, en lugar de depender de una única línea de valor basada exclusivamente en el comercio. Algunas cifras publicadas se apoyan fuertemente en valores aduaneros para una única definición del código HS, lo que puede subestimar el consumo doméstico y fluctuar con las brechas de notificación, mientras que otras agrupan formas afines, como la harina y el uso de ingredientes mezclados, lo que infla el total central de lentejas. El momento de conversión de divisas, la elección entre precios a la salida de la explotación agrícola frente a precios mayoristas, y la frecuencia de actualización también generan diferencias visibles en el tamaño de mercado principal.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,21 mil millones de USD (2026) | |
| Boletín de Datos Comerciales A | 2,94 mil millones de USD (2024) | Construido principalmente a partir de valores de importación codificados por HS para lentejas secas descascaradas, lo que puede pasar por alto el valor del mercado doméstico y es sensible a la cobertura de notificación y a las reexportaciones. |
| Editorial de Investigación Sectorial B | 7,20 mil millones de USD (2025) | Utiliza un enfoque más amplio que puede incluir formas adicionales de lentejas y usos posteriores más allá de las lentejas enteras y partidas como materia prima, y puede aplicar diferentes puntos de fijación de precios y momentos de conversión de divisas. |
En conjunto, la diferencia se explica principalmente por lo que se cuenta como valor y cómo se tratan las perspectivas exclusivamente comerciales frente a un balance completo por país con verificaciones de precios. Al mantener las variables visibles y verificarlas nuevamente frente a señales reales de oferta, comercio y precios mayoristas, la cifra final resulta más fácil de reproducir y actualizar cuando la próxima temporada cambie el panorama.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado global de lentejas?
El tamaño del mercado de lentejas totalizó USD 6,21 mil millones en 2026 y se proyecta que alcance USD 8,52 mil millones en 2031.
¿Cuál es la tasa de crecimiento proyectada del mercado de lentejas?
Se prevé que el mercado se expanda a una CAGR del 6,53% entre 2026 y 2031.
¿Qué región consume más lentejas en la actualidad?
Asia-Pacífico representó el 46% del valor global en 2025, liderada por el gran apetito de India por los platos de dal a base de lentejas.
¿Cómo impactarán los créditos de carbono en la producción de lentejas?
Los créditos verificados de fijación de nitrógeno valorados entre USD 11 y USD 18 por tonelada métrica de CO2-equivalente están aumentando los rendimientos, alentando a los agricultores a ampliar la superficie de lentejas.
Última actualización de la página el:



