
Tamaño y participación del mercado de equipos de pulido y rectificado de obleas de semiconductores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.22 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.86 % |
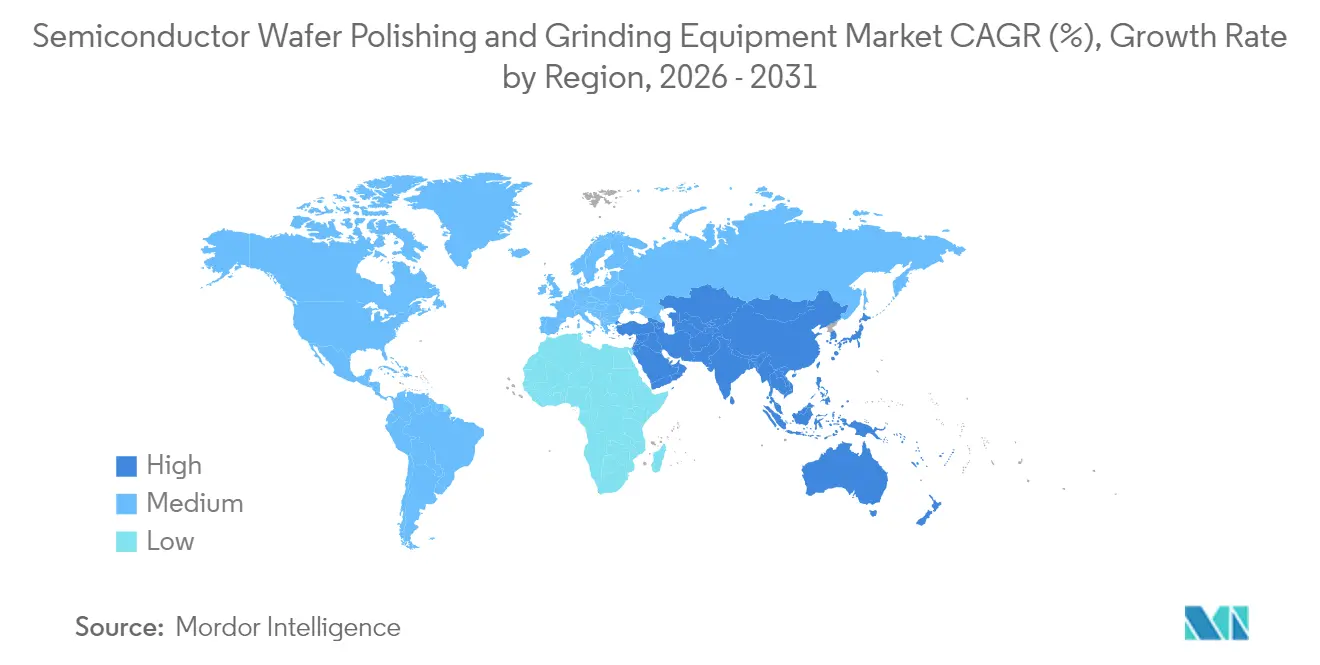
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
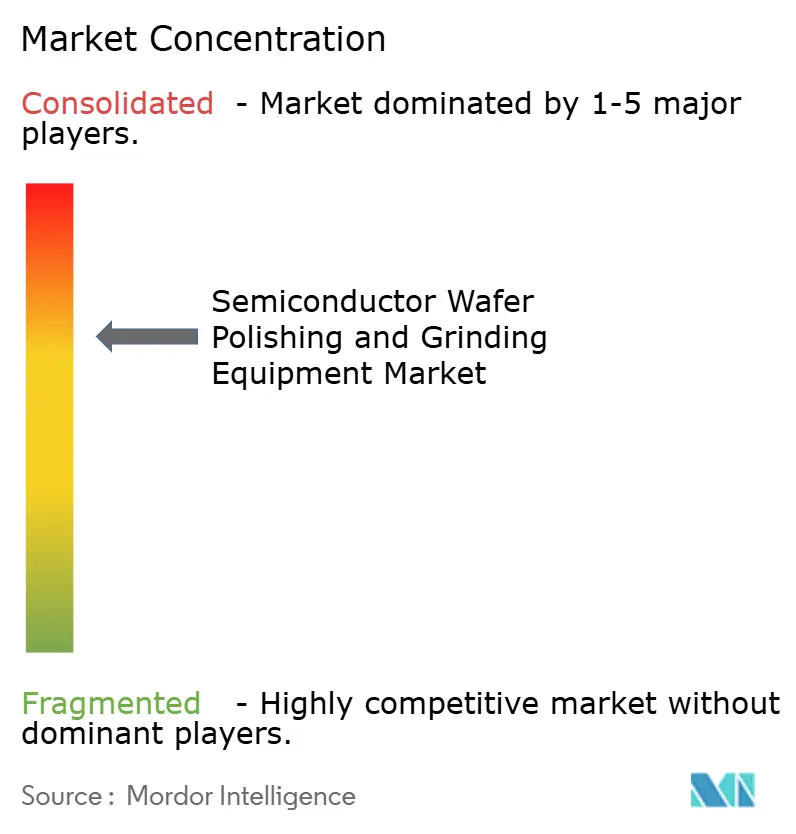
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de equipos de pulido y rectificado de obleas de semiconductores por Mordor Intelligence
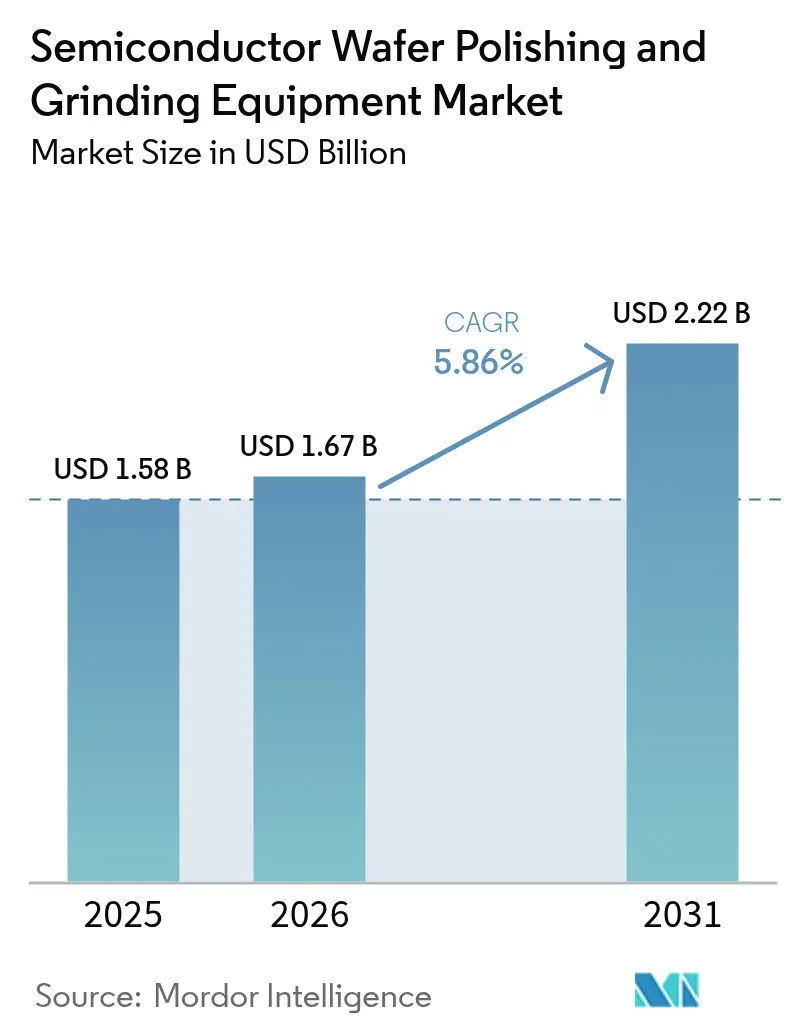
Se espera que el tamaño del mercado de equipos de pulido y rectificado de obleas de semiconductores crezca de USD 1,58 mil millones en 2025 a USD 1,67 mil millones en 2026 y se prevé que alcance USD 2,22 mil millones en 2031 a una CAGR del 5,86% durante 2026-2031.[1]Asociación de la Industria de Semiconductores, "Estado de la industria de semiconductores de EE. UU. 2024", semiconductors.org Durante el período, el gasto de capital en obleas de mayor tamaño, materiales de banda ancha y herramientas de automatización impulsó volúmenes de pedidos sostenidos para sistemas de eliminación de material de precisión. Los proveedores de equipos ampliaron las funciones de control de procesos en tiempo real para gestionar tolerancias a nivel atómico, mientras que los diagnósticos habilitados por IA compensaron la escasez de técnicos y mejoraron el rendimiento. Las normas de control de exportaciones reformularon las estrategias de abastecimiento, impulsando inversiones paralelas en América del Norte y Europa que redujeron la dependencia excesiva de Asia y fortalecieron las huellas de servicio regionales. Los mandatos de sostenibilidad también influyeron en la selección de herramientas, acelerando el cambio hacia almohadillas de pulido químico-mecánico sin suspensión abrasiva y tecnologías de rectificado de bajo consumo.
Conclusiones clave del informe
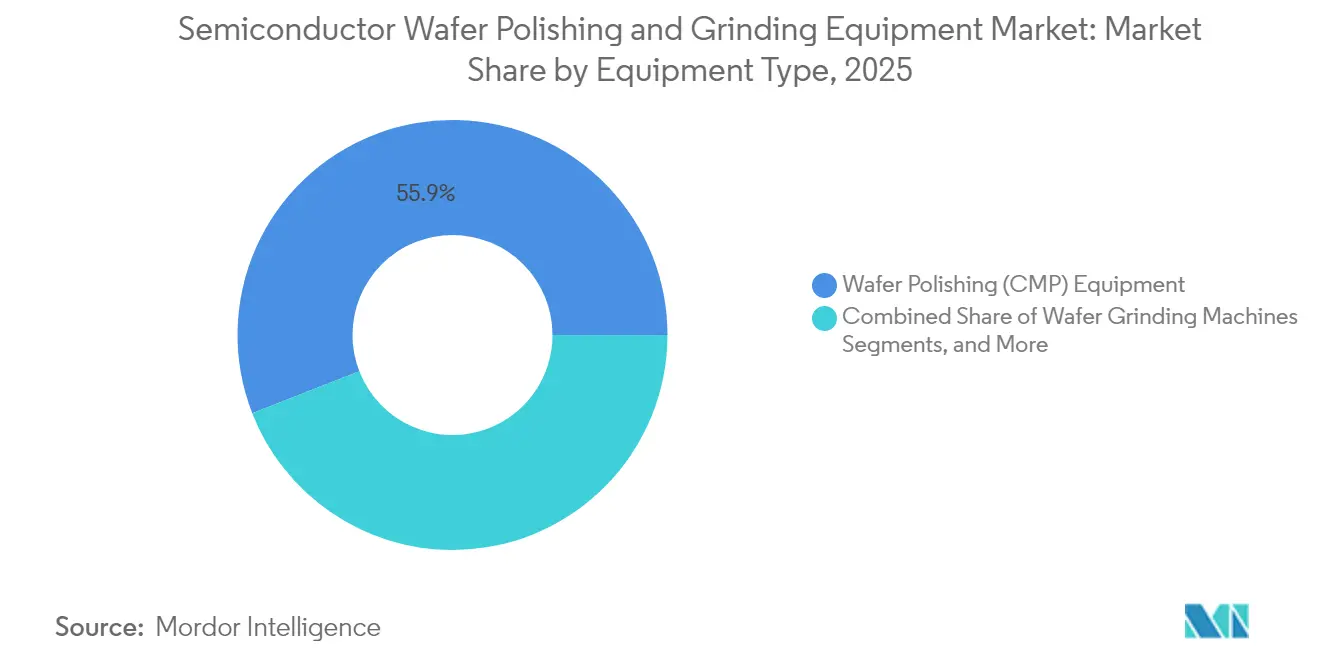
- Por tipo de equipo, el pulido químico-mecánico (CMP) lideró con una participación de ingresos del 55,92% en 2025; se proyecta que las plataformas integradas de rectificado y pulido se expandirán a una CAGR del 7,55% hasta 2031.
- Por tamaño de oblea, las de 300 mm representaron el 61,88% de la participación del mercado de equipos de pulido y rectificado de obleas de semiconductores en 2025, mientras que el segmento de 450 mm y superiores está preparado para una CAGR del 10,84% hasta 2031.
- Por tecnología, las herramientas de pulido químico-mecánico (CMP) representaron el 55,92% de los ingresos en 2025; las soluciones de rectificado de bordes y pulido de bisel avanzan a una CAGR del 8,56% durante el horizonte de pronóstico.
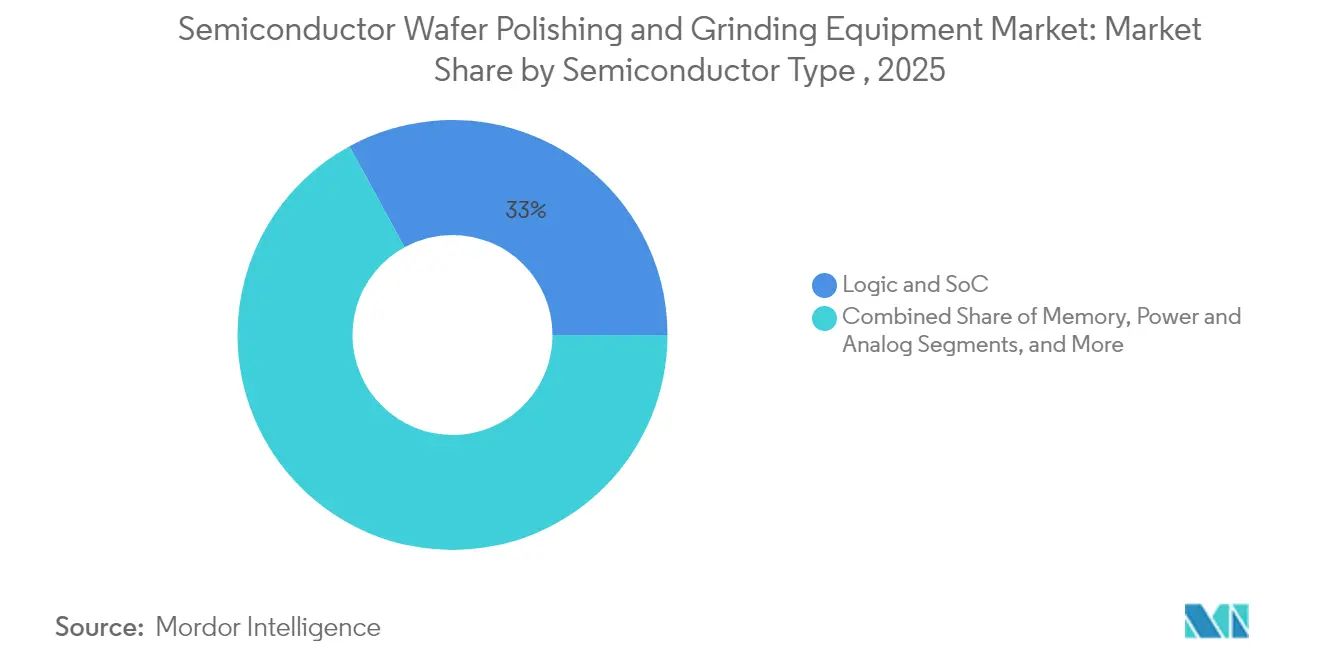
- Por tipo de semiconductor, los dispositivos lógicos y SoC mantuvieron una participación del 32,95% en 2025, mientras que los dispositivos de potencia SiC/GaN están proyectados para una CAGR del 9,78% hasta 2031.
- Por usuario final, las fundiciones representaron el 49,86% de la demanda en 2025, mientras que las instalaciones de ensamblaje, prueba y empaque avanzado crecen a una CAGR del 7,46%.
- Por geografía, Asia-Pacífico dominó con el 67,94% de los ingresos en 2025; la región de Oriente Medio y África muestra la CAGR más rápida del 8,84% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente consumo de electrónica de consumo con chips de nodos avanzados | +1.2% | Asia-Pacífico, con efectos secundarios en América del Norte y Europa | Mediano plazo (2-4 años) |
| Impulso de miniaturización que genera demanda de herramientas de pulido químico-mecánico de 300 mm y 450 mm | +1.5% | Concentración global en Taiwán, Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Inversiones en capacidad de fundición en EE. UU. y Europa bajo la Ley CHIPS | +1.8% | América del Norte, Europa | Mediano plazo (2-4 años) |
| La transición a dispositivos de potencia SiC/GaN requiere rectificado de ultra precisión | +1.3% | Global, adopción temprana en Japón, Alemania y EE. UU. | Mediano plazo (2-4 años) |
| Necesidades de mejora del rendimiento para la integración 3D-IC y heterogénea | +0.9% | Global: Taiwán, Corea del Sur, EE. UU. | Corto plazo (≤ 2 años) |
| Mandatos de sostenibilidad que impulsan tecnologías de pulido sin suspensión abrasiva | +0.7% | Europa, América del Norte, Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente consumo de electrónica de consumo con chips de nodos avanzados en Asia
La rápida adopción de teléfonos inteligentes insignia y dispositivos portátiles habilitados por IA en China, India y el Sudeste Asiático aceleró la demanda de dispositivos de menos de 3 nm que requieren superficies de obleas atómicamente lisas y densidades de defectos medidas en partes por mil millones. Las fundiciones locales ampliaron la capacidad de pulido químico-mecánico y rectificado fino a pesar de la incertidumbre en las licencias de exportación, mientras que los fabricantes de herramientas introdujeron almohadillas sin cloro que cumplieron con estrictos códigos ambientales sin comprometer la planaridad. A medida que proliferaron los SoC de múltiples núcleos, la uniformidad del proceso en diversas pilas de materiales se volvió crítica, impulsando la inversión en sistemas de pulido químico-mecánico de control adaptativo diseñados para capas heterogéneas.
Impulso de miniaturización que genera demanda de herramientas de pulido químico-mecánico de 300 mm y 450 mm
La búsqueda de densidad de chips rentable mantuvo los 300 mm como el formato estándar, aunque el desarrollo exploratorio de 450 mm resurgió porque un sustrato más grande produce 2,25 veces más área de chip. Los fabricantes de herramientas abordaron el desafío de escalado reforzando los platos, optimizando la distribución de suspensión abrasiva e incorporando metrología in situ para mantener una uniformidad de eliminación a nivel nanométrico en superficies más amplias. El sustrato rectangular prototipo de 510 mm × 515 mm de TSMC insinuó una ruta alternativa que podría triplicar el área utilizable sin renovar completamente las arquitecturas de herramientas heredadas.
Inversiones en capacidad de fundición en EE. UU. y Europa bajo la Ley CHIPS
Entre 2024 y 2025, se anunciaron más de USD 450 mil millones en proyectos privados en los Estados Unidos, mientras que la Ley Europea de Chips movilizó EUR 43 mil millones para duplicar la participación de producción de la región para 2030. Ambos programas requirieron ecosistemas localizados de pulido químico-mecánico y rectificado que se ajusten a normas de control de exportaciones más estrictas y ofrezcan una respuesta de servicio rápida. Los proveedores respondieron ampliando los centros de reacondicionamiento en EE. UU. y los laboratorios de demostración en la UE, acortando los plazos de entrega y garantizando el cumplimiento de las regulaciones de Producto Directo de Origen Extranjero.
La transición a dispositivos de potencia SiC/GaN requiere rectificado de ultra precisión
Las obleas de SiC y GaN alcanzaron una penetración del 16% en la producción de dispositivos de potencia en 2024 y se proyecta que superen el 32% para 2029, un cambio que exigió ruedas más duras, asistencia ultrasónica y métodos sin contacto basados en EDM para prevenir daños en la subsuperficie. Las tasas de eliminación de material fueron inferiores a las del silicio en un 30-50%, por lo que los constructores de herramientas priorizaron la eficiencia del proceso, integrando detección de chispas impulsada por IA y análisis del flujo de refrigerante para salvaguardar la integridad de la oblea y reducir el tiempo de ciclo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo de capital y largo ciclo de retorno de inversión para herramientas de 300 mm | -1.2% | Global, mayor impacto en mercados emergentes | Mediano plazo (2-4 años) |
| Inflación en el costo de consumibles (almohadillas, suspensiones abrasivas, ruedas) | -0.8% | Global | Corto plazo (≤ 2 años) |
| Controles de exportación y barreras de propiedad intelectual que limitan los envíos a China | -1.4% | China con repercusión global | Mediano plazo (2-4 años) |
| Escasez de técnicos especializados para la configuración y mantenimiento de procesos | -0.9% | Global, aguda en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de capital y largo ciclo de retorno de inversión para herramientas de 300 mm
Una sola plataforma de pulido químico-mecánico de 300 mm tenía un precio de USD 3-5 millones en 2024, con actualizaciones de instalaciones que añadían USD 1-2 millones, extendiendo el período de recuperación más allá de 4 años en fábricas de menor volumen. Los actores más pequeños retrasaron la expansión y optaron por modelos de capacidad reacondicionada o compartida, ralentizando la adopción general de herramientas a pesar de las claras ventajas de costo por chip a escala.
Controles de exportación y barreras de propiedad intelectual que limitan los envíos a China
La norma provisional de diciembre de 2024 del gobierno de EE. UU. amplió el marco de Producto Directo de Origen Extranjero, reduciendo los envíos proyectados de equipos a China en 2025 hasta en un 30% y obligando a los proveedores a rediseñar módulos que incorporan tecnología estadounidense.[2]Oficina de Industria y Seguridad de EE. UU., "Adiciones a la Regla de Producto Directo de Origen Extranjero y Refinamientos a los Controles para Artículos de Computación Avanzada y Fabricación de Semiconductores", federalregister.gov Los clientes chinos aceleraron los programas de herramientas nacionales, diversificando la demanda global pero comprimiendo los márgenes de las empresas con alta exposición al mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de equipo:
el pulido químico-mecánico domina, las soluciones integradas se aceleranLas herramientas de pulido químico-mecánico generaron el 55,92% de los ingresos de 2025 y siguieron siendo fundamentales para los objetivos de planaridad de nodos avanzados que exigen una precisión de eliminación inferior a 0,1 nm. El mercado de equipos de pulido y rectificado de obleas de semiconductores se benefició a medida que las fábricas adoptaron suspensiones abrasivas sin abrasivo y detección de punto final asistida por IA para elevar los rendimientos por debajo de 3 nm. Las plataformas integradas de rectificado y pulido redujeron las transferencias de obleas, minimizando los riesgos de partículas y reduciendo el tiempo de espera.
La CAGR del 7,55% de los sistemas integrados hasta 2031 superó a los rectificadores independientes a medida que los clientes consolidaron los pasos del proceso para liberar espacio en sala limpia. Los proveedores incorporaron control de temperatura de bucle cerrado, mantenimiento predictivo y análisis de vida útil de consumibles, mejorando la eficiencia general de los equipos para la producción de alta variedad. Las herramientas emergentes de lapeado y corte abordaron el diamante y otros sustratos ultraduros, extendiendo el alcance del mercado de equipos de pulido y rectificado de obleas de semiconductores hacia líneas de nicho de fotónica y dispositivos cuánticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por tamaño de oblea:
las de 300 mm dominan, las de 450 mm emergenEl nodo de 300 mm mantuvo el 61,88% de los ingresos del mercado en 2025, subrayando décadas de madurez del proceso, consumibles optimizados y activos de fábrica bien amortizados. Las mejoras continuas en la textura de las almohadillas de pulido químico-mecánico y la geometría de las ruedas de rectificado posterior elevaron aún más el rendimiento, reforzando la ventaja económica del segmento dentro del mercado de equipos de pulido y rectificado de obleas de semiconductores.
Por el contrario, la categoría de 450 mm y superiores registró la CAGR más rápida del 10,84%, impulsada por líneas piloto que exploran formatos rectangulares que prometen 3 veces más chips por oblea. Los fabricantes de equipos prototiparon platos ampliados, manipuladores robóticos y sistemas de suministro de suspensión abrasiva de alta capacidad adaptables a múltiples diámetros, posicionándose para una posible adopción masiva más allá de 2028 a medida que la industria de equipos de pulido y rectificado de obleas de semiconductores evalúa el retorno de inversión a escala.
Por tecnología:
el pulido químico-mecánico lidera, el rectificado de bordes se aceleraEl pulido químico-mecánico, que abarca los pasos de metal y óxido, mantuvo una participación del 55,92% en 2025 al combinar selectividad química con abrasión mecánica que logra una planitud a nivel de ángstrom. Los modelos de detección de fricción en tiempo real y aprendizaje automático redujeron la no uniformidad dentro de la oblea por debajo del 1,5%, una métrica crítica para los transistores de compuerta envolvente. Estos avances ampliaron la oportunidad del mercado de equipos de pulido y rectificado de obleas de semiconductores en flujos de lógica, memoria y circuitos integrados tridimensionales.
El rectificado de bordes y el pulido de bisel registraron una CAGR del 8,56% a medida que las obleas de 300 mm y mayores aumentaron el estrés en las periferias, desencadenando esfuerzos de contención de grietas. Los proveedores lanzaron mandriles de autocentrado y módulos de medición láser para proteger los chips delgados destinados a paquetes apilados. El rectificado de doble cara mantuvo un crecimiento moderado, ofreciendo un paralelismo superior para las ventanas de profundidad de foco de la litografía de inmersión, mientras que el rectificado posterior prosperó en el empaque avanzado donde los objetivos de espesor cayeron por debajo de 50 µm.
Por tipo de semiconductor:
lógica y SoC lidera, dispositivos de potencia en augeLas líneas de lógica y SoC capturaron el 32,95% de los ingresos de 2025, reflejando la demanda incesante de cómputo de servicios de IA, periféricos y nube. Las interconexiones de cobre multicapa y los dieléctricos de alta constante dieléctrica multiplican los pasos de pulido químico-mecánico por oblea, ampliando el gasto direccionable del mercado de equipos de pulido y rectificado de obleas de semiconductores.
Se proyecta que los dispositivos de potencia y analógicos basados en SiC/GaN crezcan a una CAGR del 9,78%, impulsados por inversores de vehículos eléctricos y etapas de energía renovable que toleran voltajes y temperaturas más altos. El rectificado a escala nanométrica minimizó las microfisuras en la subsuperficie que degradan la resistencia en estado encendido, convirtiendo las ruedas especializadas y las químicas de refrigerante en un diferenciador decisivo dentro de la industria de equipos de pulido y rectificado de obleas de semiconductores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final:
las fundiciones dominan, las instalaciones de ensamblaje, prueba y empaque avanzado se aceleranLas fundiciones representaron el 49,86% de la demanda de 2025 gracias a las agresivas ampliaciones de capacidad por debajo de 5 nm y los estrictos compromisos de tiempo de actividad. Los proveedores de herramientas proporcionaron ingenieros de campo en el sitio y análisis basados en la nube para cumplir con los requisitos de copia exacta en múltiples fábricas, reforzando la concentración del mercado de equipos de pulido y rectificado de obleas de semiconductores en las fábricas de primer nivel.
Las instalaciones de ensamblaje, prueba y empaque avanzado están en camino de alcanzar una CAGR del 7,46% porque la integración heterogénea y los chiplets reubicaron los pasos de adelgazamiento, pulido y unión en las líneas de back-end. Estos clientes requirieron huellas compactas, control de deformación a nivel de oblea y agilidad de recetas para gestionar diversas pilas de sustratos, ampliando las especificaciones del sistema y fomentando el crecimiento incremental del mercado de equipos de pulido y rectificado de obleas de semiconductores.
Análisis geográfico
Mercado de Equipos de Pulido y Rectificado de Obleas de Semiconductores en Asia-Pacífico
Asia-Pacífico retuvo el 67,94% de los ingresos globales en 2025, impulsado por Taiwán, Corea del Sur, Japón y China, donde las hojas de ruta de dispositivos integrados y las expansiones de fundiciones sostuvieron las adquisiciones de equipos. El lanzamiento de almohadillas libres de cloro por parte de TSMC y los clústeres de fábricas de semiconductores respaldados por subsidios en Japón reforzaron una preferencia regional por equipos con optimización medioambiental. Las incertidumbres en materia de controles de exportación impulsaron a las fábricas chinas hacia proveedores locales; sin embargo, las importaciones de equipos de pulido químico-mecánico de alta gama persistieron mediante excepciones de licencia, preservando la demanda base del mercado de equipos de pulido y rectificado de obleas de semiconductores.
Mercado de Equipos de Pulido y Rectificado de Obleas de Semiconductores en América del Norte
América del Norte experimentó un renacimiento de la inversión tras la Ley CHIPS y Ciencia de 2022, que movilizó 52 mil millones de USD en incentivos y propició más de 90 anuncios de fábricas de semiconductores por un valor cercano a los 450 mil millones de USD hasta 2025. Las ampliaciones de capacidad incrementaron los pedidos de equipos; no obstante, la escasez de técnicos, estimada en 67.000 puestos para 2030, impulsó prioridades de automatización y alianzas con consorcios académicos para acelerar la formación de mano de obra.
Mercado de Equipos de Pulido y Rectificado de Obleas de Semiconductores en Europa
Europa siguió con la Ley de Chips por valor de 43 mil millones de EUR (49,83 mil millones de USD), que tenía como objetivo alcanzar una cuota del 20% de la producción mundial para 2030. Las empresas de ingeniería de precisión de Alemania, los centros de envasado avanzado de Francia y los institutos de ciencia de materiales de los países nórdicos demandaron sistemas de pulido químico-mecánico con bombas de recuperación de energía y circuitos de reciclaje de agua, alineando las adquisiciones con los objetivos del Pacto Verde Europeo y fomentando soluciones diferenciadas en el mercado de equipos de pulido y rectificado de obleas de semiconductores.

Panorama regulatorio
Las medidas de comercio y control de exportaciones influyen cada vez más en las rutas de adquisición y envío de equipos de pulido y rectificado de obleas. En los Estados Unidos, una acción de la Sección 232 de enero de 2026 introdujo un arancel ad valorem del 25% sobre las importaciones de ciertos equipos de fabricación de semiconductores y productos derivados, con exclusiones vinculadas al desarrollo de la cadena de suministro tecnológica estadounidense, reparaciones y reemplazos, y casos de uso de investigación y desarrollo. Esto genera diferentes resultados de costo de importación según la clasificación de uso final y la documentación presentada.
Los requisitos de cumplimiento de exportación también se endurecieron mediante acciones de la Oficina de Industria y Seguridad (BIS) del Departamento de Comercio de los Estados Unidos. En mayo de 2026, la guía de BIS reiteró los requisitos de licencia para artículos relacionados con computación avanzada para entidades con sede en el Grupo de Países D:5 o Macao bajo 15 CFR parte 742.6(a)(6)(iii)(A), independientemente de dónde esté ubicada la entidad. En el lado de las adquisiciones, una implementación de febrero de 2026 del Reglamento Federal de Adquisiciones (FAR) sobre prohibiciones para ciertos productos y servicios de semiconductores añade obligaciones de verificación para los proveedores que atienden a clientes federales de EE. UU. La actividad legislativa de abril de 2026 (H.R. 8287, Semiconductor Controls Effectiveness Act of 2026) indica además un enfoque continuo en los controles de equipos de fabricación de semiconductores que pueden afectar la configuración de las herramientas, las verificaciones de usuario final y los modelos de soporte de posventa.
Análisis de la cadena de valor
La cadena de valor de los equipos de pulido y rectificado de obleas de semiconductores incluye proveedores de subcomponentes de precisión (platinas, husillos, piezas cerámicas, sistemas de vacío y refrigerante, control de movimiento), interfaces adyacentes a consumibles integradas en el diseño de las herramientas (acondicionamiento de almohadillas, hardware de suministro de lechada y filtración, muelas de rectificado) e integración de OEM más pruebas de aceptación en fábrica. Después de eso, la distribución se realiza mediante ventas directas con servicio de campo localizado, depósitos de repuestos y soporte de aplicaciones de proceso. La demanda es impulsada por fabricantes de dispositivos y fundiciones, y también por OSAT y líneas de empaquetado avanzado, donde el adelgazamiento de obleas, la planarización y la preparación de superficies se conectan directamente con la unión híbrida, las pilas HBM y los requisitos de rendimiento de la integración heterogénea.
Las restricciones ascendentes y las limitaciones normativas afectan cada vez más los plazos de entrega y las decisiones de localización de módulos críticos utilizados en las plataformas de rectificado y CMP. Los controles de exportación más estrictos de equipos de fabricación de semiconductores de Japón en 2024 impactaron sustancialmente los envíos de herramientas de precisión avanzadas de adelgazamiento y relacionadas a China, lo que llevó tanto a un abastecimiento alternativo como a un mayor desarrollo de herramientas nacionales. Al mismo tiempo, la inversión en fabricación de vanguardia impulsa los requisitos del ecosistema de herramientas, y la entrada de Intel Foundry en la fabricación de alto volumen utilizando el EUV High NA de ASML (anuncio de julio de 2026) apunta a una intensificación continua de los procesos en nodos avanzados. Eso normalmente aumenta los pasos de CMP por oblea y eleva la necesidad de metrología in situ y control de uniformidad en toda la cadena de herramientas de pulido y rectificado.
Panorama competitivo
Los proveedores compiten en umbrales de rendimiento, arquitecturas patentadas de suministro de suspensión abrasiva y densas redes de servicio. Applied Materials mantuvo más del 70% de participación en sistemas de pulido químico-mecánico, aprovechando diseños propietarios de platos y óptica de punto final mientras agrupaba contratos de soporte global que aseguran los ingresos por consumibles. Tokyo Seimitsu (ACCRETECH), Ebara, Logitech y DISCO ocuparon nichos estratégicos en rectificado, pulido de bordes y líneas especializadas de rectificado posterior.
Las hojas de ruta tecnológicas enfatizaron la metrología a escala atómica, la corrección de alimentación hacia adelante impulsada por IA y el análisis del ciclo de vida de consumibles que redujeron el costo total de propiedad. La sostenibilidad también emergió como un eje competitivo; las suspensiones abrasivas de sílice de bajo CO₂ de Fraunhofer entraron en calificación conjunta con múltiples fabricantes de equipos originales de herramientas, mientras que los proveedores anunciaron filtración de bucle cerrado para reducir el desperdicio de suspensión abrasiva en un 30%.[4]Fraunhofer IPMS, "Suspensiones abrasivas de óxido de silicio compatibles con el medio ambiente para pulido químico-mecánico", ipms.fraunhofer.de En mayo de 2025, Mitsui adquirió una participación del 30% en Okamoto Machine Tool Works para ampliar el alcance de ventas y cofinanciar la I+D para rectificadoras de próxima generación, ilustrando las alianzas estratégicas como vía para escalar en segmentos especializados.
Las tendencias de regionalización reformularon los modelos de posventa: los laboratorios de EE. UU. añadieron líneas de reacondicionamiento para evitar retrasos en las licencias de exportación, y las filiales de la UE localizaron depósitos de repuestos para protegerse contra los riesgos de envío transcontinental. Innovadores más pequeños como Axus Technology capturaron oportunidades en SiC ofreciendo bancos de pulido químico-mecánico modulares adaptados para obleas de banda ancha, ganando espacio en el mercado más amplio de equipos de pulido y rectificado de obleas de semiconductores a pesar de los titulares dominantes.
Líderes de la industria de equipos de pulido y rectificado de obleas de semiconductores
DISCO Corporation
Tokyo Seimitsu Co. Ltd (ACCRETECH)
Applied Materials Inc.
Ebara Corporation
Revasum Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Pulido y Rectificado de Obleas de Semiconductores
- Applied Materials Inc.
- Ebara Corporation
- DISCO Corporation
- Tokyo Seimitsu Co. Ltd (ACCRETECH)
- Revasum Inc.
- Komatsu NTC Ltd.
- Okamoto Machine Tool Works Co. Ltd.
- Lapmaster Wolters GmbH (Precision Surfacing Solutions)
- Logitech Ltd.
- Entrepix Inc. (Amtech Systems)
- G&N Genauigkeits Maschinenbau Nürnberg GmbH
- Hantop Intelligence Tech Co. Ltd.
- CMP-Tec Inc.
- Koyo Machinery Co. Ltd.
- Shanghai ShinEne Technology Co. Ltd.
- Qingdao Lapping & Polishing Equipment Co. Ltd.
- Nagase Integrex Co. Ltd.
- Strausbaugh Inc. (S-Cubed)
- Pureon AG
- Vibrantz Technologies Inc.
- Axus Technology
- SHANGHAI FAMOUS TRADE CO.,LTD (ZMSH)
- Huahai Machinery Group
- Hansung Engineering Co. Ltd.
- GPMT Co. Ltd.
Lea el análisis de las empresas de equipos de pulido y rectificado de obleas de semiconductores

Oportunidades de mercado y perspectivas futuras
El empaquetado avanzado y la integración heterogénea están ampliando el alcance de especificaciones para el CMP y el rectificado fino más allá de la planarización convencional de front-end. Esto crea espacio para plataformas que combinan detección en tiempo real, control de portadores multizona y una uniformidad más estrecha dentro de la oblea para flujos de proceso relacionados con la unión híbrida y HBM. Applied Materials introdujo la plataforma CMP Opta Quad en junio de 2026, posicionada en torno al monitoreo en tiempo real y el ajuste dinámico durante el pulido para casos de uso de empaquetado avanzado, lo que refleja una productización activa por parte de proveedores en torno a los requisitos de CMP orientados al empaquetado, más allá de las mejoras incrementales de nodo únicamente.
Los materiales de banda ancha prohibida y la migración a 300 mm en flujos de trabajo no basados en silicio también añaden demanda incremental, especialmente donde la capacidad de proceso es la limitación en lugar del rendimiento por sí solo. Mipox Corporation inició operaciones a gran escala de una línea de procesamiento CMP compatible con obleas de 12 pulgadas (300 mm) en marzo de 2026 y también lanzó servicios de pulido por contrato para obleas de SiC de 12 pulgadas, destacando un cambio hacia herramientas y servicios de clase 300 mm para sustratos más duros utilizados en electrónica de potencia. Del lado de los proveedores, las colaboraciones centradas en acelerar la preparación de soluciones de proceso apoyan ciclos de adopción más rápidos para nuevos materiales y ventanas de proceso, incluyendo mayo de 2026, cuando Applied Materials se asoció con SCREEN Semiconductor Solutions en el EPIC Center de Applied para codesarrollar soluciones de proceso avanzadas que pueden influir en pasos adyacentes como la limpieza y la preparación de superficies en torno al CMP y el rectificado.
Recent Industry Developments in Mercado de Equipos de Pulido y Rectificado de Obleas de Semiconductores
- Junio de 2026: Applied Materials lanzó la plataforma CMP Opta Quad orientada al empaquetado avanzado, con monitoreo en tiempo real y ajuste dinámico durante el pulido para mejorar la uniformidad dentro de la oblea. El lanzamiento alinea las hojas de ruta de herramientas CMP con los requisitos de planitud impulsados por la unión híbrida y HBM, elevando el nivel de control in situ e integración con metrología y automatización de fábrica.
- Mayo de 2026: Applied Materials se asoció con SCREEN Semiconductor Solutions para codesarrollar soluciones de proceso avanzadas en el centro EPIC (Equipment and Process Innovation and Commercialization) de Applied. La colaboración estrecha el vínculo entre módulos de proceso como la limpieza y la preparación de superficies y los pasos de pulido posteriores, apoyando ciclos de calificación más rápidos para nuevas pilas de materiales utilizadas en nodos avanzados y empaquetado.
- Diciembre de 2025: DISCO Corporation presentó el DFG8561, una rectificadora totalmente automática para obleas de 300 mm, destacando una mayor productividad y una huella más pequeña en comparación con sistemas anteriores. El lanzamiento aborda la presión de las fábricas para aumentar el rendimiento por metro cuadrado mientras se gestiona el riesgo de manipulación de obleas delgadas, fortaleciendo el posicionamiento de DISCO en los pasos de rectificado de alto volumen que alimentan los flujos de empaquetado avanzado y de dispositivos de vanguardia.


Mercado de Equipos de Pulido y Rectificado de Obleas de Semiconductores Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por equipos de pulido y rectificado de obleas de semiconductores completamente nuevos, incluidos los sistemas CMP integrados, que se utilizan para adelgazar, aplanar y planarizar obleas antes de la fabricación de dispositivos o el empaquetado avanzado.
Exclusiones de alcance: excluimos los servicios de pulido y rectificado, los consumibles, las unidades reacondicionadas y las máquinas utilizadas únicamente para el acabado de vidrio óptico.
Descripción general de la segmentación
- Por tipo de equipo
- Máquinas rectificadoras de obleas
- Equipos de pulido de obleas (pulido químico-mecánico)
- Herramientas integradas de rectificado y pulido
- Otros (lapeadoras, cortadoras adelgazadoras)
- Por tamaño de oblea
- ≤150 mm
- 200 mm
- 300 mm
- 450 mm y superiores
- Por tecnología
- Rectificado posterior
- Rectificado de doble cara
- Pulido químico-mecánico (CMP)
- Rectificado de bordes / Pulido de bisel
- Por tipo de semiconductor
- Memoria (DRAM, NAND)
- Lógica y SoC
- Potencia y analógico (Si, SiC, GaN)
- MEMS y sensores
- Sensores de imagen CMOS
- LED y optoelectrónica
- Por usuario final
- Fundiciones
- Fabricantes de dispositivos integrados
- Instalaciones de ensamblaje, prueba y empaque avanzado
- Institutos de investigación y desarrollo y líneas piloto
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Taiwán
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando de dónde proviene la demanda de herramientas, lo que generalmente sigue los planes de capacidad de fábricas y empaquetado, las transiciones de nodo y la migración del tamaño de oblea. Para mantener el modelo fundamentado, hicimos referencia a fuentes públicas y oficiales como publicaciones de SEMI e informes de eventos, publicaciones de World Semiconductor Trade Statistics, indicadores macroeconómicos de la OCDE y el Banco Mundial, y portales de estadísticas comerciales gubernamentales que muestran patrones de importación y exportación relacionados con equipos.
También revisamos informes anuales de empresas, presentaciones a inversores, transcripciones de llamadas de resultados y prensa especializada creíble sobre fabricación de semiconductores para entender el momento de los envíos y los ciclos de compra típicos. Cuando estuvo disponible, se utilizaron suscripciones pagas para datos financieros de empresas y noticias con el fin de estandarizar los desgloses de ingresos reportados, y se utilizó una base de datos de patentes como comprobación direccional de los cambios de proceso, por ejemplo, presentaciones relacionadas con CMP y rectificado posterior. Estas fuentes documentales no son exhaustivas, y se utilizaron referencias públicas adicionales durante la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los impulsores de la demanda y los supuestos de precios, ya que las compras de herramientas pueden cambiar con la utilización y los cronogramas de puesta en marcha de las fábricas. Hablamos con expertos del lado de los equipos y del lado de las fábricas en los principales centros de fabricación de APAC, EMEA y América para confirmar qué califica como ingresos por pulido, rectificado o herramientas CMP integradas, y para validar los ciclos de reemplazo y los plazos de entrega.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 14% | APAC: 44% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 39% | EMEA: 34% |
| Actores más pequeños: 15% | Gerentes: 47% | América: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo donde los inicios de oblea, las adiciones de capacidad y la intensidad de equipos por paso de proceso se utilizan para reconstruir la demanda anual de herramientas en los tamaños de oblea clave (de 100 mm a 450 mm) y los flujos de proceso. Una vez formado el conjunto de demanda, se aplican bandas de precio de venta promedio para pulidoras independientes, rectificadoras y sistemas CMP integrados, y luego se ajustan según los cambios de mezcla vinculados a los aumentos de vanguardia y de empaquetado avanzado.
Para mantener las estimaciones realistas, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como consolidaciones de ingresos de proveedores muestreados, verificaciones de canal sobre el momento de los envíos y controles de coherencia de ASP por volumen para los principales ciclos de construcción de fábricas. Las entradas clave incluyen la dirección del gasto de capital de fábricas y OSAT, la utilización de capacidad y las tasas de aumento, la migración del tamaño de oblea hacia 300 mm, la adopción de flujos de empaquetado avanzado que requieren una planarización más estrecha, y los plazos de entrega de envíos que desplazan el reconocimiento de ingresos entre años. Los pronósticos se generan mediante análisis de escenarios en torno a los cronogramas de construcción de fábricas y la recuperación de la utilización, y luego se ajustan según lo que esperan los encuestados primarios sobre los libros de pedidos y los plazos de entrega. Cuando falta el detalle de abajo hacia arriba para países más pequeños o instalaciones de escala reducida, cubrimos las brechas utilizando señales de importación y patrones de participación regional validados mediante entrevistas.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican frente a señales independientes, como las expansiones de fábricas anunciadas, la dirección amplia del gasto en equipos de semiconductores y los movimientos de flujo comercial que suelen aparecer cuando se aceleran las entregas de herramientas. Se marcan los valores atípicos, y supuestos como la progresión de ASP, la mezcla de herramientas y el momento de la puesta en marcha se revisan en una segunda pasada antes de la aprobación interna.
El trabajo se actualiza en un ciclo anual, con actualizaciones intermedias cuando ocurren eventos importantes, como grandes retrasos en fábricas, cambios en los controles de exportación o cambios drásticos en la utilización. Antes de la entrega, se realiza una revisión final para que los clientes reciban una visión actualizada que coincida con las últimas señales públicas y lo que los expertos están observando actualmente.
Tamaño del mercado de equipos de pulido y rectificado de obleas de semiconductores de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para equipos de pulido y rectificado de obleas pueden parecer muy dispares porque el alcance no siempre se define de la misma manera, y algunos modelos se apoyan más en los ciclos de envío mientras que otros se basan en narrativas de gasto de capital a largo plazo. También aparecen diferencias cuando los autores combinan los ingresos de herramientas con servicios o consumibles, o cuando el momento de la conversión de divisas y el etiquetado del año se manejan de manera poco rigurosa.
La principal brecha proviene de si los consumibles de CMP adyacentes y los servicios de pulido se agrupan en la cifra de equipos, y Mordor Intelligence contabiliza únicamente los ingresos de herramientas de pulido, rectificado y CMP integradas completamente nuevas, excluyendo servicios, consumibles y unidades reacondicionadas, lo que mantiene el total vinculado al valor de envío de herramientas. Se crea una dispersión adicional cuando algunas estimaciones incluyen máquinas de acabado de vidrio óptico o aplicaciones de planarización más amplias fuera del procesamiento de obleas de semiconductores, y cuando se utilizan supuestos de aumento agresivos para nuevos proyectos de fábrica sin verificaciones posteriores contra retrasos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,67 mil millones de USD (2026) | |
| Consultora Global A | 5,40 mil millones de USD (2024) | Utiliza una categoría más amplia que puede mezclar elementos relacionados con CMP más allá de los ingresos de herramientas nuevas, y el año base anterior también puede reflejar un momento de pico de gasto de capital diferente y una ventana de conversión de divisas distinta. |
| Editorial de la Industria B | 1,31 mil millones de USD (2025) | Sigue un mercado etiquetado como CMP que parece utilizar un conjunto de inclusión y una ventana de estudio diferentes, y puede mezclar aplicaciones no relacionadas con semiconductores o categorías de accesorios que alteran lo que se cuenta como ingresos de equipos. |
La comparación muestra que la mayor parte de la varianza se explica por lo que se incluye como equipo, además de cómo se alinea el año base con el ciclo de gasto de capital de semiconductores. Al mantener la regla de conteo estricta (solo envíos de herramientas nuevas) y verificar los supuestos de aumento frente a señales de capacidad y utilización, la estimación se mantiene rastreable a impulsores claros y pasos repetibles.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de equipos de pulido y rectificado de obleas de semiconductores?
El mercado se situó en USD 1,67 mil millones en 2026 y se proyecta que alcance USD 2,22 mil millones para 2031, registrando una CAGR del 5,86%.
¿Qué tipo de equipo tiene la mayor participación de ingresos?
Las herramientas de pulido químico-mecánico lideraron con el 55,92% de los ingresos en 2025, debido a su papel crítico en el logro de la planaridad a nivel atómico.
¿Por qué el segmento de obleas de 450 mm está atrayendo un renovado interés?
Los sustratos más grandes ofrecen 2,25 veces más área de chip que las obleas de 300 mm, prometiendo un menor costo por chip una vez que se resuelvan los obstáculos técnicos y de capital.
¿Cómo influyen las normas de control de exportaciones en la demanda de equipos?
Las regulaciones más estrictas de EE. UU., los Países Bajos y Japón han reducido los envíos proyectados a China en 2025 hasta en un 30%, impulsando a los proveedores a localizar las cadenas de suministro en EE. UU. y Europa.
¿Qué impulsa el rápido crecimiento en las herramientas de pulido para dispositivos de potencia SiC/GaN?
Los vehículos eléctricos y los sistemas de energía renovable favorecen los dispositivos de banda ancha, elevando la demanda de rectificadoras especializadas que manejan materiales ultraduros y garantizan un daño mínimo en la subsuperficie.
Última actualización de la página el:



