
Tamaño y participación del mercado de correas transportadoras de caucho
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
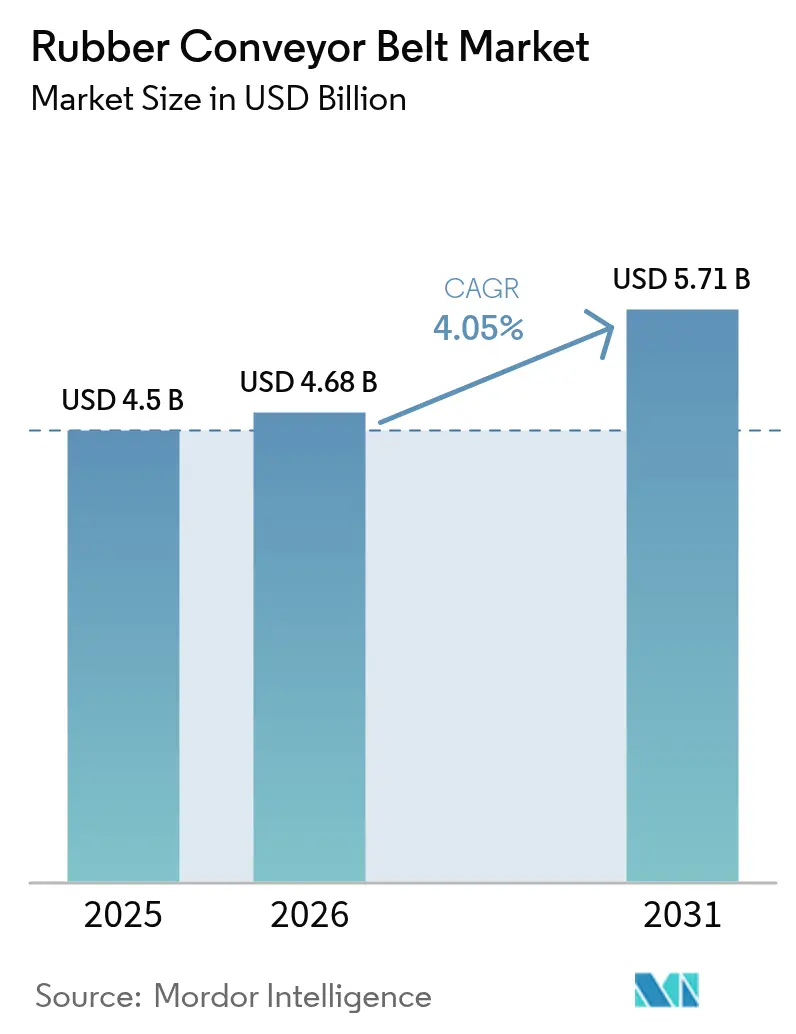
| Tamaño del Mercado (2026) | 4.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.05 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Sur |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de correas transportadoras de caucho por Mordor Intelligence
El tamaño del mercado de correas transportadoras de caucho en 2026 se estima en USD 4,68 mil millones, creciendo desde el valor de 2025 de USD 4,5 mil millones con proyecciones para 2031 que muestran USD 5,71 mil millones, creciendo a una CAGR del 4,05% durante 2026-2031. La demanda se está expandiendo porque los operadores en minería, logística, reciclaje e industrias de procesos están modernizando los sistemas de manejo de materiales a granel y especificando correas resistentes al calor, al fuego y al aceite que duran más y funcionan a velocidades más altas. Tres fuerzas estructurales están en juego: normas de seguridad más estrictas, automatización acelerada y rápido crecimiento en minerales de transición energética. Los usuarios finales ahora tratan las correas premium como palancas de productividad en lugar de consumibles, una percepción que está alargando los contratos de servicio y estabilizando los ingresos para los proveedores. Al mismo tiempo, la persistente volatilidad de las materias primas —especialmente en butadieno y negro de carbono— ha impulsado a los fabricantes a asegurar acuerdos de suministro plurianuales y probar rellenos de base biológica, una señal temprana de que el riesgo de costos se está gestionando activamente.
Conclusiones clave del informe
- Las correas resistentes al calor representaron el 28,65% de la participación del mercado de correas transportadoras de caucho en 2025, y las variantes resistentes al fuego están en camino de alcanzar una CAGR del 5,65% hasta 2031.
- Las correas de peso medio contribuyeron con el 44,35% del tamaño del mercado de correas transportadoras de caucho en 2025; se proyecta que las correas de peso pesado se expandan a una CAGR del 5,32% a medida que las minas amplíen las rutas terrestres.
- El refuerzo de carcasa textil representó el 51,55% de la participación de mercado en 2025, mientras que se prevé que las correas de cable de acero registren una CAGR del 6,05% hasta 2031.
- La logística y el almacenamiento mantuvieron una participación de ingresos del 21,60% en 2025; la minería y las canteras representan el segmento de usuario final de más rápido crecimiento con una CAGR del 5,87% hasta 2031.
- Asia lideró con el 33,55% de los ingresos de 2025, aunque se espera que América Latina sea la región de más rápido crecimiento con una CAGR del 6,07%, impulsada por grandes inversiones en cobre y mineral de hierro.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado global de correas transportadoras de caucho
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en la CAGR | Relevancia geográfica | Impacto máximo |
|---|---|---|---|
| Aumento en el procesamiento de metales para baterías a alta temperatura en Asia que impulsa las correas resistentes al calor | +1.2% | Asia, con repercusión en América del Norte | Mediano plazo (~ 3-4 años) |
| Almacenes automatizados de micro-cumplimiento en América del Norte que impulsan la demanda de correas ligeras | +0.8% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Modernización de transportadoras "de la mina a la planta" en minas de cobre sudamericanas que eleva el ciclo de reemplazo | +1.0% | América Latina, particularmente Chile y Brasil | Mediano plazo (~ 3-4 años) |
| Reglamento UE 2023/1115 que exige correas ignífugas en plantas de reciclaje | +0.7% | Unión Europea | Corto plazo (≤ 2 años) |
| Expansión de clústeres de fabricación de módulos fotovoltaicos solares en India que requieren correas resistentes al aceite | +0.6% | Asia, particularmente India | Mediano plazo (~ 3-4 años) |
| Monitoreo de condición habilitado por IoT que desbloquea contratos de servicio de pago por tonelada | +0.9% | Global, con adopción temprana en América del Norte y Europa | Largo plazo (≥ 5 años) |
| Fuente: Mordor Intelligence | |||
Aumento en el procesamiento de metales para baterías a alta temperatura en Asia que impulsa las correas resistentes al calor
Las plantas de cátodos y precursores en China, Corea e Indonesia operan cada vez más reactores por encima de los 200 °C, impulsando la rápida adopción de correas mejoradas con nanotubos de grafeno que combinan estabilidad térmica con disipación estática. Estas correas permiten a los procesadores aumentar el rendimiento sin añadir capacidad de enfriamiento, y la ganancia de productividad resultante está convenciendo a los mineros integrados verticalmente de asegurar acuerdos de suministro plurianuales. Una nueva inferencia es que la certificación temprana de compuestos de alto calor sirve ahora como indicador de la fiabilidad del cronograma del proyecto.
Almacenes automatizados de micro-cumplimiento en América del Norte que impulsan la demanda de correas ligeras
Los centros urbanos de micro-cumplimiento ocupan superficies inferiores a 10.000 pies cuadrados y dependen de correas ligeras y compactas que giran, suben y se detienen en milímetros. Los operadores que cambian de construcciones multicapa a monocapa reportan ahorros de energía superiores al 20%, lo que destaca cómo la masa de la correa influye en el costo operativo total. Dado que la escasez de mano de obra persiste, las ganancias en precisión de selección vinculadas a telas de baja elongación elevan directamente los ingresos por pie cuadrado, situando la ciencia de materiales en el corazón de la economía de los almacenes.
Modernización de transportadoras "de la mina a la planta" en minas de cobre sudamericanas que eleva el ciclo de reemplazo
Chile y Perú están convirtiendo camiones de acarreo en correas continuas de la mina a la planta que mueven más de 10.000 t/h mientras reducen el consumo de diésel en dos tercios. Las mayores tensiones dinámicas aceleran el desgaste de la correa, por lo que los ciclos de reemplazo se acortan incluso cuando el tonelaje aumenta, asegurando una demanda constante en el mercado de posventa. Las minas priorizan por tanto a los proveedores con equipos de servicio de empalme rápido, lo que indica que el soporte logístico puede ser tan decisivo como la clasificación de resistencia a la tracción cuando se evalúan las licitaciones.
Reglamento UE 2023/1115 que exige correas ignífugas en plantas de reciclaje
El reglamento obliga a las instalaciones de reciclaje europeas a utilizar correas que se autoextinguen dentro de límites de tiempo estrictos, impulsando los pedidos de grados certificados resistentes al fuego. Fenner Dunlop invirtió EUR 2,4 millones (USD 2,81 millones) en una nueva línea de mezcla para producir compuestos de bajo contenido en halógenos, convirtiendo el gasto de cumplimiento en un activo de marketing. Los fabricantes más pequeños que carecen de capacidad de certificación están saliendo del mercado, un cambio que consolida silenciosamente la participación de mercado entre los proveedores bien capitalizados.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en la CAGR | Relevancia geográfica | Impacto máximo |
|---|---|---|---|
| Volatilidad en los precios del butadieno y el negro de carbono que comprime los márgenes | -0.9% | Global, con mayor impacto en Asia | Corto plazo (≤ 2 años) |
| Sustitución de correas de PVC y modulares en el procesamiento de alimentos europeo | -0.7% | Europa | Mediano plazo (~ 3-4 años) |
| Plazos de certificación para pruebas de llama UL/CSA en América del Norte | -0.4% | América del Norte | Corto plazo (≤ 2 años) |
| Escrutinio de la UE sobre la exposición a nitrosaminas durante la vulcanización | -0.5% | Unión Europea | Mediano plazo (~ 3-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de clústeres de fabricación de módulos fotovoltaicos solares en India que requieren correas resistentes al aceite
Una planta de módulos solares de 6 GW planificada en Odisha empleará correas resistentes al aceite para manejar plastificantes y encapsulantes que degradan las cubiertas convencionales. La combinación de mezclas de nitrilo con carcasas resistentes a la abrasión evita la delaminación, reduciendo el tiempo de inactividad no planificado. Este vínculo entre la química especializada y el despliegue de energías renovables subraya cómo la política industrial nacional puede redirigir el tamaño del mercado de correas transportadoras de caucho hacia variantes premium.
Monitoreo de condición habilitado por IoT que desbloquea contratos de servicio de pago por tonelada
El sistema Conti+ 2.0 de Continental incorpora sensores inalámbricos de tensión y vibración que alertan a los usuarios sobre la fatiga de los empalmes con días de antelación. Las canteras que adoptan la plataforma han negociado contratos de servicio de pago por tonelada que transfieren el riesgo de disponibilidad al fabricante de la correa a cambio de un precio unitario más alto. La propiedad de los datos de rendimiento transforma así las correas de compras únicas en activos de ingresos recurrentes, cambiando sutilmente los modelos de valoración para los fabricantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Tipo de correa: las resistentes al calor dominan mientras las resistentes al fuego se aceleran
Las correas resistentes al calor representaron el 28,65% de la participación del mercado de correas transportadoras de caucho en 2025. Los avances en compuestos ricos en sílice permiten que estas correas funcionen continuamente por encima de los 200 °C, lo que permite a los operadores de hornos elevar los puntos de ajuste del horno y desbloquear ganancias de rendimiento. Menos grietas térmicas significan paradas de mantenimiento más cortas, un resultado que amplía la disponibilidad efectiva de la planta. Se prevé que las variantes resistentes al fuego crezcan a una CAGR del 5,65% entre 2026-2031, impulsadas por los códigos de seguridad en minas subterráneas y los mandatos de reciclaje de la UE. Las correas que logran la certificación Tipo A o B bajo CAN/CSA-M422 obtienen primas, y muchos sitios ahora especifican solo estos grados, elevando las barreras para los competidores no certificados.
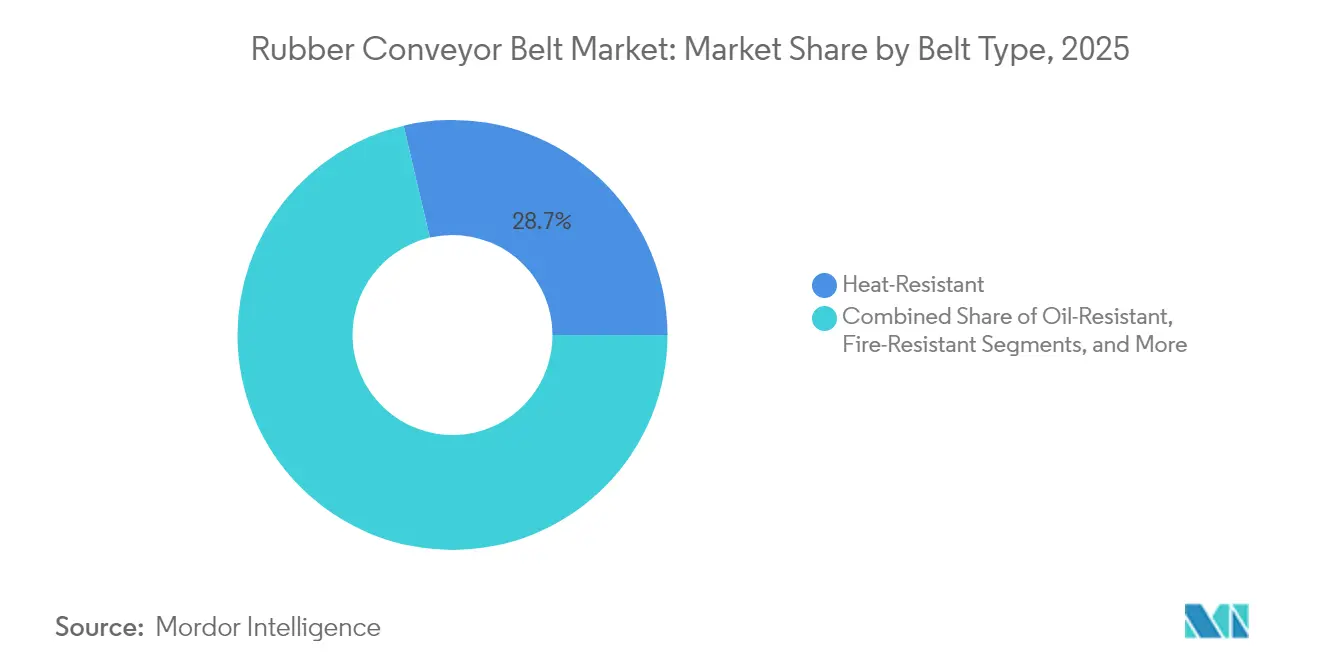
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Peso de la correa: la versatilidad del peso medio se encuentra con el crecimiento del peso pesado
Las correas de peso medio proporcionaron el 44,35% del tamaño del mercado de correas transportadoras de caucho en 2025. Las carcasas de poliéster-nailon equilibran resistencia y flexibilidad, permitiendo a los centros de paquetería extender la vida útil de la correa sin actualizar los accionamientos. Los ahorros de energía resultantes y los menores requisitos de acero estructural refuerzan el retorno de la inversión, especialmente donde las tarifas eléctricas son altas. Se proyecta que las correas de peso pesado registren una CAGR del 5,32% a medida que las minas adopten transportadoras terrestres más largas. Los diseños de poliéster/nailon extra rígidos de Goodyear minimizan la elongación en tramos de varios kilómetros, manteniendo la flecha dentro de los límites de diseño. La menor elongación permite diseños de tramo único que reducen el número de puntos de transferencia, reduciendo las emisiones de polvo y las horas de mantenimiento.
Industria de usuario final: la logística lidera mientras la minería se acelera
La logística y el almacenamiento representaron el 21,60% del tamaño del mercado de correas transportadoras de caucho en 2025. Las cubiertas con amortiguación de ruido permiten la operación las 24 horas del día, los 7 días de la semana en zonas urbanas, y los operadores vinculan las correas silenciosas con una mayor retención de trabajadores. Se proyecta que la minería y las canteras crezcan a una CAGR del 5,87% hasta 2031. La mina Quellaveco de Anglo American produjo 319.000 toneladas de cobre en su primer año utilizando correas terrestres de alta capacidad. La reducción de kilómetros de camiones disminuye las emisiones de Alcance 1, y las correas energéticamente eficientes mejoran aún más las divulgaciones de descarbonización, alineando las adquisiciones con las expectativas climáticas de los inversores.
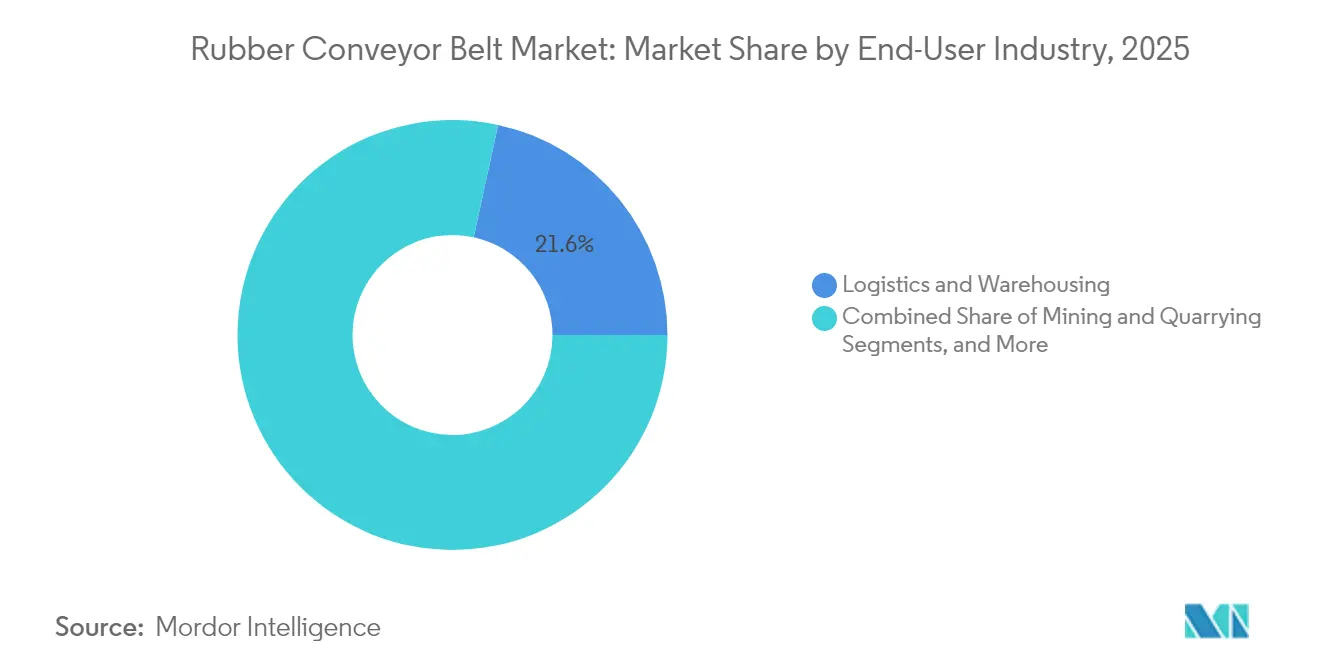
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Material de refuerzo: el textil lidera mientras el cable de acero avanza
Las carcasas textiles representaron el 51,55% de la participación de mercado en 2025, favorecidas por su flexibilidad en sistemas con curvas pronunciadas. Las telas de refuerzo multitrama detienen la propagación de desgarros, reduciendo las paradas no programadas en los centros de clasificación de paquetes y ahorrando horas extra de mano de obra.
Se espera que las correas de cable de acero crezcan a una CAGR del 6,05%. La línea ST10 000 de Continental soporta alturas de elevación superiores a 500 m sin accionamientos intermedios. Menos empalmes reducen la probabilidad de fallo, y la combinación de alta resistencia y baja fluencia permite a las minas eliminar gradualmente los costosos accionamientos de refuerzo, liberando capital para otras mejoras.
Análisis geográfico
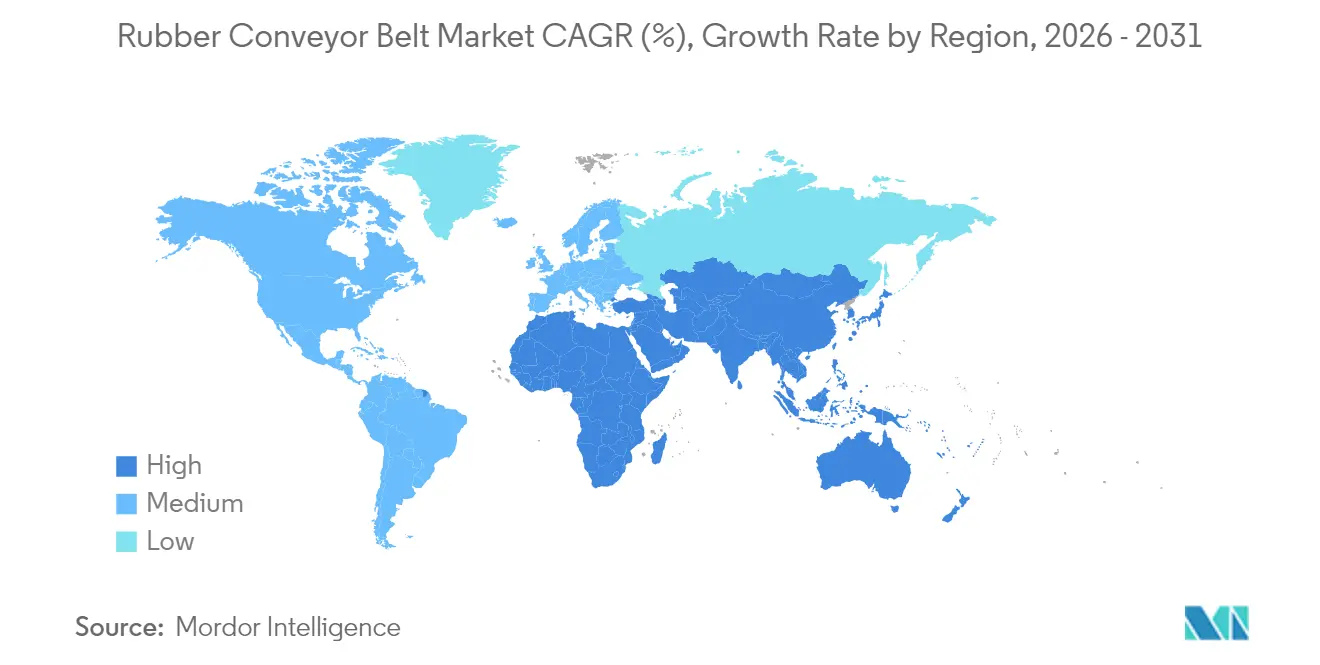
Asia dominó con el 33,55% de los ingresos de 2025, impulsada por la gran base manufacturera de China y el impulso de infraestructura de India. El acceso a materias primas de caucho natural de Tailandia y Malasia amortigua los choques de costos, dando a los productores regionales una ventaja en insumos. Los incentivos de política para la refinación de metales para baterías y la fabricación de módulos solares canalizan la demanda de correas hacia variantes resistentes al calor y al aceite, concentrando efectivamente el crecimiento en nichos especializados.
Se prevé que América del Sur registre la CAGR más alta del 6,07% hasta 2031. Los grandes proyectos de cobre en Chile, Perú y Brasil están reemplazando los camiones de acarreo por transportadoras terrestres, impulsando grandes pedidos de correas de cable de acero para servicio pesado. La extensión de vida útil de USD 2 mil millones de Antamina dedica un capital sustancial a nuevas transportadoras, y los proveedores que ofrecen diseños de pared lateral o de ángulo pronunciado están captando contratos premium. El compromiso de la región con la energía renovable para las minas aumenta aún más el interés en correas de baja elongación que reducen el consumo de energía.
América del Norte y Europa mantienen participaciones significativas, pero por razones diferentes. Los almacenes norteamericanos priorizan el tiempo de actividad predictivo y, por tanto, adquieren correas equipadas con sensores, mientras que las fábricas europeas se centran en formulaciones de bajo contenido en nitrosaminas para cumplir con los estándares de salud. Oriente Medio y África siguen siendo incipientes pero prometedores: los proyectos ferroviarios y las minas de mineral de hierro requieren correas que soporten altas temperaturas y polvo abrasivo, empujando a los compradores hacia cauchos sintéticos-naturales mezclados con cubiertas estables a los rayos UV.

Panorama regulatorio
Las normas y la certificación de seguridad siguen siendo filtros de compra clave para las cintas transportadoras de goma, en particular para los grados resistentes al fuego y al calor. La norma SS-EN ISO 14890:2026 (aprobada el 26 de febrero de 2026) actualizó los requisitos para cintas transportadoras textiles recubiertas de goma o plástico, lo que añade un nuevo punto de control de cumplimiento para los proveedores que venden a Europa y para las especificaciones de fabricantes de equipos originales a nivel global que hacen referencia a pruebas alineadas con ISO.
El cumplimiento químico y comercial también influye en el abastecimiento y la formulación de productos. En la UE, el REACH (CE) 1907/2006 sigue impulsando la documentación y la actividad de sustitución de sustancias restringidas utilizadas en la formulación de compuestos, mientras que los envíos transfronterizos se registran bajo la partida arancelaria 4010, con resultados arancelarios influidos por el tipo de refuerzo y la construcción. Por ejemplo, la resolución N361194 de la CBP de EE. UU. (27 de mayo de 2026) abordó la clasificación de cintas transportadoras de goma procedentes de Tailandia bajo la partida HTSUS 4010.12.5000, lo que pone de relieve cómo la interpretación aduanera puede modificar los costos de importación y la selección de proveedores.
Análisis de la cadena de valor
La cadena de valor comienza con los elastómeros y materiales de refuerzo en las etapas iniciales, y luego pasa por la formulación de compuestos, el calandrado/recubrimiento, la construcción, la vulcanización y el acabado antes de abastecer a fabricantes de equipos originales, integradores de sistemas de transporte y distribuidores industriales. Los insumos clave incluyen goma natural y gomas sintéticas (como SBR, EPDM y neopreno), refuerzos textiles (poliéster, nailon, aramida) o cable de acero, y aditivos como negro de humo y aceites de proceso. La volatilidad del butadieno y del negro de humo ajusta la gestión de márgenes, lo que también favorece que los productores se orienten hacia acuerdos de suministro plurianuales y una optimización más deliberada de los compuestos.
La fabricación en la etapa intermedia requiere un uso intensivo de capital y está cada vez más automatizada para mejorar la consistencia de las cintas premium resistentes al calor, al aceite y al fuego, incluidos los diseños preparados para sensores utilizados en programas de monitoreo de condición. En la etapa final, los grandes usuarios de minería y logística adquieren cintas junto con normas de empalme, soporte en sitio y requisitos de datos de desempeño, lo que aumenta el poder de negociación de los proveedores que pueden combinar el producto con servicio técnico y plataformas de monitoreo. La consolidación de distribuidores puede ampliar aún más el alcance, como lo demuestra el acuerdo de Motion Industries para adquirir International Conveyor and Rubber (diciembre de 2024), que añade múltiples sitios en EE. UU. y amplía la disponibilidad local para clientes de MRO.
Panorama competitivo
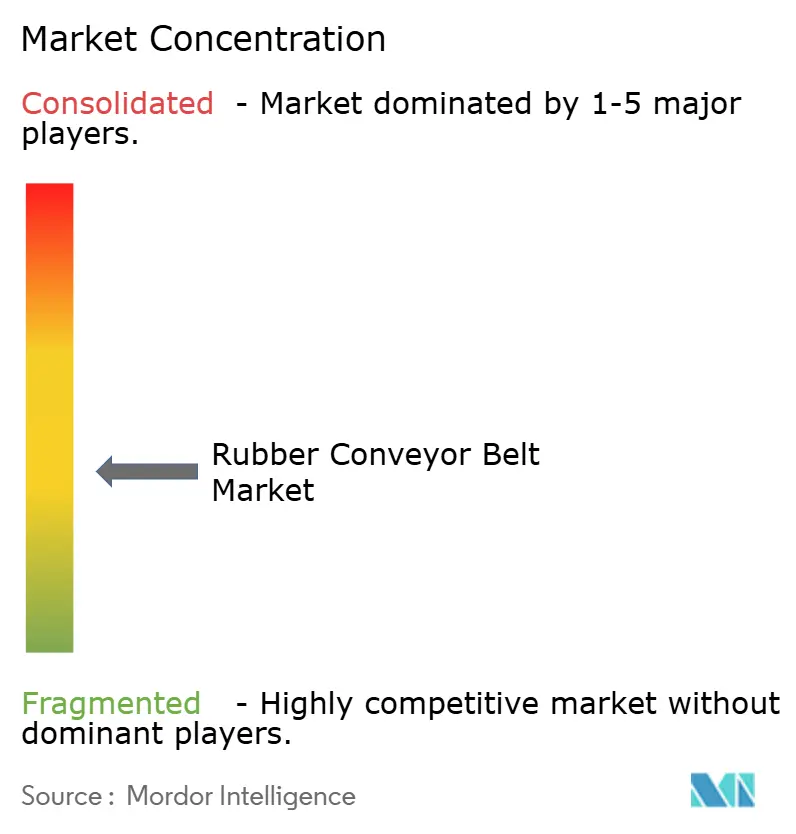
La industria está moderadamente fragmentada; los cinco mayores proveedores representan menos de un tercio de los ingresos. Bridgestone, Continental y Yokohama aprovechan las redes globales de investigación y desarrollo para comercializar rápidamente correas de alto rendimiento. Los productores regionales en China e India compiten en precio pero están actualizando la automatización para reducir las brechas de calidad, lo que sugiere que el liderazgo en costos por sí solo puede pronto ser insuficiente.
La consolidación estratégica está en marcha. Yokohama Rubber está negociando la adquisición del negocio de neumáticos fuera de carretera de Goodyear por hasta USD 1,5 mil millones, con el objetivo de agrupar neumáticos y correas para clientes mineros y asegurar ventajas de escala en materias primas. Tales fusiones prometen oportunidades de venta cruzada y podrían elevar las barreras de entrada para los competidores más pequeños.
La capacidad digital es el diferenciador emergente. El sistema Conti+ 2.0 de Continental transmite datos de salud de la correa a paneles de control en la nube, permitiendo acuerdos de nivel de servicio que garantizan el tiempo de actividad. Los proveedores que carecen de análisis comparables corren el riesgo de convertirse en productos básicos a medida que los compradores incluyen cada vez más el mantenimiento predictivo en los criterios de licitación. La propiedad de los datos también guía el momento del reemplazo, desplazando el poder de negociación hacia los fabricantes con capacidad digital.
Líderes de la industria de correas transportadoras de caucho
Bridgestone Corporation
Continental AG (ContiTech y Phoenix)
Fenner Dunlop Holdings Ltd.
The Yokohama Rubber Co. Ltd.
Bando Chemical Industries Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La circularidad y las soluciones de fin de vida útil se están convirtiendo en un diferenciador concreto para los fabricantes de cintas y sus socios de servicio, a medida que las métricas de sostenibilidad se incorporan a las licitaciones y a los cuadros de evaluación de compras. Fenner Conveyors inauguró su K-MIX Materials Innovation Hub en Kwinana, Australia Occidental, en marzo de 2026, una instalación de fabricación circular y reciclaje de 40 millones de AUD que respalda la conversión de cintas usadas y residuos de goma relacionados en materia prima reutilizable, al tiempo que localiza la capacidad de mezclado.
Una segunda oportunidad radica en combinar diseños especializados de cintas con requisitos de inspección y monitoreo digital en minería y manejo de materiales a granel. Continental amplió su portafolio de cintas para minería en 2026 con lanzamientos como VersaFlex (de una sola capa para minería a cielo abierto) y EcoFlex/EcoFlex Plus en Sudamérica (cintas textiles que utilizan poliéster de alta energía para reducir el impacto de CO2). Las grandes empresas mineras también están formalizando la colaboración tecnológica en torno a la automatización de sistemas de transporte y la medición; por ejemplo, BHP y BOTON firmaron un acuerdo marco global en junio de 2026 que abarca el desarrollo conjunto de automatización, monitoreo de carbono e inspección robótica de sistemas de transporte. En conjunto, estas acciones indican una demanda de proveedores capaces de ofrecer construcciones de cintas mejoradas y la capa de datos necesaria para contratos de servicio basados en el desempeño.
Desarrollos recientes del sector
- Mayo de 2026: Continental lanzó la cinta transportadora de una sola capa VersaFlex para minería a cielo abierto, orientada a la resistencia, la flexibilidad y la resistencia al desgarro en aplicaciones de alto desgaste. El producto respalda los esfuerzos para reducir el peso de la cinta y simplificar las construcciones sin sacrificar la durabilidad, lo que ayuda a los proveedores a defender su posicionamiento premium en reemplazos mineros.
- Marzo de 2026: Fenner Conveyors inauguró oficialmente el K-MIX Materials Innovation Hub en Kwinana, Australia Occidental, respaldado por una inversión de 40 millones de AUD y una asociación de reciclaje de circuito cerrado con Tyrecycle. La instalación amplía la capacidad de mezclado local y permite vías de materia prima circular para cintas y neumáticos usados, lo que fortalece la resiliencia del suministro y la diferenciación basada en la sostenibilidad.
- Diciembre de 2024: Motion Industries acordó adquirir International Conveyor and Rubber, sumando siete sitios en Estados Unidos. El acuerdo amplía la distribución de MRO y la cobertura de servicio para cintas transportadoras y componentes relacionados, mejorando la capacidad de respuesta para los usuarios finales que priorizan el tiempo de actividad y los ciclos de reemplazo rápidos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca el valor anual de las cintas transportadoras de goma vendidas para el manejo de materiales, principalmente en minería, cemento, puertos, centrales eléctricas y logística industrial. Incluye cintas de carcasa de goma multicapa reforzadas con tela textil o cables de acero para líneas de transporte fijas.
Exclusiones del alcance: la dimensión del mercado excluye las cintas modulares de plástico, las cintas de malla metálica o metálicas, y los ingresos por servicios posteriores a la instalación.
Descripción general de la segmentación
- Por tipo de correa
- Resistente al calor
- Resistente al aceite
- Resistente al fuego
- Resistente a productos químicos
- De uso general
- Por peso de la correa
- Ligera
- De peso medio
- De peso pesado
- Por material de refuerzo
- Carcasa textil / de tela
- Cable de acero
- Tejido sólido
- Por industria de usuario final
- Logística y almacenamiento
- Minería y canteras
- Manufactura (discreta y de proceso)
- Procesamiento de metales y acerías
- Generación de energía (térmica y de biomasa)
- Alimentos y bebidas
- Construcción y áridos
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando dónde se utilizan las cintas transportadoras de goma y vinculando esa demanda con indicadores de actividad medibles. Habitualmente recurrimos a fuentes públicas como las series de producción minera de USGS, las estadísticas de la World Steel Association, los organismos nacionales de cemento y minería, los flujos comerciales de UN Comtrade, e indicadores de energía y producción industrial de agencias como la IEA y el Banco Mundial.
Una vez establecida la línea base, se utilizan los informes de empresas, informes anuales y presentaciones a inversionistas para interpretar la combinación de productos, la exposición regional y los comentarios sobre precios de las cintas reforzadas con tela y cable de acero. También utilizamos suscripciones pagas para datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para seguir los cambios de producto que pueden alterar los precios de venta promedio y los ciclos de reemplazo. La lista específica de fuentes de investigación documental mencionadas aquí no es exhaustiva, y se utilizaron muchas otras referencias públicas y pagas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba el modelo documental con personas que observan el mercado desde diferentes ángulos, incluidos fabricantes de cintas, distribuidores, equipos de EPC de manejo de materiales a granel y personal de mantenimiento en minas y plantas cementeras. Sus aportes ayudan a confirmar lo que observan respecto al momento de reemplazo, el uso típico de las cintas y la forma en que los clientes compran cintas a través de canales de proyecto y mantenimiento. También validamos los patrones regionales en APAC, EMEA y América para que los supuestos sobre demanda de reemplazo, plazos de entrega y movimientos de precios no se distorsionen por una sola geografía.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 15% | APAC: 44% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 39% | EMEA: 37% |
| Actores más pequeños: 15% | Gerentes: 46% | América: 19% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando una combinación descendente y ascendente, donde la producción minera, la producción de cemento, el volumen de acero y la actividad de manejo a granel se traducen en necesidades de consumo de cintas, y luego se convierten en valor utilizando bandas de precios observadas para cintas de tela y cable de acero. Para mantener los totales prácticos, los corroboramos con verificaciones ascendentes selectivas, como volúmenes muestreados de cambios de cinta de grandes usuarios finales, verificaciones de canales de distribución y rangos de precio por metro ajustados según el ancho de la cinta, la clasificación de capas y el tipo de refuerzo.
El modelo se ancla en algunas huellas de mercado que se pueden seguir año tras año, incluida la duración del ciclo de reemplazo en servicio abrasivo, el cambio de participación entre cintas de tela y de cable de acero por aplicación, el movimiento del costo de los insumos de goma y refuerzo, los niveles de utilización en minería y cemento, y la dependencia de importación-exportación en el suministro de cintas. Los pronósticos se generan mediante análisis de escenarios respaldados por opiniones de expertos, ya que los ciclos de capex en minería y cemento pueden variar rápidamente y luego reflejarse en los pedidos de cintas con cierto retraso. Cuando los datos locales son escasos, las brechas se manejan utilizando indicadores de intensidad de países pares y luego se verifican con la retroalimentación de las entrevistas antes de finalizar.
Validación de datos y ciclo de actualización
Los resultados se validan mediante la triangulación de los valores finales con señales independientes, como índices de producción de uso final, movimientos comerciales y dirección observada de los precios, y luego verificando que las participaciones regionales se mantengan coherentes con las realidades de capacidad y consumo. Cualquier variación inusual se revisa por etapas, primero verificando de nuevo los insumos y las fórmulas, y luego volviendo a contactar a las fuentes cuando la variación no pueda explicarse por un evento conocido.
Antes de la aprobación final, otro analista revisa la cadena lógica para que los supuestos puedan seguirse sin ajustes ocultos. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como movimientos abruptos de materias primas, adiciones importantes de capacidad o cambios en las perspectivas de minería y cemento. Justo antes de la entrega, realizamos una revisión final para garantizar que se reflejen los datos públicos más recientes.
Tamaño del mercado de cintas transportadoras de goma de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para las cintas transportadoras de goma suelen diferir porque cada editor delimita el alcance de manera distinta y también elige diferentes años y supuestos de precios. En este mercado, la mayor divergencia suele provenir de qué tipos de producto se contabilizan, si se incluyen los servicios y cómo se trata la demanda impulsada por el reemplazo frente a la demanda de nuevos proyectos.
Los movimientos de importación-exportación de los códigos de producto de cintas transportadoras, junto con las verificaciones de la dirección de la producción minera y de cemento, se utilizan para mantener el valor de 2026 de Mordor Intelligence alineado con la demanda de cintas de goma de primera venta y para evitar contabilizar tipos de cintas que no son de goma o servicios posteriores a la instalación. Las cifras también pueden variar cuando el momento de conversión de divisas difiere, o cuando la progresión de precios se supone a partir de índices de materias primas sin verificarse frente a los rangos de precios de cintas cotizados.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,68 mil millones de USD (2026) | |
| Editor de datos del sector A | 4,49 mil millones de USD (2024) | Utiliza un año base anterior y una definición más amplia que no se limita claramente a cintas de goma continuas reforzadas con tela o cable de acero, lo que puede alterar el conjunto de valores incluidos y la base de precios. |
| Firma de análisis de mercado B | 4,21 mil millones de USD (2025) | Utiliza un año base y un horizonte temporal diferentes, y el alcance publicado no establece claramente exclusiones para los tipos de cintas modulares de plástico, malla metálica o metálicas, lo que puede cambiar lo que se contabiliza como valor de mercado. |
La tabla muestra principalmente diferencias provenientes de la selección del año base y de las reglas de inclusión, en lugar de un único supuesto de crecimiento. Cuando los insumos se vinculan a la actividad de uso final observable y a las realidades del reemplazo de cintas, la cifra final se vuelve más fácil de rastrear y actualizar a medida que cambian las condiciones.


Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento proyectada para el mercado de correas transportadoras de caucho durante 2026-2031?
Se espera que el mercado crezca a una CAGR del 4,05%, aumentando de USD 4,68 mil millones en 2026 a USD 5,71 mil millones en 2031.
¿Qué tipo de correa tiene actualmente la mayor participación en el mercado de correas transportadoras de caucho?
Las correas resistentes al calor lideran el mercado porque las industrias de alta temperatura dependen de su capacidad para soportar operación continua por encima de los 200 °C.
¿Por qué las correas de cable de acero están ganando terreno en aplicaciones mineras?
El refuerzo de cable de acero proporciona alta resistencia a la tracción y baja elongación, lo que permite transportadoras de tramo único más largas que reducen el consumo de energía y el mantenimiento.
¿Cómo está cambiando la tecnología IoT las estrategias de mantenimiento de correas transportadoras?
Las correas equipadas con sensores proporcionan datos de condición en tiempo real que respaldan el mantenimiento predictivo y permiten a los proveedores ofrecer modelos de servicio de pago por tonelada.
¿Qué reglamento está impulsando la demanda de correas ignífugas en Europa?
El Reglamento UE 2023/1115 exige correas transportadoras autoextinguibles en instalaciones de reciclaje, acelerando los ciclos de reemplazo con variantes certificadas resistentes al fuego.
¿Qué región se espera que registre la mayor tasa de crecimiento hasta 2031?
Se proyecta que América Latina crezca más rápido con una CAGR del 6,07%, impulsada por inversiones a gran escala en minería e infraestructura que dependen de sistemas de transportadoras para servicio pesado.
Última actualización de la página el:



