
Tamaño y Participación del Mercado de Bombas de Engranajes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
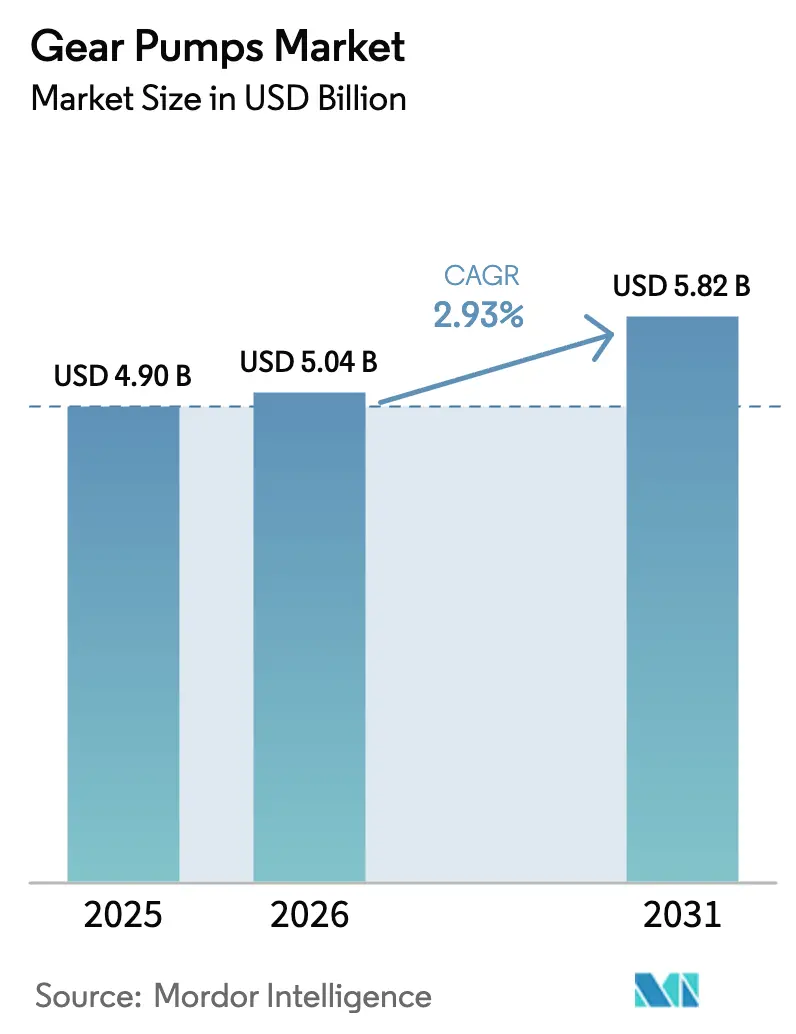
| Tamaño del Mercado (2026) | 5.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.82 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.93 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Engranajes por Mordor Intelligence
Se espera que el tamaño del mercado de bombas de engranajes crezca de USD 4.900 millones en 2025 a USD 5.040 millones en 2026 y se prevé que alcance USD 5.820 millones en 2031 a una CAGR del 2,93% durante el período 2026-2031. Este crecimiento indica un mercado maduro pero resiliente que continúa beneficiándose de la demanda industrial esencial, incluso cuando las normas de eficiencia energética y la escasez de aleaciones especiales introducen vientos en contra. El sólido gasto de capital en el sector de petróleo y gas upstream, las rápidas ampliaciones petroquímicas en la región de Asia-Pacífico y la adopción de sistemas hidráulicos modulares en maquinaria móvil sustentan un flujo constante de pedidos. Al mismo tiempo, el desarrollo de productos se centra en sistemas de desplazamiento variable y bajo ruido que complementan los equipos electrificados para uso fuera de carretera y cumplen con los mandatos de sostenibilidad. Los cambios continuos hacia fluidos hidráulicos de base biológica también impulsan la innovación en materiales para sellos, cojinetes y recubrimientos, con el objetivo de preservar el rendimiento y apoyar los objetivos medioambientales.
Conclusiones Clave del Informe
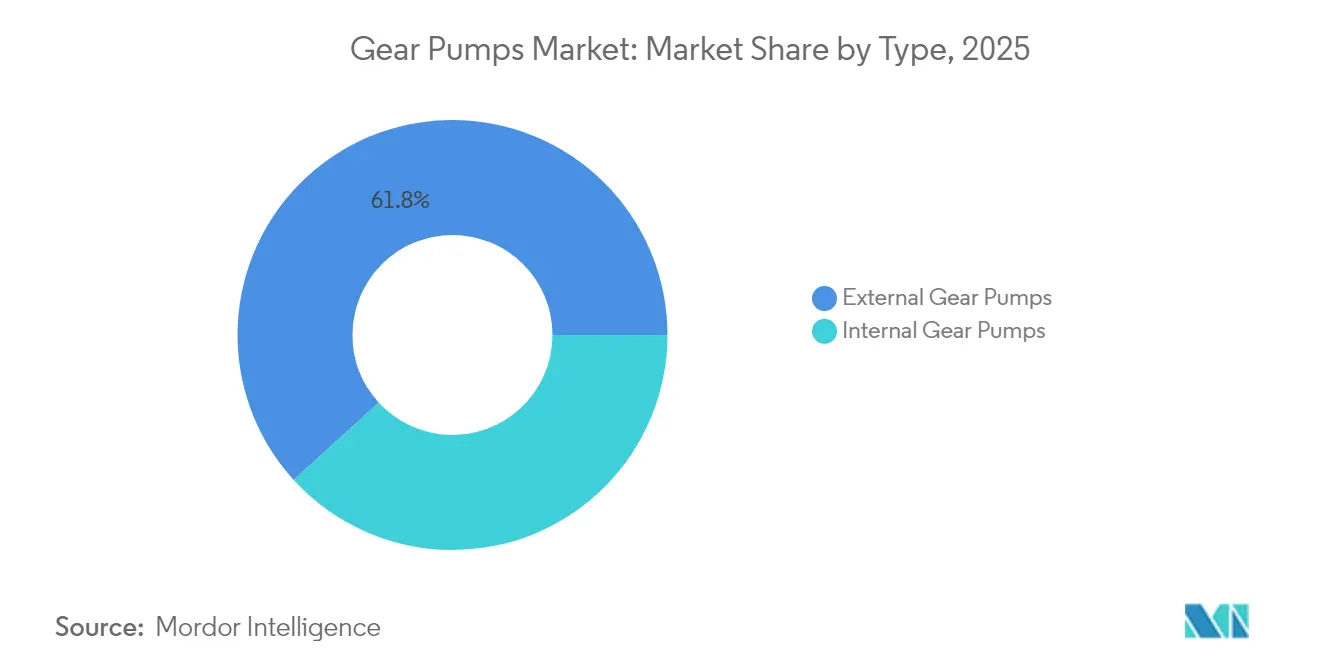
- Por tipo, las bombas de engranajes externas representaron el 61,78% de la participación del mercado de bombas de engranajes en 2025, mientras que se proyecta que las Bombas de Engranajes Internas crezcan a una CAGR del 4,55%.
- Por desplazamiento, el desplazamiento fijo representó el 71,45% de la participación del mercado de bombas de engranajes en 2025, mientras que se prevé que las unidades de desplazamiento variable se expandan a una CAGR del 4,39% hasta 2031.
- Por material, el hierro fundido capturó el 50,88% de los ingresos en 2025, mientras que se proyecta que el acero inoxidable crezca a una CAGR del 4,01%.
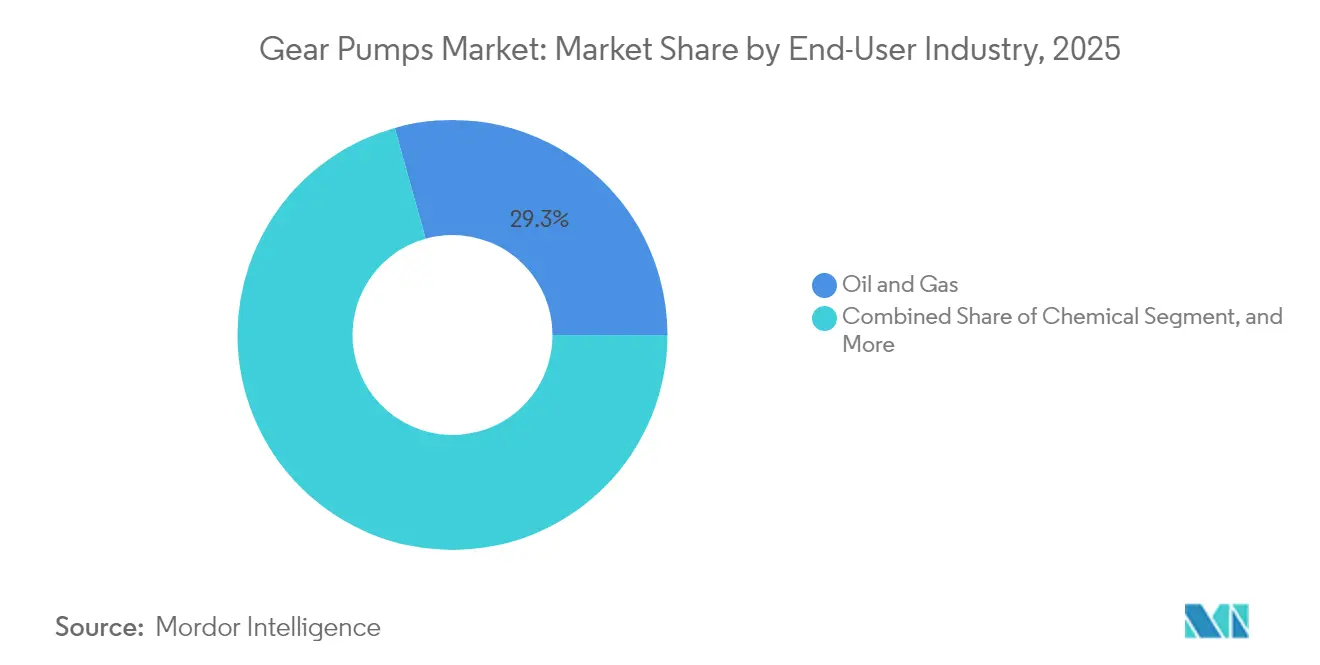
- Por usuario final, el sector de petróleo y gas representó el 29,33% del tamaño del mercado de bombas de engranajes en 2025, mientras que el sector farmacéutico registró el mayor crecimiento con una CAGR del 3,34%.
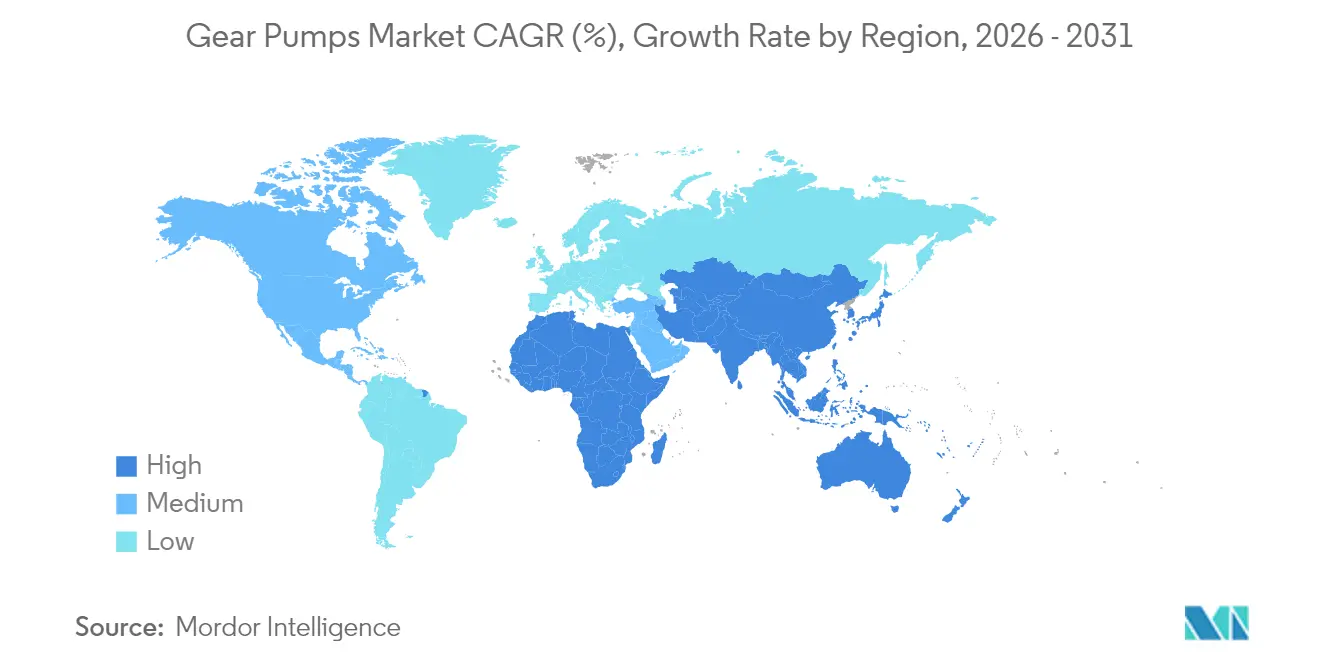
- Por geografía, la región de Asia-Pacífico lideró con una participación de ingresos del 35,29% en 2025, mientras que Oriente Medio registró la CAGR regional más rápida del 3,41% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda proveniente de proyectos upstream de petróleo y gas | +0.8% | América del Norte, Oriente Medio, cuencas offshore | Mediano plazo (2-4 años) |
| Rápida expansión de capacidad en complejos petroquímicos | +0.6% | Núcleo de Asia-Pacífico, extensión hacia Oriente Medio y América del Norte | Largo plazo (≥ 4 años) |
| Cambio hacia sistemas hidráulicos modulares en maquinaria móvil | +0.4% | Europa y América del Norte liderando, expansión global | Corto plazo (≤ 2 años) |
| La electrificación de equipos fuera de carretera requiere fuentes hidráulicas silenciosas | +0.3% | Europa y América del Norte como pioneros, Asia-Pacífico en seguimiento | Mediano plazo (2-4 años) |
| La adopción de fábricas inteligentes impulsa bombas de mantenimiento predictivo para modernización | +0.2% | Regiones de fabricación avanzada en todo el mundo | Largo plazo (≥ 4 años) |
| La transición a fluidos hidráulicos de base biológica requiere bombas de engranajes compatibles | +0.2% | Liderazgo de Europa, adopción global posterior | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda Proveniente de Proyectos Upstream de Petróleo y Gas
La recuperación del gasto de capital en yacimientos de esquisto no convencionales y plataformas offshore está impulsando los pedidos de bombas de engranajes externas de alta presión capaces de soportar lodos de perforación abrasivos y fluidos de fracturación agresivos. Los buques de producción, almacenamiento y descarga flotantes dependen de paquetes hidráulicos robustos que mantienen altos requisitos de fiabilidad.[1]Schlumberger, "Informe de Tecnología e Innovación," slb.com Los perforadores especifican tratamientos superficiales avanzados y tolerancias más estrechas para prolongar la vida útil en pozos corrosivos y de alta temperatura, lo que impulsa actualizaciones continuas de diseño.
Rápida Expansión de Capacidad en Complejos Petroquímicos
Los proyectos de craqueo y polímeros de múltiples miles de millones de dólares de Asia-Pacífico dominan las adiciones de capacidad global, y cada uno requiere cientos de bombas de engranajes especializadas para la circulación de catalizadores, la transferencia de polímeros y las funciones de dosificación.[2]Federación de la Industria Petroquímica y del Petróleo de China, "Informe de Desarrollo de la Industria 2024," cpcia.org.cn Las políticas de contenido local en China y la financiación preferencial en Oriente Medio estimulan aún más la demanda, mientras que los procesos de eliminación de cuellos de botella en la Costa del Golfo de los Estados Unidos aseguran un flujo de crecimiento secundario.
Cambio Hacia Sistemas Hidráulicos Modulares en Maquinaria Móvil
Los fabricantes de equipos originales del sector agrícola y de la construcción diseñan actualmente sus equipos en torno a módulos hidráulicos estandarizados que simplifican el mantenimiento, reducen el inventario y acortan los cambios de modelo. Las bombas de engranajes intercambiables se integran en estos módulos, aumentando la repetibilidad del volumen y reduciendo el coste unitario. La última familia de tractores de Deere aprovecha esta arquitectura para agilizar el ensamblaje y el servicio en campo.[3]Deere and Company, "Informe Anual 2024," deere.com
La Electrificación de Equipos Fuera de Carretera Requiere Fuentes Hidráulicas Silenciosas
Las excavadoras, cargadoras y perforadoras eléctricas necesitan sistemas hidráulicos silenciosos y energéticamente eficientes para preservar los beneficios generales de nivel acústico y eficiencia. Las nuevas bombas de engranajes externas con dientes helicoidales, combinadas con carcasas con amortiguación de vibraciones, reducen el ruido por debajo de 70 dB y limitan las pérdidas parásitas que agotan las baterías.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los ciclos de gasto de capital industrial | -0.5% | Global, con picos en segmentos de recursos cíclicos | Corto plazo (≤ 2 años) |
| Creciente penetración de bombas de tornillo y de paletas en aplicaciones de alta viscosidad | -0.3% | Centros de procesamiento químico y alimentario en todo el mundo | Mediano plazo (2-4 años) |
| Sensibilidad al precio en mercados finales de productos básicos | -0.2% | Regiones emergentes y fabricantes de pequeña escala | Corto plazo (≤ 2 años) |
| Costes de cumplimiento vinculados al endurecimiento de las normas de eficiencia | -0.1% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Ciclos de Gasto de Capital Industrial
Los patrones de inversión de auge y caída en los sectores de energía, minería y química generan acumulaciones de proyectos irregulares, lo que pone a prueba la planificación de la producción y la gestión del flujo de caja. Los picos inflacionarios en materias primas y los plazos de entrega cada vez más largos añaden mayor incertidumbre, lo que lleva a los proveedores a mantener inventarios más grandes y a ofrecer plazos de entrega más flexibles.
Creciente Penetración de Bombas de Tornillo y de Paletas en Aplicaciones de Alta Viscosidad
Las tecnologías rotativas alternativas están ganando cuota de mercado en medios viscosos debido a su flujo más suave, menor cizallamiento y mayor controlabilidad. Los diseños de cavidad progresiva suministran chocolate, resinas y suspensiones de forma más suave, erosionando las posiciones históricas de las bombas de engranajes en las industrias alimentarias especializadas y químicas. Los fabricantes de bombas de engranajes responden con formulaciones de nicho y diseños de desplazamiento variable para defender su posición establecida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Bombas de Engranajes Externas Dominan las Aplicaciones IndustrialesLas bombas de engranajes externas representaron el 61,78% del mercado de bombas de engranajes en 2025, lo que refleja una capacidad de presión superior a 3.000 psi y una robusta tolerancia a fluidos contaminados. La geometría de dientes fijos simplifica el mecanizado y reduce los costes de mantenimiento, manteniendo el dominio en perforación, fracturación y fabricación pesada. Las bombas de engranajes internas, aunque con menor participación, avanzan a una CAGR del 4,55% gracias a su mayor eficiencia volumétrica y una entrega silenciosa y sin pulsos. El tamaño del mercado de bombas de engranajes para variantes internas está destinado a ampliarse a medida que los operadores del sector alimentario, farmacéutico y de química fina exigen un rendimiento sanitario y de bajo ruido.
Las instalaciones farmacéuticas especifican cada vez más diseños internos sin hendiduras en acero inoxidable 316L para cumplir con las normativas de higiene. La serie compatible con la FDA de Parker Hannifin ejemplifica este cambio, combinando accionamientos magnéticos con interiores pulidos para tareas de transferencia compatibles con la limpieza en sitio (CIP). Las unidades externas mantienen la primacía en la industria del petróleo y gas, donde la metalurgia robusta y la familiaridad con el servicio en campo a menudo superan al ruido o la eficiencia. Sin embargo, los fabricantes de equipos originales aeroespaciales están explorando bombas internas compactas para reducir el peso y el consumo de energía en los sistemas de control de vuelo de nueva generación.
Nota: Las participaciones de cada segmento individual están disponibles con la compra del informe


Por Material:
El Hierro Fundido Lidera a Pesar del Crecimiento del Acero InoxidableEl hierro fundido representó el 50,88% de los ingresos de 2025 debido a su bajo coste, maquinabilidad probada y amplia resistencia mecánica en aplicaciones no corrosivas. El tamaño del mercado de bombas de engranajes derivado de las aplicaciones de hierro fundido abarca la hidráulica industrial, la circulación de lodos de perforación y el servicio general en fábricas. Se proyecta que el acero inoxidable, con un crecimiento anual del 4,01%, capte una mayor adopción en bioprocesos, productos lácteos y productos químicos especializados, donde la corrosión o la higiene impulsan el coste total de propiedad. Las aleaciones dúplex están ganando terreno en los paquetes de superficie offshore, logrando un equilibrio entre resistencia y precio.
Las actualizaciones de materiales siguen el ritmo de demandas de validación más estrictas, especialmente los requisitos de registros electrónicos de la FDA 21 CFR Parte 11, que favorecen las unidades de acero inoxidable para reducir la complejidad del protocolo de limpieza. La participación del hierro fundido persiste en máquinas móviles resistentes, donde la abrasión y el impacto, no la corrosión, rigen la economía del ciclo de vida. Los conjuntos híbridos que combinan carcasas de hierro fundido con engranajes de acero inoxidable ofrecen un compromiso para las plantas químicas de nivel medio que buscan actualizaciones incrementales.
Por Industria del Usuario Final:
El Sector de Petróleo y Gas Lidera en Medio de la DiversificaciónEl sector de petróleo y gas contribuyó con el 29,33% de la participación del mercado de bombas de engranajes en 2025, abarcando la hidráulica de preventores de reventones upstream, los impulsores de tuberías midstream y los patines de lubricación downstream. Sin embargo, el sector farmacéutico emerge como el segmento de clientes de más rápido crecimiento, con una CAGR del 3,34% hasta 2031, a medida que escala la capacidad global de biológicos y vacunas. Los procesadores de alimentos y bebidas también están optando por unidades de engranajes higiénicas para mover azúcares, jarabes y concentrados lácteos sin espumas ni contaminación.
Los reactores de un solo uso en biofarmacéutica dependen de bombas de bajo cizallamiento que integran extremos húmedos desechables irradiados con rayos gamma para salvaguardar la esterilidad. Las plantas químicas mantienen una gran base instalada, aunque muchas líneas prefieren ahora las bombas de tornillo para monómeros viscosos, lo que requiere que los proveedores de bombas de engranajes se reposicionen hacia tareas de inyección de catalizadores y servicios auxiliares. La generación de energía mantiene una demanda constante de circuitos de manejo de aceite de lubricación y combustible en centrales de ciclo combinado y nucleares.
Nota: Las participaciones de cada segmento individual están disponibles con la compra del informe
Por Desplazamiento:
El Desplazamiento Fijo Domina Mientras el Variable Gana TerrenoLos modelos de desplazamiento fijo representaron el 71,45% del volumen de negocios de 2025, valorados por su simplicidad, fiabilidad y facilidad de resolución de problemas. No obstante, las regulaciones orientadas a la eficiencia energética empujan a los fabricantes de equipos originales hacia unidades de desplazamiento variable que modulan el flujo según la demanda, lo que respalda una CAGR del 4,39%. El tamaño del mercado de bombas de engranajes vinculado a la tecnología de desplazamiento variable está impulsado por la electrónica inteligente que vincula la producción de la bomba con la telemática, reduciendo las pérdidas en ralentí en excavadoras y cosechadoras.
Las últimas excavadoras de Caterpillar incorporan bombas de desplazamiento variable con detección de carga, que reducen el consumo de combustible en un 15% en comparación con los diseños fijos heredados. Las plataformas de automatización de fábricas integran bombas de engranajes controladas por servomotores que se sincronizan con los PLC, equilibrando la inercia con la velocidad para ahorrar kilovatios-hora y reducir las emisiones de Alcance 2. Las bombas de desplazamiento fijo siguen dominando en miniexcavadoras de dirección deslizante y prensas de taller, donde la robustez supera a la eficiencia.
Análisis Geográfico
Mercado de Bombas de Engranajes en Asia-Pacífico
La participación del 35,29% de Asia-Pacífico subraya su papel como centro de gravedad para la fabricación petroquímica, electrónica y de equipos pesados. Los proyectos a gran escala en las zonas industriales costeras de China y los nuevos corredores de carga dedicados de India sustentan una cartera constante de instalaciones hidráulicas. Las naciones del Sudeste Asiático atraen reubicaciones de fábricas desde localidades de mayor costo, ampliando aún más la base instalada de bombas de engranajes de menor tamaño. Los incentivos gubernamentales para la energía limpia, incluidas las fábricas de obleas solares y las plantas de baterías, introducen nuevos requisitos de bombas higiénicas y resistentes a productos químicos.
Mercado de Bombas de Engranajes en Oriente Medio
Se proyecta que Oriente Medio registre una CAGR del 3,41%, impulsada por 20.000 millones de USD en inversiones petroquímicas en el marco de la Visión 2030 de Arabia Saudita, que demandará bombas de engranajes resistentes a la corrosión para unidades de etileno, polietileno y productos químicos especiales. Los Emiratos Árabes Unidos aspiran a consolidarse como un centro de fabricación regional, poniendo en marcha fábricas de aluminio, acero y viviendas modulares que utilizan redes hidráulicas descentralizadas. Las ampliaciones portuarias y las ciudades industriales de Qatar requieren maquinaria de construcción robusta equipada con bombas externas de alta presión.
Mercado de Bombas de Engranajes en América del Norte y Europa
América del Norte y Europa siguen siendo mercados maduros pero innovadores. Los perforadores de esquisto de Estados Unidos solicitan paquetes de bombeo tolerantes a la abrasión, al tiempo que adoptan sensores de mantenimiento predictivo que envían datos en tiempo real a plataformas en la nube. Las regulaciones europeas sobre ruido y eficiencia están impulsando a los fabricantes de equipos originales hacia diseños variables de bajo nivel de decibelios, lo que refuerza la I+D. Los fabricantes de maquinaria de Alemania están integrando bombas de engranajes inteligentes en líneas automatizadas, en consonancia con el plan de Industria 4.0 del país.

Panorama regulatorio
El diseño, la integración y la operación en planta de las bombas de engranajes se enmarcan en regímenes de seguridad de maquinaria y seguridad laboral, donde el cumplimiento depende cada vez más de la evaluación documentada de riesgos y de la protección de las partes rotativas de transmisión de potencia. En la Unión Europea, el Reglamento de Máquinas (UE) 2023/1230 reemplaza a la Directiva de Máquinas 2006/42/CE y se aplica a partir del 20 de enero de 2027, impulsando a los OEM y proveedores de bombas a actualizar los expedientes técnicos, los flujos de evaluación de conformidad y la documentación de seguridad relacionada con los sistemas de control, a medida que los paquetes hidráulicos se integran más electrónicamente.
En los Estados Unidos, los requisitos de OSHA bajo 29 CFR 1910 Subparte O, incluyendo 29 CFR 1910.219 para aparatos mecánicos de transmisión de potencia y 29 CFR 1910.212 para la protección de máquinas, continúan definiendo las prácticas de encapsulamiento, protección e instalación de engranajes y componentes rotativos en equipos accionados por bombas de engranajes. En los despliegues globales, marcos de seguridad ampliamente utilizados como EN ISO 12100 para la evaluación de riesgos y normas armonizadas de seguridad de bombas como EN 809 siguen siendo puntos de referencia clave para los fabricantes de equipos que especifican bombas y para los usuarios finales que validan la integración segura en skids industriales, hidráulica móvil y líneas de producción automatizadas.
Análisis de la cadena de valor
La cadena de valor de las bombas de engranajes comienza con insumos de aleaciones ferrosas y especiales, incluyendo hierro fundido, aceros inoxidables y materiales resistentes al desgaste, y luego pasa al fundido de precisión y al mecanizado de alta tolerancia de carcasas, engranajes y ejes. Los subproveedores de componentes suministran cojinetes, sellos, recubrimientos y, cada vez más, electrónica para detección y monitoreo, que los OEM de bombas integran y prueban en plataformas de bombas de engranajes externos e internos. Aguas abajo, los integradores de sistemas y los fabricantes de unidades de potencia hidráulica empaquetan las bombas de engranajes con motores, colectores, válvulas y controles para maquinaria móvil y skids industriales, mientras que los clientes de la industria de procesos utilizan bombas de engranajes en tareas de dosificación y transferencia en los sectores químico, de polímeros, alimentario y farmacéutico.
La distribución y el servicio suelen combinar ventas directas de OEM, distribuidores especializados en potencia fluida y redes de posventa para repuestos y soporte de campo, lo cual es relevante para usuarios sensibles al tiempo de actividad que estandarizan la hidráulica modular para simplificar el mantenimiento. Los puntos de presión en la cadena de valor se alinean con el contexto del informe sobre la disponibilidad de fundición de aleaciones especiales y la volatilidad de los plazos de entrega, lo que empuja a los proveedores hacia el abastecimiento dual y la capacidad de mecanizado regional, y hacia enfoques de diseño que preserven el rendimiento ante la sustitución de materiales. La cadena también se está desplazando hacia productos con capacidades digitales, ya que las bombas incorporan interfaces electrónicas para conectividad con PLC y mantenimiento predictivo, aumentando la importancia del firmware, la calibración y la validación junto con el control de calidad mecánico tradicional.
Panorama Competitivo
El mercado de bombas de engranajes exhibe una concentración moderada a medida que los actores globales buscan escala y liderazgo tecnológico a través de adquisiciones. La compra por parte de Bosch Rexroth de Hawe Hydraulik por EUR 1.200 millones (USD 1.300 millones) amplía su alcance en la hidráulica móvil, ejemplificando el imperativo estratégico de controlar un portafolio completo de sistemas. Parker Hannifin y Eaton implementan electrónica integrada y sensores preparados para IoT para diferenciarse en el monitoreo del rendimiento y el tiempo de actividad predictivo.
La transformación digital da forma a la competencia: los sensores de vibración integrados, el análisis en el borde de la red y los paneles de control en la nube convierten las bombas de componentes básicos en activos ricos en datos. Los proveedores invierten en fabricación aditiva para acelerar los ciclos de prototipos y en recubrimientos superficiales resistentes al desgaste para la compatibilidad con biofluidos. Los nuevos participantes especializados apuntan a los sectores biofarmacéutico y aeroespacial, donde los estrictos factores de calidad permiten precios premium y protegen contra la rivalidad impulsada por el volumen. Mientras tanto, los grandes incumbentes se asocian con formuladores de lubricantes para validar los materiales de los sellos para fluidos de base biológica, asegurando futuros contratos de compatibilidad.
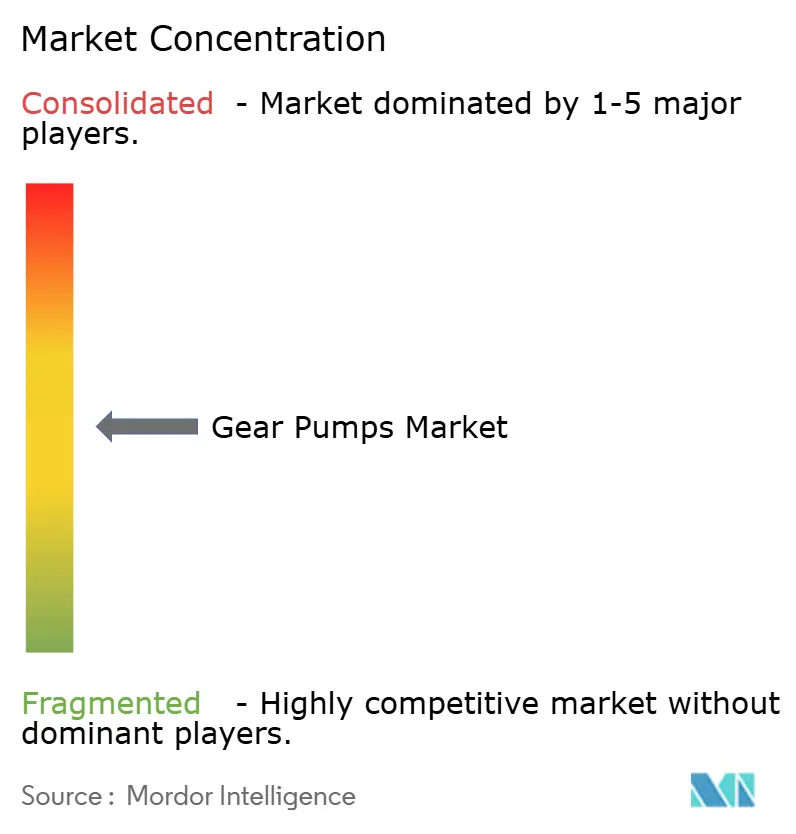
El índice de fragmentación se sitúa en el rango medio, ya que los principales proveedores mantienen participaciones notables pero no dominantes en diversos mercados finales. Se espera una consolidación continua a medida que los especialistas regionales buscan distribución global, mientras que los grandes actores cubren brechas de productos y aseguran credenciales de contenido local en clústeres emergentes.
Líderes de la Industria de Bombas de Engranajes
Bosch Rexroth AG
Parker-Hannifin Corporation
Hydac International GmbH
Viking Pump, Inc.
IDEX Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas de Engranajes
- Bosch Rexroth AG
- Parker-Hannifin Corporation
- Hydac International GmbH
- Viking Pump, Inc.
- IDEX Corporation
- Haight Pump Company, Inc.
- Danfoss A/S
- Kawasaki Heavy Industries Ltd.
- Bailey International, LLC
- Flowserve Corporation
- Albany Pumps Ltd.
- Sumitomo Heavy Industries, Ltd.
- Eaton Corporation plc
- Bucher Hydraulics GmbH
- Marzocchi Pompe S.p.A.
- Yuken Kogyo Co., Ltd.
- Liquiflo Equipment Corporation
- Cascon, Inc.

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio de oportunidad a corto plazo para los proveedores que puedan ofrecer una cobertura más amplia de bombas de engranajes en nichos de alta viscosidad y aplicaciones especiales, manteniendo la consistencia del suministro. Una señal clara es la adquisición por parte de CIRCOR International en octubre de 2025 de la línea de bombas de engranajes en espiga de Flowserve (series GAX, GR y Gearex) y el traslado planificado de la producción a la planta de CIRCOR en Columbia, Kentucky, lo que apunta a una reestructuración activa de la cartera de productos y a movimientos de fabricación destinados a asegurar capacidad y acortar los ciclos de entrega.
Los criterios de compra en equipos móviles también están cambiando hacia fuentes hidráulicas controlables electrónicamente, más silenciosas y más eficientes energéticamente. Esto incrementa la demanda de arquitecturas de desplazamiento variable y detección integrada que soportan flujos de trabajo de PLC, SCADA y mantenimiento predictivo. Las inversiones de los fabricantes en capacidad y eficiencia reflejan este modelo operativo: Marzocchi Pompe hizo referencia a la adquisición de un inmueble de 2.500 metros cuadrados completada en febrero de 2024 para unificar y ampliar la producción en Zola Predosa, mientras que NETZSCH Technologies India inició la construcción de una nueva planta de fabricación en Goa en abril de 2025 para expandir la producción regional de bombeo. En conjunto con el contexto del informe sobre la adopción de hidráulica modular y las necesidades de compatibilidad con fluidos hidráulicos de base biológica, estos movimientos generan margen para proveedores que combinen la validación de materiales (sellos, cojinetes, recubrimientos) con monitoreo de condición habilitado electrónicamente y módulos estandarizados que se adapten a la integración por parte de OEM y al servicio de posventa.
Recent Industry Developments in Mercado de Bombas de Engranajes
- Abril de 2026: Bosch Rexroth y HydraForce destacaron su cartera de Hidráulica Compacta en Agrishow 2026 en Ribeirão Preto, Brasil (del 27 de abril al 1 de mayo). El enfoque en hidráulica compacta integrada respalda la demanda de los OEM de módulos hidráulicos estandarizados en equipos agrícolas y todoterreno, reforzando la diferenciación competitiva más allá de los componentes de bombas independientes.
- Octubre de 2025: CIRCOR International adquirió la línea de bombas de engranajes en espiga de Flowserve Corporation, que incluye las series GAX, GR y Gearex. La transacción amplía la oferta de bombas de engranajes de CIRCOR en aplicaciones especiales y de alta viscosidad, y el traslado de producción planificado a Columbia, Kentucky, refuerza el control sobre la capacidad de fabricación y los plazos de entrega.
- Febrero de 2024: Marzocchi Pompe completó la adquisición de un inmueble de 2.500 metros cuadrados para unificar y ampliar la capacidad de producción en su planta de Zola Predosa. La consolidación de la huella de fabricación respalda un mayor rendimiento y eficiencia operativa, lo cual es relevante ya que los OEM y distribuidores priorizan un suministro confiable y una calidad repetible en los módulos hidráulicos estandarizados.


Mercado de Bombas de Engranajes Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de bombas de engranajes abarca los ingresos generados por las bombas de engranajes internos y externos vendidas para el movimiento de fluidos en equipos industriales y móviles, contabilizados a nivel de fabricante en las principales regiones.
Exclusiones del alcance: excluimos la mano de obra de instalación, los servicios de mantenimiento posteriores y los paquetes de potencia hidráulica completos donde el valor de la bomba no se pueda separar claramente.
Descripción general de la segmentación
- Por Tipo
- Bombas de Engranajes Externas
- Bombas de Engranajes Internas
- Por Material
- Hierro Fundido
- Acero Inoxidable
- Otros Materiales
- Por Industria del Usuario Final
- Petróleo y Gas
- Química
- Alimentos y Bebidas
- Farmacéutica
- Generación de Energía
- Otras Industrias del Usuario Final
- Por Desplazamiento
- Desplazamiento Fijo
- Desplazamiento Variable
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el límite del mercado y construir una lógica de demanda inicial antes de que las entrevistas afinaran los supuestos. Consultamos fuentes públicas y oficiales como las series de comercio y manufactura de la Oficina del Censo de los Estados Unidos, las estadísticas industriales de Eurostat, los datos aduaneros de UN Comtrade y los indicadores industriales de la Agencia Internacional de Energía para entender dónde se está expandiendo o desacelerando la demanda de manejo de fluidos.
También revisamos informes anuales de fabricantes, presentaciones para inversores, catálogos de productos y prensa industrial de buena reputación para mapear casos de uso típicos como sistemas de lubricación, transferencia de combustible, circuitos hidráulicos y manejo de productos químicos. Cuando las divulgaciones eran limitadas, recurrimos a suscripciones pagas para datos financieros de empresas e inteligencia de noticias, además de bases de datos de patentes para detectar señales de cambio de producto, como materiales utilizados, indicios de eficiencia y actualizaciones de manejo de presión. Estas fuentes documentales son solo ilustrativas, y se utilizaron referencias adicionales para la recopilación, validación y aclaración de datos a lo largo del trabajo.
Entrevistas primarias y encuestas
El trabajo primario se completó mediante entrevistas con expertos y encuestas breves con fabricantes de bombas, distribuidores, integradores y grandes usuarios finales en industrias de procesos e hidráulica móvil. Utilizamos estas conversaciones para validar cómo se seleccionan las bombas de engranajes, qué impulsa los ciclos de reemplazo y cómo se mueven los precios con los materiales y las certificaciones, y luego verificamos las diferencias entre APAC, EMEA y América.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Altos directivos: 19% | APAC: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 37% | EMEA: 37% |
| Jugadores más pequeños: 20% | Gerentes: 44% | América: 18% |
Dimensionamiento del mercado y previsión
El dimensionamiento se construyó principalmente utilizando un enfoque descendente (top-down), donde los indicadores de producción industrial y actividad de equipos se traducen en un conjunto de demanda realista para las bombas de engranajes, que luego se convierte en valor mediante bandas de precios y comportamiento de reemplazo. Para mantener el resultado fundamentado, corroboramos los totales con verificaciones ascendentes (bottom-up) selectivas, incluyendo desgloses de ingresos de proveedores de muestra, retroalimentación de canales sobre envíos y un cálculo simple de ASP por aplicación multiplicado por volumen cuando los datos de las entrevistas eran sólidos.
Algunas huellas de mercado se trataron como insumos centrales porque explican la mayor parte del movimiento interanual. Estas incluyen las tendencias de producción de maquinaria y manufactura, el capex de petróleo y gas y la actividad de mantenimiento midstream, la utilización del procesamiento químico, la proporción de aplicaciones que necesitan desplazamiento fijo versus variable, y los cambios en la combinación de materiales (hierro fundido versus acero inoxidable) que alteran los precios de venta promedio. Cuando faltaban señales directas de volumen para una aplicación de nicho, utilizamos como proxy la serie de actividad de uso final más cercana y luego la volvimos a comprobar con retroalimentación de distribuidores.
Para la previsión, nos basamos en un análisis de escenarios respaldado por relaciones de regresión simples entre los impulsores de demanda y el comportamiento histórico del mercado, seguido de ajustes de expertos donde los plazos de entrega, las mejoras de eficiencia energética o la sustitución hacia otros tipos de bombas pudieran torcer la curva. Los supuestos sobre precios se actualizaron en cada ciclo utilizando la retroalimentación de las entrevistas sobre el traslado de costos y la cadencia típica de repreciación anual en las regiones clave.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples verificaciones para que las cifras finales no dependan de un único conjunto de datos. Comparamos el resultado del modelo con señales independientes, como la dirección de la producción industrial, el tono del gasto de los principales usuarios finales y si la demanda unitaria implícita coincidía con lo reportado por los canales, y luego investigamos los valores atípicos antes de la aprobación final.
Se utiliza una segunda revisión por parte de otro analista para volver a verificar los cálculos, la alineación del alcance y los movimientos interanuales, y se activan llamadas de seguimiento cuando cambia un supuesto clave o una región muestra una variación inusual. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como movimientos bruscos en los precios de las materias primas que afectan el precio de las bombas de acero inoxidable o un cambio significativo en el capex de los principales usuarios finales. Antes de la entrega, el analista completa una revisión final para alinear la narrativa y las cifras con las publicaciones más recientes disponibles.
Comparación del tamaño del mercado de bombas de engranajes de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para las bombas de engranajes a menudo varían porque el límite no es el mismo entre estudios, y la conversión de actividad a ingresos depende en gran medida de la lógica de precios y de lo que se cuenta como una venta de bomba de engranajes. También observamos diferencias cuando una estimación se apoya más en ratios amplios de gasto en bombas, mientras que otra se construye a partir de conjuntos de equipos de uso final y ciclos de reemplazo.
Al rastrear las bandas de ASP a nivel de aplicación y el momento de actualización, Mordor Intelligence mantiene el total de 2026 vinculado a las bombas de engranajes vendidas como componentes independientes, en lugar de mezclar familias de bombas adyacentes o unidades de potencia completas que inflan el valor. Las brechas también provienen de cómo se fijan los precios de los diseños de acero inoxidable y especiales, de si se cuenta solo la demanda hidráulica o se incluyen todos los usos de transferencia de fluidos viscosos, y de cómo se gestiona el momento de la conversión de divisas al sumar los ingresos regionales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,04 mil millones de USD (2026) | |
| Editorial de la Industria A | 11,22 mil millones de USD (2024) | Utiliza un límite de producto más amplio que parece incorporar la demanda de bombas de engranajes en más categorías de bombas y clases de presión, y puede aplicar ASP combinados más altos provenientes de usos de maquinaria industrial que no se aíslan únicamente a las bombas de engranajes. |
| Consultora Regional B | 4,60 mil millones de USD (2024) | Establece el año base más temprano y puede subestimar la demanda especial y de acero inoxidable si el modelo se apoya en desgloses generalizados de uso final sin ajustar completamente las bandas de precios más altas y la intensidad de reemplazo en las industrias de procesos. |
La dispersión en la tabla se explica principalmente por lo que se incluye alrededor del núcleo de las bombas de engranajes, y por la forma en que se gestionan el momento de los precios y de la conversión de divisas al sumar la demanda regional. Cuando el alcance se mantiene consistente y se verifica frente a la actividad de uso final, la retroalimentación de envíos y bandas de ASP realistas, el tamaño del mercado se vuelve más fácil de reproducir y de usar para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bombas de engranajes en 2026?
El mercado está valorado en USD 5.040 millones en 2026 con una CAGR proyectada del 2,93% hasta 2031.
¿Qué segmento tiene la mayor participación del mercado de bombas de engranajes actualmente?
Las bombas de engranajes externas lideran con una participación de ingresos del 61,78% en 2025.
¿Qué impulsa el crecimiento más rápido en las bombas de engranajes de acero inoxidable?
La creciente demanda farmacéutica y de procesamiento de alimentos de soluciones de bombeo higiénicas y resistentes a la corrosión está elevando las ventas de acero inoxidable a una CAGR del 4,01%.
¿Por qué están ganando popularidad las bombas de engranajes de desplazamiento variable?
Los mandatos de eficiencia energética y la necesidad de control preciso del flujo en equipos móviles e industriales impulsan la adopción, respaldando una CAGR del 4,39% hasta 2031.
¿Qué región registra el crecimiento más rápido para las bombas de engranajes?
Oriente Medio muestra el crecimiento regional más alto con una CAGR del 3,41%, respaldado por masivas inversiones petroquímicas y programas de diversificación.
¿Cómo están respondiendo los fabricantes de bombas de engranajes al cambio hacia fluidos hidráulicos de base biológica?
Los fabricantes desarrollan sellos y recubrimientos compatibles, validan materiales con proveedores de lubricantes y lanzan líneas de productos expresamente certificadas para uso con biofluidos.
Última actualización de la página el:



