
Tamaño y cuota del mercado de cámaras de crecimiento vegetal
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
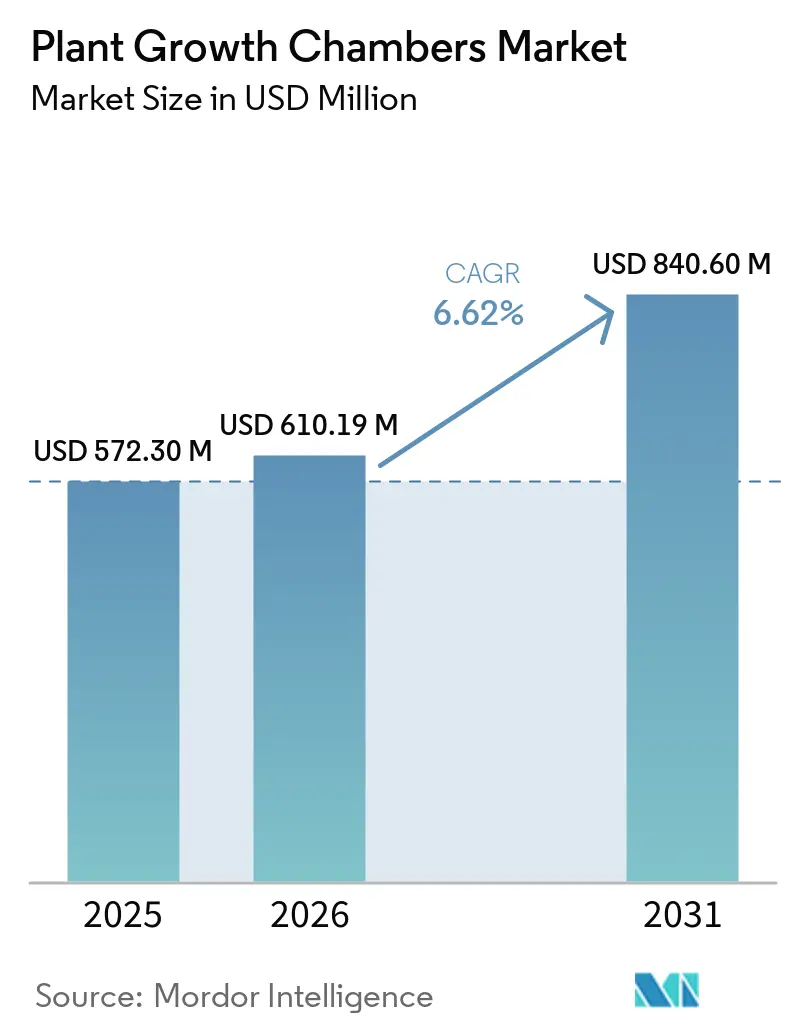
| Tamaño del Mercado (2026) | 610.19 Millones de dólares |
| Tamaño del Mercado (2031) | 840.60 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.62 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de cámaras de crecimiento vegetal por Mordor Intelligence
El tamaño del mercado de cámaras de crecimiento vegetal en 2026 se estima en USD 610,19 millones, en crecimiento desde el valor de 2025 de USD 572,3 millones, con proyecciones para 2031 que muestran USD 840,6 millones, creciendo a una CAGR del 6,62% durante el período 2026-2031. La creciente demanda de condiciones reproducibles para la investigación vegetal en biotecnología y agricultura avanzada impulsa un gasto sostenido en infraestructura de entorno controlado. Las cámaras estandarizadas respaldan los flujos de trabajo de edición genética mediante CRISPR, los procesos de cultivo de tejidos y los ensayos de cultivos en microgravedad, convirtiendo la gestión precisa de temperatura, humedad e iluminación en un activo estratégico. Los fabricantes que combinan hardware robusto con análisis de datos enriquecidos por sensores obtienen ventaja competitiva a medida que los laboratorios buscan reducir la variabilidad experimental, acelerar las presentaciones regulatorias y controlar los costos operativos. La elevada intensidad de I+D en América del Norte y la rápida formación de capital en Asia-Pacífico señalan una ampliación geográfica de las inversiones, mientras que el aumento de las tarifas energéticas y las normativas sobre residuos electrónicos agudizan la atención en la eficiencia del ciclo de vida.
Conclusiones clave del informe
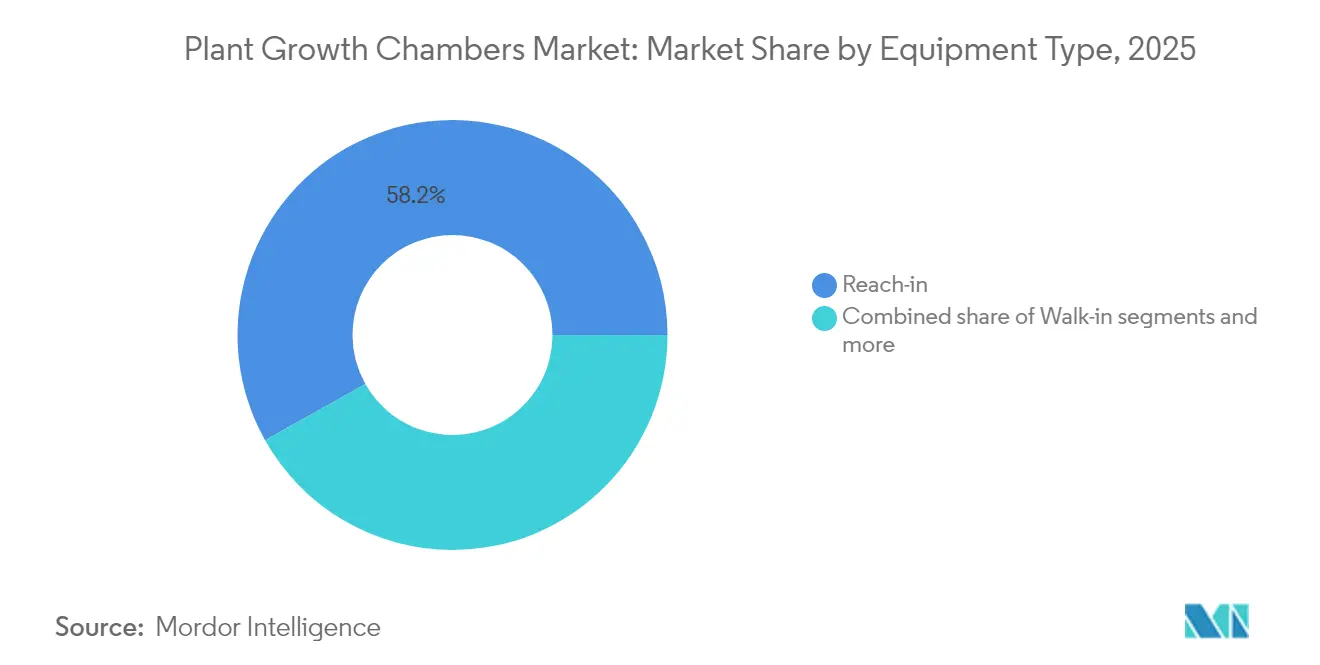
- Por tipo de equipo, las unidades de tipo reach-in capturaron el 58,15% de la cuota del mercado de cámaras de crecimiento vegetal en 2025, mientras que se proyecta que los sistemas de tipo walk-in se expandirán a una CAGR del 7,68% hasta 2031.
- Por aplicación, las plantas bajas representaron el 38,05% del tamaño del mercado de cámaras de crecimiento vegetal en 2025; los programas de plantas altas avanzan a una CAGR del 7,29% hasta 2031.
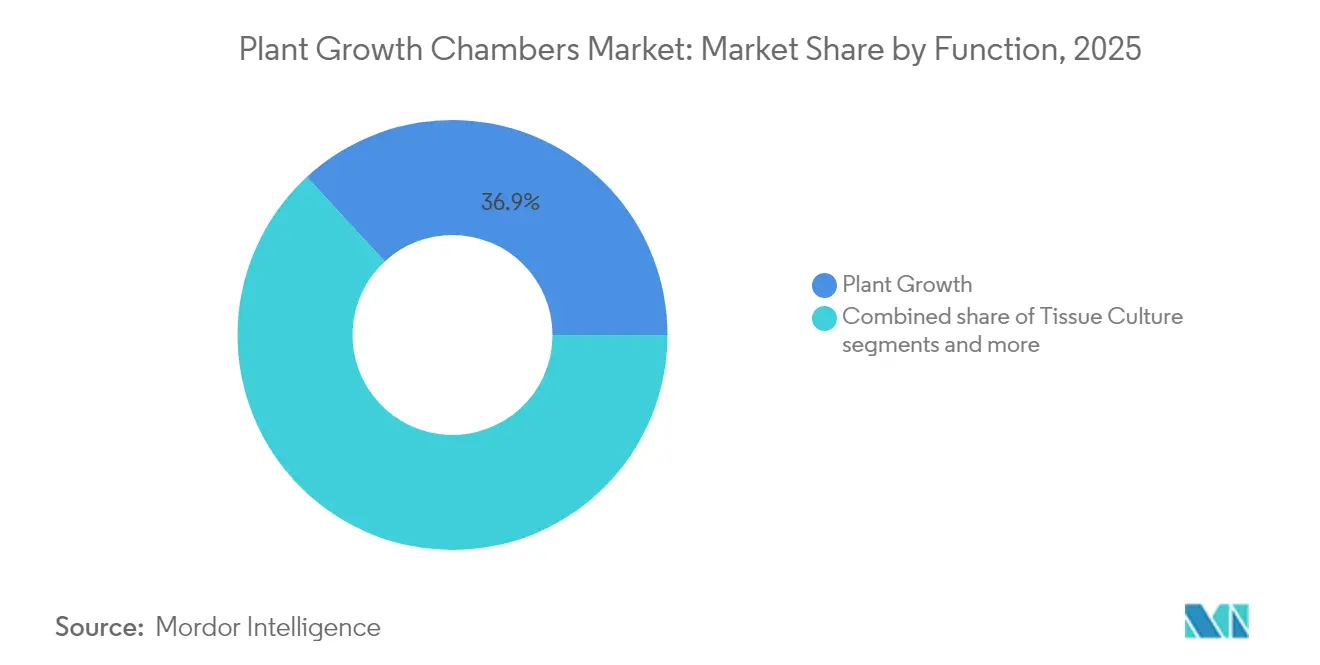
- Por función, las tareas generales de crecimiento vegetal lideraron con el 36,85% de los ingresos en 2025, y el cultivo de tejidos se perfila para alcanzar la CAGR más rápida del 8,02% hasta 2031.
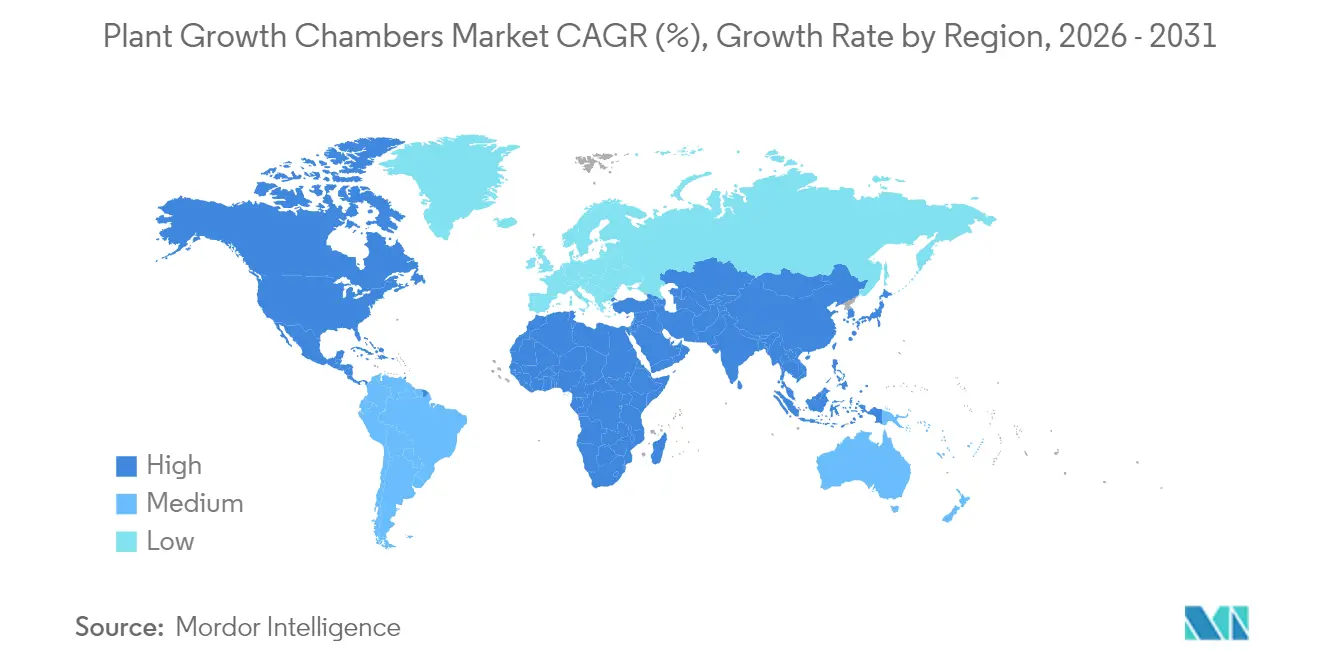
- Por geografía, América del Norte representó el 34,35% de los ingresos en 2025, mientras que Asia-Pacífico registrará una CAGR del 9,69% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~)% de impacto en la previsión de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de soluciones de agricultura de precisión | +1.2% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión del gasto en I+D de ciencias de cultivos por parte de las principales semilleras | +0.9% | América del Norte y Europa principalmente, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| La acelerada legalización del cannabis impulsa las inversiones en entornos controlados | +1.1% | América del Norte, Europa y mercados seleccionados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Rápida adopción de monitoreo remoto y análisis habilitados por IoT | +0.8% | Global, con mayor penetración en mercados desarrollados | Mediano plazo (2-4 años) |
| Los flujos de trabajo de edición genética (CRISPR) requieren entornos de crecimiento de alta estabilidad | +0.7% | América del Norte, Europa y China | Largo plazo (≥ 4 años) |
| Experimentos de agricultura espacial que impulsan la innovación en micro-cámaras | +0.4% | América del Norte y Europa, limitado a instituciones especializadas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de soluciones de agricultura de precisión
La evolución de la agricultura de precisión hacia sistemas de entorno controlado refleja la necesidad de los agricultores de optimizar la utilización de recursos mientras mantienen una calidad de cultivo constante en condiciones climáticas cada vez más volátiles. Los recientes galardones de la NASA para sistemas avanzados de hábitat vegetal demuestran cómo los requisitos de la agricultura espacial impulsan innovaciones terrestres en precisión del control ambiental[1]Fuente: NASA, "Premios para Sistemas Avanzados de Hábitat Vegetal," NASA.GOV. Los laboratorios eligen formatos de tipo reach-in cuando el espacio es limitado, pero aún requieren alta densidad de sensores. A medida que la agricultura se digitaliza, los datos replicables de las cámaras refuerzan la validez de los ensayos de campo y apoyan las presentaciones regulatorias.
Expansión del gasto en I+D de ciencias de cultivos por parte de las principales semilleras
Las grandes empresas semilleras están redirigiendo sus inversiones en I+D hacia instalaciones de entorno controlado para acelerar los ciclos de mejoramiento genético y validar los rasgos editados genéticamente en condiciones estandarizadas antes de su despliegue en campo. Las actualizadas regulaciones fitosanitarias de la Unión Europea exigen una documentación y un reporte digital mejorados para el movimiento de material vegetal, lo que genera una demanda adicional de sistemas de entorno controlado capaces de ofrecer una trazabilidad ambiental completa[2]Fuente: Unión Europea, "Reglamento (UE) 2024/3115," EUR-LEX.EUROPA.EU. Los modelos de tipo walk-in que se adaptan a cultivos de mayor altura y a la instrumentación dentro de la cámara ganan terreno. La tendencia impulsa las ventas de hardware premium vinculado al control avanzado y al registro robusto de datos.
Acelerada legalización del cannabis que impulsa las inversiones en entornos controlados
La transición del cultivo de cannabis de los mercados ilícitos a los regulados ha generado una demanda sin precedentes de sistemas de entorno controlado que garanticen la consistencia del producto y el cumplimiento regulatorio. La adopción por parte del sector de las normas de Buenas Prácticas Agrícolas y de Recolección (BPAR) requiere controles ambientales que superan las aplicaciones hortícolas tradicionales, especialmente para el cannabis medicinal destinado a los mercados. La oportunidad de mercado se extiende más allá del cultivo e incluye aplicaciones de investigación en las que las empresas de cannabis llevan a cabo el desarrollo de variedades y la optimización de la potencia en condiciones controladas. Los patrones de legalización regionales crean una concentración geográfica de la demanda, con las jurisdicciones de adopción temprana desarrollando una infraestructura concentrada de entorno controlado.
Rápida adopción de monitoreo remoto y análisis habilitados por IoT
La integración del IoT transforma las cámaras de crecimiento vegetal de contenedores ambientales pasivos en plataformas de investigación activas que generan flujos continuos de datos para análisis predictivos y optimización del control automatizado. El programa MELiSSA de la Agencia Espacial Europea demuestra cómo el monitoreo ambiental avanzado respalda sistemas de soporte vital de ciclo cerrado, con aplicaciones terrestres en la producción comercial de plantas[3]Fuente: Agencia Espacial Europea, "Descripción general del Proyecto MELiSSA," ESA.INT. El monitoreo centralizado reduce los costos de mano de obra en instalaciones con múltiples unidades y respalda el mantenimiento predictivo. Los proveedores ahora agrupan suscripciones de software junto con el hardware, abriendo canales de ingresos recurrentes.
Análisis del impacto de las restricciones*
| Restricción | (~)% de impacto en la previsión de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Elevado gasto de capital inicial | -1.4% | Global, con mayor impacto en instituciones de investigación más pequeñas | Corto plazo (≤ 2 años) |
| La operación de alta intensidad energética incrementa el OPEX | -1.1% | Global, con mayor impacto en regiones con electricidad costosa | Mediano plazo (2-4 años) |
| Escasez de materiales de aislamiento libres de PFAS con certificación para cámaras | -0.6% | Europa y América del Norte principalmente debido a requisitos regulatorios | Mediano plazo (2-4 años) |
| La creciente regulación sobre residuos electrónicos complica la eliminación al final de la vida útil | -0.3% | Europa y mercados desarrollados con estricto cumplimiento de la normativa RAEE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado gasto de capital inicial
La considerable inversión inicial requerida para las cámaras de crecimiento vegetal avanzadas crea barreras de adopción, especialmente para las instituciones de investigación más pequeñas y las empresas de biotecnología emergentes que operan con restricciones de capital. La barrera del costo afecta particularmente a las instituciones académicas, donde los ciclos presupuestarios y los procesos de adquisición pueden retrasar la adquisición de cámaras entre 12 y 18 meses más allá de la identificación inicial de la necesidad. Los fabricantes responden ofreciendo sistemas modulares y acuerdos de financiamiento, pero la estructura de costos fundamental sigue siendo una restricción del mercado que limita la adopción entre los segmentos de clientes sensibles al precio.
Operación de alta intensidad energética que incrementa el OPEX
Las cámaras de crecimiento vegetal consumen cantidades sustanciales de electricidad para los sistemas de iluminación, control de temperatura y circulación de aire, con costos de energía que representan entre el 25% y el 50% de los gastos operativos totales, dependiendo de las tarifas locales de servicios públicos y los patrones de uso. Los sistemas de iluminación LED, aunque más eficientes que las tecnologías fluorescentes o de descarga de alta intensidad (HID) tradicionales, aún requieren una potencia significativa para alcanzar niveles de radiación fotosintéticamente activa comparables a la luz solar natural. La reciente introducción por parte de BINDER de cámaras climáticas de alta eficiencia energética con tecnología de compresor inversor demuestra los esfuerzos del fabricante por abordar las preocupaciones sobre los costos operativos a través de un diseño de hardware mejorado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de equipo:
las cámaras de tipo walk-in habilitan la investigación de alto rendimientoLas unidades de tipo reach-in capturaron el 58,15% de la cuota del mercado de cámaras de crecimiento vegetal en 2025. Se proyecta que los modelos de tipo walk-in se expandirán a una CAGR del 7,68%, superando a las unidades de tipo reach-in que dominan el tamaño actual del mercado de cámaras de crecimiento vegetal. El auge refleja los movimientos institucionales hacia la fenotipación de alto rendimiento, el mejoramiento de cultivos de gran altura y la producción de flores de cannabis, donde el acceso humano y la altura son imprescindibles. Las cámaras de tipo walk-in admiten grandes conjuntos de sensores, imágenes integradas y muestreo robótico, lo que hace aceptable el precio premium para estudios con gran cantidad de datos. Los diseños de tipo reach-in aún anclan las tareas rutinarias porque optimizan el espacio en el suelo y minimizan el consumo de energía. Las matrices LED avanzadas y el flujo de aire de velocidad variable amplían su uso en experimentos de pequeño lote y laboratorios de enseñanza.
La personalización define ambos formatos. Los proveedores ofrecen módulos de enriquecimiento de CO₂, luces de espectro ajustable y condensadores refrigerados por agua que adaptan las cámaras a protocolos específicos de cada especie. Las pasarelas de datos adicionales alimentan plataformas de análisis que evalúan la estabilidad ambiental entre unidades. La diferenciación competitiva gira, por tanto, en torno a la configurabilidad y el software más que a la fabricación de chapa metálica únicamente.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por aplicación:
las plantas bajas mantienen el liderazgo mientras las plantas altas se aceleranLos programas para plantas de porte bajo, destinados a plántulas, microvegetales y cultivos in vitro, representaron el 38,05% de los ingresos en 2025, lo que subraya su centralidad en la investigación académica. Estos ciclos suelen requerir rotaciones rápidas, disposiciones de un solo estante y un estricto control de la contaminación, lo que se adapta bien a los formatos de acceso frontal. El trabajo con plantas de porte alto, especialmente el cannabis y la genómica de árboles, tiene una previsión de crecimiento anual del 7,29% a medida que los marcos legales maduran y la reproducción de ciclos largos migra al interior. Las cámaras de mayor altura integran iluminación de alta capacidad y sistemas de estantes ajustables para gestionar las fases vegetativas y de floración sin comprometer la uniformidad.
El aprendizaje entre aplicaciones da forma a la evolución del diseño. Los algoritmos de flujo de aire desarrollados para bandejas densas de plántulas ahora guían el ajuste de los sistemas HVAC en cámaras de cannabis de dosel amplio, mejorando la homogeneidad del microclima. Esta transferencia de conocimiento comprime los plazos de desarrollo y reduce el riesgo para los cultivos emergentes.
Por función:
el cultivo de tejidos emerge como el nicho de mayor crecimientoLas actividades de crecimiento vegetal siguieron siendo el mayor contribuyente, representando el 36,85% de las ventas de 2025, aunque el cultivo de tejidos gana impulso con una CAGR del 8,02%. Las empresas propagan material editado genéticamente en condiciones asépticas, lo que exige un control estricto de partículas y recetas de iluminación programables que influyen en las vías metabólicas.
Los segmentos de germinación de semillas y optimización del entorno atienden a criadores especializados e investigadores de fisiología del estrés con ciclos precisos de día-noche y manipulación atmosférica. Los contratos de agricultura espacial aceleran la innovación. Las micro-cámaras de mesada diseñadas para experimentos orbitales sirven ahora a laboratorios de cultivo de tejidos que valoran su reducida huella y su sellado hermético. Estas unidades son pioneras en opciones de flujo de aire de alta eficiencia energética y recuperación de nutrientes que posteriormente se escalan a sistemas más grandes, reforzando un ciclo virtuoso entre las funciones de nicho y las generales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Cámaras de Crecimiento Vegetal en América del Norte
América del Norte lideró el mercado de cámaras de crecimiento vegetal en 2025 con una participación de ingresos del 34,35%, sostenida por amplios presupuestos de I+D en empresas de biotecnología y cannabis legalizado. Las subvenciones federales y la financiación privada de capital de riesgo fluyen hacia instalaciones que requieren control ambiental validado, mientras que la orientación de la FDA de los Estados Unidos sobre medicamentos botánicos especifica datos documentados de cámara para la consistencia del producto. La madura cadena de suministro de cannabis de Canadá amplía aún más la base instalada, y los proyectos de modernización agrícola de México abren nueva demanda para unidades de gama media.
Mercado de Cámaras de Crecimiento Vegetal en Asia-Pacífico
Se prevé que Asia-Pacífico registre una CAGR del 9,69%, la más rápida de todas las regiones, ya que China, Japón, India y Australia canalizan fondos públicos hacia la seguridad alimentaria y la capacidad biotecnológica. Los institutos chinos construyen grandes fitotrones para estudiar cultivos resistentes al clima, y las empresas electrónicas japonesas aplican su experiencia en fabricación de precisión a la producción local de cámaras.
Mercado de Cámaras de Crecimiento Vegetal en EMEA
Europa, Oriente Medio y África presentan un mosaico de impulsores regulatorios y limitaciones de recursos. Las leyes fitosanitarias de la Unión Europea aumentan la trazabilidad, fomentando el uso de cámaras con software de cumplimiento normativo integrado. Alemania y el Reino Unido anclan la demanda a través de clústeres de agrobiotecnología. Los estados del Golfo impulsan la agricultura en interiores para compensar los suelos áridos, adoptando las lecciones de las cámaras de investigación para la producción comercial de hortalizas de hoja verde. Los mercados africanos se encuentran aún en una etapa temprana, pero se benefician de programas agronómicos respaldados por donantes que incluyen módulos de entorno controlado para pruebas de semillas y ensayos de variedades.

Panorama regulatorio
Las cámaras de crecimiento de plantas utilizadas en investigación regulada se rigen por una combinación de normas de bioseguridad/biocontención y sistemas de calidad de laboratorio que elevan las expectativas en materia de documentación, registros de auditoría y certificación de instalaciones. En los Estados Unidos, los requisitos de Buenas Prácticas de Laboratorio de la EPA conforme a 40 CFR Parte 160 y Parte 792 determinan la calibración, el mantenimiento, la limpieza y la estabilidad ambiental documentada de las cámaras utilizadas en pruebas de productos químicos agrícolas reguladas por GLP, mientras que los procesos de permisos de los Servicios Regulatorios de Biotecnología del USDA APHIS para trabajos con microorganismos regulados exigen descripciones detalladas de las instalaciones y documentación de contención lista para inspección. La supervisión de la investigación biológica sensible también afecta las prácticas de adquisición, tras la actualización de mayo de 2024 de la política federal sobre Investigación de Doble Uso Preocupante y Patógenos con Potencial Pandémico Mejorado, y las actualizaciones de implementación posteriores de las agencias.
Fuera de los Estados Unidos, los requisitos de contención y trazabilidad también afectan la forma en que las instalaciones de investigación especifican las instalaciones de cámaras. En el Reino Unido, el Genetic Technology (Precision Breeding) Regulations 2025 añadió obligaciones más extensas de conservación de registros (incluidos los registros de evaluación de riesgos ambientales), lo que refuerza la demanda de cámaras con funciones robustas de registro y retención de datos. En Australia, la Office of the Gene Technology Regulator proporciona directrices de certificación para salas de temperatura constante de Nivel de Contención Física 2 conforme a la Gene Technology Act 2000, lo cual influye en cómo las instituciones diseñan y validan salas controladas y espacios de cámara. China también aplica normas nacionales pertinentes a las prácticas de ensayo y laboratorio (por ejemplo, GB/T 28852-2012 y GB/T 27428-2022), lo que respalda la adquisición orientada al cumplimiento en institutos públicos y laboratorios industriales.
Panorama competitivo
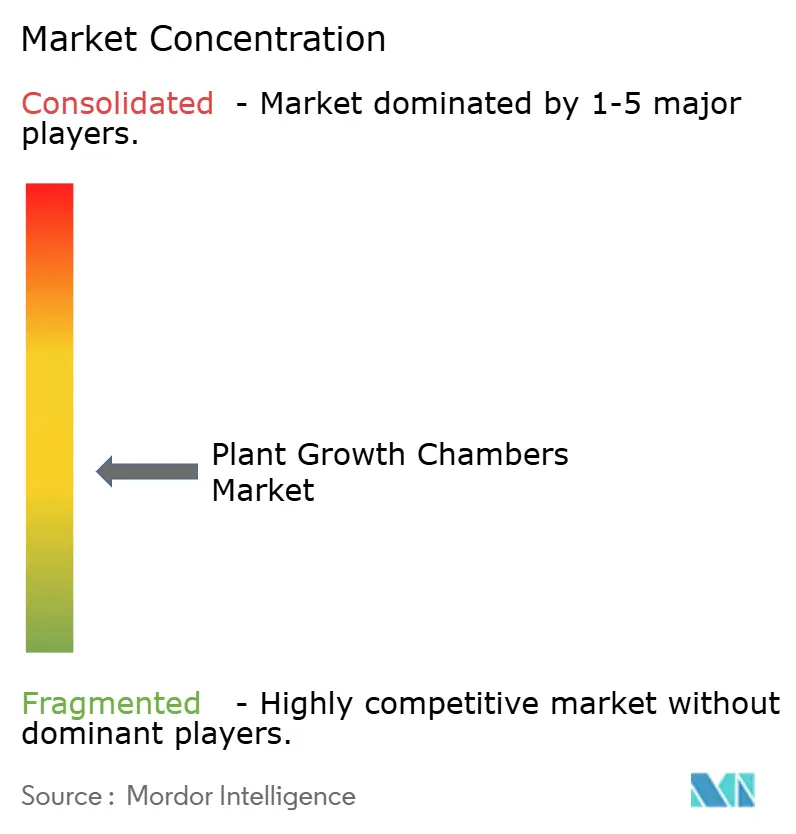
El mercado de cámaras de crecimiento vegetal presenta una fragmentación moderada. Thermo Fisher Scientific, Conviron y BINDER combinan catálogos amplios con redes de servicio globales, lo que les posiciona para acuerdos a escala empresarial. Sus modelos más recientes hacen hincapié en la eficiencia energética, los compresores de velocidad variable y los refrigerantes naturales para contener los costes de suministro y cumplir con la normativa climática. El software propietario de cada nivel unifica los datos de los sensores y automatiza las alertas, convirtiendo el hardware en un nodo IoT.
Los especialistas de tamaño medio, como Percival Scientific, Darwin Chambers y Environmental Growth Chambers, se abren paso en nichos de construcciones personalizadas. Adaptan el flujo de aire, la iluminación y las configuraciones de estantes a especies poco convencionales o laboratorios con espacio restringido, sacrificando la estandarización en favor de un rendimiento a medida. La presión competitiva gira ahora en torno a los servicios posventa: calibración, mantenimiento preventivo y auditorías de integridad de datos. Las empresas que incorporan diagnósticos predictivos reducen el tiempo de inactividad y consolidan acuerdos de servicio plurianuales.
El reciente interés del capital privado señala la maduración del sector. La adquisición de Anaerobe Systems por parte de Biolog en 2025 refleja una tendencia hacia la consolidación de tecnologías complementarias de microbiología e investigación vegetal. En enero de 2025, BINDER lanzó cámaras climáticas equipadas con LED que consumen un 40% menos de energía. Estas innovaciones de producto ayudan a las empresas consolidadas a mantener su posición en el mercado, mientras que los nuevos participantes se centran en las capacidades de software y análisis de datos.
Líderes del sector de cámaras de crecimiento vegetal
Percival Scientific, Inc.
Control Environments Ltd.
Thermo Fisher Scientific Inc.
Binder GmbH
Weiss Technik GmbH (Schunk Group)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cámaras de Crecimiento Vegetal
- Percival Scientific Inc.
- Control Environments Ltd.
- Thermo Fisher Scientific Inc.
- Binder GmbH
- Weiss Technik GmbH (Schunk Group)
- Aralab SA
- Darwin Chambers Company LLC
- PHC Holdings Corporation
- Caron Products and Services Inc. (TASI Group)
- Nijssen Koeling BV
- JEIO TECH Co., Ltd.
- Environmental Growth Chambers Inc.
- Saveer Biotech Limited
- Freezers India Manufacturing Pvt Ltd
- Snijders Scientific BV

Oportunidades de mercado y perspectivas futuras
Está surgiendo una oportunidad a partir de programas de capital públicos e institucionales que amplían la capacidad de investigación en entornos controlados y se traducen en una demanda sostenida de hardware de cámaras, controles y contratos de servicio. En abril de 2026, Washington State University inició la construcción de una nueva instalación de crecimiento de plantas en el Wenatchee Tree Fruit Research and Extension Center, que incluye un área de cámara de crecimiento adjunta de 1.500 pies cuadrados, respaldada por una asignación presupuestaria estatal de 10 millones de USD. Por separado, el U.S. Army Corps of Engineers informó la entrega y puesta en marcha de 13,5 millones de USD en instalaciones de invernaderos y casas de malla con clima controlado mejoradas para el USDA-ARS en Corvallis, Oregón, lo que pone de relieve cómo las mejoras de infraestructura financiadas por el gobierno federal impulsan necesidades orientadas a especificaciones de control ambiental, monitoreo y validación.
En el aspecto tecnológico, los compradores están migrando cada vez más de cámaras independientes hacia plataformas modulares que conectan la automatización, la generación de imágenes y la experimentación definida por software. Esta dirección crea espacio para que los proveedores empaqueten cámaras junto con sensores interoperables, monitoreo remoto y funciones de integridad de datos para entornos multiusuario. Las implementaciones universitarias de fenotipado de alto rendimiento dentro de instalaciones de crecimiento de plantas (University of Missouri, enero de 2026) y las plataformas de investigación que combinan entornos de crecimiento estandarizados con autonomía y aprendizaje automático (Berkeley Lab integrando cámaras de crecimiento estandarizadas EcoFAB con EcoBOT, julio de 2026) refuerzan un enfoque de adquisición a corto plazo centrado en controles adaptables para modernización, estandarización entre sitios y optimización a largo plazo de energía y mantenimiento, a medida que aumentan los costos de electricidad y las expectativas de cumplimiento al final de la vida útil en los mercados desarrollados.
Recent Industry Developments in Mercado de Cámaras de Crecimiento Vegetal
- Julio de 2026: Berkeley Lab integró las cámaras de crecimiento estandarizadas EcoFAB con el sistema autónomo impulsado por aprendizaje automático EcoBOT para mejorar la reproducibilidad en experimentos de biología vegetal. El trabajo apunta a un giro hacia arquitecturas de cámaras estandarizadas que respaldan la automatización, experimentos repetibles y flujos de trabajo de control ambiental basados en datos.
- Julio de 2025: Thermo Fisher Scientific lanzó la línea de cámaras ambientales Heratherm, que ofrece múltiples configuraciones (incluidos modelos con capacidad de luz y CO2) orientadas a casos de uso en laboratorios regulados. El lanzamiento amplía las opciones para laboratorios que necesitan control ambiental configurable con funciones alineadas al cumplimiento normativo y soporte de servicio del proveedor.
- Enero de 2024: La Comisión Europea adoptó nuevas normativas fitosanitarias que aumentaron los requisitos de presentación de informes digitales y trazabilidad ambiental para el movimiento de material vegetal. El cambio refuerza el argumento a favor de cámaras con capacidades integrales de monitoreo y documentación que puedan respaldar el cumplimiento y la preparación para auditorías.


Mercado de Cámaras de Crecimiento Vegetal Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos obtenidos de cámaras de crecimiento vegetal que crean entornos controlados para la investigación y propagación de plantas mediante la gestión de temperatura, humedad, luz y flujo de aire, y que se comercializan como sistemas de cámara completos.
Exclusiones del alcance: Se excluyen las estructuras de campo abierto o invernadero, los componentes independientes de HVAC e iluminación vendidos por separado, y los incubadores de laboratorio de uso general no diseñados para el crecimiento de plantas.
Descripción General de la Segmentación
- Por tipo de equipo
- Reach-in
- Walk-in
- Modulares / apilables
- En contenedor
- Soluciones personalizadas
- Por aplicación
- Plantas bajas
- Plantas altas
- Por función
- Crecimiento vegetal
- Germinación de semillas
- Cultivo de tejidos
- Optimización del entorno
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Kenia
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites externos de la demanda y para recopilar series de referencia que pueden verificarse año tras año. Se utilizaron fuentes públicas como publicaciones del USDA, estadísticas de I+D de la Fundación Nacional de Ciencias, conjuntos de datos de Eurostat, FAOSTAT y tablas comerciales de UN Comtrade para comprender dónde estaba aumentando la actividad de investigación y el movimiento de equipos, y dónde se estaba estabilizando.
También revisamos catálogos de fabricantes y fichas técnicas para mapear las clases de cámaras y las configuraciones típicas, y luego las cotejamos con las señales de adquisición que pudimos rastrear en licitaciones universitarias y de laboratorios públicos, además de comunicados de prensa y presentaciones anuales cuando estaban disponibles. Cuando fue necesario, se utilizó selectivamente una suscripción de pago para información financiera y noticias de empresas, con el fin de confirmar la distribución de ingresos y los anuncios de expansión. También consultamos registros de patentes para rastrear la actividad en torno al control ambiental y las características de detección. Estos insumos de investigación documental son ilustrativos, y nos apoyamos en fuentes públicas adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas breves con personal de fabricantes de equipos originales (OEM) de cámaras, distribuidores, gestores de instalaciones de laboratorio y compradores de investigación de laboratorios académicos, clínicos y comerciales. Estas conversaciones se utilizaron para confirmar los precios de venta típicos por formato de cámara, los ciclos de reposición, los plazos de entrega y la diferencia práctica entre los modelos estándar y las construcciones personalizadas, y luego para verificar los patrones de adopción regional.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 14% | APAC: 50% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 30% | EMEA: 30% |
| Actores menores: 14% | Gerentes: 56% | Américas: 20% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento comenzó con una construcción descendente que reconstruye el conjunto de demanda direccionable utilizando el gasto en investigación y la actividad de laboratorios de entorno controlado, y luego traduce esos indicadores en volúmenes probables de adquisición de equipos por región. Posteriormente, aplicamos la combinación de cámaras y las bandas de precios para obtener una estimación de valor, y verificamos los totales mediante aproximaciones ascendentes selectivas, como el precio de venta promedio (ASP) muestral multiplicado por los volúmenes de unidades esperados y las verificaciones de canales de distribución.
Los insumos clave del modelo incluyeron la distribución de la demanda entre cámaras de acceso frontal y cámaras de acceso total, la proporción de instalaciones modulares o de construcción personalizada en nuevas edificaciones de laboratorio, el calendario típico de reposición de cámaras de uso intensivo y el impacto en los precios de características como la iluminación de mayor uniformidad, el control de CO2 y el registro de datos. También monitoreamos dónde se estaban expandiendo las cargas de trabajo de cultivo de tejidos y germinación de semillas, ya que estas áreas de aplicación suelen desencadenar compras de cámaras incluso cuando los presupuestos de investigación más amplios parecen estables.
Las previsiones se generaron mediante análisis de escenarios respaldados por líneas de tendencia simples sobre los mismos indicadores de demanda, y luego se ajustaron en función de los comentarios primarios sobre los pedidos pendientes, los movimientos de precios esperados y la visibilidad presupuestaria de los laboratorios públicos. Donde las señales de volumen directo eran débiles, las brechas se gestionaron utilizando indicadores proxy como la frecuencia de licitaciones, los proyectos de construcción de laboratorios y los patrones de importación, seguidos de un factor de ajuste conservador que fue validado en entrevistas.
Ciclo de Validación y Actualización de Datos
Para validar las cifras, comparamos el resultado del modelo con señales independientes, como adjudicaciones de licitaciones, el impulso de envíos reportado en actualizaciones públicas y la dirección de la financiación de investigación regional, lo que ayudó a identificar valores atípicos de forma temprana. Las grandes variaciones se revisaron paso a paso, y los supuestos se revisaron cuando los cambios en los precios o la combinación de productos podían explicar la brecha.
Un segundo analista completa la revisión antes de la aprobación final, y cualquier pregunta abierta desencadena un nuevo contacto con los entrevistados pertinentes para que la lógica se mantenga coherente entre regiones y años. El informe se actualiza anualmente, con actualizaciones intermedias cuando un evento relevante afecta a los precios, la disponibilidad o las condiciones de demanda. Antes de la entrega, se realiza una verificación final para garantizar que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del Mercado de Cámaras de Crecimiento Vegetal de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es habitual encontrar diferentes tamaños de mercado para las cámaras de crecimiento vegetal incluso cuando el nombre del alcance parece el mismo. Las diferencias suelen deberse a qué se considera un sistema de cámara frente a equipos de laboratorio adyacentes, cómo se tratan los proyectos personalizados y si el estudio publicado sigue una trayectoria de precios conservadora o agresiva.
Al rastrear la combinación de tipos de equipos y las señales de demanda impulsadas por aplicaciones, Mordor Intelligence mantiene el total centrado en sistemas completos de cámaras de crecimiento vegetal, y verificamos el resultado mediante entrevistas en lugar de aplicar un único ASP uniforme en todas las regiones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 570,30 millones de USD (2025) | |
| Editor del Sector A | 608,50 millones de USD (2025) | Esta estimación parece aplicar un conjunto de inclusión más amplio con menos formatos de equipos identificados, lo que puede incorporar cámaras ambientales adyacentes y elevar el supuesto de precio promedio en el año base. |
| Comunicado Comercial B | 507,00 millones de USD (2024) | El año base es diferente y la cobertura puede orientarse hacia unidades estándar de acceso frontal y de acceso total, lo que puede subestimar las soluciones modulares, en contenedor y de construcción personalizada que a menudo se venden a través de canales orientados a proyectos. |
La dispersión en la tabla se explica principalmente por las decisiones de delimitación en torno a qué califica como una venta de cámara de crecimiento vegetal y cómo se trasladan los precios entre regiones. Nuestro enfoque se mantiene reproducible porque el total se construye a partir de impulsores de demanda visibles, se verifica con los comentarios del canal y se ajusta cuando cambian la combinación de productos o los ciclos de adquisición.


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de cámaras de crecimiento vegetal en 2031?
Se espera que el mercado de cámaras de crecimiento vegetal alcance los USD 840,6 millones para 2031.
¿Qué región se expandirá más rápidamente hasta 2031?
Se prevé que Asia-Pacífico crecerá a una CAGR del 9,69% debido al apoyo gubernamental a la biotecnología y la agricultura en entornos controlados.
¿Por qué las cámaras de tipo walk-in están ganando terreno?
Las unidades de tipo walk-in permiten la fenotipación de alto rendimiento y los experimentos con cultivos de gran altura, impulsando una CAGR del 7,68% a pesar de los mayores costos iniciales.
¿Cómo influye la eficiencia energética en las decisiones de compra?
La electricidad puede representar hasta el 50% de los costos operativos, por lo que los compresores inversores y la iluminación LED inclinan a los compradores hacia modelos optimizados en energía.
¿Qué factor limita la adopción entre las instituciones más pequeñas?
El elevado gasto de capital inicial sigue siendo la barrera más importante, con sistemas avanzados de tipo walk-in que superan los USD 200.000 por unidad.
Última actualización de la página el:



