
Tamaño y participación del mercado de maquinaria de siembra en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.37 Mil millones de dólares |
| Tamaño del Mercado (2025) | 1.42 Mil millones de dólares |
| Tamaño del Mercado (2030) | 1.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.79 % |
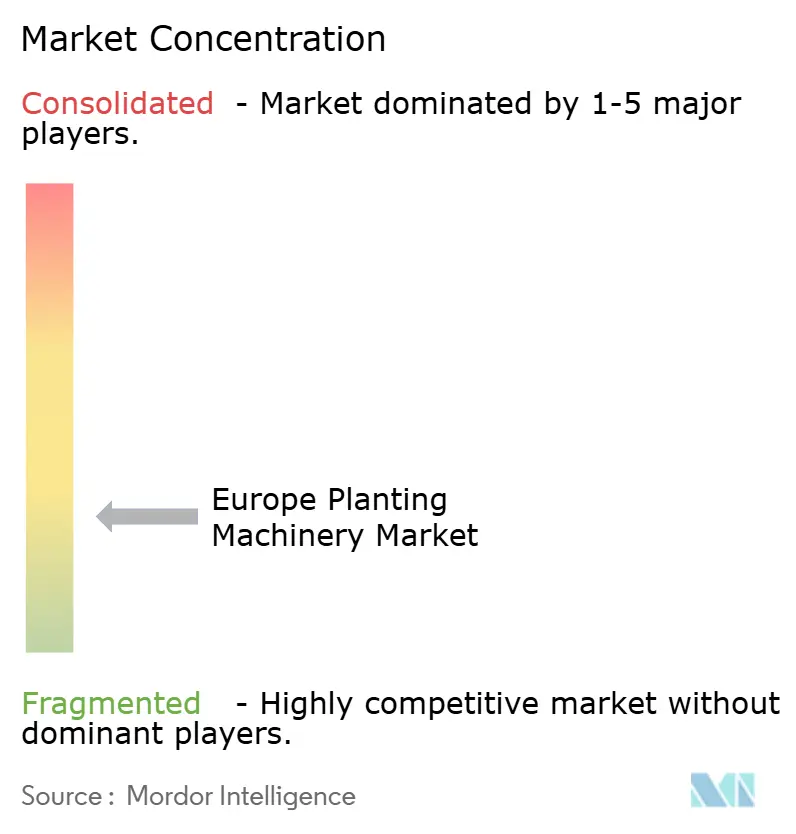
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de maquinaria de siembra en Europa por Mordor Intelligence
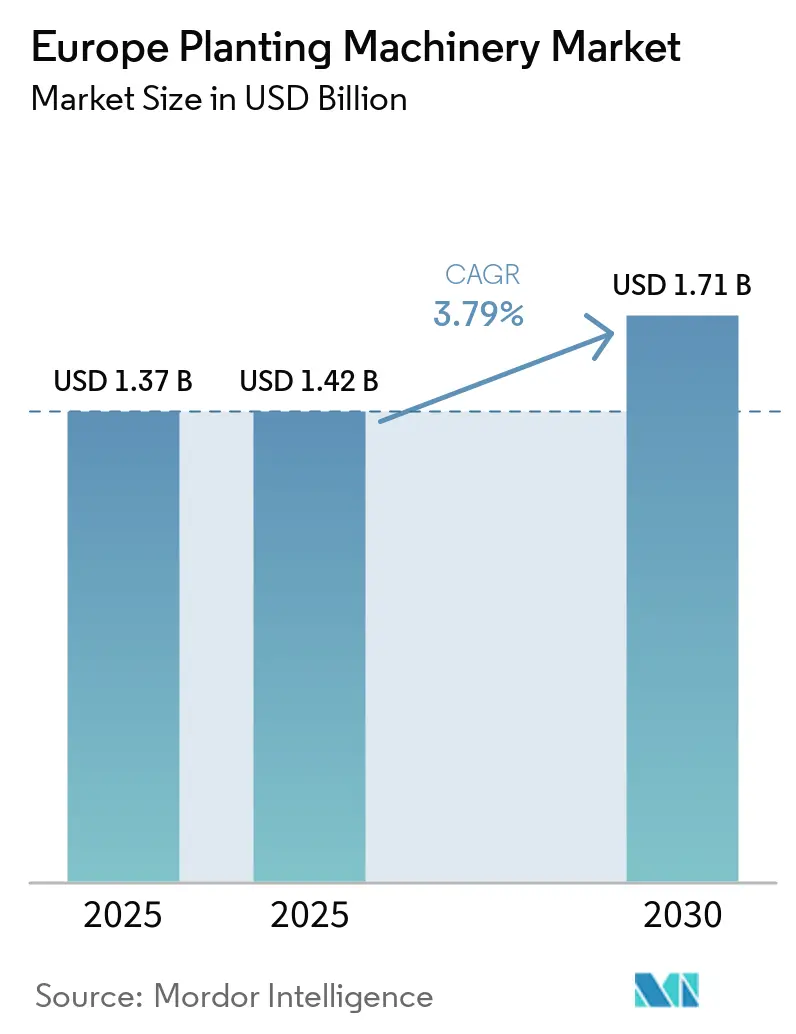
El mercado de maquinaria de siembra en Europa fue valorado en 1,37 mil millones de USD en 2025 y se prevé que crezca de 1,42 mil millones de USD en 2026 a 1,71 mil millones de USD en 2031, a una CAGR del 3,79% durante el período de pronóstico 2026-2031. La demanda de reposición en Europa Occidental y las primeras actualizaciones de precisión en Europa Central y Oriental respaldan las compras de equipos en diferentes escalas de explotación agrícola. El mercado favorece a los proveedores que pueden ofrecer tanto equipos básicos como sistemas conectados de alta precisión dentro de la misma cartera de productos. La cofinanciación pública se ha convertido en una parte importante de la planificación de capital, ya que los equipos de precisión elegibles pueden reducir los costos iniciales para las explotaciones agrícolas. La escasez de mano de obra y las ventanas de siembra más cortas están aumentando la demanda de equipos que puedan operar con precisión a mayores velocidades de trabajo. La compatibilidad de los equipos también está ganando importancia, ya que muchas explotaciones agrícolas operan tractores, implementos y sistemas de datos de múltiples fabricantes. Estos factores están alentando a los proveedores a centrarse en equipos flexibles e interoperables que puedan integrarse en las operaciones agrícolas existentes sin requerir la sustitución completa de la flota.
Conclusiones clave del informe
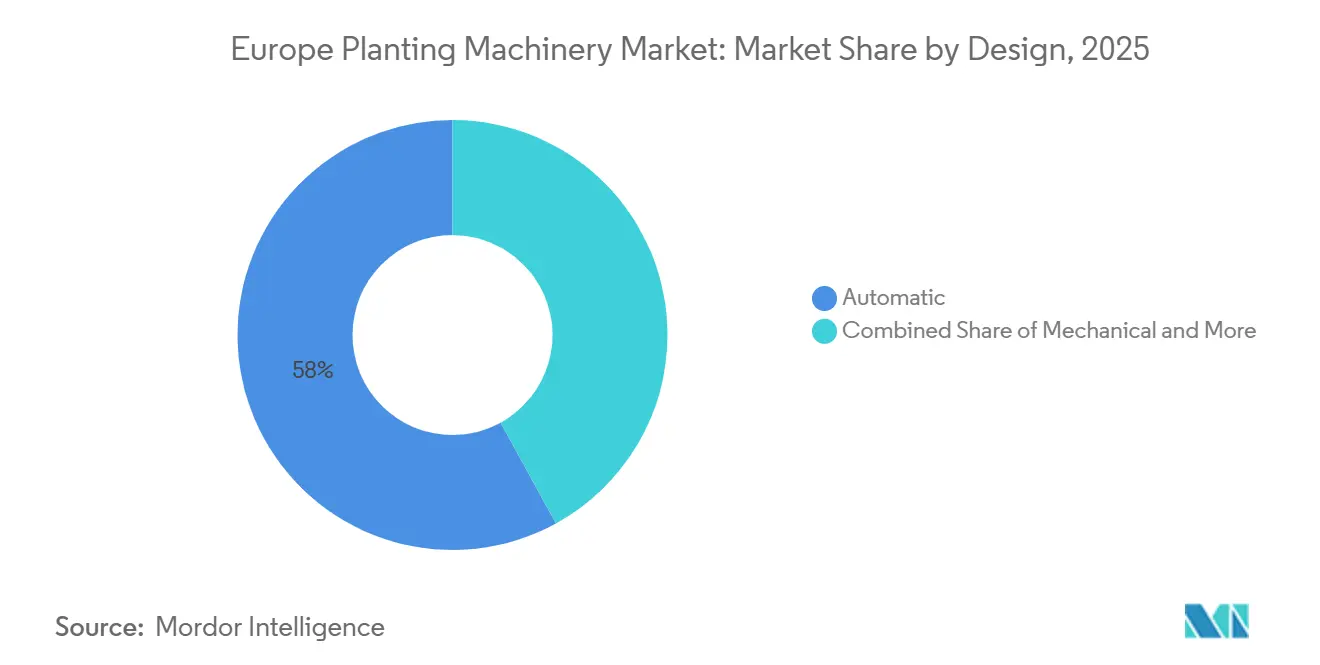
- Por diseño, el automático fue el segmento más grande y representó el 58,0% de la participación del mercado de maquinaria de siembra en Europa en 2025, siendo también el segmento de mayor crecimiento, con una expansión prevista a una CAGR del 7,0% entre 2026 y 2031.
- Por operación, el equipo montado fue el segmento más grande y representó el 48,0% del tamaño del mercado de maquinaria de siembra en Europa en 2025, siendo también el segmento de mayor crecimiento, con una expansión prevista a una CAGR del 6,0% entre 2026 y 2031.
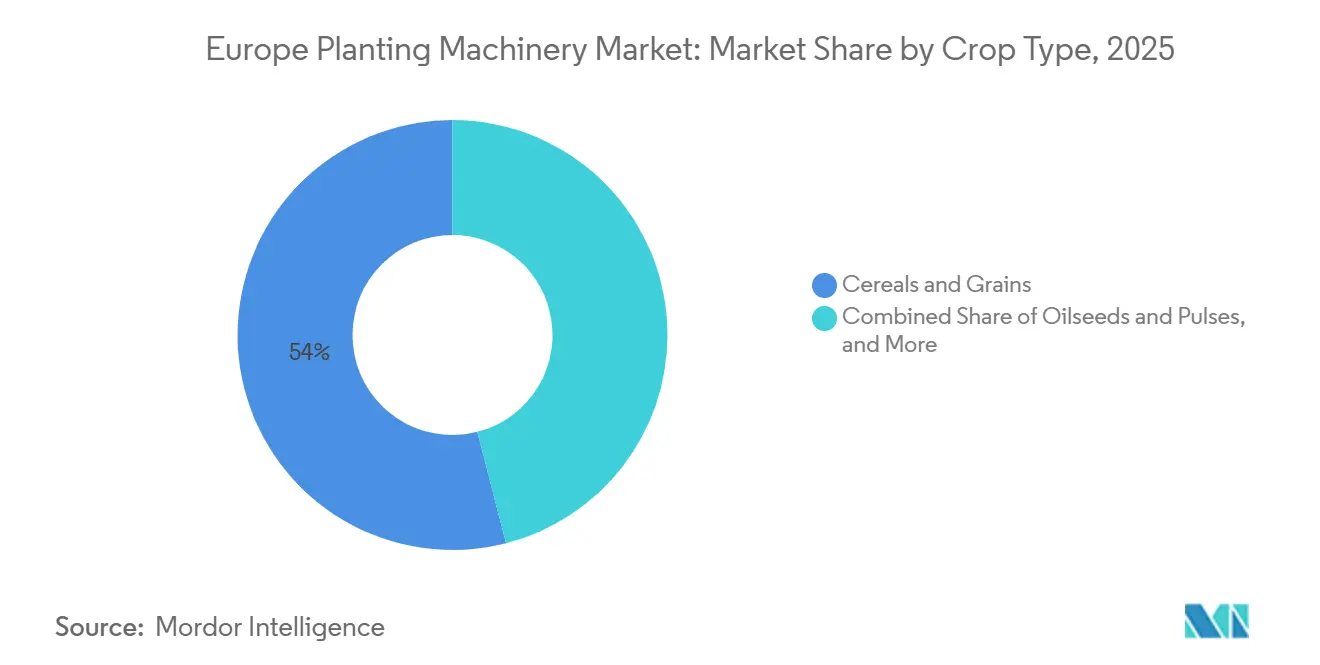
- Por tipo de cultivo, los cereales y granos fueron el segmento más grande y representaron el 54,0% de la participación del mercado en 2025, mientras que las frutas y verduras fueron el segmento de mayor crecimiento, con una expansión prevista a una CAGR del 7,0% entre 2026 y 2031.
- Por geografía, Alemania fue el país más grande con una participación de ingresos del 22,2% en 2025, mientras que se prevé que los Países Bajos crezcan a una CAGR del 8,0% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de maquinaria de siembra en Europa
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Planes estratégicos de la PAC de la Unión Europea y subvenciones nacionales para maquinaria | +0.7% | Alemania, Polonia, Francia, Italia | Mediano plazo (2-4 años) |
| Escasez de mano de obra agrícola en Europa y aumento de los salarios agrícolas | +0.6% | Europa, con mayor relevancia en Europa Occidental y del Norte | Corto plazo (≤ 2 años) |
| Volatilidad climática y ventanas de siembra europeas comprimidas | +0.4% | Reino Unido, Francia, Alemania, Países Bajos | Corto plazo (≤ 2 años) |
| Siembra de precisión para los objetivos de reducción de insumos y sostenibilidad de la UE | +0.8% | Núcleo de la Unión Europea (UE), con relevancia en el Reino Unido | Largo plazo (≥ 4 años) |
| Demanda de reposición por el envejecimiento de las flotas de maquinaria europea | +0.5% | Alemania, Francia, Italia, España | Corto plazo (≤ 2 años) |
| Sistemas de siembra interoperables para explotaciones agrícolas europeas fragmentadas | +0.3% | Europa Central y Oriental, incluidas Polonia, Dinamarca y Austria | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Planes estratégicos de la PAC de la Unión Europea y subvenciones nacionales para maquinaria
Los Planes Estratégicos de la Política Agrícola Común (PAC) para 2023-2027 apoyan la modernización de las explotaciones agrícolas mediante medidas de inversión que cubren equipos de agricultura de precisión y tecnologías digitales. Según datos de la Comisión Europea de 2023, el apoyo a la inversión en el marco de los Planes Estratégicos de la PAC aprobados tenía como objetivo beneficiar a cerca de 400.000 explotaciones agrícolas para la modernización de infraestructuras y prácticas[1]Fuente: Comisión Europea, Planes Estratégicos de la PAC aprobados 28 (2023-2027),
agriculture.ec.europa.eu. Estas medidas refuerzan el argumento de inversión en maquinaria de siembra con capacidades de control de precisión, captura de datos y gestión de insumos. Dado que cada Estado miembro de la Unión Europea implementa su propio Plan Estratégico de la PAC de acuerdo con las prioridades nacionales y regionales, la disponibilidad y el diseño de los programas de apoyo a la maquinaria varían en toda Europa. Esto crea oportunidades para que los fabricantes y distribuidores de maquinaria de siembra alineen las especificaciones de los equipos, las opciones de financiación y el soporte técnico con los programas de inversión financiados localmente, apoyando la demanda de maquinaria de siembra moderna.
Escasez de mano de obra agrícola en Europa y aumento de los salarios agrícolas
La disminución de la mano de obra agrícola está aumentando la importancia de la mecanización y las tecnologías de ahorro de mano de obra en las explotaciones agrícolas europeas. Según datos de Eurostat publicados en 2026, el empleo agrícola en la Unión Europea cayó del 5,2% del empleo total en 2013 al 3,9% en 2023, con 8,4 millones de personas empleadas en la agricultura. Esta reducción de la mano de obra agrícola disponible alienta a los agricultores a utilizar maquinaria de siembra que pueda cubrir áreas más grandes con menos operadores y reducir los ajustes manuales repetitivos. Por lo tanto, la demanda se está desplazando hacia equipos con dosificación automática de semillas, ajuste de presión de cuerpos de siembra, guiado y controles en cabina que mejoran la eficiencia operativa. A medida que la disponibilidad de mano de obra se vuelve más limitada, los equipos de siembra fiables y fáciles de operar pueden ayudar a las explotaciones agrícolas a mantener la capacidad de siembra mientras reducen la dependencia de la intervención manual, apoyando la demanda de maquinaria de siembra avanzada en toda Europa.
Volatilidad climática y ventanas de siembra europeas comprimidas
La creciente variabilidad climática está generando mayor incertidumbre en torno a las operaciones de campo y los calendarios de siembra en toda Europa, con sequías, lluvias intensas, heladas y otros eventos extremos que afectan a la producción agrícola. Según datos de la Agencia Europea de Medio Ambiente publicados en 2026, la sequía representó el 54%, las lluvias intensas el 21%, las heladas el 16% y el granizo el 9% de las pérdidas agrícolas en la Unión Europea, representando conjuntamente el 80% de las pérdidas agrícolas declaradas[2]Fuente: Agencia Europea de Medio Ambiente, Construyendo una agricultura resiliente al clima en Europa: una perspectiva económica,
eea.europa.eu. Estas condiciones pueden acortar las ventanas de siembra aprovechables y aumentar el valor de la maquinaria que puede completar las operaciones de campo rápidamente y mantener una colocación consistente de semillas en condiciones variables. Esto respalda la demanda de sistemas de siembra de alta capacidad con ajustes automatizados, controles de precisión y operación fiable. A medida que las perturbaciones relacionadas con el clima aumentan el costo de los retrasos, las explotaciones agrícolas y los contratistas pueden dar mayor importancia al rendimiento en campo, la fiabilidad del equipo y la disponibilidad de repuestos al adquirir maquinaria de siembra.
Demanda de reposición por el envejecimiento de las flotas de maquinaria europea
La demanda de reposición está apoyando oportunidades para los fabricantes de maquinaria de siembra a medida que las explotaciones agrícolas europeas continúan renovando los equipos agrícolas y adoptando tecnologías más avanzadas. Según datos de la Asociación Europea de la Industria de Maquinaria Agrícola (CEMA) publicados en 2025, se registraron 144.400 tractores agrícolas en Europa en 2024, lo que representa una disminución del 8,1% respecto a 2023 y el nivel de registro más bajo desde al menos 2014[3]Fuente: Asociación Europea de la Industria de Maquinaria Agrícola, Los registros de tractores europeos en mínimos de 10 años en 2024,
cema-agri.org. El moderado ciclo de reposición indica una inversión cautelosa en equipos agrícolas, mientras que la necesaria renovación de la flota crea oportunidades para que los agricultores actualicen a maquinaria con dosificación de semillas de precisión, ajustes automatizados, guiado y conectividad de datos. Los fabricantes que ofrecen equipos modulares, opciones de financiación y soporte de distribuidores pueden, por tanto, atender las necesidades de reposición al tiempo que fomentan la adopción de sistemas de siembra tecnológicamente más avanzados.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Precios elevados de los equipos y altos costos de financiación agrícola en Europa | -0.9% | Europa, concentrada en Europa Occidental y del Sur | Corto plazo (≤ 2 años) |
| Explotaciones pequeñas y fragmentadas que limitan la utilización anual de la maquinaria | -0.7% | Europa Central y Oriental, países mediterráneos | Largo plazo (≥ 4 años) |
| Escasez de técnicos capacitados para equipos de siembra conectados | -0.5% | Europa, con mayor presión en el Norte y el Este de Europa | Mediano plazo (2-4 años) |
| Brechas de compatibilidad de datos e implementos entre marcas en las flotas europeas | -0.4% | Unión Europea (UE), particularmente en explotaciones con flotas mixtas en Europa Central | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios elevados de los equipos y altos costos de financiación agrícola en Europa
Los precios elevados de los equipos y los costos de financiación pueden limitar la inversión en maquinaria de siembra avanzada, especialmente para las explotaciones agrícolas que operan con flujo de caja limitado o rentabilidad incierta. Los sistemas de siembra con capacidad de precisión suelen requerir una mayor inversión inicial que los equipos convencionales, mientras que los mayores costos de endeudamiento pueden aumentar aún más el costo total de propiedad del equipo. Estas condiciones pueden alentar a los agricultores a posponer la sustitución de maquinaria, elegir configuraciones de menor especificación o continuar utilizando los equipos existentes durante más tiempo. El mercado de maquinaria de siembra en Europa enfrenta, por tanto, una mayor presión cuando los costos de los equipos y las restricciones de financiación coinciden con una menor rentabilidad agrícola. El arrendamiento, las estructuras de pago estacional y la financiación flexible de equipos pueden ayudar a reducir la carga de capital inicial, mientras que los fabricantes y distribuidores que ofrecen apoyo financiero pueden mejorar el acceso a tecnologías de siembra avanzadas.
Capacidad limitada de servicio técnico para equipos de siembra conectados
La creciente integración de controles electrónicos, conectividad ISOBUS, telemática, sensores y funciones automatizadas en la maquinaria de siembra está elevando los requisitos técnicos para el mantenimiento de los equipos. En comparación con las sembradoras mecánicas convencionales, los sistemas de siembra conectados requieren que los técnicos diagnostiquen tanto los componentes mecánicos como los problemas electrónicos o relacionados con el software. La Asociación Europea de la Industria de Maquinaria Agrícola (CEMA) y la Confederación Internacional de Asociaciones Nacionales de Distribuidores y Reparadores de Maquinaria Agrícola y de Jardinería (CLIMMAR) continúan enfatizando las capacidades de los distribuidores y el servicio como parte de la red de distribución y soporte de maquinaria agrícola. El Congreso de CLIMMAR de 2025 reunió a asociaciones de distribuidores y reparadores de 17 países, destacando la importancia de la red de distribuidores para apoyar una maquinaria agrícola cada vez más sofisticada. Las explotaciones agrícolas pueden, por tanto, enfrentar mayores requisitos de servicio al adoptar equipos de siembra conectados, especialmente donde el soporte técnico especializado es limitado. El diagnóstico remoto, las actualizaciones de software, la formación de técnicos y una cobertura de servicio regional más amplia pueden ayudar a los fabricantes y distribuidores a reducir esta barrera y apoyar la adopción de sistemas de siembra avanzados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por diseño: Los sistemas automáticos consolidan el liderazgo del mercado
Los sistemas automáticos representaron el 58,0% del mercado de maquinaria de siembra en Europa por diseño en 2025, convirtiéndose en el segmento de diseño más grande, y se prevé que se expandan a una CAGR del 7,0% entre 2026 y 2031. Su posición de liderazgo refleja la creciente demanda de dosificación electrónica de semillas, control de secciones y operación conectada, especialmente en explotaciones de cultivo extensivo más grandes que buscan mayor precisión en la siembra y menos ajustes manuales. Las configuraciones automáticas también se alinean con la adopción más amplia de tecnologías de agricultura de precisión en toda Europa. En noviembre de 2025, LEMKEN GmbH & Co. KG presentó la sembradora de precisión Faya MF, con operación ISOBUS iQblue, tolvas individuales por fila y control automático de secciones, demostrando la continua integración de funciones automatizadas en los equipos de siembra. A medida que las explotaciones agrícolas europeas adoptan cada vez más prácticas de siembra orientadas a la precisión, se prevé que la demanda de sistemas automatizados apoye el crecimiento del segmento.
Los sistemas semiautomáticos ofrecen una opción intermedia para las explotaciones agrícolas que buscan funciones electrónicas seleccionadas sin la automatización completa de los equipos de mayor especificación. Estos sistemas pueden admitir funciones como la supervisión y el control electrónicos, manteniendo al mismo tiempo una mayor dependencia de la intervención del operador. Los sistemas mecánicos siguen siendo relevantes donde la asequibilidad del equipo, la simplicidad operativa y las capacidades de servicio establecidas son consideraciones de compra importantes. La disponibilidad de configuraciones automáticas, semiautomáticas y mecánicas permite a los fabricantes abordar las diferencias en el tamaño de las explotaciones, la capacidad de inversión, los requisitos técnicos y la disponibilidad de servicio local en los mercados europeos. Se prevé que esta amplia gama de configuraciones de equipos mantenga la demanda en el segmento de diseño, incluso a medida que aumenta la adopción de tecnologías de siembra automatizadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por operación: El equipo montado lidera, los formatos de alta capacidad se aceleran
El equipo montado representó el 48,0% del mercado de maquinaria de siembra en Europa por operación en 2025, convirtiéndose en el segmento de operación más grande, y se prevé que se expanda a una CAGR del 6,0% entre 2026 y 2031. Su posición de liderazgo refleja la idoneidad de las configuraciones montadas en tractor para explotaciones agrícolas que requieren equipos relativamente compactos y maniobrables con menor complejidad operativa. Las sembradoras y los equipos de siembra montados pueden transportarse fácilmente entre campos y son muy adecuados para operaciones donde el acceso al campo, el espacio en cabeceras y la flexibilidad del equipo son consideraciones importantes. Su compatibilidad con los tractores modernos también permite a los agricultores combinar equipos de siembra con la maquinaria agrícola existente, apoyando la adopción en una amplia gama de operaciones agrícolas europeas.
El equipo remolcado sigue siendo importante para las explotaciones de cultivo extensivo más grandes y los contratistas que priorizan mayores anchos de trabajo, mayor capacidad de semilla y mayor productividad en campo. Estos sistemas son especialmente adecuados para la producción de cereales y granos a gran escala, donde completar la siembra dentro de ventanas meteorológicas limitadas es importante. El equipo autopropulsado sirve para aplicaciones más especializadas, incluida la producción de hortalizas y cultivos especiales, donde la dirección independiente y una mayor maniobrabilidad pueden ser beneficiosas. El equipo de conducción a pie y el equipo de conducción montada sirven principalmente para la horticultura a pequeña escala, los huertos de mercado y las operaciones especializadas. La selección de equipos en Europa varía, por tanto, según el tamaño del campo, el tipo de cultivo, la potencia del tractor, la disponibilidad de mano de obra, los requisitos de transporte y la capacidad de inversión, manteniendo la demanda de múltiples configuraciones de maquinaria de siembra.
Por tipo de cultivo: Los cereales anclan el volumen, las frutas y verduras marcan el ritmo
Los cereales y granos representaron el 54,0% del mercado de maquinaria de siembra en Europa por tipo de cultivo en 2025, convirtiéndose en el segmento de cultivo más grande. Su posición de liderazgo refleja la extensa área dedicada a la producción de cereales y granos en toda Europa y el requisito recurrente de sembradoras y equipos de siembra. La producción de cereales a gran escala también respalda la demanda de equipos que puedan ofrecer una colocación consistente de semillas en campos extensos mientras mejoran la eficiencia operativa. La siembra de precisión está ganando relevancia en cultivos como el maíz, donde las sembradoras monograno pueden proporcionar un mayor control sobre el espaciado y la colocación de las semillas. En Agritechnica 2025, HORSCH presentó el Maestro 12 TX, con espaciado de filas ajustable de 45 cm a 75 cm y distribución neumática de semillas AirSpeed, ilustrando el continuo desarrollo de equipos de siembra de precisión para cultivos en hilera. A medida que la producción de cereales y granos sigue siendo una fuente importante de demanda de maquinaria de siembra, se prevé que el segmento proporcione una base de volumen estable para el mercado de maquinaria de siembra en Europa.
Se prevé que las frutas y verduras se expandan a una CAGR del 7,0% entre 2026 y 2031, convirtiéndolas en el segmento de cultivo de mayor crecimiento. Su crecimiento está respaldado por la mayor necesidad de equipos de siembra especializados en la producción hortícola intensiva en mano de obra, donde la colocación precisa de semillas, el espaciado de filas y la profundidad de siembra pueden influir en el establecimiento del cultivo y la eficiencia de la producción. Los cultivos de mayor valor también pueden respaldar la inversión en mecanización especializada donde los beneficios de productividad justifican los costos del equipo. Las oleaginosas y las legumbres representan otra aplicación importante, respaldada por su cultivo en las regiones de cultivo extensivo europeas, mientras que el algodón, la caña de azúcar y otros cultivos permanecen más concentrados geográficamente y requieren equipos adaptados a requisitos específicos de espaciado de filas, dosificación de semillas, profundidad de siembra y anchura de implemento. La diversidad de los sistemas de producción de cultivos en Europa respalda, por tanto, la demanda de maquinaria de siembra con configuraciones adaptables y capacidades operativas especializadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Alemania tuvo la mayor participación del mercado de maquinaria de siembra en Europa con un 22,2% en 2025, respaldada por su sector agrícola altamente mecanizado, su base establecida de fabricación de maquinaria y su inversión en equipos agrícolas modernos. El marco de apoyo agrícola de Alemania continúa brindando oportunidades de inversión para maquinaria que mejora la eficiencia de los recursos y reduce los impactos ambientales. El marco de la Tarea Conjunta para la Mejora de las Estructuras Agrícolas y la Protección Costera (GAK) del país para 2025-2028 proporciona la base para el apoyo a la inversión agrícola, con la implementación y las medidas específicas determinadas a nivel estatal. La red establecida de distribuidores, demostraciones y servicio técnico de Alemania respalda aún más la adopción de equipos de siembra avanzados, incluidos sistemas que incorporan dosificación de precisión, controles electrónicos y ajustes automatizados.
Se prevé que los Países Bajos sean la geografía de mayor crecimiento, expandiéndose a una CAGR del 8,0% entre 2026 y 2031. Su intensa horticultura y producción de cultivos de alto valor respaldan la demanda de equipos especializados de siembra, trasplante y siembra de precisión, especialmente donde la colocación precisa y el uso eficiente de insumos son importantes. Francia también es un mercado importante para equipos agrícolas avanzados, con France 2030 apoyando el desarrollo y la implementación de tecnologías digitales, robótica y nuevas generaciones de equipos agrícolas. En 2025, el Ministerio de Agricultura francés anunció nuevos programas France 2030 que apoyan tecnologías agrícolas innovadoras, incluida maquinaria y equipos habilitados digitalmente. Polonia se beneficia del apoyo a la inversión basado en la PAC y de una base de modernización agrícola en expansión. Sus programas de inversión agrícola de 2025 incluyeron apoyo para inversiones que mejoran la competitividad en el marco del Plan Estratégico de la PAC 2023-2027. El Reino Unido también apoya la inversión en tecnología de siembra: su Fondo de Equipos y Tecnologa Agrícola de 2025 incluyó sembradoras directas con dosificación de precisión para cereales, legumbres, oleaginosas y cultivos de cobertura.
Italia sigue siendo un mercado importante para la mecanización agrícola, respaldada por el Plan Nacional de Recuperación y Resiliencia (PNRR), que incluye medidas para la modernización e innovación de la maquinaria agrícola. España se beneficia de su gran base de producción agrícola y hortícola, mientras que Dinamarca y Austria ofrecen oportunidades para maquinaria orientada a la precisión en sistemas agrícolas altamente mecanizados y especializados. Rusia y otros mercados de Europa del Este presentan un entorno operativo más variado, ya que la demanda de maquinaria está influenciada por la capacidad de inversión de las explotaciones agrícolas, la disponibilidad de equipos y las condiciones del mercado. En el resto de Europa, las diferencias en el tamaño de las explotaciones, la combinación de cultivos, los niveles de mecanización, el apoyo a la inversión y la cobertura de distribuidores crean requisitos variados para los equipos de siembra. Los proveedores necesitan, por tanto, configuraciones de productos específicas por país, enfoques de financiación y redes de servicio para abordar las diferencias en las estructuras agrícolas y los niveles de adopción tecnológica.
Panorama competitivo
El mercado de maquinaria de siembra en Europa está fragmentado, con competencia distribuida entre fabricantes de maquinaria agrícola diversificada, especialistas en siembra de precisión, fabricantes de sembradoras y empresas regionales de equipos agrícolas. Los actores clave incluyen Deere & Company, CNH Industrial N.V., AGCO Corporation, KUHN SAS (Bucher Industries AG) y Kubota Corporation, mientras que especialistas europeos como AMAZONEN-WERKE H. DREYER, HORSCH Maschinen GmbH, LEMKEN GmbH & Co. KG, Väderstad, MASCHIO GASPARDO y PÖTTINGER compiten a través de carteras de siembra especializadas y presencia en el mercado regional. El posicionamiento competitivo está respaldado por tecnologías de siembra de precisión, configuraciones de equipos específicas para cada cultivo, controles electrónicos, redes de distribuidores y distribución, financiación, disponibilidad de repuestos y servicio posventa. Los fabricantes atienden a una amplia gama de tamaños de explotaciones y sistemas de producción, con sembradoras de alta capacidad y sembradoras de precisión especialmente relevantes para las grandes explotaciones de cultivo extensivo, mientras que los equipos especializados sirven para cultivos en hilera, horticultura y operaciones agrícolas más pequeñas.
HORSCH Maschinen GmbH reportó una facturación grupal de 1,08 mil millones de EUR (1,27 mil millones de USD) en 2025, manteniendo una facturación anual superior a 1 mil millones de EUR (1,18 mil millones de USD) por tercer año consecutivo y continuando las inversiones en investigación y desarrollo, producción e infraestructura de ventas. Väderstad presentó una unidad de fila de nueva generación para sus sembradoras Tempo y Proceed en septiembre de 2025, incorporando avances en precisión de siembra y control de la máquina. LEMKEN GmbH & Co. KG presentó la sembradora de precisión Faya MF en noviembre de 2025, con un bastidor modular y configuraciones de filas ajustables diseñadas para siembra de precisión de alta capacidad; la producción en serie está prevista para 2027. Estos desarrollos demuestran la continua competencia en torno a la precisión de siembra, la flexibilidad de la máquina, la capacidad y las tecnologías de control electrónico.
Otros actores se diferencian a través de equipos especializados para cultivos, tecnologías de precisión, maquinaria compacta y redes de distribuidores y servicio localizadas. AMAZONEN-WERKE H. DREYER continúa expandiendo su cartera de maquinaria agrícola y tecnología digital, mientras que KUHN, Kverneland, PÖTTINGER y MASCHIO GASPARDO ofrecen equipos de siembra adaptados a los diferentes sistemas de cultivos y explotaciones europeas. Las empresas compiten cada vez más a través de funciones de precisión integradas, control electrónico de la máquina, conectividad digital, financiación, soporte técnico y disponibilidad de repuestos. A medida que las explotaciones agrícolas europeas adoptan sistemas de siembra más automatizados y habilitados para datos, la diferenciación competitiva se centra cada vez más en la precisión de siembra, la capacidad operativa, la flexibilidad del equipo, la compatibilidad con las tecnologías de agricultura de precisión y la solidez de las redes regionales de distribuidores y posventa.
Líderes de la industria de maquinaria de siembra en Europa
Deere & Company
Kubota Corporation
CNH Industrial N.V.
AGCO Corporation
KUHN SAS (Bucher Industries AG)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Junio de 2026: LEMKEN GmbH & Co. KG presentó la Saphir XMR como una nueva generación de tecnología de sembradora mecánica. El lanzamiento es relevante para el mercado de maquinaria de siembra europeo, ya que representa una expansión de la cartera de sembradoras de LEMKEN y demuestra el continuo desarrollo de sistemas de siembra mecánica convencional junto con equipos de precisión.
- Enero de 2026: Precision Planting lanzó ArrowTube, un sistema de distribución de semillas diseñado para mejorar el espaciado de semillas a altas velocidades de siembra y orientar las semillas de maíz con la punta hacia abajo para favorecer una emergencia más uniforme. El producto fue presentado en la Conferencia de Invierno PTx 2026.
- Noviembre de 2025: LEMKEN GmbH & Co. KG presentó la sembradora de precisión Faya MF. La máquina está disponible en configuraciones de 8, 9 y 12 filas, con un bastidor modular que admite un espaciado de filas de 45 a 80 cm. Su sistema de singulación por sobrepresión admite siembra de precisión a velocidades de hasta 16 km/h, mientras que la producción en serie está prevista para 2027.
- Septiembre de 2025: Väderstad anunció la unidad de fila rediseñada. El sistema incluye ajuste de profundidad de siembra basado en mapas de prescripción, electrónica actualizada, dosificadores de semillas rediseñados y ajustes de profundidad de siembra y presión de rueda de cierre controlados desde la cabina.


Alcance del informe del mercado de maquinaria de siembra en Europa
La maquinaria de siembra abarca equipos diseñados para la siembra de semillas y la preparación del suelo para el cultivo. Esto incluye sembradoras, sembradoras de cultivos en hilera y máquinas de siembra.
El informe del mercado de maquinaria de siembra en Europa está segmentado por diseño (mecánico, automático y semiautomático), por operación (equipo montado, equipo remolcado, equipo autopropulsado, equipo de conducción a pie, equipo de conducción montada), por tipo de cultivo (cereales y granos, oleaginosas y legumbres, frutas y verduras, algodón, caña de azúcar y otros tipos de cultivos), y por geografía (Reino Unido, Francia, Alemania y más). Las previsiones del mercado se proporcionan en términos de valor (USD).
| Mecánico |
| Automático |
| Semiautomático |
| Equipo montado |
| Equipo remolcado |
| Equipo autopropulsado |
| Equipo de conducción a pie |
| Equipo de conducción montada |
| Cereales y granos | Arroz |
| Trigo | |
| Maíz | |
| Otros cereales y granos | |
| Oleaginosas y legumbres | Soja |
| Cacahuete | |
| Legumbres | |
| Frutas y verduras | Verduras |
| Cultivos frutales | |
| Algodón | |
| Caña de azúcar | |
| Otros tipos de cultivos |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Países Bajos |
| Polonia |
| Rusia |
| Resto de Europa |
| Por diseño | Mecánico | |
| Automático | ||
| Semiautomático | ||
| Por operación | Equipo montado | |
| Equipo remolcado | ||
| Equipo autopropulsado | ||
| Equipo de conducción a pie | ||
| Equipo de conducción montada | ||
| Por tipo de cultivo | Cereales y granos | Arroz |
| Trigo | ||
| Maíz | ||
| Otros cereales y granos | ||
| Oleaginosas y legumbres | Soja | |
| Cacahuete | ||
| Legumbres | ||
| Frutas y verduras | Verduras | |
| Cultivos frutales | ||
| Algodón | ||
| Caña de azúcar | ||
| Otros tipos de cultivos | ||
| Por geografía | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de maquinaria de siembra en Europa?
Se prevé que el mercado de maquinaria de siembra en Europa crezca de 1,42 mil millones de USD en 2026 a 1,71 mil millones de USD en 2031, a una CAGR del 3,79%.
¿Qué país lidera la demanda de maquinaria de siembra en Europa?
Alemania lidera con una participación de mercado del 22,2% en 2025, respaldada por una alta mecanización y apoyo a la inversión.
¿Qué tipo de cultivo crece más rápido?
Se prevé que las frutas y verduras crezcan a una CAGR del 7,0% de 2026 a 2031, impulsadas por la demanda de siembra hortícola mecanizada.
¿Qué limita la adopción de sistemas de siembra de precisión?
Los precios elevados de los equipos, los costos de financiación, las explotaciones fragmentadas, la escasez de técnicos y las brechas de compatibilidad pueden retrasar la adopción.
Última actualización de la página el:



