
Análisis del mercado de maquinaria agrícola por Mordor Intelligence
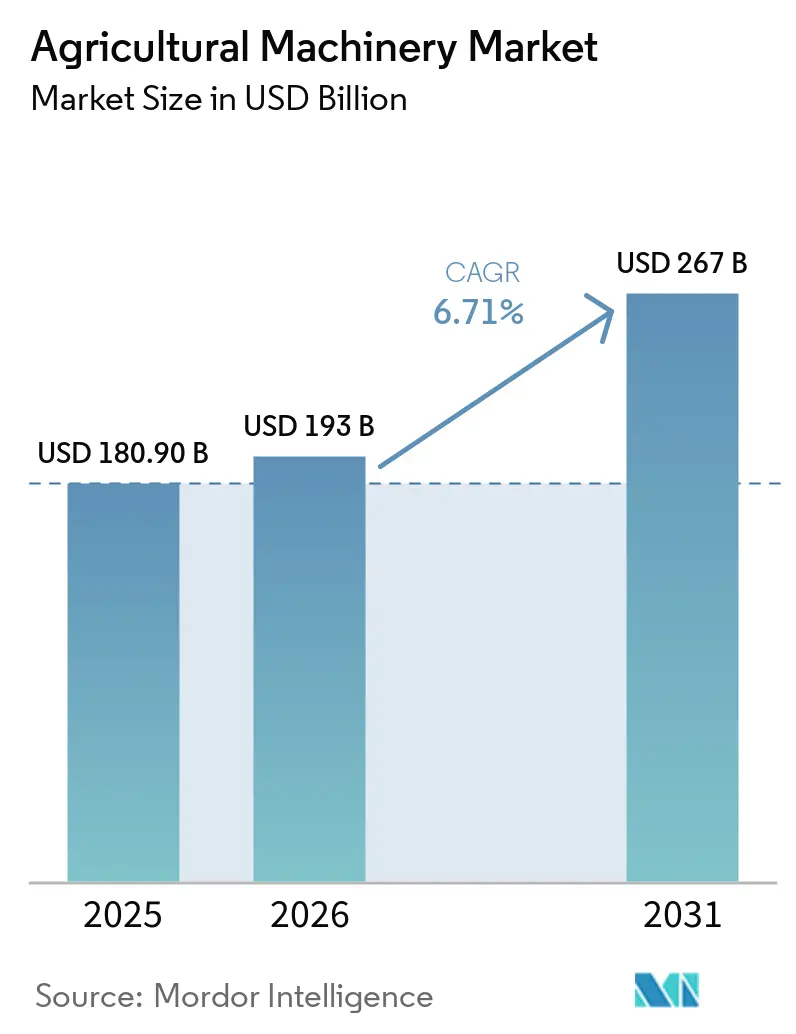
Se espera que el tamaño del mercado de maquinaria agrícola crezca de 193 mil millones de USD en 2026 a 206 mil millones de USD en 2027 y se prevé que alcance los 280,6 mil millones de USD para 2032 con una CAGR del 6,38% durante 2027-2032.
Los salarios más altos para los trabajadores agrícolas contratados directamente en EE. UU. refuerzan la demanda de maquinaria que ahorra mano de obra en las labores de campo, mientras que los subsidios de compra en India pueden reducir la carga de adquisición de los compradores elegibles. La distribución subsidiada de cosechadoras de arroz en Filipinas y el acceso compartido en India pueden extender la mecanización más allá de los agricultores que pueden comprar individualmente. La colaboración a través de concesionarios puede incorporar automatización especializada en los canales de maquinaria establecidos a medida que los productores amplían su oferta de equipos. La expansión prevista combina, por tanto, la demanda de ahorro de mano de obra y la adquisición apoyada, mientras que la carga de propiedad de los pequeños agricultores indios y los costos de depreciación de los productores de cereales de Illinois limitan cuántos compradores pueden permitirse adquirir máquinas directamente.
Conclusiones clave del informe
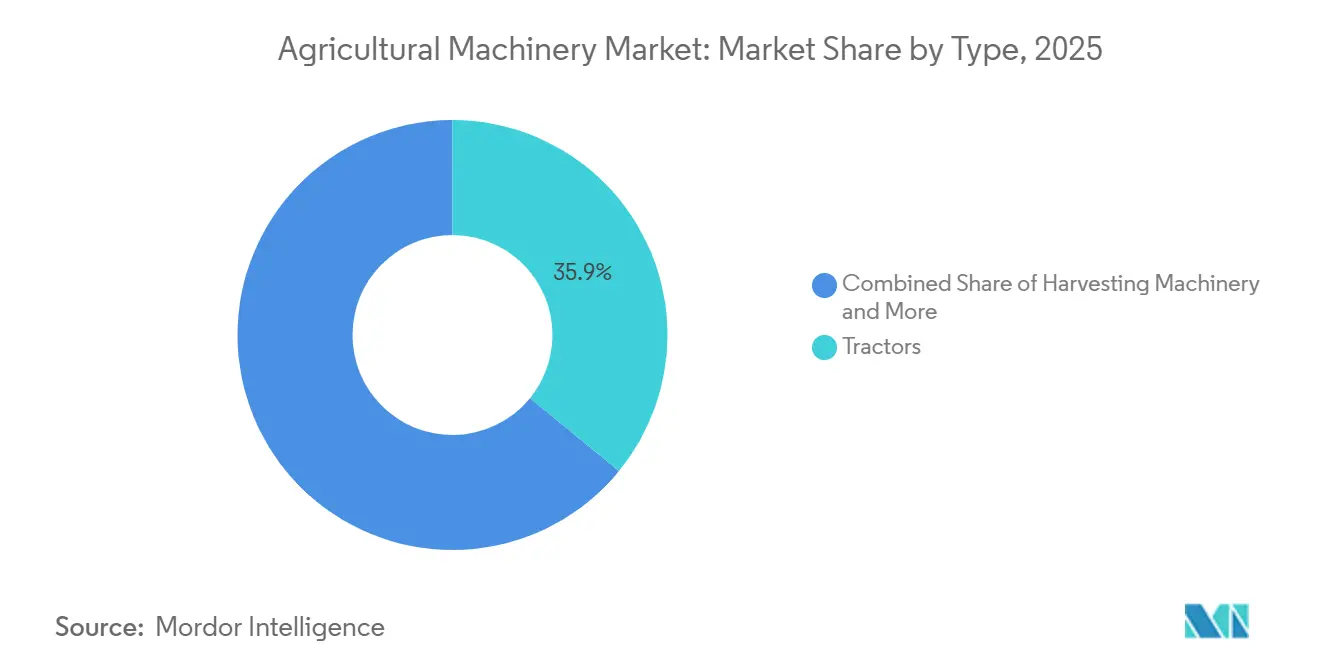
- Por tipo, los tractores lideraron con una participación del 35,72% en el mercado de maquinaria agrícola en 2026, mientras que se prevé que la maquinaria de cosecha sea la de mayor crecimiento con una CAGR del 7,7% durante 2027-2032.
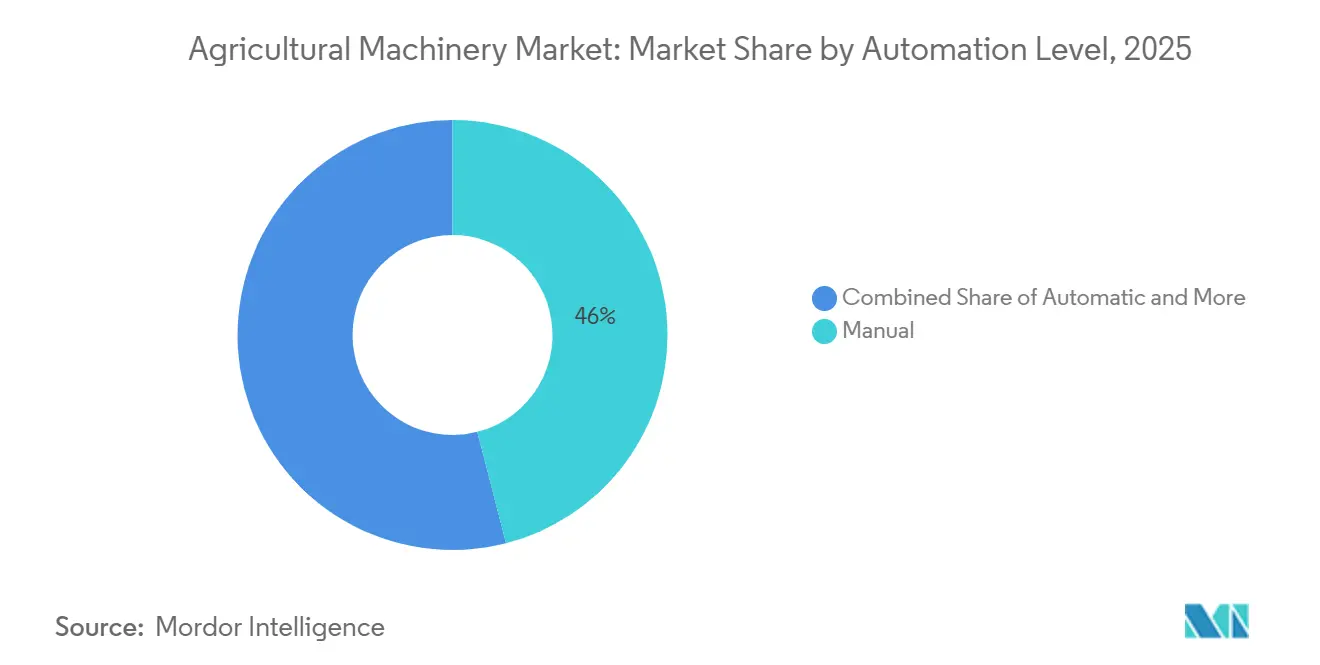
- En cuanto a los niveles de automatización, el equipo manual representó una participación del 45,54% del tamaño del mercado de maquinaria agrícola en 2026, y se prevé que el equipo automático se expanda más rápidamente con una CAGR del 8,2% durante 2027-2032.
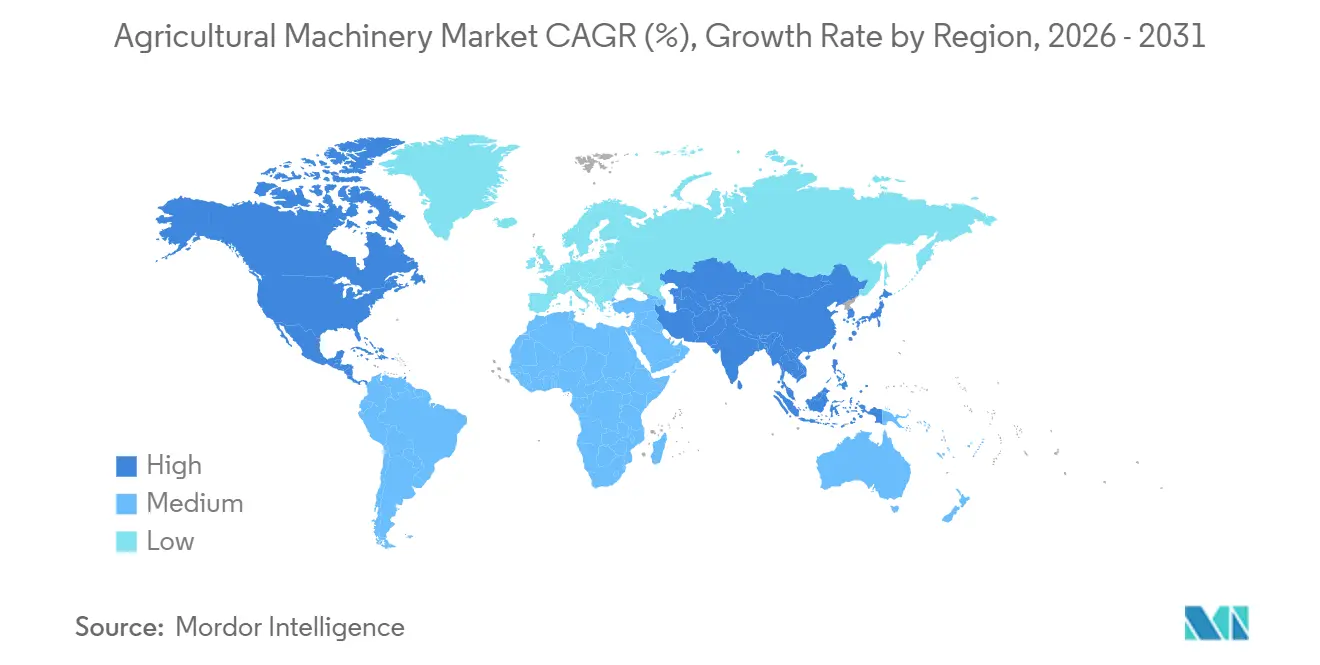
- Geográficamente, Asia-Pacífico mantuvo una participación del 36,94% del mercado en 2026, mientras que se prevé que América del Norte sea la región de mayor crecimiento con una CAGR del 7,1% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción del grupo de mano de obra agrícola en economías desarrolladas y emergentes | +2.5% | Estados Unidos, excluido Alaska | Mediano plazo (2-4 años) |
| Integración rápida de la agricultura de precisión y plataformas de IoT | +2.2% | España, Finlandia e Italia | Corto plazo (≤ 2 años) |
| Aumento de los subsidios gubernamentales e incentivos fiscales para la mecanización agrícola | +1.8% | Regiones agrícolas de India | Mediano plazo (2-4 años) |
| Expansión de modelos de agricultura por contrato y equipo como servicio | +1.7% | Regiones agrícolas de Estados Unidos | Largo plazo (≥ 4 años) |
| Reducción del costo de las baterías de iones de litio que permite la electrificación de la maquinaria de campo | +1% | Regiones agrícolas de India | Largo plazo (≥ 4 años) |
| El financiamiento de "condicionalidad verde" vinculado al clima impulsa la adopción de maquinaria de bajas emisiones | +0.2% | Regiones agrícolas de Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de mano de obra agrícola e inflación salarial
Los costos laborales por hora más elevados refuerzan el argumento a favor de la maquinaria que puede realizar una operación agrícola con menos horas pagadas. Los operadores agrícolas de EE. UU. pagaron a los trabajadores contratados directamente un salario bruto nominal promedio de 19,52 USD por hora en abril de 2025, un 3% más que en abril de 2024, excluyendo Alaska y los trabajadores de servicios agrícolas.[1] La contratación directa convierte al empleador agrícola en el comprador expuesto a esta presión salarial particular. El trabajo de campo operado por el propietario presenta un caso de ventas diferente, ya que reemplazar el tiempo del propietario no genera un ahorro equivalente en nómina directa. Los proveedores pueden, por tanto, dirigir la maquinaria que ahorra mano de obra hacia las tareas contratadas mecanizables, concentrando la propuesta basada en salarios en los empleadores con trabajo remunerado que los equipos pueden reemplazar.
Integración de la agricultura de precisión y la telemática
Los equipos conectados generan demanda de integración entre la máquina y las herramientas utilizadas para gestionar su trabajo. En una encuesta europea de 2026 concentrada en España, Finlandia e Italia, el 66,4% de los encuestados válidos de usuarios finales agrícolas y forestales reportaron el uso diario de herramientas digitales conectadas. Esa frecuencia hace que la integración sea relevante para las operaciones ordinarias, y no solo para las actualizaciones ocasionales de equipos. AGCO Corporation informó que el 88,4% de sus máquinas vendidas con hardware en 2025 incluían activos habilitados para conectividad, aunque no alcanzó su objetivo inicial de flota totalmente conectada. Para estos usuarios diarios, una máquina que intercambia datos con sus herramientas ofrece un argumento de compra del que carece una alternativa no conectada, lo que hace que la integración sea comercialmente relevante cuando reemplazan equipos.
Subsidios y apoyo crediticio a la mecanización
Las directrices de agosto de 2026 de la Submisión sobre Mecanización Agrícola (SMAM) de India proporcionan una asistencia del 50% del costo de la maquinaria a los pequeños y marginales agricultores, agricultores de castas y tribus registradas, mujeres y agricultores de las regiones del Noreste e Himalaya. Otros agricultores califican para una asistencia del 40%, con ambas tasas sujetas a límites por tipo de máquina. Los gobiernos estatales y de los Territorios de la Unión implementan este componente de propiedad individual. El programa apoyó la distribución de 2,16 millones de máquinas agrícolas a agricultores individuales desde 2014-15 hasta 2025-26. Las tasas diferenciadas crean una propuesta de asequibilidad más sólida para los grupos de beneficiarios especificados, mientras que los límites restringen hasta qué punto la asistencia escala con el precio de la máquina. Los proveedores que atienden a estos compradores deben, por tanto, ajustar el apoyo elegible de la máquina al costo de adquisición restante del agricultor.
Consolidación agrícola y presión sobre la producción por acre
Las operaciones agrícolas de mayor tamaño pueden sostener la demanda de equipos incluso cuando el número de cuentas de compra potenciales disminuye. El USDA estimó que el número de explotaciones agrícolas en EE. UU. cayó de 2.023.200 en 2018 a 1.865.000 en 2025, mientras que el tamaño promedio de las explotaciones aumentó de 444 a 469 acres, utilizando estimaciones modeladas para 2025. Para los proveedores de equipos, esa combinación desplaza la pregunta de demanda relevante hacia el área operativa atendida por cada comprador. Una mayor capacidad tiene un papel económico más claro cuando su costo puede distribuirse en una explotación más grande, aunque la consolidación por sí sola no garantiza compras de reemplazo. La oportunidad se desplaza, en consecuencia, hacia la capacidad por cliente, otorgando a la maquinaria adecuada para áreas operativas más grandes una justificación más sólida dentro de una población agrícola en contracción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo inicial y presión financiera | -1.4% | Zonas de cultivo de cereales del centro de Illinois | Corto plazo (≤ 2 años) |
| Estructuras agrícolas fragmentadas y recuperación desigual de la inversión | -1% | Regiones agrícolas de India | Largo plazo (≥ 4 años) |
| Incertidumbre regulatoria sobre las operaciones de campo autónomas | -0.4% | Zonas agrícolas de California | Mediano plazo (2-4 años) |
| Fricciones en la propiedad de datos, el acceso a reparaciones y la interoperabilidad | -0.6% | Regiones agrícolas de la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo inicial y presión financiera
Una compra de maquinaria debe recuperar su costo de capital además de cubrir los gastos de operación del equipo. En las explotaciones cerealistas de alta productividad del centro de Illinois en 2025, la depreciación promedió 91 USD por acre, lo que representa el 53% de los 170 USD en costos relacionados con maquinaria para el cultivo de maíz. Esos costos relacionados con maquinaria también incluían reparaciones, combustible y aceite, y alquiler de máquinas. La depreciación superó, por tanto, el total combinado de las demás categorías de costos de maquinaria en este ejemplo. La decisión de adquisición conlleva, en consecuencia, una carga de recuperación de capital que las reducciones en los gastos operativos por sí solas no pueden eliminar.
Estructuras agrícolas fragmentadas y recuperación desigual de la inversión
Las pequeñas explotaciones y los altos costos de propiedad individual crean economías de escala adversas para los usuarios de maquinaria en India. Distribuir el costo de una máquina costosa en un área operativa limitada hace que la decisión de propiedad sea más difícil incluso cuando la mecanización ofrece capacidades útiles. Un proveedor que se dirija a estos compradores debe distinguir la demanda de operaciones de campo de la demanda de poseer el equipo que las realiza. El Departamento de Agricultura y Bienestar de los Agricultores de India promueve los Centros de Contratación Personalizada para ampliar el acceso a la maquinaria para los pequeños y marginales agricultores. El acceso compartido aborda el problema de la propiedad, pero una compra individual sigue cargando con la concentrada carga de capital de la explotación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo:
Escala de Tractores y Despliegue Organizado de CosechaLos tractores representaron una participación del 35,72% del tamaño del mercado de maquinaria agrícola en 2026. La Federación de Asociaciones de Concesionarios de Automóviles (FADA) registró 996.633 matriculaciones minoristas de tractores en India en el año natural 2025, un 11,52% más que las 893.706 de 2024, excluyendo Telangana.[2] Para la serie separada de ventas industriales del ejercicio fiscal 2026, Mahindra & Mahindra Limited reportó ventas de la industria de tractores en India de 1.160.231 unidades, un 23,5% más interanual. Mahindra atribuyó ese crecimiento a los monzones favorables, los buenos niveles de los embalses, una reducción del impuesto sobre bienes y servicios (GST) de India sobre los tractores y un efecto más amplio sobre los ingresos rurales relacionado con el GST. Esas condiciones reportadas de cultivos y fiscales hacen que los ingresos agrícolas y la política fiscal sean centrales para atender a esta sustancial base de compradores de tractores.
Se prevé que la maquinaria de cosecha sea el segmento de mayor crecimiento, con una CAGR del 7,7% durante 2027-2032. En el primer semestre de 2026, el Centro Filipino para el Desarrollo Poscosecha y la Mecanización (PhilMech) entregó 700 cosechadoras combinadas de arroz en el marco de la asignación del Fondo de Mejora de la Competitividad del Arroz de Filipinas de 2025. El despliegue más amplio de maquinaria benefició a cooperativas de agricultores, asociaciones y unidades de gobierno local, proporcionando un canal organizado para el acceso a equipos. Mientras tanto, la Asociación de Fabricantes de Equipos (AEM) informó que las ventas minoristas preliminares de cosechadoras autopropulsadas en EE. UU. cayeron un 9,4% hasta 2.432 unidades en enero-septiembre de 2026, frente a las 2.683 del año anterior. Las entregas de programas públicos a beneficiarios organizados proporcionan, por tanto, un canal de acceso a equipos diferenciado junto con el negocio minorista de EE. UU., cuya caída preliminar en ventas matiza las perspectivas de cosecha a corto plazo.



Por Nivel de Automatización:
Control Directo y Trabajo de Campo AutónomoEl equipo manual representó una participación del 45,54% en el mercado de maquinaria agrícola en 2026. En el ejercicio fiscal 2026, el año finalizado el 31 de marzo, Mahindra & Mahindra Limited vendió un récord empresarial de 505.930 tractores domésticos en India, incluidas las ventas de Gromax Agri Equipment Limited. Mahindra mantuvo el 43,6% del mercado de tractores de India ese año, liderándolo por 43.º año consecutivo. Esta escala comercial demuestra una sustancial base nacional de compradores de maquinaria operada por conductor. Para los proveedores, una oferta controlada por el operador aborda, por tanto, una fuente establecida de demanda de equipos que un portafolio centrado exclusivamente en el trabajo de campo autónomo dejaría fuera de su propuesta central.
Se prevé que la maquinaria automática sea el segmento de mayor crecimiento, con una CAGR del 8,2% durante 2027-2032. A finales de marzo de 2026, LMB Rovadi entregó y puso en servicio el primer AgBot T2 Serie 7 de AgXeed en Princepeel Estate, una explotación de cultivos arables holandesa que utiliza el vehículo autónomo para tareas de campo. En 2025, la plataforma de modernización autónoma PTx Trimble OutRun de AGCO Corporation tenía su solución de carros de grano autónomos en producción, proporcionando capacidades autónomas para Fendt y ciertas máquinas de la competencia. Su aplicación de labranza estaba en fase de pruebas beta y la de fertilización en pruebas alfa ese año. Las nuevas máquinas automáticas pueden ampliar el trabajo sin conductor desde la preparación del suelo hasta la siembra, mientras que la autonomía de modernización ofrece a los propietarios de máquinas compatibles una alternativa a la sustitución de sus equipos.

Análisis geográfico
Mercado de Maquinaria Agrícola de Asia-Pacífico
Asia-Pacífico representó una participación del 36,94% del tamaño del mercado de maquinaria agrícola en 2026. La industria de tractores de India reportó 130.551 ventas totales, incluidas las exportaciones, en septiembre de 2026, mostrando una escala comercial sustancial dentro de una de las bases productoras de la región. First Tractor Company Limited, citando la Oficina Nacional de Estadísticas, reportó 465.200 tractores producidos por los fabricantes chinos por encima de una determinada escala en 2025, una caída del 4,9% interanual. El liderazgo en participación de Asia-Pacífico está, por tanto, respaldado por la escala de las industrias nacionales de tractores incluso cuando la producción en un importante país productor se contrae.
Mercado de Maquinaria Agrícola de América del Norte
Se prevé que América del Norte sea la región de mayor crecimiento, con una CAGR del 7,1% durante 2027-2032. Para el 15 de enero de 2026, Bad Boy Mowers había producido su primer tractor en su instalación de Monroeville, Alabama. México registró 14.500 ventas de tractores en 2025, un 3,6% más que en 2024, estableciendo una base de ventas anuales en crecimiento dentro de la región. Mientras tanto, la Asociación de Fabricantes de Equipos reportó que las ventas de tractores en septiembre de 2026 cayeron un 16,4% interanual en Estados Unidos y un 15,1% en Canadá. La expansión prevista puede apoyarse en una ruta de ensamblaje adicional y en la actividad de los compradores mexicanos, aunque las ventas más débiles de tractores en EE. UU. y Canadá hacen que el panorama de la demanda sea desigual.
La serie europea de 13 países de CLIMMAR, incluida Suiza, registró 96.323 nuevas matriculaciones de tractores en 2025 frente a 104.395 en 2024, una caída de aproximadamente el 8%, lo que reduce las oportunidades para los concesionarios (todas las potencias en Austria e Italia, mínimo de 50 CV en otros países). En América del Sur, el gobierno de Rivera, Uruguay, ofrece servicios de maquinaria a pequeños productores con hasta 10 hectáreas para labranza convencional o 20 hectáreas para siembra directa, con registro en marzo y julio. En Oriente Medio, el ministerio de agricultura de Omán ofrece contribuciones a la mecanización de hasta el 50% del valor del equipo original, o el 75% para familias de seguridad social, sujeto a la nacionalidad omaní, revisión de documentos, inspección del sitio y aprobación. El informe de AGRA de 2025 identificó los altos costos de capital, el financiamiento limitado, los débiles servicios de reparación y la infraestructura inadecuada como factores que limitan la viabilidad de la mecanización en gran parte de África Central, con pequeñas explotaciones fragmentadas que hacen ineficiente la adopción de máquinas grandes. Estos servicios de maquinaria uruguayos y las contribuciones omaníes hacen que la elegibilidad del programa sea central para el acceso a los equipos, junto con la capacidad de los compradores para financiar compras individuales.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los fabricantes que comercializan nueva maquinaria agrícola. Los productos regulados incluyen motores de encendido por compresión para uso fuera de carretera en Estados Unidos, maquinaria diésel calificada en China y maquinaria cubierta por la fase de emisiones MAR-I de maquinaria agrícola y vial de Brasil. El marco de seguridad de maquinaria de Alemania incluye la maquinaria montada en tractores, excluyendo los tractores agrícolas y forestales cubiertos por el Reglamento (UE) n.º 167/2013. Estos límites hacen que la clasificación del producto sea una parte importante de la inversión en cumplimiento normativo del fabricante.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil |
|---|---|---|---|---|
| Autoridad principal | Agencia de Protección Ambiental | Autoridades estatales de vigilancia del mercado de seguridad de productos | Ministerio de Ecología y Medio Ambiente y Administración Estatal para la Regulación del Mercado | IBAMA |
| Instrumentos clave o dirección | 40 CFR parte 1039 Nivel 4; propuesta de inducción SCR con comentarios cerrados el 29 de agosto de 2026 | Directiva 2006/42/CE; el Reglamento (UE) 2023/1230 se aplica a partir del 20 de enero de 2027 | Fase IV en vigor desde el 1 de diciembre de 2022; consulta pública del borrador de la Fase V del 12 de junio al 18 de julio de 2026 | Resolución CONAMA 433/2011 e Instrucción Normativa IBAMA 06/2015; fases de introducción del borrador MAR-II el 1 de enero de 2030 para 130-560 kW, el 1 de enero de 2032 para 75-130 kW y el 1 de enero de 2034 para 19-75 kW |
| Efecto comercial | Los nuevos motores de encendido por compresión para uso fuera de carretera requieren cumplimiento de emisiones y certificación | Los sistemas de control cubiertos deben prevenir fallos peligrosos; el marco adoptado añade salvaguardias para dispositivos conectados y protecciones para el hardware de señal/datos vinculado a software crítico para el cumplimiento | La maquinaria y los motores diésel no conformes de hasta 560 kW no pueden producirse, importarse ni venderse; se aplican pruebas de uso real por encima de 37 kW e informes remotos de emisiones/ubicación | Licencia de configuración LCVM antes de la producción o importación de nuevas máquinas cubiertas, incluido el uso propio; motor LCVM primero cuando corresponda; el borrador MAR-II cubre nuevas máquinas autopropulsadas dentro de los códigos de clasificación del Anexo B y permite el cumplimiento anticipado registrado en LCVM |
| Atractivo de la política actual | Medio | Medio | Bajo | Medio |
| Dirección futura del atractivo de la política | Flexibilización | Endurecimiento | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | ||||
Las obligaciones de certificación de EE. UU. respaldan una evaluación de carga de entrada moderada, mientras que la propuesta de la EPA del 14 de julio de 2026 para que los nuevos motores diésel fuera de carretera reemplacen las reducciones de potencia del motor relacionadas con la reducción catalítica selectiva (SCR) por notificaciones audibles o visibles apunta hacia una flexibilización. Alemania tiene una línea de base establecida de seguridad de sistemas de control, pero las salvaguardias adoptadas para dispositivos conectados y las protecciones contra la corrupción del hardware de señal/datos vinculado a software crítico para el cumplimiento añaden responsabilidades de diseño explícitas bajo el marco de 2027. Las obligaciones de prueba e informe de China pesan sobre el atractivo, mientras que su borrador de comentarios públicos de la Fase V apunta hacia otra transición de cumplimiento. La secuencia de licencias de Brasil crea una carga de entrada, y su propuesto calendario de emisiones de maquinaria agrícola y vial MAR-II añadiría trabajo de cumplimiento por fases mientras mantiene una ruta de cumplimiento anticipado.
Etapas de la Cadena de Valor
Se compara el valor a lo largo de la producción de equipos, el acceso al mercado a través de concesionarios y el soporte de repuestos y mantenimiento. En 2025, CNH Industrial N.V. reportó aproximadamente 6,7 mil millones de USD en compras a 2.681 proveedores de materiales directos.[3] Sus 150 principales proveedores representaron el 66% del valor de compra y eran estratégicos en parte debido a la duración de la relación, la capacidad de producción y la gestión de repuestos. Esa concentración hace que la preparación ante una interrupción de un proveedor sea relevante para la capacidad de un fabricante de entregar equipos terminados.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación y ensamblaje de equipos | Productores de maquinaria como CNH Industrial N.V., AGCO Corporation | Ventas de equipos | Algunos componentes de CNH tienen un único proveedor y no pueden reemplazarse rápidamente | Diversificar el abastecimiento, monitorear a los proveedores y mantener planes de contingencia |
| Acceso al mercado a través de concesionarios | Redes de distribución lideradas por fabricantes como CNH Industrial N.V., AGCO Corporation | Ventas mayoristas de equipos y repuestos | Llegar a compradores geográficamente dispersos a través del canal de ventas | Ampliar el alcance a través de concesionarios y distribuidores independientes |
| Soporte de repuestos y mantenimiento | Proveedores de repuestos como CNH Industrial N.V., AGCO Corporation | Ventas de repuestos y contratos de mantenimiento o reparación | Desplazamiento y entrega de repuestos para reparaciones en campo | Combinar la distribución de repuestos con el servicio del concesionario en la explotación |
| Fuente: Mordor Intelligence | ||||
El servicio posventa crea una vía de ingresos vinculada a los equipos ya vendidos, a través de repuestos y contratos de servicio. En 2025, más de dos tercios de los concesionarios de AGCO Corporation en América del Norte operaban con más del 50% de capacidad de servicio en la explotación. Trasladar la capacidad de servicio hacia la explotación convierte el soporte en campo en una fuente adicional de diferenciación tras la transacción del equipo original.
Panorama Competitivo
Concentración del Mercado
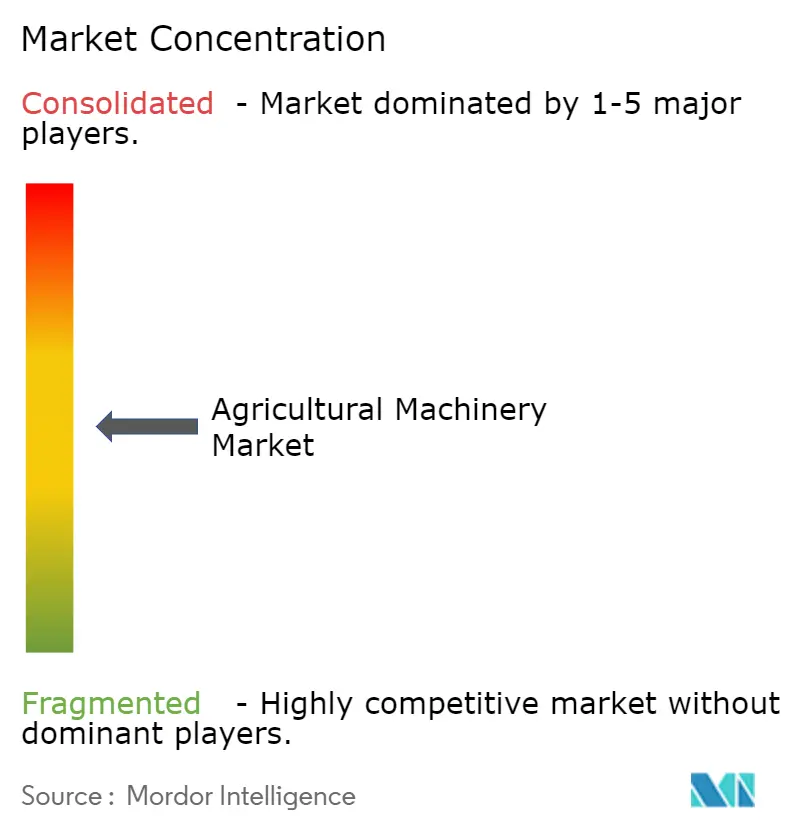
La competencia está moderadamente concentrada en torno a fabricantes de portafolio amplio, con Deere & Company operando segmentos de equipos agrícolas y AGCO Corporation suministrando Fendt, Massey Ferguson, PTx y Valtra. El 25 de febrero de 2026, la marca John Deere de Deere amplió su gama 8R/8RX para trabajos de tiro pesado y jornadas largas en grandes explotaciones europeas, denominando al modelo de 540 CV el tractor de diseño estándar más potente del mundo. Kubota Corporation compite como productor de maquinaria agrícola. CNH Industrial N.V. suministra maquinaria, implementos y tecnologías digitales a través de Case IH y New Holland, mientras que CLAAS KGaA mbH fabrica tractores, cosechadoras, empacadoras y equipos de forraje, lo que otorga a estos competidores amplitud en distintas operaciones agrícolas.
El 22 de abril de 2026, Kubota Corporation anunció su inversión en Agtonomy, desarrollador de automatización agrícola con sede en EE. UU. En el momento de ese anuncio, los servicios de Agtonomy habían alcanzado un despliegue comercial temprano a través de los concesionarios de maquinaria agrícola de Kubota en el oeste de Estados Unidos. Para un proveedor de tecnología especializada, un canal de maquinaria establecido ofrece una vía para llegar a los clientes agrícolas sin necesidad de un portafolio de equipos completo. El 31 de agosto de 2026, CNH Industrial N.V. anunció una alianza con Bourgault para una gama de siembra de marca compartida planificada, distribuida a través de sus concesionarios en América del Norte, Australia y otros mercados objetivo. Bourgault fabricaría la gama mientras CNH aportaría marcas, tecnología de precisión y soporte al cliente, convirtiendo la capacidad de distribución en un activo junto con la producción especializada.
En Estados Unidos, la Comisión Federal de Comercio y cinco estados anunciaron un acuerdo propuesto el 8 de julio de 2026 que requeriría a Deere proporcionar a los agricultores y proveedores de reparación independientes los mismos recursos de reparación aplicables que a los concesionarios autorizados durante 10 años. El acceso estaría condicionado a que Deere otorgue acceso en más del 50% de las ubicaciones de los concesionarios, con extensiones de plazo por causa justificada permitidas. Las capacidades de las unidades de control electrónico de software integrado quedarían exceptuadas hasta la aprobación necesaria de terceros, que Deere buscaría utilizando sus mejores esfuerzos razonables. Estas condiciones hacen que el alcance práctico del acceso a reparaciones sea relevante para la diferenciación de equipos junto con las capacidades originales de la máquina. Si se emite la orden, los proveedores de reparación independientes podrían competir por el trabajo utilizando los recursos aplicables, mientras que las condiciones determinarían la rapidez con que esa apertura se vuelve utilizable.
Líderes de la Industria de Maquinaria Agrícola
-
Deere & Company
-
AGCO Corporation
-
Kubota Corporation
-
CNH Industrial N.V.
-
CLAAS KGaA mbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Maquinaria Agrícola Empresas cubiertas en este informe
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra & Mahindra Limited
- CLAAS KGaA mbH
- SDF S.p.A.
- Yanmar Holdings Co., Ltd.
- Iseki & Co., Ltd.
- Argo Tractors S.p.A.
- Bucher Industries AG
- Valmont Industries, Inc.
- Lindsay Corporation
- Tractors and Farm Equipment Limited
- Maschio Gaspardo S.p.A.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades se comparan entre la propiedad individual de maquinaria, las operaciones de contratación compartida y la mecanización específica de cultivos en Bihar, India. El Departamento de Agricultura de Bihar abrió sus canales de solicitud SMAM para agricultores individuales y Centros de Contratación Personalizada del 1 al 31 de octubre de 2026. Estos canales requieren verificación, emisión de permisos, suministro por parte del concesionario y verificación física antes de que las solicitudes aprobadas conduzcan al pago del subsidio. Esa secuencia convierte los términos de entrega en parte de la propuesta comercial del proveedor, ya que el pago de la subvención sigue a la transacción del equipo.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Propiedad individual apoyada por subsidios | Canal de solicitud SMAM 2026-27 abierto | Agricultores individuales en Bihar | Ajustar la máquina elegible y la oferta de entrega al permiso emitido | El suministro y la verificación preceden al pago del subsidio | Proveedores que atienden a compradores agrícolas individuales |
| Operaciones de contratación de maquinaria compartida | Canal abierto del Centro de Contratación Personalizada SMAM | Agricultores progresistas, JEEVIKA, sociedades, grupos de autoayuda y grupos de agricultores en Bihar | Construir una oferta de equipos en torno a las labores de campo combinadas de los usuarios propuestos | Coordinar la demanda entre los usuarios antes de comprometerse con una flota | Proveedores de maquinaria y operadores de servicios compartidos |
| Mecanización de explotaciones de caña de azúcar | Solicitudes del Departamento de Industrias de la Caña de Azúcar abiertas del 16 al 25 de octubre de 2026 | Agricultores individuales de caña de azúcar en Bihar | Preparar propuestas de maquinaria específica para el cultivo dentro del período de solicitud | Completar la solicitud dentro del período definido | Proveedores enfocados en operaciones de explotaciones de caña de azúcar |
| Fuente: Mordor Intelligence | |||||
El canal del Centro de Contratación Personalizada es la apertura central porque los proveedores pueden atender las necesidades de maquinaria de varios agricultores a través de un solicitante aprobado que ofrece servicios de contratación. Bihar acepta solicitudes de agricultores progresistas, JEEVIKA, sociedades, grupos de autoayuda y grupos de agricultores, sujeto a verificación del departamento, emisión de permisos, suministro por parte del concesionario y verificación física antes de la aprobación de la solicitud. Dado que el pago de la subvención sigue al suministro y la verificación, los proveedores capaces de entregar equipos y apoyar la documentación requerida pueden competir en la finalización de la adquisición subsidiada, más allá de la especificación de la máquina por sí sola.
Desarrollos recientes de la industria en Mercado de Maquinaria Agrícola
- Sep 2026: AGCO Corporation lanzó globalmente su tractor de orugas Fendt 1100 Vario MT Gen2 y lo puso disponible para pedidos, con las primeras entregas programadas para comenzar en 2027.
- Sep 2026: CLAAS KGaA mbH introdujo las líneas de tractores ARION 6, AXION 8 y AXION 9 para América del Norte y las puso disponibles para pedidos a través de concesionarios autorizados.
- Ago 2026: CNH Industrial N.V. anunció una alianza estratégica con Bourgault para un portafolio de siembra de marca compartida planificado, distribuido a través de los concesionarios de CNH en América del Norte, Australia y otros mercados objetivo, con Bourgault fabricando la gama.
Mercado de Maquinaria Agrícola Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de maquinaria agrícola mide el gasto global anual en equipos mecánicos utilizados en la agricultura y el manejo poscosecha de cultivos. Cubre las ventas de equipos en el mercado global.
Exclusiones del alcance: Se excluyen los repuestos de reemplazo vendidos por separado, los servicios de reparación, mantenimiento y revisión, los insumos y componentes previos a la producción vendidos por separado, la maquinaria para el manejo de ganado y la silvicultura, y los productos agrícolas procesados y otros productos de cultivos terminados.
Descripción General de la Segmentación
- Por tipo
- Tractores
- Potencia en caballos de vapor
- Menos de 40 HP
- 40 HP - 99 HP
- Más de 100 HP
- Tipo de tractor
- Tractores utilitarios compactos
- Tractores utilitarios
- Tractores de hileras
- Potencia en caballos de vapor
- Maquinaria de arado y cultivo
- Arados
- Rastras
- Cultivadoras y fresadoras
- Otra maquinaria de arado y cultivo
- Maquinaria de siembra
- Sembradoras de línea
- Plantadoras
- Distribuidoras
- Otra maquinaria de siembra
- Maquinaria de cosecha
- Cosechadoras-trilladoras combinadas
- Cosechadoras de forraje
- Otra maquinaria de cosecha
- Maquinaria de henificación y forraje
- Acondicionadoras-segadoras
- Empacadoras
- Otra maquinaria de henificación y forraje
- Maquinaria de irrigación
- Irrigación por aspersión
- Irrigación por goteo
- Otra maquinaria de irrigación
- Otros tipos
- Tractores
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Francia
- Reino Unido
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) recopila datos anuales de maquinaria sobre cantidades en uso, producción y comercio, mientras que el indicador de tractores agrícolas del Banco Mundial proporciona una serie anual de flota instalada procedente de la FAO. Estas fuentes, como FAOSTAT y los Indicadores del Desarrollo Mundial, ayudan a los analistas a distinguir las ventas de equipos de las medidas de flota y a comparar los patrones por país. Los datos de ingresos agrícolas e inversión del Servicio de Investigación Económica del USDA pueden informar sobre la capacidad de compra de los compradores, y las publicaciones de la Asociación de Fabricantes de Equipos proporcionan señales mensuales oportunas de ventas minoristas de tractores y cosechadoras.
Los informes de las empresas, las presentaciones a inversores y los reportes especializados agrícolas de reputación complementan esas series públicas con información sobre la combinación de productos, los envíos de los concesionarios, el contexto de precios y los cambios en la producción o distribución. Estas fuentes se verifican con las clasificaciones comerciales oficiales y los períodos reportados antes de que informen el modelo de mercado. Las fuentes mencionadas no son exhaustivas y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria cubre fabricantes de maquinaria agrícola, concesionarios y distribuidores, y compradores agrícolas o de contratación personalizada en las principales regiones globales de producción y demanda. Las guías de discusión ponen a prueba las estimaciones secundarias sobre los valores de transacción de máquinas nuevas, la combinación de tipos y niveles de automatización, los cambios en los precios de venta, los plazos de reemplazo y la demanda regional, con encuestados a quienes se les pide que distingan las compras de máquinas de los honorarios por repuestos, servicio y alquiler. Cuando los períodos de las fuentes o la cobertura por país dejan lagunas, los analistas comparan indicadores independientes de productores, comercio y fuentes oficiales, registran las lagunas no resueltas en las notas de validación y utilizan preguntas de seguimiento para aclarar los desacuerdos materiales antes de incorporar la evidencia.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos de nivel C: 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 33% |
| Actores menores: 25% | Gerentes: 45% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación descendente de las ventas anuales de fabricantes de nueva maquinaria agrícola y poscosecha a nivel mundial, y luego verifica los totales seleccionados con resúmenes de ingresos de proveedores, patrones de envíos de concesionarios y el precio de venta promedio muestreado multiplicado por el volumen de unidades. Separa la serie de valor de los indicadores de unidades físicas. Los datos de producción y comercio de la FAO, los recuentos de flota de tractores del Banco Mundial, los envíos de las empresas y los informes de ventas minoristas de las asociaciones ayudan a probar los volúmenes, mientras que los ingresos de los productores, la combinación de equipos y los cambios de precios reportados indican el valor y la combinación de precios. Los ingresos agrícolas y el gasto en maquinaria, el área de cultivo y los programas de mecanización, el comercio de equipos y los cambios en la potencia, el contenido de precisión y la automatización sirven como insumos para los pronósticos por país y producto. Su relación con las compras se evalúa con una regresión multivariante donde los historiales son suficientemente consistentes, y se utiliza el análisis de escenarios donde la cobertura o las condiciones de política hacen que esa relación sea inestable. Las participaciones de los segmentos se construyen a partir de las ventas de productos y regionales de las empresas, los patrones oficiales de comercio y producción, las matriculaciones y la evidencia de los compradores, y luego se reconcilian entre el tipo de equipo, el nivel de automatización y la geografía de venta. Las verificaciones ascendentes selectivas se comparan con los totales descendentes, y las brechas causadas por informes incompletos de países o clasificaciones incompatibles se registran y resuelven con la serie independiente más cercana o se mantienen como un rango interno. Los encuestados primarios verifican los supuestos variables y explican las desviaciones materiales antes de que se finalicen los pronósticos.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las divulgaciones de los fabricantes, las series oficiales de producción y comercio, las señales de ventas de concesionarios o asociaciones y los indicadores del lado del comprador, y luego investigan anomalías como cambios abruptos en la participación, cambios de precios atípicos o totales que no se reconcilian entre los cortes de producto y región. Una segunda revisión verifica las fechas de las fuentes, las definiciones, la moneda y las unidades, mientras que un analista senior revisa las variaciones resueltas antes de la aprobación. Se activa el recontacto cuando una respuesta material entra en conflicto con evidencia independiente o deja una entrada clave del modelo sin aclarar. La base de evidencia se actualiza anualmente, se revisa entre ciclos tras eventos materiales como cambios importantes de política o suministro, y se somete a una revisión fresca de fuentes y cálculos inmediatamente antes de la entrega.
Estimación del Mercado de Maquinaria Agrícola de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de maquinaria agrícola mide el gasto global anual en equipos mecánicos utilizados en la agricultura y el manejo poscosecha de cultivos.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los ingresos agrícolas y el gasto en maquinaria, el área de cultivo y los programas de mecanización, el comercio de equipos y los cambios en la potencia, el contenido de precisión y la automatización sirven como insumos para los pronósticos por país y producto.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 206 mil millones de USD (2027) | |
| Consultora Global A | 191,1 mil millones de USD (2025) | En su base de 2025, esta estimación es un 7,2% inferior al valor de este informe para 2027 de 206 mil millones de USD, 2 años después. La estimación publicada utiliza un año base de 2025, dos años antes del año de medición de 2027 de este informe. |
| Consultora Global B | 174,22 mil millones de USD (2025) | En su base de 2025, esta estimación es un 15,4% inferior al valor de este informe para 2027 de 206 mil millones de USD, 2 años después. La estimación publicada utiliza un año base de 2025, dos años antes del año de medición de 2027 de este informe. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de los fabricantes, las series oficiales de producción y comercio, las señales de ventas de concesionarios o asociaciones y los indicadores del lado del comprador, y luego investigan anomalías como cambios abruptos en la participación, cambios de precios atípicos o totales que no se reconcilian entre los cortes de producto y región.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de maquinaria agrícola y el crecimiento esperado?
Se espera que el tamaño alcance los 206 mil millones de USD en 2027 y los 280,6 mil millones de USD para 2032, con una CAGR del 6,38% durante 2027-2032.
¿Qué fuerzas respaldan la demanda de equipos agrícolas?
Los salarios más altos para los trabajadores agrícolas contratados directamente en EE. UU. fuera de Alaska y la asistencia de compra de la Submisión sobre Mecanización Agrícola de India respaldan la mecanización. Las tasas de asistencia india son del 40% o el 50%, según la categoría del agricultor y sujetas a límites por tipo de máquina.
¿Qué tipo de equipo lidera la industria de maquinaria agrícola?
Los tractores mantuvieron el 35,72% del mercado en 2026, mientras que se prevé que la maquinaria de cosecha crezca más rápido con una CAGR del 7,7% durante 2027-2032.
¿Qué empresas son los principales proveedores de maquinaria agrícola?
Los principales proveedores incluyen Deere & Company, AGCO Corporation, Kubota Corporation, CNH Industrial N.V. y CLAAS KGaA mbH.
¿Cuál es el principal desafío de costos para los compradores de equipos agrícolas?
En las explotaciones cerealistas de alta productividad del centro de Illinois, la depreciación promedió 91 USD por acre en 2025, o el 53% de los 170 USD en costos relacionados con maquinaria para el cultivo de maíz.
¿Qué región lidera la industria de equipos agrícolas y cuál crecerá más rápido?
Asia-Pacífico mantuvo el 36,94% del mercado en 2026, mientras que se prevé que América del Norte crezca más rápido con una CAGR del 7,1% durante 2027-2032.