
Tamaño y Cuota del Mercado de Tractores Agrícolas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
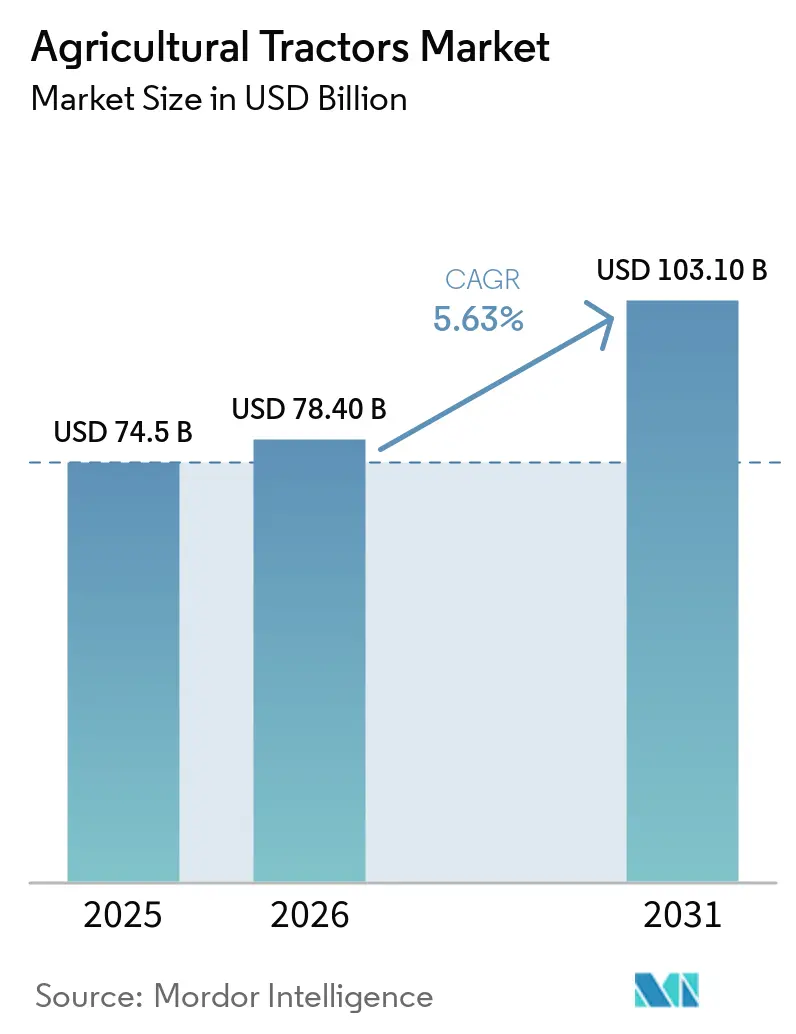
| Tamaño del Mercado (2026) | 78.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 103.10 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.46 % |
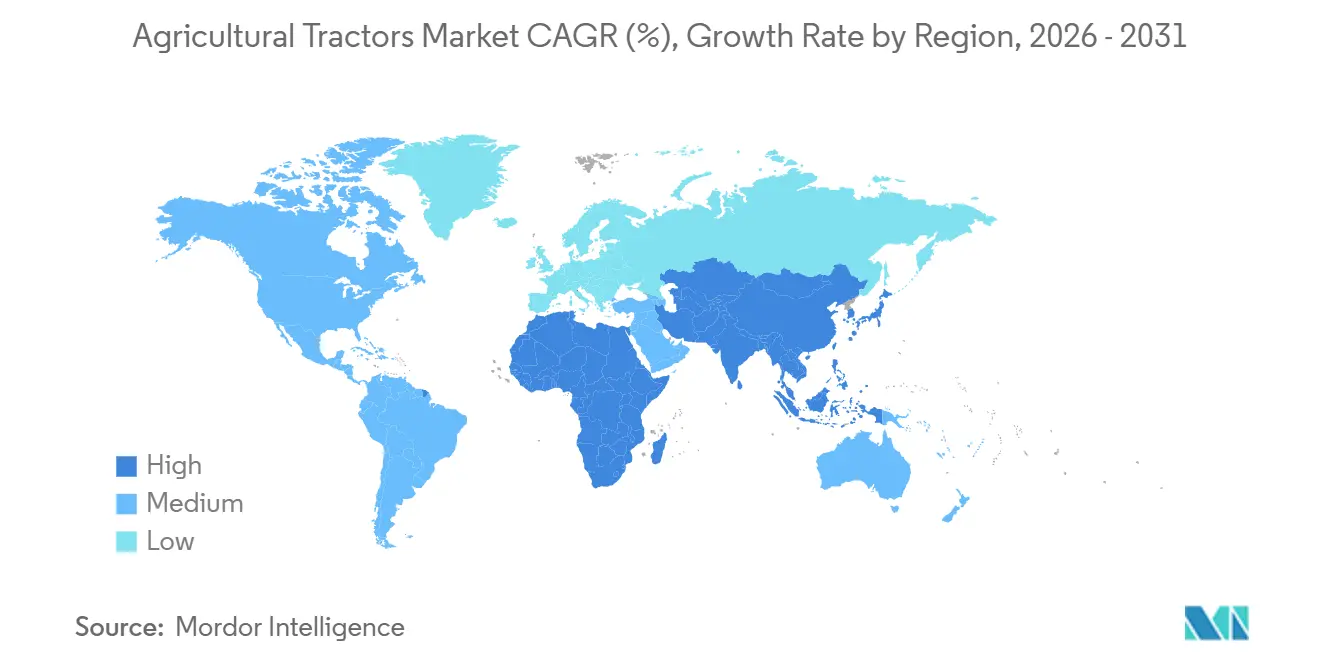
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia-Pacífico |
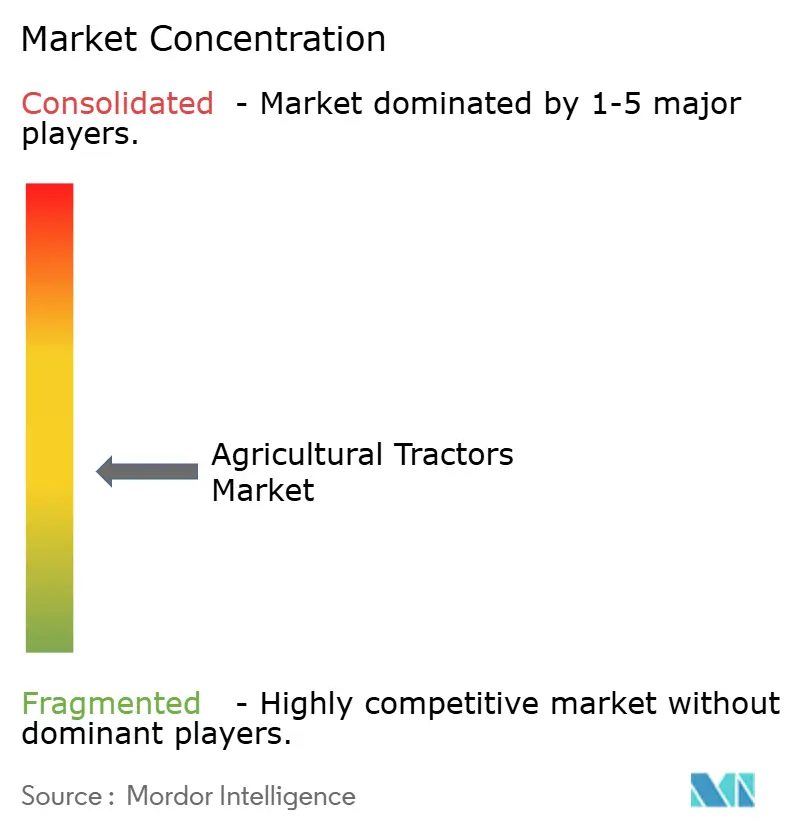
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tractores Agrícolas por Mordor Intelligence
Se espera que el tamaño del mercado de tractores agrícolas crezca de USD 65 mil millones en 2025 a USD 68,55 mil millones en 2026 y se prevé que alcance USD 89,43 mil millones para 2031 a una CAGR del 5,46% durante 2026-2031. El crecimiento actual está respaldado por la continua mecanización en las economías emergentes, la intensa actividad de incorporación de agricultura de precisión en las regiones desarrolladas y la comercialización temprana de plataformas de tractores eléctricos y autónomos. Asia-Pacífico mantiene el mayor impulso regional, ya que los amplios programas de subsidios en India y el impulso de modernización agrícola de China estimulan la demanda de reemplazo, mientras que África registra el crecimiento más rápido a medida que CAADP 2.0 establece objetivos mínimos de mecanización y desbloquea financiamiento concesional. El segmento de 40-100 HP refleja relaciones óptimas de potencia-costo para operaciones agrícolas de escala media, mientras que las configuraciones de tracción en 2 ruedas mantienen su dominio debido a los menores costos de adquisición y la simplicidad de mantenimiento. Los tractores utilitarios sirven para diversas aplicaciones agrícolas, desde labranza hasta manejo de materiales. Sin embargo, los tractores autónomos están experimentando un crecimiento explosivo a medida que los grandes productores de granos pilotean sistemas sin conductor para abordar la escasez de mano de obra y optimizar las operaciones de campo. La consolidación entre los proveedores globales sigue siendo moderada; sin embargo, las marcas regionales continúan creciendo a través de líneas de productos optimizadas en costos y distribución alineada localmente. La volatilidad de la cadena de suministro en los motores Tier 4 F y el aumento de las tasas de interés que afectan el financiamiento de pisos de concesionarios presentan obstáculos a corto plazo, aunque la demanda de incorporación de agricultura de precisión y las iniciativas de electrificación continúan impulsando el impulso de crecimiento a largo plazo.
Conclusiones Clave del Informe
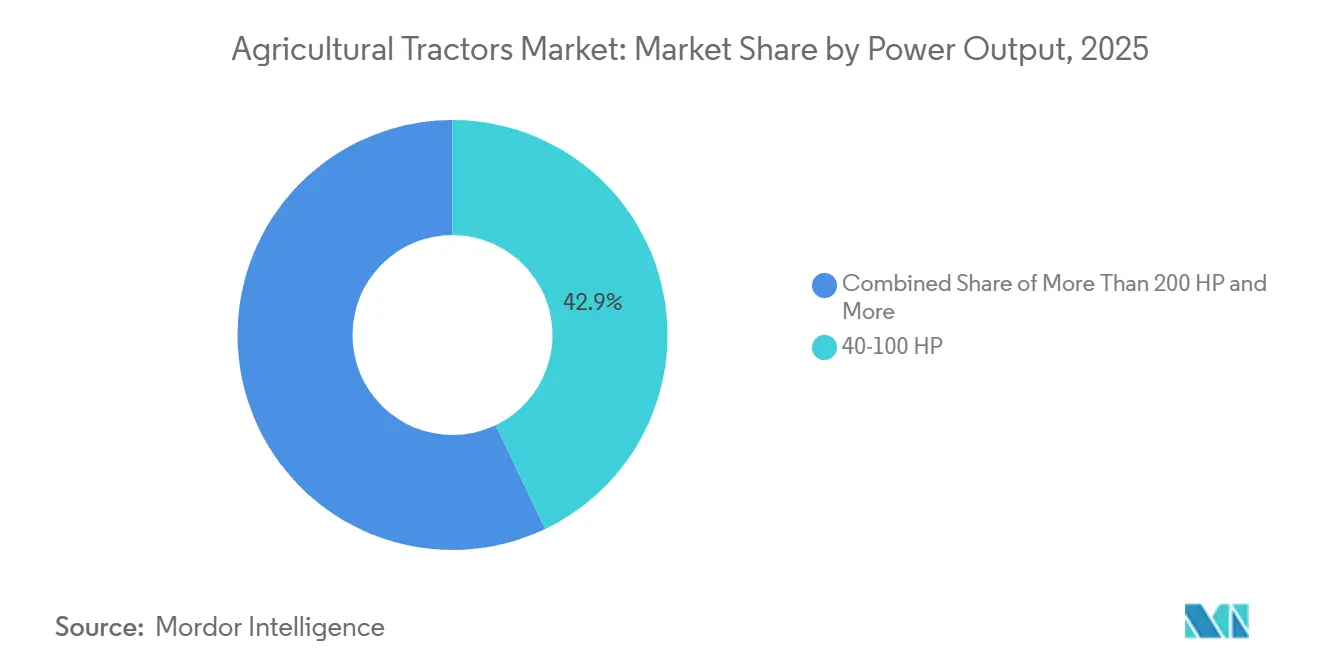
- Por potencia, el segmento de 40-100 HP lideró con la mayor participación del 42,9% del mercado de tractores agrícolas en 2025, mientras que el tamaño del mercado de tractores agrícolas para el segmento de más de 200 HP se prevé que crezca al CAGR más rápido del 7,5% de 2026 a 2031.
- Por tipo de tracción, la participación del mercado de tractores agrícolas para tracción en 2 ruedas fue la mayor con un 71,8% en 2025, mientras que el tamaño del mercado de tractores agrícolas para tracción en 4 ruedas se proyecta que se expanda al CAGR más rápido del 7,6% de 2026 a 2031.
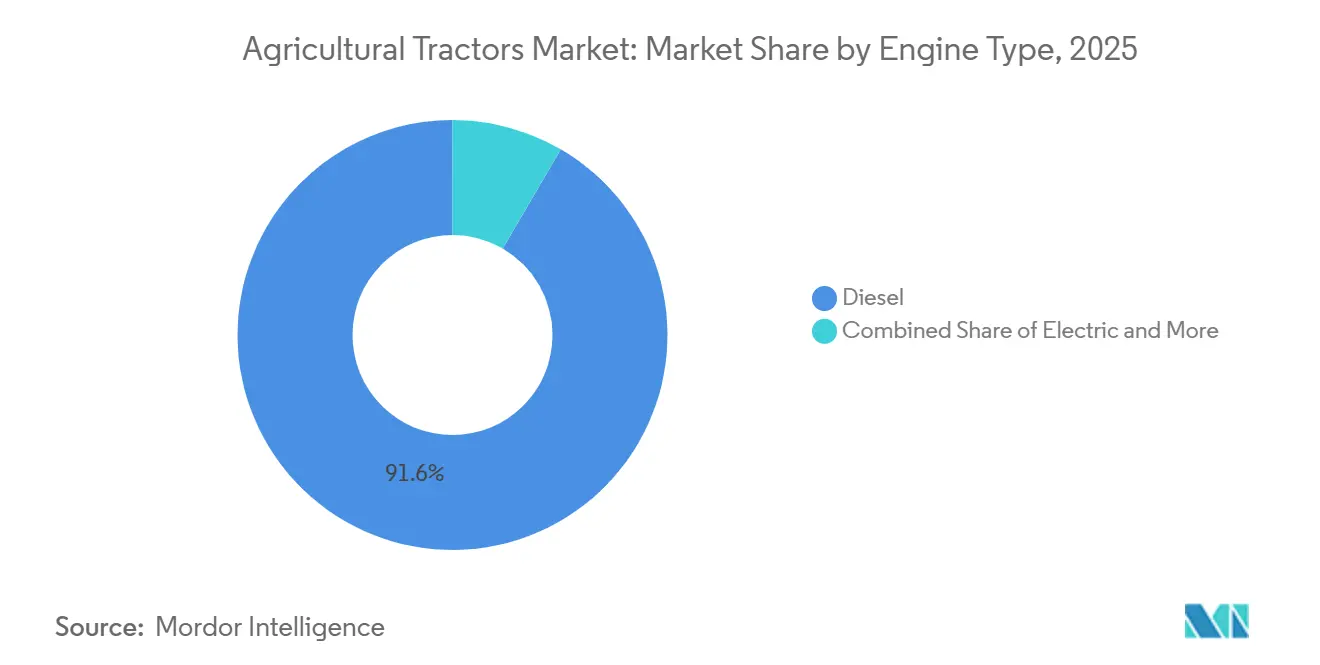
- Por tipo de motor, la participación del mercado de tractores agrícolas para diésel representó la mayor con un 91,6% en 2025, mientras que el tamaño del mercado de tractores agrícolas para eléctrico se proyecta que crezca al CAGR más rápido del 18,6% de 2026 a 2031.
- Por tipo de tractor, la participación del mercado de tractores agrícolas para tractores utilitarios representó la mayor con un 46,5% en 2025, mientras que el tamaño del mercado de tractores agrícolas para tractores autónomos se prevé que avance al CAGR más rápido del 18,5% de 2026 a 2031.
- Por geografía, la participación del mercado de tractores agrícolas para Asia-Pacífico fue la mayor con un 38,6% en 2025, mientras que el tamaño del mercado de tractores agrícolas para África se proyecta que crezca al CAGR más rápido del 7,6% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovaciones de subsidios en India y Brasil | +1.2% | Núcleo Asia-Pacífico con desbordamiento hacia América del Sur | Mediano plazo (2-4 años) |
| Auge de incorporación de agricultura de precisión en la flota de caballos de fuerza medios | +0.9% | Global, con ganancias tempranas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Electrificación de tractores utilitarios por debajo de 60 HP | +0.8% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de la demanda de reemplazo en el Cinturón del Maíz de EE. UU. | +0.7% | América del Norte | Mediano plazo (2-4 años) |
| Mecanización obligatoria bajo CAADP 2.0 de África | +0.6% | África, programas piloto en Oriente Medio | Largo plazo (≥ 4 años) |
| Programas piloto autónomos por parte de los grandes productores mundiales de granos | +0.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Renovaciones de Subsidios en India y Brasil
India extendió las líneas de crédito subsidiadas bajo el esquema Kisan Credit Card hasta el año fiscal 2029, asignando INR 1,68 billones (USD 20,2 mil millones) para la mecanización agrícola, con los tractores captando aproximadamente el 15% de los desembolsos [1]. El Programa Nacional de Fortalecimiento de la Agricultura Familiar de Brasil ofrece financiamiento al 3% de interés, mejorando la asequibilidad de los modelos de 40-100 HP [2]. A medida que los costos de mano de obra manual han aumentado entre un 40-60% desde 2022, los tractores se han vuelto financieramente viables para explotaciones de más de 5 ha, acelerando la adopción en el mercado de tractores agrícolas [3].
Electrificación de Tractores Utilitarios por debajo de 60 HP
Los tractores eléctricos de menos de 60 HP ganan terreno en huertos y invernaderos donde las cero emisiones del tubo de escape reducen los costos de ventilación y cumplen con las normativas locales. El e100 Vario de Fendt ofrece hasta seis horas de operación, el Pacto Verde de la Unión Europea proporciona subsidios de compra de hasta el 40% para equipos agrícolas eléctricos, y la Junta de Recursos del Aire de California exige estándares de cero emisiones para vehículos utilitarios para 2030, creando vientos regulatorios favorables para las iniciativas de electrificación. Los paquetes de baterías todavía cuestan entre USD 400 y 600 por kWh, pero la Agencia Internacional de Energía proyecta una reducción del 40% en los costos para 2030, acercando la paridad al alcance [4].
Aumento de la Demanda de Reemplazo en el Cinturón del Maíz de EE. UU.
El treinta y cinco por ciento de los tractores que operan en Iowa, Illinois y Nebraska superan los 15 años de antigüedad. La edad promedio de los tractores en el Cinturón del Maíz alcanzó los 22 años en 2024, muy por encima del ciclo de reemplazo óptimo de 12-15 años para mantener la eficiencia de combustible y minimizar los costos de mantenimiento. Los ciclos de reemplazo se aceleraron en 2024 a medida que los futuros de maíz y soja se mantuvieron entre un 25-30% por encima de los promedios de cinco años, permitiendo compras financiadas con flujo de caja de modelos que cumplen con Tier 4 Final [5]. Deere reportó un crecimiento interanual del 18% en las entregas de alta potencia, captando la demanda de sembradoras y cosechadoras más grandes que requieren mayor potencia de barra de tiro.
Auge de Incorporación de Agricultura de Precisión en la Flota de Caballos de Fuerza Medios
Los agricultores incorporan cada vez más módulos de dirección automática y aplicación a tasa variable en las máquinas existentes de 40-100 HP, con la ayuda de la interoperabilidad ISO 11783. Machine Sync de John Deere y los servicios Fuse de AGCO permiten a los tractores de la cosecha 2015 lograr una guía a nivel centimétrico, con kits de incorporación con precios de entre USD 15.000 y 25.000 y una recuperación típica en tres temporadas. La demanda de incorporación eleva los ingresos por piezas y software y extiende los ciclos de vida de los equipos sin grandes desembolsos de capital. La influencia regulatoria de la norma ISO 11783 de la Organización Internacional de Normalización garantiza la interoperabilidad entre los fabricantes de tractores y los proveedores de agricultura de precisión, acelerando la adopción en diversas flotas de equipos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo del paquete de baterías para modelos eléctricos | −0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Contracción de la liquidez bancaria en las líneas de crédito del África Subsahariana | −0.6% | África | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro en los motores Tier 4 Final | −0.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento de las tasas de interés que afectan el financiamiento de pisos de concesionarios | −0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Paquete de Baterías para Modelos Eléctricos
Los mayores costos de endeudamiento y las condiciones crediticias más restrictivas están retrasando las decisiones de compra en el mercado de tractores agrícolas de Estados Unidos, particularmente en las categorías de maquinaria de alto valor. En el segmento de alta potencia de Estados Unidos, los valores minoristas de los tractores de más de 425 HP disminuyeron un 3,2% interanual en 2025, mientras que los valores en subasta cayeron un 6,7%. Esto refleja un menor optimismo de los compradores y la presión financiera causada por los elevados costos de mantenimiento de inventario de los concesionarios. El impacto varía según el tamaño de las explotaciones agrícolas, con operadores a gran escala aprovechando las oportunidades en el mercado de equipos usados, mientras que las granjas más pequeñas enfrentan mayores desafíos de financiamiento y ciclos de reemplazo postergados. En consecuencia, el mercado de tractores agrícolas se está polarizando cada vez más, con una demanda más sólida de maquinaria premium avanzada y una demanda más débil de modelos de tractores de nivel básico y utilitarios en los segmentos agrícolas más sensibles al precio.
Contracción de la Liquidez Bancaria en las Líneas de Crédito del África Subsahariana
El Banco Africano de Desarrollo reportó una disminución del 30% en los desembolsos de crédito agrícola durante 2024, con el financiamiento de tractores particularmente afectado debido a los altos requisitos de garantía y los prolongados períodos de recuperación. Las tasas de préstamos de equipos escalaron al 18-25% en Nigeria, Kenia y Ghana, paralizando las compras de tractores por parte de los agricultores de pequeña escala que representan el 80% de la fuerza laboral regional. La volatilidad cambiaria, con la naira nigeriana y el cedi ghanés depreciándose entre un 40-50% frente al dólar estadounidense desde 2023, ha aumentado el costo en moneda local de los tractores importados al mismo tiempo que reduce el poder adquisitivo de los agricultores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Potencia:
Las unidades de gama media dominan gracias a la ventaja de versatilidadEl segmento de 40-100 HP capturó el 42,94% de la cuota del mercado de tractores agrícolas en 2025, reflejando relaciones óptimas de potencia-costo para diversas operaciones agrícolas, desde el cultivo en hileras hasta las aplicaciones de manejo de materiales. Este segmento se beneficia de la versatilidad en múltiples tareas agrícolas, lo que permite a los agricultores justificar mayores inversiones de capital a través de una utilización durante todo el año en lugar de un despliegue estacional. La categoría de menos de 40 HP mantiene su cuota al servir principalmente a cultivos especializados, operaciones de viñedo y agricultura de pequeña escala en los mercados emergentes, donde el tamaño compacto y la maniobrabilidad superan los requisitos de potencia bruta.
Los segmentos de alta potencia por encima de 200 HP demuestran un crecimiento de CAGR del 7,49%, impulsado por operaciones agrícolas a gran escala que buscan maximizar la eficiencia en el campo mediante una mayor compatibilidad con implementos y la reducción de horas de operación por acre. El segmento de 101-200 HP enfrenta obstáculos derivados de las restricciones en la cadena de suministro que afectan a los motores Tier 4 Final, aunque las incorporaciones de agricultura de precisión están impulsando la demanda de modelos compatibles con ISOBUS que soportan la aplicación a tasa variable y los sistemas de guía autónoma.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Tracción:
La tracción en dos ruedas mantiene ventaja de costo a pesar del crecimiento de la tracción en cuatro ruedasLas configuraciones de dos ruedas representaron el 71,80% del tamaño del mercado de tractores agrícolas en 2025, favorecidas por su menor costo de adquisición y mantenimiento más sencillo. El tractor típico de 40-100 HP con tracción en 2 ruedas es entre USD 8.000 y 15.000 más barato que su contraparte de tracción en 4 ruedas, una brecha importante en las economías sensibles al precio. Se prevé que la demanda de tracción en cuatro ruedas se expanda un 7,62% anualmente, ya que la labranza de conservación y las ventanas de siembra más húmedas aumentan las necesidades de tracción.
El cambio hacia sistemas de tracción en 4 ruedas refleja las prácticas agrícolas cambiantes que priorizan la eficiencia en el campo y la conservación del suelo sobre los costos iniciales del equipo. Los tractores modernos de tracción en 4 ruedas incorporan sistemas electrónicos de gestión de tracción que activan automáticamente la asistencia en la rueda delantera basándose en la detección de deslizamiento, optimizando la eficiencia de combustible mientras mantienen las ventajas de tracción. La influencia regulatoria de los programas de conservación del suelo en los Estados Unidos y la Unión Europea fomenta la adopción de tracción en 4 ruedas a través de la reducción de la compactación del suelo y una mejor transitabilidad en el campo durante condiciones húmedas, apoyando las prácticas agrícolas sostenibles mientras se mantienen los niveles de productividad.
Por Tipo de Motor:
El dominio del diésel persiste mientras la electrificación gana terreno inicialLos motores diésel representaron el 91,60% de los envíos de 2025 gracias a su superior densidad energética, comodidad de reabastecimiento y amplias curvas de par. Los motores Tier 4 Final logran hasta un 20% de ganancia en eficiencia de combustible respecto al Tier 3 con reducción catalítica selectiva y filtros de partículas diésel. Los trenes de potencia eléctricos se expanden rápidamente en viñedos, huertos y granjas ganaderas donde los estándares de calidad del aire interior fomentan el uso de equipos de cero emisiones. Los conceptos híbridos de New Holland combinan diésel con asistencia eléctrica para reducir el consumo de combustible en los ciclos de transporte entre un 15-20%.
Los trenes de potencia eléctricos demuestran un crecimiento explosivo de CAGR del 18,62%, concentrado en aplicaciones utilitarias por debajo de 60 HP donde las ventanas operativas se alinean con las capacidades actuales de las baterías y los requisitos de infraestructura de carga. La capacidad de la red sigue siendo una barrera en las zonas rurales. Los sistemas solares y de almacenamiento de baterías en las granjas están emergiendo como soluciones alternativas, lo que podría acelerar la adopción después de 2028, cuando se prevé que los costos de los paquetes de baterías caigan por debajo de USD 250 por kWh.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Tractor:
Los Modelos Utilitarios Lideran por Versatilidad de AplicaciónLos tractores utilitarios capturaron la mayor participación del 46,5% en 2025. Su predominio se atribuye a su versatilidad en aplicaciones como labranza, transporte, preparación de terrenos y operaciones de toma de fuerza. Estos tractores son ampliamente adoptados por granjas pequeñas y medianas debido a su capacidad para apoyar múltiples actividades agrícolas, ofreciendo al mismo tiempo una menor complejidad de propiedad en comparación con equipos especializados de alta gama. Si bien los tractores para cultivos en hilera atienden operaciones agrícolas de granos a gran escala y los tractores para huertos y viñedos sirven a necesidades de cultivos especiales de nicho, los tractores utilitarios mantienen una fuerte demanda tanto en economías agrícolas desarrolladas como en desarrollo.
Se prevé que los tractores autónomos avancen al CAGR más rápido del 18,5% de 2026 a 2031. Este crecimiento está impulsado por la creciente escasez de mano de obra, la adopción de prácticas de agricultura de precisión y la necesidad de una mayor eficiencia operativa en la agricultura comercial. Los sistemas autónomos están ganando tracción inicialmente en entornos agrícolas controlados, como huertos y viñedos, donde los patrones de campo repetitivos mejoran la viabilidad de implementación. Los fabricantes están integrando plataformas de software avanzadas, capacidades de monitoreo remoto y automatización de maquinaria con el hardware tradicional de los tractores.
Análisis Geográfico
Mercado de Tractores Agrícolas de Asia-Pacífico
Asia-Pacífico concentró la mayor participación del mercado de tractores agrícolas, con un 38,6%, en 2025, impulsada por una fuerte demanda de mecanización en India y China. India se mantuvo como uno de los principales países consumidores de tractores a nivel mundial, principalmente debido a la adopción generalizada de tractores utilitarios en explotaciones agrícolas pequeñas y medianas. China continuó impulsando la mecanización agrícola mediante una mayor adopción de equipos de labranza avanzados y la expansión de sus capacidades de fabricación nacional. Japón y Corea del Sur sostuvieron la demanda de tractores compactos y orientados a la precisión, adaptados a operaciones agrícolas especializadas. La región se beneficia de programas de mecanización respaldados por los gobiernos, un mayor acceso al financiamiento rural de equipos y una creciente capacidad de fabricación local, lo que favorece la producción de tractores a costos competitivos y las exportaciones hacia economías agrícolas vecinas en todo el mundo.
Mercado de Tractores Agrícolas de África
Se proyecta que África crecerá a la tasa más alta, con un CAGR del 7,6% entre 2026 y 2031, impulsada por el aumento de las inversiones en mecanización y la expansión de los programas de adquisición organizada. Los gobiernos de países como Nigeria, Ghana, Kenia y Tanzania están incrementando el apoyo a la mecanización agrícola mediante iniciativas de financiamiento de tractores y programas público-privados de modernización agrícola. La región está transitando de compras fragmentadas de equipos hacia modelos estructurados de distribución y prestación de servicios, lo que mejora la accesibilidad a los equipos a largo plazo. Los fabricantes globales también están fortaleciendo sus redes de distribuidores y alianzas de distribución para mejorar la penetración en el mercado regional. El crecimiento es especialmente sólido en los países con actividades agrícolas comerciales en expansión y un mayor enfoque de política pública en la seguridad alimentaria y la mejora de la productividad agrícola.
Mercado de Tractores Agrícolas de América del Norte y Europa
América del Norte y Europa experimentaron tendencias de demanda variadas en 2025 y principios de 2026, impulsadas por tasas de interés más elevadas y una rentabilidad agrícola fluctuante, lo que afectó las decisiones de compra de equipos. A pesar de estos desafíos, la demanda de reposición y la necesidad de mecanización continua sostuvieron mercados específicos. Según la Asociación de Fabricantes de Equipos (AEM), las ventas totales de tractores agrícolas en Canadá aumentaron un 1,6% en lo que va del año hasta junio de 2025, mientras que las ventas de tractores de tracción en las 4 ruedas crecieron un 24,7%, lo que indica una inversión sostenida en maquinaria agrícola de alta potencia y operaciones agrícolas a gran escala [3]. En contraste, varios mercados de Europa Occidental registraron matriculaciones más débiles antes de que la demanda se estabilizara gradualmente.

Panorama Competitivo
Los principales proveedores indican una concentración moderada. Estos incluyen Deere and Company, CNH Industrial NV, Kubota Corporation, AGCO Corporation, CLAAS Group y Mahindra and Mahindra. Deere and Company lidera, aprovechando ecosistemas propietarios de agricultura de precisión, concesionarios de línea completa y sólido soporte de repuestos. CNH Industrial capta el mercado a través de un posicionamiento de doble marca que segmenta la premium Case IH de la New Holland orientada al valor. AGCO Corporation mantiene su posición con una estrategia de múltiples marcas que incluye Fendt en Europa, Massey Ferguson en los mercados emergentes y Challenger en América del Norte. Mahindra atiende a los compradores centrados en el costo en Asia-Pacífico y África a través de líneas de tracción en 2 ruedas de alto volumen y transmisiones mecánicas simplificadas.
Líderes de la Industria de Tractores Agrícolas
-
Deere & Company
-
CNH Industrial NV
-
AGCO Corporation
-
CLAAS Group
-
Kubota Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tractores Agrícolas
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra & Mahindra Limited
- CLAAS KGaA mbH
- SDF S.p.A.
- Yanmar Holdings Co., Ltd.
- Argo Tractors S.p.A. (ARGO S.p.A.)
- Weichai Lovol Intelligent Agricultural Technology Co., Ltd.
- LS Mtron Ltd. (LS Corp.)
- Daedong Corporation
- International Tractors Limited
- Tractors and Farm Equipment Limited (Amalgamations Group)
- YTO Group Corporation (China National Machinery Industry Corporation)

Recent Industry Developments in Mercado de Tractores Agrícolas
- Junio de 2024: New Holland, una marca de CNH, introdujo el primer tractor fabricado localmente en India que supera los 100 caballos de fuerza. El WORKMASTER 105, equipado con un motor conforme al estándar de emisiones TREM-IV, ofrece tecnología avanzada y rendimiento al mercado indio.
- Febrero de 2024: Deere & Company lanzó un tractor serie 9RX de alta potencia listo para la autonomía, con soluciones innovadoras para impulsar la productividad, la eficiencia y la sostenibilidad.
- Febrero de 2024: Mahindra presentó 2 nuevos modelos de tractores subcompactos y compactos en el National Farm Machinery Show. Los nuevos tractores "Powered by OJA" están diseñados para mejorar la experiencia del usuario con mayor comodidad de potencia y características mejoradas.
- Enero de 2024: En CES 2024, Kubota Corporation presentó el concepto New Actually, un tractor completamente eléctrico y autónomo. El vehículo agrícola realiza múltiples operaciones de cultivo e incorpora tecnología de carga rápida para mantener una operación continua. La empresa posiciona este avance tecnológico como una integración de la automatización y el análisis de datos en las operaciones agrícolas.


Alcance del Informe del Mercado Global de Tractores Agrícolas
Un tractor es un vehículo agrícola que se utiliza para tirar de maquinaria agrícola y proporcionar la energía necesaria para que la maquinaria funcione. Ayuda a reducir el tiempo requerido por las operaciones agrícolas y facilita el trabajo. Para este informe, se han considerado los tractores utilizados en operaciones agrícolas en la agricultura. El informe no cubre otra maquinaria agrícola y los accesorios del tractor. Los tractores utilizados para fines industriales y de construcción también quedan excluidos del estudio.
El mercado de tractores agrícolas está segmentado por Potencia del Motor (menos de 40 HP, de 40 HP a 99 HP, de 100 HP a 175 HP y por encima de 175 HP), Tipo (Tractores para Huertos, Tractores para Hileras y Otros Tipos) y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y África). El informe ofrece el tamaño del mercado y pronósticos en términos de valor (USD) para todos los segmentos anteriores.
| Menos de 40 HP |
| 40-100 HP |
| 101-200 HP |
| Más de 200 HP |
| Tracción en 2 Ruedas |
| Tracción en 4 Ruedas |
| Diésel |
| Eléctrico |
| Híbrido |
| Utilitario |
| Para Hileras |
| Para Huertos y Viñedos |
| Autónomo |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Rusia | |
| Reino Unido | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Potencia | Menos de 40 HP | |
| 40-100 HP | ||
| 101-200 HP | ||
| Más de 200 HP | ||
| Por Tipo de Tracción | Tracción en 2 Ruedas | |
| Tracción en 4 Ruedas | ||
| Por Tipo de Motor | Diésel | |
| Eléctrico | ||
| Híbrido | ||
| Por Tipo de Tractor | Utilitario | |
| Para Hileras | ||
| Para Huertos y Viñedos | ||
| Autónomo | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Rusia | ||
| Reino Unido | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tractores agrícolas en 2026?
El tamaño del mercado de tractores agrícolas alcanzó USD 68,55 mil millones en 2026 y se proyecta que crezca a una CAGR del 5,46% hasta 2031, alcanzando USD 89,43 mil millones.
¿Qué segmento de potencia tiene la mayor cuota de la demanda global?
Las unidades de gama media de 40-100 HP representan el 42,94% de los envíos globales de 2025 debido a su versatilidad en las tareas de campo.
¿Qué región se expande más rápidamente?
África muestra el mayor crecimiento con una CAGR del 7,62% hasta 2031 debido a los mandatos de mecanización de CAADP 2.0 y el financiamiento concesional.
¿Con qué rapidez crecen los tractores eléctricos?
Se prevé que los tractores autónomos crezcan al CAGR más rápido del 18,5% de 2026 a 2031.
¿Qué empresa lidera las ventas globales?
Deere and Company, aprovechando amplias carteras de agricultura de precisión y una extensa cobertura de concesionarios.
¿Cuál es el impacto anticipado de los tractores autónomos para 2031?
Las plataformas autónomas avanzan a una CAGR del 29,45% y tienen como objetivo reducir los costos laborales hasta en un 14% en las operaciones de granos a gran escala.


 Sus datos están seguros y nunca se venden ni se comparten.

