
Tamaño y Participación del Mercado de Maquinaria Agrícola para Tractores de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
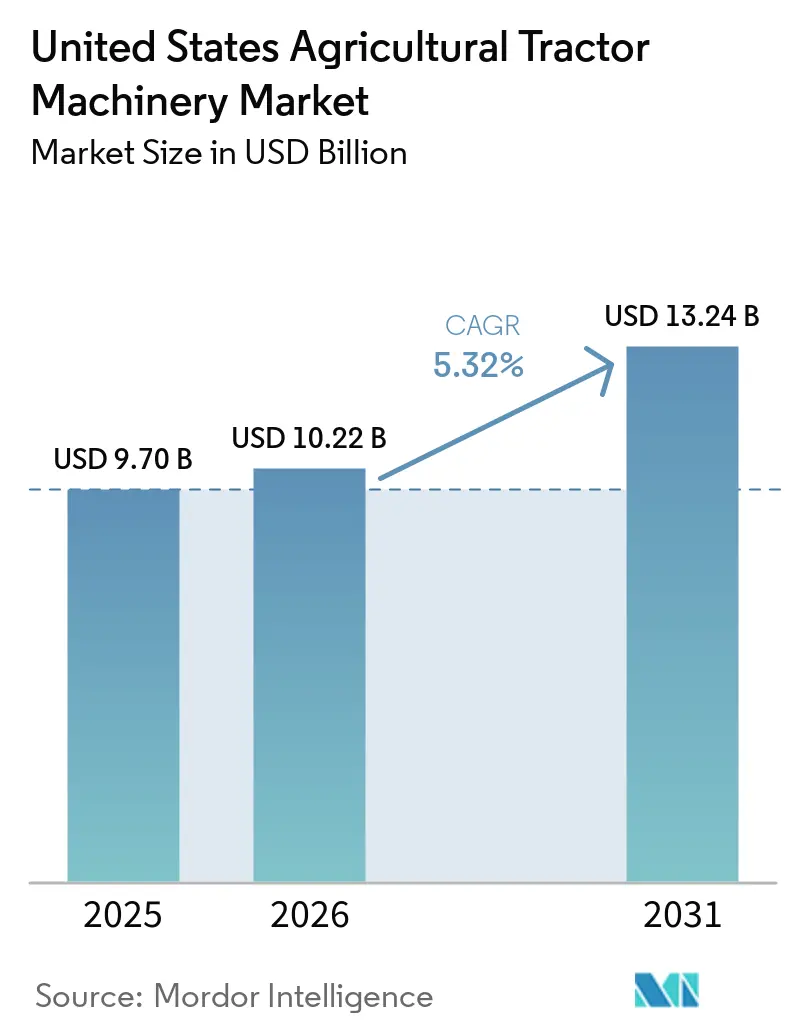
| Tamaño del mercado en el año base (2025) | 9.70 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.24 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.32 % |
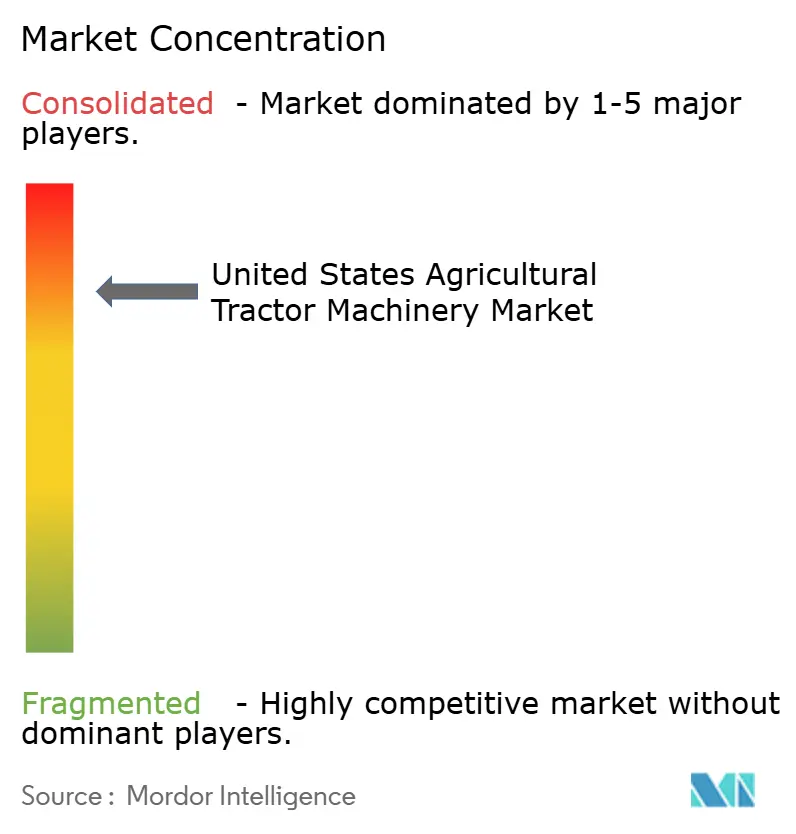
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Maquinaria Agrícola para Tractores de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de maquinaria para tractores agrícolas de los Estados Unidos fue valorado en 9,7 mil millones de USD en 2025 y se estima que crecerá desde 10,22 mil millones de USD en 2026 hasta alcanzar los 13,24 mil millones de USD en 2031, a una CAGR del 5,32% durante el período de pronóstico (2026-2031). La creciente adopción de sistemas de precisión, la mayor disponibilidad de accesorios eléctricos y la persistente inflación en los costos laborales están impulsando un ciclo de reemplazo de varios años que se extiende más allá de las fluctuaciones habituales en los ingresos agrícolas. Las grandes explotaciones agrícolas están estandarizando implementos ricos en sensores que alimentan datos en software en la nube, lo que refuerza la fidelización a la marca e incrementa las ventas del mercado posventa. Las operaciones más pequeñas de cultivos especializados están pivotando hacia unidades eléctricas de batería para cumplir con los objetivos estatales de emisiones, mientras que las normas de sequía en el Oeste están impulsando inversiones en implementos vinculados a la irrigación de tasa variable. Al mismo tiempo, el abastecimiento nacional impulsado por los aranceles de la Sección 232 está reconfigurando las cadenas de suministro y presionando los precios al alza. Estas corrientes cruzadas están fomentando nuevos modelos de suscripción para distribuidores que distribuyen los desembolsos de capital a lo largo de las temporadas y convierten las compras esporádicas de equipos en ingresos por servicios predecibles.
Conclusiones Clave del Informe
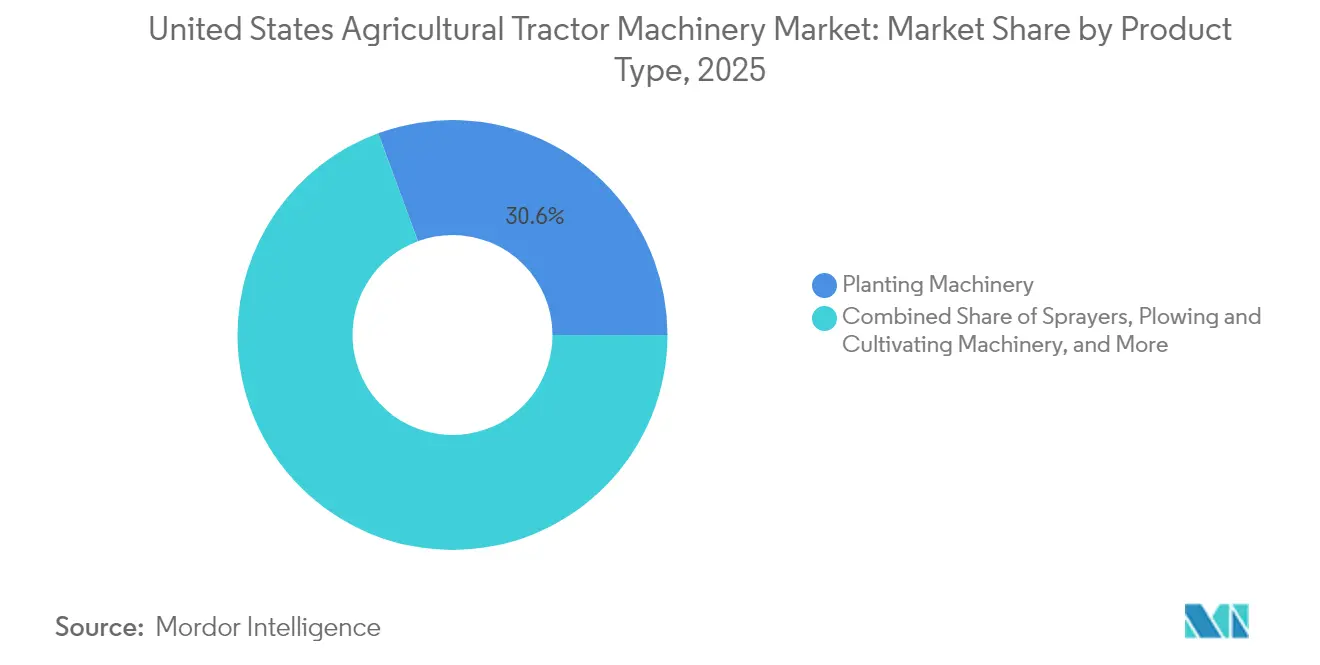
- Por tipo de producto, la maquinaria de siembra capturó el 30,62% del tamaño del mercado de maquinaria agrícola para tractores de los Estados Unidos en 2025, y se proyecta que las pulverizadoras se expandirán a una CAGR del 7,52% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la Adopción de la Agricultura de Precisión | +1.20% | Medio Oeste, Oeste y Sureste | Mediano plazo (2-4 años) |
| Aumento de los Incentivos a la Electrificación | +0.80% | Oeste, Noreste y Medio Oeste | Largo plazo (≥ 4 años) |
| Inflación de Costos Laborales en Grandes Explotaciones | +1.00% | Medio Oeste, Oeste y Suroeste | Corto plazo (≤ 2 años) |
| Alta Adopción de Modelos de Suscripción Liderados por Distribuidores | +0.60% | Nacional, con ganancias tempranas en el Medio Oeste | Mediano plazo (2-4 años) |
| Localización Impulsada por los Aranceles de la Sección 232 | +0.40% | Nacional | Corto plazo (≤ 2 años) |
| Ingresos por Créditos de Carbono para Equipos de Bajas Emisiones | +0.30% | Iowa e Illinois están en el Medio Oeste, y California está en el Oeste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Adopción de la Agricultura de Precisión
La guía por Sistema de Posicionamiento Global (GPS), los controladores de tasa variable y las boquillas de control por secciones se han convertido en prácticas estándar en explotaciones que superan las 1.500 acres. En 2024, el 75% de los acres de maíz y soja del Medio Oeste se sembraron utilizando tecnología guiada por GPS, frente al 62% en 2020 [1]. Los agricultores dependen de la automatización porque la escasez de mano de obra hace inviables los ajustes manuales en el campo. La telemática ahora alimenta datos a plataformas en la nube, lo que eleva los costos de cambio, de modo que la ventaja competitiva está ligada a la interoperabilidad del software más que a la potencia. A medida que los implementos más antiguos llegan al final de su vida útil, las actualizaciones incorporan automáticamente sensores y conectividad, aumentando el contenido tecnológico por unidad en el mercado de maquinaria agrícola para tractores de los Estados Unidos.
Aumento de los Incentivos a la Electrificación
Los créditos fiscales federales que cubren hasta el 30% del costo de equipos eléctricos o híbridos y las normas de California que eliminan gradualmente los motores diésel pequeños están estimulando la demanda de unidades de batería de menor potencia [2]. Monarch Tractor envió más de 200 tractores eléctricos con implementos complementarios a agricultores de California en 2024, marcando un hito significativo en la viabilidad comercial de la tecnología. Los accionamientos eléctricos no están desplazando al segmento de cultivos en hilera de alta potencia, pero están abriendo un carril paralelo para explotaciones especializadas de menos de 500 acres. Esta bifurcación amplía la paleta de productos dentro del mercado de maquinaria agrícola para tractores de los Estados Unidos.
Inflación de Costos Laborales en Grandes Explotaciones
Los salarios por hora promedio de los operadores de equipos aumentaron un 12% entre 2022 y 2024 [3]. El incremento ha ajustado los márgenes en explotaciones de más de 3.000 acres, que ahora instalan implementos preparados para la autonomía que reducen las horas de trabajo por acre hasta en un 30%. La sembradora exactShot de Deere & Company utiliza robótica para colocar el fertilizante con precisión en la semilla y ofrece un retorno de la inversión en menos de tres años en grandes explotaciones de cultivos en hilera. Los salarios elevados están, por tanto, acelerando el cambio hacia la autonomía y los implementos habilitados por datos en el mercado de maquinaria agrícola para tractores de los Estados Unidos.
Alta Adopción de Modelos de Suscripción Liderados por Distribuidores
Los distribuidores de Deere & Company y CNH Industrial N.V. están agrupando maquinaria montada en tractor, telemática, apoyo agronómico e intercambios estacionales de equipos en planes de suscripción mensual diseñados para explotaciones de los Estados Unidos de aproximadamente 800 a 1.500 acres. Estos modelos reducen los costos iniciales para los compradores que enfrentan tasas de interés más altas, al tiempo que proporcionan a los distribuidores ingresos más estables. Los datos continuos generados a través de estos contratos agrupados también ayudan a perfeccionar el diseño de los equipos y mantienen a los agricultores vinculados al ecosistema del Fabricante de Equipos Originales (OEM) dentro del mercado de maquinaria agrícola para tractores de los Estados Unidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital en Equipos | -0.90% | Nacional, agudo en el Sureste y Noreste | Corto plazo (≤ 2 años) |
| Volatilidad de los Precios de las Materias Primas | -0.70% | Medio Oeste, Suroeste y Sureste | Corto plazo (≤ 2 años) |
| Brecha de Habilidades en el Mantenimiento de Tecnología Avanzada | -0.50% | Nacional, y grave en áreas rurales | Mediano plazo (2-4 años) |
| Traslado de Costos por Aranceles al Acero y al Aluminio | -0.40% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Brecha de Habilidades en el Mantenimiento de Tecnología Avanzada
En 2024, el 68% de los distribuidores de equipos reportaron escasez de técnicos, con tiempos promedio de contratación que superan los 120 días para roles de tecnología avanzada. Las persistentes brechas de banda ancha rural que afectan a casi el 30% de las tierras agrícolas de los Estados Unidos limitan aún más la efectividad del diagnóstico remoto, reduciendo los beneficios de tiempo de actividad de los implementos de tractor de precisión. Como resultado, los Fabricantes de Equipos Originales (OEM) con redes de servicio densas y bien dotadas de recursos obtienen una clara ventaja competitiva, mientras que los participantes más pequeños o nuevos en el mercado tienen dificultades para mantener una cobertura de soporte adecuada en las dispersas regiones agrícolas.
Traslado de Costos por Aranceles al Acero y al Aluminio
En 2024, el aumento de los aranceles añadió un estimado de USD 1.200 a USD 1.800 al costo de producción de una sembradora típica de 16 hileras, generando una notable presión sobre los precios en toda la maquinaria accionada por tractor. Los grandes Fabricantes de Equipos Originales (OEM) absorbieron parcialmente estos incrementos localizando la fabricación y aprovechando su escala en la adquisición, mientras que los fabricantes de línea corta enfrentaron una mayor compresión de márgenes y una reducción de la flexibilidad de precios. Este desequilibrio de costos está acelerando las tendencias de consolidación y reforzando el dominio de los principales actores dentro del mercado de maquinaria agrícola para tractores de los Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Sembradoras Lideran, los Pulverizadores se AceleranLa maquinaria de siembra mantuvo su posición como el segmento más grande con el 30,62% del tamaño del mercado de maquinaria agrícola para tractores de los Estados Unidos en 2025. La siembra de tasa variable está cerca de la saturación en explotaciones de más de 1.500 acres, convirtiendo el espaciado de semillas en tiempo real y el control de la fuerza de presión en características estándar en lugar de premium. Esta normalización de la tecnología de precisión ha comprimido los diferenciales de precios del hardware, desplazando la competencia hacia servicios de valor agregado como el asesoramiento agronómico, el análisis de datos y la integración con plataformas de gestión agrícola. Los agricultores ahora priorizan no solo la calidad del equipo de siembra, sino también la compatibilidad del software, el soporte de calibración del distribuidor y los conocimientos prácticos que optimizan los rendimientos y la eficiencia de los insumos, reforzando la importancia estratégica de la maquinaria de siembra en el mercado de maquinaria agrícola para tractores de los Estados Unidos.
Los pulverizadores son el segmento de más rápido crecimiento con una CAGR proyectada del 7,52% hasta 2031. Las boquillas de control por secciones y los sistemas de modulación de ancho de pulso se han convertido en estándar para explotaciones de más de 2.000 acres, convirtiendo la aplicación de precisión de una mejora opcional en una necesidad operativa. Los diseños de barra de arrastre están cediendo gradualmente el paso a pulverizadores autopropulsados con GPS integrado y controladores de tasa variable. Los agricultores de cultivos en hilera del Medio Oeste justifican la prima de USD 300.000 a USD 500.000 mediante el ahorro de mano de obra, la reducción del solapamiento de productos químicos y el mejor cumplimiento ambiental. Dado que estas máquinas alimentan datos directamente al software de gestión agrícola, los fabricantes con sólidos ecosistemas de software y soporte de calibración de distribuidores obtienen una ventaja competitiva significativa, destacando el papel creciente de las tecnologías de pulverización inteligente en el mercado de maquinaria agrícola para tractores de los Estados Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
El Medio Oeste genera la mayor parte de los ingresos. Las explotaciones promedio en Iowa, Illinois, Indiana y Nebraska invierten alrededor de USD 1,5 millones en cinco años y eligen cada vez más implementos ricos en sensores que alimentan datos al software de gestión agrícola. El crecimiento es moderado, ya que la penetración tecnológica ya es alta, aunque cada unidad continúa incorporando características más avanzadas. Las presiones laborales están impulsando una adopción más amplia de sembradoras y pulverizadores preparados para la autonomía.
El Oeste se está expandiendo rápidamente. Las explotaciones de cultivos especializados de California utilizan implementos eléctricos y herramientas de irrigación de tasa variable para cumplir con las regulaciones de emisiones y aguas subterráneas. Monarch Tractor gana terreno en viñedos y huertos con unidades de batería, mientras que las grandes explotaciones de trigo y papa en Idaho y Washington siguen siendo principalmente orientadas al diésel. Esto crea dos submercados distintos dentro de la región.
El Sureste se está recuperando con precios estables del algodón y el maní. Las sembradoras y cultivadoras aptas para suelos arenosos están experimentando una demanda creciente, y la labranza de conservación está ganando apoyo. El Suroeste, respaldado por los clusters lecheros de Texas, se beneficia de las mejoras en equipos de forraje que mejoran las operaciones en instalaciones de animales confinados. El Noreste sigue siendo el mercado más pequeño, pero muestra una adopción de nicho de cultivadoras eléctricas compactas en explotaciones de vegetales orgánicos. Estas diferencias regionales destacan la importancia de las familias de productos configurables en el mercado de maquinaria agrícola para tractores de los Estados Unidos.
Panorama regulatorio
Los proveedores de maquinaria de tractores agrícolas de Estados Unidos operan bajo requisitos superpuestos de emisiones, seguridad y cumplimiento de uso en carretera. En cuanto a los sistemas de propulsión, la Agencia de Protección Ambiental de los Estados Unidos (EPA) regula los motores de encendido por compresión no viales utilizados en tractores agrícolas bajo las normas Tier 4, con marcos de certificación y cumplimiento establecidos en el 40 CFR Parte 1039 y el 40 CFR Parte 1068. Para los fabricantes de mayor volumen, las obligaciones de prueba a nivel de producción se abordan en disposiciones federales como el 40 CFR 1037.665, que vincula más estrechamente el diseño del postratamiento del motor, las actualizaciones de calibración y las actividades de conformidad continuas.
Los requisitos de seguridad en las operaciones agrícolas incluyen estructuras de protección antivuelco (ROPS) y cinturones de seguridad para tractores agrícolas fabricados después del 25 de octubre de 1976, según el 29 CFR 1928.51, lo que da forma a las especificaciones de equipo estándar y las prácticas de modernización en los ciclos de reemplazo de flotas. Para los equipos utilizados en vías públicas, los requisitos de iluminación y señalización hacen referencia a normas de transporte federales como el 49 CFR Parte 562 (incluidas las normas ANSI/ASAE). En febrero de 2026, la EPA avanzó en acciones sobre el derecho a reparación de los agricultores que afectan a equipos no viales, lo que impulsó un acceso más amplio a las capacidades de diagnóstico y reparación e influyó en las políticas de servicio entre fabricantes de equipos originales y concesionarios.
Panorama Competitivo
El mercado de maquinaria agrícola para tractores de los Estados Unidos está dominado por Deere & Company, CNH Industrial N.V. y AGCO Corporation, que en conjunto concentran la mayoría de los ingresos de la industria. Deere & Company aprovecha un ecosistema integrado de hardware y software que crea fidelización del cliente a través del bloqueo de datos, la conectividad de precisión y el servicio de piezas en el mismo día. CNH Industrial N.V. posiciona sus marcas Case IH y New Holland como alternativas flexibles para diversas operaciones agrícolas, fortaleciendo sus capacidades a través de asociaciones, como la colaboración con Raven Industries para sistemas de guía autónoma. AGCO Corporation diferencia sus ofertas con precisión de ingeniería europea bajo las marcas Fendt y Massey Ferguson, enfatizando la eficiencia de combustible y las características de alto rendimiento adaptadas para la agricultura a gran escala.
Más allá de los actores líderes, fabricantes de nivel intermedio como Kubota Corporation y Mahindra & Mahindra Ltd. están expandiendo su presencia en el segmento de menos de 100 caballos de fuerza, atendiendo a granjas de cultivos especializados y operaciones ganaderas que requieren equipos de alta maniobrabilidad. Este segmento también ha atraído a empresas emergentes de robótica y vehículos eléctricos, incluidas Monarch Tractor, Blue White Robotics y Autonomous Solutions Inc., que están pilotando implementos sin conductor y unidades de batería. Estos innovadores apuntan a oportunidades de "espacio en blanco" en la agricultura de precisión, ejerciendo presión sobre los fabricantes de equipos originales (OEM) tradicionales para mantener su relevancia.
Los fabricantes establecidos están defendiendo activamente sus posiciones en el mercado a través de adquisiciones estratégicas y controles de software más estrictos. La adquisición en 2024 por parte de Deere & Company de una empresa emergente de visión artificial y la asociación en 2025 de CNH Industrial N.V. con Raven Industries subrayan este enfoque. Sin embargo, los entornos regulatorios en evolución, como la legislación sobre el derecho a reparar en Colorado y Nueva York, podrían obligar a los Fabricantes de Equipos Originales (OEM) a abrir sus plataformas, debilitando los fosos competitivos tradicionales y fomentando un panorama más modular e interoperable. Estas dinámicas están reconfigurando el marco competitivo y las vías de innovación dentro del mercado de maquinaria agrícola para tractores de los Estados Unidos.
Líderes de la Industria de Maquinaria Agrícola para Tractores de los Estados Unidos
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
Deere & Company
-
Mahindra & Mahindra Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Maquinaria de Tractores Agrícolas de los Estados Unidos Empresas cubiertas en este informe
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra & Mahindra Ltd.
- Claas Group
- SDF Group
- Buhler Industries
- Yanmar Holdings
- JCB Group
- Trimble Inc.
- Monarch Tractor
- Autonomous Solutions Inc.
- Blue White Robotics
Oportunidades de mercado y perspectivas futuras
Un área de oportunidad clara es la validación por parte de terceros y la reducción de riesgos de las capacidades digitales y basadas en IA de los implementos, respaldada por la Red Nacional de Campos de Prueba del USDA (NPG-Ag) lanzada en abril de 2026. Los datos de rendimiento objetivos para funciones relacionadas con la autonomía, incluida la pulverización basada en cámaras, la guía, la conectividad y el soporte de decisiones habilitado por IA, proporcionan una vía de evidencia más estandarizada para la adopción en las explotaciones agrícolas. También crea espacio para que los fabricantes de equipos originales, los fabricantes de implementos de línea corta y los proveedores de software demuestren ahorros medibles de insumos y mano de obra en condiciones de prueba.
El ciclo de equipos a corto plazo también apunta a oportunidades en palancas de asequibilidad y servicios de ciclo de vida a medida que se suavizan los volúmenes de unidades. AEM informó ventas de tractores agrícolas en EE. UU. de 16.815 unidades en mayo de 2026 (una caída del 21,6% interanual) y 18.186 unidades en junio de 2026 (una caída del 18,4% interanual), lo que respalda la demanda continua de modelos de suscripción liderados por concesionarios, actualizaciones de precisión mediante modernización y paquetes de servicio centrados en el tiempo de actividad que distribuyen la presión de gastos de capital entre temporadas. En paralelo, los gastos de producción agrícola en EE. UU. muestran una asignación presupuestaria sostenida hacia equipos, y el USDA NASS informó que se gastaron 18,9 mil millones de USD en tractores y maquinaria autopropulsada en 2024, manteniendo la competencia centrada en implementos ricos en sensores, interoperabilidad y disponibilidad de repuestos de posventa, incluidas inversiones en logística nacional como los planes de Deere para un nuevo centro de distribución de repuestos en Hebron, Indiana.
Desarrollos recientes de la industria en Mercado de Maquinaria de Tractores Agrícolas de los Estados Unidos
- Julio de 2026: Deere & Company llegó a un acuerdo con la Comisión Federal de Comercio de EE. UU. y cinco estados para proporcionar a los agricultores y técnicos independientes acceso a herramientas de diagnóstico y reparación para sus equipos. El acuerdo formaliza un acceso más amplio a las capacidades de reparación y reduce la fricción en las flotas de marcas mixtas que dependen de redes de servicio independientes. También aumenta la presión sobre los fabricantes de equipos originales competidores para alinear las políticas de herramientas de servicio a medida que el impulso del derecho a reparación se expande en los equipos no viales.
- Junio de 2026: Deere & Company presentó las actualizaciones del año modelo 2027 para sus líneas de tractores 6R y 6M, incluida la transmisión powershift e19 y mejoras en la tecnología de agricultura de precisión. La renovación refuerza el cambio hacia la conectividad integrada y la capacidad preparada para la automatización como un criterio de compra estándar en lugar de un complemento premium. Las plataformas de potencia media-alta actualizadas ayudan a Deere a defender su cuota de mercado durante un período de gasto de reemplazo más restringido.
- Marzo de 2025: Case IH lanzó SenseApply, un sistema de pulverización y aplicación montado en tractor que utiliza cámaras multiespectrales para la pulverización localizada y las aplicaciones de dosis variable. Al comercializar la tecnología sin suscripciones ni tarifas por acre, mientras apunta a una reducción significativa del uso de productos químicos, el lanzamiento respalda un impulso más amplio hacia la aplicación guiada por cámaras y basada en datos en la protección de cultivos montada en tractores. Esto aumenta la presión competitiva sobre los ecosistemas de pulverizadores de fabricantes de equipos originales y de línea corta para combinar el hardware con flujos de trabajo de precisión prácticos y de baja fricción.
Mercado de Maquinaria de Tractores Agrícolas de los Estados Unidos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado abarca el valor de ventas de la maquinaria agrícola e implementos liderados por tractor utilizados en la agricultura de los Estados Unidos, donde la demanda de equipos está vinculada a las operaciones de cultivos y ganadería y a la actividad de campo en la granja.
Exclusiones del alcance: Se excluyen los tractores agrícolas independientes vendidos como vehículos, así como los sistemas de riego y otras infraestructuras agrícolas no relacionadas con tractores.
Descripción General de la Segmentación
- Por Tipo de Producto
- Maquinaria de Arado y Cultivo
- Arados
- Rastras
- Rotocultivadores y Cultivadoras
- Otra Maquinaria de Arado y Cultivo
- Maquinaria de Siembra
- Sembradoras de Chorrillo
- Sembradoras
- Distribuidoras
- Otra Maquinaria de Siembra
- Pulverizadores
- Maquinaria de Henificación y Forraje
- Segadoras y Acondicionadoras
- Empacadoras
- Otra Maquinaria de Henificación y Forraje
- Otros Tipos
- Maquinaria de Arado y Cultivo
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del contexto de demanda y el ciclo de reemplazo de equipos para las granjas de los Estados Unidos, lo que mantiene el modelo anclado en lo que los operadores pueden comprar de manera realista. Revisamos principalmente estadísticas públicas y series de referencia, como las publicaciones de datos del USDA, los conjuntos de datos económicos y de manufactura de la Oficina del Censo de los Estados Unidos, las estadísticas comerciales de la USITC y Aduanas para las categorías de equipos relevantes, y las series de inflación de la Oficina de Estadísticas Laborales para la normalización de precios.
Para dar forma a los supuestos que los conjuntos de datos públicos no explican completamente, también revisamos los informes anuales de las empresas y las presentaciones para inversores, los sitios web de distribuidores y asociaciones, y la cobertura de prensa de renombre sobre equipos de siembra, labranza, heno y forraje, y pulverización. Cuando es necesario, añadimos verificaciones utilizando suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y registros de importación y exportación a nivel de envío, lo que ayuda a verificar la combinación de productos y la dirección de los precios. Estas fuentes documentales son ilustrativas y no exhaustivas, y utilizamos referencias adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para probar lo que el modelo documental no puede demostrar con claridad, especialmente la utilización de equipos, los factores desencadenantes de compra y la escala de precios típica entre las clases de implementos. Hablamos con una combinación de fabricantes, distribuidores, operadores de granjas y especialistas en servicios e implementos en las principales zonas agrícolas de los Estados Unidos, y luego alineamos los supuestos con lo que fue confirmado repetidamente a lo largo de la cadena de valor.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 14% |
| Nivel intermedio: 55% | Líderes funcionales/de unidad: 29% |
| Actores menores: 14% | Gerentes: 57% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento comienza con una reconstruccin de arriba hacia abajo en la que la demanda de maquinaria de los Estados Unidos se mapea según la actividad agrícola y los patrones de reemplazo, y luego se escala utilizando indicadores públicos que se mueven con las compras de equipos. En la práctica, vinculamos el modelo a señales como la superficie sembrada y la combinación de cultivos, los ingresos agrícolas y los recibos de efectivo, el financiamiento de equipos y la dirección de las tasas de interés, la escasez de inventario en los distribuidores y la inflación de precios en maquinaria y repuestos. Dado que el mercado está orientado a los implementos, también rastreamos la estacionalidad vinculada a las ventanas de siembra y cosecha y el cambio en la adopción de implementos listos para la agricultura de precisión que pueden elevar los precios de venta promedio.
Una vez formados los totales de arriba hacia abajo, se utilizan aproximaciones selectivas de abajo hacia arriba para verificarlos, como el precio de venta promedio muestral multiplicado por la demanda estimada de unidades para grupos clave como herramientas de labranza, sembradoras y plantadoras, pulverizadoras y máquinas para heno y forraje, seguido de verificaciones con distribuidores para confirmar la combinación. Cuando los indicadores de volumen directo son escasos para una subcategoría, las brechas se manejan utilizando ratios de equipos adyacentes y retroalimentación sobre la distribución del tamaño de las granjas obtenida en las entrevistas, y luego corrigiendo los resultados de vuelta al conjunto de demanda más amplio.
Para los pronósticos, se utiliza el análisis de escenarios para que la perspectiva pueda reflejar variaciones realistas en los ingresos agrícolas, las condiciones de financiamiento y los retrasos en el reemplazo, que dan forma al ciclo de equipos de los Estados Unidos. La trayectoria final se revisa con expertos para que la progresión de precios asumida y el ritmo de adopción de los nuevos implementos sea coherente con lo que esperan compradores y distribuidores.
Ciclo de Validación y Actualización de Datos
La validación se realiza triangulando el valor de mercado modelado con señales independientes, como la dirección de los ingresos en efectivo de las granjas, los flujos comerciales de maquinaria y el movimiento de precios de equipos ajustados por inflación, y luego verificando si la demanda implícita de unidades parece plausible para los entrevistados. Si algún segmento muestra un salto anormal, se vuelven a verificar los factores impulsores y revisamos los supuestos como la estacionalidad, la combinación de productos y la normalización de precios antes de la aprobación final.
Antes de la publicación, al menos un analista adicional completa una revisión para que la lógica de cálculo, las fuentes y la aritmética sean coherentes a lo largo de la serie temporal. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales como movimientos bruscos de tasas, cambios importantes en subsidios o aranceles, o un choque de demanda visible en los mercados de cultivos clave. Justo antes de la entrega, realizamos un repaso final para que los clientes reciban la vista actualizada más reciente disponible en ese momento.
Tamaño del Mercado de Maquinaria Agrícola para Tractores de los Estados Unidos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores de mercado publicados para la maquinaria agrcola para tractores de los Estados Unidos pueden variar incluso cuando el tema parece el mismo, porque las fuentes no siempre contabilizan la misma canasta de equipos ni aplican la misma lógica de precios. Las diferencias también provienen del año utilizado para la estimación, cómo se trata la inflación y si un número pretende representar únicamente la maquinaria de implementos o un gasto de equipos más amplio.
La principal brecha proviene de si los tractores están incluidos en el total, donde Mordor Intelligence contabiliza los implementos y la maquinaria vinculados a tractores, como equipos de labranza, siembra, pulverización y heno y forraje, pero excluye las ventas de vehículos tractores independientes que pueden inflar el valor principal.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,22 mil millones de USD (2026) | |
| Catálogo de Mercado A | 13,61 mil millones de USD (2024) | La estimación se indica para un año anterior y parece utilizar una interpretación de maquinaria más amplia, que puede combinar ventas de tractores o clases de equipos adyacentes, y puede aplicar un método diferente de progresión de inflación o precio de venta promedio. |
| Boletín de la Industria B | 20,73 mil millones de USD (2024) | Esta cifra se posiciona como el valor del mercado de tractores agrícolas, que es un alcance diferente al de la maquinaria e implementos para tractores, por lo que típicamente captura los ingresos por vehículos tractores y eleva el total por encima del dimensionamiento centrado en implementos. |
La dispersión entre fuentes se explica principalmente por el alcance y el momento, ya que un mercado exclusivo de tractores y un mercado de maquinaria para tractores no son directamente comparables sin ajustar lo que se está contabilizando. Al mantener la canasta de equipos vinculada a los factores impulsores de la demanda de implementos y verificar los supuestos de precios y reemplazo con distribuidores y operadores, el total permanece rastreable a variables claras y pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de maquinaria agrícola para tractores de los Estados Unidos en 2026?
El mercado está valorado en USD 10,22 mil millones en 2026 y está proyectado para alcanzar USD 13,24 mil millones en 2031.
¿Qué categoría de producto lidera la demanda actual de equipos?
La maquinaria de siembra ocupa la posición principal, representando el 30,62% de los ingresos por tipo de producto en 2025.
¿Qué tendencia tecnológica está influyendo más rápidamente en las decisiones de compra?
Los sistemas de agricultura de precisión que incluyen guía GPS y controles de tasa variable son ahora estándar en grandes explotaciones y impulsan gran parte del ciclo de actualización.
¿Por qué los tractores eléctricos están ganando atención?
Los créditos fiscales federales y las normas estatales de eliminación gradual del diésel reducen el costo de adquisición de pequeñas unidades eléctricas, haciéndolas atractivas para las operaciones de cultivos especializados en estados como California.