
Tamaño y Cuota del Mercado de Embalaje PCR
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
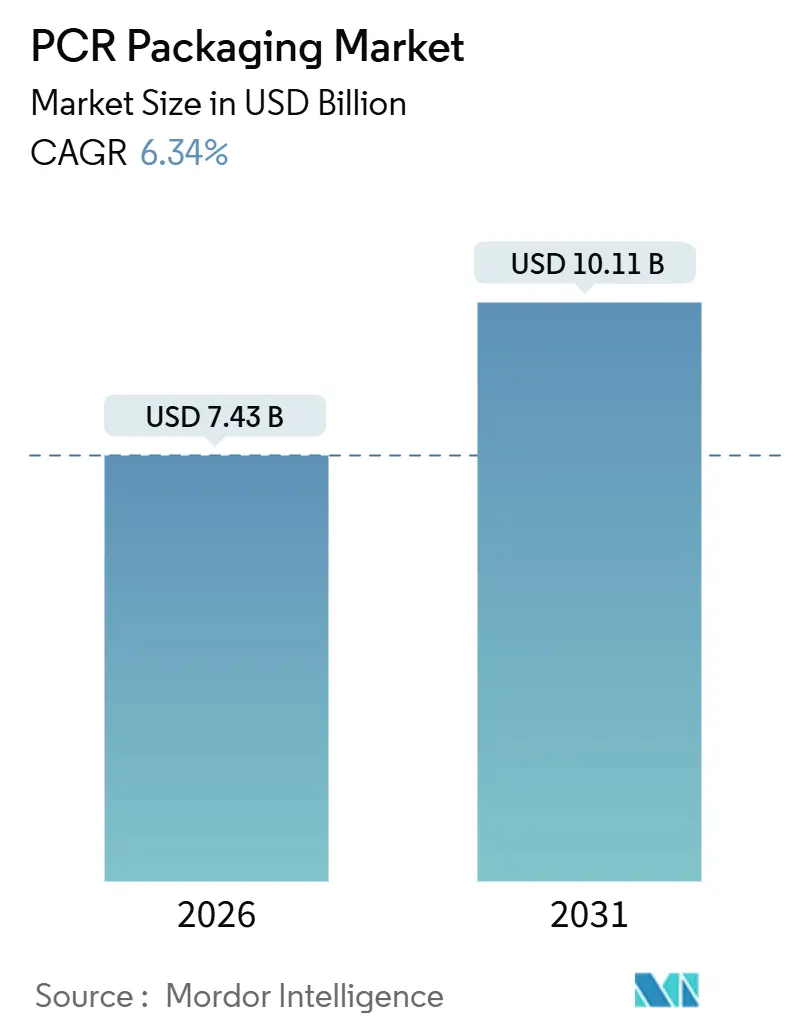
| Tamaño del Mercado (2026) | 7.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.11 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.34 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Embalaje PCR por Mordor Intelligence
El tamaño del mercado de embalaje PCR asciende a USD 7.43 mil millones en 2026 y se proyecta que alcance USD 10.11 mil millones en 2031, reflejando una CAGR del 6,34%. A lo largo de las cadenas de valor globales, los compromisos de los propietarios de marcas, los mandatos de contenido reciclado y la integración de los convertidores en la capacidad de lavado y peletizado continúan desviando la demanda de los polímeros vírgenes hacia materias primas circulares certificadas. El tereftalato de polietileno sigue siendo el material de referencia gracias a los circuitos de botella a botella y las aprobaciones para contacto con alimentos, aunque las bolsas monomaterial están escalando con mayor rapidez, dado que las marcas de cosmética y cuidado personal priorizan diseños ligeros compatibles con el reciclaje mecánico. El endurecimiento de los sistemas de responsabilidad extendida del productor (REP) en California, la Unión Europea y Japón proporciona un umbral regulatorio para la resina posconsumo, mientras que los crecientes sistemas de depósito y devolución en África atraen nuevo capital hacia la infraestructura de líneas de lavado. La consolidación entre los convertidores se acelera, creando escala de aprovisionamiento y capacidades de circuito cerrado que aseguran acuerdos de suministro a largo plazo con multinacionales de bienes de consumo de alta rotación.
Conclusiones Clave del Informe
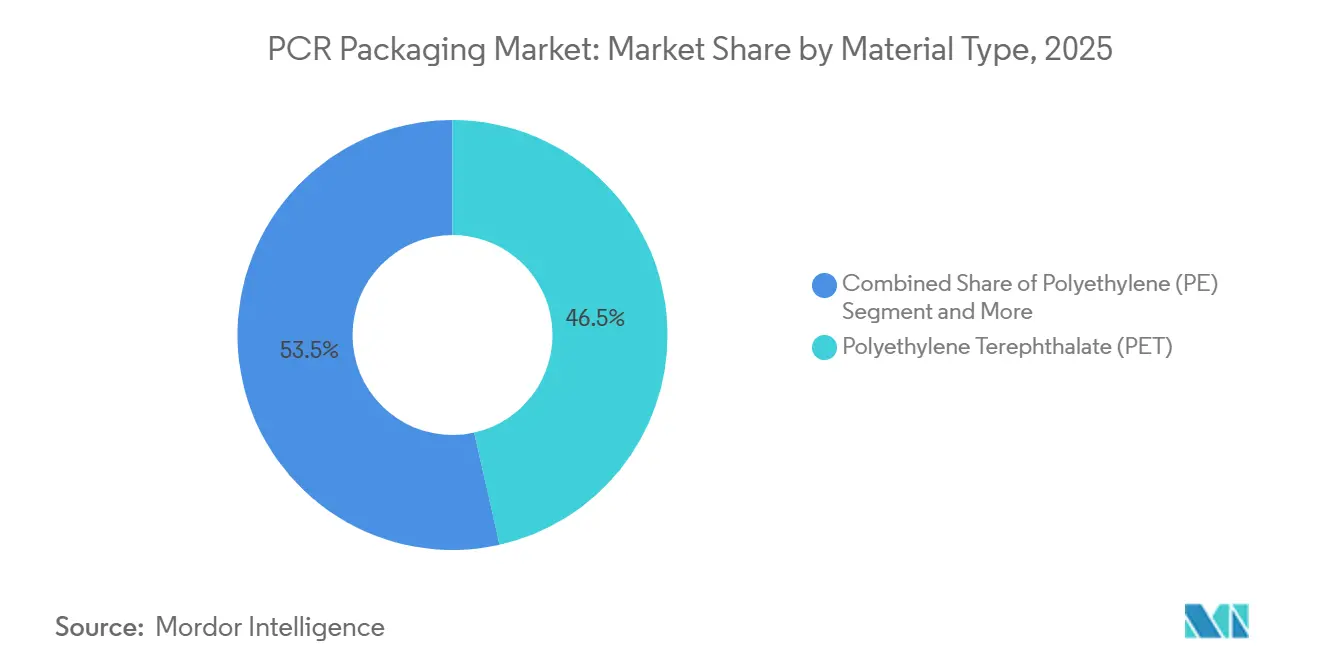
- Por tipo de material, el tereftalato de polietileno mantuvo el 46,50% de la cuota del mercado de embalaje PCR en 2025 y se prevé que se expanda a una CAGR del 10,80% hasta 2031.
- Por tipo de producto, las botellas captaron el 37,90% de los ingresos en 2025, mientras que se proyecta que las bolsas crezcan a una CAGR del 11,50% hasta 2031.
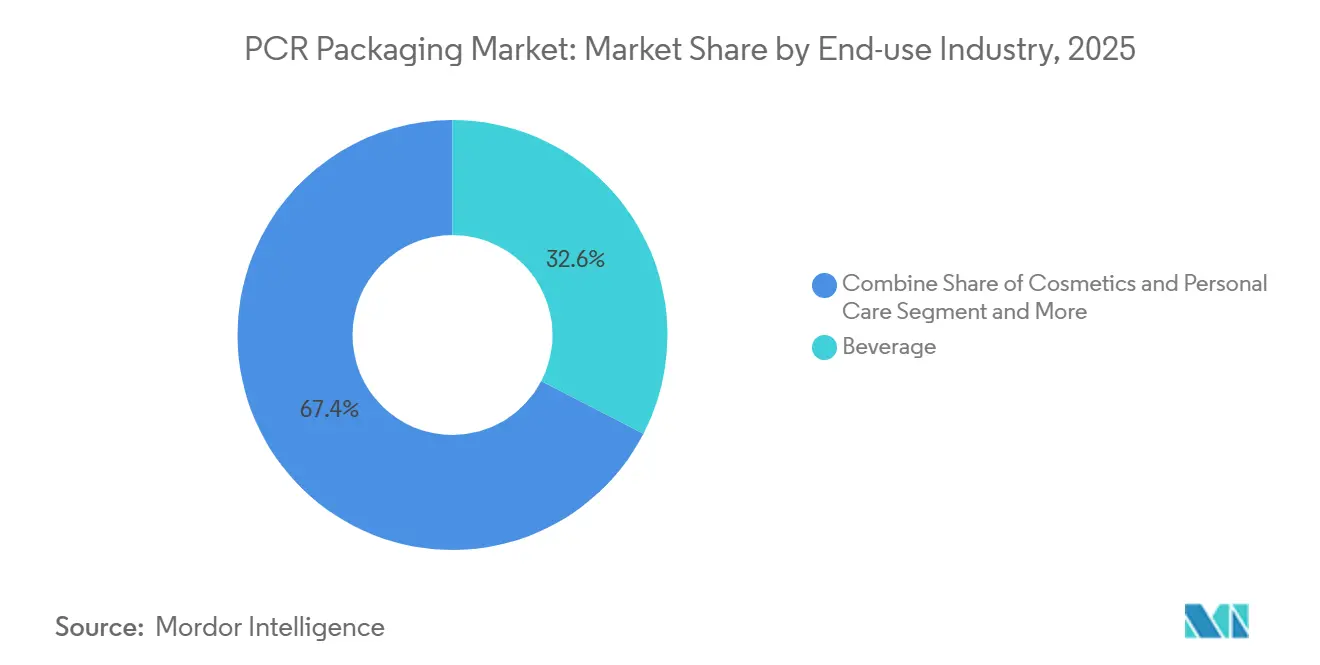
- Por industria de uso final, las aplicaciones de bebidas lideraron con una cuota del 32,60% en 2025; la cosmética y el cuidado personal avanza a una CAGR del 12,20% hasta 2031.
- Por fuente de reciclaje, la materia prima posconsumo representó el 71,45% del tamaño del mercado de embalaje PCR en 2025 y está creciendo a una CAGR del 13,40% durante el período de previsión.
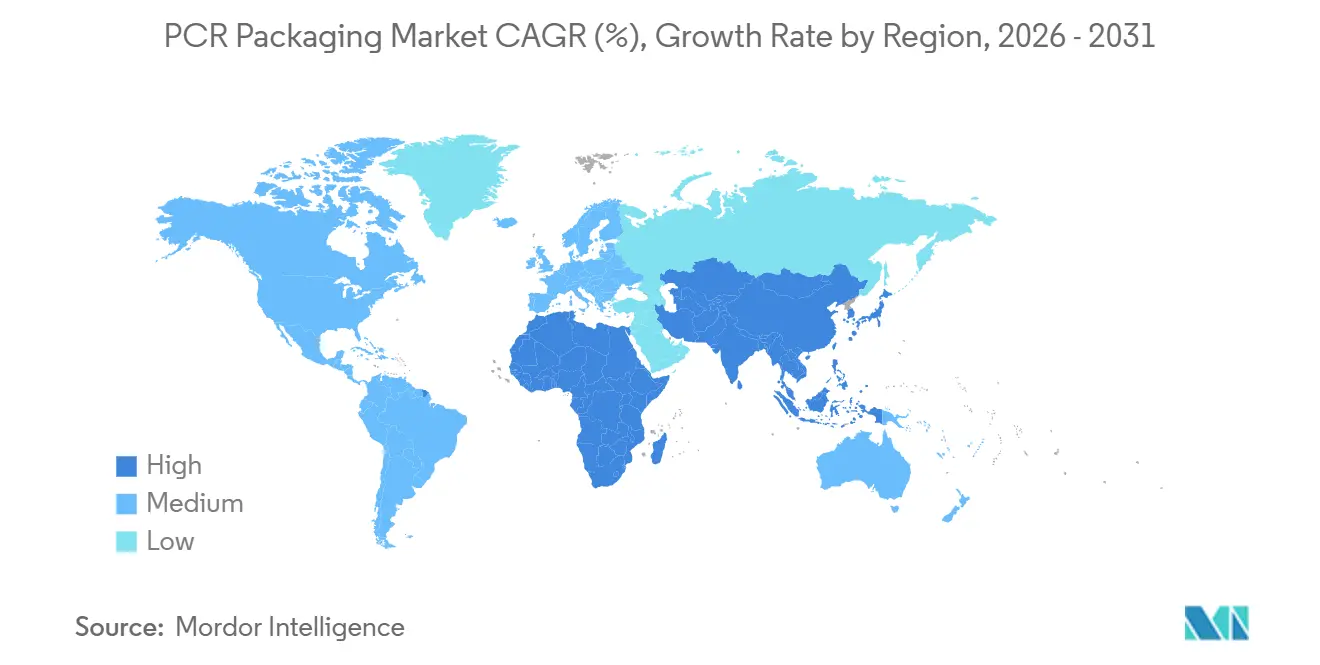
- Por geografía, Asia-Pacífico concentró el 38,50% de la demanda global en 2025, mientras que África está preparada para el crecimiento más rápido, con una CAGR del 14,10% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Los Compromisos de Contenido Reciclado de las Marcas de Bienes de Consumo de Alta Rotación Aceleran la Demanda de Volumen | +1.2% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Los Mandatos de REP Gubernamental y de Contenido Reciclado se Endurecen Tras 2025 | +1.5% | Europa, California, Japón, Corea del Sur, India, Brasil | Largo plazo (≥4 años) |
| La Mejora del Suministro Global de Resina PCR Reduce la Brecha de Precios con los Plásticos Vírgenes | +1.0% | América del Norte, Europa, Sudeste Asiático | Mediano plazo (2-4 años) |
| Los Programas de Recuperación de Marca en Circuito Cerrado Desbloquean Nuevas Reservas de Materia Prima | +0.8% | América del Norte y Europa, ciudades piloto de Asia-Pacífico | Corto plazo (≤2 años) |
| Las Tecnologías Avanzadas de Descontaminación Habilitan el PCR de Grado Alimentario | +0.7% | América del Norte, Europa, Japón, India, China | Mediano plazo (2-4 años) |
| Las Plataformas de Trazabilidad mediante Blockchain Impulsan la Confianza en el Cumplimiento Normativo | +0.4% | Global | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Los Compromisos de Contenido Reciclado de las Marcas de Bienes de Consumo de Alta Rotación Aceleran la Demanda de Volumen
Las empresas globales de bienes de consumo han fijado objetivos públicos que exigen un contenido reciclado mínimo en sus carteras de embalaje. Nestlé Purina convirtió sus latas Friskies al 100% de plástico reciclado mecánicamente en 2025, eliminando 500 toneladas métricas de material virgen anualmente [1]Amcor plc, "Informe de Sostenibilidad Ejercicio 25," AMCOR.COM. Mars Petcare Australia siguió su ejemplo con los envases Schmackos que integran resina certificada ISCC PLUS al 60%, demostrando una adopción tolerante al precio incluso en categorías de golosinas. Los contratos de suministro plurianuales derivados de estos compromisos otorgan a los convertidores la certeza de demanda necesaria para financiar nuevas líneas de extrusión y activos de descontaminación. Las marcas de bebidas y cuidado personal soportan el mayor escrutinio por parte de los consumidores, aunque las categorías de films industriales están comenzando a alinearse a medida que las emisiones de Alcance 3 se incorporan a los cuadros de mando de aprovisionamiento. El efecto global es un impulso estructural que disciplina la demanda de resina reciclada incluso cuando los precios de los polímeros vírgenes se suavizan.
Los Mandatos de REP Gubernamental y de Contenido Reciclado se Endurecen Tras 2025
Los reguladores están convirtiendo los marcos voluntarios en cuotas ejecutables. La Ley de Prevención de la Contaminación Plástica y Responsabilidad del Productor de Envases de California establece una reducción del 25% en los plásticos de un solo uso para 2032, sometiendo a los productores incumplidores a tasas por tonelada. El Reglamento actualizado de Envases y Residuos de Envases de la Unión Europea amplía los umbrales de contenido reciclado más allá de las botellas de tereftalato de polietileno para incluir films flexibles y cierres. Japón revisó sus objetivos de reciclaje en 2024, y Corea del Sur impulsa actualmente programas piloto de depósito y devolución para bolsas de polietileno. Estas políticas crean un umbral de cumplimiento: los propietarios de marcas deben asegurar resina posconsumo certificada independientemente de la diferencia de precio entre material virgen y reciclado. Los marcos de certificación como ISCC PLUS y RecyClass se han convertido consecuentemente en pasaportes de acceso al mercado para los convertidores que atienden a clientes multinacionales.
La Mejora del Suministro Global de Resina PCR Reduce la Brecha de Precios con los Plásticos Vírgenes
Las inversiones en reciclaje mecánico y los proyectos de reciclaje avanzado a escala comercial amplían el volumen de resina posconsumo de grado alimentario. ALPLA canalizará EUR 15 millones (USD 16,9 millones) anuales hacia líneas de reciclaje a partir de 2026, duplicando su capacidad de producción a 700.000 toneladas métricas para 2030. El acuerdo de Amcor con ExxonMobil le garantiza acceso al polietileno reciclado químicamente mediante el proceso Exxtend, acelerando las materias primas circulares para bolsas de uso sanitario y alimentario. A medida que los convertidores ubican las líneas de lavado junto a los activos de extrusión, los costes de transporte disminuyen y la consistencia de la calidad aumenta, comprimiendo la histórica prima de precio del 20%–30% sobre la resina virgen.
Los Programas de Recuperación de Marca en Circuito Cerrado Desbloquean Nuevas Reservas de Materia Prima
Los contenedores de recogida en puntos de venta, los sistemas de recarga y la logística inversa del comercio electrónico aseguran flujos de monopolímero que eluden la contaminación municipal. La botella de leche rellenable de Amcor, reutilizada hasta 16 veces antes de su reciclaje, subraya la sinergia entre la reutilización y los sistemas de circuito cerrado. Las empresas del sector cosmético despliegan buzones de recogida en tienda para envases vacíos, obteniendo material de alta pureza que cumple los estándares de contacto con alimentos y cosméticos. Aunque la economía favorece hoy a las categorías de alto margen, los programas piloto en restaurantes de servicio rápido sugieren que la automatización escalable de la logística inversa podría extender los beneficios del circuito cerrado a las aplicaciones de gran consumo para 2028.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Variabilidad de Calidad y Contaminación de las Resinas PCR | -0.9% | África, Asia del Sur, América Latina | Mediano plazo (2-4 años) |
| Sistemas de Recogida y Clasificación Subdesarrollados en Mercados Emergentes | -1.2% | África, Asia del Sur, Sudeste Asiático | Largo plazo (≥4 años) |
| Volatilidad del Precio de la Resina Reciclada derivada de las Fluctuaciones del Precio del Petróleo | -0.6% | Global | Corto plazo (≤2 años) |
| Fallos en Auditorías ESG Provocan Retiradas y Riesgo para el Valor de Marca | -0.5% | Global | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad de Calidad y Contaminación de las Resinas PCR
Las balas de polímeros mezclados, los residuos de adhesivos y la suciedad alimentaria degradan el flujo en fusión y el color, obligando a los convertidores a mezclar resina reciclada con materia prima virgen en proporciones del 30%–50% [2]Packaging Insights, "Amcor adopta módulo de reciclaje avanzado en su instalación del Reino Unido," PACKAGINGINSIGHTS.COM . Los clasificadores ópticos alcanzan una precisión del 98% en el tereftalato de polietileno transparente, pero tienen dificultades con los pigmentos negros y los sobres multicapa. Los lavados cáusticos en caliente eliminan las etiquetas, aunque los adhesivos residuales se manifiestan en forma de geles durante la extrusión, limitando la estética de los films. Los compuestos orgánicos volátiles causantes de olores, generados por la suciedad alimentaria, restringen el uso en embalajes de productos lácteos y panadería. Las líneas de lavado superlimp y la extrusión reactiva pueden restaurar una calidad similar a la virgen, aunque cada línea tiene un coste superior a USD 10 millones, lo que limita su adopción a grandes convertidores con materia prima asegurada.
Sistemas de Recogida y Clasificación Subdesarrollados en Mercados Emergentes
En Nigeria y Egipto, las tasas de recogida municipal se mantienen por debajo del 30%, y los depósitos informales introducen contaminación cruzada que limita la producción de balas de monopolímero. Los agregadores fragmentados de India suministran plásticos mezclados con un descuento del 15%–25% respecto a la resina virgen debido al flujo en fusión inconsistente. El sistema de depósito y devolución de Sudáfrica eleva la recuperación de tereftalato de polietileno por encima del 70%, pero el embalaje flexible permanece sin recoger debido a la insuficiente clasificación óptica. Los convertidores deben transferir tecnología y capital para líneas de lavado modulares, aunque los riesgos cambiarios y regulatorios disuaden la inversión sin offtake garantizado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipos de Material:
Dominio del PET Respaldado por la Infraestructura de Reciclaje de BotellasEl tereftalato de polietileno representó el 46,50% de la cuota del mercado de embalaje PCR en 2025. Los sólidos circuitos de botella a botella, las aprobaciones de la FDA y la EFSA, y los compromisos de las marcas impulsan conjuntamente una CAGR prevista del 10,80% hasta 2031. La expansión de 15.000 toneladas métricas de Klöckner Pentaplast respalda los films de blíster kpNext y las bandejas kp Elite fabricadas con hasta el 100% de contenido reciclado. El polietileno ocupa el segundo lugar en films industriales y agrícolas, aunque enfrenta obstáculos sensoriales en formatos de contacto con alimentos a pesar de los avances en destilación al vacío. El polipropileno gana terreno en el envasado en caliente y en retorta mediante bolsas de retorta monomaterial como el Blueloop PP Retort de Huhtamäki, aunque la limitada infraestructura de reciclaje infla las primas de precio. El cloruro de polivinilo y el poliestireno juntos se mantienen por debajo del 10%, restringidos por regulaciones adversas y limitadas vías de fin de vida útil.
Las tendencias de diseño monomaterial atraviesan todos los polímeros, impulsando la inversión en líneas de coextrusión que eliminan el papel de aluminio y las capas de etileno-vinil-alcohol. Los recubrimientos de barrera avanzados permiten ahora que las bolsas de polietileno y polipropileno cumplan los objetivos de transmisión de oxígeno sin laminados multicapa, ampliando el alcance abordable para soluciones de alto contenido reciclado. A medida que los reguladores elevan los umbrales de contenido reciclado, estos materiales necesitarán innovaciones en descontaminación para igualar las establecidas vías de grado alimentario del tereftalato de polietileno.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto:
Las Botellas Lideran, las Bolsas Surgen con la Innovación MonomaterialLas botellas mantuvieron una contribución de ingresos del 37,90% en 2025, impulsadas por los sistemas de depósito y devolución que aseguran materia prima de alta calidad y permiten múltiples ciclos en circuito cerrado. Las bandejas siguen siendo fundamentales para las aplicaciones de carne y platos preparados, con Amcor y Klöckner Pentaplast ampliando los termoformados de tereftalato de polietileno reciclado transparente que satisfacen las necesidades de envasado en atmósfera modificada. El crecimiento más destacado, sin embargo, proviene de las bolsas, proyectadas a una CAGR del 11,50% hasta 2031. La bolsa de polietileno Blueloop de Huhtamäki reemplaza las estructuras multicapa, reduciendo la huella de carbono en un 73% y manteniendo la reciclabilidad mecánica.
Las inversiones de los convertidores respaldan este cambio. La línea de film de polietileno biorientado de USD 60 millones de TC Transcontinental en Carolina del Sur ofrece reciclabilidad sin sacrificar la eficiencia de formado-llenado-sellado. Los tapones, cierres y envases tipo almeja completan la cartera, con los formatos de fibra moldeada comenzando a desplazar la espuma de poliestireno en los canales de comida para llevar.
Por Industria de Uso Final:
Las Bebidas Lideran, la Cosmética se Acelera por el Posicionamiento de PrestigioLas marcas de bebidas consumieron el 32,60% del tamaño del mercado de embalaje PCR en 2025, aprovechando las declaraciones claras de contenido reciclado en el envase que resuenan entre los consumidores. Los circuitos cerrados de tereftalato de polietileno proporcionan altos rendimientos de recogida, lo que permite a los envasadores de refrescos, agua y zumos cumplir los objetivos de contenido reciclado del 25%–50%. La cosmética y el cuidado personal representan la escalada más rápida, registrando una CAGR del 12,20% hasta 2031. La bomba de fragancia Color Code PCR de Aptar integra hasta el 67% de resina posconsumo y reduce las emisiones de dióxido de carbono de producción en un 39%. La bomba Otrivin de Haleon, que incorpora un 60% de material circular, apuesta por la materia prima de base biológica para satisfacer las hojas de ruta de sostenibilidad de las marcas.
Las bandejas para alimentos, los films de panadería y los envases de platos preparados absorben una cuota sólida, ayudados por módulos de reciclaje avanzado como el sistema Enval de Greenback instalado en el centro de Amcor en Heanor. La adopción en el sector sanitario es rezagada, pero aumenta de forma constante a medida que los reguladores clarifican las vías de contenido posconsumo para los componentes sin contacto directo. Los films industriales siguen siendo sensibles al coste, respondiendo de forma aguda a las fluctuaciones de precio de la resina virgen vinculadas al precio del crudo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Reciclaje:
El Posconsumo Domina, Impulsado por los Mandatos RegulatoriosLos flujos posconsumo suministraron el 71,45% de la demanda global en 2025 y están creciendo a una CAGR del 13,40%. Solo Amcor consumió 218.000 toneladas métricas de resina posconsumo en el ejercicio fiscal 2025, equivalente al 10% de su procesamiento total de plástico. La expansión de los sistemas de depósito y devolución, la cadena de custodia habilitada por blockchain y las líneas de lavado superlimpias sustentan este avance. El material de desecho posindustrial, con un 28,55%, sigue siendo valioso para la reutilización en planta, aunque carece de crédito regulatorio, lo que limita su peso estratégico en los indicadores de sostenibilidad de las marcas. Se espera que el aumento de los objetivos de REP en los mercados emergentes incline aún más la balanza hacia los insumos posconsumo para 2031.
Análisis Geográfico
Mercado de Envases PCR de Asia-Pacífico
Asia-Pacífico se mantuvo como el mayor centro regional, con una participación del 38,50% en 2025. Las normas actualizadas de residuos de envases de China y las consolidadas redes de reciclaje de botellas de Japón garantizan un suministro constante de resina apta para uso alimentario. Los agregadores informales de India cubren las brechas de volumen, aunque la calidad inconsistente limita las aplicaciones en productos lácteos y comidas preparadas. Australia y Nueva Zelanda logran una recuperación de botellas de tereftalato de polietileno superior al 80% gracias a las leyes de depósito por envase, lo que proporciona a los transformadores una materia prima confiable.
Mercado de Envases PCR de África
África registrará una CAGR del 14,10%, la más alta a nivel mundial. El sistema de depósito y retorno de Sudáfrica asegura una recuperación de tereftalato de polietileno superior al 70%, lo que atrae inversiones de transformadores en capacidad de líneas de lavado. Nigeria y Egipto implementan clasificadores ópticos a través de asociaciones público-privadas, mejorando la pureza de los fardos y permitiendo la producción de polietileno reciclado mecánicamente apto para envases de cuidado personal. Las brechas de infraestructura persisten para las películas flexibles, aunque las líneas de lavado modulares piloto señalan un avance significativo.
Mercado de Envases PCR de América del Norte y Europa
América del Norte se beneficia de la ley de responsabilidad extendida del productor de California y de una infraestructura de reciclaje de tereftalato de polietileno bien consolidada. Los formatos flexibles siguen siendo insuficientemente recolectados, pero inversiones como los centros de reciclaje de películas plásticas de Novolex incrementan la oferta. México gana relevancia a medida que las marcas localizan sus cadenas de suministro, aunque las tasas de recolección se mantienen por debajo del 40%. Europa sostiene una demanda sólida a través del Reglamento de Envases y Residuos de Envases, con Alemania, Francia, Italia, España y el Reino Unido ofreciendo una cobertura integral de recogida en acera y sistemas de depósito y retorno, así como umbrales estrictos de contenido reciclado.

Panorama regulatorio
La regulación está codificando cada vez más las obligaciones de contenido reciclado, trazabilidad y responsabilidad extendida del productor (EPR), que afectan las especificaciones de embalaje PCR y las decisiones de compra. En la Unión Europea, el Reglamento sobre Envases y Residuos de Envases (PPWR, UE 2025/40) entró en vigor el 11 de febrero de 2025 y se aplica de forma general a partir del 12 de agosto de 2026. Introduce requisitos como una Declaración de Conformidad del embalaje y restricciones sobre sustancias preocupantes, incluidos los PFAS en embalajes en contacto con alimentos, que condicionan la selección de materiales y las decisiones de descontaminación.
Fuera de la UE, la presión regulatoria sigue siendo multicapa y específica por región, con mandatos de contenido reciclado y programas de EPR en expansión a nivel estatal en los Estados Unidos, incluida actividad en California y Nueva Jersey en materia de contenido reciclado, además de legislación de EPR en Colorado y Minnesota. Para segmentos regulados como el embalaje farmacéutico y de venta libre (OTC), la alineación con el PPWR a partir del 12 de agosto de 2026 añade carga de cumplimiento sobre los controles ya establecidos. Esta dinámica está aumentando la demanda de programas certificados de cadena de custodia, como ISCC PLUS y RecyClass, ya que el acceso al mercado para el embalaje en estantes regulados depende de la documentación correspondiente.
Análisis de la cadena de valor
La cadena de valor del embalaje PCR abarca desde la recolección postconsumo (sistemas municipales, sistemas de depósito y devolución, recogida por minoristas) hasta la agregación y clasificación (centros de recuperación de materiales y clasificación especializada de películas o bolsas), el lavado y preparación de escamas, la peletización y compounding (incluida la mezcla de PCR y paquetes de aditivos), la conversión en formatos de embalaje rígido y flexible, y el llenado y distribución por parte de los propietarios de marcas. La principal tendencia operativa es la integración vertical y horizontal para estabilizar la calidad y el suministro, con convertidores y proveedores de embalaje que añaden o se asocian con líneas de lavado, capacidad de peletización y sistemas de mezcla controlada para reducir la variabilidad y cumplir con los requisitos de marca y regulatorios.
La colaboración y la digitalización también se están integrando en toda la cadena. Programas como CalFFlex, con sede en California, que ofrecerá un plan de referencia para el reciclaje de películas y embalajes flexibles para abril de 2026, muestran cómo el diseño para el reciclaje con múltiples partes interesadas, la recolección y la alineación con los mercados finales pueden ampliar los volúmenes de PCR flexible, mientras que modelos industriales de circuito cerrado como Recover Syst-M de Mauser Packaging Solutions apuntan a corrientes de retorno de mayor pureza. A nivel de planta, la clasificación asistida por IA y robótica, junto con herramientas de trazabilidad digital a nivel de lote, se utilizan para mejorar el rendimiento, documentar la cadena de custodia y acotar las investigaciones de causa raíz cuando los lotes de PCR presentan desviaciones en color, olor o propiedades de fusión.
Panorama Competitivo
La competencia está moderadamente fragmentada: los 20 principales convertidores controlan el 55% de la capacidad global. Sin embargo, la consolidación se está acelerando. La adquisición de Pactiv Evergreen por parte de Novolex por USD 6.700 millones en abril de 2025 fusionó más de 250 marcas e integró dos centros de reciclaje de film plástico, aprovechando la escala de aprovisionamiento y la diversidad de sustratos [3]Fuente: Newswire, "Novolex y Pactiv Evergreen Completan la Combinación," NEWSWIRE.CA. La adquisición pendiente de TC Transcontinental Packaging por parte de ProAmpac por USD 1.510 millones, prevista para cerrar en el primer trimestre de 2026, añade capacidad en productos lácteos, carne, médicos y farmacéuticos en cuatro continentes.
Los temas estratégicos se centran en la integración hacia atrás en la materia prima y la integración hacia adelante en las alianzas con las marcas. Amcor opera instalaciones CleanStream y alberga los módulos de reciclaje avanzado Enval de Greenback, vinculando el suministro de contenido reciclado a los activos del convertidor. Las plataformas de trazabilidad mediante blockchain documentan la cadena de custodia, reduciendo el riesgo de auditorías ESG. Los convertidores más pequeños que carecen de materia prima certificada o de líneas avanzadas de descontaminación enfrentan el desplazamiento a medida que las marcas multinacionales endurecen los criterios de proveedores. La oportunidad de espacio en blanco reside en el embalaje flexible de alta barrera: los convertidores que dominen las líneas de lavado superlimpias y la extrusión reactiva capturarán margen a medida que los propietarios de marcas amplíen los objetivos de contenido reciclado más allá de los envases rígidos.
Líderes de la Industria del Embalaje PCR
Amcor plc
ALPLA Group
Plastipak
Mondi plc
Sonoco Products Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases PCR
- Amcor plc
- ALPLA Group
- Mondi plc
- Sonoco Products Co.
- Transcontinental Inc.
- ePac Holdings
- Sealed Air Corporation
- Plastipak
- Huhtamaki Oyj
- Klockner Pentaplast
- Spectra Packaging
- IDEALPAK
- Genpak LLC
- PakTech
- Pactiv Evergreen
- Greiner Packaging
- AptarGroup
- Gerresheimer AG
- Logoplaste
- Consolidated Container Co.

Oportunidades de mercado y perspectivas futuras
El conjunto de oportunidades a corto plazo se concentra en el PCR de calidad conforme para embalajes flexibles y aplicaciones de alta especificación, donde la trazabilidad, la calidad consistente y el contenido reciclado documentado actúan cada vez más como criterios de compra. La aplicación general del PPWR a partir del 12 de agosto de 2026 eleva la importancia de la conformidad documentada y las restricciones de sustancias para los embalajes vendidos en la UE, lo que crea espacio para proveedores que combinan estructuras aptas para reciclaje con PCR certificado y una sólida cadena de custodia. La ejecución de grandes convertidores ya es visible, incluido Amcor, que consumió 218.000 toneladas métricas de resina postconsumo en el año fiscal 2025 (10% de su volumen de plástico) y continúa invirtiendo en capacidades relacionadas con PCR, como la habilitación de mezcla de PCR en su planta de Nicholasville, Kentucky, lo que indica plataformas repetibles que pueden escalarse a través de programas de clientes.
Las vías avanzadas y digitalmente habilitadas de materia prima también amplían los carriles direccionables para PCR de grado alimentario y de alto rendimiento, donde las rutas mecánicas enfrentan contaminación y desviación de especificaciones. En julio de 2026, INEOS y Recuro anunciaron trabajos para una instalación de reciclaje avanzado en el sitio de INEOS Inovyns en Bamble, Noruega, con el objetivo de convertir 33.000 toneladas anuales de plásticos al final de su vida útil en materia prima para embalajes de alto rendimiento, mientras que herramientas como la plataforma de trazabilidad digital de RESYCURE GmbH, lanzada en julio de 2026, están diseñadas para reducir la variabilidad entre lotes al rastrear datos desde los pellets hasta los envases terminados. A medida que los compradores pasan de las compras al contado a asociaciones de suministro a más largo plazo con previsión compartida y especificaciones de calidad, los convertidores y recicladores con trazabilidad auditable, conocimiento en descontaminación y acceso a materias primas regionales obtienen una base más clara para monetizar grados de PCR premium en nichos de bebidas, cuidado personal y embalajes regulados.
Recent Industry Developments in Mercado de Envases PCR
- Junio de 2026: Amcor obtuvo la Certificación de Trazabilidad de Plásticos Reciclados de RecyClass (EN15343) para productos flexibles fabricados en instalaciones del Reino Unido, en apoyo a los cambios en el Plastic Packaging Tax del Reino Unido. La certificación refuerza la integridad de la cadena de suministro para los objetivos de contenido reciclado y mejora el cumplimiento en las operaciones del Reino Unido.
- Marzo de 2026: Amcor obtuvo la certificación de la ONU para contenedores industriales de 5,5 y 5,8 litros con un 50% de PCR para mercancías peligrosas (Pamplona, España). La certificación refuerza las ofertas de grado PCR premium para aplicaciones de embalaje reguladas y amplía el acceso a mercados que exigen contenido reciclado.
- Marzo de 2026: Plastipak destacó cinco instalaciones de reciclaje a nivel mundial que convierten material postconsumo en PCR de alta calidad para cumplir con los objetivos de contenido reciclado. La red amplía el suministro de contenido reciclado y respalda los objetivos exigidos por las marcas en distintas regiones.


Mercado de Envases PCR Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los productos de embalaje elaborados con plásticos reciclados postconsumo (PCR), donde la demanda está impulsada por los requisitos de marca, las regulaciones y la disponibilidad de resina reciclada que puede convertirse en envases.
Exclusiones del alcance: se excluyen el papel y los embalajes metálicos reciclados, y también se excluyen los sistemas de reutilización en los que no se produce ningún embalaje nuevo (como los modelos exclusivamente de recarga).
Descripción general de la segmentación
- Por Tipos de Material
- Tereftalato de Polietileno (PET)
- Polietileno (PE)
- Cloruro de Polivinilo (PVC)
- Polipropileno (PP)
- Poliestireno (PS)
- Otros Tipos de Material
- Por Tipo de Producto
- Botellas
- Bandejas
- Bolsas
- Otros Tipos de Producto
- Por Industria de Uso Final
- Alimentación
- Bebidas
- Sanidad
- Cosmética y Cuidado Personal
- Industrial
- Otras Industrias de Uso Final
- Por Fuente de Reciclaje
- Posconsumo
- Posindustrial
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con fuentes públicas y oficiales para comprender la base de oferta y demanda de plásticos reciclados utilizados en embalajes. Las entradas típicas incluyen estadísticas de plásticos y embalajes de fuentes como la OCDE y el PNUMA, publicaciones sobre reciclaje y economía circular de la Comisión Europea, y conjuntos de datos nacionales de agencias como la EPA de EE. UU., junto con datos de aduanas y comercio cuando resultan relevantes para los flujos de resina y embalaje.
También revisamos informes anuales de empresas, divulgaciones de sostenibilidad y presentaciones a inversores para mapear los compromisos con PCR, las ampliaciones de capacidad y los patrones de compra, y luego utilizamos actualizaciones de prensa confiable y de asociaciones sectoriales para seguir las normas de contenido reciclado y los movimientos de EPR. Se utilizó de forma selectiva una suscripción de pago para datos financieros y noticias de empresas con el fin de verificar cronologías y escalas, y se consultaron bases de datos de patentes cuando las afirmaciones sobre PCR apto para contacto con alimentos y mejoras de procesamiento requerían contexto adicional. Estos ejemplos son solo ilustrativos, y se revisaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para validar cómo se especifica y compra el PCR en las cadenas de valor de embalaje, y para cubrir vacíos que las fuentes documentales no muestran con claridad, como los niveles efectivos de contenido de PCR por aplicación. Hablamos con participantes de la cadena de suministro de resina, el reciclaje y la conversión de embalajes, y luego verificamos los supuestos con actores de compras y sostenibilidad en las principales industrias de uso final en APAC, EMEA y América.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 13% | APAC: 49% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | EMEA: 29% |
| Actores más pequeños: 14% | Gerentes: 52% | América: 22% |
Dimensionamiento y previsión del mercado
El mercado se modeló mediante un enfoque descendente (top-down), en el que la disponibilidad de resina reciclada, la producción de reciclaje y los pools de demanda de embalaje se reconstruyen por región, y luego se filtran a través de tasas estimadas de adopción de PCR en el embalaje. Para mantener los totales realistas, corroboramos los resultados con verificaciones ascendentes selectivas, como volúmenes muestreados a nivel de aplicación multiplicados por los rangos de precios observados, junto con conversaciones de canal sobre lo que efectivamente se está contratando frente a lo que solo se ha anunciado.
Los principales insumos que moldearon el modelo incluyeron los mandatos de contenido reciclado y sus fechas de vigencia, los objetivos de PCR de los propietarios de marcas por formato de embalaje, las tasas de recolección y clasificación del reciclaje mecánico, las limitaciones de aprobación para contacto con alimentos que afectan la resina utilizable, y las primas de precio del PCR frente a las resinas virgen que pueden ralentizar o acelerar la adopción. Cuando faltaban datos a nivel de país o formato, aplicamos indicadores proxy, como las tendencias de producción de bienes empaquetados y los cambios en el rendimiento del reciclaje, y luego los corregimos tras la retroalimentación de las entrevistas. Para la previsión, se utilizó un análisis de escenarios para reflejar distintas velocidades de aplicación de la regulación y de expansión de capacidad, y la trayectoria final se eligió tras alinearla con las opiniones de consenso de los encuestados primarios sobre la escasez de oferta y la dirección esperada de los precios.
Validación de datos y ciclo de actualización
La validación se realizó comparando los resultados del modelo con señales independientes, incluidas las tendencias de producción de reciclaje, las ampliaciones de capacidad anunciadas y los cambios en las normas de contenido reciclado que deberían modificar el comportamiento de compra. Cuando surgieron variaciones importantes, se revisaron los supuestos, seguidos de llamadas adicionales para confirmar si la brecha provenía de cuestiones de tiempo, precios o interpretación del alcance.
Antes de finalizar las cifras, el trabajo pasa por una revisión interna en varias etapas para que la lógica, los insumos y la aritmética sean coherentes entre regiones y aplicaciones. El estudio se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos relevantes, como cambios regulatorios importantes o nueva capacidad de reciclaje que puedan alterar la disponibilidad de PCR. Justo antes de la entrega, se realiza una última revisión para que los clientes reciban la visión más actual basada en las señales públicas más recientes y la retroalimentación de las entrevistas.
Tamaño del mercado de embalaje PCR de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para el embalaje PCR a menudo difieren porque cada editor traza de manera distinta el límite de lo que califica como valor de embalaje PCR, y también utilizan diferentes años base y supuestos de precios. Las diferencias más comunes se observan en si la estimación sigue el valor de conversión del embalaje frente al valor de la resina, y en la rapidez con la que se asume que aumentará la penetración del PCR en usos de contacto con alimentos y de salud.
La principal brecha proviene del alcance y el tratamiento de precios, donde Mordor Intelligence contabiliza el embalaje PCR con base en los resultados de embalaje vinculados a la demanda de uso final y luego aplica una lógica de precios actualizada para las primas de PCR, en lugar de utilizar un único precio de resina combinado para todos los formatos. Otras estimaciones pueden incluir plásticos reciclados adyacentes no utilizados en embalajes, basarse en declaraciones de compromiso anteriores sin verificar la viabilidad de conversión, o aplicar tasas de penetración agresivas que no se alinean con el rendimiento del reciclaje y las restricciones de aprobación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 7.43 B (2026) | |
| Publicación Comercial A | USD 12.40 B (2026) | A menudo refleja el valor de la resina PCR y un espectro más amplio de plásticos reciclados utilizados en aplicaciones relacionadas con el embalaje, lo que puede elevar los totales, y puede aplicar un precio promedio único sin separar el PCR apto para contacto con alimentos, de mayor precio. |
| Comentario Sectorial B | USD 6.10 B (2026) | Tiende a mantenerse conservador al asumir una adopción más lenta del PCR en formatos flexibles y al excluir mercados donde la infraestructura de recolección y clasificación aún está en fase de expansión, lo que reduce la captación de demanda a corto plazo. |
En todo el cuadro, la dispersión se explica principalmente por lo que se contabiliza como valor y por la rapidez con la que se asume que escalará el contenido de PCR en aplicaciones reguladas y de alta especificación. Al mantener el modelo vinculado a pools de demanda observables, plazos de política aplicables y restricciones prácticas de suministro, la cifra final de mercado sigue siendo trazable a variables claras y pasos de dimensionamiento repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de embalaje PCR en 2026?
El mercado de embalaje PCR está valorado en USD 7.430 millones en 2026 y se prevé que alcance USD 10.110 millones en 2031.
¿Qué material tiene la mayor cuota en el embalaje de base PCR?
El tereftalato de polietileno lidera con una cuota del 46,50% en 2025 debido al maduro reciclaje de botella a botella y las aprobaciones para contacto con alimentos.
¿Qué región se espera que crezca más rápido hasta 2031?
Se proyecta que África registre una CAGR del 14,10%, impulsada por los sistemas de depósito y devolución y las nuevas inversiones en líneas de lavado.
¿Por qué las bolsas están ganando terreno en el embalaje reciclado?
El diseño monomaterial, los formatos ligeros y la demanda del sector cosmético impulsan las bolsas a una CAGR del 11,50%, superando a los formatos rígidos.
Última actualización de la página el:



