
Tamaño y Participación del Mercado de Equipos de Elevación de Pacientes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.76 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.73 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Elevación de Pacientes por Mordor Intelligence
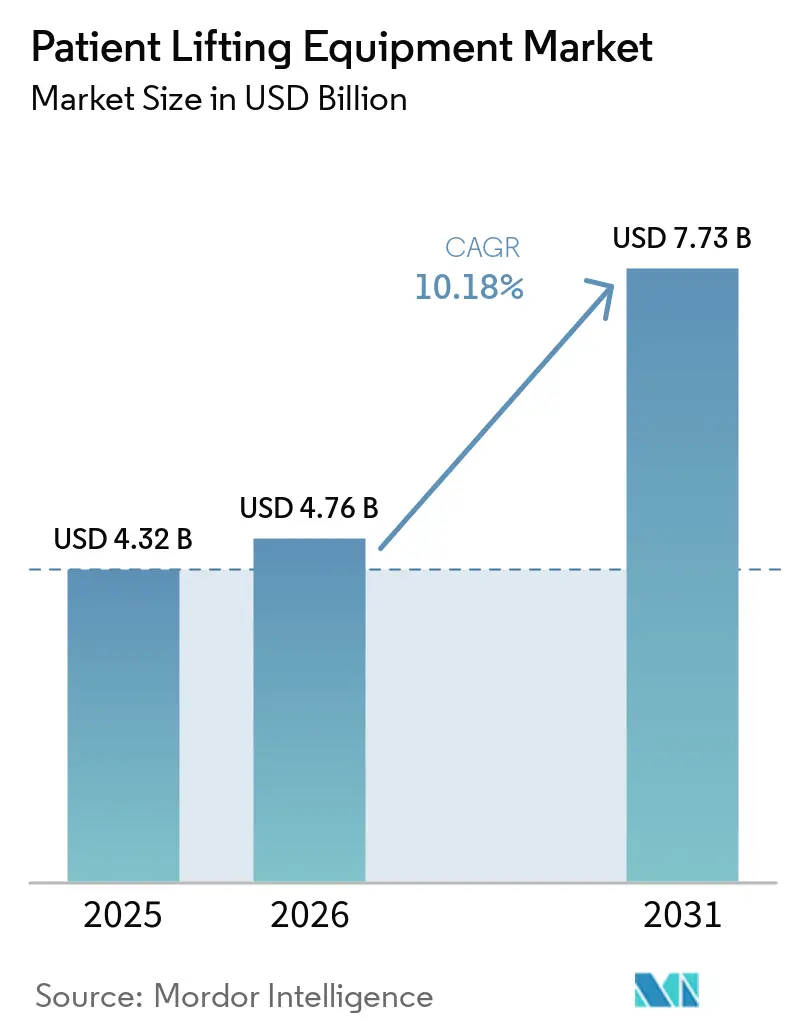
El tamaño del Mercado de Equipos de Elevación de Pacientes fue valorado en USD 4,32 mil millones en 2025 y se estima que crecerá desde USD 4,76 mil millones en 2026 hasta alcanzar USD 7,73 mil millones en 2031, a una CAGR del 10,18% durante el período de previsión (2026-2031).
La expansión refleja mandatos generalizados de cero levantamiento manual, rápidas actualizaciones tecnológicas y el envejecimiento demográfico que, en conjunto, reconfiguran la prestación de atención aguda y de larga duración. Las inversiones de capital se orientan hacia dispositivos motorizados y preparados para IoT que reducen las tasas de lesiones de los cuidadores, se alinean con los protocolos de control de infecciones y se integran con los registros digitales. Asia-Pacífico registra la aceleración regional más rápida a medida que convergen la construcción de hospitales, los incentivos a la fabricación nacional y las necesidades de atención bariátrica. Al mismo tiempo, los modelos de alquiler y de "equipo como servicio" amplían el acceso para compradores sensibles al coste, especialmente en entornos domiciliarios. La intensidad competitiva aumenta a medida que los actores globales consolidados absorben a especialistas, despliegan plataformas de sensores inteligentes y agrupan servicios posventa para asegurar contratos plurianuales.
Conclusiones Clave del Informe
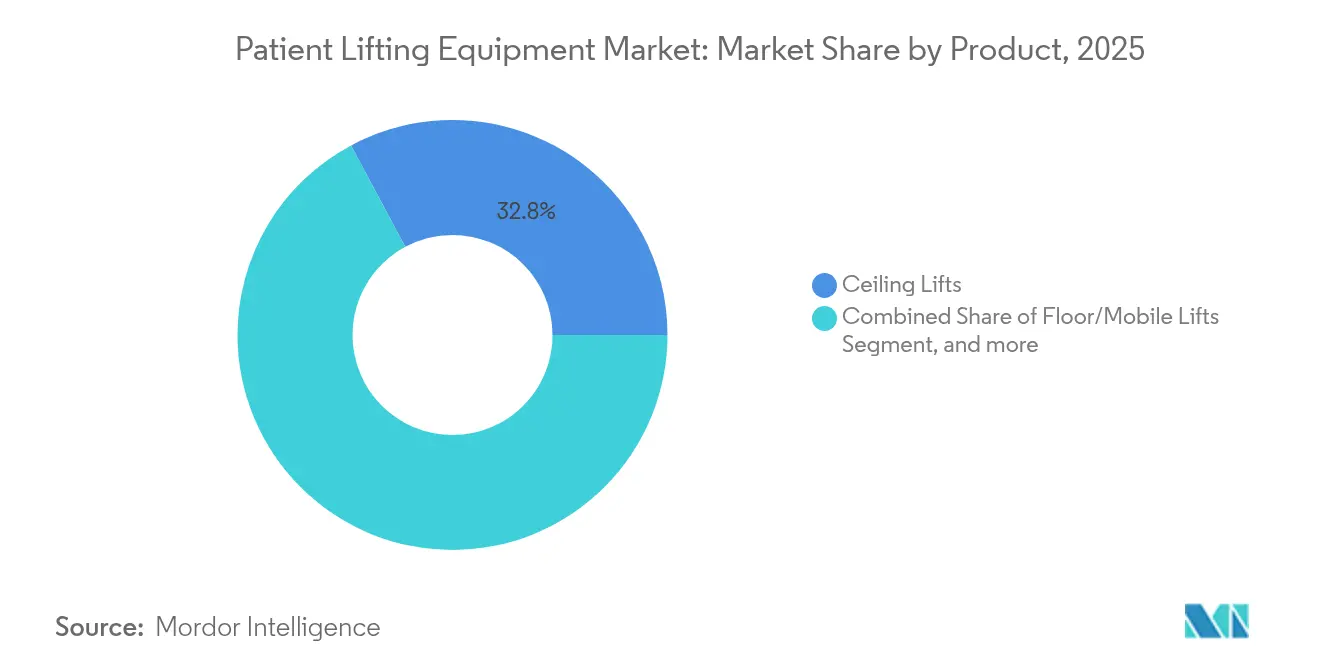
- Por categoría de producto, los elevadores de techo captaron el 32,82% de la participación en ingresos del mercado de equipos de elevación de pacientes en 2025, mientras que se proyecta que los elevadores de escaleras y plataformas para sillas de ruedas se expandirán a una CAGR del 14,55% hasta 2031.
- Por mecanismo, los sistemas motorizados mantuvieron el 79,53% de la participación del mercado de equipos de elevación de pacientes en 2025 y se prevé que aumenten a una CAGR del 13,21% hasta 2031.
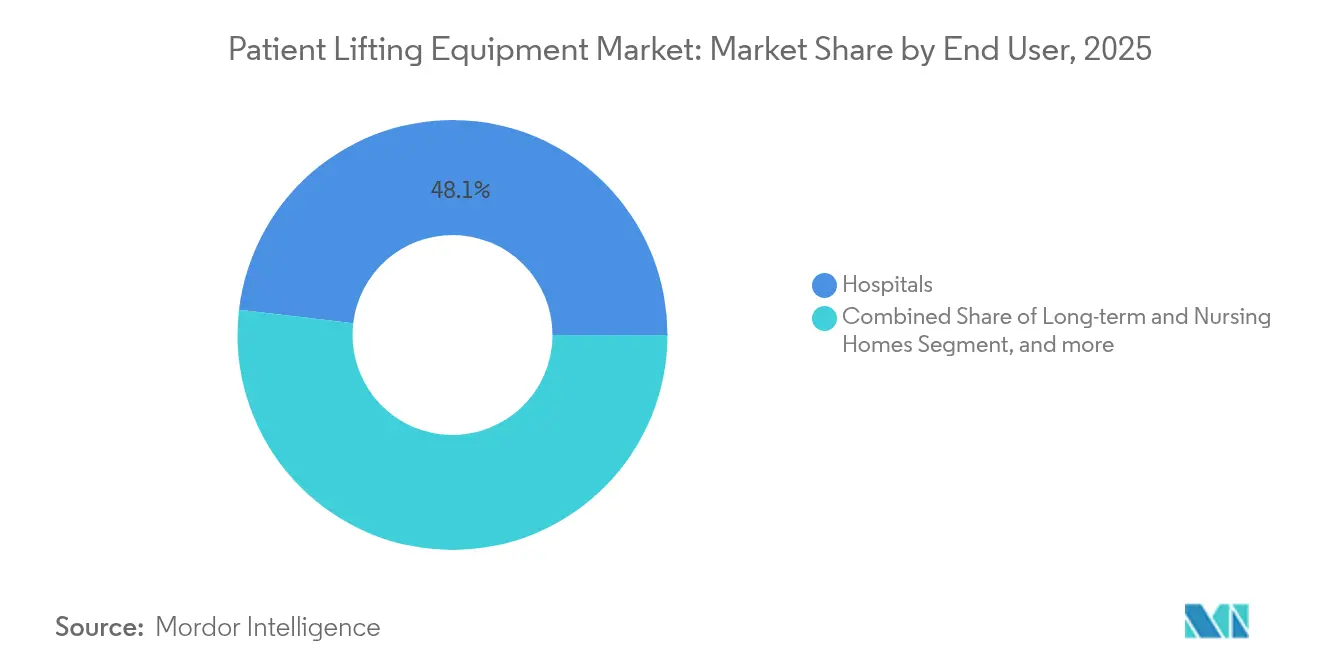
- Por usuario final, los hospitales representaron el 48,12% del tamaño del mercado de equipos de elevación de pacientes en 2025, mientras que los entornos de atención domiciliaria avanzan a una CAGR del 17,21% durante 2026-2031.
- Por geografía, América del Norte lideró con una participación del 38,52% en 2025; Asia-Pacífico está previsto que registre la CAGR más rápida del 15,29% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Población Geriátrica y Bariátrica | +2.8% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Regulaciones Obligatorias de "Manejo Seguro de Pacientes" | +2.1% | América del Norte y UE liderando, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Aumento de la Atención de Larga Duración en el Hogar | +1.9% | Global, acelerado en mercados desarrollados | Mediano plazo (2-4 años) |
| Cambio Tecnológico hacia Elevadores Motorizados y con IoT | +1.6% | América del Norte y Europa en adopción temprana, APAC siguiendo | Largo plazo (≥ 4 años) |
| Políticas de "Cero Levantamiento Manual" en Hospitales para Reducir Reclamaciones por TME del Personal | +1.4% | Principalmente América del Norte, expandiéndose globalmente | Corto plazo (≤ 2 años) |
| Modelos de Negocio Emergentes de Alquiler y Equipo como Servicio | +0.9% | América del Norte y Europa, emergiendo en APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Población Geriátrica y Bariátrica
Para 2050, Estados Unidos contará con más de 88 millones de adultos mayores que requieren asistencia a largo plazo, con el crecimiento más rápido entre los mayores de 85 años. La prevalencia de la obesidad agrava las limitaciones de movilidad, impulsando la demanda de dispositivos con capacidad bariátrica, como el Citadel Plus de Arjo, que soporta hasta 454 kg.[1]Arjo, "Ficha de Producto del Sistema de Atención Bariátrica Citadel Plus," arjo.com El manejo manual causa actualmente el 52% de las lesiones de espalda de los cuidadores, por lo que los hospitales tratan los sistemas de elevación como infraestructura de seguridad esencial en lugar de capital discrecional. La longevidad de la presión demográfica sustenta una adquisición sostenida incluso a lo largo de los ciclos presupuestarios, anclando así un suelo de crecimiento a largo plazo para el mercado de equipos de elevación de pacientes. Las hojas de ruta de productos priorizan cada vez más cargas de trabajo seguras más elevadas y geometrías de arnés más amplias para atender a este grupo poblacional.
Regulaciones Obligatorias de Manejo Seguro de Pacientes
Las directrices actualizadas de la AORN de 2024 instruyen a las unidades quirúrgicas y perioperatorias a adoptar elevadores de techo o de brazo adaptados a planes de traslado individualizados.[2]AORN, "Directriz 2024 para el Manejo Seguro de Pacientes," aorn.org La ley AB 1136 de California ejemplifica la legislación estadounidense que exige marcos integrales de manejo seguro de pacientes, respaldada por el programa Lift Champion de UCLA Health que supervisa el cumplimiento a nivel de unidad. Los avisos de la OSHA para residencias de ancianos recomiendan además elevadores mecánicos, convirtiendo las normas voluntarias en mandatos de seguridad laboral exigibles.[3]OSHA, "Herramienta electrónica para Residencias de Ancianos," osha.gov Políticas equivalentes ganan impulso en toda Europa y comienzan a surgir en APAC, ampliando colectivamente la base direccionable para el mercado de equipos de elevación de pacientes. Las penalizaciones vinculadas al reembolso y a las reclamaciones por compensación laboral refuerzan la urgencia de adquisición, acelerando la sustitución de los polipastos manuales heredados.
Aumento de la Atención de Larga Duración en el Hogar
AdaptHealth generó USD 3,2 mil millones en ingresos en 2023 atendiendo a 4,1 millones de pacientes domiciliarios, lo que ilustra la escala de la atención centrada en el domicilio. La estructura de alquiler con tope de Medicare en Estados Unidos permite a los beneficiarios asumir la propiedad tras 13 meses, suavizando los costes de adopción y creando ingresos recurrentes para los proveedores. Productos ligeros como el Mangar Camel Lift portátil soportan cargas de 705 libras y caben en los marcos de puertas residenciales, alineándose con las preferencias de envejecimiento en el hogar. Las exenciones de política de la era pandémica normalizaron la tele-rehabilitación y la monitorización remota, integrando aún más los elevadores en los paquetes de atención domiciliaria. En consecuencia, el segmento domiciliario avanza más rápido que los canales institucionales, impulsando la trayectoria de crecimiento general del mercado de equipos de elevación de pacientes.
Cambio Tecnológico hacia Elevadores Motorizados y con IoT
Los sensores inteligentes integrados en los rieles de techo transmiten registros de uso que informan el mantenimiento preventivo y la formación de los cuidadores. Los primeros estudios piloto sobre colchones inteligentes integrados con IoT revelaron puntuaciones de aceptación por parte del personal de enfermería de 12,5/15 en reducción de carga de trabajo y prevención de úlceras. Los análisis de gemelos digitales monitorizan los ciclos de elevación, el estado de la batería y los cambios de peso del paciente, alimentando los registros electrónicos de salud para respaldar el análisis de caídas. Los fabricantes agrupan alertas SafeSet y módulos de microclima cutáneo, convirtiendo los elevadores en centros holísticos de movilidad y monitorización. Estas mejoras justifican primas de precio, elevan los costes de cambio y sustentan la expansión de dos dígitos del segmento motorizado dentro del mercado de equipos de elevación de pacientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Formación Insuficiente de Cuidadores y Brechas de Cumplimiento | -1.8% | Global, más pronunciado en mercados en desarrollo | Corto plazo (≤ 2 años) |
| Alto Gasto de Capital y Reembolso Fragmentado en Economías en Desarrollo | -2.3% | Mercados emergentes de APAC, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Retiros del Mercado por Seguridad del Paciente y Litigios Relacionados con Dispositivos | -1.2% | Global, impacto elevado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Ciclos Cortos de Reemplazo de Productos que Generan Presión Presupuestaria | -0.9% | Global, particularmente agudo en mercados sensibles al coste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Formación Insuficiente de Cuidadores y Brechas de Cumplimiento
Incluso tras la implantación de los equipos, muchos hospitales registran tasas persistentes de lesiones musculoesqueléticas porque el personal recurre al levantamiento manual cuando el tiempo apremia. El déficit de competencias es agudo en instalaciones más pequeñas que carecen de educadores en ergonomía dedicados, lo que limita el valor realizado de los sistemas instalados. Los elevadores motorizados complejos requieren familiaridad con los ajustes programables, la verificación de baterías y la selección de arneses para operar de forma segura. Sin auditorías continuas, la infrautilización erosiona el retorno de la inversión y ralentiza la adopción en todo el mercado de equipos de elevación de pacientes.
Alto Gasto de Capital y Reembolso Fragmentado en Economías en Desarrollo
Las instalaciones integrales de rieles de techo implican refuerzo estructural, cableado eléctrico y certificación, lo que eleva los presupuestos de los proyectos por encima de los umbrales de los hospitales con recursos limitados en economías emergentes. Las normas de reembolso difieren según la provincia o el asegurador, retrasando los cálculos de recuperación de la inversión y alargando los ciclos de adquisición. La volatilidad cambiaria y los aranceles aduaneros inflan los costes de importación, reduciendo los márgenes de los distribuidores. Como resultado, los compradores se inclinan por importaciones reacondicionadas o dispositivos manuales locales de baja especificación, moderando la penetración de soluciones premium en partes de Asia, América Latina y África dentro del mercado más amplio de equipos de elevación de pacientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Elevadores de Techo Lideran la Integración de InfraestructurasLos elevadores de techo aseguraron el 32,82% de la participación del mercado de equipos de elevación de pacientes en 2025 gracias a la integración perfecta en rieles montados que libera espacio en el suelo y estandariza las rutas de traslado. Su presencia fija favorece la zonificación de control de infecciones y minimiza los riesgos de tropiezos, convirtiéndolos en la opción predeterminada en la nueva construcción hospitalaria. Los elevadores de piso/móviles siguen siendo indispensables donde la instalación de rieles de techo no es factible, mientras que las ayudas para incorporarse proporcionan apoyo de movilidad activa en las salas de rehabilitación. El rápido envejecimiento del parque residencial impulsa los elevadores de escaleras y plataformas para sillas de ruedas a una CAGR del 14,55% hasta 2031, reflejando las reformas de accesibilidad bajo las revisiones del código de edificación. Los fabricantes diversifican los ecosistemas de arneses; la línea Silvalea de Savaria ofrece variantes de tejido para aplicaciones bariátricas, de amputados y de aseo.
La hoja de ruta de productos en evolución enfatiza la modularidad, permitiendo actualizaciones de chasis o cambios de motor sin reemplazar los rieles. Las opciones de carga útil bariátrica se están extendiendo más allá de los modelos de gama alta, señalando una convergencia de diseño que hace que la capacidad para cargas pesadas sea estándar. Las interfaces de usuario inteligentes con controles de colgante sin contacto abordan los imperativos de prevención de infecciones, mientras que los diagnósticos a bordo reducen el tiempo de inactividad. En conjunto, estos avances mantienen la franquicia de elevadores de techo y respaldan una captura de valor constante en todo el mercado de equipos de elevación de pacientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Mecanismo:
Los Sistemas Motorizados Dominan la Preferencia ClínicaLas unidades motorizadas aportaron el 79,53% de los ingresos de 2025 y se proyecta que amplíen su ventaja a una CAGR del 13,21%. La potencia uniforme del motor reduce el esfuerzo del cuidador, limita la varianza en la técnica de elevación y reduce la exposición a responsabilidades por lesiones por sobreesfuerzo. Los avances en la química de las baterías alargan los ciclos operativos, y los módulos de intercambio rápido garantizan una disponibilidad continua en entornos de cuidados críticos. Los polipastos manuales siguen cubriendo aplicaciones con presupuesto limitado o fuera de la red eléctrica, aunque su participación se erosiona a medida que las instalaciones más pequeñas adoptan modelos motorizados de bajo voltaje introducidos a precios de entrada. Los algoritmos de mantenimiento predictivo integrados en los dispositivos motorizados transmiten diagnósticos de tiempo de funcionamiento, permitiendo a los proveedores de servicios contratados programar reparaciones antes de que los fallos interrumpan la continuidad de la atención. Estos atributos consolidan los sistemas motorizados como el estándar clínico de referencia dentro del mercado de equipos de elevación de pacientes.
Los dispositivos manuales conservan un nicho táctico en socorro en catástrofes, clínicas remotas y entornos domiciliarios donde la simplicidad y los bajos costes de adquisición superan las ganancias de eficiencia. Los fabricantes comercializan ahora kits híbridos que permiten la conversión en campo de manual a motorizado mediante paquetes de motor atornillables, proporcionando flexibilidad de actualización y reduciendo las barreras de coste del ciclo de vida. A pesar de la retención del nicho, la tendencia de migración de volumen favorece claramente la tecnología motorizada en todos los entornos de atención, sosteniendo el poder de fijación de precios al alza en el mercado de equipos de elevación de pacientes.
Por Usuario Final:
Los Hospitales Lideran Mientras la Atención Domiciliaria se AceleraLos hospitales concentraron el 48,12% de los ingresos de 2025 debido a la alta concentración de casos y a los protocolos obligatorios de manejo seguro. Los presupuestos de capital destinan equipos de elevación dentro de proyectos más amplios de modernización de habitaciones para pacientes, y los contratos de compra grupal estandarizan las especificaciones. Sin embargo, el canal de atención domiciliaria registra la CAGR más rápida del 17,21%, ya que los pagadores recompensan los entornos comunitarios de menor costo y las familias optan por soluciones de envejecimiento en el hogar. Los hogares de cuidados a largo plazo y los asilos de ancianos representan una oportunidad de crecimiento estable de un solo dígito medio, impulsada por ciclos rutinarios de actualización e inspecciones rigurosas de seguridad laboral. Los usuarios finales de equipos de elevación mecánica de pacientes incluyen asilos de ancianos, instalaciones de vida asistida y centros de cuidados a largo plazo.
Las reformas regulatorias, como el aumento del 2,7% en los pagos de atención domiciliaria del CMS en 2025, elevan la certeza de reembolso, lo que alienta a los proveedores de equipos médicos duraderos a ampliar sus flotas de alquiler. Los rieles de techo portátiles y los elevadores de piso plegables abordan específicamente las limitaciones de los marcos de puertas típicas en la arquitectura residencial. Los modelos de servicio incluyen revisiones periódicas de seguridad y lavado de arneses, lo que profesionaliza aún más la logística de atención domiciliaria. Estas dinámicas refuerzan la expansión multicanal del mercado de equipos de elevación de pacientes, con los hospitales como ancla del volumen base y los entornos domiciliarios como fuente de aceleración incremental.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Equipos de Elevación de Pacientes en América del Norte
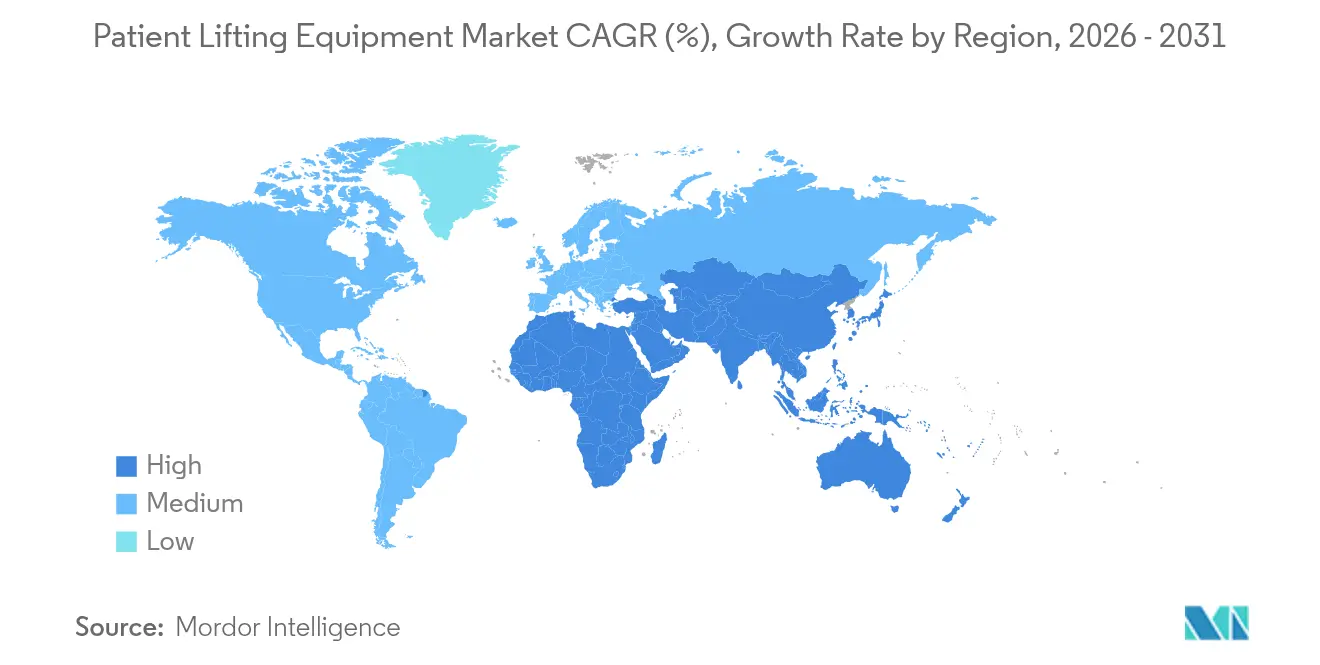
El liderazgo de América del Norte con el 38,52% de los ingresos se sustenta en sólidas regulaciones de manejo seguro, marcos de reembolso y una cadena de suministro bien organizada. Encompass Health opera 161 hospitales de rehabilitación cuyos protocolos estándar de elevación establecen referencias para la adquisición regional. Se proyecta que el empleo en el sector sanitario de EE. UU. añadirá 2,1 millones de puestos de trabajo para 2032, lo que intensifica la demanda de herramientas de mitigación de lesiones. El mercado de equipos de elevación de pacientes se beneficia de métricas integradas de seguridad laboral vinculadas al reembolso, incorporando los equipos de elevación en las plantillas de planificación de capital tanto de hospitales públicos como privados.
Mercado de Equipos de Elevación de Pacientes en Asia-Pacífico
Asia-Pacífico representa el corredor de mayor crecimiento, con una CAGR proyectada del 15,29% impulsada por el envejecimiento demográfico, la ampliación de la cobertura de seguros y los esfuerzos gubernamentales por localizar la producción de dispositivos. La política de China de julio de 2024 sobre modernización de equipos médicos acelera la adquisición de equipos de elevación avanzados en hospitales de nivel de condado. Japón, que enfrenta el envejecimiento de su población, dirige subvenciones de innovación hacia dispositivos de movilidad asistidos por robótica, reforzando la demanda de rieles de techo de alta especificación.
Mercado de Equipos de Elevación de Pacientes en EMEA y América del Sur
Europa mantiene un crecimiento estable impulsado por la regulación, ya que las directivas de seguridad laboral armonizan los estándares de equipos en los estados miembros. Las normativas de sostenibilidad incentivan el uso de materiales reciclables y plataformas de motores energéticamente eficientes. Oriente Medio y África y América del Sur siguen siendo fronteras emergentes donde los proyectos de construcción hospitalaria y la acreditación de calidad clínica impulsan las compras iniciales, aunque las fluctuaciones cambiarias y la burocracia en la contratación ralentizan los despliegues a gran escala. En conjunto, las variaciones regionales amplifican la necesidad estratégica de modelos de comercialización adaptables dentro del mercado de equipos de elevación de pacientes.

Panorama regulatorio
El equipo de elevación de pacientes está determinado por marcos de dispositivos médicos y seguridad laboral que afectan al acceso al mercado y a los requisitos de compra. En Estados Unidos, muchos elevadores de pacientes no accionados por corriente alterna se clasifican como dispositivos hospitalarios generales de Clase I de la FDA (21 CFR 880.5510, código de producto FSA) y, en general, están exentos de la notificación previa a la comercialización 510(k), aunque siguen sujetos a controles generales como el etiquetado y las exigencias de sistemas de calidad. La guía de OSHA para entornos sanitarios y el trabajo de NIOSH sobre manejo seguro de pacientes, incluido el límite superior recomendado de 35 libras, ampliamente citado, para transferencias manuales de pacientes, respalda aún más la adopción de elevadores mecánicos en instalaciones que buscan reducir el riesgo de trastornos musculoesqueléticos.
En Europa, los dispositivos de transferencia de pacientes con una finalidad médica prevista están sujetos al Reglamento europeo de productos sanitarios (MDR 2017/745), que exige documentación técnica y vigilancia posterior a la comercialización, con el texto consolidado vigente a partir del 1 de enero de 2026. En las principales geografías, la norma ISO 10535:2021 funciona como un referente clave de seguridad y rendimiento para grúas móviles y fijas y unidades de soporte corporal utilizadas para transferir a personas discapacitadas, lo que influye en las pruebas de producto, las especificaciones de adquisición y las declaraciones de conformidad tanto para uso institucional como para atención domiciliaria.
Panorama Competitivo
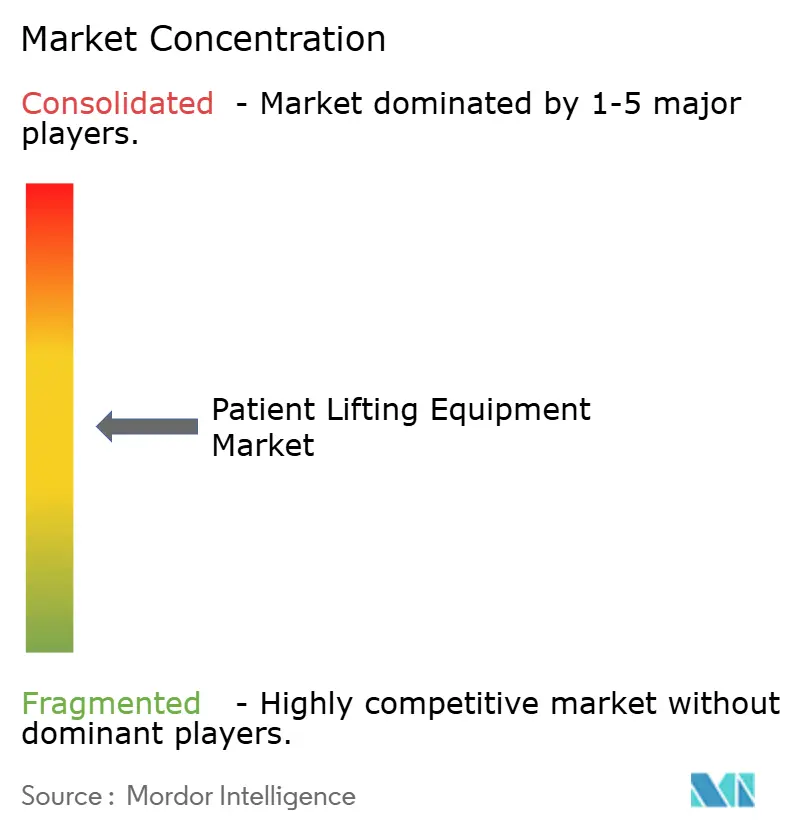
El mercado de equipos de elevación de pacientes muestra una concentración moderada, con multinacionales globales que se expanden mediante fusiones y adquisiciones y movimientos hacia segmentos adyacentes. La adquisición de Hillrom por parte de Baxter por USD 12,4 mil millones en 2024 creó una cartera combinada que abarca camas, elevadores y monitorización conectada, generando un potencial de sinergia anual de USD 350 millones. Arjo amplió su escala europea adquiriendo especialistas en diagnóstico y alquiler, integrando contratos de servicio que aseguran ingresos a largo plazo. Invacare desinvirtió su negocio en América del Norte a MIGA Holdings, permitiendo una reestructuración de capital y un renovado enfoque en I+D sobre ayudas de movilidad de próxima generación.
Las oportunidades de espacio en blanco surgen donde la consolidación de capital privado en mercados adyacentes de sillas de ruedas carga a los operadores con alto apalancamiento, abriendo ganancias de participación para los fabricantes de elevadores que ofrecen ecosistemas de movilidad integrados. Los nuevos participantes con enfoque en IoT desarrollan portales en la nube que agregan el estado de los equipos, análisis de uso y paneles de cumplimiento, atrayendo a los equipos de adquisición de sistemas de salud que buscan informes integrados. Las empresas compiten en valor posventa, enfatizando modelos de elevador como servicio, programas de suscripción de arneses y garantías de mantenimiento predictivo. Los retiros de seguridad, como la actualización del motor SmartDrive de Permobil que cubrió 781 unidades en 2024, subrayan la importancia de los sistemas de calidad alineados con ISO y las redes de servicio de campo rápidas.
Líderes de la Industria de Equipos de Elevación de Pacientes
GF Health Products
Enovis (DJO Global)
Invacare Corporation
Benmor Medical
Savaria (Handicare)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Elevación de Pacientes
- Arjo AB
- Baxter
- Invacare
- Savaria (HANDICARE)
- Enovis
- Joerns Healthcare
- GF Health Products
- Benmor Medical
- V. Guldmann A/S
- Drive DeVilbiss Healthcare
- Prism Medical
- Medline Industries
- Getinge
- Stryker (MedSurg / Safe-patient-handling)
- Stiegelmeyer GmbH
- Vancare Inc.
- Etac AB (Molift)
- Handi-Move International
- HumanCare Group
- HoverTech International
- Sizewise
Lea el análisis de las empresas de equipos de elevación de pacientes

Oportunidades de mercado y perspectivas futuras
Está surgiendo una oportunidad clave donde el cumplimiento del manejo seguro de pacientes se cruza con la digitalización de los flujos de trabajo. Los proveedores desean cada vez más pruebas sobre la utilización, el mantenimiento y el cumplimiento del cuidador, y no solo la disponibilidad del dispositivo. Los elevadores habilitados con IoT y las capas de servicio conectadas que registran el uso, respaldan el mantenimiento preventivo y simplifican las auditorías se alinean con los programas de las instalaciones basados en la guía de OSHA y las recomendaciones ergonómicas de NIOSH, y ayudan a respaldar contratos de servicio de varios años en lugar de compras de capital únicas. En los canales de atención domiciliaria y postagudos, las estructuras de reembolso de alquiler y alquiler con tope, incluida la propiedad de Medicare después de 13 meses, mejoran el acceso a elevadores motorizados y ecosistemas de arneses compatibles, lo que ayuda a los proveedores y a los proveedores de DME a expandir flotas y cobertura de servicio.
El espacio en blanco tecnológico también se está ampliando en torno a la automatización de transferencias que reduce los requisitos de personal para transferencias y movilidad en cama en entornos de alta agudeza. Los despliegues reales y los movimientos comerciales apuntan a este cambio: Able Innovations desplegó su plataforma robótica ALTA para transferencias laterales de pacientes en Lahey Hospital & Medical Center (EE. UU.) en 2026, y Agiliti anunció un acuerdo exclusivo para actuar como proveedor estadounidense del Total Lift Bed, que respalda la movilización temprana con transiciones de decúbito supino a bipedestación. La consolidación también puede crear oportunidades de venta cruzada y agrupación de carteras para actores que abarcan cuidado de la piel bajo presión, camas y plataformas de elevación, como se observa en la formación de DHCare mediante la combinación de Invacare Europe/APAC con Direct Healthcare Group en 2026.
Recent Industry Developments in Mercado de Equipos de Elevación de Pacientes
- Junio de 2026: Agiliti anunció un acuerdo exclusivo para convertirse en el proveedor estadounidense del Total Lift Bed, una cama de UCI que permite transiciones de decúbito supino a bipedestación para respaldar la movilización temprana. El movimiento amplía la presencia de Agiliti en soluciones integradas de movilidad de pacientes que se sitúan junto a los elevadores tradicionales y las ayudas de reposicionamiento, fortaleciendo su capacidad para agrupar la entrega de equipos, el servicio y el soporte de flujo de trabajo clínico.
- Junio de 2025: Winncare presentó el Luna X5, una grúa de techo todo en uno diseñada tanto para entornos residenciales como institucionales, incluidos lugares con limitaciones arquitectónicas. El lanzamiento refuerza el cambio hacia soluciones flexibles de raíles de techo que reducen el desorden en el suelo y estandarizan las transferencias en entornos de atención de agudeza mixta.
- Noviembre de 2024: Winncare anunció la adquisición de Five Mobility, sumando otro activo con sede en el Reino Unido para ampliar su presencia en el canal de atención aguda. La adquisición respalda una cobertura local más profunda para la instalación, el servicio y los modelos basados en alquiler, que son cada vez más importantes para los sistemas de salud que estandarizan programas de manejo seguro de pacientes.


Mercado de Equipos de Elevación de Pacientes Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de equipos de elevación de pacientes abarca dispositivos y accesorios relacionados que ayudan a levantar, reposicionar y trasladar pacientes de forma segura en distintos entornos de atención, incluidos hospitales, centros de cuidados a largo plazo, centros de rehabilitación y atención domiciliaria.
Exclusiones del alcance: Excluye artículos generales de manejo de pacientes que no se utilizan principalmente para el levantamiento o soporte de traslado, como camas hospitalarias, camillas y la mayoría de los dispositivos de ayuda a la movilidad.
Descripción General de la Segmentación
- Por Producto
- Elevadores de Techo
- Elevadores de Piso/Móviles
- Ayudas para Incorporarse y Transferencia
- Elevadores de Baño y Piscina
- Elevadores de Escaleras y Plataformas para Sillas de Ruedas
- Arneses de Elevación
- Accesorios
- Por Mecanismo
- Motorizado
- Manual
- Por Usuario Final
- Hospitales
- Residencias de Larga Estancia y Centros de Enfermería
- Entornos de Atención Domiciliaria
- Centros de Rehabilitación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la definición de un alcance claro, el mapeo de productos y la estructura regional de este mercado, para luego alinearlo con las señales públicas disponibles. Se consultaron fuentes como las publicaciones del CDC de Estados Unidos sobre lesiones y utilización de servicios de salud, las bases de datos de dispositivos de la FDA de Estados Unidos, las estadísticas de salud de la OCDE, los indicadores de población y envejecimiento del Banco Mundial, y revistas científicas seleccionadas que hacen seguimiento a la seguridad en el traslado de pacientes y los patrones de lesiones en cuidadores.
Para traducir esas señales en lógica de mercado, también se revisaron informes anuales de empresas, presentaciones para inversores y cobertura periodística confiable sobre lanzamientos de productos y adquisiciones de instalaciones. Cuando resultó útil para la coherencia, se utilizaron suscripciones de pago para obtener información financiera e inteligencia empresarial, así como bases de datos de patentes para comprender la dirección tecnológica (por ejemplo, características de elevadores motorizados y materiales de arneses). Las fuentes aquí mencionadas son ilustrativas, y se utilizaron otras referencias públicas y de pago para recopilar datos, validar supuestos y aclarar vacíos.
Entrevistas Primarias y Encuestas
Las discusiones primarias se utilizaron para verificar las tasas de adopción por entorno de atención, los ciclos típicos de reemplazo y la distribución entre sistemas motorizados y manuales, que no siempre son visibles en los datos públicos. Se realizaron conversaciones con una combinación de fabricantes, distribuidores y partes interesadas en adquisiciones y ámbitos clínicos en las principales regiones, de modo que los precios, la combinación de canales y los factores de demanda pudieran verificarse y triangularse con los hallazgos documentales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 14% | APAC: 42% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 40% | EMEA: 36% |
| Actores menores: 16% | Gerentes: 46% | Américas: 22% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, en el que el conjunto de demanda se reconstruye a partir de la capacidad del entorno de atención y los patrones de uso, y luego se traduce en necesidades de equipos mediante supuestos de penetración y reemplazo. El modelo se verificó posteriormente con aproximaciones selectivas de abajo hacia arriba, incluidas comprobaciones de bandas de precios muestreadas por tipo de producto, márgenes de canal y retroalimentación de proveedores y distribuidores para evitar el doble conteo.
Los insumos clave utilizados en el modelo incluyeron la tendencia de la población mayor de 65 años, los indicadores de capacidad de camas hospitalarias y de cuidados a largo plazo, las señales de cumplimiento de seguridad en el manejo de pacientes y lesiones de cuidadores, los cambios en la combinación de motorizados frente a manuales, el movimiento del precio de venta promedio por categoría de elevador y los rangos de ciclos de reemplazo para elevadores y arneses. Donde faltaban precios locales, las brechas se manejaron mediante proxies de precios regionales validados con entrevistas, seguidos de conversión de divisas utilizando promedios anuales consistentes.
Para el pronóstico, se utilizó análisis de escenarios respaldado por opiniones de expertos sobre los ciclos de inversión de capital en instalaciones, el crecimiento de la atención domiciliaria y el ritmo de adopción de un manejo más seguro de pacientes. Los escenarios se convirtieron en valores de mercado anuales ajustando la demanda de unidades y la progresión del precio de venta promedio en paralelo, y luego se verificaron nuevamente con los cambios observados en adquisiciones y combinación de productos.
Validación de Datos y Ciclo de Actualización
Los resultados se verificaron en múltiples etapas para que los saltos inusuales en volumen, precios o participaciones regionales pudieran explicarse antes de la aprobación final. Se compararon los resultados con señales independientes como las tendencias de capacidad de atención, la dirección de la combinación de productos (motorizados frente a manuales) y la exposición de ingresos reportada cuando estaba disponible, y luego se reconciliaron las variaciones mediante llamadas de seguimiento cuando fue necesario.
Antes de la entrega, los supuestos y cálculos son revisados por otro analista para reducir errores simples de modelado y definiciones inconsistentes. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios regulatorios importantes, grandes adquisiciones o variaciones bruscas de precios en categorías clave de elevadores. Se completa una revisión final previa al lanzamiento para que los clientes reciban la visión actualizada más reciente.
Tamaño del Mercado de Equipos de Elevación de Pacientes de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para equipos de elevación de pacientes suelen diferir porque la lista de productos y los límites del mercado final no son los mismos entre los estudios, y porque el año base y el momento de la conversión de divisas pueden modificar los resultados. Las diferencias también aparecen cuando una estimación enfatiza una única narrativa de crecimiento, mientras que otra utiliza señales de demanda mixtas provenientes de hospitales, cuidados a largo plazo y atención domiciliaria.
En este mercado, el mayor factor de brecha suele ser si la estimación se mantiene enfocada en dispositivos de elevación y traslado y arneses, o si también incorpora artículos más amplios de manejo de pacientes como camas, camillas y dispositivos de ayuda a la movilidad, lo que expande el total rápidamente. Otra razón común es la forma en que se trata la penetración de elevadores motorizados y la progresión del precio de venta promedio, ya que un pequeño cambio en el supuesto de cambio de combinación puede mover el valor de manera significativa, especialmente cuando los ciclos de adquisición regionales son desiguales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,76 mil millones de USD (2026) | |
| Editor de la Industria A | 12,69 mil millones de USD (2024) | Utiliza un alcance más amplio de equipos de manejo de pacientes que incluye categorías como camas hospitalarias y camillas, y la cesta más amplia infla el total en comparación con una visión centrada en elevadores. |
| Editor de la Industria B | 3,00 mil millones de USD (2019) | Utiliza un año base más antiguo y un horizonte más corto, y el valor puede estar subestimado hoy si la adopción de elevadores motorizados y las bandas de precios actuales no se actualizan con verificaciones de canal recientes. |
La tabla muestra una dispersión que se explica principalmente por la amplitud del alcance y el momento, en lugar de un único artificio de modelado. Al mantener el recuento limitado a equipos de elevación y traslado (más arneses y accesorios) y verificar nuevamente los supuestos de combinación motorizada y precios regionales mediante llamadas primarias, la estimación se mantiene más cercana a un conjunto de demanda reproducible, una elección de modelado aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de equipos de elevación de pacientes en 2031?
Se espera que alcance USD 7,73 mil millones, aumentando desde USD 4,76 mil millones en 2026.
¿Qué categoría de producto lidera actualmente las ventas?
Los elevadores de techo lideran con una participación en ingresos del 32,82% del mercado de equipos de elevación de pacientes en 2025.
¿Por qué Asia-Pacífico crece más rápido?
La construcción de hospitales, el envejecimiento de la población y las políticas de apoyo a la localización de dispositivos impulsan una CAGR del 15,29% hasta 2031.
¿A qué velocidad se expanden los sistemas motorizados?
Se prevé que los elevadores motorizados crezcan a una CAGR del 13,21%, reforzando su participación en ingresos del 79,53%.
¿Qué factores regulatorios influyen en la adopción?
Las leyes de manejo seguro de pacientes y las penalizaciones de reembolso por levantamiento manual impulsan las adquisiciones de equipos en América del Norte y Europa.
Última actualización de la página el:



