
Tamaño y Cuota del Mercado de Películas de Protección de Pintura
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 525.17 Millones de dólares |
| Tamaño del Mercado (2031) | 683.63 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.41 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
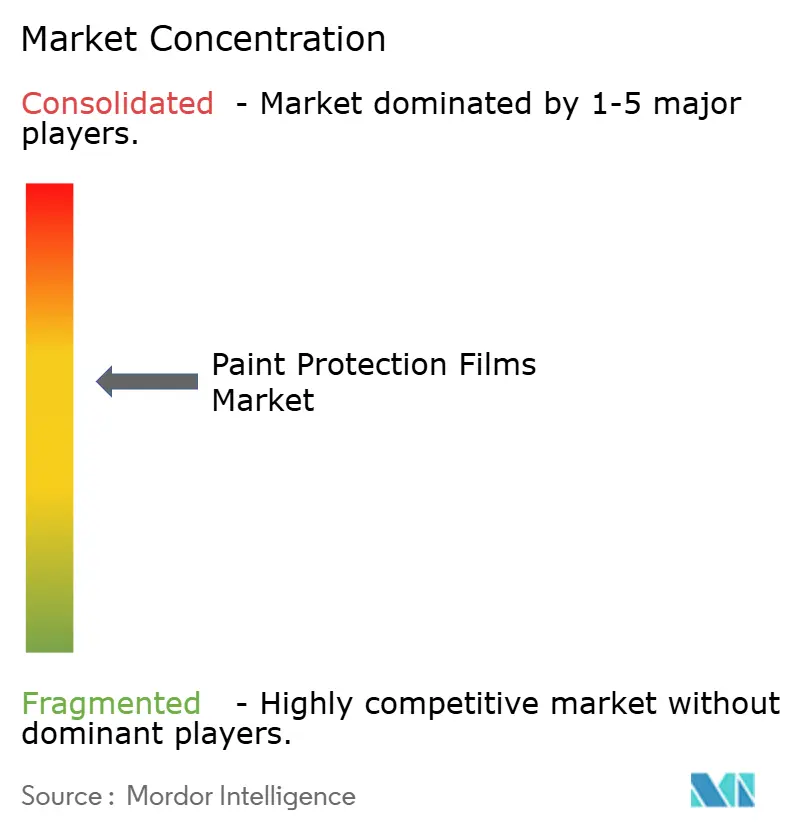
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Películas de Protección de Pintura por Mordor Intelligence
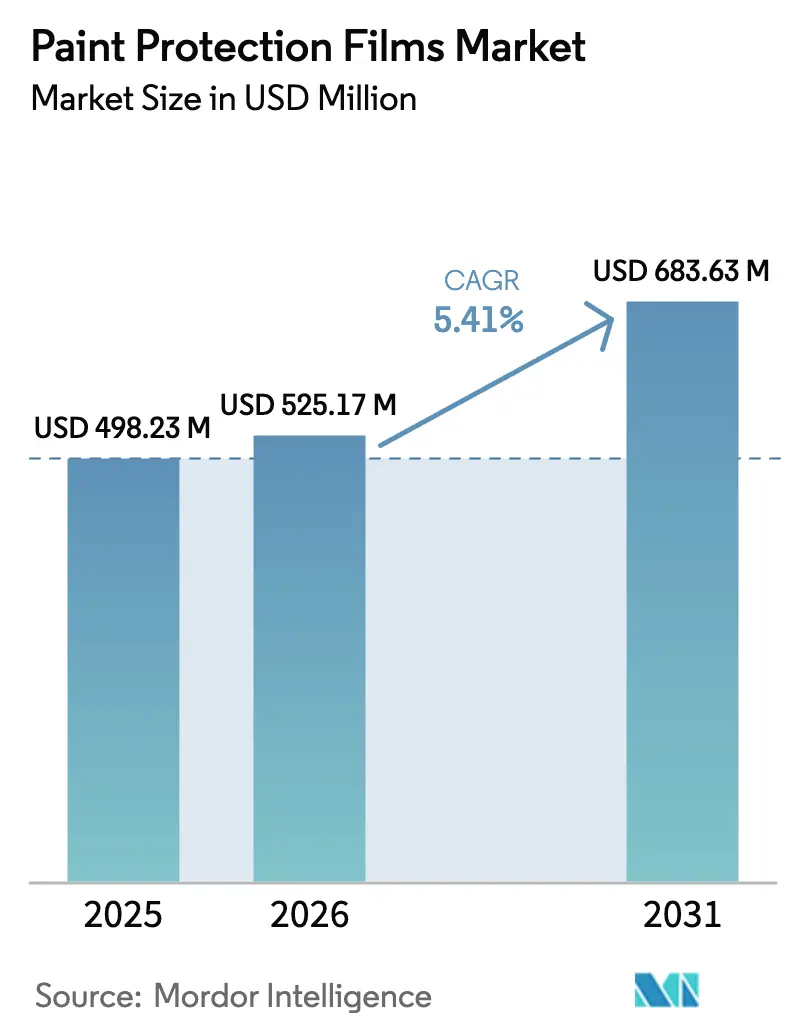
El tamaño del mercado de películas de protección de pintura en 2026 se estima en USD 525,17 millones, creciendo desde el valor de 2025 de USD 498,23 millones, con proyecciones para 2031 que muestran USD 683,63 millones, creciendo a una CAGR del 5,41% durante el período 2026-2031. Esta tasa supera el crecimiento del mercado posventa previo a la pandemia, dado que la producción de vehículos eléctricos se está acelerando, los propietarios de vehículos los conservan por más tiempo y los revestimientos protectores están transitando cada vez más de ser un accesorio de lujo a una necesidad de ahorro de costos. Prácticamente todas las grandes marcas automotrices ofrecen ahora paneles instalados en fábrica que reducen los gastos de repintado a lo largo de un período de propiedad de 7 a 10 años. El poliuretano termoplástico domina porque se auto-regenera al producirse arañazos a temperatura ambiente, mientras que el cloruro de polivinilo sigue siendo una opción de valor en regiones con sensibilidad al precio. Los programas OEM, como el de Tesla, impulsan el volumen hacia las líneas de producción, presionando a los instaladores independientes al tiempo que aumenta la demanda global. La región de Asia-Pacífico lidera como importador de TPU y como hub de ensamblaje final, mientras que el crecimiento en América del Norte y Europa depende de una adopción OEM más amplia y del continuo entusiasmo de los consumidores por el valor de reventa.
Conclusiones Clave del Informe
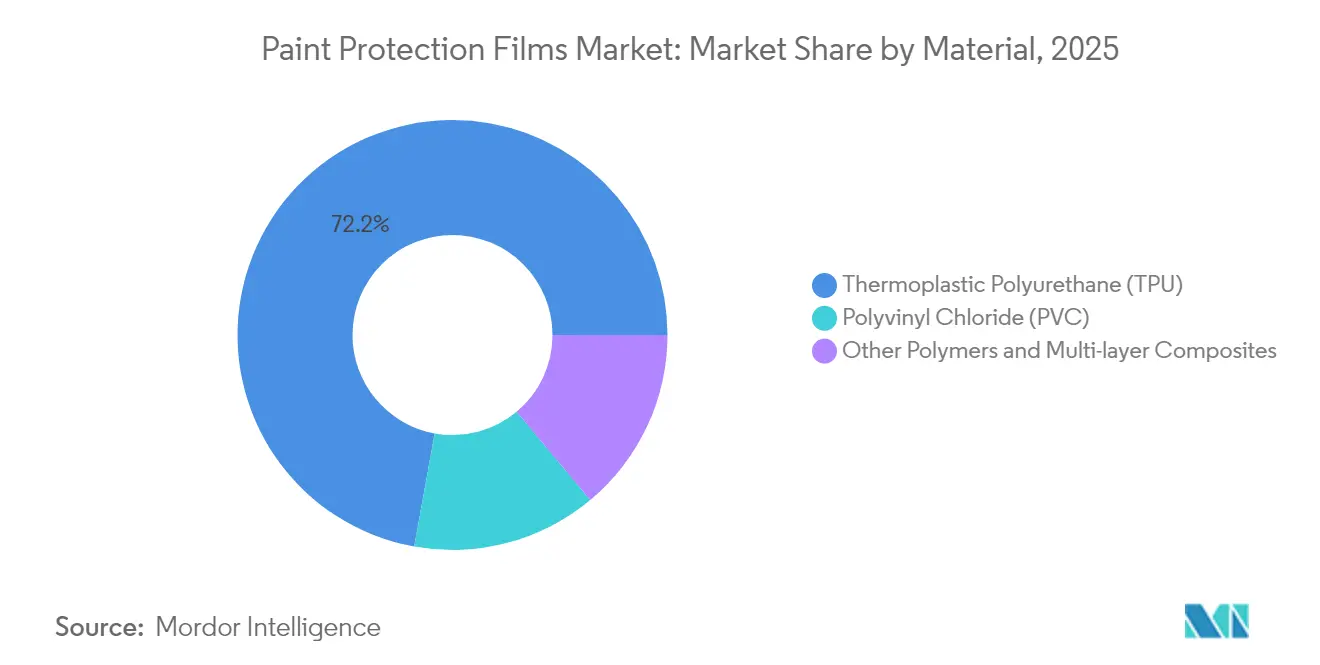
- Por material, el poliuretano termoplástico capturó el 72,15% de la cuota del mercado de películas de protección de pintura en 2025 y se proyecta que crezca a una CAGR del 5,95% hasta 2031.
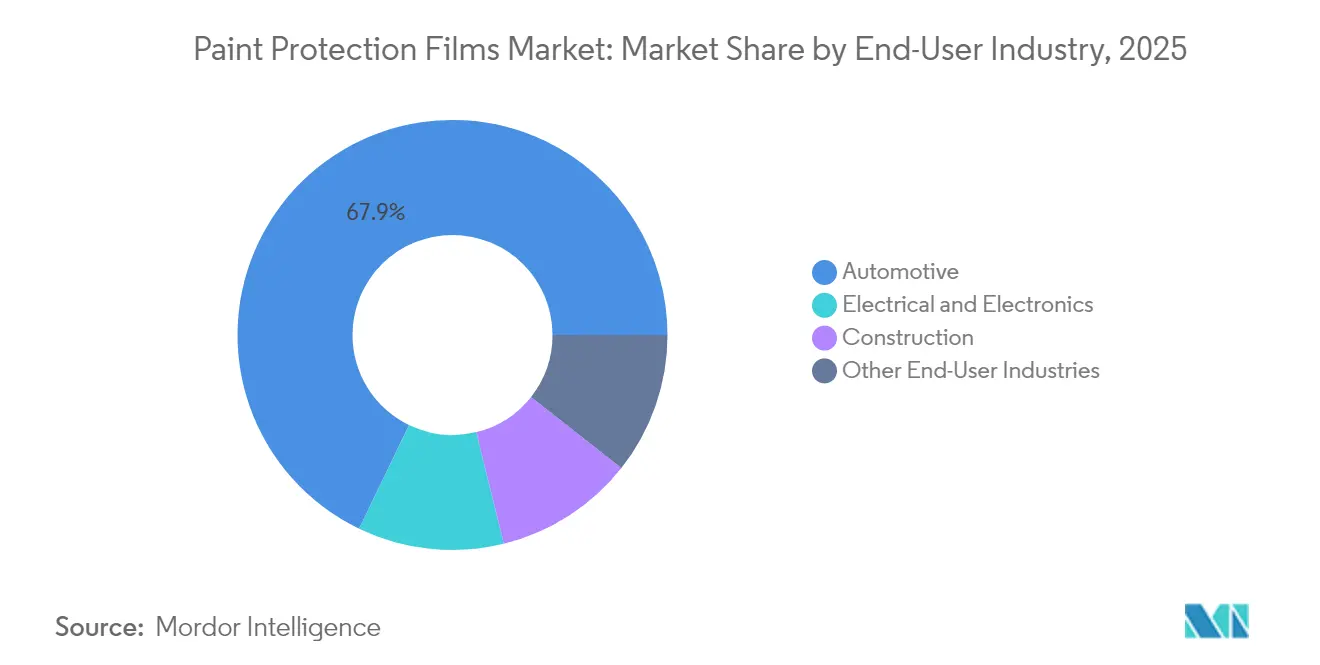
- Por industria de uso final, el sector automotriz contribuyó con el 67,85% del tamaño del mercado de películas de protección de pintura en 2025, mientras que el sector eléctrico y electrónico se expande a una CAGR del 5,82% hasta 2031.
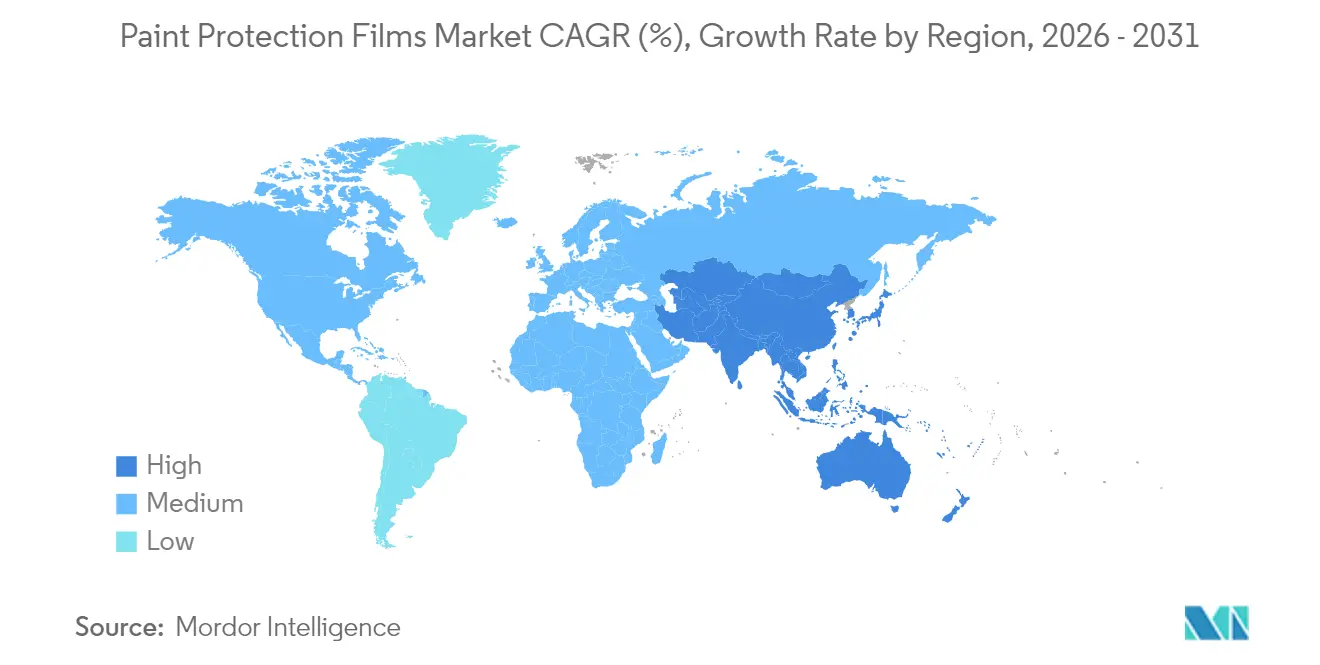
- Por geografía, la región de Asia-Pacífico mantuvo el 46,10% de los ingresos en 2025 y se proyecta que avance a una CAGR del 5,56% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Películas de Protección de Pintura
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El auge en la producción de vehículos de lujo y eléctricos impulsa la demanda OEM/posventa | +1.5% | Global, con concentración en América del Norte, China y Europa | Mediano plazo (2-4 años) |
| Avances en la química del TPU con capacidad de auto-regeneración | +1.0% | Global, liderado por la manufactura de Asia-Pacífico y la investigación y desarrollo de América del Norte | Largo plazo (≥ 4 años) |
| Creciente enfoque del consumidor en la estética del vehículo y el valor de reventa | +0.9% | Global, más fuerte en mercados desarrollados con alta titularidad de vehículos | Mediano plazo (2-4 años) |
| Opciones de PPF instaladas en fábrica lideradas por marcas de vehículos eléctricos | +0.8% | América del Norte y Asia-Pacífico, adopción temprana en Europa | Corto plazo (≤ 2 años) |
| Herramientas de corte guiadas por IA/herramientas de RA que reducen el tiempo y el costo del instalador | +0.6% | América del Norte y Europa, expansión gradual hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Auge en la Producción de Vehículos de Lujo y Eléctricos Impulsa la Demanda OEM/Posventa
Los lanzamientos récord de vehículos de lujo y eléctricos incorporan acabados de pintura de alto valor en plataformas donde los compradores esperan complementos premium. Los programas con Tesla y Rivian integran revestimientos antes de la entrega, reduciendo la mano de obra manual y ampliando la accesibilidad para los consumidores que raramente visitan talleres posventa. Una flota creciente de taxis eléctricos de alto kilometraje también favorece las películas que previenen los costos de repintado por impacto de piedras. A medida que la edad promedio de los vehículos en Estados Unidos aumentó, los propietarios vieron un retorno de inversión más claro en revestimientos de larga duración. Las marcas de lujo en China añadieron paneles de TPU certificados, contribuyendo a que el mercado de películas de protección de pintura se expanda más allá de los entusiastas de nicho. En general, los segmentos de vehículos de alto precio actúan ahora como puerta de entrada para la adopción masiva.
Avances en la Química del TPU con Capacidad de Auto-Regeneración
Los polímeros de auto-reparación a temperatura ambiente ahora sanan micro-arañazos en segundos en lugar de minutos, reduciendo el mantenimiento por parte del usuario. Avances académicos que utilizan enlaces disulfuro e imina validaron la rápida reformación de enlaces, mientras que lanzamientos comerciales, como el Avery Dennison Supreme PPF Xtreme, tradujeron los resultados de laboratorio en garantías de diez años[1]Lanzamiento del Supreme PPF Xtreme,
Avery Dennison, averydennison.com. Los polioles ricos en policaprolactona sustentan la química, ofreciendo elasticidad en un rango de temperatura de –40 °C a 90 °C y resistiendo el amarillamiento. Estas innovaciones potencian el poder de fijación de precios y amplían los intervalos de sustitución, impulsando los segmentos premium en el mercado de películas de protección de pintura.
Creciente Enfoque del Consumidor en la Estética del Vehículo y el Valor de Reventa
Un estudio realizado en el Reino Unido encontró que la protección de pintura verificada elevó las ofertas de intercambio de automóviles usados[2]Película de Protección de Pintura vs. Revestimiento Cerámico: Comparación de Costos y Rendimiento,
Detailing World, detailingworld.co.uk. Esta ventaja en el valor de reventa resuena a medida que los compradores conservan los vehículos por más tiempo y priorizan la apariencia durante las ventas privadas. Los conductores más jóvenes asocian los revestimientos con la personalización, lo que contribuye a mantener la fortaleza del canal posventa incluso cuando los programas OEM crecen. Las flotas de transporte por plataformas aplican revestimientos parciales en puertas, faldones y parachoques, extendiendo la vida útil y reduciendo el tiempo de inactividad. Las campañas de concienciación ahora hacen hincapié en la durabilidad en lugar de solo en el brillo, ayudando a los consumidores a distinguir entre películas y revestimientos cerámicos.
Opciones de PPF Instaladas en Fábrica Lideradas por Marcas de Vehículos Eléctricos
Los fabricantes de vehículos eléctricos prefieren pinturas metálicas mate, satinadas o multicolor, cuya reparación puede costar miles de dólares. Por ello, el revestimiento durante el ensamblaje final contribuye a reducir los gastos de repintado en garantía. Tesla instala XPEL Ultimate Plus bajo robótica controlada, reduciendo el tiempo de ciclo a menos de dos horas e integrando la cobertura en la garantía básica del vehículo. FAW-Volkswagen certificó el TPU RODIM de BASF, lo que indica que las fábricas asiáticas y europeas están adoptando líneas similares. La integración OEM asegura contratos de alto volumen para los grandes convertidores y obliga a los instaladores más pequeños a redirigir su enfoque hacia la personalización y el servicio rápido.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Productos sustitutos (revestimientos cerámicos, encerado) | -0.7% | Global, más fuerte en mercados con sensibilidad al precio | Mediano plazo (2-4 años) |
| Alto costo de instalación profesional | -0.6% | Global, más agudo en mercados emergentes | Largo plazo (≥ 4 años) |
| Volatilidad del precio del TPU derivada de los incrementos arancelarios de 2025 | -0.5% | Cadenas de suministro de Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Productos Sustitutos (Revestimientos Cerámicos, Encerado)
Los revestimientos cerámicos cuestan menos que el revestimiento completo del vehículo, lo que atrae a los compradores con presupuesto ajustado y diluye la demanda del segmento de entrada. Sin embargo, los revestimientos carecen de absorción de impactos y capacidad de auto-regeneración, por lo que las flotas y los usuarios de alto kilometraje siguen prefiriendo las películas. La reaplicación periódica cada dos a cinco años erosiona la brecha de precio con el tiempo. En América del Sur y partes del Sudeste Asiático, la cera de aplicación propia sigue siendo culturalmente popular, prolongando el uso de sustitutos y limitando la penetración en el mercado de películas de protección de pintura.
Alto Costo de Instalación Profesional
Los paneles parciales reducen el gasto, pero dejan expuestas costuras sin protección. La calidad varía significativamente y la mano de obra deficiente puede provocar el levantamiento de bordes, dañando la percepción de la marca. Los trazadores de IA y las guías de realidad aumentada ahora cortan plantillas y alinean paneles con tolerancias milimétricas, reduciendo así los errores; sin embargo, la adopción es lenta en mercados donde los salarios son bajos. Sin escalar la mano de obra cualificada, es probable que muchos mercados emergentes se queden rezagados respecto a las regiones desarrolladas, a pesar de la demanda latente en el mercado de películas de protección de pintura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: El TPU Amplía su Ventaja Gracias al Rendimiento de Auto-Regeneración
El poliuretano termoplástico capturó el 72,15% de la cuota del mercado de películas de protección de pintura en 2025 y se prevé que crezca a una CAGR del 5,95% hasta 2031. Los grados premium de TPU de policaprolactona ofrecen una resistencia sostenida a los impactos en condiciones de temperatura extremas y regeneran rápidamente los micro-arañazos, diferenciándose del cloruro de polivinilo. Algunos instaladores aún ofrecen PVC a un menor costo, pero su tendencia al amarillamiento y agrietamiento limita su adopción en climas adversos. Las inversiones de Covestro en Taiwán y Alemania aumentan la capacidad global de TPU, aunque los recientes derechos antidumping indios sobre la resina china elevan los costos regionales. Las innovaciones en composites, como los laminados de PVDF-PMMA, amplían la durabilidad a fachadas e interiores de aeronaves, ampliando así el tamaño del mercado direccionable para las películas de protección de pintura.
Se espera que la línea alemana de Covestro, prevista para 2025, aumente la producción de Desmopan UP para satisfacer la demanda de los sectores automotriz y electrónico, lo que indica una perspectiva alcista a largo plazo. Al mismo tiempo, los aranceles automotrices de Estados Unidos arriesgan incrementar los costos de importación si no se amplían las exenciones. La volatilidad de la resina incentiva a los convertidores a diversificar sus fuentes de materiales y explorar películas híbridas que equilibren el costo y la funcionalidad de auto-regeneración.
Nota: Las cuotas de todos los segmentos individuales están disponibles tras la adquisición del informe


Por Industria de Uso Final: El Sector Automotriz Domina Mientras el Sector Electrónico se Acelera
Las aplicaciones automotrices representaron el 67,85% del tamaño del mercado de películas de protección de pintura en 2025, ya que los paneles de carrocería y las zonas de alto impacto siguen siendo las principales fuentes de ingresos. Las instalaciones OEM desplazan los ingresos hacia la parte superior de la cadena, pero los concesionarios y los talleres posventa continúan prosperando con la personalización, los revestimientos de cambio de color y los kits parciales. El segmento avanza hacia cabinas asistidas por robots que revisten múltiples paneles por turno, estandarizando la calidad a escala. Se proyecta que los dispositivos eléctricos y electrónicos registren una perspectiva de CAGR del 5,82% hasta 2031, impulsados por pantallas de infoentretenimiento, cuadros de instrumentos y tabletas de consumo que requieren claridad antihuellas. A medida que las pantallas de cabina crecen hasta superar las 20 pulgadas de diagonal, las capas protectoras de TPU resguardan las superficies ópticas contra arañazos y electricidad estática. La construcción, la aeronáutica y la náutica conforman nichos pequeños pero en crecimiento, adoptando composites multicapa con retardante de fuego o estabilidad ultravioleta.
Nota: Las cuotas de todos los segmentos individuales están disponibles tras la adquisición del informe
Análisis Geográfico
Asia-Pacífico generó el 46,10% de los ingresos de 2025 y se expandirá a una CAGR del 5,56% hasta 2031. China es tanto el mayor importador de TPU como uno de los principales exportadores de PPF, albergando convertidores de alta capacidad que abastecen a los fabricantes de automóviles regionales y a los ensambladores de teléfonos inteligentes. Los derechos antidumping de India sobre el TPU chino elevan los costos domésticos de materias primas, pero incentivan la inversión local en resinas. El maduro mercado posventa de Japón goza de una alta concienciación, aunque la reducción del parque vehicular frena el crecimiento absoluto. Los grandes fabricantes de electrónica de Corea del Sur generan una demanda estable de revestimientos para pantallas, mientras que Tailandia y Vietnam atraen nuevas líneas de recubrimiento de PPF en el marco de la diversificación de la cadena de suministro.
América del Norte contribuye con una porción significativa del valor global. Las opciones instaladas en fábrica de Tesla y Rivian impulsan los pedidos para los convertidores certificados ISO 9001, mientras que los instaladores independientes se orientan hacia revestimientos de acabados especiales y servicios de instalación rápida. Los aranceles estadounidenses promulgados en 2025 podrían inflar los precios del TPU importado, pero la capacidad doméstica de resina modera el riesgo. Canadá sigue las tendencias de Estados Unidos, con una alta proporción de vehículos premium y los residuos de la calzada invernal que refuerzan la adopción del revestimiento. México está emergiendo como un nodo de producción de menor costo, aunque las redes de instaladores se concentran en torno a Monterrey y Ciudad de México.
En Europa, Alemania, el Reino Unido y Francia son los principales contribuyentes. Las restricciones REACH sobre los absorbentes UV de generaciones anteriores llevan a los formuladores a migrar hacia estabilizadores de nueva generación, aumentando los costos de cumplimiento mientras se mejoran las credenciales ambientales. Las regulaciones Euro 7 podrían extender la vida media del vehículo, apoyando indirectamente la demanda a medida que los propietarios buscan proteger modelos de mayor precio. La adopción de revestimientos OEM sigue siendo incipiente, pero avanza a medida que las marcas alemanas premium prueban líneas de instalación en planta.
La economía en recuperación de Brasil está impulsando la protección de vehículos de lujo entre los compradores adinerados, aunque los elevados aranceles de importación y una densidad de instaladores todavía incipiente limitan su alcance más amplio. Los estados del Consejo de Cooperación del Golfo adoptan las películas para el control de la abrasión por calor y arena, y los propietarios de alto poder adquisitivo suelen revestir sus vehículos poco después de la compra. Sudáfrica experimenta una demanda esporádica, principalmente en centros urbanos, limitada por la volatilidad de la moneda.

Análisis de la cadena de valor
La cadena de valor de las películas de protección de pintura (PPF) comienza con insumos petroquímicos y poliméricos, en particular TPU y PVC, junto con aditivos como estabilizadores UV y agentes deslizantes. La fabricación de la película combina la extrusión o el moldeado de TPU con etapas de recubrimiento y laminación, incluidas capas superiores autorreparables, capas transparentes y capas adhesivas sensibles a la presión.
Los conversores y propietarios de marcas cortan y preparan kits de películas para adaptarlas a los patrones del vehículo, utilizando bibliotecas de plantillas basadas en software y ecosistemas de plotters para reducir el desperdicio y el tiempo de mano de obra. El control de calidad está vinculado a los requisitos del mercado final en cuanto a claridad óptica y envejecimiento acelerado, así como a normas regionales que los OEM y los grandes instaladores utilizan como referencias de adquisición. Aguas abajo, el mercado se divide entre (i) los programas de instalación OEM o de concesionario, donde las películas se aplican dentro o cerca de la planta bajo procesos controlados, y (ii) el mercado de posventa, que depende de redes de instaladores certificados, capacitación y administración de garantías. El anuncio de XPEL de mayo de 2026 sobre una inversión en fabricación y cadena de suministro de aproximadamente 110 millones de USD, que incluye la expansión de sus operaciones en San Antonio y la adquisición de una planta de fabricación en China, pone de relieve este impulso hacia una integración más profunda para mejorar los niveles de servicio y controlar mejor los plazos de entrega, al mismo tiempo que aumenta las expectativas para los conversores más pequeños que dependen del suministro de películas de terceros y de una distribución regional más fragmentada.
Panorama Competitivo
El mercado de películas de protección de pintura está moderadamente consolidado. Las estrategias de escalabilidad definen la competencia. Los competidores regionales aprovechan los menores costos de fabricación para asegurar una cuota del mercado doméstico, pero a menudo carecen de una red global de distribuidores. Los contratos OEM ejercen una influencia creciente. Para ganar licitaciones se requieren claridad óptica consistente, estabilidad del color y compatibilidad con la aplicación robotizada. Las patentes se agrupan en torno a la auto-regeneración a temperatura ambiente y las arquitecturas multicapa que integran capas superiores de PVDF o núcleos retardantes de llama. A medida que avanza la ciencia de materiales, los convertidores con investigación y desarrollo internos obtienen ventaja en la negociación de acuerdos de suministro premium. La tecnología divide a los instaladores. Los talleres de América del Norte y Europa invierten en trazadores de IA y gafas de realidad aumentada para reducir las horas de mano de obra, mientras que los mercados orientados al precio confían en la mano de obra manual de bajo costo. Esta disparidad refuerza una estructura de dos niveles donde los canales premium ofrecen resultados consistentes y los competidores de presupuesto compiten por precio. Con el tiempo, las suscripciones de software podrían convertirse en un requisito básico, consolidando las posiciones de liderazgo para los proveedores de marcas reconocidas globalmente.
Líderes de la Industria de Películas de Protección de Pintura
3M
Eastman Chemical Company
XPEL, Inc.
AVERY DENNISON CORPORATION
Saint-Gobain
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades siguen existiendo en la ampliación de las PPF más allá de los kits parciales de la parte frontal hacia una cobertura de superficie más amplia y paquetes complementarios OEM y de concesionario más estandarizados. La evidencia orientada a los concesionarios respalda esta dirección, con una encuesta a concesionarios que indica que las PPF pueden añadir hasta un 15% al valor de reventa de un vehículo, y una gran proporción de los concesionarios encuestados recomienda la aplicación en toda la carrocería, lo que refuerza el argumento a favor de paquetes de instalación de mayor cobertura. Los proveedores y las redes de instaladores pueden utilizar esta señal de demanda para desarrollar flujos de trabajo repetibles y de alto rendimiento, centrándose en la precisión de las plantillas, la colocación más rápida y un acabado de bordes consistente para hacer que las instalaciones en todo el vehículo sean más accesibles fuera de los compradores exclusivamente de gama de lujo.
En el lado del producto, la demanda se centra en películas de TPU alifático de mayor rendimiento, comúnmente de 8 a 10 mil para zonas de alto impacto, junto con la acumulación de características como capas superiores hidrofóbicas y un comportamiento autorreparador más rápido, todo ello cumpliendo con los requisitos ópticos y de durabilidad utilizados por los OEM y los instaladores profesionales. Las referencias de adquisición, como los objetivos de transparencia y los protocolos de envejecimiento UV acelerado, por ejemplo SAE J2527, elevan la carga de cumplimiento para los nuevos participantes, pero también diferencian a los proveedores que pueden documentar un rendimiento de larga duración y resultados de garantía. La actividad de inversión orientada a la capacidad de fabricación y a cadenas de suministro más cortas, incluida la expansión de fabricación de XPEL en 2026 y la adquisición de una planta en China, apunta a un énfasis continuo en la disponibilidad y la consistencia para el crecimiento en los canales OEM y de concesionarios en Asia-Pacífico y América del Norte.
Desarrollos recientes del sector
- Mayo de 2026: XPEL anuncia una inversión en fabricación y cadena de suministro de aproximadamente 110 millones de USD, que incluye la expansión de sus operaciones en San Antonio y la adquisición de una planta de fabricación en China. La inversión refuerza la huella de fabricación global y la cadena de suministro de productos de películas protectoras. La expansión respalda el crecimiento de la capacidad y una posible expansión de márgenes en línea con la demanda de 2026.
- Mayo de 2026: XPEL reporta ingresos del primer trimestre de 2026 de 117,4 millones de USD, un aumento del 13,1% interanual. El crecimiento de los ingresos indica una demanda creciente de películas de protección de pintura. El resultado respalda la valoración y el caso de inversión, y complementa los planes de expansión.
- Abril de 2026: 3M amplió su red de instaladores certificados Pro Shop en Canadá con nuevas ubicaciones en Calgary, Edmonton y Vancouver. La expansión amplía el alcance de los instaladores y el acceso al servicio. El movimiento refuerza el posicionamiento en el canal premium y aumenta la penetración de PPF en Canadá.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca las películas de protección de pintura (capas protectoras transparentes o tintadas) vendidas para proteger las superficies exteriores pintadas de astillas, arañazos y desgaste por intemperie, tanto en instalaciones OEM como de posventa. El dimensionamiento se captura en términos de valor, en USD, en las principales regiones.
Exclusiones del alcance: se excluyen los envolturas decorativas y las películas de vinilo de cambio de color que se compran principalmente por razones estéticas y no de protección de pintura.
Descripción general de la segmentación
- Por Material
- Poliuretano Termoplástico (TPU)
- Cloruro de Polivinilo (PVC)
- Otros Polímeros y Composites Multicapa
- Por Industria de Uso Final
- Automotriz
- Eléctrica y Electrónica
- Construcción
- Otras Industrias de Uso Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con el mapeo del grupo de demanda para automóviles de pasajeros y vehículos comerciales ligeros, dado que la mayor parte de la demanda de PPF sigue estando impulsada por el parque vehicular y las nuevas matriculaciones. Nos basamos en conjuntos de datos públicos, como estadísticas nacionales de transporte y matriculación de vehículos, datos de comercio de líneas arancelarias y aduaneras para películas poliméricas y adhesivos, y series de inflación y divisas de agencias estadísticas oficiales.
Para mantener ancladas las hipótesis sobre materiales y rendimiento, también revisamos fuentes como revistas revisadas por pares sobre polímeros y recubrimientos, junto con normas y directrices publicadas por organizaciones como ISO y SAE, y comunicados de asociaciones regionales de la industria automotriz y química. Esto se complementó con informes anuales de empresas, presentaciones para inversores y fichas técnicas de productos disponibles públicamente, además de una suscripción de pago utilizada para datos financieros de empresas y mapeo de patentes para verificar las señales de innovación y expansión. Las fuentes aquí mencionadas son solo ilustrativas, y también se utilizaron fuentes públicas y de suscripción adicionales para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se genera la demanda de PPF a nivel del instalador y cómo varía según la antigüedad del vehículo, la densidad urbana y los ciclos de gasto del consumidor. Hablamos con una combinación equilibrada de conversores de películas, distribuidores, instaladores y responsables de decisiones en el servicio automotriz. Las conversaciones ayudaron a confirmar la combinación típica de aplicación (carrocería completa frente a paneles parciales), los rangos de precios y los factores de adopción que varían según la región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos (CXO): 14% | APAC: 41% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 30% | EMEA: 36% |
| Actores más pequeños: 16% | Gerentes: 56% | América: 23% |
Dimensionamiento y previsión del mercado
La construcción principal utiliza un enfoque descendente en el que el parque vehicular y las nuevas matriculaciones se convierten en un área de protección abordable, que luego se ajusta utilizando las tasas de penetración de instalación y los patrones de cobertura típicos por tipo de vehículo y región. Para mantener los totales prácticos, corroboramos el resultado con verificaciones ascendentes selectivas, como el rendimiento muestreado de los instaladores, la retroalimentación del canal sobre el consumo de rollos de película y los rangos de precio promedio de venta (ASP) para los paquetes comunes que se convirtieron en bandas de ingresos.
Los insumos clave del modelo incluyeron las ventas de vehículos nuevos y el parque vehicular en uso, la división entre instalaciones OEM y de posventa, el área de cobertura promedio por trabajo (frontal parcial, frontal completo, carrocería completa), las tendencias de la combinación de materiales (TPU frente a PVC y otros polímeros), y la dirección del costo de las materias primas que influye en los precios. Para la previsión, se utilizó un análisis de escenarios para reflejar diferentes trayectorias de adopción vinculadas a la duración de la propiedad del vehículo, las tendencias de costos de reparación y repintado, y la proporción de acabados premium que aumentan la probabilidad de selección de PPF. Cuando los datos locales eran escasos, se utilizaron indicadores regionales sustitutos que luego se ajustaron con la retroalimentación de las entrevistas antes de fijar los totales finales.
Validación de datos y ciclo de actualización
Los resultados se verificaron mediante múltiples pasadas para que las cifras se mantengan consistentes con señales externas como los movimientos del parque vehicular, las tendencias de importación de los principales insumos de película y el comportamiento de precios de los instaladores comentado en las entrevistas. Si una región mostraba un salto inusual, se revisaban de nuevo los supuestos detrás de la penetración, el área de cobertura y la progresión del ASP, y luego se volvían a probar con llamadas de seguimiento.
Antes de la aprobación final, el modelo es revisado por otro analista para confirmar que los pasos son rastreables y que las matemáticas se comportan como se espera en todas las regiones y años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como fuertes variaciones en las materias primas o cambios significativos en la producción automotriz. Justo antes de la entrega, se completa una verificación final para que los clientes reciban la vista más actualizada.
Tamaño del mercado de películas de protección de pintura de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para las películas de protección de pintura pueden parecer muy dispares porque los grupos no siempre cuentan los mismos usos finales, y también tratan los programas OEM y los ingresos de los instaladores de manera diferente. Otra razón común es el momento de referencia, ya que incluso un cambio de un año en el año base modifica el efecto de la inflación, la conversión de divisas y el ritmo de las películas de TPU de mayor precio.
Las tendencias del parque vehicular, los patrones de cobertura de instalación y las verificaciones de precios de las conversaciones con instaladores y distribuidores son la evidencia que mantiene a Mordor Intelligence vinculada a un grupo de demanda repetible para las PPF automotrices, que luego se amplía solo cuando el uso no automotriz se vende claramente como PPF. Cuando otros estudios amplían el límite para incluir películas de superficie adyacentes o aplican aumentos de ASP más rápidos sin suficiente validación de canal, sus totales pueden aumentar incluso si los volúmenes de instalación reales no lo hacen.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 525,17 millones de USD (2026) | |
| Revista Especializada A | 524,20 millones de USD (2024) | Utiliza un año base diferente y puede incluir un conjunto más amplio de películas protectoras vendidas a través de canales de cuidado automotriz, lo que puede difuminar los ingresos exclusivamente de PPF al convertirlos a USD. |
| Consultora Global B | 496,80 millones de USD (2024) | Parece aplicar supuestos de penetración conservadores para los paquetes de cobertura premium y puede subestimar la adopción de instalaciones OEM, lo que puede reducir el área instalada e ingresos implícitos. |
En conjunto, la dispersión se explica principalmente por el momento del año base y por el rigor con el que se separan las PPF de las categorías de película adyacentes, además de cómo avanzan la penetración y el ASP año tras año. Nuestro enfoque se mantiene transparente porque cada región se construye a partir de señales de vehículos e instalación, y luego se verifica cruzadamente utilizando insumos prácticos de precios y cobertura que pueden repetirse y revisarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de películas de protección de pintura en 2026?
Se espera que el tamaño del mercado de películas de protección de pintura alcance USD 525,17 millones en 2026.
¿Qué CAGR se prevé para las películas de protección de pintura entre 2026 y 2031?
Se proyecta una CAGR del 5,41% para el período 2026-2031.
¿Qué material lidera en las películas de protección de pintura?
El poliuretano termoplástico tiene una cuota del 72,15%, impulsado por su rendimiento de auto-regeneración.
¿Qué región es el mayor consumidor de películas de protección de pintura?
La región de Asia-Pacífico representó el 46,10% de los ingresos en 2025 y sigue siendo el mayor mercado regional.
¿Por qué crecen las instalaciones OEM en películas de protección de pintura?
Las marcas de vehículos eléctricos adoptan el revestimiento en fábrica para proteger acabados de pintura complejos y reducir los costos de repintado en garantía.
¿Qué frena una adopción más amplia de las películas de protección de pintura?
Los altos costos de instalación profesional y la competencia de los revestimientos cerámicos de menor precio moderan la adopción en el mercado masivo.
Última actualización de la página el:



