
Análisis del mercado de pinturas y recubrimientos por Mordor Intelligence
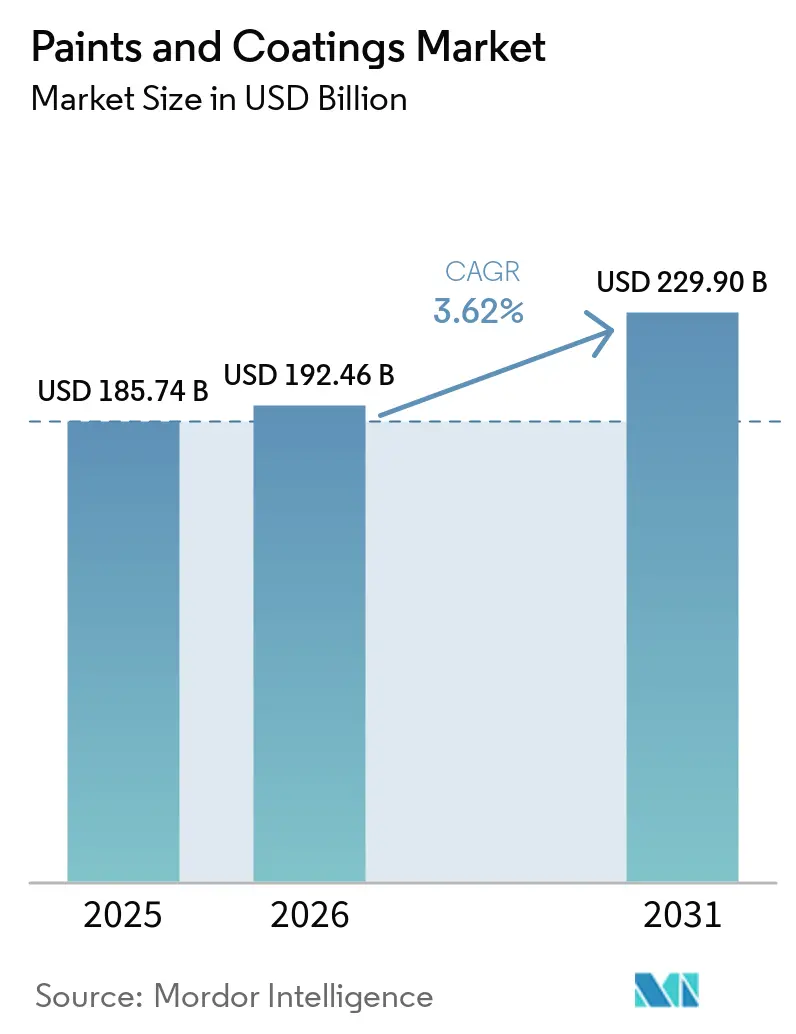
Se proyecta que el tamaño del mercado de pinturas y recubrimientos se expanda desde 192,5 mil millones de USD en 2026 y 199,4 mil millones de USD en 2027 hasta 240,8 mil millones de USD para 2032, registrando un CAGR del 3,84% entre 2027 y 2032.
La demanda de acabados vinculada a la construcción en India puede respaldar el crecimiento, mientras que la fabricación de vehículos añade una fuente adicional de aplicaciones de recubrimiento. La producción de recubrimientos automotrices base agua en el Sudeste Asiático y las capas base de reparación de vehículos más rápidas conectan la inversión de los proveedores con necesidades específicas de fabricación y aplicación. Los incentivos de edificación verde vinculados a calificaciones en Singapur también pueden fomentar pinturas con bajas emisiones de compuestos orgánicos volátiles (COV) para renovaciones de edificios. Los límites de COV en recubrimientos arquitectónicos programados y los aranceles de la UE sobre el dióxido de titanio de origen chino añaden requisitos de formulación y costos de abastecimiento. Atender esta demanda requiere, por tanto, decisiones de producto y abastecimiento conjuntas, ya que reemplazar grados de pigmento especializados puede añadir trabajo de pruebas y reformulación.
Conclusiones clave del reporte
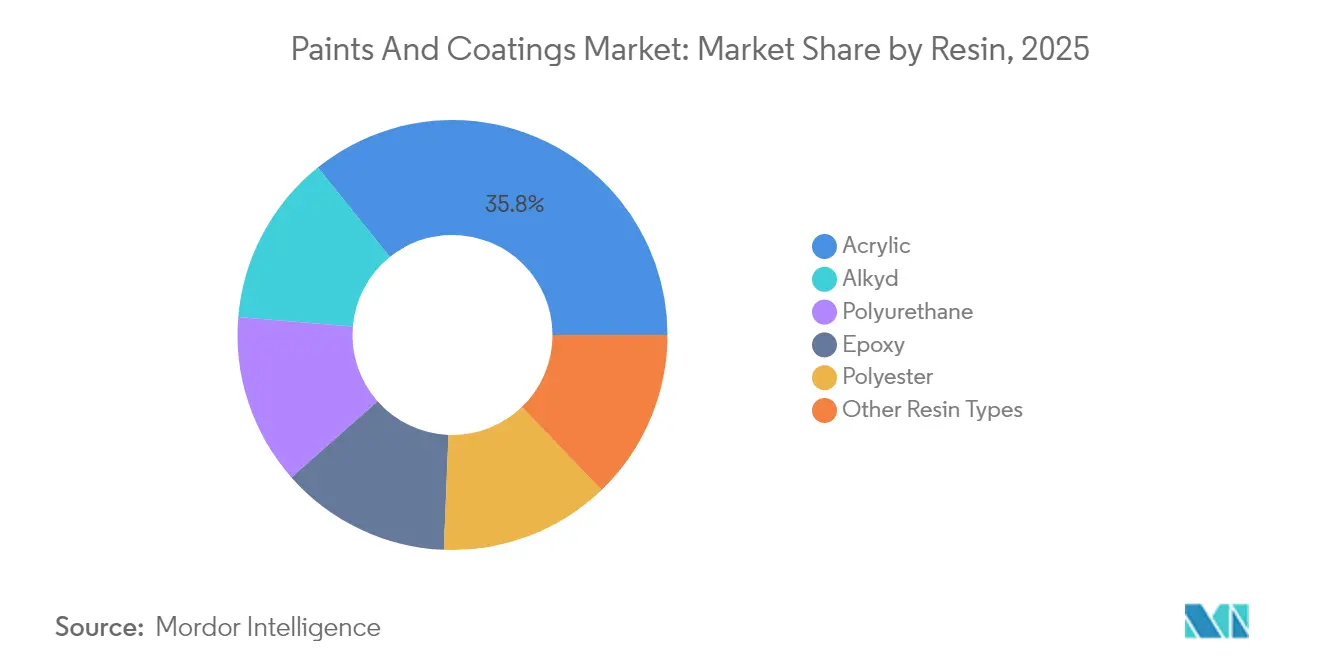
- Por resina, el acrílico lideró con una participación del 35,88% en el mercado de pinturas y recubrimientos en 2026 y se prevé que sea el segmento de mayor crecimiento, con un CAGR del 4,16% entre 2027 y 2032.
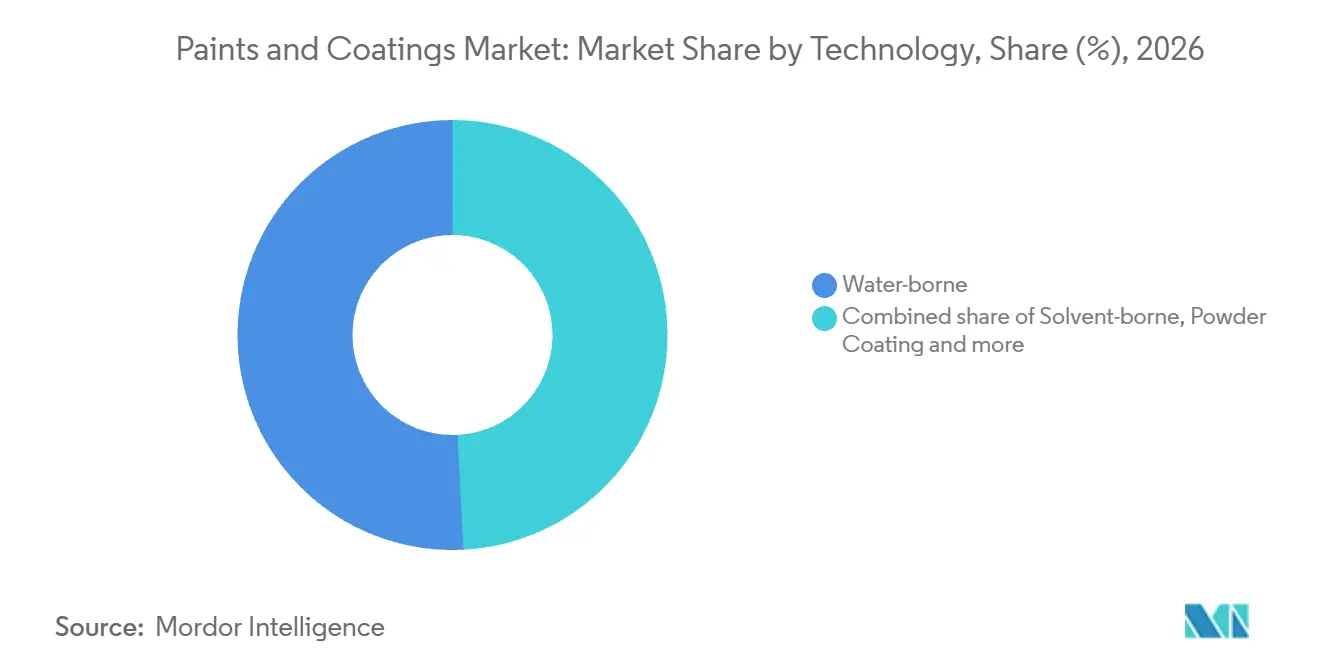
- Los recubrimientos base agua lideraron las categorías tecnológicas con una participación del 50,81% del tamaño del mercado de pinturas y recubrimientos en 2026 y se proyecta que sean el segmento de mayor crecimiento con un CAGR del 4,22% entre 2027 y 2032.
- Entre las industrias de uso final, los recubrimientos arquitectónicos tuvieron la mayor participación, el 48,56% del mercado en 2026, y se prevé que sean el segmento de mayor crecimiento con un CAGR del 4,51% entre 2027 y 2032.
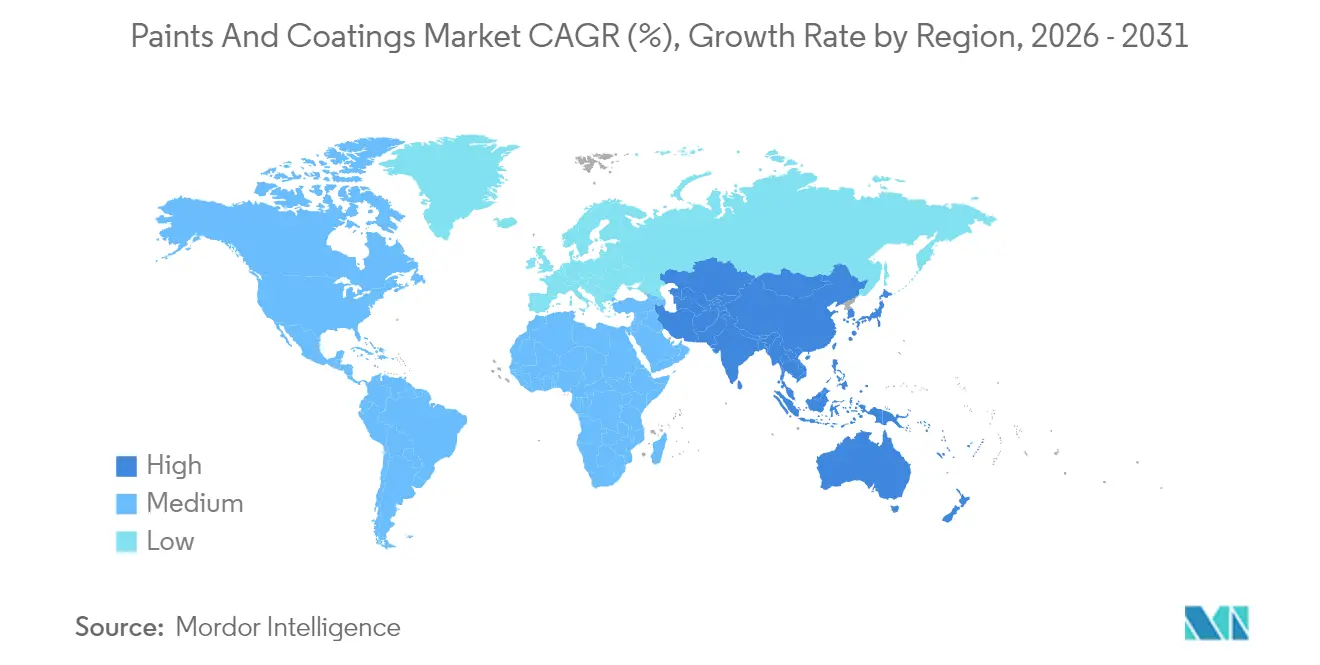
- En términos geográficos, Asia-Pacífico lideró con una participación del 46,79% del mercado en 2026 y se proyecta que sea la región de mayor crecimiento con un CAGR del 5,13% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Pinturas y Recubrimientos*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Actividad de Construcción Residencial Mundial | +1.65% | Mancomunidad de Australia | Corto plazo (≤ 2 años) |
| Expansión de los Volúmenes de Producción Automotriz | +1.15% | Estados Unidos y otros países productores de vehículos | Corto plazo (≤ 2 años) |
| Rápido Crecimiento de la Población Urbana en APAC | +1.05% | India, Asia Oriental y Asia Sudoriental | Largo plazo (≥ 4 años) |
| Incentivos Gubernamentales para Edificación Verde (Bajo COV) | +0.75% | República de Singapur | Corto plazo (≤ 2 años) |
| Surgimiento de Plataformas de Combinación de Colores Impulsadas por IA | +0.24% | República de Corea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge en la actividad de construcción residencial global
La construcción residencial respalda la demanda de recubrimientos tanto a través del inicio de nuevos proyectos como del avance de la carga de trabajo hacia la entrega. Australia registró 52.201 inicios de viviendas en el trimestre de junio de 2026, un aumento del 14,4% respecto al trimestre de junio de 2025 en términos ajustados estacionalmente. Las terminaciones ajustadas estacionalmente en la categoría de otras residencias del sector privado nuevo de Australia alcanzaron 19.018 en el trimestre de junio de 2026, un aumento del 58,6% respecto al trimestre de junio de 2025. Para los proveedores de pinturas arquitectónicas, la distinción es importante porque los inicios establecen una futura cartera de acabados, mientras que las terminaciones reflejan proyectos más avanzados en la construcción.
Expansión de los volúmenes de producción automotriz
Una mayor producción de vehículos crea una ruta adicional vinculada a la producción para la demanda de acabados automotrices. La producción mundial de vehículos aumentó de 92,7 millones de unidades en 2024 a 96,4 millones en 2025, un incremento del 3,9%.[1] En julio de 2026, General Motors anunció una inversión de 157 millones de USD en trabajos de pintura y modernización en la planta de ensamblaje de Wentzville, incluyendo equipos de procesamiento y una expansión estimada de la sala de pintura de aproximadamente 2.600 metros cuadrados. El anuncio de General Motors compromete capital en la etapa del proceso interno donde se aplican los recubrimientos automotrices. El aumento del 3,9% en la producción mundial sustenta el argumento de demanda para los acabados automotrices, mientras que el proyecto de Wentzville muestra el gasto de capital de un ensamblador en su sala de pintura, más que un aumento medido en el volumen de vehículos.
Rápido crecimiento de la población urbana en APAC
La demanda urbana en Asia Oriental y Sudoriental y en India vincula una gran población urbana con programas de vivienda urbana. En 2025, los habitantes de ciudades sumaron 1.100 millones en la agrupación de la ONU de Asia Oriental y Sudoriental con Oceanía, excluyendo Australia y Nueva Zelanda. El Ministerio de Vivienda y Asuntos Urbanos de India aprobó 141.000 viviendas adicionales bajo su programa de vivienda urbana PMAY-U 2.0 el 15 de octubre de 2025. Para los proveedores de recubrimientos arquitectónicos, las viviendas aprobadas proporcionan una ruta específica a través de la cual las necesidades de alojamiento urbano pueden convertirse en una futura carga de trabajo de acabados. La oportunidad comercial depende de que las viviendas aprobadas avancen hacia la construcción.
Incentivos gubernamentales para la construcción ecológica (bajo COV)
El incentivo de edificación verde de Singapur puede fomentar especificaciones de pintura de bajo COV que cumplan los requisitos a través de su sistema de calificación. La Autoridad de Construcción y Obras de Singapur escala la financiación del Plan de Incentivos Green Mark para Edificios Existentes 2.0 según los ahorros de carbono verificados en trabajos de energía, por calificación Green Mark alcanzada. Los edificios privados existentes elegibles necesitan al menos 5.000 metros cuadrados de superficie bruta de piso, con disponibilidad que termina cuando se comprometen los fondos o el 31 de marzo de 2027, lo que ocurra primero. Green Mark 2021 otorga un punto por materiales interiores de bajo COV que cumplan los requisitos, incluidas las pinturas, cuando al menos el 80% de las áreas comunes cumplan o al menos 3 acabados tengan la certificación de 4 estrellas del Producto de Edificación Verde de Singapur. Los materiales se califican a través de esa certificación o de límites de emisión especificados. Los propietarios que buscan una calificación más alta tienen, por tanto, una razón a corto plazo para especificar pinturas que cumplan los requisitos y que puedan contribuir a la calificación que determina su nivel de financiación.
Análisis del Impacto de las Restricciones del Mercado de Pinturas y Recubrimientos*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estrictas Regulaciones Mundiales de COV | -0.45% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Volatilidad en los Precios de las Materias Primas del Dióxido de Titanio | -0.35% | Unión Europea y China | Corto plazo (≤ 2 años) |
| Tiempos de Secado/Curado más Prolongados para Sistemas Base Agua | -0.2% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones globales estrictas de COV
Para los proveedores de recubrimientos arquitectónicos en Canadá, el cumplimiento de los límites de COV restringe qué formulaciones pueden entrar en los canales comerciales ordinarios. Las regulaciones prohíben fabricar, importar o vender recubrimientos programados que superen los límites de COV específicos por categoría, con excepciones de dilución prescrita y permisos. La dilución que cumpla los requisitos debe seguir instrucciones escritas que lleven el recubrimiento dentro de su límite, y también se aplican condiciones de etiquetado e instrucciones bilingües. Los usos específicos de recubrimientos y ciertos productos en envases pequeños están excluidos, lo que hace que la categoría de producto aplicable sea central para la decisión de cumplimiento. Un proveedor debe, por tanto, resolver los requisitos de formulación, etiquetado y cualquier dilución o permiso aplicable antes de vender un recubrimiento cubierto en Canadá, añadiendo tiempo de desarrollo y papeleo antes de una venta.
Volatilidad en los Precios de las Materias Primas del Dióxido de Titanio
Las medidas comerciales pueden cambiar la economía del abastecimiento de dióxido de titanio independientemente de los movimientos en el precio subyacente del pigmento. La Comisión Europea impuso aranceles antidumping definitivos sobre el dióxido de titanio de origen chino en enero de 2025, afectando a una materia prima utilizada en pinturas y recubrimientos europeos. La medida aplica tasas específicas por productor, con tratamiento individual dependiente de la declaración de factura comercial válida prescrita. Para los productores de recubrimientos de la UE, esto significa que la selección de fuentes implica una diferencia de costo relacionada con el comercio, además del precio del material cotizado. En junio de 2025, la directora ejecutiva de Teknos, Paula Salastie, informó que los cierres de plantas europeas de dióxido de titanio tras la implementación de los aranceles habían reducido la disponibilidad de grados especializados y las opciones de proveedores, requiriendo pruebas adicionales y reformulación. Para los formuladores de la UE afectados, la carga restante incluye costos de pruebas y reformulación, además del arancel de importación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Pinturas y Recubrimientos
Por Resina:
La Diferenciación Acrílica se Extiende al Abastecimiento de AglutinantesEl acrílico representó una participación del 35,88% del tamaño del mercado de pinturas y recubrimientos en 2026 y se prevé que sea el segmento de mayor crecimiento con un CAGR del 4,16% entre 2027 y 2032. En mayo de 2026, BASF y Cromology anunciaron que Cromology abastecería el aglutinante acrílico Acronal Ccycled de BASF para la pintura de pared interior Tollens Maxiline+, descrita como disponible en Francia desde marzo de 2026.[2] La materia prima reciclada químicamente se atribuye a productos seleccionados mediante un enfoque de balance de masa. Para los fabricantes en el segmento más grande, esto ofrece una ruta para diferenciar el insumo de aglutinante dentro de una familia de resinas establecida.
La capacidad regional de ingredientes crea una consideración comercial diferente para los formuladores acrílicos que atienden a clientes africanos. La planta de Durban de BASF suministra dispersiones acrílicas para la formulación de pinturas. En marzo de 2026, BASF amplió la capacidad de producción de dispersiones más amplia del sitio para abastecer a clientes de recubrimientos arquitectónicos, materiales de construcción y papel. Para los formuladores acrílicos en África, la expansión de Durban añade capacidad en una fuente de dispersión cercana para recubrimientos arquitectónicos, una opción de suministro independiente de la selección de un aglutinante para una pintura determinada.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el reporte
Por Tecnología:
El Crecimiento Base Agua Conecta la Capacidad con la Productividad de AplicaciónLos recubrimientos base agua representaron una participación del 50,81% en el mercado de pinturas y recubrimientos en 2026 y se prevé que sean el segmento de mayor crecimiento con un CAGR del 4,22% entre 2027 y 2032. Akzo Nobel N.V. lanzó un recubrimiento de madera base agua con un 20% de contenido de base biológica en 2025, aumentando el uso de materias primas renovables en ese producto. El lanzamiento le da a Akzo Nobel N.V. un atributo de contenido renovable para ofrecer en recubrimientos de madera dentro de su gama base agua.
La productividad de aplicación le da a los recubrimientos base agua una palanca competitiva adicional en la reparación de vehículos. Akzo Nobel N.V. lanzó Sikkens Autowave Optima, una capa base de reparación de vehículos base agua, en 2025. Requiere una sola visita a la cabina de pintura y, según el productor, permite tiempos de proceso hasta un 50% más rápidos que los métodos convencionales de aplicación de capa base. Cuando una cabina de pintura limita el trabajo de reparación completado, un proceso de capa base más corto podría respaldar más trabajo desde la misma instalación.


Por Industria de Uso Final:
La Demanda Arquitectónica Recompensa las Elecciones de Desempeño ClarasLos recubrimientos arquitectónicos fueron el segmento más grande, con una participación del 48,56% del mercado en 2026, y se prevé que sean el segmento de mayor crecimiento con un CAGR del 4,51% entre 2027 y 2032. Asian Paints reportó un crecimiento en volumen del 8,7% en su negocio de Decorativos en India en el ejercicio fiscal 2025-26. En su negocio general de recubrimientos en el ejercicio fiscal 2025-26, el volumen creció un 9% mientras que el valor creció un 5,3%, por lo que el volumen añadido generó una ganancia de ingresos menor para la empresa.
Los proveedores arquitectónicos pueden encontrar diferentes condiciones de demanda en los canales de proyectos y minoristas dentro del mismo negocio. El segmento de Recubrimientos Arquitectónicos Globales de PPG registró un crecimiento orgánico de ventas del 2% en el cuarto trimestre de 2025. Las ventas relacionadas con proyectos en México se recuperaron secuencialmente y las ventas minoristas fueron sólidas, mientras que la demanda en Europa se mantuvo mixta. El crecimiento orgánico del 2% del segmento descansó, por tanto, en la recuperación de las ventas de proyectos en México y las sólidas ventas minoristas, mientras que la demanda mixta en Europa impidió que el trimestre mostrara una recuperación más amplia.
Análisis geográfico
Mercado de Pinturas y Recubrimientos de Asia-Pacífico
Asia-Pacífico representó una participación del 46,79% del tamaño del mercado de pinturas y recubrimientos en 2026 y se prevé que sea la región de mayor crecimiento con un CAGR del 5,13% entre 2027 y 2032. La Asociación China de la Industria de Recubrimientos informó que la industria de recubrimientos de China produjo 34,6 millones de toneladas métricas en 2025, una caída del 7,1% respecto a 2024. Por el contrario, PPG puso en marcha una planta de recubrimientos automotrices base agua en Samut Prakan, Tailandia, el 20 de marzo de 2025, con una capacidad anual de 2.000 toneladas métricas para capas base y imprimaciones que atienden la creciente demanda del Sudeste Asiático. La capacidad local de capa base e imprimación ofrece a los compradores automotrices del Sudeste Asiático una ruta de suministro adicional dentro de la región.
América del Norte y Europa muestran por qué la trayectoria de volumen de un proveedor global no puede aplicarse de manera uniforme en todas las regiones. PPG reportó un mayor volumen de ventas en Estados Unidos y Canadá en 2025, mientras que su volumen de ventas en Europa disminuyó. América del Sur ofrece un patrón diferente en Brasil, donde las ventas de pinturas en 2025 aumentaron un 0,4% en pinturas para bienes raíces y al menos un 3% en los demás segmentos en comparación con 2024. La expansión más lenta de las pinturas para bienes raíces en Brasil significa que un proveedor enfocado en esa aplicación enfrentaría un entorno de crecimiento de ventas diferente al de un negocio de pinturas doméstico más diversificado.
La inversión en producción en Oriente Medio y la expansión de exportaciones en África ilustran 2 formas diferentes de llegar a compradores adicionales de recubrimientos. Makkah Paint Company lanzó una línea de producción de recubrimientos arquitectónicos en Arabia Saudita en diciembre de 2025 para acabados interiores y exteriores destinados a aplicaciones residenciales, comerciales y de proyectos. Kansai Paint Co. Ltd informó en el primer semestre del ejercicio fiscal 2025 que habían comenzado las exportaciones a Ghana y Angola. El ejemplo saudita vincula la producción local con varias aplicaciones de construcción, mientras que el ejemplo africano muestra a un proveedor ampliando su alcance a través de destinos de exportación nacionales distintos.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas cuyas normas de composición de pinturas y acceso al mercado crean diferentes tareas de cumplimiento. El atractivo de las políticas se evalúa para fabricantes e importadores que suministran las pinturas y recubrimientos terminados cubiertos. Estos productos enfrentan diferentes combinaciones de límites de formulación, pruebas y etiquetas, lo que hace que la categoría de producto precisa sea central para el esfuerzo de cumplimiento. Las excepciones de Brasil cubren las pinturas antiincrustantes con biocida de óxido de cobre y las pinturas anticorrosivas de polvo de zinc industriales o marinas que cumplan los requisitos hasta 600 ppm, junto con los productos fabricados, importados o en proceso de importación antes del inicio.
Tabla Regulatoria
| Factor de decisión | India | Estados Unidos | Reino Unido | Brasil | Arabia Saudita | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Junta Central de Control de la Contaminación | Agencia de Protección Ambiental de los Estados Unidos | Autoridades locales en Inglaterra, Escocia y Gales; consejos de distrito de Irlanda del Norte; Agencia Escocesa de Protección del Medio Ambiente para procesos ya regulados especificados | Autoridad ejecutiva competente bajo la Ley 15.441 | Organización Saudita de Normas, Metrología y Calidad (SASO) | Departamento Nacional de Salud y Profesionales de Salud Ambiental provinciales y de puertos de entrada |
| Instrumentos o directrices clave | Normas de plomo en pinturas domésticas y decorativas | Normas de recubrimientos en aerosol del 40 CFR parte 59, subparte E | Reglamento de Pinturas de 2012 para productos especificados de pintura, barniz y acabado de vehículos | Ley 11.762/2008 y Ley 15.441/2026 adoptada | Reglamento técnico de pinturas y barnices; etiqueta ambiental obligatoria a partir del 1 de octubre de 2026 | GNR 4832 del 17 de mayo de 2024, reglamentos de plomo en pinturas |
| Efecto comercial | Prueba anual de plomo en productos por una agencia autorizada antes de comercializar pinturas domésticas/decorativas | Pruebas de cumplimiento de reactividad e informes electrónicos | Límites de COV por categoría y etiquetas de COV para los productos comercializados cubiertos | Plomo comprobado en laboratorio por debajo de 90 ppm en peso sobre base seca/no volátil tras la transición programada, sujeto a excepciones legales | Certificado de conformidad de organismo acreditado y licencia de etiqueta ambiental SASO para los productos cubiertos | Etiquetas de cumplimiento del límite de plomo e importaciones a través de puertos designados |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Bajo | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
El deber de prueba recurrente de India respalda una carga de cumplimiento continua, mientras que las pruebas y los informes actualizados de aerosoles de Estados Unidos se vuelven completamente obligatorios el 17 de enero de 2027. La revisión del Reino Unido recomendó mantener las disposiciones básicas de COV junto con cambios más limitados en exenciones e informes, apoyando la continuidad para los productos de pintura cubiertos ordinarios. Los productos residenciales y de uso infantil superpuestos de Brasil enfrentan un umbral de prohibición de plomo programado para bajar de 600 ppm a 90 ppm 12 meses después de la publicación de la nueva ley el 29 de junio de 2026. La certificación de conformidad de Arabia Saudita y la licencia obligatoria de etiqueta ambiental crean una ruta de entrada más onerosa, mientras que las obligaciones establecidas de etiquetado de plomo e importación por puertos de Sudáfrica respaldan un requisito de cumplimiento continuo.
Etapas de la Cadena de Valor
La cadena de valor compara cómo el suministro de ingredientes, la producción de recubrimientos, el acceso a clientes y los servicios de aplicación generan ingresos para los proveedores. BASF suministra dispersiones, resinas y aditivos para formulaciones de recubrimientos arquitectónicos, de vehículos e industriales. PPG combina fabricación y distribución con servicios de aplicación de recubrimientos, ilustrando cómo un productor puede participar más allá de la venta de material terminado.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de ingredientes | Proveedores de ingredientes de recubrimientos como BASF | Ventas de dispersiones, resinas y aditivos | Adaptar los ingredientes a los diferentes requisitos de formulación | Desarrollar alternativas calificadas para aplicaciones específicas |
| Fabricación de recubrimientos | Productores integrados de recubrimientos como PPG Industries, Inc. | Ventas de recubrimientos terminados | Las materias primas son el componente de costo de producción más grande en PPG | Contratar con múltiples fuentes e identificar materiales o tecnologías alternativas donde sea posible |
| Acceso minorista y de contratistas | Minoristas de pinturas operados por la empresa como The Sherwin-Williams Company | Ventas de recubrimientos de marca controlada y productos relacionados | Mantener la cobertura de servicio local para contratistas y propietarios de viviendas | Alinear la capacidad de servicio de la tienda con las necesidades de los clientes locales |
| Aplicación y servicio técnico | Proveedores de servicios de recubrimiento operados por el productor como PPG Industries, Inc. | Ingresos por aplicación de recubrimientos y servicios de soporte | Coordinar el trabajo de recubrimiento con la producción del cliente | Vincular la programación de aplicaciones con los hitos de producción del cliente |
| Fuente: Mordor Intelligence | ||||
El Grupo de Tiendas de Pintura de Sherwin-Williams operaba 4.853 tiendas especializadas de pintura en Estados Unidos, Canadá y el Caribe al 31 de diciembre de 2025.[3] Esta escala muestra por qué el control del acceso a los clientes puede diferenciar a los productores junto con la capacidad de formulación. Los servicios de aplicación de PPG añaden otra vía de ingresos, pero también vinculan la entrega al trabajo realizado en las piezas y productos ensamblados de los clientes. Las tiendas operadas por la empresa de Sherwin-Williams y el trabajo de aplicación de PPG en las piezas de los clientes hacen que el suministro ininterrumpido de recubrimientos sea una condición para capturar los ingresos posteriores.
Panorama Competitivo
Concentración del Mercado
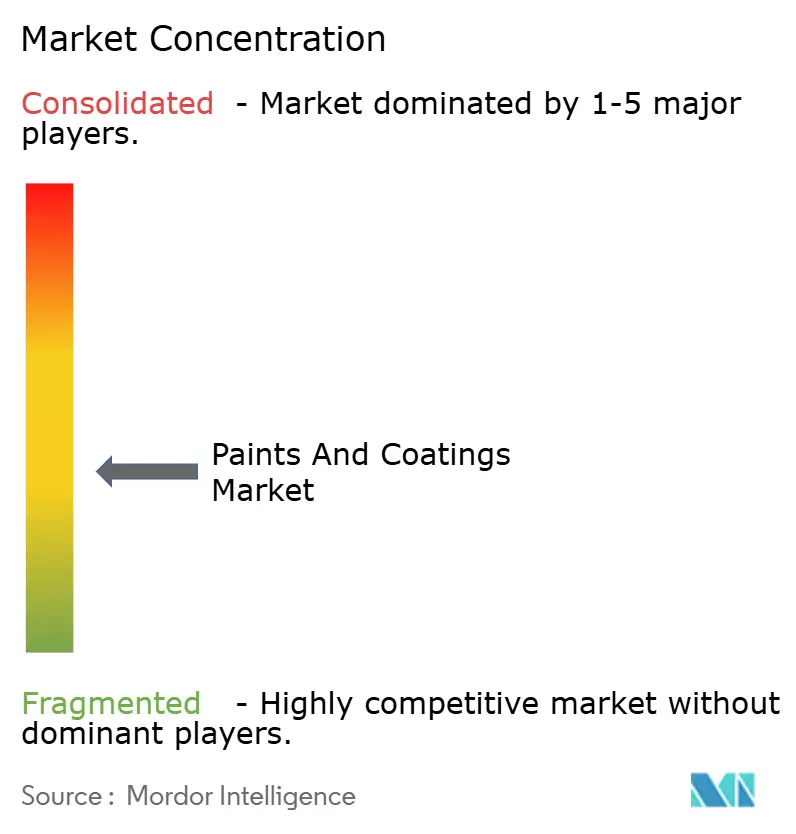
Los proveedores multinacionales combinan operaciones amplias con marcas regionales, como demostró el Grupo de Marcas de Consumo de The Sherwin-Williams Company al completar su adquisición de Suvinil, líder en recubrimientos arquitectónicos de Brasil, en 2025. Nippon Paint Holdings Co., Ltd. reportó un crecimiento de ingresos consolidados de toda la empresa del 11% y un crecimiento del beneficio operativo ajustado del 38% en el ejercicio fiscal 2025 en comparación con el ejercicio fiscal 2024. PPG Industries, Inc. fabrica y distribuye pinturas y recubrimientos, mientras que Surventis (anteriormente BASF Coatings) suministra recubrimientos y tratamientos de superficie. Akzo Nobel N.V. es un productor global de pinturas y recubrimientos, situando a otro proveedor amplio junto a negocios con roles distintos de distribución y tratamiento de superficies.
El 1 de julio de 2026, Surventis completó su escisión de BASF, respaldada por Carlyle y Qatar Investment Authority, con BASF reteniendo una participación del 40%. Los fondos gestionados por Carlyle, en asociación con Qatar Investment Authority, son propietarios mayoritarios del negocio, situando la propiedad mayoritaria fuera de su antigua matriz química. Los ingresos del ejercicio fiscal 2025 de Akzo Nobel N.V. cayeron un 5% interanual, mientras que las ventas orgánicas fueron planas ya que un mayor precio y mix compensaron los menores volúmenes. El 15 de octubre de 2026, Akzo Nobel N.V. y Axalta informaron de operaciones independientes pendientes del cierre de su fusión propuesta, previsto para principios de 2027 sujeto a aprobaciones regulatorias y condiciones de cierre habituales. La presión de volumen de Akzo Nobel N.V. hace de la retención de ventas un desafío competitivo separado mientras la combinación propuesta sigue su camino condicional hacia el cierre.
La tecnología puede dar forma a la competencia resolviendo un problema de aplicación específico al tiempo que satisface los requisitos de formulación de los compradores. En abril de 2026, PPG lanzó NUTRISHIELD MAX PPG7590, el primer recubrimiento de bobina monocomponente sin PVC (PVC-NI) para latas de aluminio de embutición profunda y tapas de apertura fácil que contienen alimentos húmedos para mascotas en Estados Unidos. PVC-NI significa cloruro de polivinilo sin intención, y el sistema está diseñado para eliminar la mezcla y los cambios de producto. Las marcas de alimentos para mascotas, los recubridores de bobinas y los fabricantes de latas aprobaron el producto, mostrando aceptación en varios roles de la cadena de envasado. El gerente de recubrimientos para envasado de alimentos de PPG presentó el producto como una solución de cumplimiento en un panorama regulatorio en rápida evolución, lo que vincula el diseño monocomponente con el posicionamiento regulatorio además de la simplicidad de la planta.
Líderes de la Industria de Pinturas y Recubrimientos
-
The Sherwin-Williams Company
-
Nippon Paint Holdings Co., Ltd.
-
PPG Industries, Inc.
-
Surventis
-
Akzo Nobel N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pinturas y Recubrimientos Empresas cubiertas en este informe
- Akzo Nobel N.V.
- Asian Paints
- Axalta Coating Systems Ltd.
- Surventis
- Beckers Group
- Benjamin Moore & Co.
- Berger Paints India
- Chugoku Marine Paints, Ltd.
- DAW SE
- Hempel A/S
- Jazeera Paints
- Jotun
- Kansai Paint Co. Ltd
- Masco Corporation
- NATIONAL PAINTS FACTORIES CO. LTD.
- Nippon Paint Holdings Co., Ltd.
- NOROO Paint & Coatings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Russian Paints Company
- SK Kaken Co. Ltd
- The Sherwin-Williams Company
Oportunidades Clave para los Participantes del Mercado
La comparación separa 3 oportunidades de certificación voluntaria según el uso previsto del recubrimiento y la evidencia necesaria para calificar. El 17 de diciembre de 2025, la Comisión Europea estableció los criterios de la Etiqueta Ecológica de la UE para pinturas decorativas, recubrimientos de desempeño y pinturas en aerosol base agua, válidos hasta el 31 de diciembre de 2032. Los solicitantes deben cumplir todos los requisitos aplicables y completar la evaluación y verificación para obtener el reconocimiento de un producto elegible.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador/líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Certificación de pinturas decorativas pigmentadas para edificios elegibles | Ruta de producto decorativo definida bajo el nuevo marco | Pinturas arquitectónicas para edificios, molduras y accesorios | Reunir las pruebas de desempeño aplicables y las declaraciones de proveedores para líneas de pintura seleccionadas | Pruebas de tasa de extensión y frotado en húmedo aplicables más documentación del contenido de pigmento | Fabricantes de pinturas decorativas capaces de proporcionar la evidencia de prueba requerida |
| Certificación de recubrimientos de desempeño para edificios elegibles | Grupo separado para ciertos productos monocomponente y multicomponente | Recubrimientos para edificios dentro de las subcategorías 1.1(i) y 1.1(j) de la Directiva 2004/42/CE | Seleccionar aplicaciones que cumplan los requisitos y elaborar un expediente de cumplimiento específico del producto | Verificación del producto, incluida la documentación para cualquier uso de micropartículas de polímero sintético no formador de película | Formuladores de recubrimientos de desempeño para edificios elegibles con productos documentados |
| Aerosoles base agua certificados para decoración específica de edificios | Grupo de productos de aerosol dedicado dentro del marco | Usuarios consumidores y profesionales de pinturas en aerosol listas para usar | Desarrollar productos elegibles en envase metálico con válvula para molduras y accesorios de edificios | Verificación del producto que cubra la formulación elegible y el producto de aerosol envasado | Fabricantes de pinturas en aerosol base agua con productos elegibles verificables |
| Fuente: Mordor Intelligence | |||||
Estas oportunidades sitúan diferentes tareas de formulación y documentación detrás de una ruta de certificación compartida, haciendo que la selección del producto sea central para la ejecución. La elegibilidad de los aerosoles excluye los productos base solvente, los aerosoles inflamables especificados y los productos biocidas, los aerosoles para marcado de carreteras y los sustitutos de pinturas convencionales en grandes superficies de paredes y techos. Los solicitantes que utilicen micropartículas de polímero sintético para fines no formadores de película deben declarar su naturaleza, cantidad y propósito y justificar un mejor desempeño ambiental general, generalmente mediante una comparación con el producto sin ellas. Con la Decisión 2025/2607 que reemplaza los criterios de 2014, los solicitantes de pinturas decorativas tienen una ruta de preparación concreta porque la lista de verificación de enero de 2026 de la Comisión identifica los informes de prueba de tasa de extensión y frotado en húmedo aplicables y las declaraciones de pigmento blanco de alto índice de refracción.
Desarrollos recientes de la industria en Mercado de Pinturas y Recubrimientos
- Oct 2026: Dörken adquirió el fabricante alemán de pinturas y recubrimientos J.W. Ostendorf de Fidelium Partners el 15 de octubre. Las empresas operarán de forma independiente con sus propios equipos directivos y estructuras organizativas.
- Oct 2026: Henkel completó su adquisición de Stahl, con sede en los Países Bajos, el 1 de octubre, añadiendo recubrimientos especiales para materiales flexibles tras cumplirse las condiciones de cierre, incluidas las aprobaciones regulatorias.
- Sep 2026: Sherwin-Williams inauguró su planta de pintura ampliada en Statesville, Carolina del Norte, el 30 de septiembre. Las mejoras abarcaron casi 4.600 metros cuadrados, incluyendo espacio de producción adicional, automatización y 4 nuevos desvíos ferroviarios.
Mercado de Pinturas y Recubrimientos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de pinturas y recubrimientos mide el gasto anual en pinturas y recubrimientos pigmentados vendidos para su aplicación en sustratos en todo el mundo. Valora los productos de recubrimiento terminados por ingresos de ventas, con la resina y la tecnología de aplicación describiendo los tipos de productos, y las industrias de uso final y las regiones clasificando esas ventas.
Exclusiones del alcance: Los recubrimientos transparentes sin pigmentar y los barnices vendidos sin pigmento, los insumos de recubrimiento vendidos por separado, incluidos pigmentos, aglutinantes o resinas, solventes y aditivos, y la mano de obra de aplicación de pinturas y recubrimientos o los honorarios de contratistas están excluidos.
Descripción General de la Segmentación
- Resina
- Acrílica
- Alquídica
- Poliuretano
- Epoxi
- Poliéster
- Otros tipos de resina
- Tecnología
- Base agua
- Base solvente
- Recubrimiento en polvo
- Recubrimiento curado por UV
- Industria de usuario final
- Arquitectónica
- Automotriz
- Madera
- Recubrimiento protector
- Industrial general
- Transporte
- Envases
- Geografía
- Asia-Pacífico
- China (incluida Taiwán)
- India
- Japón
- Indonesia
- Australia y Nueva Zelanda
- Corea del Sur
- Tailandia
- Malasia
- Filipinas
- Bangladés
- Vietnam
- Singapur
- Sri Lanka
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Benelux
- Rusia
- Turquía
- Suiza
- Países Escandinavos
- Polonia
- Portugal
- España
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Medio Oriente
- Arabia Saudita
- Qatar
- Emiratos Árabes Unidos
- Kuwait
- Egipto
- Resto del Medio Oriente
- África
- Sudáfrica
- Nigeria
- Argelia
- Marruecos
- Resto de África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental utiliza fuentes como la Asociación Americana de Recubrimientos y el Consejo Mundial de Recubrimientos para enmarcar las categorías globales de recubrimientos, la cobertura regional, los mercados de uso final y los vínculos entre la producción de los clientes y la demanda de recubrimientos. La Organización Internacional de Fabricantes de Vehículos de Motor proporciona indicadores de producción de vehículos para recubrimientos automotrices, mientras que los criterios de pinturas y barnices de la Comisión Europea describen los grupos de productos regulatorios y los requisitos de formulación.
Los informes anuales de las empresas, los materiales para inversores, la prensa empresarial de reputación y las publicaciones estadísticas públicas pueden complementar estas fuentes aclarando las ventas de los productores, los cambios de capacidad, la exposición a materias primas, la actividad de construcción y las tendencias de producción de vehículos. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas pueden incluir productores de recubrimientos, distribuidores, formuladores y líderes de compras o técnicos de usos finales arquitectónicos, automotrices e industriales en APAC, EMEA y las Américas. Las preguntas ponen a prueba los hallazgos secundarios sobre definiciones de ventas, cobertura de canales, mezcla de resinas y tecnología, precios de venta realizados, demanda regional y factores de pronóstico. Los analistas concilian las respuestas contradictorias con evidencia pública, documentan las brechas no resueltas y triangulán las estimaciones desde perspectivas de productor, canal y uso final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | APAC: 40% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronósticos
La estimación comienza con una visión descendente de las ventas mundiales de productores de recubrimientos pigmentados terminados, luego verifica los totales seleccionados mediante la consolidación de ingresos de proveedores, verificaciones de canales de distribuidores y el precio de venta promedio muestreado multiplicado por el volumen. Las participaciones de resina, tecnología, uso final y regional se construyen a partir de divisiones de categorías publicadas, divulgaciones de productos y aplicaciones de productores, patrones de ventas regionales e indicadores de demanda del mercado final, con categorías superpuestas verificadas para evitar la doble contabilización. Los indicadores clave incluyen inicios de viviendas y actividad de renovación para pinturas arquitectónicas, producción de vehículos para recubrimientos automotrices, producción industrial para usos de fabricación, inversión en infraestructura para recubrimientos protectores, y precios de insumos de resinas y pigmentos para cambios en precios de venta y mezcla. Los pronósticos aplican análisis de escenarios a la actividad esperada del mercado final, la adopción de tecnología, los cambios regulatorios y los precios, con supuestos regionales y de segmento revisados por separado. Las entrevistas pueden poner a prueba si la dirección y el momento de cada variable se ajustan a las condiciones de la industria. Cuando la evidencia de proveedores o canales es incompleta, los analistas utilizan los ingresos públicos disponibles e indicadores comerciales, retienen la incertidumbre en los supuestos de trabajo y comparan verificaciones ascendentes selectivas con el total descendente.
Ciclo de Validación y Actualización de Datos
Los analistas triangulán las divulgaciones de los productores, los indicadores de asociaciones y gobiernos, los datos comerciales y la evidencia de canales, luego investigan las grandes variaciones respecto a períodos anteriores y las señales de demanda independientes antes de la aprobación. Una segunda revisión verifica los límites del mercado, la consistencia de moneda y unidades, las participaciones de segmento, los totales regionales y los supuestos de pronóstico. Una contradicción material o un valor atípico inexplicado desencadena una revisión de fuentes o un nuevo contacto con el encuestado. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando adquisiciones materiales, cambios regulatorios o interrupciones de producción alteran las condiciones del mercado, y se somete a una nueva revisión previa a la entrega.
Tamaño del Mercado de Pinturas y Recubrimientos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de pinturas y recubrimientos mide el gasto anual en pinturas y recubrimientos pigmentados vendidos para su aplicación en sustratos en todo el mundo.
Los factores clave de las brechas incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Las participaciones de resina, tecnología, uso final y regional se construyen a partir de divisiones de categorías publicadas, divulgaciones de productos y aplicaciones de productores, patrones de ventas regionales e indicadores de demanda del mercado final, con categorías superpuestas verificadas para evitar la doble contabilización.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 199,4 mil millones de USD (2027) | |
| Consultora Global A | 279,58 mil millones de USD (2025) | En su base de 2025, esta estimación es un 40,2% superior al valor de este informe para 2027 de 199,4 mil millones de USD, 2 años después. Su cobertura de aplicaciones declarada incluye usos aeroespaciales, marinos y de bienes de consumo junto con aplicaciones de construcción y automotrices, lo que puede añadir ventas más allá de agrupaciones de uso final más estrechas. |
| Consultora Global B | 185,7 mil millones de USD (2025) | En su base de 2025, esta estimación es un 6,9% inferior al valor de este informe para 2027 de 199,4 mil millones de USD, 2 años después. La serie publicada aumenta desde su base de 2025 hasta 2027, por lo que el año de medición anterior precede al crecimiento adicional del pronóstico. |
Los analistas de Mordor Intelligence triangulán las divulgaciones de los productores, los indicadores de asociaciones y gobiernos, los datos comerciales y la evidencia de canales, luego investigan las grandes variaciones respecto a períodos anteriores y las señales de demanda independientes antes de la aprobación.
Preguntas clave respondidas en el reporte
¿Cuál es el tamaño proyectado del mercado de pinturas y recubrimientos para 2032?
Se proyecta que el mercado alcance los 240,8 mil millones de USD para 2032, con un CAGR del 3,84% entre 2027 y 2032.
¿Qué impulsa la demanda de pinturas y recubrimientos?
La construcción residencial, la producción de vehículos y los programas de vivienda urbana respaldan la demanda. India aprobó 141.000 viviendas urbanas adicionales bajo PMAY-U 2.0 el 15 de octubre de 2025.
¿Qué tecnología de recubrimiento lidera la industria?
Los recubrimientos base agua lideraron con una participación del 50,81% del mercado en 2026 y se prevé que crezcan a un CAGR del 4,22% entre 2027 y 2032.
¿Qué empresas son los principales proveedores de pinturas y recubrimientos?
Los principales proveedores incluyen The Sherwin-Williams Company, Nippon Paint Holdings Co., Ltd., PPG Industries, Inc., Surventis y Akzo Nobel N.V.
¿Cuál es un desafío clave de cumplimiento para los proveedores de pinturas arquitectónicas?
Canadá restringe los recubrimientos arquitectónicos programados que superen los límites de COV específicos por categoría, con excepciones de dilución prescrita y permisos.
¿Qué región tiene la mayor participación en el sector de pinturas y recubrimientos?
Asia-Pacífico tuvo una participación del 46,79% del mercado en 2026 y se prevé que sea la región de mayor crecimiento, con un CAGR del 5,13% entre 2027 y 2032.