
Tamaño y Cuota del Mercado de Films Orales Delgados
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
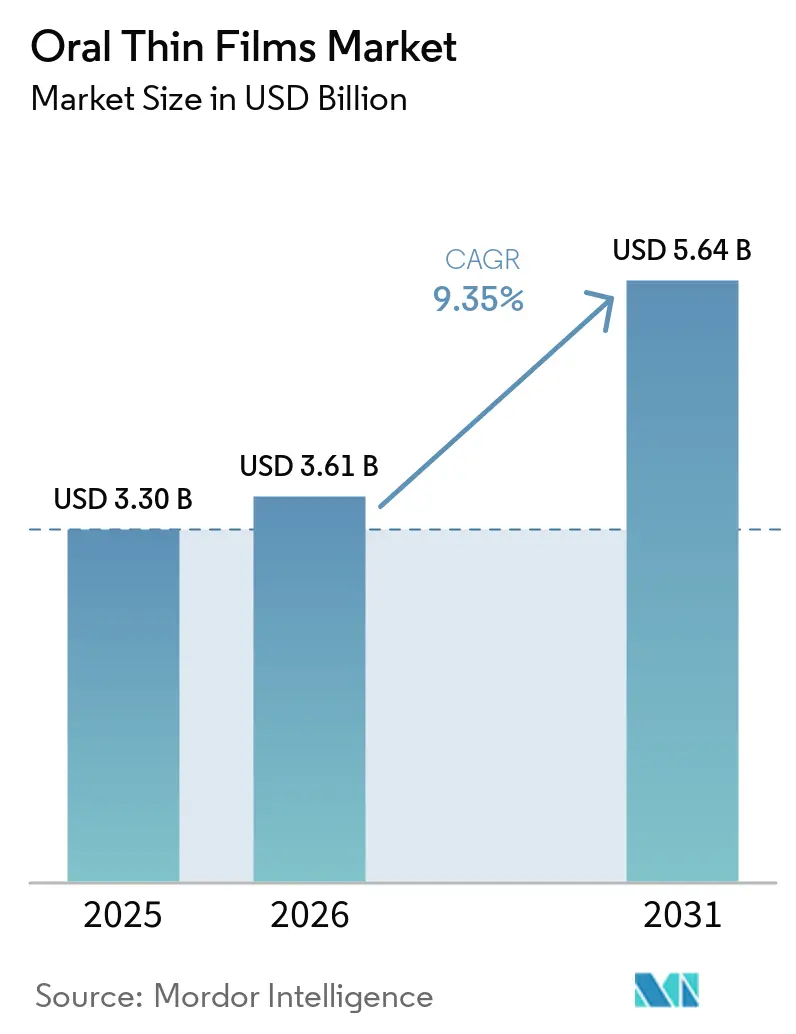
| Tamaño del Mercado (2026) | 3.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.64 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.35 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Films Orales Delgados por Mordor Intelligence
El tamaño del mercado de films orales delgados fue valorado en USD 3,30 mil millones en 2025 y se estima que crecerá desde USD 3,61 mil millones en 2026 hasta alcanzar USD 5,64 mil millones en 2031, a una CAGR del 9,35% durante el período de previsión (2026-2031). La demanda se acelera a medida que los desarrolladores farmacéuticos priorizan formatos centrados en el paciente que evitan las dificultades de deglución, eluden el metabolismo hepático de primer paso y proporcionan un inicio terapéutico rápido. El envejecimiento de la población, la mayor prevalencia de enfermedades crónicas y la necesidad de medicamentos aptos para uso pediátrico refuerzan un cambio estructural hacia la administración en film delgado. Las mejoras tecnológicas en ciencia de polímeros, recubrimientos de barrera de humedad y fabricación continua añaden mayor impulso al reducir los costos unitarios y ampliar la gama de ingredientes farmacéuticos activos compatibles. La intensidad competitiva crece a medida que tanto los innovadores de marca como los fabricantes de genéricos emplean vías de reformulación 505(b)(2) para reutilizar moléculas existentes, expandiendo el mercado de films orales delgados hacia indicaciones antes dominadas por comprimidos y cápsulas.
Conclusiones Clave del Informe
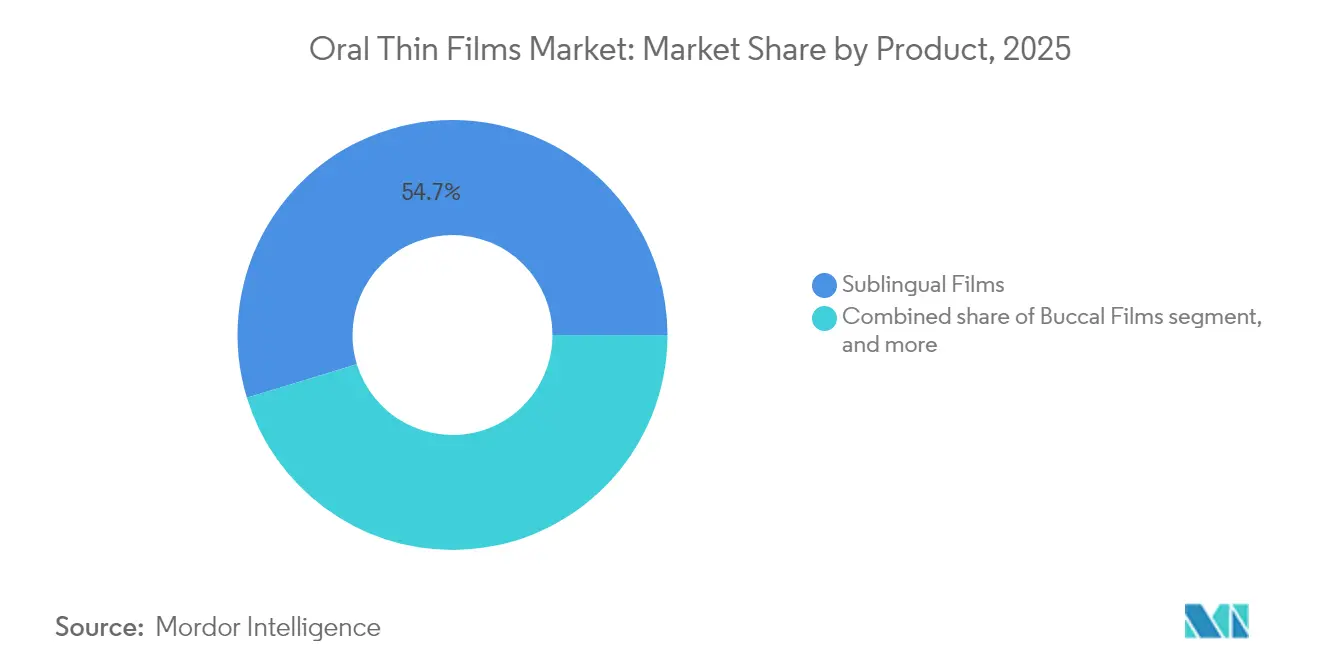
- Por producto, los films sublinguales lideraron con una cuota de ingresos del 54,72% en 2025; se proyecta que los films bucales registren la CAGR más rápida del 11,12% hasta 2031.
- Por indicación de enfermedad, la dependencia de opioides representó el 39,12% de la cuota de mercado en 2025, mientras que las terapias para la migraña se prevé que se expandan a una CAGR del 11,86% durante el mismo período.
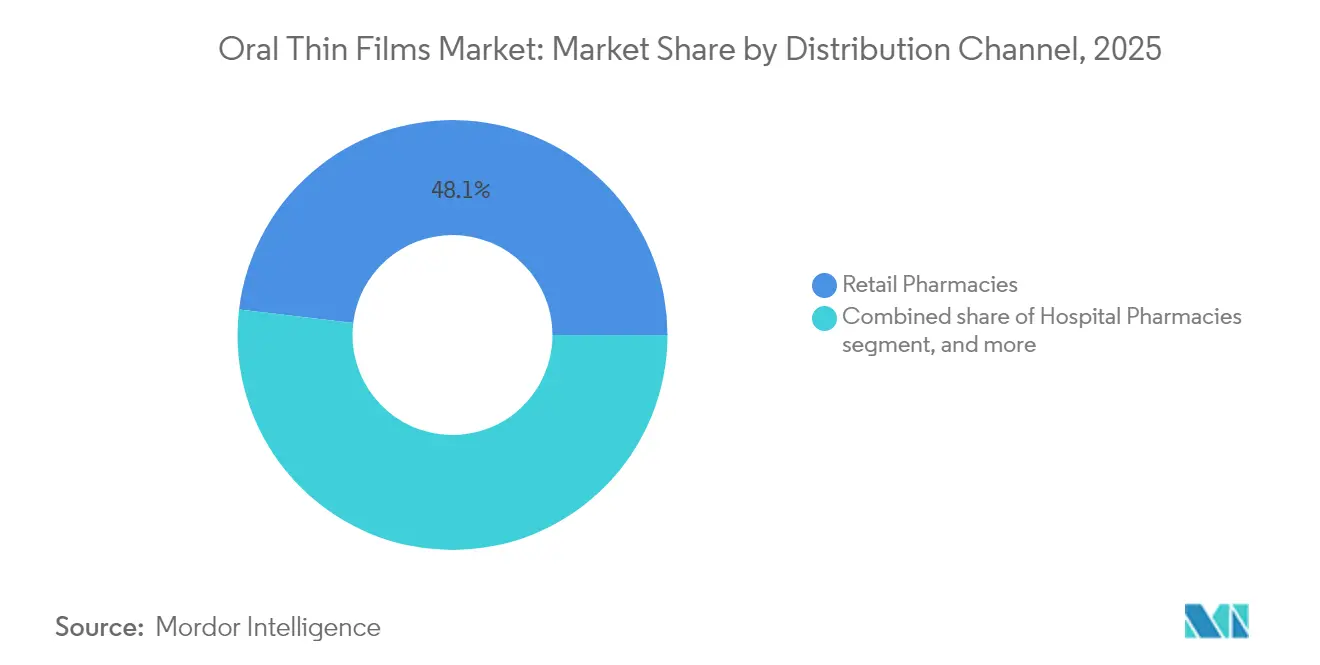
- Por canal de distribución, las farmacias minoristas capturaron el 48,10% de la cuota en 2025, mientras que se espera que las farmacias en línea registren una CAGR del 12,08% hasta 2031.
- Por tecnología, la fundición por solvente mantuvo el 54,21% de la cuota en 2025; se prevé que la impresión 3D crezca a una CAGR del 11,34%.
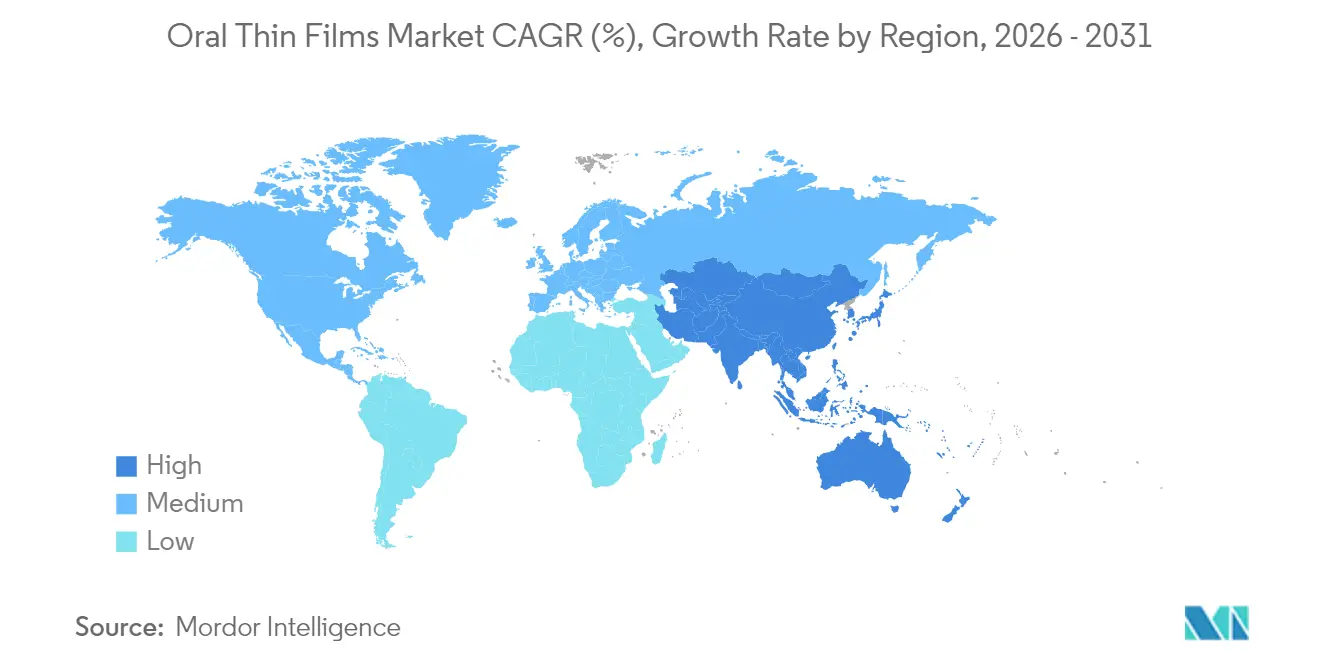
- Por geografía, América del Norte dominó con el 41,20% de la cuota en 2025, mientras que se anticipa que Asia-Pacífico registre una CAGR del 10,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de Enfermedades Crónicas | +2.1% | Global, con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente Preferencia por la Administración de Medicamentos Orientada al Paciente | +1.8% | Global, liderado por mercados desarrollados | Mediano plazo (2-4 años) |
| Aumento de las Poblaciones Geriátricas y Pediátricas | +1.5% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Estrategias Aceleradas de Reformulación 505(B)(2) | +1.2% | América del Norte, en expansión hacia Europa | Corto plazo (≤ 2 años) |
| Expansión de Aplicaciones en Cannabis y Nutracéuticos | +0.9% | América del Norte, mercados europeos selectos | Mediano plazo (2-4 años) |
| Avances Tecnológicos en Ingeniería de Films Poliméricos | +0.7% | Global, I+D concentrada en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Crónicas
Las enfermedades crónicas no transmisibles aumentan la urgencia clínica de formas farmacéuticas que mejoren la adherencia en pacientes con dificultades para deglutir. La disfagia afecta al 25% de los adultos mayores de 50 años y hasta al 50% de los residentes en hogares de ancianos, y esos pacientes experimentan estancias hospitalarias más prolongadas y mayores costos de tratamiento. Los films sublinguales de buprenorfina se han convertido en la formulación preferida en los programas de tratamiento del trastorno por uso de opioides porque reducen el riesgo de desvío y simplifican la terapia de observación directa, reforzando la expansión del mercado de films orales delgados en el ámbito de la atención a las adicciones. Los médicos también prefieren los productos en film para la hipertensión y la diabetes, donde los regímenes de dosificación diaria requieren un cumplimiento constante. En conjunto, estas tendencias de enfermedad proporcionan una base de pacientes consistente que protege al mercado de films orales delgados de las desaceleraciones económicas.
Creciente Preferencia por la Administración de Medicamentos Orientada al Paciente
Una base de evidencia que vincula la palatabilidad y la adherencia guía ahora el diseño de formulaciones en farmacoterapia pediátrica y geriátrica. Una revisión sistemática de 225 estudios pediátricos confirmó el sabor como la principal barrera para completar los regímenes de antibióticos y anticonvulsivos[1]. Los films disolubles superan esta barrera al incorporar excipientes enmascaradores del sabor, lo que conduce a mayores tasas de finalización en ensayos comparativos frente a líquidos. Los organismos reguladores también reconocen la propuesta de valor: la aprobación de la FDA del anticonceptivo oral disoluble Femlyv en julio de 2024 destacó los beneficios en comodidad de uso y precisión de la dosis. A medida que los prescriptores consideran cada vez más la facilidad de uso en la selección de la terapia, el mercado de films orales delgados capta prescripciones que antes se destinaban por defecto a comprimidos.
Aumento de las Poblaciones Geriátricas y Pediátricas
Los cambios demográficos multiplican la demanda porque los pacientes muy jóvenes y muy mayores presentan una capacidad de deglución limitada pero requieren una dosificación precisa. El trabajo clínico sobre el film sublingual de epinefrina Anaphylm demostró una farmacocinética favorable en niños de 7 a 17 años, ampliando la base futura de pacientes potenciales. En el cuidado de personas mayores, la forma farmacéutica en film evita triturar comprimidos, reduciendo la carga de tiempo de enfermería y los incidentes de aspiración. Con las Naciones Unidas proyectando que las personas mayores de 65 años alcanzarán los 1.000 millones en 2030, los formatos aptos para la deglución consolidan su estatus como herramientas terapéuticas esenciales, no opcionales.
Estrategias Aceleradas de Reformulación 505(b)(2)
La vía simplificada 505(b)(2) permite a los patrocinadores apoyarse parcialmente en los datos de seguridad del medicamento de referencia, reduciendo los programas clínicos a estudios de bioequivalencia y palatabilidad. La guía de la FDA de 2024 sobre cambios menores en formas farmacéuticas sólidas orales codificó los estándares de medios de disolución que hacen referencia específica a los films. Los patrocinadores sincronizan ahora los lanzamientos de productos con los vencimientos de patentes de los originadores, utilizando los films como instrumentos de gestión del ciclo de vida que contrarrestan la erosión genérica. Estas dinámicas competitivas canalizan la inversión hacia el mercado de films orales delgados y aceleran el ritmo de lanzamiento de productos.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Capacidad Limitada de Carga de Ingredientes Farmacéuticos Activos | -1.4% | Global, con especial incidencia en medicamentos de alta dosis | Mediano plazo (2-4 años) |
| Elevadas Barreras Regulatorias y de Garantía de Calidad | -1.1% | Global, más estrictas en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Presión de Precios por la Competencia Genérica | -0.9% | Global, con mayor intensidad en Europa y mercados emergentes | Mediano plazo (2-4 años) |
| Infraestructura Insuficiente de Buenas Prácticas de Fabricación | -0.6% | Regiones emergentes en Asia-Pacífico, América Latina y África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Capacidad Limitada de Carga de Ingredientes Farmacéuticos Activos
Las películas finas típicamente no admiten más del 30% de fármaco en peso antes de que la integridad mecánica falle, lo que limita las cargas de una sola tira a aproximadamente 30 mg en la práctica comercial[2]. Las terapias de alta dosis, como los fármacos en película fina antiinflamatorios no esteroideos, deben recurrir a esquemas de administración de múltiples tiras, lo que anula algunos de los beneficios de conveniencia. La investigación sobre diseños multicapa muestra potencial, aunque aún enfrenta compromisos en los tiempos de disolución. Hasta que la ciencia de materiales eleve ese límite, el mercado de películas finas orales se centrará en principios activos potentes donde basten dosis de miligramos más bajas.
Elevadas Barreras Regulatorias y de Garantía de Calidad
La sensibilidad a la humedad exige salas de fabricación con control climático, envases primarios en bolsas de aluminio y cadenas de distribución validadas para la humedad. La FDA y la EMA requieren ensayos de uniformidad y contenido en diez zonas del film, una especificación más estricta que la variación de peso en comprimidos. Las empresas más pequeñas que carecen de capital para salas blancas segregadas suelen externalizar la producción a grandes fabricantes por contrato, añadiendo capas de regalías que elevan el costo de los bienes. La armonización se retrasa en Asia-Pacífico, lo que obliga a presentar expedientes separados que prolongan el tiempo de comercialización más allá del plazo base de los Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Films Sublinguales Continúan Siendo el Ancla del CrecimientoLos films sublinguales representaron el 54,72% de la cuota del mercado de films orales delgados en 2025, lo que refleja la arraigada familiaridad de los médicos con la terapia de adicción a opioides y el manejo de emergencias convulsivas. El formato garantiza una absorción transmucosa rápida, proporcionando concentraciones plasmáticas terapéuticas en cuestión de minutos. Los canales de desarrollo competitivos siguen activos, con al menos seis nuevos candidatos sublinguales en estudios de fase avanzada dirigidos a anafilaxia, hipotensión y migraña.
Los films bucales, con una CAGR prevista del 11,12%, aprovechan los polímeros mucoadhesivos que prolongan el tiempo de residencia contra la mejilla y ralentizan la liberación del principio activo. Este perfil cinético atrae a los desarrolladores de terapia hormonal sustitutiva y dolor crónico que buscan una dosificación una vez al día. La impresión 3D individualiza aún más el grosor bucal y la carga de fármaco, permitiendo la titulación de dosis sin nuevos estudios de estabilidad. Durante el período de perspectiva, los inversores esperan que las líneas bucales, más pequeñas pero de crecimiento más rápido, vayan erosionando la base sublingual dominante pero en proceso de maduración.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Indicación de Enfermedad:
La Atención a las Adicciones Domina, la Terapia para la Migraña se AceleraLa dependencia de opioides mantuvo el 39,12% del tamaño del mercado de films orales delgados en 2025 y recibe apoyo político bajo los mandatos ampliados de tratamiento asistido por medicación en América del Norte. La cobertura de seguro obligatoria garantiza altos volúmenes de prescripción, y el envasado en film delgado disuade el desvío mediante blisters de dosis unitaria.
Los programas para la migraña alcanzan una CAGR del 11,86%, estimulados por la aprobación en Estados Unidos de RizaFilm en 2023, que estableció un precedente regulatorio para futuros films de triptanos. El formato atiende a pacientes que experimentan náuseas y riesgo de vomitar los comprimidos durante los ataques agudos. A medida que moléculas adicionales como la lasmiditan migran al formato film, los neurólogos prevén una adopción más amplia. Los segmentos de náuseas y vómitos, así como el de esquizofrenia, también se benefician, pero su crecimiento combinado queda por detrás del auge de la migraña.
Por Canal de Distribución:
El Comercio Minorista Tradicional se Mantiene, los Canales Digitales se DisparanLas farmacias minoristas recibieron el 48,10% de los ingresos del mercado de films orales delgados en 2025, ya que los farmacéuticos asesoran sobre la correcta colocación sublingual y el manejo de la humedad. El dominio de los establecimientos físicos persiste, aunque los cambios en el comportamiento del consumidor tras la pandemia aceleran las opciones de e-farmacia autenticadas.
Los canales en línea están previstos para una CAGR del 12,08%, respaldados por esquemas regulatorios que permiten el envío de films de buprenorfina de la Lista III bajo exenciones de telesalud para sustancias controladas. Los envíos con indicadores de temperatura garantizan la estabilidad, y la automatización de recargas mejora la adherencia respecto a las recogidas en tienda. Las farmacias hospitalarias se concentran en films de rescate de convulsiones y adyuvantes de anestesia para uso inmediato, manteniendo una cuota menor pero estable.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
La Madurez de la Fundición por Solvente se Encuentra con el Potencial de la Impresión 3DLas líneas de fundición por solvente produjeron el 54,21% del tamaño del mercado de films orales delgados en 2025, gracias a décadas de conocimiento de escalado, rendimientos predecibles y comodidad regulatoria. Los sistemas de banda continua alcanzan 100 m/min, lo que se traduce en lotes de millones de dosis que satisfacen los medicamentos de gran volumen a bajo costo.
La impresión tridimensional logra la CAGR más alta del 11,34% al permitir el control de la disolución basado en la geometría. Las dosis pediátricas personalizadas se vuelven factibles al variar la superficie en lugar de las proporciones de excipientes, simplificando la validación. El Centro de Evaluación e Investigación de Medicamentos de la FDA amplió su Programa de Tecnología Emergente en 2025 para orientar a los solicitantes de impresión de films, facilitando la adopción. La extrusión por fusión en caliente proporciona procesamiento sin solventes para ingredientes farmacéuticos activos termoestables, mientras que el electrohilado explora films de nanofibras adecuados para vacunas transmucosas en futuros canales de desarrollo.
Análisis Geográfico
Mercado de Películas Finas Orales de América del Norte
América del Norte concentró el 41,20% de la cuota del mercado de películas finas orales en 2025. El sólido reembolso, la formación de los profesionales clínicos y las directrices claras de la FDA aceleran la adopción en el tratamiento del dolor, la adicción y la alergia pediátrica. El pipeline regional incluye ocho solicitudes de NDA en revisión a julio de 2025, lo que indica un flujo sostenido de productos. Los precios minoristas se mantienen en un nivel premium en los Estados Unidos, respaldados por la protección de patentes y la limitada competencia genérica.
Mercado de Películas Finas Orales de Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 10,12% hasta 2031, impulsado por los clústeres de fabricación por contrato en India y los esfuerzos de armonización regulatoria en el Marco de Armonización Farmacéutica de la ASEAN. Los productores chinos invierten en capacidad de colada por solvente, buscando la precalificación de la OMS para películas de buprenorfina orientadas a la exportación. El aumento de los ingresos de la clase media incrementa la aceptación de formas farmacéuticas amigables para el paciente, mientras que las plataformas domésticas de e-farmacia resuelven las brechas de acceso en zonas rurales. Las favorables estructuras de costos posicionan a la región tanto como base de suministro como centro de demanda de rápido crecimiento dentro del mercado global de películas finas orales.
Mercado de Películas Finas Orales de Europa
Europa mantiene un volumen estable bajo sistemas de pagador único que examinan el costo por año de vida ajustado por calidad. La aprobación de la película de buprenorfina Neuraxpharm por parte de la Agencia Europea de Medicamentos en diciembre de 2024 subraya la continuidad regulatoria a pesar del Brexit. Los controles de precios a nivel nacional impulsan la erosión por precios de referencia, pero también promueven los genéricos. En respuesta, los innovadores pivotan hacia terapias personalizadas impresas en 3D para asegurar la diferenciación. Las directivas de tele-farmacia integradas en la Estrategia Farmacéutica de la UE respaldan el pedido por correo transfronterizo, lo que probablemente impulsará la cuota en línea al alza con el tiempo.
Panorama regulatorio
Las películas orales delgadas se regulan como productos farmacéuticos orales sólidos no estériles, pero la terminología y el marco farmacopéico varían según la región. La FDA suele referirse a ellas como películas orales solubles, mientras que la Farmacopea Europea describe láminas de una o varias capas diseñadas para dispersarse rápidamente en la boca. En Estados Unidos y Europa, el cumplimiento normativo suele vincularse a los marcos GMP (21 CFR Parts 210/211 y EU GMP Volume 4, respectivamente) y a las expectativas del expediente CTD conforme a ICH, con énfasis en la uniformidad de la unidad de dosificación, el rendimiento de disolución y la estabilidad de los polímeros formadores de película y del envasado sensible a la humedad.
Las expectativas de Quality-by-Design, incluidas ICH Q8(R2) y los enfoques de especificación relacionados, refuerzan el control estricto de los parámetros críticos de proceso para el vertido, el secado y el corte. Esto también respalda las justificaciones basadas en datos para estrategias de control como las pruebas de liberación en tiempo real cuando la comprensión del proceso es madura. Las expectativas de ensayo farmacopéico para productos farmacéuticos orales (incluidos los capítulos de calidad de producto de la USP) y las prácticas de inspección específicas de cada región elevan el nivel de cumplimiento exigido a los desarrolladores pequeños y medianos, lo que a menudo los lleva a recurrir a CMO calificados con capacidades validadas de control de humedad, inspección en proceso y envasado unitario con evidencia de manipulación.
Panorama Competitivo
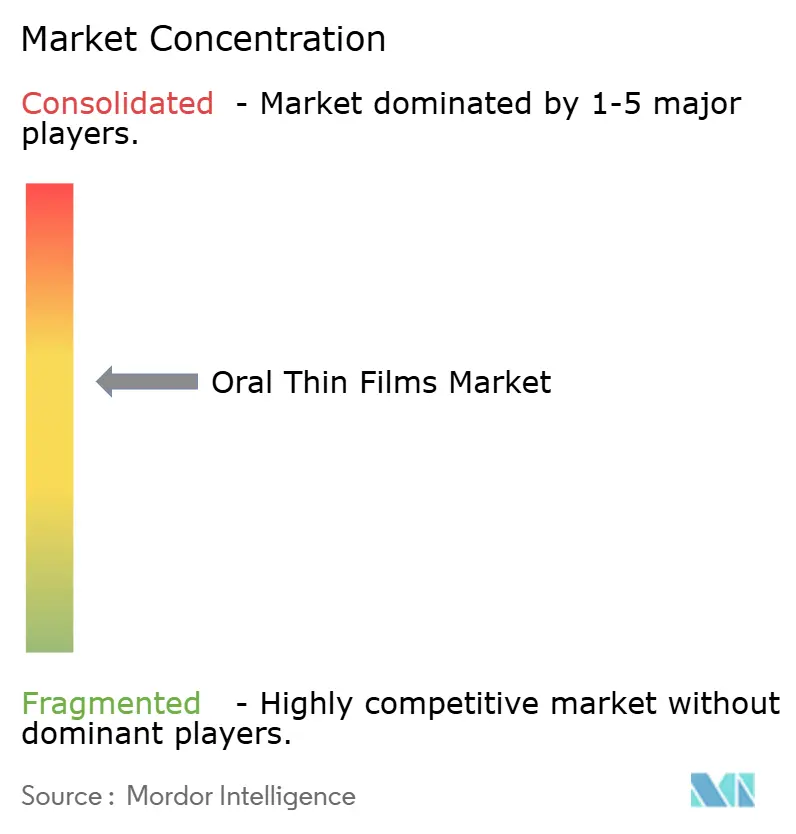
El mercado de films orales delgados sigue siendo moderadamente fragmentado. Aquestive Therapeutics aprovecha su plataforma PharmFilm licenciada en programas de epilepsia, alergia y endocrinología, generando USD 50,6 millones en ingresos por regalías durante 2023. IntelGenx se asocia con Gensco para co-promover RizaFilm, mientras que LTS Lohmann y Catalent actúan como líderes en desarrollo por contrato con canales de desarrollo de múltiples clientes.
Las alianzas estratégicas se intensifican. Merck firmó un acuerdo de licencia de USD 493 millones con Cyprumed en abril de 2025 para una tecnología de péptidos orales destinada a la transición de biológicos inyectables a formas farmacéuticas en film. La adquisición de IFF Pharma Solutions por parte de Roquette por USD 1.000 millones enriquece los portafolios de excipientes críticos para los films de próxima generación. Tales transacciones señalan que el control sobre la propiedad intelectual de polímeros y la experiencia en fabricación, más que el gasto en marketing, determinarán el liderazgo futuro.
La actividad de patentes se centra en capas mucoadhesivas y laminados de barrera de humedad. A medida que los portafolios maduran, las empresas especializadas más pequeñas se alían con distribuidores regionales para penetrar en indicaciones de nicho, mientras que las grandes multinacionales explotan sus redes globales de promoción médica. La ventaja competitiva dependerá de demostrar bioequivalencia con menos sujetos clínicos, acortando el tiempo hasta el flujo de caja para cada nueva molécula.
Mercado Dinámico con Fuerte Potencial de Crecimiento
El mercado de films orales delgados exhibe una combinación de grandes conglomerados farmacéuticos y empresas especializadas centradas en la tecnología, creando un panorama competitivo diverso. Los actores globales como Viatris aprovechan sus amplias redes de distribución y capacidades de fabricación, mientras que las empresas especializadas como IntelGenx y Cure Pharmaceutical se centran en la innovación tecnológica y las aplicaciones de nicho. El mercado muestra una consolidación moderada, con empresas más grandes que persiguen activamente adquisiciones para fortalecer su posición, como lo evidencia la adquisición de Tapemark Inc. por parte de LTS Lohmann para mejorar sus capacidades de fabricación y presencia en el mercado.
La industria se caracteriza por importantes barreras de entrada debido a los requisitos de experiencia técnica y los estrictos estándares regulatorios, particularmente en aplicaciones farmacéuticas. Las empresas forman cada vez más alianzas estratégicas para combinar capacidades tecnológicas con acceso al mercado, especialmente en mercados emergentes. Los actores regionales, particularmente en los mercados de Asia-Pacífico, están ganando prominencia a través de un enfoque en versiones genéricas y fabricación rentable, mientras que los actores establecidos mantienen su dominio a través de la protección de patentes y el reconocimiento de marca. El mercado demuestra una tendencia hacia la integración vertical, con empresas que invierten en capacidades de extremo a extremo desde la investigación y el desarrollo hasta la comercialización.
La Innovación y la Adaptabilidad Impulsan el Éxito en el Mercado
El éxito en el mercado de films orales delgados depende cada vez más de la capacidad de las empresas para desarrollar tecnologías propietarias manteniendo la competitividad en costos. Los actores establecidos deben centrarse en la innovación continua en sistemas de administración de medicamentos, la expansión de las aplicaciones terapéuticas y el fortalecimiento de sus portafolios de patentes para mantener el liderazgo en el mercado. Construir relaciones sólidas con los proveedores de atención médica y garantizar una calidad de producto consistente son factores cruciales para el éxito en el mercado. Las empresas deben invertir en capacidades de fabricación avanzadas mientras desarrollan simultáneamente estrategias para navegar entornos regulatorios complejos en diferentes regiones.
Para los nuevos participantes y los actores más pequeños, centrarse en áreas terapéuticas de nicho y desarrollar aplicaciones especializadas presenta oportunidades de penetración en el mercado. Los factores de éxito incluyen establecer sólidas capacidades de investigación y desarrollo, formar asociaciones estratégicas con empresas farmacéuticas establecidas y desarrollar procesos de fabricación rentables. La creciente demanda de sistemas de administración de medicamentos orientados al paciente y la creciente aceptación de los films orales delgados en diversas aplicaciones terapéuticas crean oportunidades de expansión del mercado. Sin embargo, las empresas deben navegar cuidadosamente desafíos como los altos costos de desarrollo, los requisitos de cumplimiento regulatorio y la necesidad de demostrar ventajas terapéuticas claras sobre las formas farmacéuticas convencionales. Los principales fabricantes de films orales y fabricantes de films orales disolubles están particularmente bien posicionados para capitalizar estas tendencias.
Líderes de la Industria de Films Orales Delgados
-
ZIM Laboratories Limited
-
Aquestive Therapeutics, Inc.
-
IntelGenx Corp.
-
C.L.Pharm
-
CURE Pharmaceutical
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Películas Finas Orales Empresas cubiertas en este informe
- Aquestive Therapeutics
- Intelgenx
- LTS Lohmann Therapie-Systeme
- Viatris
- NAL Pharma
- ZIM Laboratories Ltd.
- Sunovion Pharmaceuticals
- CURE Pharmaceutical
- C.L. Pharm
- Indivior
- BioDelivery Sciences International
- Rapid Dose Therapeutics
- AdhexPharma
- Catalent
- Tapemark
- IBSA Group
- Dr.Thins
- DK Livkon Healthcare
- NutraStrips
- Pharmedica
- Nova Thin Film Pharmaceuticals
- Orcosa
- Labtec GmbH
- Aavishkar Oral Strips
Oportunidades de mercado y perspectivas futuras
La incorporación de nuevas áreas terapéuticas y la innovación en plataformas amplían el espacio en blanco más allá de los casos de uso establecidos del mercado en dependencia de opioides y atención aguda, especialmente donde el inicio rápido de acción y la administración sin agua son relevantes. La aprobación de la FDA de febrero de 2026 a IBSA USA para la película oral VYBRIQUE (sildenafil) destinada a la disfunción eréctil apunta a la viabilidad comercial de moléculas ya establecidas y de alto volumen en formato de película oral. Esto también respalda programas adicionales de gestión del ciclo de vida y reformulación que pueden utilizar enfoques de tipo 505(b)(2) cuando corresponda.
También surgen oportunidades en tecnologías habilitadoras que amplían el rango de principios activos abordables y las necesidades de dosificación específicas para cada paciente. La actividad de patentes, como la concesión de marzo de 2026 a OFD Life Sciences para su plataforma de administración oral LyoPastille, junto con programas de desarrollo en curso como las actualizaciones de 2026 de BioNxt Solutions sobre una colaboración de ODF sublingual de semaglutida con Gen-Plus GmbH, indican esfuerzos por trasladar terapias complejas o sensibles a la adherencia hacia formatos orales de película o afines. El trabajo técnico dado a conocer por LTS Lohmann sobre películas orales delgadas a base de espuma resalta aún más la diferenciación de producto en torno a una disolución más rápida y perfiles de liberación flexibles, aunque la preparación de fabricación y los sistemas de calidad de nivel regulatorio siguen siendo la barrera para escalar hacia mercados regulados.
Desarrollos recientes de la industria en Mercado de Películas Finas Orales
- Marzo de 2026: Aquestive Therapeutics completó una reunión presencial de Tipo A con la FDA de EE. UU. respecto a la vía de reenvío para su NDA de película sublingual Anaphylm (dibutepinefrina). La actualización aclaró los próximos pasos regulatorios de la empresa y posicionó al programa para un cronograma de reenvío planificado, manteniendo el enfoque competitivo en formatos de película para uso de emergencia que requieren inicio rápido y alta fiabilidad de fabricación.
- Julio de 2025: ZIM Laboratories obtuvo su primera autorización de comercialización en Australia por parte de la Therapeutic Goods Administration para las películas orodispersables de benzoato de rizatriptán. La aprobación amplió la presencia de la empresa en mercados regulados y respaldó la migraña como indicación de escalamiento para la administración en formato de película, donde las náuseas durante los ataques pueden reducir la usabilidad de las tabletas.
- Abril de 2024: IntelGenx (ahora Nualtis) informó que su socio Chemo Research SL recibió una Carta de Respuesta Completa de la FDA para una ANDA de película bucal de buprenorfina. Las solicitudes se centraron en información adicional sobre calidad farmacéutica y no incluyeron nuevas inspecciones de instalaciones, lo que refuerza la sensibilidad de calidad y CMC de esta categoría y afecta los cronogramas de desarrollo de productos genéricos y reformulados en formato de película.
Mercado de Películas Finas Orales Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca las películas finas orales farmacéuticas que contienen un principio activo y están diseñadas para disolverse en la boca o adherirse a la mucosa oral para la administración local o sistémica de fármacos. Los valores reflejan los ingresos generados por estas películas farmacéuticas en las principales regiones.
Exclusiones del alcance: Las tiras de cuidado bucal sin fármaco (como los refrescantes de aliento), las películas de embalaje y otros materiales de película fina no farmacéuticos quedan excluidos.
Descripción General de la Segmentación
- Por Producto
- Films Sublinguales
- Films Bucales
- Films Orodispersables
- Films Orales de Disolución Rápida
- Por Indicación de Enfermedad
- Dependencia de Opioides
- Náuseas y Vómitos
- Esquizofrenia
- Migraña
- Manejo del Dolor
- Otros
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- Otros Canales de Distribución
- Por Tecnología (Método de Fabricación)
- Fundición por Solvente
- Extrusión por Fusión en Caliente
- Impresión 3D
- Otras Tecnologías
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para fundamentar el modelo de dimensionamiento, comenzamos mapeando los productos de película fina oral aprobados, las formas farmacéuticas y las vías de administración, y luego verificamos las señales básicas de demanda. Las fuentes públicas que contribuyeron en esta etapa incluyen las bases de datos de la Administración de Alimentos y Medicamentos de los Estados Unidos (etiquetas y aprobaciones de medicamentos), la Biblioteca Nacional de Medicina (registro de ensayos clínicos) y los recursos de los Institutos Nacionales de Salud de los Estados Unidos para el contexto de las áreas terapéuticas.
También utilizamos las estadísticas de salud de los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos para orientar la prevalencia de las condiciones, los datos de salud de la Organización Mundial de la Salud para la comparabilidad entre países, y revistas científicas revisadas por pares que reportan biodisponibilidad, adherencia y aceptabilidad del paciente para los formatos en película. Los informes de las empresas, las presentaciones para inversores y la prensa de reputación se utilizaron para capturar el momento del lanzamiento de productos y la exposición geográfica general, y las suscripciones de pago a bases de datos de finanzas corporativas, noticias y patentes respaldaron la normalización financiera y el seguimiento de la innovación. Estos ejemplos no son exhaustivos, y se revisaron muchas otras fuentes públicas para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
Las conversaciones primarias se utilizaron para confirmar qué productos son comercialmente relevantes, cómo se mueven típicamente los precios por área terapéutica y qué proporción de la demanda se canaliza a través de farmacias hospitalarias frente a farmacias minoristas y en línea. Hablamos con una combinación de expertos en formulación y fabricación, distribuidores y líderes comerciales de las Américas, EMEA y APAC, de modo que los supuestos pudieran ajustarse cuando los datos documentales no coincidían con la realidad sobre el terreno.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 14% | APAC: 42% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 40% | EMEA: 32% |
| Actores más pequeños: 21% | Gerentes: 46% | Américas: 26% |
Dimensionamiento del Mercado y Pronósticos
Para el dimensionamiento, utilizamos una construcción de arriba hacia abajo que parte de la población tratada direccionable en las indicaciones clave donde se utilizan las películas finas orales, que luego se convierte en demanda anual de películas mediante tasas de tratamiento y patrones de dosificación típicos. Los ingresos se derivan posteriormente aplicando rangos de precios indicativos por área terapéutica y canal, y los totales se consolidan por región tras la normalización de divisas.
Para mantener los resultados realistas, los corroboramos con verificaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de ingresos de productos donde existen divulgaciones, y la validación de la dirección de precios y volúmenes a través de verificaciones de canal. Los insumos que comúnmente mueven el modelo incluyen las nuevas aprobaciones de productos en película, la preferencia del paciente por la dosificación sin necesidad de tragar, el cambio en la combinación entre formatos sublinguales y otros formatos de película, la ponderación del canal de distribución y las diferencias de adopción regional vinculadas a las normas de reembolso y prescripción.
Los pronósticos se producen mediante análisis de escenarios respaldados por ajuste de tendencias simple, donde los impulsores principales se proyectan con trayectorias de adopción conservadora, base y más rápida. Cuando aparecen brechas de cobertura en las verificaciones de abajo hacia arriba (por ejemplo, divulgación limitada para fabricantes de capital privado), las completamos con comparación entre pares y luego volvemos a probar los totales a través de la retroalimentación de entrevistas antes de finalizar.
Ciclo de Validación y Actualización de Datos
La validación se realiza en capas para que el número final no esté determinado por un solo supuesto. Comparamos el gasto implícito por paciente y los volúmenes implícitos de películas con indicadores independientes como el ritmo de aprobaciones, las señales de combinación de canales y el crecimiento por área terapéutica, y luego investigamos los valores atípicos antes de la aprobación final.
Un segundo analista revisa la lógica del modelo, la consistencia de las unidades y el tratamiento de divisas, seguido de una verificación final de varianza con respecto a ediciones anteriores. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales (como lanzamientos importantes, acciones regulatorias o cambios significativos en los precios). Antes de la entrega, un analista realiza una revisión actualizada para que los clientes reciban la vista más reciente.
Tamaño del Mercado de Películas Finas Orales de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores de mercado publicados para las películas finas orales no siempre coinciden porque diferentes estudios mezclan los tipos de productos de manera distinta, eligen diferentes años de partida y aplican diferentes supuestos de precio y adopción por indicación. La varianza también aparece cuando un estudio utiliza un horizonte de pronóstico más largo y luego resuelve retrospectivamente el año actual, o cuando el momento de la conversión de divisas no está alineado entre regiones.
Las tiras orales disolubles sin fármaco (como las películas refrescantes de aliento) quedan fuera del alcance de Mordor Intelligence, lo que mantiene la demanda modelada vinculada a la dosificación farmacéutica en película y la adopción a nivel de indicación, en lugar de los volúmenes más amplios de tiras de consumo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,61 mil millones de USD (2026) | |
| Revista Especializada A | 3,70 mil millones de USD (2024) | Utiliza un año base anterior y combina los ingresos de películas orodispersables y oromucosales con definiciones de canal más amplias, lo que puede desplazar los totales cuando los precios se promedian entre indicaciones y regiones. |
| Portal de Investigación Industrial B | 3,50 mil millones de USD (2024) | Ventana de pronóstico más corta y claridad limitada sobre cómo la adopción por área terapéutica y la dosificación se convierten en volúmenes, lo que puede subestimar los mercados donde las nuevas aprobaciones de películas aún están en fase de crecimiento. |
La diferencia se explica principalmente por qué se contabiliza como producto de película fina oral, qué año base se utiliza y cómo se trasladan los precios y la adopción a través de cada indicación. Al mantener visibles los pasos desde la demanda tratada hasta el volumen y el valor, la estimación permanece trazable a variables prácticas que pueden verificarse y actualizarse cuando cambian las condiciones del mercado.
Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración actual del mercado de films orales delgados?
El tamaño del mercado de films orales delgados es de USD 3,61 mil millones en 2026 y se proyecta que alcance USD 5,64 mil millones en 2031.
¿Qué tipo de producto domina las ventas?
Los films sublinguales lideran con el 54,72% de la cuota del mercado de films orales delgados en 2025, respaldados por los casos de uso arraigados en la dependencia de opioides y el rescate de convulsiones.
¿Qué segmento se expande más rápidamente?
Se prevé que los films bucales crezcan a una CAGR del 11,12% hasta 2031 gracias a sus superiores propiedades de mucoadhesión y liberación controlada.
¿Con qué rapidez crece la región de Asia-Pacífico?
Se prevé que los ingresos de Asia-Pacífico aumenten a una CAGR del 10,12% hasta 2031, más rápido que cualquier otra región.
¿Qué tecnología tiene la mayor cuota?
La fundición por solvente representa el 54,21% del tamaño del mercado de films orales delgados, aunque la impresión 3D muestra el mayor potencial de crecimiento.
¿Qué canal de distribución está ganando impulso?
Las farmacias en línea registran una CAGR del 12,08% a medida que los modelos de telesalud y venta directa al consumidor se normalizan.