
Tamaño y Participación del Mercado de Fabricación Farmacéutica
Análisis del Mercado de Fabricación Farmacéutica por Mordor Intelligence
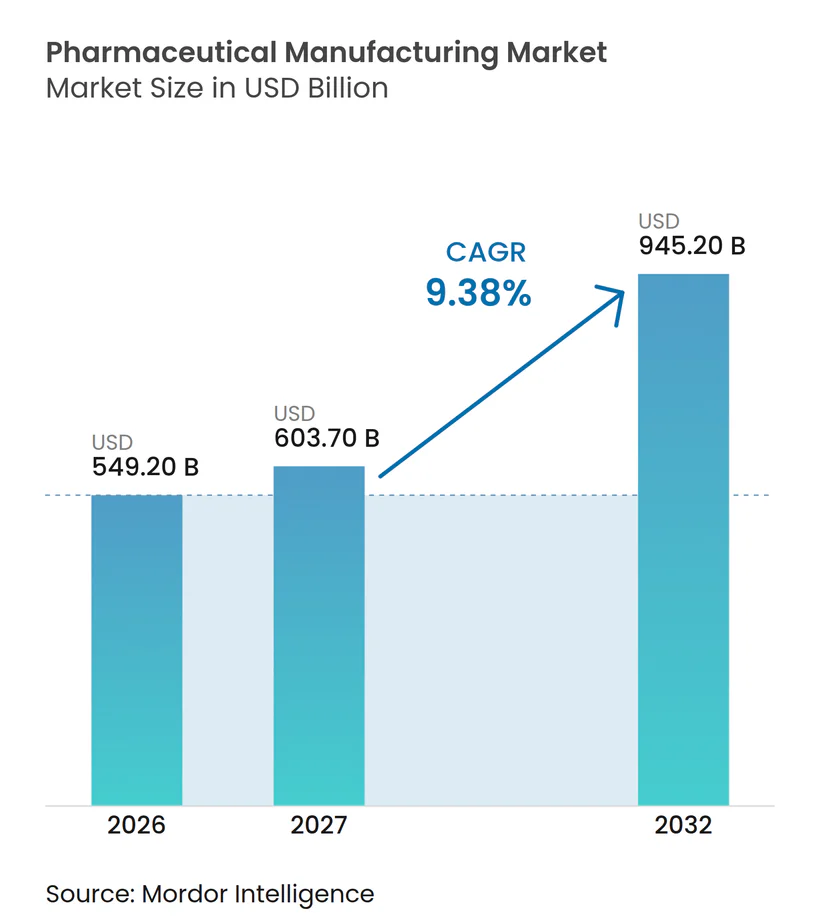
Se proyecta que el tamaño del mercado de fabricación farmacéutica se expanda desde 549,2 mil millones de USD en 2026 y 603,7 mil millones de USD en 2027 hasta 945,2 mil millones de USD en 2032, registrando una CAGR del 9,38% entre 2027 y 2032.
La inversión en investigación y la entrada de biosimilares aumentan la importancia de traducir el trabajo de desarrollo en medicamentos reproducibles. Para los medicamentos inyectables basados en dispositivos, el suministro de sustancias farmacológicas debe ajustarse a las capacidades de llenado y dispositivos de administración. La localización en India puede ampliar las opciones de abastecimiento de ingredientes, mientras que la fabricación por contrato y los sitios controlados por el propietario ofrecen diferentes formas de coordinar la cadena de producción. Las normas de construcción de EE. UU. y los deberes del sistema de calidad farmacéutica de India hacen que la preparación para la fabricación sea parte de la decisión de expansión. Los productores que añaden capacidad de inyectables se enfrentan, por tanto, a dos pruebas vinculadas: asegurar ingredientes para dosis adicionales y obtener un retorno bajo la presión de los precios de los medicamentos en EE. UU.
Conclusiones Clave del Informe
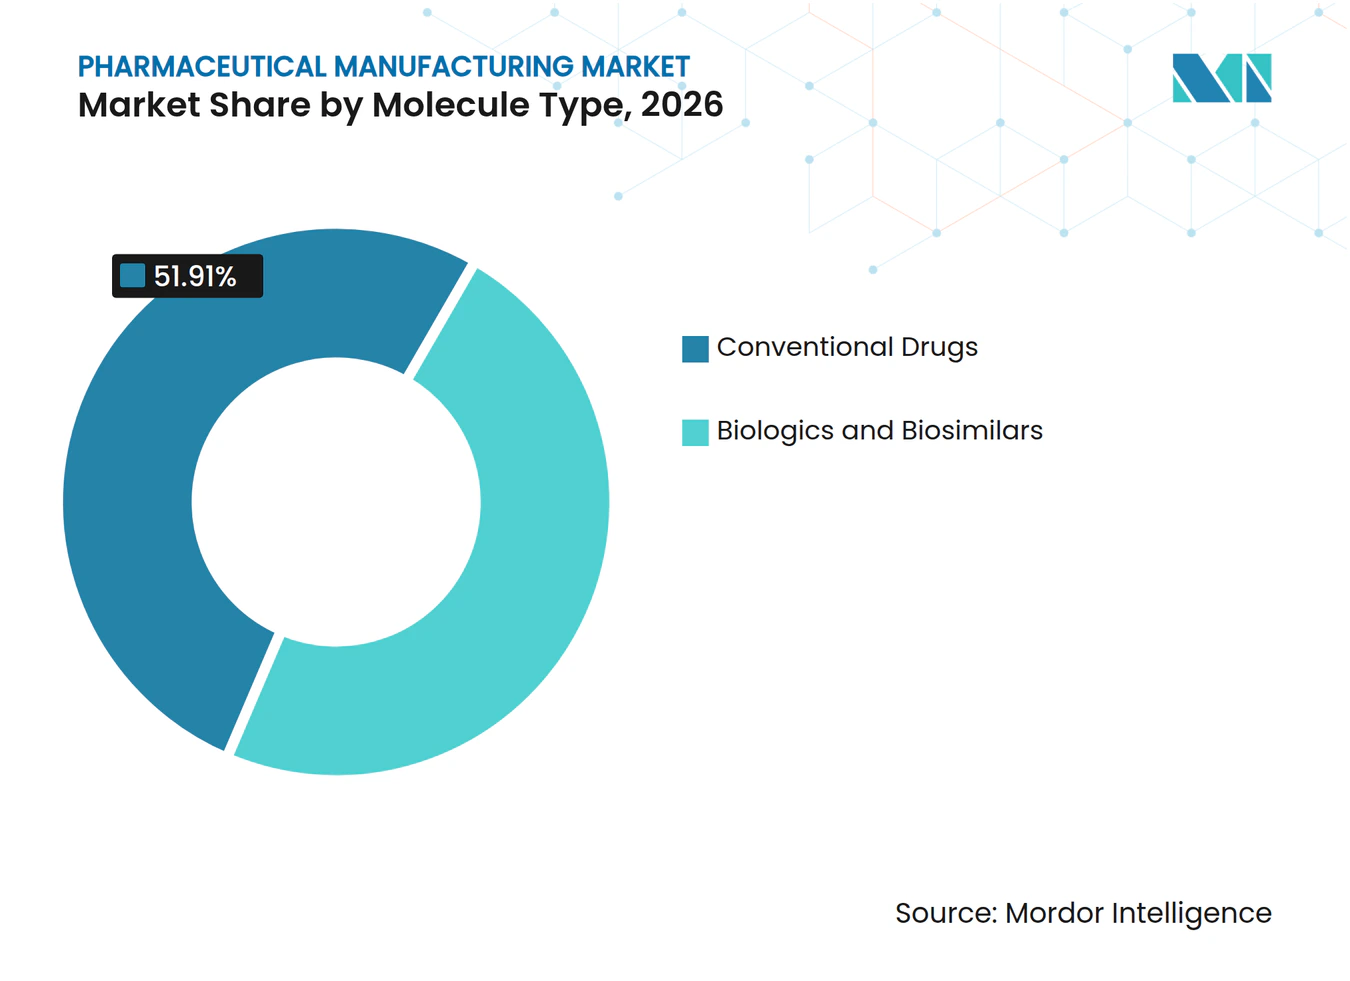
- El tipo de molécula estuvo liderado por los medicamentos convencionales, con una participación del 51,91% en el mercado de fabricación farmacéutica en 2026, mientras que se prevé que los biológicos y biosimilares crezcan más rápido, con una CAGR del 10,08% durante 2027-2032.
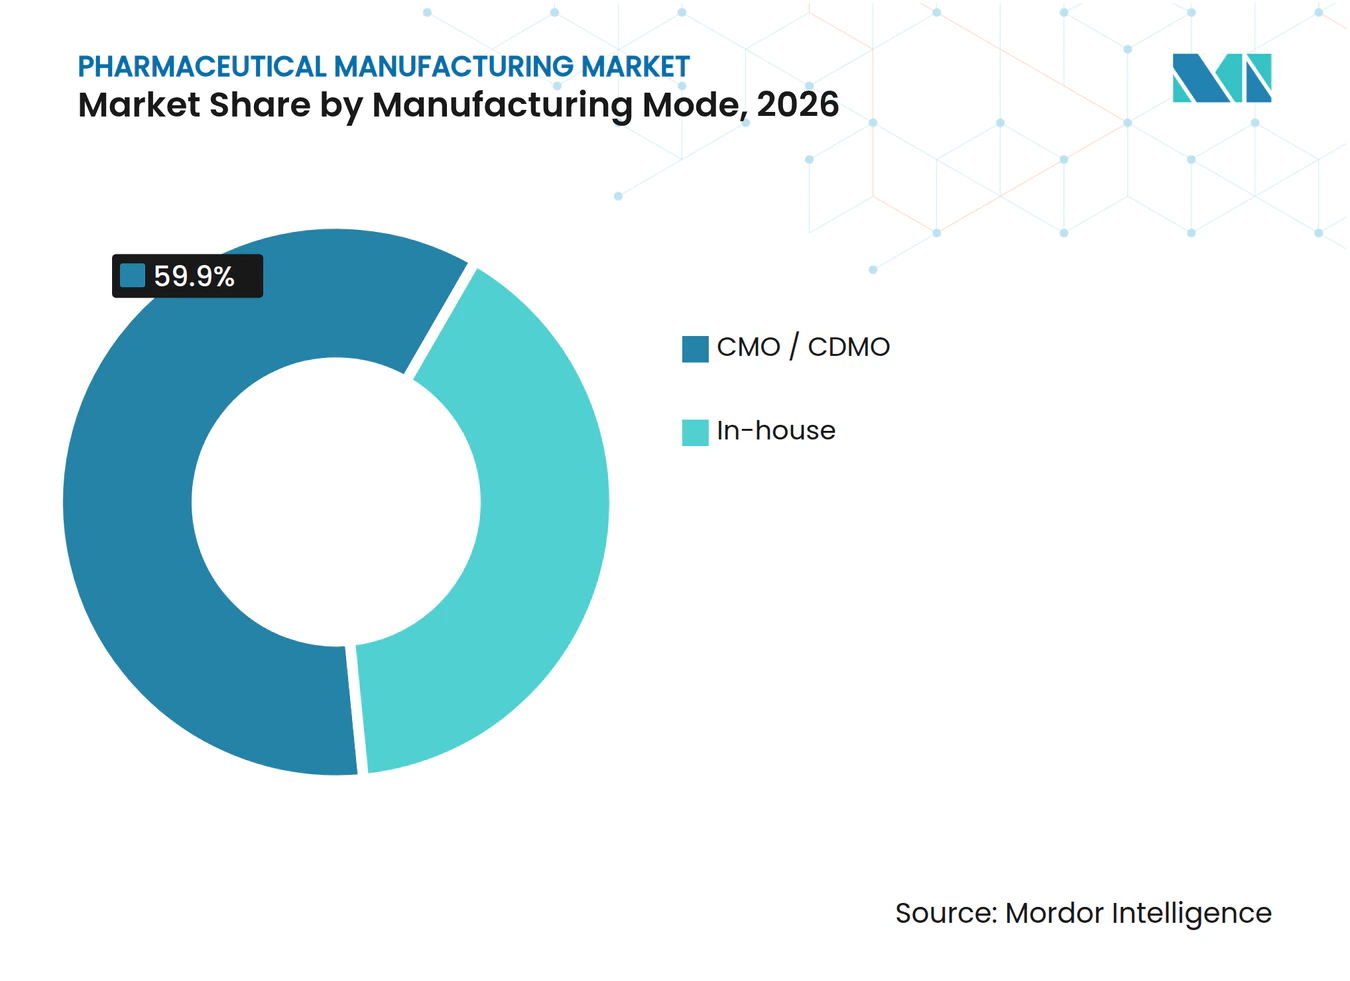
- El modo de fabricación estuvo liderado por la producción CMO / CDMO, que mantuvo una participación del 59,9% en el tamaño del mercado de fabricación farmacéutica en 2026 y se prevé que crezca más rápido, con una CAGR del 10,12% durante 2027-2032.
- Por formulación, los comprimidos representaron el 30,88% de los ingresos en 2026, y se prevé que los inyectables crezcan más rápido, con una CAGR del 11% durante 2027-2032.
- La fabricación por lotes lideró el desglose tecnológico con una participación del 71,46% en 2026, mientras que la fabricación continua es el segmento de mayor crecimiento, con una CAGR del 10,7% prevista para 2027-2032.
- La oncología lideró las aplicaciones con una participación del 29,91% en 2026 y se prevé que sea el segmento de mayor crecimiento, con una CAGR del 11% durante 2027-2032.
- Los medicamentos de prescripción lideraron el tipo de prescripción con una participación del 85,67% en 2026, pero se prevé que los medicamentos de venta libre crezcan más rápido, con una CAGR del 10,9% durante 2027-2032.
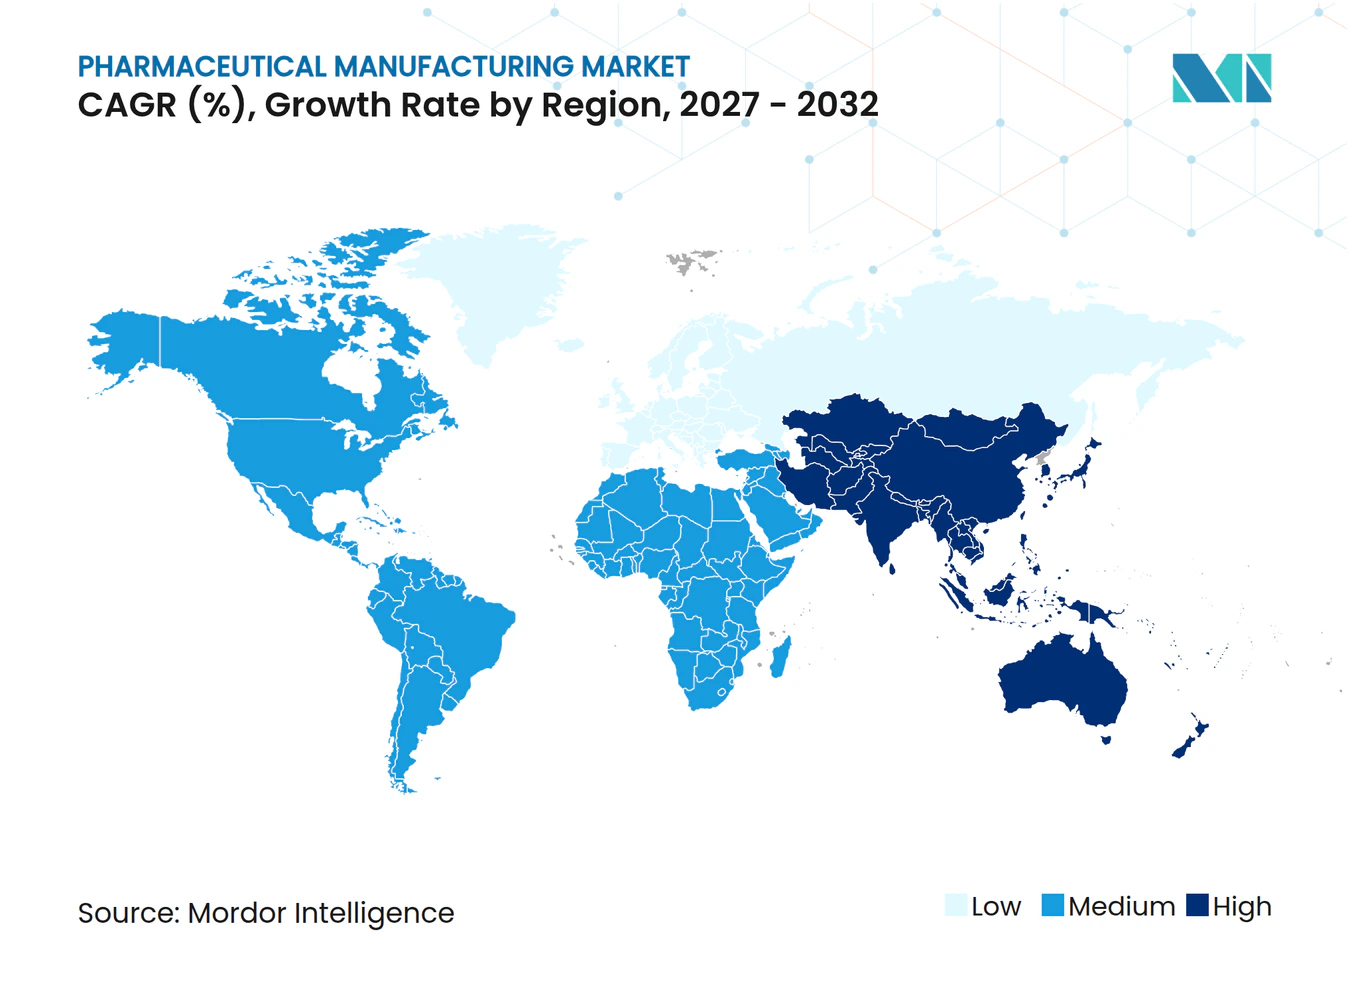
- Por geografías, América del Norte mantuvo una participación del 36,41% en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido, con una CAGR del 10,6% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las inversiones en I+D por parte de las grandes farmacéuticas | +3.7% | Estados Unidos, Dinamarca, Francia, China y Brasil | Mediano plazo (2-4 años) |
| Integración de la Automatización Habilitada por IA en Líneas Heredadas | +1.8% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Auge de biosimilares tras los vencimientos clave de patentes | +3.9% | Estados Unidos y Unión Europea | Corto plazo (≤ 2 años) |
| Relocalización y localización de la capacidad de API | +2.4% | Sitios de fabricación respaldados por el PLI en India | Mediano plazo (2-4 años) |
| Líneas de microlotes descentralizadas para medicamentos personalizados | +0.7% | Estados miembros de la Unión Europea | Largo plazo (≥ 4 años) |
| Impresión 3D sin calor ni disolventes de comprimidos | +0.2% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las inversiones en I+D por parte de las grandes farmacéuticas
El aumento de los presupuestos de investigación puede incrementar la demanda de fabricación cuando los medicamentos financiados avanzan hacia la producción. El gasto total en investigación y desarrollo de GSK plc aumentó un 18% a tipos de cambio reales en 2025 frente a 2024, o un 19% a tipos de cambio constantes.[1] La reorganización de I+D de Novo Nordisk en 2025 incorporó consideraciones de fabricabilidad y suministro en etapas más tempranas del desarrollo de medicamentos. Para los propietarios de medicamentos, una participación más temprana en la fabricación puede hacer que los requisitos del proceso formen parte de las decisiones de desarrollo en lugar de ser una decisión de capacidad posterior. Adelantar esas decisiones puede anticipar la demanda de trabajo de desarrollo de procesos y planificación de capacidad antes de que un medicamento alcance la producción comercial.
Integración de la Automatización Habilitada por IA en Líneas Heredadas
Para una línea de producción existente, la prueba comercial de una modernización habilitada por IA es si mejora la producción de medicamentos utilizables a partir de equipos ya instalados. Una modernización habilitada por IA añade análisis a equipos ya instalados, por lo que su justificación se basa en la producción adicional conforme a especificaciones que libera de ese equipo. Una modernización que aumenta la producción conforme a especificaciones puede respaldar el suministro adicional de medicamentos al tiempo que reduce la necesidad de una adición comparable de capacidad física. Su contribución al crecimiento de la fabricación depende, por tanto, de que las unidades conformes adicionales lleguen a la venta. Un productor que enfrenta una demanda adicional mide, por tanto, la modernización por las unidades conformes que añade al suministro vendible desde el edificio existente.
Auge de biosimilares tras los vencimientos clave de patentes
La fabricación de biosimilares obtiene una ruta de demanda concreta cuando un competidor autorizado está disponible para los pacientes. La Agencia Europea de Medicamentos (EMA) reportó 41 aprobaciones de biosimilares en la Unión Europea en 2025, el mayor número anual jamás aprobado. El 24 de febrero de 2025, Biocon Biologics, una filial de Biocon Limited, lanzó YESINTEK (ustekinumab-kfce) como uno de los primeros biosimilares de Stelara en EE. UU. La actividad de aprobación amplía la cartera prospectiva de productos, mientras que un lanzamiento establece un medicamento específico que requiere suministro más allá del trabajo de desarrollo. La preparación comercial puede, por tanto, ser tan importante como el progreso en el desarrollo de biosimilares, porque la apertura competitiva es la entrada en una categoría de tratamiento existente con un medicamento de referencia ya establecido.
Relocalización y localización de la capacidad de API
En el marco del Plan PLI de India para Medicamentos a Granel, la producción había comenzado para 18 ingredientes farmacéuticos activos (API) en marzo de 2026, reduciendo la dependencia de las importaciones. El plan también había creado capacidad para 28 API, materiales de partida clave e intermedios farmacológicos, aunque 10 no habían alcanzado la producción comercial en esa fecha. Esta brecha separa los API que los formuladores pueden obtener de los proyectos de capacidad que esperan producción comercial. Para los formuladores de medicamentos, la producción localizada puede proporcionar una fuente alternativa de ingredientes activos en lugar de simplemente otra planta prospectiva. El efecto sobre la demanda depende, por tanto, de convertir la inversión en suministro utilizable para medicamentos terminados. Los fabricantes capaces de completar esa transición pueden competir por relaciones de abastecimiento que los meros anuncios de capacidad no pueden asegurar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión global sobre los precios de los medicamentos y contención de costos | -1.9% | Estados Unidos y China | Corto plazo (≤ 2 años) |
| Fragilidad de la cadena de suministro de insumos críticos | -0.9% | Estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Escasez de disolventes reciclados de grado GMP | -0.3% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Responsabilidad por ciberseguridad en plantas conectadas | -0.2% | Ubicaciones de fabricación de productos médicos en Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión global sobre los precios de los medicamentos y contención de costos
La presión sobre los precios de los medicamentos debilita los ingresos disponibles para respaldar la fabricación incluso cuando los medicamentos conservan un papel terapéutico. Merck & Co informó que los esfuerzos globales de contención de costos presionaron los precios y el acceso al mercado en 2025, con reducciones de precios impuestas por los gobiernos en varios mercados internacionales.[2] Las ventas combinadas mundiales de Januvia y Janumet cayeron un 31% hasta 429 millones de USD en el segundo trimestre de 2026 frente al segundo trimestre de 2025. Merck & Co citó la menor demanda y los precios netos en EE. UU. debido a la competencia, junto con la menor demanda china y la competencia genérica en otros mercados internacionales. Estos mecanismos afectan tanto al valor capturado por venta como al volumen que requiere producción, lo que hace que la capacidad adicional sea una respuesta incompleta. Para los fabricantes expuestos, los precios netos más bajos reducen la recuperación de costos, mientras que la menor demanda reduce la producción sobre la que se pueden distribuir los costos de producción.
Fragilidad de la cadena de suministro de insumos críticos
La concentración del suministro de insumos puede restringir la producción incluso cuando la capacidad de dosis terminadas está disponible. La evaluación de la Comisión Europea de 2025 encontró aproximadamente el 75% de los sitios de producción química de API fuera de la UE, principalmente en India y China. Aproximadamente el 21% de los API analizados no tenía producción en la UE, lo que limita las alternativas dentro de la región si las cadenas de suministro internacionales se ven interrumpidas. Añadir capacidad aguas abajo por sí solo no crea una fuente alternativa de ingredientes. En Estados Unidos, Phlow y Fresenius Kabi acordaron en febrero de 2026 suministrar API y dosis terminadas, respectivamente, para Epinephrine Injection, USP, a hospitales estadounidenses, pendiente de aprobaciones para una posible disponibilidad en 2027. Los formuladores de la UE, por tanto, mantienen su exposición a interrupciones internacionales de insumos, mientras que el calendario condicional de EE. UU. ilustra el tiempo de preparación necesario para establecer una cadena de suministro de reemplazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Molécula:
La Escala Convencional se Encuentra con la Expansión BiológicaLos medicamentos convencionales representaron una participación del 51,91% en el tamaño del mercado de fabricación farmacéutica en 2026. En su informe de sostenibilidad de 2025, Hikma reportó una capacidad anual en EE. UU. para más de 12 mil millones de dosis terminadas de medicamentos esenciales y una cartera de más de 800 productos, incluidos más de 180 medicamentos inyectables estériles. Hikma describe su cartera en EE. UU. como medicamentos genéricos. Esta combinación de escala de dosis y amplitud de productos otorga a los fabricantes establecidos una base de producción que sirve a múltiples necesidades de medicamentos. La escala de dosis y la amplitud de cartera de Hikma muestran que la producción convencional depende de mantener muchos medicamentos establecidos en suministro continuo, lo que las plantas de alto volumen en EE. UU. hacen posible.
Los biológicos y biosimilares son el segmento de mayor crecimiento, con una CAGR proyectada del 10,08% durante 2027-2032. Las modalidades complejas, incluidos los anticuerpos bi- y multiespecíficos y los conjugados anticuerpo-fármaco, contribuyeron con más de la mitad de los ingresos del grupo de WuXi Biologics en el primer semestre de 2026. La plataforma de Biológicos Integrados de Lonza registró un crecimiento de ventas del 10% en moneda constante en el primer semestre de 2026 frente al primer semestre de 2025. La combinación de ingresos de WuXi otorga a la experiencia en modalidades complejas un papel directo en el servicio a sus programas, mientras que el resultado de ventas de Lonza muestra una expansión en la actividad de desarrollo y fabricación de biológicos. Los anticuerpos complejos y los conjugados anticuerpo-fármaco requieren capacidades de proceso específicas para cada molécula, por lo que la combinación de modalidades de WuXi Biologics y el crecimiento de Lonza apuntan a proveedores especializados en lugar de capacidad intercambiable.



Por Modo de Fabricación:
La Ejecución Comercial Fortalece la Fabricación por ContratoLa producción CMO / CDMO representó una participación del 59,9% en el mercado de fabricación farmacéutica en 2026 y es el segmento de mayor crecimiento, con una CAGR del 10,12% prevista durante 2027-2032. Los ingresos por fabricación de WuXi Biologics crecieron un 26,4% en 2025 frente a 2024, respaldados por la progresión de proyectos y la puesta en marcha de proyectos existentes. Samsung Biologics también aseguró un acuerdo de fabricación con una empresa farmacéutica europea en el cuarto trimestre de 2025. Ese acuerdo ilustra cómo los propietarios de medicamentos pueden asegurar servicios de producción a través de una relación comercial con un proveedor especializado. Los proveedores capturan la oportunidad de fabricación cuando sus capacidades siguen siendo relevantes a medida que los proyectos avanzan desde el desarrollo hacia la producción recurrente.
La fabricación interna preserva una forma diferente de control sobre los pasos de producción vinculados. En febrero de 2026, Novo Nordisk reportó la producción interna en EE. UU. de la píldora Wegovy, con ingredientes activos fabricados en su sitio de Clayton, Carolina del Norte, y comprimidos fabricados y envasados en su sitio de Durham, Carolina del Norte. Esto conecta las operaciones de ingredientes y dosis terminadas del mismo propietario del medicamento en sitios separados. Para un propietario de producto, ese acuerdo puede hacer que la coordinación de la producción de ingredientes, la fabricación de comprimidos y el envasado sea una decisión operativa interna. El modo de fabricación determina quién coordina la cadena de producción, con los propietarios internos estableciendo internamente la secuencia de ingredientes y comprimidos, y los propietarios que externalizan colocando esa coordinación en manos de los proveedores.

Por Formulación:
La Capacidad de Comprimidos Respalda una Comercialización más AmpliaLos comprimidos fueron el segmento más grande, con una participación de mercado del 30,88% en 2026. En septiembre de 2025, Biocon Generics Inc., una filial de propiedad total de Biocon Limited, inauguró su instalación de dosificación sólida oral en Cranbury, Nueva Jersey, con capacidad anual para 2 mil millones de comprimidos. Algunos productos ya habían sido comercializados desde el sitio, con varios más en proceso. Dado que los productos ya estaban comercializados desde el sitio y varios más estaban en proceso, la capacidad de 2 mil millones de comprimidos sirve a programas ya en el mercado y a otros aún por lanzar.
Se prevé que los inyectables sean el segmento de mayor crecimiento, con una CAGR del 11% durante 2027-2032. El negocio de Inyectables Europeos de Hikma creció un 23% en 2025, con la empresa vinculando su servicio regional a la fabricación local, una cadena de suministro corta y una cartera orientada a hospitales. En diciembre de 2025, la Administración de Alimentos y Medicamentos de EE. UU. (FDA) aprobó el CARDAMYST (etripamil) en aerosol nasal de Milestone Pharmaceuticals para la taquicardia supraventricular paroxística sintomática aguda (PSVT) en adultos. La aprobación cubre la autoadministración fuera de los servicios de urgencias u otros entornos de atención médica. Un productor que elige entre inyectables hospitalarios y un aerosol nasal de autoadministración también está eligiendo qué entorno de tratamiento puede servir su formulación.
Por Tecnología de Fabricación:
La Propiedad de la Plataforma Cambia las Decisiones de ProducciónLa fabricación por lotes fue el segmento más grande, con una participación de mercado del 71,46% en 2026. WuXi Biologics reportó la finalización estructural y la llegada de equipos clave en su sitio de sustancia farmacológica y producto farmacológico microbiano en Chengdu el 24 de abril de 2026. El sitio fue diseñado para hasta 110 lotes de sustancia farmacológica anuales tras su finalización, con la liberación de buenas prácticas de fabricación (BPF) prevista para finales de 2026. El hito físico muestra una construcción comprometida, mientras que la capacidad prospectiva de lotes sitúa la programación de la producción en el centro del modelo operativo. Los operadores por lotes necesitan tanto la instalación física como el hito de liberación posterior para establecer una base de producción que sirva a los clientes.
La fabricación continua es el segmento de mayor crecimiento, con una CAGR del 10,7% prevista durante 2027-2032. WuXi Biologics, un fabricante por contrato, completó la primera campaña de calificación del rendimiento del proceso comercial para 3 biorreactores de un solo uso de 5.000 litros cada uno en su línea de sustancia farmacológica de Hangzhou en abril de 2025. Evotec completó la venta de su sitio de biológicos en Toulouse, Francia, a Sandoz y otorgó al comprador una licencia indefinida para la plataforma de fabricación continua de Evotec, con vigencia desde el 5 de diciembre de 2025.[3] Combinar la propiedad del sitio con el acceso a la plataforma ofrece a un productor una forma de internalizar un modelo de fabricación específico a través de una transacción comercial completada. Los compradores pueden elegir entre adquirir servicios de fabricación en una plataforma tecnológica particular y ser propietarios de la plataforma y licenciarla.
Por Aplicación:
La Expansión en Oncología Requiere Capacidad Especializada de InsumosLa oncología lideró con una participación de mercado del 29,91% en 2026 y se prevé que sea el segmento de mayor crecimiento, con una CAGR del 11% durante 2027-2032. Lupin Manufacturing Solutions, una filial de propiedad total de Lupin Limited y fabricante por contrato, anunció en noviembre de 2025 que había puesto en marcha una instalación dedicada de API de alta potencia para oncología en Visakhapatnam, India. La instalación de producción aguas arriba estaba equipada con 20 reactores y diseñada para lotes de 1 a 35 kilogramos. IQVIA reportó que las ventas mundiales de medicamentos de prescripción para oncología alcanzaron aproximadamente 288 mil millones de USD en 2025, medidas a precios de lista en lugar de los precios netos de venta en fábrica del fabricante utilizados para los valores de segmento de este informe. El rango de lotes de 1 a 35 kilogramos de Lupin permite al bloque suministrar ingredientes de oncología de alta potencia para programas de clientes de diferentes tamaños, un insumo aguas arriba para los medicamentos de oncología terminados que el segmento contabiliza.
En diabetes, el problema comercial incluye preservar el suministro asequible cuando cambian las prioridades de fabricación. La Organización Mundial de la Salud (OMS) informó en marzo de 2026 que los principales proveedores estaban trasladando progresivamente la capacidad de los productos de insulina humana más antiguos hacia tratamientos más nuevos y rentables. La insulina humana era la opción más asequible en ese informe y estaba incluida en la Lista Modelo de Medicamentos Esenciales de la OMS. Eso plantea una pregunta de inversión diferente a la de añadir producción para tratamientos más nuevos, porque la disponibilidad del producto depende de qué medicamentos conservan capacidad. La oportunidad de fabricación incluye mantener productos específicos de insulina asequible junto con la expansión de las capacidades requeridas para el crecimiento previsto de la oncología.
Por Tipo de Prescripción:
El Acceso sin Prescripción Crea Oportunidades Específicas por ProductoLos medicamentos de prescripción fueron el segmento más grande, con una participación de mercado del 85,67% en 2026. En Italia, el 66,9% de las personas asistidas por el Servicio Nacional de Salud recibió al menos una prescripción de medicamentos en 2025, según la Agencia Italiana del Medicamento (AIFA). IQVIA reportó ventas mundiales de medicamentos de prescripción de aproximadamente 1,7 billones de USD en 2025, un 10% más interanual, a precios de lista en lugar de la base de segmento de este informe de precios netos de venta en fábrica del fabricante. La combinación de la escala del gasto global y el uso amplio en los sistemas nacionales otorga a los productores de prescripción establecidos una gran base de suministro que atender, mientras que los cambios a medicamentos sin prescripción crean una ruta separada hacia clientes adicionales.
Se prevé que los medicamentos de venta libre (OTC) sean el segmento de mayor crecimiento, con una CAGR del 10,9% durante 2027-2032. El 22 de mayo de 2026, la FDA aprobó el Differin Epiduo Acne Gel de Galderma, que contiene adapaleno al 0,1% y peróxido de benzoílo al 2,5%, para uso OTC en EE. UU. en personas de 12 años en adelante. El cambio de prescripción a OTC crea una ruta sin prescripción para una formulación y grupo de edad específicos. Para los fabricantes, la oportunidad de producción se centra en suministrar la formulación cubierta por esa decisión de acceso. Un cambio específico puede ampliar la base de clientes accesible mientras mantiene la apertura comercial vinculada a un medicamento y etiqueta precisamente definidos.
Análisis Geográfico
Mercado de Fabricación Farmacéutica de América del Norte
América del Norte mantuvo una participación del 36,41% en el mercado de fabricación farmacéutica en 2026. En septiembre de 2025, FUJIFILM Biotechnologies, una filial de fabricación por contrato de FUJIFILM Corporation, abrió la primera fase de su planificado sitio de fabricación de cultivo celular a escala comercial de 3,2 mil millones de USD en Holly Springs, Carolina del Norte. La fase abierta incluía 8 biorreactores de cultivo celular de mamíferos, cada uno de 20.000 litros, con un alcance de fabricación que abarca la sustancia farmacológica y el producto farmacológico. La combinación del sitio de cultivo celular a gran escala y la capacidad de producto farmacológico ilustra una base de suministro que respalda el liderazgo de América del Norte, con los propietarios de medicamentos capaces de obtener ambas etapas de producción dentro de la región.
Mercado de Fabricación Farmacéutica en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR del 10,6% prevista durante 2027-2032. En octubre de 2025, Lilly anunció una inversión de 90 mil millones de INR (1 mil millones de USD) para expandir sus operaciones de fabricación por contrato en Hyderabad, India. Duopharma Biotech aumentó la capacidad de cefalosporinas estériles en su instalación de Klang, Malasia, de 600.000 a 800.000 viales por mes a partir del tercer trimestre de 2025. El anuncio indio se refiere a la expansión de la fabricación por contrato, mientras que el resultado malayo muestra un aumento completado en la capacidad para una categoría específica de medicamentos. Los fabricantes regionales se enfrentan a diferentes opciones de expansión, con asociaciones de producción y capacidad de viales estériles que ofrecen caminos separados hacia la actividad de fabricación local.
En Europa, Gedeon Richter Polska comenzó a expandir su planta de medicamentos en Grodzisk Mazowiecki, Polonia, en febrero de 2025, estimando aproximadamente un 30% de capacidad de producción adicional de la empresa. En la región de Oriente Medio y África, la instalación de Jamjoom Pharma en Egipto produjo 29 millones de unidades en 2025, frente a los 24,9 millones de 2024. En América del Sur, Brasil registró 6,3 mil millones de paquetes de medicamentos vendidos en 14.371 presentaciones en 2025. Gonher de Colombia anunció la apertura de su Planta 3 y Planta 4 en Bogotá en junio de 2025. Gedeon Richter vincula su expansión en Grodzisk Mazowiecki a la seguridad de los medicamentos en Polonia y Europa, mientras que el amplio rango de presentaciones de Brasil convierte el suministro de un surtido variado de medicamentos en una prueba separada para los fabricantes.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los fabricantes que establecen capacidad de medicamentos terminados no estériles para el suministro local. Los marcos de calidad de fabricación definidos ayudan a los inversores a planificar al tiempo que requieren una preparación sustancial para el cumplimiento normativo. Los cambios administrativos pueden alterar la ruta hacia la producción de forma independiente al trabajo técnico necesario para fabricar medicamentos conformes.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | India | Sudáfrica | Brasil |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos (FDA) | Autoridades estatales competentes | Organización Central de Control de Estándares de Medicamentos (CDSCO) y Autoridades de Licencias Estatales | Autoridad Reguladora de Productos Sanitarios de Sudáfrica (SAHPRA) | Agência Nacional de Vigilância Sanitária (Anvisa) |
| Instrumentos clave o dirección | 21 CFR Parte 211; propuesta de vía de registro distribuido de la Parte 207 a partir de julio de 2026 | AMWHV; propuesta de documentación BPF, sistemas y orientación sobre IA en el programa 2026-2028 | BPF del Anexo M revisado y sistema de calidad farmacéutica | Ley 101 de 1965, secciones 22C(1)(b) y 22C(6); vía de nueva solicitud digital | RDC 658/2022 BPF general de medicamentos |
| Efecto comercial | Controles de producción y calidad, excluyendo medicamentos de tomografía por emisión de positrones y gases medicinales; consolidación de registro propuesta para acuerdos distribuidos que cumplan los requisitos | Permiso de fabricación estatal y supervisión de BPF; posible preparación digital/IA | Preparación de instalaciones, plantas, equipos y sistema de calidad | Licencia de fabricación y condiciones de calidad/BPF establecidas por la Autoridad; solicitudes nuevas digitales obligatorias a partir del 1 de septiembre de 2026 | Sistema de calidad, procesos críticos validados, personal cualificado y registros |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Facilitación | Endurecimiento | Sin cambios | Facilitación | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La evaluación de facilitación de EE. UU. refleja la propuesta de julio de 2026 de registrar unidades equivalentes en múltiples ubicaciones que fabrican los mismos medicamentos bajo una unidad de calidad y un sistema de calidad farmacéutica unificado como un único establecimiento. El endurecimiento de Alemania refleja la propuesta de documentación BPF, sistemas informatizados y orientación sobre IA en el programa 2026-2028 de la EMA, mientras que la continuidad de India refleja el Anexo M en vigor y la solicitud de preparación para inspecciones de noviembre de 2025. La continuidad no estéril de Brasil se basa en la BPF general RDC 658/2022, con la revisión de la norma estéril de Anvisa abierta en diciembre de 2025 y su diálogo de análisis de impacto parcial anunciado el 11 de septiembre de 2026 para el 29 de septiembre. La vía de solicitud digital obligatoria del 1 de septiembre de 2026 de Sudáfrica mantiene las tarifas, la revisión y las inspecciones, con renovaciones y enmiendas programadas a partir del 1 de octubre y envíos por correo electrónico permitidos para esas solicitudes.
Etapas de la Cadena de Valor
La comparación sigue la producción de sustancias farmacológicas a través de la formulación y el llenado hasta el etiquetado y envasado final, ilustrado por los servicios de fabricación de biológicos. La producción convencional de comprimidos también vincula la fabricación de ingredientes, la fabricación de formas de dosificación y el envasado, como demuestran las operaciones internas de Novo Nordisk. Biocon Generics opera una instalación de dosificación sólida oral, mientras que WuXi Biologics proporciona servicios de sustancia farmacológica y producto farmacológico biológico a escala clínica y comercial. El valor se acumula, por tanto, tanto a través de las ventas de medicamentos terminados como del trabajo de producción contratado, con los ingresos de cada operador dependiendo de los pasos que realiza.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de sustancia farmacológica biológica | Fabricantes de biológicos por contrato como WuXi Biologics | Ingresos por servicio de fabricación de sustancias farmacológicas | Ajustar la escala aguas arriba a los requisitos aguas abajo | Coordinar las campañas de sustancias con la capacidad de producto farmacológico |
| Formulación y llenado | Proveedores de servicios de producto farmacológico como WuXi Biologics | Ingresos por servicio de formulación y llenado | Alinear el proceso de llenado con el cierre de envase elegido | Establecer la configuración del producto y el envase antes de programar el escalado |
| Etiquetado y envasado | Proveedores de acabado farmacéutico como WuXi Biologics | Ingresos por servicio de etiquetado y envasado | Programas de acabado que se retrasan respecto a la disponibilidad del producto llenado | Vincular los espacios de acabado a las campañas de llenado |
| Fuente: Mordor Intelligence | ||||
La producción integrada de comprimidos y los servicios biológicos contratados sitúan etapas sucesivas bajo diferentes acuerdos comerciales. Una expansión aguas arriba puede aumentar el requisito de fabricación de formas de dosificación y acabado sin aumentar inmediatamente la producción de medicamentos envasados. Para un productor integrado, coordinar esos pasos respalda las ventas de medicamentos terminados, mientras que un proveedor de servicios puede obtener honorarios adicionales conectando su trabajo de sustancias, llenado y envasado.
Panorama Competitivo
Concentración del Mercado
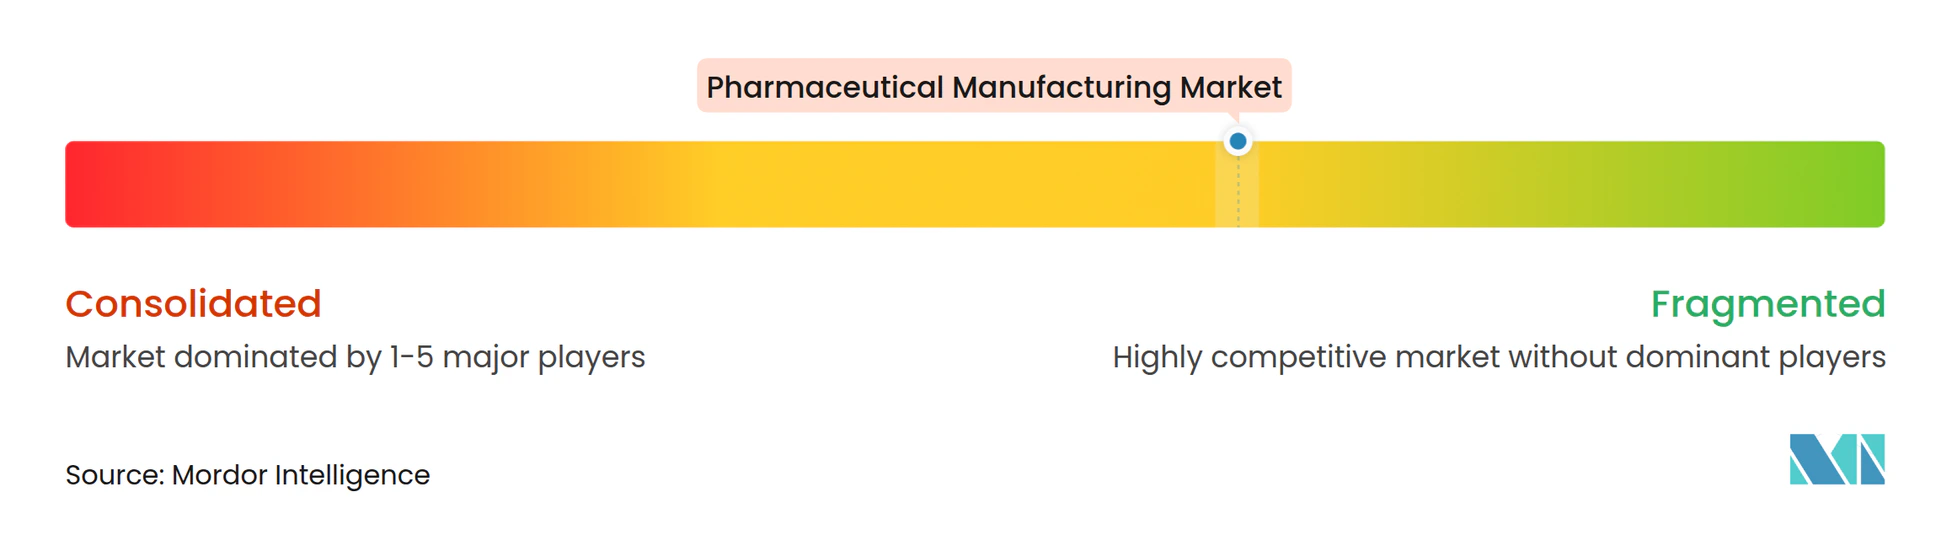
Varios grandes productores integrados anclan la competencia en medicamentos convencionales, biológicos y múltiples formas de dosificación terminadas, con un campo más amplio de fabricantes que compiten a través de productos y capacidades distintas. Pfizer Inc, AstraZeneca plc, Sanofi SA, F. Hoffmann-La Roche AG y Lilly se encuentran entre los principales fabricantes farmacéuticos. En su revisión anual de 2025, Pfizer reportó aproximadamente 45 mil millones de dosis de más de 500 medicamentos y vacunas anuales para aproximadamente 200 países y territorios. La amplitud de la red puede respaldar múltiples necesidades de medicamentos en todos los mercados, elevando el desafío comercial para los nuevos participantes cuya huella de fabricación y cobertura de productos son más limitadas.
En julio de 2025, AstraZeneca anunció un programa planificado de investigación y fabricación en EE. UU. de 50 mil millones de USD hasta 2030, incluida una propuesta de instalación de sustancias farmacológicas en Virginia. La instalación estaba planificada para fabricar moléculas pequeñas, péptidos y oligonucleótidos, abarcando varios formatos moleculares. En agosto de 2026, Genentech, miembro del Grupo Roche, anunció una instalación de llenado y acabado de dispositivos de aproximadamente 750 millones de USD en Hillsboro, Oregón, para medicamentos inyectables y dispositivos de administración, con operaciones previstas para 2031. Estos planes abordan diferentes pasos de producción, por lo que la diferenciación en fabricación puede basarse en la capacidad molecular o en un proceso de dispositivo de administración junto con la escala de inversión.
En septiembre de 2026, Lilly inició la construcción de una planificada instalación de 6,5 mil millones de USD en Houston para API para Foundayo y otros medicamentos de moléculas pequeñas y terapias avanzadas. Sanofi organiza sitios de química, farmacéuticos e inyectables en clústeres de extremo a extremo a través de sitios industriales regionales y locales, y su clúster dedicado de Sitios de Lanzamiento va desde la fabricación de API hasta el envasado de productos terminados en Sisteron, Aramon, Ambarès y Scoppito. Según el 21 CFR 211.42(a) de EE. UU., los edificios utilizados para fabricar, procesar, envasar o almacenar un producto farmacológico deben tener un tamaño, construcción y ubicación adecuados para facilitar la limpieza, el mantenimiento y las operaciones correctas. Ese deber se aplica a la planificada instalación de llenado y acabado de Genentech en Hillsboro, donde se esperan operaciones en 2031, vinculando la capacidad futura a una norma de construcción. El inicio de obras de Lilly en Houston en septiembre de 2026 y el inicio previsto de Genentech en Hillsboro en 2031 representan capacidad futura de API y llenado y acabado, en contraste con el clúster establecido de API a envasado de Sanofi.
Líderes de la Industria de Fabricación Farmacéutica
-
Pfizer Inc
-
AstraZeneca plc
-
Sanofi SA
-
F. Hoffmann-La Roche AG
-
Lilly
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fabricación Farmacéutica Empresas cubiertas en este informe
- Abbvie
- Amgen
- AstraZeneca
- BMS
- Boehringer Ingelheim
- Catalent
- Cipla
- GlaxoSmithKline
- Eli Lilly and Company
- Lonza Group
- Merck
- Novartis
- Novo Nordisk
- Pfizer
- Roche
- Sanofi
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
Oportunidades Clave para los Participantes del Mercado
La comparación examina el apoyo de capital y las oportunidades de resiliencia del suministro para los fabricantes de medicamentos terminados en el Reino Unido, la Unión Europea y Estados Unidos. Estas oportunidades conectan la inversión en fabricación con la disponibilidad de financiación, la resiliencia de los medicamentos críticos y el desarrollo del suministro nacional. La distinción comercial es si un inversor puede utilizar una vía de financiación activa o debe desarrollar un proyecto en torno a una política prospectiva o un cambio en la cadena de suministro. El valor de estos facilitadores depende de la preparación de instalaciones conformes y de la obtención de los ingredientes necesarios para la producción de medicamentos terminados.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Inversión en capacidad de medicamentos terminados en el Reino Unido | Las subvenciones de capital del Fondo de Fabricación Innovadora de Ciencias de la Vida permanecen abiertas hasta la asignación, sujetas a los requisitos de elegibilidad y BPF | Fabricantes que desarrollan proyectos elegibles de medicamentos humanos en el Reino Unido | Desarrollar un proyecto de dosis terminadas listo para BPF con un plan de capital que cumpla los requisitos | Trabajo de preparación para BPF y financiación de subvenciones limitada | Fabricantes con proyectos elegibles de medicamentos terminados en el Reino Unido |
| Producción resiliente de medicamentos críticos en la UE | La propuesta de Ley de Medicamentos Críticos de marzo de 2025 incluye financiación prospectiva y procedimientos más rápidos para proyectos designados | Fabricantes de medicamentos críticos de la UE | Preparar proyectos de dosis terminadas basados en el suministro resiliente de medicamentos críticos | Calendario de adopción e implementación legislativa | Fabricantes que desarrollan proyectos de medicamentos críticos de la UE que cumplan los requisitos |
| Suministro nacional de comprimidos de metoprolol en EE. UU. | La expansión de la asociación del Centro de Innovación de API de marzo de 2026 con su socio federal ASPR incluye comprimidos de metoprolol planificados | Suministro de medicamentos cardiovasculares en EE. UU., en particular comprimidos de metoprolol | Combinar el desarrollo nacional de ingredientes con la fabricación de comprimidos terminados cualificada | Vulnerabilidad en el abastecimiento de ingredientes reportada para el metoprolol en marzo de 2026 | Fabricantes de dosis terminadas en EE. UU.; Centro de Innovación de API como participante en el desarrollo |
| Fuente: Mordor Intelligence | |||||
La apertura central es la conversión de las prioridades de resiliencia del suministro en medicamentos terminados fabricables. El Centro de Innovación de API identificó la falta de una fuente de API de metoprolol con base en EE. UU. al anunciar el desarrollo planificado de comprimidos en marzo de 2026. Un proyecto nacional de comprimidos que también establezca una fuente de ingredientes abordaría la vulnerabilidad donde la capacidad de formulación por sí sola no puede hacerlo.
Desarrollos recientes de la industria en Mercado de Fabricación Farmacéutica
- Oct 2026: Bayer anunció un planificado sitio de fabricación farmacéutica de 2,2 mil millones de USD en New Albany, Ohio, con operaciones de sustancias farmacológicas previstas para 2031 y un módulo de producto farmacológico planificado para 2034.
- Sep 2026: Lilly inició la construcción de una planificada instalación de 6,5 mil millones de USD en Houston para fabricar ingredientes farmacéuticos activos para Foundayo y otros medicamentos de moléculas pequeñas y terapias avanzadas.
- Ago 2026: Gilead Sciences inició la construcción de su planificada instalación de biológicos Chess en Foster City, California, con finalización estimada para 2029.
Mercado de Fabricación Farmacéutica Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de fabricación farmacéutica mide los ingresos anuales del fabricante procedentes de productos farmacéuticos terminados producidos internamente o por fabricantes por contrato en todo el mundo. Valora las ventas al primer cliente independiente al nivel de precio en fábrica.
Exclusiones del alcance: Se excluyen los ingredientes farmacéuticos activos vendidos por separado, los excipientes y otros insumos de fabricación, los honorarios independientes por servicios de fabricación CMO/CDMO, los márgenes de reventa aguas abajo, y los servicios de investigación, desarrollo y ensayos clínicos farmacéuticos.
Descripción General de la Segmentación
- Por Tipo de Molécula
- Biológicos y Biosimilares
- Medicamentos Convencionales
- Por Modo de Fabricación
- Interno
- CMO / CDMO
- Por Formulación
- Comprimidos
- Cápsulas
- Inyectables
- Tópicos y Transdérmicos
- Aerosoles Nasales y Pulmonares
- Otros
- Por Tecnología de Fabricación
- Por Lotes
- Continuo
- De Un Solo Uso
- Por Aplicación
- Oncología
- Diabetes
- Cardiovascular
- Neurología
- Respiratorio
- Otros
- Por Tipo de Prescripción
- Con Receta
- Sin Receta (OTC)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo (CCG)
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas y oficiales, como la orientación de buenas prácticas de fabricación de la Agencia Europea de Medicamentos y el 21 CFR Parte 211 del eCFR, establecen los requisitos regulatorios relevantes para la fabricación de medicamentos y los productos farmacéuticos terminados. Las preguntas y respuestas de la RDC 658/2022 de Anvisa y la publicación del Foro Mundial de Producción Local de la Organización Mundial de la Salud proporcionan contexto regulatorio y de producción local relacionado con el acceso a los medicamentos. El comunicado de la Oficina de Información de Prensa de India sobre el plan de Incentivos Vinculados a la Producción farmacéutica describe los incentivos gubernamentales destinados a promover la producción nacional y la combinación de productos, enmarcando la política de fabricación y el contexto de suministro.
Los informes anuales de las empresas, los registros regulatorios, las presentaciones a inversores y la prensa empresarial de reputación pueden complementar la evidencia pública de producción, ingresos, expansión de capacidad y combinación de productos, con cada medida verificada frente al límite de producto terminado y primera venta. Estas fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas pueden incluir fabricantes farmacéuticos, fabricantes por contrato, líderes de calidad y operaciones, y especialistas comerciales o financieros con conocimiento directo de las ventas de productos terminados y la economía de producción. Los encuestados pueden poner a prueba las estimaciones secundarias sobre los límites del mercado, la combinación regional, la externalización y los patrones de formulación, mientras que los analistas resuelven las opiniones contradictorias frente a la evidencia documentada de ingresos y capacidad.
Cuando un segmento o región carece de evidencia directa, los analistas pueden utilizar divulgaciones públicas de empresas, estadísticas comerciales y regulatorias, y proxies transparentes, registrando los supuestos para su revisión. Las entrevistas con fabricantes, compradores y funciones técnicas pueden triangular los supuestos sin depender de un único tipo de encuestado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 20% | Asia-Pacífico: 38% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 35% | EMEA: 29% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 33% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima los ingresos globales sobre una base de 2027 y proyecta el valor anual hasta 2032, utilizando la venta de producto terminado al valor en fábrica como base común. Los analistas comienzan con una estimación de arriba hacia abajo a partir de los ingresos de productos farmacéuticos y la actividad de fabricación, luego verifican los totales seleccionados con resúmenes de ingresos de proveedores y volúmenes de productos muestreados multiplicados por los precios de venta del fabricante, excluyendo los honorarios independientes por servicios y los márgenes aguas abajo.
Los insumos clave incluyen los ingresos de medicamentos terminados por molécula y formulación, los ingresos de fabricación del fabricante y por contrato, la demanda por área terapéutica, la capacidad y utilización de producción, y los flujos de ventas o exportaciones de medicamentos regionales. Estos indicadores ayudan a establecer el valor total y las participaciones de segmento comparando los ingresos de producto terminado atribuibles a cada categoría con el total global. La regresión multivariante puede relacionar el crecimiento de los ingresos con la demanda de medicamentos, las adiciones de capacidad, la externalización y los cambios en la combinación, con análisis de escenarios utilizados cuando los cambios de política, patentes o inversiones debilitan las relaciones históricas. Los datos escasos de proveedores o países pueden utilizar proxies regionales divulgados y verificaciones de fuentes alternativas. Los encuestados técnicos, comerciales y financieros pueden evaluar los impulsores y los pronósticos a nivel de variables, y el desacuerdo puede motivar la revisión de los insumos y los supuestos de los escenarios.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la estimación frente a los ingresos independientes de las empresas, las señales regulatorias y comerciales, los anuncios de capacidad y la evidencia de ventas a nivel de mercado, luego investigan las variaciones en el año, el límite del producto, la moneda y el tratamiento del canal. Un segundo analista revisa los insumos y los cálculos, las anomalías se resuelven antes de la aprobación, y se vuelve a contactar a los encuestados cuando persiste un problema material de límite, una señal operativa contradictoria o un cambio de estimación inexplicado.
El modelo se actualiza anualmente, se actualiza entre ciclos cuando eventos materiales cambian la producción o la demanda, y recibe una revisión previa a la entrega de fuentes, cálculos y coherencia narrativa.
Tamaño del Mercado de Fabricación Farmacéutica de Mordor Intelligence frente a Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de fabricación farmacéutica mide los ingresos anuales del fabricante procedentes de productos farmacéuticos terminados producidos internamente o por fabricantes por contrato en todo el mundo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los insumos clave incluyen los ingresos de medicamentos terminados por molécula y formulación, los ingresos de fabricación del fabricante y por contrato, la demanda por área terapéutica, la capacidad y utilización de producción, y los flujos de ventas o exportaciones de medicamentos regionales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Diferencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 603,7 mil millones de USD (2027) | |
| Consultora Global A | 1,84 billones de USD (2025) | En su base de 2025, esta estimación supera en un 204,8% el valor de este informe para 2027 de 603,7 mil millones de USD, 2 años después. |
| Revista Sectorial B | 1,77 billones de USD (2025) | En su base de 2025, esta estimación supera en un 193,2% el valor de este informe para 2027 de 603,7 mil millones de USD, 2 años después. |
Los analistas de Mordor Intelligence triangularon la estimación frente a los ingresos independientes de las empresas, las señales regulatorias y comerciales, los anuncios de capacidad y la evidencia de ventas a nivel de mercado, luego investigan las variaciones en el año, el límite del producto, la moneda y el tratamiento del canal.
Preguntas Clave Respondidas en el Informe
¿Cuáles son las perspectivas del tamaño del mercado de fabricación farmacéutica?
Se proyecta que el tamaño alcance los 945,2 mil millones de USD en 2032, frente a los 603,7 mil millones de USD en 2027, con una CAGR del 9,38% entre 2027 y 2032.
¿Qué fuerzas respaldan la demanda de fabricación farmacéutica?
La inversión en investigación, la entrada de biosimilares y la localización de API respaldan la demanda. La producción había comenzado para 18 API en el marco del plan de medicamentos a granel de India en marzo de 2026.
¿Qué categoría de moléculas lidera los ingresos de fabricación farmacéutica?
Los medicamentos convencionales lideraron con una participación del 51,91% en 2026, mientras que se prevé que los biológicos y biosimilares crezcan más rápido, con una CAGR del 10,08% durante 2027-2032.
¿Qué empresas son los principales fabricantes farmacéuticos?
Los principales actores incluyen Pfizer Inc, AstraZeneca plc, Sanofi SA, F. Hoffmann-La Roche AG y Lilly.
¿Qué podría restringir el crecimiento de la fabricación de medicamentos terminados?
La presión sobre los precios y la concentración de insumos pueden restringir los retornos. Merck & Co reportó presión sobre los precios y el acceso al mercado por la contención de costos en 2025.
¿Qué región lidera la fabricación farmacéutica y dónde es más rápido el crecimiento?
América del Norte mantuvo el 36,41% del mercado en 2026. Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 10,6% prevista para 2027-2032.