
Tamaño y Cuota del Mercado Global de Fármacos Barbitúricos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del Mercado (2026) | 522.19 Millones de dólares |
| Tamaño del Mercado (2031) | 600.98 Millones de dólares |
| Growth Rate (2026 - 2031) | 2.84 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Global de Fármacos Barbitúricos por Mordor Intelligence
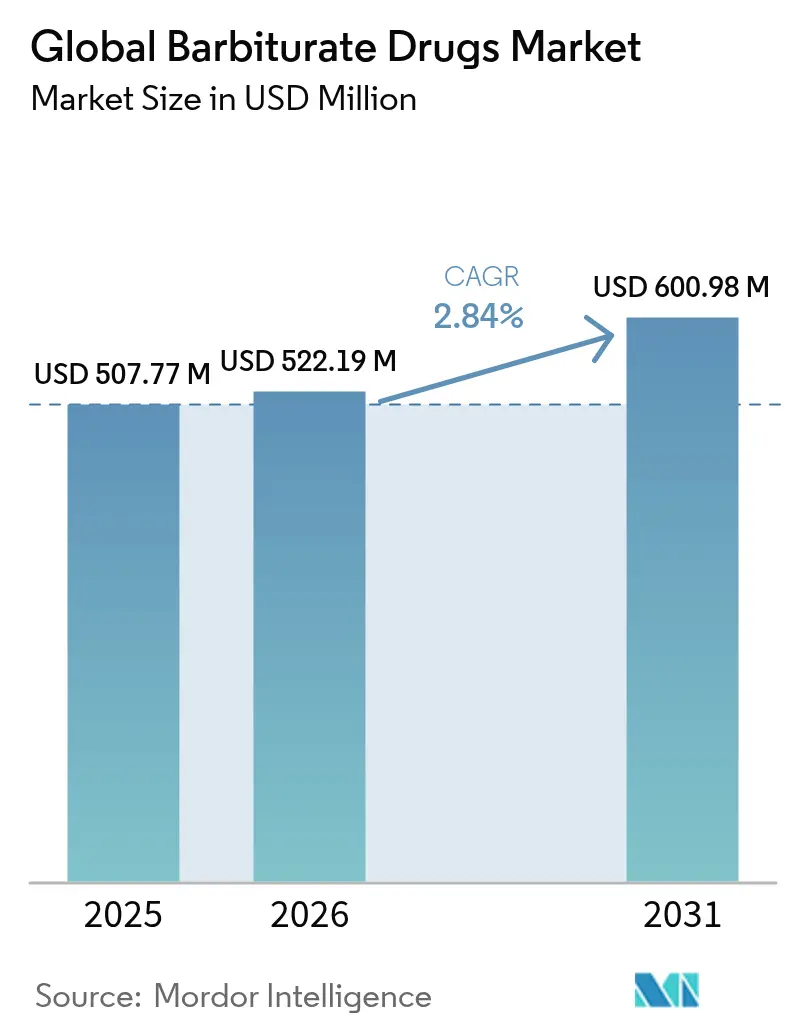
El tamaño del mercado de barbitúricos en 2026 se estima en USD 522,19 millones, creciendo desde el valor de 2025 de USD 507,77 millones con proyecciones para 2031 que muestran USD 600,98 millones, creciendo a una CAGR del 2,84% durante 2026-2031. La demanda continua de sedantes de inicio rápido en cuidados críticos, la ampliación de la producción genérica en Asia y las aprobaciones neonatales como el Sezaby de Sun Pharma continúan sustentando el consumo global a pesar de las crecientes presiones regulatorias que favorecen las alternativas con benzodiacepinas. Los protocolos de intubación de secuencia rápida, la resiliencia del fenobarbital en la epilepsia farmacorresistente y la innovación focalizada en formulaciones ultrarrápidas sostienen la relevancia del mercado a medida que los sistemas sanitarios priorizan terapias probadas y rentables en entornos de alta complejidad. Al mismo tiempo, los avances en la administración intravenosa, la dosificación asistida por IA y la actualización de las normas de preparación magistral crean nuevos espacios operativos para los fabricantes y las farmacias hospitalarias.
Conclusiones Clave del Informe
- Por aplicación, los tratamientos para la epilepsia representaron el 46,15% de la cuota del mercado de barbitúricos en 2025, mientras que se proyecta que las terapias para el insomnio registren la CAGR más alta del 4,86% hasta 2031.
- Por tipo de fármaco, los compuestos de acción prolongada representaron el 38,75% del tamaño del mercado de barbitúricos en 2025, mientras que las formulaciones ultrarrápidas registrarán la CAGR más alta del 4,12% hasta 2031.
- Por vía de administración, los productos orales dominaron con una cuota del 58,20% del tamaño del mercado de barbitúricos en 2025, aunque las opciones intravenosas se acelerarán a una CAGR del 5,55% durante 2026-2031.
- Por canal de distribución, las farmacias hospitalarias retuvieron una cuota de ingresos del 53,10% en 2025, y las farmacias en línea están preparadas para una CAGR del 6,62% a pesar de la estricta supervisión de la DEA.
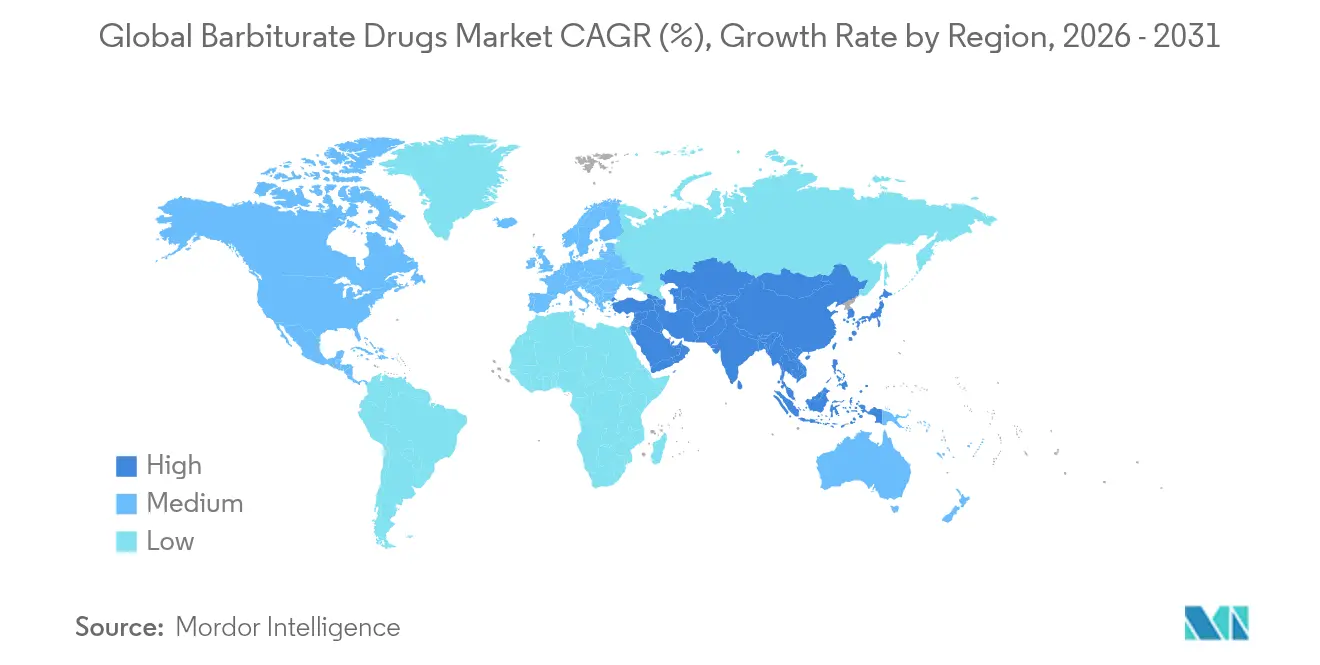
- Por geografía, América del Norte lideró con una cuota del 41,70% del mercado de barbitúricos en 2025; Asia-Pacífico presenta la CAGR más rápida del 7,75% hasta 2031, impulsada por el auge de la capacidad genérica en India y China.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Fármacos Barbitúricos
Análisis del Impacto de los Factores Impulsores*
| Factor Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia creciente de epilepsia farmacorresistente | +0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Uso creciente del fenobarbital en protocolos de atención neonatal | +1.2% | Sistemas de salud desarrollados a nivel mundial | Corto plazo (≤ 2 años) |
| Demanda de anestésicos de inicio rápido en cirugías de urgencia | +0.6% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento en los procedimientos de coma inducido médicamente para el traumatismo craneoencefálico | +0.4% | Centros de trauma a nivel global | Largo plazo (≥ 4 años) |
| Auge de la producción genérica de bajo costo en India y China | +0.3% | Núcleo en Asia-Pacífico, alcance de exportación global | Largo plazo (≥ 4 años) |
| Paneles de detección de fármacos guiados por IA que impulsan la demanda de fenobarbital | +0.2% | América del Norte y Europa primero, global posteriormente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Epilepsia Farmacorresistente
Aproximadamente el 30% de los pacientes con epilepsia siguen siendo refractarios a los fármacos antiepilépticos de primera línea, lo que mantiene una base de demanda confiable para el fenobarbital y los compuestos relacionados. La Liga Internacional contra la Epilepsia refuerza el papel del fenobarbital para las convulsiones refractarias, especialmente donde la contención de costos orienta las decisiones del formulario. Los ensayos aleatorizados muestran una ausencia de convulsiones en 24 horas en el 80% de los casos refractarios tratados con fenobarbital frente al 28% con levetiracetam, lo que agudiza el enfoque de los clínicos en los agentes GABAérgicos de eficacia probada en episodios críticos. La medicina de precisión también favorece al mercado de barbitúricos, ya que los subgrupos genéticos con perfiles de respuesta preferibles se identifican cada vez más mediante secuenciación de nueva generación. A medida que maduran los algoritmos de tratamiento, los barbitúricos mantienen una posición sólida tanto en los sistemas de salud con recursos limitados como en los centros terciarios de epilepsia.
Uso Creciente del Fenobarbital en Protocolos de Atención Neonatal
La aprobación de la FDA en 2024 del Sezaby marcó la primera formulación de fenobarbital específica para neonatos, consolidando su primacía en el tratamiento de las convulsiones neonatales. Los ensayos comparativos muestran un control superior de las convulsiones en relación con el levetiracetam, a pesar de los mayores requerimientos de monitorización respiratoria, lo que lleva a las unidades de cuidados intensivos neonatales a formalizar algoritmos centrados en el fenobarbital. Las ventajas de costo del fenobarbital genérico refuerzan aún más su adopción en los países de ingresos medios donde la atención intensiva neonatal se está expandiendo rápidamente. A medida que mejora la adherencia a los protocolos, los pedidos de compra hospitalaria de fenobarbital inyectable han aumentado, lo que respalda una demanda predecible en el mercado de barbitúricos. Los datos del mundo real se integran ahora en paneles de dosificación impulsados por IA, refinando las ventanas terapéuticas en los recién nacidos vulnerables.
Demanda de Anestésicos de Inicio Rápido en Cirugías de Urgencia
Los servicios de urgencias dependen cada vez más de los barbitúricos ultrarrápidos como el metohexital para la intubación de secuencia rápida ante la escasez global de tiopental, lo que crea nuevos nichos de crecimiento. Los cirujanos de trauma valoran la estabilidad cardiovascular de los barbitúricos frente al propofol en pacientes hipotensos, mientras que los anestesiólogos destacan perfiles de recuperación más suaves, esenciales para la recuperación ambulatoria. Los sistemas perioperatorios respaldados por IA modelan la cinética del metohexital para ajustar las curvas dosis-respuesta, reforzando la utilización de barbitúricos en centros quirúrgicos orientados por protocolos. Estas mejoras guiadas por datos continúan ampliando la aceptación en Asia-Pacífico, donde la capacidad quirúrgica de alta complejidad está en aumento.
Aumento en los Procedimientos de Coma Inducido Médicamente para el Traumatismo Craneoencefálico
El pentobarbital sigue siendo el sedante de elección cuando la presión intracraneal supera el umbral después de que fallan las intervenciones estándar, especialmente en centros de neurotrauma de todo el mundo. Las guías basadas en la evidencia subrayan los beneficios de supresión metabólica de los barbitúricos, sustentando los contratos de adquisición en unidades de trauma militares y civiles. El neuromonitoreo multimodal mejorado permite una titulación precisa, reduciendo las tasas de eventos adversos y ampliando las aplicaciones de los barbitúricos más allá de las indicaciones tradicionales. El efecto acumulado es una curva de demanda estable dentro del mercado de barbitúricos entre los institutos de atención terciaria.
Análisis del Impacto de los Factores Restrictivos*
| Factor Restrictivo | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión regulatoria hacia la sustitución por benzodiacepinas | -0.7% | Global, liderada por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Índice terapéutico estrecho que incrementa las primas por negligencia médica | -0.5% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Escasez global de IFA de tiopental tras el cierre de plantas BPF | -0.4% | Global, impacto agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Crecientes restricciones de los pagadores sobre los sedantes de la Lista II | -0.6% | América del Norte principalmente, con expansión hacia Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión Regulatoria hacia la Sustitución por Benzodiacepinas
La clasificación de la DEA sitúa a la mayoría de los barbitúricos en la Lista II, sometiendo a los clínicos a un registro más estricto y a auditorías de inventario más rigurosas que para las benzodiacepinas de la Lista IV. Las aseguradoras principales exigen autorizaciones previas, añadiendo cargas administrativas que desincentivan la prescripción rutinaria de barbitúricos. Las guías actualizadas de las sociedades de anestesiología y psiquiatría consolidan aún más las benzodiacepinas como primera línea, reduciendo el volumen de barbitúricos a corto plazo. A pesar del reconocido valor en nichos específicos, la carga administrativa y el cambio en los formularios frenan las tasas de adopción a corto plazo.
Índice Terapéutico Estrecho que Incrementa las Primas por Negligencia Médica
El estrecho margen eficacia-toxicidad de los barbitúricos genera mayores primas por negligencia médica para los prescriptores frecuentes, lo que lleva a los departamentos sensibles al costo hacia alternativas. Las bases de datos de farmacovigilancia muestran una mayor incidencia de eventos de depresión respiratoria en comparación con los sedantes más modernos, reforzando la cautela de las aseguradoras. Sumados a los requisitos de formación y monitorización, estos factores elevan el costo total de la atención, moderando el impulso de crecimiento del mercado de barbitúricos en los entornos hospitalarios generales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fármaco: Las Formulaciones Ultrarrápidas Impulsan la Innovación
Los compuestos de acción prolongada retuvieron una cuota del 38,75% del tamaño del mercado de barbitúricos en 2025, lo que refleja su papel fundamental en la epilepsia y la sedación crónica. Sin embargo, las versiones ultrarrápidas registran una CAGR del 4,12% debido a su utilidad en anestesia de urgencia e intubación de secuencia rápida. El inicio y el cese de acción rápidos del metohexital permiten el alta en el mismo día, reduciendo la ocupación de camas y mejorando las métricas de costo para los centros de cirugía ambulatoria. El crecimiento se ve además impulsado por patentes de proceso que cubren excipientes solubilizantes que mejoran la estabilidad y reducen el dolor en la inyección. Las variantes de acción corta e intermedia mantienen posiciones intermedias, atendiendo necesidades específicas neuroquirúrgicas y psiquiátricas donde el equilibrio en la duración es relevante.
Los clínicos se inclinan por la previsibilidad farmacocinética, una característica amplificada en las iteraciones ultrarrápidas que se complementan con los monitores de profundidad anestésica en tiempo real. Al mismo tiempo, la demanda sostenida de agentes de acción prolongada en la epilepsia refractaria garantiza una base de ingresos resiliente dentro del mercado de barbitúricos. Por lo tanto, los fabricantes buscan amplitud de cartera, produciendo tanto unidades de depósito como de acción flash, protegiéndose contra los cambios terapéuticos y captando las ventas emergentes impulsadas por procedimientos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Aplicación: El Dominio de la Epilepsia se Enfrenta al Desafío del Crecimiento del Insomnio
Los protocolos de epilepsia representaron el 46,15% de la cuota del mercado de barbitúricos en 2025, un testimonio de la longevidad del fenobarbital en el control de las convulsiones. Sin embargo, el segmento del insomnio comienza a expandirse a una CAGR del 4,86% a medida que los especialistas en sueño revisitan la eficacia de los barbitúricos para los casos resistentes al tratamiento. El renovado interés clínico se nutre de informes del mundo real sobre una arquitectura del sueño mejorada en poblaciones con comorbilidades psiquiátricas en comparación con los hipnóticos no barbitúricos. La sedación preoperatoria sigue siendo un segmento de volumen medio confiable, con cirujanos que valoran la profundidad titulable en condiciones hemodinámicamente frágiles. Los comas inducidos médicamente, aunque comparativamente un nicho, generan una demanda de alto valor constante vinculada a los centros de neurocuidados intensivos donde las vidas dependen de un estricto control de la presión intracraneal.
Este perfil de demanda plural refuerza al mercado de barbitúricos frente a caídas abruptas, asegurando que la presión sobre una indicación no descarrile las trayectorias generales de ingresos. El incremento relacionado con el insomnio también estimula la I+D en formulación, con comprimidos dispersables orales microgranulados que entran en la fase de desarrollo avanzada.
Por Vía de Administración: La Administración Intravenosa se Acelera
Las formulaciones orales dominaron el 58,20% del tamaño del mercado de barbitúricos en 2025, lo que refleja el uso ambulatorio histórico en epilepsia. Los formatos intravenosos, sin embargo, superarán esa cifra a una CAGR del 5,55% a medida que los cuidados intensivos y la medicina de urgencias dependen de la rápida biodisponibilidad. Los hospitales aprecian las bombas de jeringa programables que se integran con los algoritmos de sedación de circuito cerrado, minimizando los riesgos de sobredosificación. La claridad regulatoria en torno a la preparación magistral a granel bajo la Sección 503B ahora permite a las instalaciones de externalización cubrir las escaseces intermedias de injectables estériles de barbitúricos.
El cambio también se alinea con los programas de UCI a distancia, donde los intensivistas remotos ajustan las tasas de infusión a través de plataformas integradas. Los fabricantes que proporcionan viales con código de barras y a prueba de manipulaciones obtienen ventajas en las licitaciones de adquisiciones centralizadas, reforzando el impulso de los productos intravenosos dentro del mercado de barbitúricos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Distribución: Las Farmacias en Línea Navegan la Complejidad Regulatoria
Las farmacias hospitalarias representaron el 53,10% de los ingresos en 2025, ancladas por la utilización hospitalaria bajo estrictos protocolos de gestión. Las farmacias en línea, aunque sujetas a la notificación a la Administración para el Control de Drogas (DEA), avanzan a una CAGR del 6,62% gracias a la prescripción electrónica optimizada y los servicios de recarga directa al paciente. Las plataformas digitales aprovechan la autenticación de dos factores y las verificaciones en tiempo real del Programa de Monitorización de Medicamentos Recetados (PDMP), asegurando a los reguladores el cumplimiento normativo. Los establecimientos minoristas mantienen un volumen moderado, equilibrando las recetas crónicas de epilepsia con la creciente carga de autorizaciones previas.
La creciente arquitectura omnicanal aporta comodidad a las poblaciones de pacientes ambulatorios estables, al tiempo que garantiza que las instalaciones de atención aguda mantengan el control sobre el stock intravenoso de alto riesgo. Este enfoque combinado ayuda a proteger al mercado de barbitúricos de las interrupciones en el suministro de un solo canal y se alinea con las expectativas de los consumidores de vías de atención integradas.
Análisis Geográfico
América del Norte ejerció un control del 41,70% sobre el mercado global de barbitúricos en 2025, impulsado por avanzados centros de neurotrauma, sólidos marcos de pago y cuotas de producción calibradas por la DEA que aseguran el acceso medicinal mientras se limita la desviación. Los hospitales despliegan rutinariamente la terapia de coma barbitúrico en el traumatismo craneoencefálico grave, una práctica integrada en las guías de trauma de Nivel I. Las provincias canadienses mantienen igualmente el fenobarbital en formularios restringidos para un control eficiente en costos de la epilepsia, sustentando una adquisición regional constante.
Asia-Pacífico está proyectada para una CAGR del 7,75%, impulsada por el dominio de India en los ingredientes farmacéuticos activos y la capacidad de fabricación a escala de China, ambos respaldados por auditorías exitosas de la USFDA que abren canales hacia los mercados occidentales. Los esquemas ampliados de seguro de salud en el Sudeste Asiático estimulan aún más la demanda de medicación anticonvulsiva económica en clínicas rurales. Mientras tanto, los hospitales terciarios en Corea del Sur y Japón están incorporando barbitúricos ultrarrápidos en los paquetes de anestesia, diversificando los factores de consumo regional.
Europa muestra una expansión moderada bajo la supervisión unificada de la Agencia Europea de Medicamentos (EMA) que agiliza el reconocimiento mutuo de los expedientes de barbitúricos, manteniendo el acceso de los pacientes dentro de estrictos marcos de farmacovigilancia. Alemania y Francia muestran una modesta adopción en usos extraficiales para el insomnio bajo supervisión especializada. América del Sur y Oriente Medio y África van rezagadas pero revelan potencial al alza a medida que maduran la capacidad quirúrgica y las capacidades de neurocuidados intensivos; los proyectos de ayuda multilateral frecuentemente incluyen el fenobarbital en los paquetes de medicamentos esenciales, sentando las bases para una mayor penetración del mercado de barbitúricos.

Panorama regulatorio
Los barbitúricos se encuentran dentro de un marco de control por capas que abarca convenciones internacionales y leyes nacionales sobre sustancias controladas. Doce barbitúricos permanecen bajo control internacional a través de la Convención de las Naciones Unidas sobre Sustancias Sicotrópicas de 1971, y la Junta Internacional de Fiscalización de Estupefacientes (JIFE) publica evaluaciones anuales que orientan la fabricación lícita, la autorización de importación/exportación y el monitoreo del comercio para uso médico y científico.
La dirección regulatoria sigue estando anclada en organismos de la ONU y agencias regionales. En marzo de 2026, la Comisión de Estupefacientes de la ONU (69.ª sesión) se reunió en Viena para actuar sobre las recomendaciones de la OMS relacionadas con decisiones de clasificación, reforzando el énfasis en la vigilancia y la prevención de la desviación, al tiempo que se mantiene el acceso para indicaciones clínicas esenciales. Al mismo tiempo, agencias regionales de drogas como la Agencia de la Unión Europea sobre Drogas (EUDA) emiten orientaciones de perfil de sustancia que moldean los mensajes de control de daños e informan cómo las autoridades nacionales implementan estos requisitos en toda Europa.
Análisis de la cadena de valor
La cadena de valor abarca desde el abastecimiento de API controlados hasta la formulación (orales e inyectables estériles), seguida del envasado y la serialización con altos requisitos de cumplimiento, y luego la distribución a través de canales hospitalarios, minoristas y en línea. El suministro upstream de API está más expuesto a la concentración geográfica en China, India y partes de Europa, mientras que la disponibilidad de dosis terminadas también está limitada por requisitos de sustancias controladas, incluida la concesión de licencias a fabricantes y los permisos de importación/exportación que se informan a la JIFE. En los Estados Unidos, la clasificación de la DEA y la planificación de producción vinculada a cuotas moldean aún más cuánto suministro puede fabricarse y asignarse.
La fabricación estéril y la distribución conforme a la normativa son los principales cuellos de botella operativos para los barbitúricos. La participación limitada de genéricos para moléculas y formas de dosis específicas puede amplificar la fragilidad cuando las plantas enfrentan interrupciones, y la supervisión de sustancias controladas aumenta la carga administrativa en materia de calidad, seguridad y mantenimiento de registros en mayoristas y farmacias. En los Estados Unidos, la Ley de Seguridad de la Cadena de Suministro de Medicamentos (DSCSA) añade requisitos de trazabilidad a nivel de envase, lo que puede favorecer a los fabricantes y socios de canal con capacidades establecidas de serialización, agregación y transacciones electrónicas, particularmente en la adquisición para farmacias hospitalarias y los inventarios auditados de fármacos controlados.
Panorama Competitivo
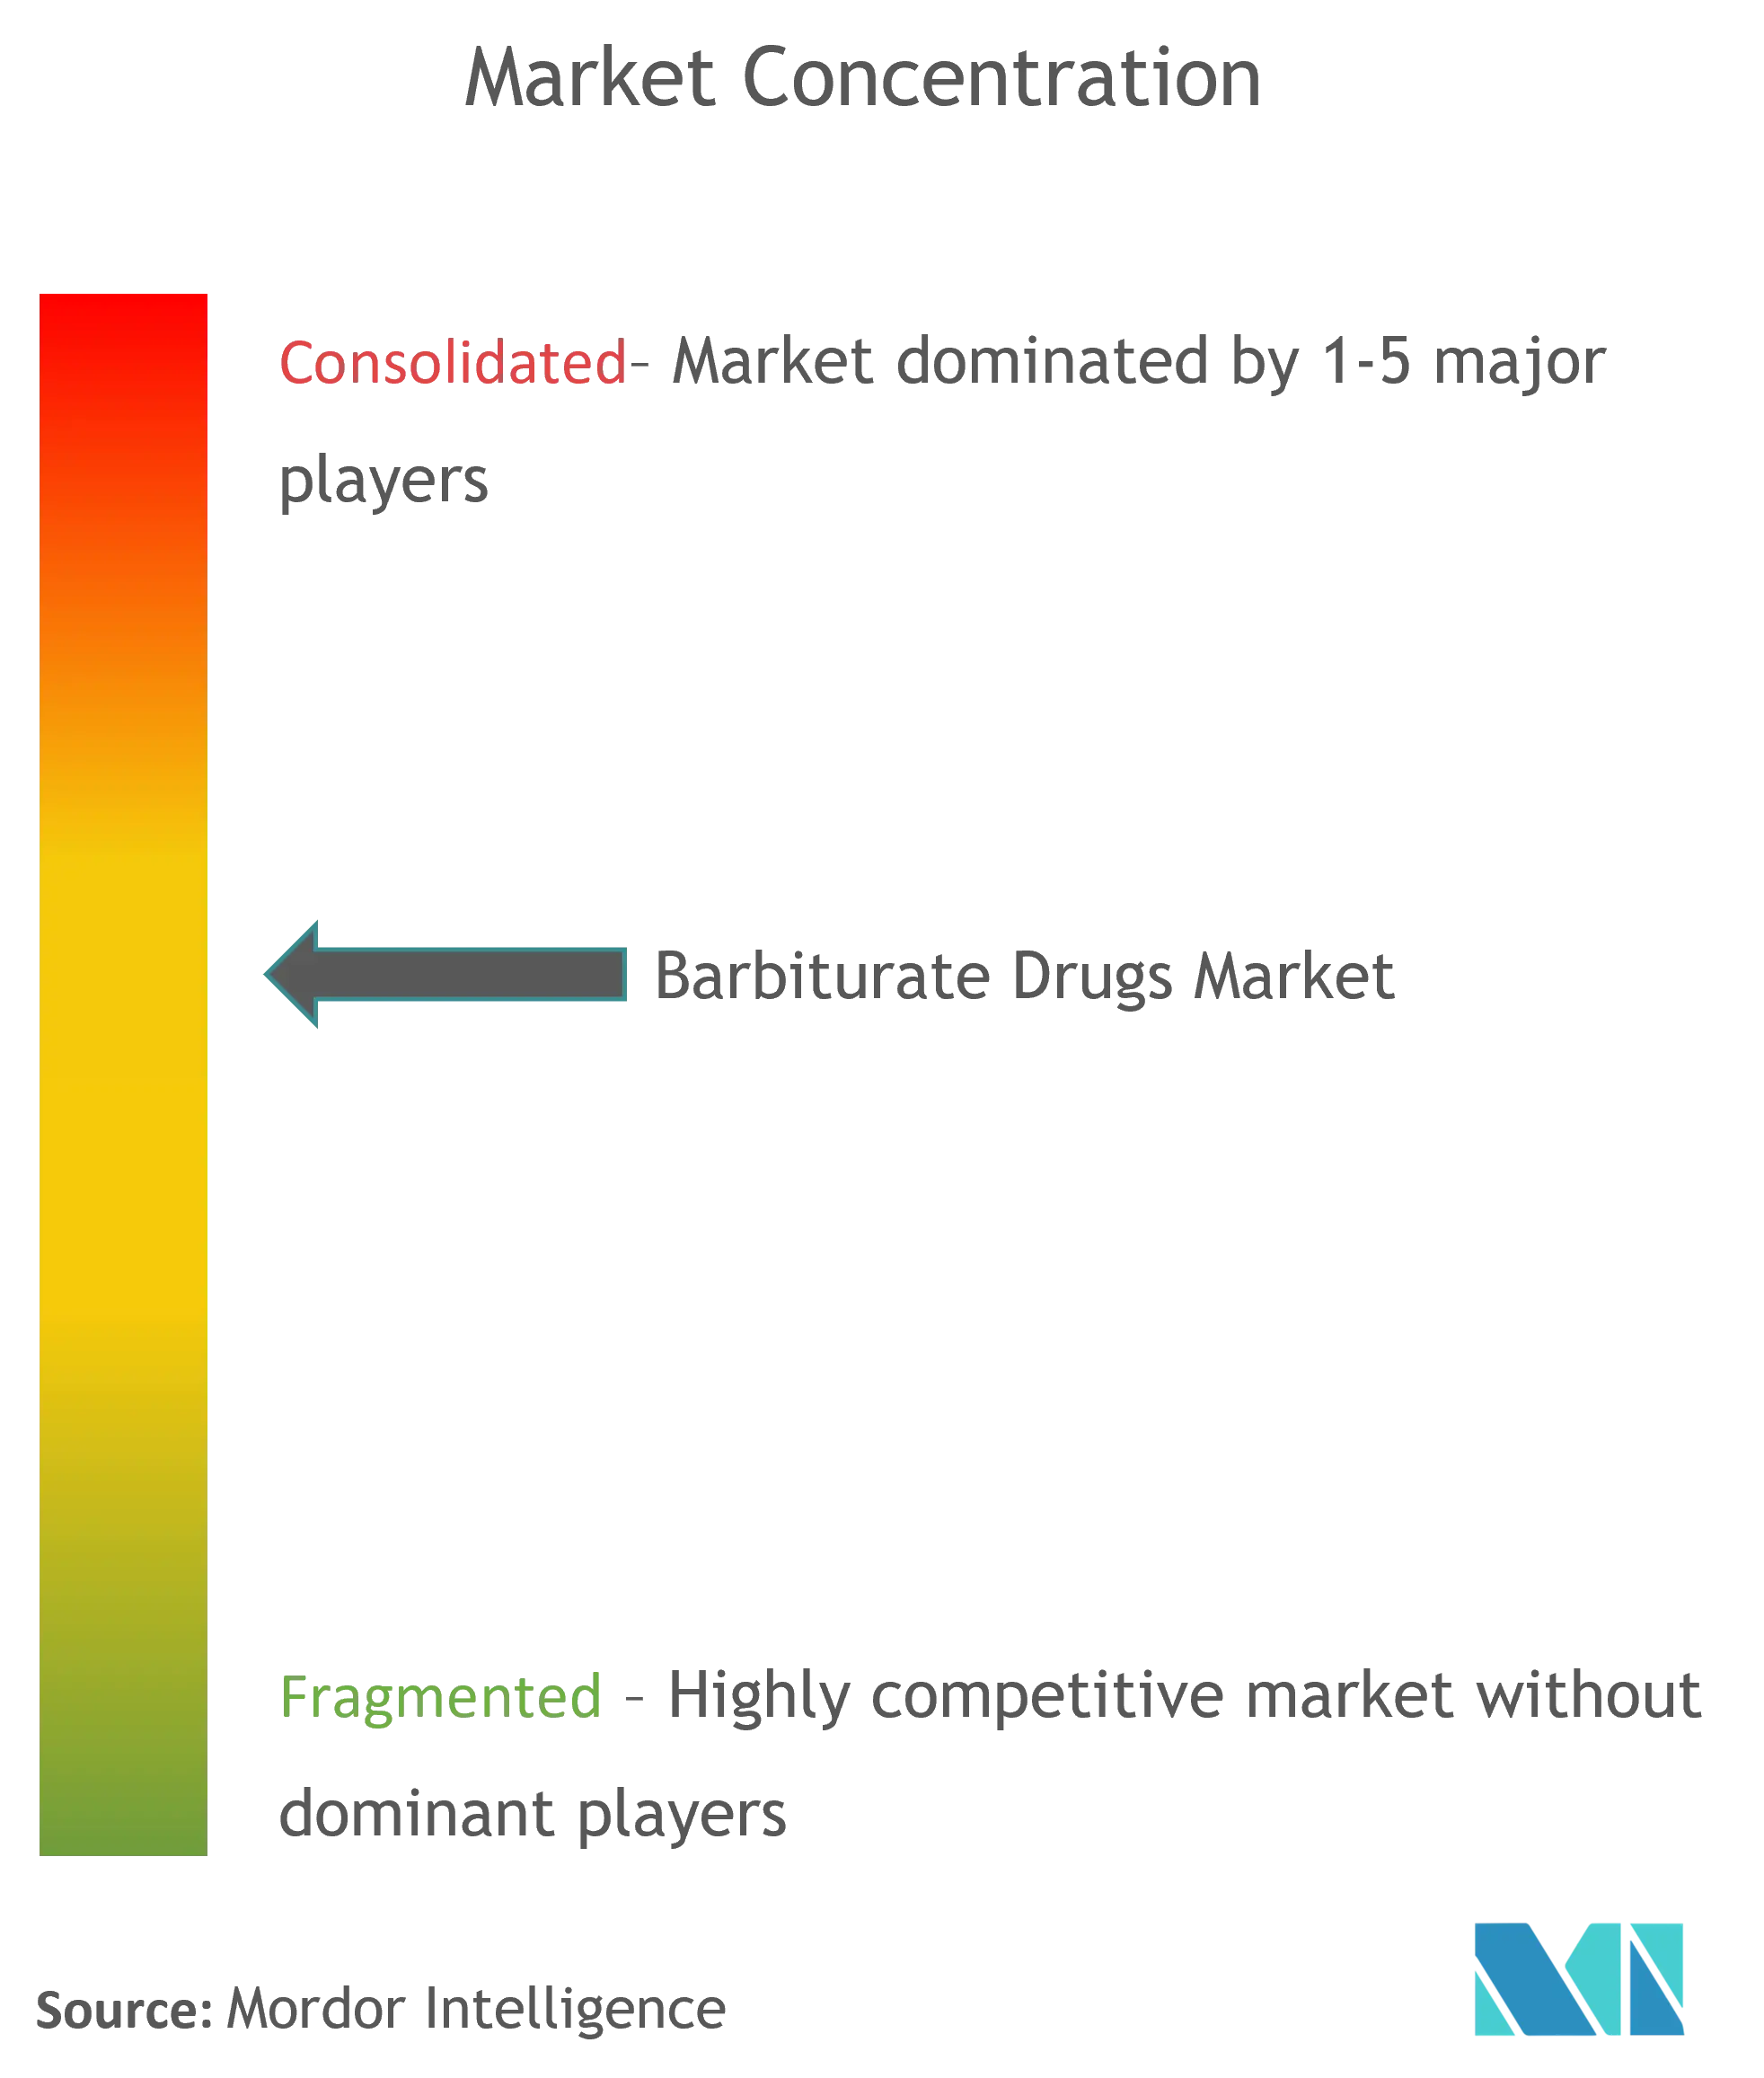
El mercado de barbitúricos presenta una fragmentación moderada con innovadores multinacionales junto a fabricantes genéricos centrados en el costo. Pfizer, Eli Lilly y Sanofi capitalizan en moléculas heredadas y alcance de distribución global, mientras que Teva, Hikma y Dr. Reddy's abastecen geografías sensibles al precio con genéricos de alto volumen. La integración vertical es pronunciada: los fabricantes invierten en plantas de IFA corriente arriba para protegerse contra los choques de suministro, una lección subrayada durante las recientes escaseces de tiopental.
El impulso competitivo se centra ahora en la excelencia en la fabricación estéril y la farmacovigilancia poscomercialización basada en datos. Las empresas que alinean sus objetivos ESG con los umbrales ambientales de la Organización Mundial de la Salud obtienen ventajas en las adquisiciones entre grupos hospitalarios que adoptan tarjetas de puntuación de sostenibilidad. La llegada de herramientas de soporte de dosificación dirigidas por IA ofrece otro elemento diferenciador; los proveedores que combinan herramientas de apoyo a la toma de decisiones de software con el suministro de fármacos refuerzan la confianza de los clínicos y aseguran la preferencia en el formulario. A pesar de las presiones sobre los precios, la indispensabilidad clínica sostenida en protocolos seleccionados mantiene los pisos de ingresos intactos para los actores comprometidos dentro de la industria de los barbitúricos.
Líderes de la Industria Global de Fármacos Barbitúricos
Par Pharmaceutical
Akorn Operating Company LLC
Samarth Life Science Pvt. Ltd
Ethypharm
Abbott
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La continuidad del suministro y el acceso conforme a la normativa siguen siendo las principales áreas en blanco, particularmente para las formas de dosis básicas de fenobarbital utilizadas en la epilepsia y los protocolos neonatales, y para los inyectables estériles destinados a la atención aguda. El estrés de suministro en el mundo real es evidente en las comunicaciones farmacéuticas nacionales, incluida la notificación de suministro de medicamentos del Departamento de Salud y Asistencia Social del Reino Unido de febrero de 2026 (Nivel 2, impacto medio) sobre escasez temporal de comprimidos de fenobarbital de 30 mg y 60 mg de fabricantes específicos (Teva y Accord). Esa situación aumenta el valor comercial de la redundancia en la fabricación de dosis terminadas, el abastecimiento alternativo calificado y la preparación para licitaciones.
El estatus de medicamento esencial respalda una demanda base duradera y vías de adquisición. El fenobarbital figura en la Lista Modelo de Medicamentos Esenciales de la OMS de 2025 (24.ª lista), que abarca formas de inyección, líquido oral y comprimido, lo que respalda su inclusión en formularios nacionales y licitaciones públicas incluso cuando la prescripción se restringe por la supervisión de sustancias controladas. En consecuencia, las oportunidades se centran en la ejecución, incluido el fortalecimiento de la capacidad estéril y los sistemas de calidad para los barbitúricos inyectables, la mejora de la distribución conforme a la normativa de sustancias controladas (incluidas las salvaguardas digitales para los canales en línea) y la reducción del riesgo de suministro mediante huellas diversificadas de fabricación de API y de dosis terminadas que se alineen con los regímenes de cuotas y permisos de importación/exportación.
Desarrollos recientes del sector
- Febrero de 2026: El Departamento de Salud y Asistencia Social del Reino Unido emitió una notificación de suministro de medicamentos de Nivel 2 (impacto medio) sobre escasez temporal de comprimidos de fenobarbital de 30 mg y 60 mg de fabricantes específicos (incluidos Teva y Accord). La actualización agudizó el enfoque de adquisición a corto plazo en el abastecimiento alternativo, la gestión de existencias en farmacias y los protocolos de sustitución terapéutica para pacientes con epilepsia crónica.
- Enero de 2025: La FDA finalizó políticas provisionales que permiten a las instalaciones de subcontratación 503B mayor flexibilidad para preparar barbitúricos inyectables durante interrupciones del suministro. El cambio respalda el suministro de contingencia para los hospitales cuando los productos estériles aprobados enfrentan disponibilidad limitada, manteniendo la preparación dentro de un marco regulatorio definido.
- Diciembre de 2024: La DEA de los EE. UU. estableció las cuotas de producción agregada de 2025 para las sustancias de la Lista II, incluidos los barbitúricos relevantes, para equilibrar la necesidad médica con la prevención de la desviación. El establecimiento de cuotas influye en cuánto suministro de barbitúricos controlados puede fabricarse y distribuirse en el año siguiente, moldeando la planificación de disponibilidad para fabricantes y compradores hospitalarios.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por medicamentos barbitúricos vendidos para uso humano en todos los entornos de atención, contabilizados en el punto de venta a través de canales de distribución reconocidos y medidos en valor en USD.
Exclusiones del alcance: excluimos el uso exclusivamente veterinario de barbitúricos, el consumo ilícito y los sedantes no barbitúricos que a menudo se prescriben para síntomas similares.
Descripción general de la segmentación
- Por Tipo de Fármaco (Valor)
- Ultrarrápido
- De acción corta
- De acción intermedia
- De acción prolongada
- Por Aplicación (Valor)
- Epilepsia
- Insomnio
- Sedación Preoperatoria
- Coma Inducido Médicamente
- Por Vía de Administración (Valor)
- Oral
- Intravenosa
- Por Canal de Distribución (Valor)
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- Por Geografía (Valor)
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una base fáctica clara sobre el uso de barbitúricos, los patrones de tratamiento y el contexto regulatorio, ya que estos fármacos están controlados en muchos países y se utilizan principalmente en escenarios clínicos acotados. Consultamos estadísticas de salud pública y guías de tratamiento, como las publicadas por la Organización Mundial de la Salud, la FDA de los EE. UU. y los CDC de los EE. UU., para entender dónde los barbitúricos todavía aparecen en la atención de la epilepsia, las vías de anestesia y la sedación en la UCI.
También revisamos fuentes como la literatura clínica indexada en el NIH y PubMed, la UNODC para el contexto de sustancias controladas, y los portales ministeriales de salud o de reembolso nacionales donde estuvieran disponibles, para poder verificar cruzadamente los volúmenes y las restricciones de acceso. En paralelo, se utilizaron presentaciones de empresas, presentaciones a inversores y cobertura de prensa fiable para mapear la disponibilidad de productos, los cambios en la vía de administración y la dinámica del suministro de genéricos. Cuando fue necesario, utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, bases de datos de patentes y datos comerciales a nivel de envío para validar la presencia de proveedores y poner a prueba los supuestos. Estos ejemplos no son exhaustivos, y también se utilizaron otras fuentes públicas y de pago para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para confirmar lo que las fuentes documentales no pueden mostrar con claridad, específicamente cómo se utilizan los barbitúricos en distintas indicaciones, vías y canales de distribución, y qué impulsa el cambio o la persistencia frente a las alternativas. Hablamos con una combinación de clínicos, partes interesadas de farmacias hospitalarias y minoristas, distribuidores y ejecutivos de la industria en las principales regiones, y luego utilizamos los comentarios para ajustar los supuestos de penetración, la dosificación típica y la combinación de envases, y la progresión de precios en monedas locales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 12% | APAC: 48% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 41% | EMEA: 34% |
| Actores más pequeños: 14% | Gerentes: 47% | América: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando una combinación de enfoques descendente y ascendente, donde la epidemiología y la lógica de cohortes tratadas orientan la demanda, y las verificaciones de proveedores y canales se utilizan para mantener los totales realistas. En el lado descendente, reconstruimos el conjunto de demanda vinculando indicadores como la prevalencia de epilepsia tratada con fenobarbital, los volúmenes de procedimientos de anestesia y UCI que aún utilizan agentes de acción ultracorta, la división entre uso oral e intravenoso, y la proporción que pasa por las farmacias hospitalarias frente a las minoristas.
Esos totales del lado de la demanda se corroboraron luego con aproximaciones ascendentes selectivas, incluidos puntos de precio muestreados por país según molécula y formulación, la combinación de envases y los márgenes de canal, seguidos de verificaciones de razonabilidad frente a la disponibilidad observada y las señales comerciales de API controlados y dosis terminadas. Cuando aparecieron brechas en países más pequeños o en canales de baja visibilidad, utilizamos reglas de proxy basadas en el gasto sanitario comparable, el acceso a medicamentos esenciales y el comportamiento de sustitución reportado por los clínicos, y luego ajustamos tras llamadas de seguimiento.
Para la previsión, nos basamos principalmente en el análisis de escenarios, ya que el mercado es sensible al endurecimiento de las políticas, las decisiones de formulario y la demanda episódica en cuidados críticos. Los insumos clave para la visión prospectiva incluyeron cambios en las normas de sustancias controladas, la continuidad del suministro de genéricos, las tendencias de utilización en anestesia y cuidados críticos, el uso de barbitúricos en entornos de epilepsia refractaria y los controles de precios a nivel de país. Estos se revisaron con los encuestados primarios para que los supuestos se mantuvieran prácticos.
Validación de datos y ciclo de actualización
La validación se realiza triangulando los resultados del modelo con señales independientes, incluidos los grupos de pacientes tratados, los volúmenes de procedimientos, la combinación de canales y los rangos de precios observados, y luego verificando si el uso per cápita implícito tiene sentido por región. Los valores atípicos se revisan en una segunda pasada, y si un salto no puede explicarse por un evento conocido, como un cambio de política o una interrupción del suministro, volvemos a verificar las series de entrada y nos reconectamos con expertos relevantes.
Antes de la aprobación final, el trabajo se revisa en múltiples pasos para que las matemáticas, las unidades y los supuestos sean coherentes entre países y segmentos. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como acciones regulatorias importantes o cambios significativos en el suministro. Justo antes de la entrega, se realiza una ronda final de actualización para que los clientes reciban la visión más actual, respaldada por los datos más recientes disponibles.
Tamaño del mercado de fármacos barbitúricos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los fármacos barbitúricos pueden variar porque cada editor elige su propio alcance, calendario y lógica de precios, y luego construye previsiones utilizando diferentes señales de demanda. Las diferencias también provienen de qué tan estrictamente se cuentan los productos de uso controlado en los canales hospitalario y minorista, y de si los valores se informan a precios de fabricante o más cercanos al precio de canal final.
La principal brecha proviene de si las estimaciones incluyen sedantes o fármacos de anestesia adyacentes más allá de los barbitúricos, mientras que Mordor Intelligence solo cuenta las moléculas barbitúricas y luego divide el valor por vía, canal e indicación antes de que los totales se consoliden en la cifra global.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 522,19 millones de USD (2026) | |
| Revista Comercial A | 492,80 millones de USD (2024) | Utiliza un año base diferente y un horizonte más largo, y no separa claramente los precios del canal hospitalario frente al minorista, lo que puede alterar el valor reportado incluso si los volúmenes son similares. |
| Portal de la Industria B | 483,00 millones de USD (2023) | Parte de un año base más temprano y parece utilizar una cobertura de tipo amplia sin una división transparente por vía de administración y distribución, lo que puede difuminar dónde se realiza realmente el valor de los barbitúricos. |
En conjunto, la dispersión se explica en gran medida por el momento temporal y por cuán estrictamente se limita el alcance a las moléculas barbitúricas frente a los sedantes adyacentes. Al mantener los pasos trazables a la demanda tratada, la combinación de canales y los insumos de precios prácticos, nuestra estimación sigue siendo repetible y más fácil de reconciliar cuando surgen nuevas señales clínicas o de política.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de pronóstico del mercado de barbitúricos en 2031?
Se espera que el mercado de barbitúricos alcance un valor de USD 600,98 millones en 2031.
¿Qué región proyecta el crecimiento más rápido para los barbitúricos hasta 2031?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 7,75%, el ritmo regional más rápido.
¿Qué aplicación lidera actualmente la demanda de barbitúricos?
El tratamiento de la epilepsia lidera, con una cuota global del 46,15% en 2025.
¿Por qué están ganando terreno los barbitúricos de acción ultrarrápida?
Ofrecen un inicio rápido y un cese de acción predecible, ideales para la anestesia de urgencia y la cirugía ambulatoria.
¿Cómo están influenciando las farmacias en línea la distribución de barbitúricos?
El cumplimiento mejorado de la prescripción electrónica y las salvaguardas alineadas con la DEA están habilitando una CAGR del 6,62% en las ventas de farmacias en línea.
Última actualización de la página el:



